Los mecanismos que se describen a continuación siguen las normas europeas de liquidación en efectivo de las opciones cripto de Gate. La colocación de órdenes, las pantallas de margen y las especificaciones de los contratos coinciden con cómo operar opciones cripto en Gate; las diferencias respecto a los futuros lineales o los productos de tipo evento se explican en opciones de Gate frente a futuros y contratos de eventos. Las secciones solo cubren la estructura y la lógica de liquidación, no si alguna cobertura es adecuada para una cartera concreta.
Puntos clave:
- Una cobertura parte de una posición existente de BTC al contado. Abrir solo opciones sin exposición al contado es especulación direccional, no una cobertura clásica.
- Las puts protectoras requieren el pago de una prima por adelantado. Al vencimiento europeo, las puts con valor intrínseco generan una liquidación en efectivo que puede compensar parcialmente las pérdidas al contado por debajo del precio de ejercicio.
- Las estructuras de tipo call cubierta recaudan la prima de la call, pero obligan a la parte vendedora de la call a aportar margen y aceptar una ganancia limitada por encima del precio de ejercicio en la liquidación en efectivo.
- La prima, la pérdida de valor temporal (theta) y la distancia entre el precio de ejercicio y el precio al contado determinan cuánta protección o ingresos proporciona la cobertura antes del vencimiento.
- Los riesgos residuales incluyen la base entre el precio al contado y el índice de referencia de la opción, la liquidez al salir, las llamadas de margen en opciones cortas y la pérdida total de la prima en opciones largas.
¿Qué significa cubrir una posición de BTC con opciones?
Cubrir una posición de BTC con opciones significa utilizar los pagos de las opciones para modificar el comportamiento de las ganancias y pérdidas de Bitcoin al contado durante un horizonte elegido, sin necesidad de cerrar la posición al contado. La parte al contado mantiene la exposición económica a la evolución del precio de Bitcoin. La parte de opciones añade un segundo flujo de efectivo vinculado a la misma referencia de BTC al vencimiento y otorga el derecho, pero no la obligación, de operar a un precio establecido.
Una cobertura no es lo mismo que una call larga o una put larga sin cobertura. Una put larga sin BTC es una operación bajista o de volatilidad. Una put larga mientras se mantiene BTC al contado es la put protectora clásica: el precio al contado puede seguir subiendo, mientras que la liquidación de la put puede añadir efectivo si el precio de referencia termina por debajo del precio de ejercicio. La put gana valor cuando BTC cae, lo que ayuda a proporcionar protección frente a caídas para la inversión. Las guías del sector sobre opciones sobre índices bursátiles describen la misma diferencia entre puts largas similares a un seguro y calls cortas orientadas a generar ingresos (Fuente: Options Industry Council: puts protectoras y calls cubiertas).
Las opciones cripto de Gate son europeas: el ejercicio y la liquidación final se producen a la hora de vencimiento indicada en el contrato, no en ningún momento anterior al vencimiento. Las cotizaciones suelen denominarse en USDT (cotizaciones T), y la liquidación se realiza en efectivo según la fórmula de pago definida en el contrato, en lugar de mediante la entrega física de BTC en la billetera. BTC es el activo subyacente del contrato.
¿Cómo funciona mecánicamente una estructura de put protectora?
Mecánicamente, una estructura de put protectora combina BTC al contado con opciones put sobre un contrato de opciones vinculado a BTC. El titular paga una prima al abrir la put larga. Esa prima es el coste explícito de los derechos de liquidación en efectivo vinculados a caídas hasta el vencimiento.
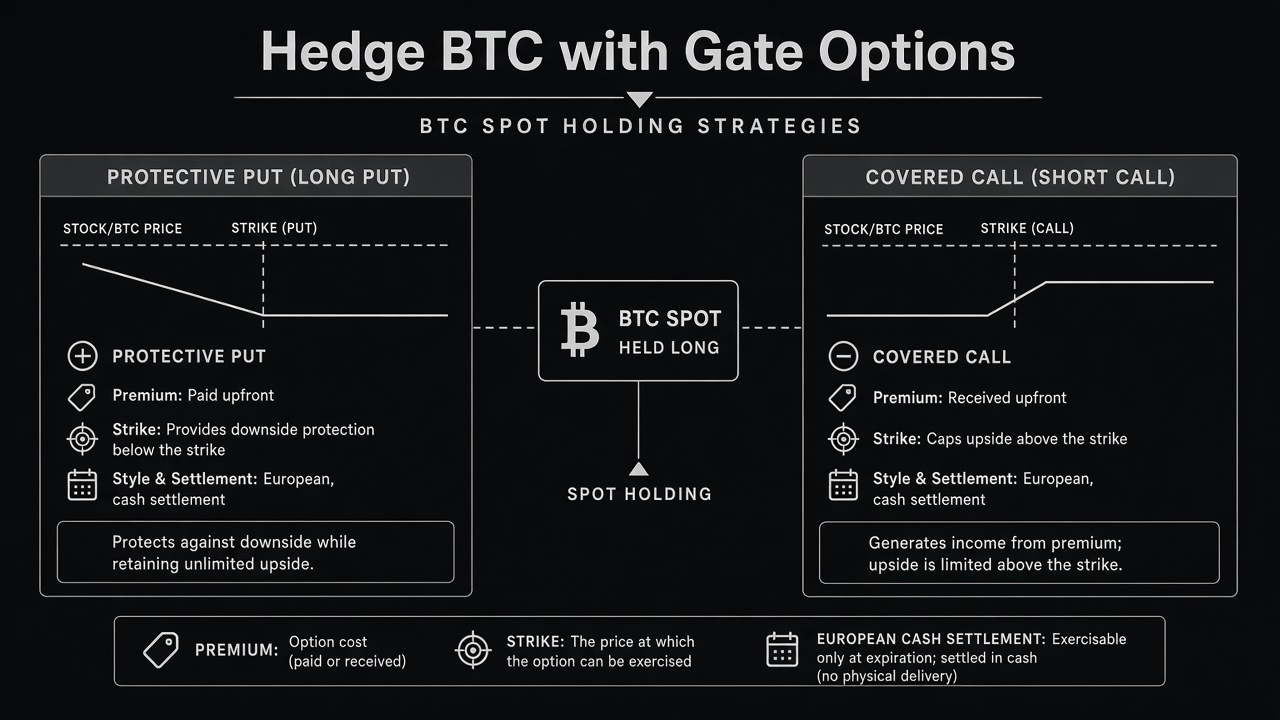
Figura 1. Cobertura de BTC con opciones cripto de Gate: coberturas de tipo put protectora y call cubierta.
Antes del vencimiento, el valor a precio de mercado de la put larga suele subir cuando el precio de referencia cae y bajar con el paso del tiempo (depreciación theta) o cuando disminuye la volatilidad implícita. Sin embargo, los precios de las opciones también reaccionan a las condiciones del mercado, por lo que un mercado volátil puede cambiar significativamente el valor a precio de mercado de la cobertura. Como la opción es europea, no es posible ejercerla de forma anticipada. Solo mantenerla hasta el vencimiento o cerrar la posición de opciones en el libro de órdenes antes del vencimiento modifica el resultado.
Al vencimiento, si el precio de referencia está por debajo del precio de ejercicio de la put, la liquidación en efectivo de la put será positiva por el importe con valor intrínseco del contrato, sujeto al tamaño de tick y al calendario de comisiones de las reglas de producto de Gate. Esta entrada de efectivo puede compensar parte de la pérdida a precio de mercado del BTC al contado durante el mismo periodo. Si el precio de referencia termina en el precio de ejercicio o por encima de él, la put vence sin valor desde la perspectiva de la liquidación. El titular conserva el BTC al contado, pero no recupera la prima pagada.
La elección del precio de ejercicio es la principal compensación de la estrategia entre el coste de la prima y la profundidad de la protección. Un precio de ejercicio más alto, más dentro del dinero o más cercano al precio al contado, suele costar una prima mayor, pero comienza a generar liquidación antes ante una caída moderada. Un precio de ejercicio más bajo fuera del dinero cuesta menos prima, pero deja un tramo mayor de caída al contado antes de que llegue efectivo de la liquidación.
¿Cómo funciona mecánicamente una estructura de call cubierta?
Mecánicamente, una estructura de tipo call cubierta combina una posición larga en BTC al contado con una opción call corta sobre una opción de Gate vinculada a BTC. La posición al contado constituye la “cobertura” en la terminología clásica de acciones. Sin exposición al contado, o sin una delta larga equivalente, una call corta sin cobertura no es una cobertura cubierta, sino una posición direccional de volatilidad corta con una pérdida teórica ilimitada si el precio sube con fuerza.
La parte de call corta recauda primas de opciones al inicio, y una mayor volatilidad implícita puede incrementarlas. Esa prima constituye un ingreso frente a los costes de mantener la posición al contado, pero no es un beneficio garantizado: los movimientos alcistas pronunciados pueden generar pérdidas a precio de mercado en la call corta antes del vencimiento, y Gate exige margen de vendedor para las posiciones de opciones cortas. Las reglas de margen interactúan con el patrimonio de la cartera. Un aumento del precio de BTC puede incrementar la obligación de la call corta y activar requisitos de garantía adicionales, incluso mientras el BTC al contado gana valor sobre el papel.
Al vencimiento europeo, si el precio de referencia está por encima del precio de ejercicio de la call, la liquidación en efectivo de la call corta es una obligación de pago proporcional al importe con valor intrínseco. Desde el punto de vista económico, el BTC al contado puede haber ganado valor, mientras que la parte de opciones entrega parte de esa ganancia mediante liquidación en efectivo. De ahí la descripción de “ganancia limitada por encima del precio de ejercicio”. Si el precio de referencia termina en el precio de ejercicio o por debajo de él, la call corta normalmente vence sin pago de liquidación, y el vendedor conserva la prima recaudada al inicio menos las comisiones.
A veces, los operadores utilizan esta cobertura para monetizar una expectativa de mercado lateral eligiendo el precio de ejercicio y la fecha de vencimiento en función de las expectativas del mercado. Se trata de una cobertura de ingresos sobre la posición al contado, no de un seguro completo frente a caídas. Combinar solo una call corta sin una put larga deja la caída de la posición al contado en gran medida sin cobertura, salvo por el colchón de la prima de la call. Por tanto, una estrategia de call cubierta puede generar ingresos, pero ofrece solo una protección limitada frente a caídas.
¿Qué costes, precios de ejercicio, vencimientos y condiciones de fallo son importantes?
La cobertura con opciones es una de las varias herramientas de gestión de riesgos y estrategias de cobertura para una posición de BTC. Sus costes están dominados por la prima de las puts largas, las comisiones y, en el caso de las calls cortas, el coste de oportunidad de limitar la ganancia por encima del precio de ejercicio. La pérdida de valor temporal reduce el valor de las opciones largas a medida que se acerca el vencimiento si el precio de referencia se mantiene cerca del nivel de entrada. Una cobertura que “falla” en la práctica suele significar que el precio al contado se movió lateralmente y que la prima de la put larga se consumió en gran medida por theta sin activar una liquidación.
La elección del vencimiento fija el calendario de ejercicio europeo. Las puts con vencimientos más cortos suelen costar menos en términos de prima absoluta, pero vencen antes, lo que obliga a renovar la posición si la protección debe continuar. Las puts con vencimientos más largos cuestan más por adelantado, y el coste total de mantener la protección puede aumentar con renovaciones repetidas, incluso si cada vencimiento individual parece manejable. La renovación, cerrar una opción y abrir otra, añade fricción por diferencial y comisiones que no aparece en un diagrama de un único vencimiento.
Las condiciones de fallo de las puts protectoras incluyen: que el precio al contado caiga menos que la prima pagada, lo que implica una pérdida neta frente a mantener BTC al contado sin cobertura durante el periodo; que el precio al contado caiga por debajo del precio de ejercicio, pero que la pérdida total al contado siga superando el efectivo de liquidación de la put; y una liquidez deficiente al intentar cerrar antes. Las condiciones de fallo de las estructuras de tipo call cubierta incluyen: subidas pronunciadas que generan pérdidas en la call corta y tensión de margen pese a las ganancias al contado, el riesgo de tener que renunciar a vender al contado por encima del precio de ejercicio cuando BTC cotiza a un precio superior, y caídas en las que la prima recaudada por la call es pequeña en relación con la pérdida al contado.
¿Cómo interactúan el margen y la liquidación en efectivo con una cobertura?
El margen y la liquidación en efectivo de las opciones cripto de Gate interactúan con una cobertura porque el BTC al contado en una billetera es una garantía independiente de las cuentas de margen de vendedor de opciones, y algunos operadores también gestionan la misma exposición con futuros perpetuos o posiciones perpetuas. Las puts largas generalmente requieren el pago de la prima por adelantado. Las calls cortas requieren margen de acuerdo con el motor de riesgo de opciones cripto de Gate. Por tanto, una cobertura de posición al contado más call corta abarca dos saldos: la posición al contado no comprometida, sujeta a sus propias reglas de transferencia y custodia, y una cuenta de opciones que puede requerir USDT adicionales o garantías elegibles si aumenta el riesgo de la posición corta.
Para algunos usuarios, la autocustodia es importante porque desean un mayor control de los fondos en lugar de trasladar activos a una plataforma centralizada, aunque siguen aplicándose las reglas de margen específicas de la plataforma.
La liquidación en efectivo al vencimiento europeo significa que no hay conversión automática de BTC al contado a través de la parte de opciones. La liquidación abona o carga USDT, o el activo de liquidación indicado en el contrato, según el precio de referencia publicado frente al precio de ejercicio. El titular de una put protectora sigue manteniendo el mismo BTC al contado después del vencimiento, salvo que haya vendido BTC al contado por separado. Solo cambian los saldos de efectivo como resultado de la liquidación de opciones. Del mismo modo, el titular de una estructura de tipo call cubierta mantiene la posición al contado salvo que decida venderla. La liquidación en efectivo de una call corta con pérdidas reduce el USDT disponible para la siguiente operación o como colchón de margen.
El riesgo de base aparece cuando el precio de BTC al contado en los mercados spot de Gate difiere del índice o precio de referencia utilizado para la liquidación de opciones. Esto significa que no existe una cobertura perfecta cuando las referencias al contado y de liquidación divergen. La cobertura cubre la referencia, no cada variación de un libro de órdenes al contado específico.
¿Qué riesgos para la protección frente a caídas permanecen después de crear una cobertura con opciones?
Una cobertura con opciones reduce o modifica riesgos específicos, pero no elimina la volatilidad de Bitcoin al contado, el riesgo de custodia ni el riesgo operativo de la plataforma durante caídas del mercado o descensos pronunciados de precios. Las puts largas no limitan los costes de financiación ni el impacto psicológico de la caída al contado antes del vencimiento. Las calls cortas introducen oscilaciones de margen y a precio de mercado similares a gamma corta en la cuenta de opciones, incluso cuando el objetivo a largo plazo es mantener la posición al contado.
Los cambios normativos y de las reglas de producto, las retiradas de cotización de contratos y las ventanas de mantenimiento pueden limitar la capacidad de ajustar la cobertura cerca del vencimiento. Las regulaciones locales también pueden afectar al acceso a derivados o a las ventas en corto. Los riesgos de contraparte y de estructura de compensación se integran en el marco de productos cotizados de la plataforma descrito en la documentación oficial de opciones cripto de Gate (Fuente: Ayuda de Gate: descripción general del producto Gate Options).
Después de crear la cobertura, las tareas residuales son operativas: realizar un seguimiento de las marcas de tiempo de vencimiento en UTC, conciliar los extractos de liquidación con las ganancias y pérdidas al contado, y distinguir entre las ganancias y pérdidas contables, prima gastada o recaudada, y la exposición económica, la posición al contado sigue siendo 100 % larga salvo que se reduzca. Las posiciones apalancadas aumentan las necesidades de supervisión si se utilizan junto con la cobertura.
Resumen
La cobertura de BTC con opciones cripto de Gate se implementa como coberturas definidas sobre posiciones al contado, una estrategia diseñada para modificar los rendimientos mientras se conserva la posibilidad de beneficiarse de movimientos favorables de BTC. Las puts protectoras añaden efectivo procedente de la liquidación de puts largas ante movimientos bajistas al vencimiento europeo. Las estructuras de tipo call cubierta añaden prima de call corta y obligaciones de margen de vendedor, a la vez que limitan la participación en subidas por encima del precio de ejercicio mediante liquidación en efectivo. La prima, theta, la distancia al precio de ejercicio, el tiempo hasta el vencimiento y la relación entre el precio actual y el precio de ejercicio determinan cuánta protección o ingresos proporciona la cobertura. La liquidación en efectivo separa los pagos de las opciones del movimiento de las monedas al contado. El margen se aplica especialmente a las calls cortas. Las coberturas difieren de las operaciones direccionales con opciones sin cobertura porque el punto de partida es una posición existente de BTC y el objetivo es configurar los pagos, no una operación independiente basada únicamente en la volatilidad implícita. Existe una compensación entre protección, ganancia limitada y coste de la prima.
Preguntas frecuentes
¿Puedes cubrir Bitcoin en Gate sin vender BTC al contado?
Sí, mecánicamente, manteniendo BTC al contado y añadiendo posiciones de opciones cripto de Gate cuyos pagos al vencimiento compensen parte de los movimientos adversos del precio de referencia. Una put protectora es el ejemplo habitual de una opción larga. Una cobertura de tipo call cubierta modifica la participación en las subidas en lugar de añadir un seguro completo frente a caídas. La posición al contado permanece en la billetera salvo que se venda por separado. La parte de opciones ajusta el efectivo en la liquidación o mediante operaciones de cierre antes del vencimiento.
¿Cuál es la diferencia entre una put protectora y comprar una put sin mantener BTC?
Una put protectora combina una posición larga existente de BTC al contado con una put larga. Una put larga sin posición al contado es una operación direccional o de volatilidad: puede recibirse efectivo de liquidación en caso de caída, pero no hay ganancia al contado que compensar en las subidas, y la posición no se describe clásicamente como una cobertura de inventario. El mismo contrato puede utilizarse para cualquiera de los dos fines. La denominación depende de si se mantiene BTC al contado como exposición principal.
¿Por qué las opciones cripto de Gate utilizan ejercicio europeo para los planes de cobertura?
El ejercicio europeo significa que el momento de liquidación se fija al vencimiento, por lo que el diagrama de pagos de la cobertura se conoce de antemano en relación con el precio de referencia en esa marca de tiempo. Los operadores que se cubren no pueden ejercer anticipadamente cuando el precio al contado cae durante el día y luego se recupera antes del vencimiento. Solo cerrar la opción anticipadamente en el mercado o mantenerla hasta el vencimiento modifica los resultados. Esta limitación simplifica la planificación del vencimiento, pero hace que la liquidez de corto plazo sea importante si la cobertura debe ajustarse a mitad del periodo.
¿Cómo afecta la liquidación en efectivo a una cobertura de BTC frente a la entrega física?
La liquidación en efectivo abona o carga la moneda de liquidación según el valor con valor intrínseco al vencimiento, sin entregar BTC a través del contrato de opciones. La cantidad de BTC al contado, que no cambia debido a la parte de opciones, debe seguir gestionándose por separado. Las decisiones sobre transferencias, ventas o préstamos son independientes. Las opciones con entrega física, que no corresponden al modelo de opciones cripto cotizadas de Gate, vincularían el movimiento de monedas al ejercicio. La liquidación en efectivo separa la custodia de monedas del pago de la opción.
¿Una cobertura de tipo call cubierta protege BTC frente a una caída brusca?
No del mismo modo que una put protectora. Una call corta afecta principalmente a la participación en las subidas y añade ingresos por primas. Las grandes caídas al contado siguen reduciendo el valor a precio de mercado de la posición al contado, y la prima de la call solo actúa como un colchón parcial si la call vence fuera del dinero. La cobertura centrada en caídas, en términos de opciones, normalmente requiere puts largas u otras estructuras que generen cantidades crecientes de efectivo de liquidación a medida que el precio de referencia cae por debajo de un precio de ejercicio.