Esta distinción es relevante para los emisores, los equipos de cumplimiento y los participantes del Mercado que evalúan valores tokenizados. Registrar un token on-chain no elimina las funciones legales del agente de transferencias. La cuestión práctica es cómo integrar la emisión, los cambios de titularidad, la acuñación y quema, los controles de billetera, las acciones corporativas y la conciliación en un registro regulado de valores.
La cuestión cobró mayor relevancia el 1 de septiembre de 2026, cuando la Securities and Exchange Commission propuso su primera modernización sustancial de las normas para agentes de transferencias en aproximadamente cuatro décadas. La propuesta aborda expresamente el mantenimiento de registros electrónico y basado en blockchain, y añadiría requisitos de presentación de informes relativos a la actividad de registros distribuidos y valores tokenizados.
Puntos clave:
-
Los agentes de transferencias de blockchain pueden mantener registros de titularidad de valores en un registro distribuido, incluido un Archivo maestro de titulares de valores oficial, sujeto a los requisitos regulatorios vigentes de la SEC en materia de mantenimiento de registros, presentación de informes, protección y otros.
-
El agente de transferencias sigue siendo responsable del registro autorizado de titulares. La tecnología blockchain modifica la infraestructura de mantenimiento de registros, no la responsabilidad subyacente de mantener registros precisos de titularidad.
-
Los valores tokenizados pueden conectar la emisión, las transferencias y los controles de billetera con un registro de acciones en blockchain, mientras que la información personal de los inversores puede permanecer en sistemas off-chain controlados.
-
Los contratos inteligentes pueden aplicar algunas restricciones de transferencia y automatizar el procesamiento, pero el software no sustituye la revisión legal, la protección de los inversores ni las funciones de supervisión del agente de transferencias.
-
La propuesta de la SEC de septiembre de 2026 exigiría una mayor presentación de informes sobre la actividad de DLT y tokenización, lo que refleja hasta qué punto las operaciones comerciales de los agentes de transferencias han evolucionado más allá de las normas redactadas principalmente a finales de la década de 1970 y principios de la de 1980.
¿Cómo pueden usar los agentes de transferencias la blockchain para los registros de titularidad de valores?
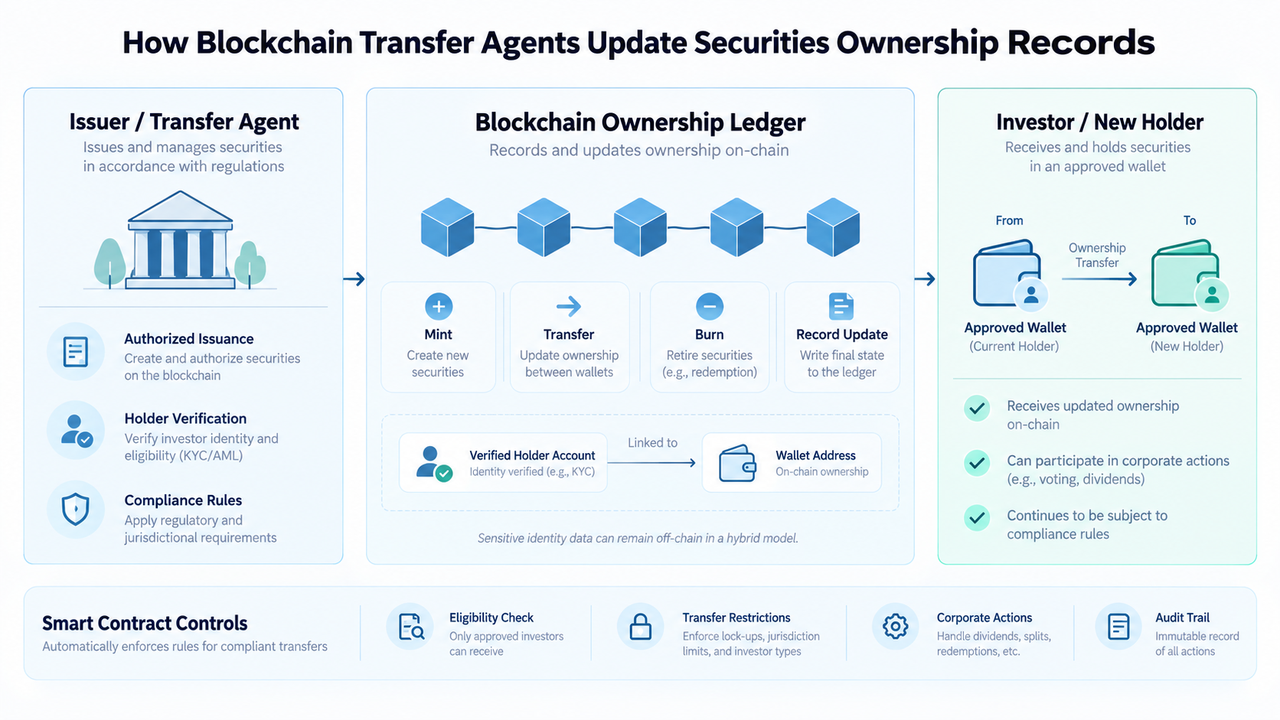
La función básica de un agente de transferencias es mantener correctos los registros de titularidad del emisor a medida que los valores se emiten, transfieren, cancelan o modifican de otro modo. En virtud de la Exchange Act, las funciones del agente de transferencias incluyen refrendar valores en el momento de su emisión, supervisar la sobreemisión, registrar transferencias y modificar la titularidad registrada mediante asientos contables.
Con la tecnología blockchain, esos asientos contables pueden representarse como transacciones en un registro distribuido. Un registro de acciones en blockchain puede asociar una Dirección de billetera aprobada a una cuenta de titular de valores, registrar la cantidad mantenida y actualizar la posición cuando se produce una transferencia admisible.
Esta es una distinción importante frente a la mera creación de un criptoactivo cuyo precio sigue una acción. En el mantenimiento de registros de valores en blockchain, la cuestión es si el registro forma parte del sistema de registros de titularidad reconocido legalmente. La tokenización, en cambio, describe la representación de una participación accionarial, deuda u otro interés mediante token criptográficos. Los derechos legales asociados a esos token dependen de la estructura.
Como ejemplo de Mercado en vivo de esta distinción, los valores tokenizados gStocks de Gate.com ilustran cómo las acciones convencionales pueden representarse mediante productos tokenizados. Estos productos no deben tratarse automáticamente como equivalentes al Archivo maestro de titulares de valores de un emisor simplemente porque intervenga la tecnología blockchain.
Cómo mantienen los agentes de transferencias un registro de titularidad on-chain
El Archivo maestro de titulares de valores es el registro autorizado de quién posee los valores de un emisor. Funciona como la lista oficial de cuentas individuales de titulares registrados reconocidos por el emisor, comparable a un libro de accionistas o registro de accionistas conforme al derecho societario estatal.
Un agente de transferencias digital puede estructurar ese registro en varios componentes conectados.
| Función del agente de transferencias |
Posible función de blockchain |
| Emisión |
Acuñar o crear unidades tokenizadas correspondientes a valores autorizados |
| Registro de titulares |
Asociar cuentas admisibles de titulares de valores con direcciones de billetera aprobadas |
| Procesamiento de transferencias |
Registrar débitos y créditos tras una transferencia de acciones permitida |
| Cancelación |
Quemar o inmovilizar token cuando los valores se cancelan, reembolsan o convierten |
| Registros de titularidad |
Mantener saldos e información de transacciones en el registro de titularidad de valores |
| Restricciones |
Aplicar controles de contratos inteligentes o administrativos a transferencias admisibles |
| Registro de auditoría |
Marcar con fecha y hora y vincular los detalles de las transacciones a lo largo de la cadena |
| Conciliación |
Comparar las posiciones del registro con diarios de transferencias, registros de control y sistemas conectados |
En la práctica, no todos los datos deben residir on-chain. La información de transacciones, como una Dirección de billetera, el saldo de activos, el número de acciones, el porcentaje de titularidad, la fecha de compra y el ID de transacción, puede mantenerse en blockchain, mientras que los nombres, identificaciones fiscales, direcciones físicas y otra información no pública de los inversores permanecen en los sistemas propietarios del agente de transferencias.
Esta arquitectura híbrida puede reducir el problema de privacidad de datos generado por registrar información sensible de accionistas en una blockchain pública. También implica que puede seguir existiendo una ubicación central para los datos de identidad protegidos, incluso cuando los registros de transacciones se distribuyen entre nodos que mantienen su propia copia del registro.
Emisión, acuñación y quema de valores tokenizados
Para los valores tokenizados patrocinados por el emisor, la emisión comienza con la cantidad de valores autorizada legalmente, no con una función de acuñación de contrato inteligente sin restricciones.
El agente de transferencias debe supervisar la emisión para que los saldos de blockchain no creen una sobreemisión respecto de los valores autorizados del emisor. Un flujo de trabajo conforme a la normativa podría acuñar token cuando se emiten acciones, moverlos entre direcciones aprobadas cuando cambia la titularidad y quemarlos tras un reembolso o cancelación.
Aquí es donde un agente de transferencias de valores tokenizados difiere de un administrador de token ordinario. El suministro on-chain del token debe permanecer conectado a los registros de valores del emisor y a las leyes aplicables.
Los estándares de token orientados al cumplimiento pueden respaldar estos mecanismos. Por ejemplo, ERC-3643 para activos del mundo real combina funciones de transferencia de token con controles de identidad y cumplimiento, lo que ilustra cómo se pueden añadir permisos a los activos basados en blockchain.
Controles de billetera y contratos inteligentes
Una Dirección de billetera puede servir como destino técnico para valores tokenizados, pero el control de una Clave privada por sí solo no resuelve necesariamente todas las cuestiones legales sobre la titularidad registrada.
Los agentes de transferencias pueden necesitar mecanismos para aprobar direcciones, bloquear transferencias prohibidas, recuperar posiciones tras la pérdida de credenciales, responder a órdenes judiciales, gestionar leyendas restrictivas y actualizar una cuenta cuando cambian los datos del titular.
Los contratos inteligentes pueden automatizar parte de ese procesamiento. Pueden comprobar si ambas direcciones cumplen condiciones de admisibilidad especificadas antes de que se ejecute una transacción, aplicar restricciones de tenencia o jurisdiccionales, o ayudar a automatizar acciones corporativas como distribuciones y desdoblamientos de acciones.
El problema es que el cumplimiento automatizado solo es tan fiable como sus normas, datos de origen y controles. Un contrato inteligente no puede determinar por sí mismo si se ha cumplido cada condición regulatoria, salvo que tenga disponible la información necesaria. Por tanto, los agentes de transferencias siguen siendo responsables de la supervisión incluso cuando el procesamiento está altamente automatizado.
Tecnología de registros distribuidos y transferencias de valores
Un registro distribuido puede acortar el intervalo entre un cambio de titularidad aprobado y la actualización correspondiente del registro. Una vez aceptada una transacción válida, la posición actualizada puede ser visible para los participantes del Mercado autorizados sin que varias organizaciones introduzcan por separado la misma transacción.
Esto puede reducir el trabajo de conciliación y proporcionar una secuencia permanente y auditable de información de transacciones. Dado que los bloques vinculan criptográficamente las transacciones e incluyen información de ordenación, resulta más difícil ocultar cambios retrospectivos no autorizados que ediciones en una base de datos aislada.
Sigue siendo demasiado amplio afirmar que la blockchain crea automáticamente una liquidación instantánea de valores. Una transferencia de valores puede implicar brókeres, custodios, bancos, movimientos de efectivo, sistemas alternativos de negociación y otra infraestructura de Mercado. El componente del activo puede actualizarse rápidamente, mientras que las partes legales, de efectivo o de intermediación de la liquidación siguen procesos diferentes.
Por esta razón, la conciliación de registros de acciones on-chain sigue siendo relevante incluso cuando la blockchain funciona como una fuente compartida de verdad. La interoperabilidad es tan importante como la velocidad del registro.
Agentes de transferencias de blockchain bajo el marco regulatorio de la SEC
A 30 de junio de 2026, había 327 agentes de transferencias registrados en el sistema regulatorio de Estados Unidos. La mayoría estaban supervisados directamente por la Securities and Exchange Commission, mientras que determinados agentes de transferencias bancarios seguían bajo la supervisión de los reguladores bancarios.
La propuesta de la SEC del 1 de septiembre de 2026 constituye una actualización significativa porque la mayoría de las normas federales para agentes de transferencias se adoptaron por primera vez a finales de la década de 1970 y principios de la de 1980. Aún no es una norma definitiva. La propuesta sigue formando parte del proceso normativo.
Entre los cambios propuestos al formulario TA-2, los agentes de transferencias registrados informarían del número de emisiones de valores para las que se utilizó tecnología de registros distribuidos para mantener el Archivo maestro de titulares de valores. También informarían sobre la actividad de valores tokenizados por modelo y proporcionarían información adicional sobre las emisiones atendidas.
Estos requisitos ayudan a explicar por qué la SEC está modernizando las normas para agentes de transferencias: la supervisión regulatoria debe tener ahora en cuenta el mantenimiento electrónico de registros, los valores desmaterializados, los proyectos de blockchain y los modelos de negocio que apenas existían cuando se desarrollaron las normas subyacentes.
Es importante destacar que la orientación de la SEC ya permite a un agente de transferencias registrado utilizar tecnología de registros distribuidos como su Archivo maestro de titulares de valores oficial, o como un componente de este, cuando se cumplen todos los requisitos aplicables de la legislación federal sobre valores. No se exige inherentemente un “gemelo digital” off-chain duplicado simplemente porque el registro oficial utilice blockchain.
¿Podrían los agentes de transferencias convertirse en validadores de blockchain?
La blockchain puede modificar el papel operativo de un agente de transferencias, pero llamar a cada agente de transferencias un validador descentralizado sería excesivo.
En un sistema autorizado, un agente de transferencias podría operar o supervisar nodos que validen datos de transacciones antes de que cambien los registros de titularidad. Otras entidades aprobadas podrían mantener su propia copia del registro distribuido, mejorando la visibilidad compartida en toda la cadena.
Sin embargo, la responsabilidad regulatoria sigue siendo identificable. Según el marco propuesto por la SEC, solo un agente de transferencias encargado del mantenimiento de registros seguiría siendo responsable de mantener y actualizar el Archivo maestro de titulares de valores para una emisión concreta de valores, aunque esa entidad puede utilizar empresas de servicios, coagentes de transferencias, archivos vinculados o tecnologías específicas.
Por tanto, el modelo probable no es “sin responsabilidad central”. Es una infraestructura distribuida con una entidad regulada claramente responsable.
Riesgos de registrar on-chain los registros de titularidad de valores
El mantenimiento de registros en blockchain introduce modos de fallo distintos a los de una base de datos de valores convencional.
La privacidad es uno de ellos. Las blockchain públicas no son lugares adecuados para la publicación sin restricciones de identificaciones fiscales, direcciones físicas u otros datos sensibles de inversores. Las arquitecturas híbridas pueden mantener los registros de identidad confidenciales off-chain mientras utilizan el registro distribuido para determinados detalles de transacciones.
La ciberseguridad sigue siendo fundamental. El compromiso de Clave privada, los controles de billetera defectuosos, las vulnerabilidades de contratos inteligentes, los permisos incorrectos y la infraestructura no disponible pueden afectar al procesamiento, incluso si los datos históricos de blockchain no se han alterado.
Aún pueden producirse diferencias entre registros. La blockchain no elimina las discrepancias entre el registro de titularidad, el diario de transferencias, los registros de custodia u otros sistemas. Según el marco regulatorio propuesto, las discrepancias en el Archivo maestro de titulares de valores aún tendrían que identificarse y resolverse.
La interoperabilidad es otra limitación práctica. Los brókeres existentes, los sistemas alternativos de negociación, los bancos, los custodios y otras infraestructuras del Mercado financiero pueden utilizar bases de datos, sistemas de liquidación y procesos regulatorios diferentes. Un agente de transferencias puede trasladar una parte del mantenimiento de registros on-chain sin trasladar allí todo el ciclo de vida de los valores.
Por último, el estatus regulatorio depende de lo que representa el activo digital y de cómo se emiten, mantienen y transfieren los valores. Un exchange de criptomonedas, un sistema alternativo de negociación, un bróker y un agente de transferencias registrado en la SEC desempeñan funciones diferentes. Trasladar registros on-chain no agrupa estas categorías en una sola entidad ni crea una exención de las regulaciones aplicables.
Conclusión
Los agentes de transferencias pueden utilizar blockchain para los registros de titularidad de valores al convertir la tecnología de registros distribuidos en parte de la infraestructura que registra la emisión, los saldos de los titulares, las direcciones de billetera aprobadas, las transferencias, las cancelaciones y otros cambios en la titularidad registrada.
El caso de uso más sólido no consiste simplemente en convertir acciones en token. Consiste en conectar un registro de titularidad de valores basado en blockchain con un proceso de mantenimiento de registros responsable, en el que el agente de transferencias pueda mantener registros precisos, aplicar los controles necesarios, conciliar discrepancias y presentar registros ante los reguladores.
La blockchain puede reducir el procesamiento duplicado y facilitar la auditoría de los cambios de titularidad, pero no elimina el papel crucial del agente de transferencias. Según la orientación actual de la SEC y la dirección de la propuesta de septiembre de 2026, la tecnología puede cambiar cómo se mantiene el registro. La responsabilidad de mantener registros precisos, protegerlos y cumplir la normativa permanece en el agente de transferencias registrado.
Preguntas frecuentes
¿Puede un agente de transferencias utilizar blockchain como registro oficial de titularidad de valores?
Sí. Un agente de transferencias registrado puede utilizar tecnología de registros distribuidos como su Archivo maestro de titulares de valores oficial, o como un componente de este, cuando se cumplan los requisitos aplicables de la legislación federal sobre valores.
¿Necesita un agente de transferencias una copia off-chain idéntica de un registro de acciones on-chain?
No necesariamente. No se exige automáticamente un “gemelo digital” off-chain separado simplemente porque el Archivo maestro de titulares de valores utilice DLT. Un sistema híbrido puede seguir manteniendo la información confidencial de los inversores off-chain mientras registra determinados datos de titularidad y transacciones on-chain.
¿Pueden los contratos inteligentes aplicar automáticamente restricciones a la transferencia de valores?
Pueden automatizar restricciones que estén representadas con precisión en código y respaldadas por los datos necesarios de identidad o cumplimiento. La supervisión humana y organizativa sigue siendo necesaria porque la admisibilidad legal, las excepciones y las obligaciones regulatorias no siempre pueden determinarse plenamente a partir de los datos de blockchain.
¿Los valores tokenizados son lo mismo que las criptomonedas?
No. Los valores tokenizados utilizan token digitales para representar valores o intereses relacionados, mientras que los criptoactivos y las monedas virtuales pueden tener características legales muy diferentes. Que un token represente participación accionarial real, deuda, derecho de titularidad efectiva o solo exposición económica depende de su emisión y estructura legal.
¿La blockchain elimina los intermediarios de compensación y liquidación de valores?
No automáticamente. La DLT puede acelerar las actualizaciones de los registros de titularidad y reducir la conciliación entre los sistemas participantes, pero las transacciones de valores aún pueden depender de brókeres, centros de negociación, custodios, bancos, liquidación de efectivo y otra infraestructura del Mercado financiero.
¿Las normas de blockchain para agentes de transferencias de la SEC de 2026 ya son definitivas?
No. La Securities and Exchange Commission emitió una propuesta de norma el 1 de septiembre de 2026. La propuesta busca modernizar la regulación de los agentes de transferencias y su tratamiento del mantenimiento de registros electrónico y basado en blockchain, pero los requisitos propuestos no deben describirse como normas definitivas hasta que concluya el proceso normativo.