Para emisores, agentes de transferencia, gestores de activos e inversores que siguen la regulación de acciones tokenizadas, el punto importante no es solo que la SEC haya reconocido la tecnología Blockchain. La propuesta pretende integrar nuevas tecnologías en funciones históricas de agentes de transferencia, como mantener registros oficiales de propiedad, procesar transferencias, resguardar activos y fondos, gestionar acciones corporativas y garantizar una liquidación y compensación precisa.
Puntos clave:
- La SEC propuso reglas actualizadas para los agentes de transferencia el 1 de septiembre de 2026, abordando una infraestructura regulatoria que no había sido modernizada a fondo desde las normas de los años setenta y ochenta.
- Los agentes de transferencia registrados pueden utilizar sistemas de registro electrónicos y basados en Blockchain, pero la tecnología no elimina sus obligaciones conforme a las leyes federales de valores.
- La propuesta abarca valores tokenizados, tecnología de registros distribuidos, comunicaciones electrónicas, reportes, resguardo, resiliencia operativa y riesgos de ciberseguridad.
- Blockchain puede modificar la ubicación del registro de propiedad y cómo se procesan las transferencias, pero precisión, accesibilidad, protección al inversor y supervisión regulatoria siguen siendo claves.
- La propuesta está sujeta a un periodo de comentarios públicos de 60 días tras su publicación en el Federal Register.
¿Por qué la SEC moderniza las normas de agentes de transferencia para valores tokenizados?
El problema está en el desfase entre las normas tradicionales y la infraestructura del mercado actual.
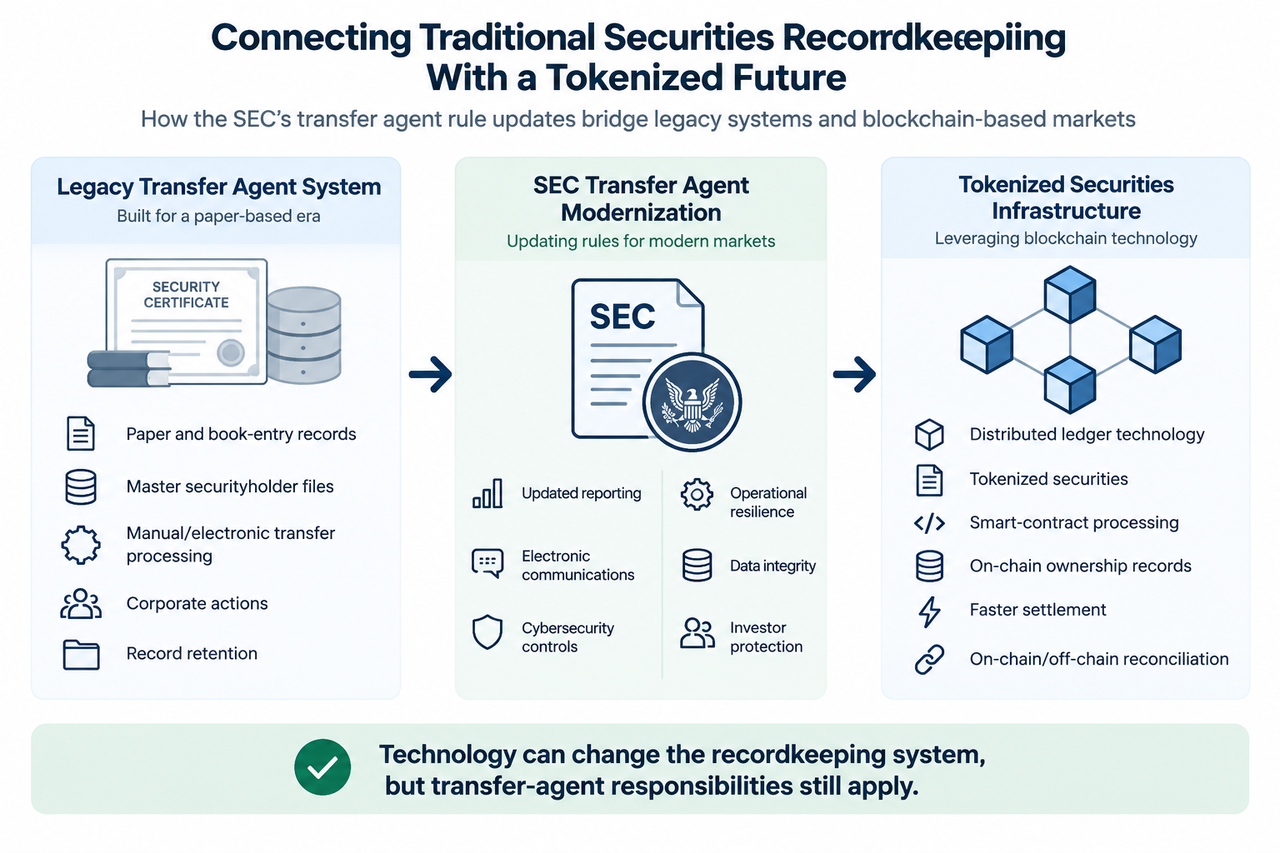
La mayoría de las reglas de agentes de transferencia se diseñaron cuando los inversores poseían certificados físicos y muchas operaciones eran manuales. Hoy, los agentes de transferencia operan en mercados electrónicos conectados y pueden mantener registros contables de propiedad, distribuir dividendos, administrar planes de inversión, gestionar acciones corporativas y ofrecer servicios tecnológicos.
Los agentes de transferencia son un elemento esencial del sistema nacional de liquidación y compensación. Sus funciones legales incluyen firmar valores en su emisión, evitar sobreemisión, registrar transferencias, intercambiar o convertir valores y modificar la titularidad con asientos contables. Esto devela por qué la gestión de registros de valores en Blockchain es ante todo una cuestión de infraestructura de propiedad, más allá del trading cripto.
La SEC advierte que los procesos de los agentes de transferencia han evolucionado mucho más rápido que el marco normativo. La propuesta señala una brecha cada vez mayor entre una regulación de décadas y una operación moderna basada en tecnología, registros, resguardos y procesamiento.
¿Por qué los agentes de transferencia registrados importan para los mercados modernos de valores?
El agente de transferencia determina a quién reconoce el emisor como titular y gestiona los cambios en ese registro. También puede encargarse de distribuciones, titulares perdidos, leyendas restrictivas y otras tareas vinculadas a la propiedad de valores.
Estas funciones no desaparecen al tokenizar un activo. Una dirección Blockchain puede formar parte de la arquitectura de registros, mientras otros datos como el nombre del inversor, información fiscal o datos de contacto pueden mantenerse off-chain.
Antes de la propuesta de septiembre de 2026, el personal de la SEC había aclarado que un agente de transferencia registrado puede adoptar tecnología de registros distribuidos como archivo maestro oficial de titulares, o parte de él, si cumple los requisitos de registro, reporte, examen, publicación rápida, resguardo y demás exigidos. También puntualizó que no se requiere necesariamente un "gemelo digital" off-chain.
Esa diferencia es clave. Las nuevas reglas Blockchain de la SEC no son solo una autorización para usar Blockchain por primera vez, sino un esfuerzo por adaptar el marco normativo a los modelos electrónicos y on-chain.
La mecánica para actualizar registros de propiedad, acuñar o quemar representaciones y controlar transferencias es fundamental en el funcionamiento de los agentes de transferencia en Blockchain.
¿Cómo cambia la tecnología de registros distribuidos las funciones del agente de transferencia?
La tecnología de registro distribuido permite que información como direcciones de billetera, saldos, fechas de emisión e identificadores de transacción exista on-chain. El agente de transferencia puede conectar esos datos con identidades y titulares en sistemas diferentes.
El desafío regulatorio se intensifica cuando las transferencias de tokens ocurren de forma automática mediante redes Blockchain o contratos inteligentes. Al producirse una transferencia on-chain, el agente de transferencia debe asegurar que el registro sea preciso y válido legalmente.
La propuesta de la SEC analiza cómo relacionar registros on-chain y off-chain, de modo que al transferir un valor tokenizado en Blockchain se refleje el cambio en el archivo maestro de titulares. También pone en cuestión los registros almacenados en Blockchain que no controla exclusivamente el agente de transferencia.
Esto convierte la conciliación en una actividad regulatoria, no solo en una facilidad técnica. La conexión entre entradas en Blockchain y el registro legalmente relevante de propiedad explica por qué los registros de acciones on-chain deben conciliarse minuciosamente.
La modernización busca también mayor visibilidad.
El actual formulario TA-2 proporciona información sobre las operaciones de los agentes de transferencia: cuentas gestionadas, eficiencia de procesamiento, fondos distribuidos y cuentas de titulares perdidos. La propuesta de septiembre ampliaría y ajustaría esos reportes.
El formulario TA-2 propuesto incluiría categorías para valores tokenizados, abarcando modelos patrocinados por el emisor y por terceros. Esto ayudaría a la SEC a obtener una visión más completa sobre cuántos valores registran agentes con estructuras tokenizadas y cuánto gana terreno la actividad Blockchain en la infraestructura regulada.
Es clave para la supervisión. Un marco creado antes de las redes distribuidas no puede monitorear correctamente una industria si sus formularios no reflejan cómo operan las firmas.
¿Por qué las normas de liquidación y compensación deben tratar los riesgos Blockchain?
Blockchain puede optimizar procesos operativos, pero genera un perfil de riesgo distinto, no lo elimina.
La SEC destaca la integridad de datos en Blockchain, la seguridad de valores tokenizados, modelos operativos de registros distribuidos y procesos impulsados por contratos inteligentes entre los riesgos que deben manejar los agentes de transferencia. Las normas vigentes no abordan la seguridad de la información, la ciberseguridad, la recuperación ante desastres ni los riesgos operativos de sistemas electrónicos conectados.
La propuesta introduce una gestión integral de riesgos, incluyendo custodia, operaciones, ciberseguridad y continuidad del negocio.
Por ejemplo, un contrato inteligente que automatiza transferencias puede acelerar la liquidación, pero un error de código, permisos comprometidos o desincronización entre registros on-chain y off-chain puede originar otros problemas: la tecnología ejecuta lo programado, aunque el registro resultante sea incorrecto.
La modernización regulatoria busca que la protección al inversor siga vinculada a la función, sin importar la base de datos implicada.
Las leyes federales de valores siguen aplicando a las acciones tokenizadas
La tokenización cambia la forma técnica de un activo, pero no modifica automáticamente su carácter legal.
Un token representando un valor puede seguir sujeto a las leyes federales, aunque emisión, titularidad o transferencia se registren en Blockchain. El análisis regulatorio difiere del proceso de definir si un criptoactivo constituye un valor o contrato de inversión.
La distinción cobra peso a medida que la SEC desarrolla reglas para criptoactivos y moderniza por separado la infraestructura de valores tradicionales y tokenizados. Por ejemplo, en agosto de 2026 la Comisión propuso la Regulación de criptoactivos, incluyendo exenciones y un puerto seguro condicional para contratos de inversión.
Para las acciones tokenizadas, la arquitectura de propiedad debe distinguirse de los productos que solo rastrean precios. La sección de acciones tokenizadas de Gate.com puede ilustrar productos de activos digitales ligados a precios, mientras que una acción tokenizada regulada implica titularidad reconocida legalmente y registros de agente de transferencia. El término "acción tokenizada" no define la estructura aplicable por sí solo.
Lo mismo sucede en la infraestructura de mercados regulados, como el pilot de valores tokenizados de Nasdaq aprobado por la SEC, que integra la tokenización en acuerdos ya existentes, sin considerarla una excepción.
¿Qué implica la modernización de agentes de transferencia para los activos tokenizados?
Si se implementan como se propone, las reglas ofrecerían a los participantes del mercado una vía regulatoria clara para usar infraestructura electrónica moderna, manteniendo las responsabilidades tradicionales de agentes de transferencia.
Esto no supone una aprobación general de la SEC a todas las redes Blockchain o modelos de activos tokenizados. Los agentes de transferencia registrados deberán cumplir requisitos específicos sobre registros, procesamiento, resguardo, cumplimiento y examen regulatorio.
La propuesta acepta el rol de la tecnología. Reconoce que Blockchain puede formar parte de los sistemas oficiales de registro de valores, pero exige un enfoque sobre integridad, accesibilidad, seguridad y resiliencia operativa.
Este enfoque es relevante a medida que más emisores experimentan con activos tokenizados. Una Blockchain puede programar transferencias de propiedad. Los contratos inteligentes automatizan partes de la emisión y el procesamiento. Las comunicaciones electrónicas reemplazan flujos centrados en papel. Pero alguien debe asegurar que el registro oficial sea correcto y que inversores puedan ejercer sus derechos.
Riesgos y preguntas abiertas en las reglas de agentes de transferencia de la SEC
Hay cuestiones abiertas porque se trata de una propuesta.
La Comisión solicita opiniones públicas sobre cómo los registros Blockchain cumplen requisitos de conservación y examen, cómo coordinar información entre sistemas on-chain y off-chain, y qué controles aplicar cuando el agente de transferencia no tiene control exclusivo sobre la Blockchain.
Existen compensaciones prácticas. Blockchain puede mejorar la auditabilidad con registros inmutables, pero revertir transacciones erróneas no siempre es fácil. Liquidaciones más rápidas reducen demoras, pero dejan menos margen para corregir errores. Los contratos inteligentes automatizan la lógica de cumplimiento, pero los fallos de software pueden provocar riesgos operativos o de ciberseguridad.
También importa la jurisdicción. Las normas de la SEC regulan actividades del mercado estadounidense bajo el marco federal, pero no fijan un estándar global para la regulación de criptoactivos o valores tokenizados.
Conclusión
La SEC moderniza las reglas porque la infraestructura para registrar y transferir valores ha evolucionado mucho más allá del entorno en papel donde se crearon las normas existentes.
La propuesta del 1 de septiembre de 2026 persigue incorporar comunicaciones electrónicas, tecnología de registro distribuido, valores tokenizados, reportes actualizados y riesgos operativos al marco regulatorio, manteniendo los objetivos de precisión en registros de propiedad, procesamiento seguro, protección al inversor y liquidación y compensación confiables.
Para valores tokenizados, el mayor cambio no es que Blockchain sustituya la regulación de valores, sino que la regulación empieza a describir, de manera explícita, cómo pueden operar las responsabilidades cuando los registros oficiales residen parcialmente o completamente on-chain.
Preguntas frecuentes
¿Las nuevas reglas de la SEC para agentes de transferencia ya están vigentes?
No. La publicación del 1 de septiembre de 2026 es una propuesta, no un reglamento definitivo. La SEC establece un periodo de comentarios públicos de 60 días tras su publicación en el Federal Register.
¿Pueden los agentes de transferencia registrados usar Blockchain actualmente?
Sí. Según la guía del personal de la SEC, la tecnología de registros distribuidos puede emplearse como archivo maestro oficial de titulares o parte de él, siempre que se cumplan los requisitos federales aplicables.
¿La propuesta de la SEC reconoce valores tokenizados?
Sí. La propuesta trata expresamente valores tokenizados, registros Blockchain, registros distribuidos y contratos inteligentes, y el TA-2 propuesto recabaría información sobre valores tokenizados gestionados por agentes de transferencia.
¿Por qué importa la ciberseguridad para los agentes de transferencia en Blockchain?
Un agente de transferencia puede depender de sistemas conectados, infraestructura privada, redes Blockchain y procesos automatizados. Por ello la propuesta de la SEC considera integridad de datos, resiliencia operativa, continuidad de negocio y ciberseguridad junto a los resguardos tradicionales.
¿Tokenizar una acción la exime de la regulación de valores?
No. Cambiar el sistema de registro o la representación tecnológica de un valor no elimina el instrumento original de las leyes de valores aplicables. Los derechos legales, la estructura de emisión y las transacciones deben analizarse.