Sin embargo, EIP-1559 no significa que Ethereum pueda mantenerse deflacionario de forma indefinida. A medida que se desarrollan las redes de escalabilidad de capa 2, disminuyen los costos de transacción y parte de la actividad en cadena migra a las redes de capa 2, la estructura de ingresos por comisiones de la red principal de Ethereum ha cambiado. Cuando la cantidad de ETH quemado por la red es inferior a la nueva emisión generada por las recompensas de los validadores, el suministro total de ETH puede seguir aumentando incluso cuando el mecanismo de quema funciona con normalidad. Los debates recientes sobre la disminución del volumen de quema de Ethereum reflejan la reevaluación por parte del mercado de la relación entre el uso de la red, la eficiencia de escalabilidad y el suministro de tokens.
Para comprender la disminución del volumen de quema de ETH, es necesario distinguir entre la actividad de transacciones de la red, los niveles de comisiones y los cambios en el suministro de tokens. Una disminución del volumen de quema no indica necesariamente una reducción de la demanda en todo el ecosistema de Ethereum, ni permite concluir directamente que el precio de ETH vaya a caer. Este artículo examina el mecanismo operativo de EIP-1559 y analiza cómo la emisión de PoS, la escalabilidad de capa 2, las comisiones Blob y la actividad de la red afectan conjuntamente a la estructura de suministro a largo plazo de ETH.
Puntos clave:
- EIP-1559 reduce el suministro de ETH al quemar las comisiones base de las transacciones, pero no detiene la nueva emisión procedente de las recompensas de los validadores de PoS.
- Que ETH sea deflacionario depende de las cantidades relativas quemadas y emitidas durante un período determinado, no de la existencia del mecanismo de quema.
- Unas comisiones de Gas más bajas en la red principal reducen la cantidad de ETH quemado por unidad de Gas, pero no indican necesariamente una disminución del uso general del ecosistema de Ethereum.
- La escalabilidad de capa 2 puede reducir los costos de transacción de los usuarios, pero también puede modificar la demanda de espacio de bloques de la red principal y la estructura de quema de comisiones.
- Las comisiones Blob introducidas por EIP-4844 también incluyen un mecanismo de quema, pero su mercado de comisiones opera de forma independiente del mercado de Gas habitual de la capa de ejecución.
- Al evaluar los cambios en la economía de tokens de Ethereum, los inversores deben considerar conjuntamente los cambios en el suministro neto de ETH, las comisiones de la red principal, el uso de Blob, los niveles de staking y la actividad de capa 2.
¿Qué es EIP-1559? ¿Cómo funciona el mecanismo de quema de comisiones de ETH?
EIP-1559 es un mecanismo de reforma de las comisiones de transacción introducido en la actualización London de Ethereum en 2021. Su objetivo principal es mejorar la fijación de precios de las comisiones de Gas y facilitar a los usuarios la estimación de los costos de transacción. Con este mecanismo, las comisiones de transacción de Ethereum constan principalmente de la comisión base y la comisión de prioridad. El protocolo ajusta dinámicamente la comisión base según la demanda de espacio de bloques, y esta comisión se quema tras ejecutarse la transacción. Por lo general, la comisión de prioridad se paga al proponente del bloque para incentivar la inclusión de transacciones. Los usuarios también pueden establecer una comisión máxima para evitar que el pago real supere sus expectativas.
Los cambios en la comisión base están relacionados con la utilización de los bloques. Cuando la demanda de transacciones es elevada y los bloques superan de forma constante su nivel de utilización objetivo, la comisión base suele aumentar. Cuando la demanda de espacio de bloques es insuficiente, la comisión base disminuye. Ethereum no quema una cantidad fija de ETH. En cambio, el volumen de quema viene determinado por la cantidad real de Gas utilizada y la comisión base correspondiente. Por ejemplo, aunque dos transacciones consuman la misma cantidad de Gas, pueden quemar cantidades diferentes de ETH si la comisión base es distinta en el momento de su ejecución.
Este diseño vincula la demanda de la red con los cambios en el suministro de ETH. Los usuarios pagan la comisión base para ejecutar transacciones, y el ETH correspondiente se quema de forma permanente en lugar de transferirse a las cuentas de validadores u otros participantes. Sin embargo, el objetivo principal de EIP-1559 no es garantizar que ETH siga siendo deflacionario para siempre. Su finalidad es mejorar el funcionamiento del mercado de comisiones. La quema de ETH es un efecto del mecanismo sobre el suministro monetario, mientras que el volumen real de quema sigue dependiendo del uso de la red y de los niveles de comisiones.
¿Por qué disminuye el volumen de quema de ETH? ¿Significa esto que la actividad de la red está disminuyendo?
Una disminución del volumen de quema de ETH suele estar relacionada con unas comisiones base más bajas en la red principal, pero no puede interpretarse simplemente como una disminución generalizada de la actividad del ecosistema de Ethereum. El volumen de quema se ve afectado tanto por la cantidad de Gas consumida por las transacciones como por el nivel de la comisión base. Si la red puede procesar un gran número de transacciones con comisiones más bajas, la cantidad de ETH quemada puede disminuir significativamente aunque el volumen de transacciones se mantenga estable. Por el contrario, cuando aplicaciones populares compiten por el espacio de bloques de la red principal, las comisiones pueden aumentar rápidamente y generar un volumen de quema considerable en un período corto. Las transacciones DeFi, la acuñación de NFT y otras actividades en cadena han impulsado las comisiones de la red principal durante determinados períodos, pero es posible que esta demanda no sea sostenible a largo plazo.
En noviembre de 2026, los debates sobre el mecanismo de quema de ETH volvieron a atraer atención. Vitalik Buterin sugirió recientemente que un aumento sostenido del volumen de quema de comisiones no debería considerarse la base principal del valor a largo plazo de ETH, ya que un mayor volumen de quema puede depender de comisiones de transacción elevadas, mientras que una red escalable y de bajo costo también es importante. Esta visión no significa que EIP-1559 vaya a eliminarse. En cambio, destaca que el valor de ETH también debe basarse en la seguridad de la red, la descentralización, la resistencia a la censura y los casos de uso financiero prácticos.
La actividad en todo el ecosistema de Ethereum también está cambiando. Un número creciente de transferencias ordinarias, operaciones e interacciones con aplicaciones se realizan a través de redes de capa 2, por lo que los usuarios ya no necesitan pagar directamente el costo total de ejecución de la red principal de Ethereum para cada operación. El papel de la red principal se está centrando gradualmente más en la liquidación, la disponibilidad de datos y la seguridad. Para determinar si la red ha perdido realmente demanda, es necesario observar conjuntamente las transacciones de la red principal, la actividad de capa 2, la demanda de liquidación y el uso de aplicaciones, en lugar de considerar únicamente cuánto ETH se quema cada día.
¿Por qué EIP-1559 no garantiza una deflación continua de ETH?
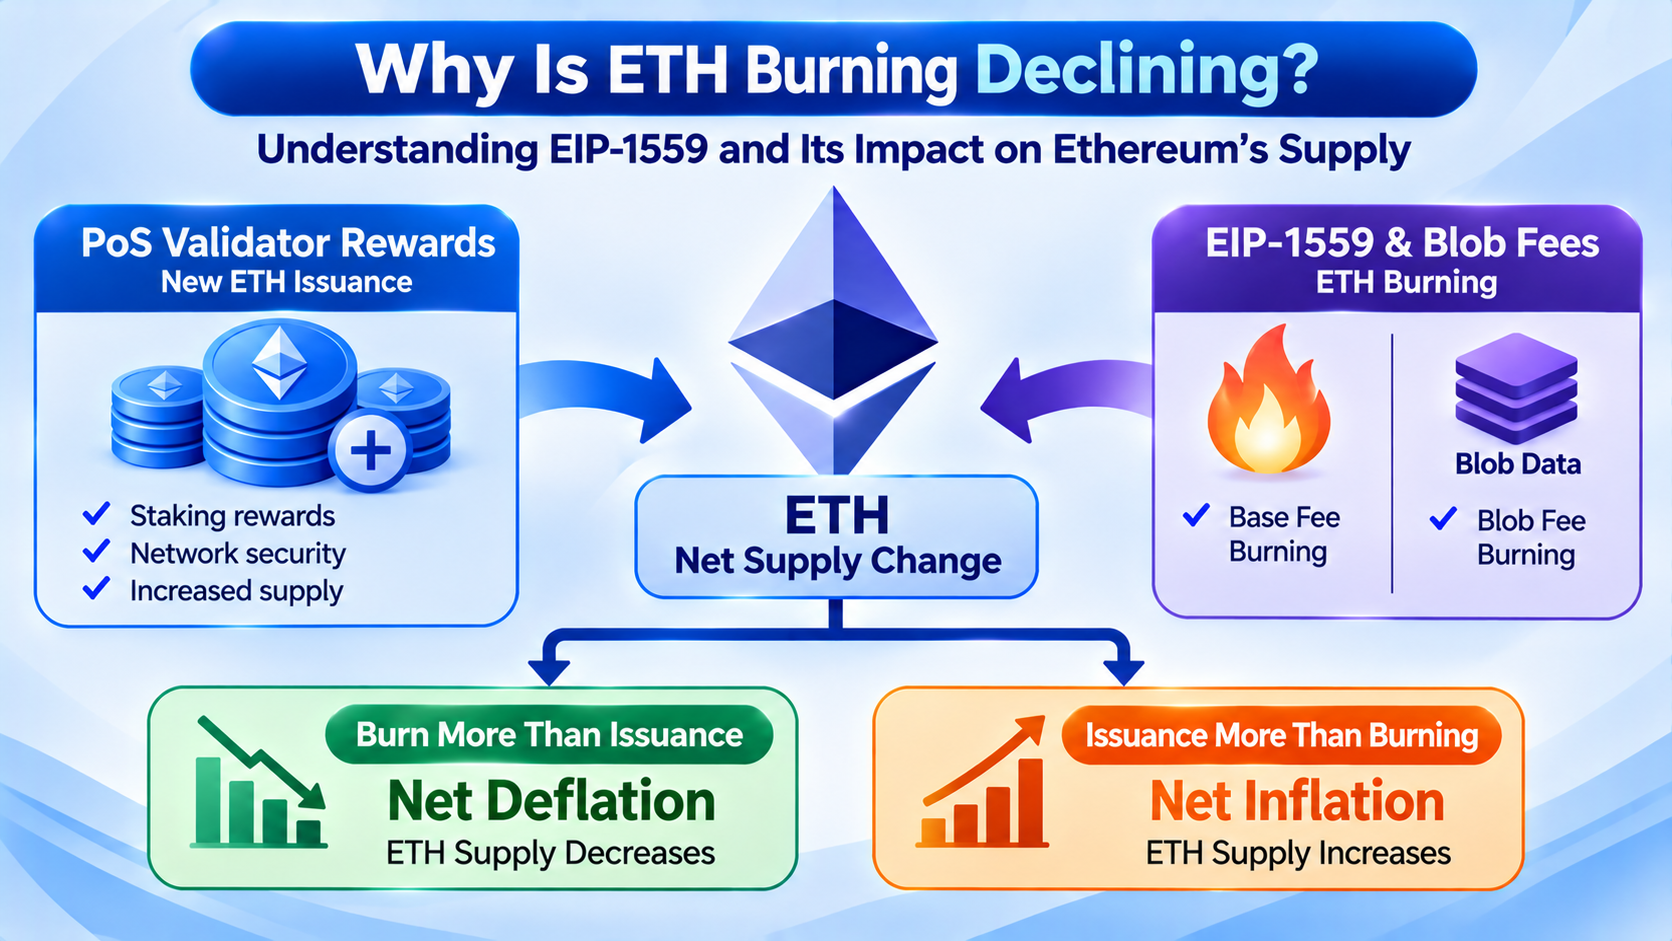
Los cambios en el suministro de ETH se ven afectados por dos factores principales: la nueva emisión y la quema. La nueva emisión procede principalmente de las recompensas pagadas a los validadores mediante el mecanismo de consenso PoS, mientras que la quema procede principalmente de las comisiones base de las transacciones y otras comisiones aplicables del protocolo. Cuando la cantidad quemada durante un período determinado supera la nueva emisión, el suministro total de ETH disminuye, lo que genera una deflación neta. Cuando la nueva emisión supera la cantidad quemada, el suministro total de ETH aumenta, lo que genera una inflación neta. Ambas situaciones pueden producirse mientras EIP-1559 funciona con normalidad.
Después de que se completara The Merge en 2022, Ethereum dejó de emitir recompensas mediante su anterior sistema de minería PoW. El nuevo ETH procede ahora principalmente de la capa de consenso PoS. Esto redujo significativamente la tasa de emisión de la red y facilitó que la quema de comisiones de transacción superara la emisión durante determinados períodos. Sin embargo, una tasa de emisión más baja no significa que la emisión se haya detenido por completo. Los validadores siguen participando en la propuesta y validación de bloques y reciben recompensas del protocolo. Los niveles de staking, las reglas de recompensa de los validadores y los niveles de comisiones de la red determinan conjuntamente los cambios en el suministro neto de ETH.
Por ejemplo, supongamos que Ethereum emite 1000 ETH durante un período determinado, pero solo quema 600 ETH. La red seguiría registrando un aumento neto de aproximadamente 400 ETH. Si durante el mismo período se quemaran 1500 ETH, el suministro neto disminuiría en aproximadamente 500 ETH. Estas son cifras hipotéticas utilizadas únicamente para explicar el mecanismo y no representan los niveles actuales de emisión o quema de la red. EIP-1559 garantiza que se quemen las comisiones base que cumplen las reglas aplicables. No garantiza que la cantidad quemada supere siempre las recompensas de los validadores. Describir ETH como un activo que debe mantenerse deflacionario de forma indefinida puede ignorar la naturaleza dinámica de su mecanismo de suministro.
¿Por qué la escalabilidad de capa 2 afecta al volumen de quema de ETH?
La capa 2 es una parte importante de la arquitectura de escalabilidad de Ethereum. Ejecuta o procesa principalmente un gran número de transacciones fuera de la red principal y, posteriormente, envía los datos pertinentes o las pruebas de estado a Ethereum, lo que permite reducir los costos de transacción para los usuarios. Redes como Arbitrum, Optimism y Base utilizan diferentes tecnologías Rollup. Para los usuarios ordinarios, la capa 2 reduce el costo de utilizar directamente la red principal, haciendo más cómodos los pagos, las operaciones y las interacciones con aplicaciones. Para la red principal de Ethereum, la migración de actividad de transacciones a la capa 2 modifica las fuentes de demanda de espacio de bloques.
En el pasado, un usuario que realizaba una transacción DeFi compleja en la red principal de Ethereum podía necesitar consumir una cantidad considerable de Gas y pagar una comisión base elevada. Después de ejecutar una operación similar en capa 2, gran parte del procesamiento de cálculos y transacciones puede realizarse en la red de capa 2, y el Rollup envía finalmente los datos o la prueba pertinentes a la red principal. La red principal sigue desempeñando importantes funciones de liquidación y seguridad, pero ya no procesa directamente cada operación del usuario. Como resultado, la relación entre el crecimiento del volumen total de transacciones del ecosistema y el crecimiento de las comisiones de la red principal ya no es tan directa como en los primeros años.
La escalabilidad también plantea una cuestión económica que merece atención: unos costos más bajos de uso de la red pueden atraer más aplicaciones y usuarios al ecosistema de Ethereum, pero esta actividad adicional puede no traducirse inmediatamente en un aumento proporcional del volumen de quema de ETH. Las comisiones más bajas pueden mejorar la experiencia del usuario y, al mismo tiempo, reducir los ingresos por comisiones generados por cada transacción. Que Ethereum pueda mantener costos bajos al tiempo que genera suficiente demanda para la quema de ETH dependerá de la escala de la actividad de capa 2, la demanda de liquidación de la red principal y el desarrollo del mercado de disponibilidad de datos. La escalabilidad exitosa y la deflación continua de ETH no son exactamente el mismo objetivo.
¿Cómo cambian EIP-4844 y las comisiones Blob la estructura de quema de ETH?
EIP-4844 es un importante mecanismo de escalabilidad introducido en la actualización Dencun de Ethereum en 2024. Proporciona espacio de datos Blob para los Rollup, más adecuado para enviar datos de transacciones por lotes. Antes de esto, las redes de capa 2 generalmente tenían que utilizar un método relativamente costoso de almacenamiento de datos de transacciones en la red principal. La introducción de Blobs permite a los Rollup publicar datos de forma diferente a las transacciones habituales de la capa de ejecución, lo que reduce algunos costos de disponibilidad de datos y contribuye a reducir las comisiones de transacción de capa 2. Para los Rollup que procesan un gran número de transacciones de usuarios, este cambio ayuda a mejorar su estructura de costos y escalabilidad.
Los Blobs utilizan un mercado de comisiones independiente, y sus comisiones base también se queman. Sin embargo, estas comisiones se calculan por separado de las comisiones base del Gas habitual de la capa de ejecución. Las transacciones normales ajustan principalmente la comisión base según la demanda de espacio de bloques de la capa de ejecución, mientras que las comisiones Blob dependen de la oferta y la demanda de espacio de datos Blob. Cuando el uso de Blob es bajo y el espacio de datos es relativamente abundante, las comisiones base Blob pueden mantenerse bajas. Incluso si las redes de capa 2 siguen enviando datos, el volumen de quema de ETH resultante puede ser limitado. A medida que aumenta la demanda de Blobs, el mecanismo de comisiones se ajusta en consecuencia, pero no puede asumirse que un mayor volumen de transacciones de capa 2 genere necesariamente un aumento proporcional de la quema de ETH.
Este cambio hace que la estructura de quema de ETH sea más compleja. Los inversores deben supervisar no solo las comisiones generadas por las transacciones habituales de la red principal, sino también la demanda de datos Blob y los niveles de comisiones correspondientes. A medida que Ethereum continúa ampliando la disponibilidad de datos, la red puede procesar más datos de capa 2 manteniendo un costo unitario bajo. Para los usuarios y desarrolladores de aplicaciones, esto suele ser beneficioso para ampliar el uso. Sin embargo, desde la perspectiva del suministro de ETH, la escalabilidad de bajo costo puede permitir que el volumen de quema se mantenga relativamente moderado durante un período prolongado. Evaluar el impacto de EIP-4844 requiere considerar tanto la eficiencia de escalabilidad como la economía de tokens, en lugar de medir el éxito de la actualización únicamente por el volumen de quema de ETH.
¿Cómo afecta el nivel de staking de PoS a la nueva emisión de ETH?
Después de The Merge, Ethereum comenzó a mantener la seguridad de la red mediante el mecanismo de consenso PoS. Los validadores participan en la propuesta y validación de bloques mediante el staking de ETH y reciben recompensas de acuerdo con las reglas del protocolo. A diferencia de la era PoW, en la que los mineros competían por recursos informáticos, la seguridad de PoS depende principalmente de los activos en staking de los validadores y de las reglas de penalización correspondientes. La nueva emisión de ETH procede principalmente de las recompensas de la capa de consenso, y el importe de las recompensas está relacionado con la cantidad de ETH en staking, el rendimiento de los validadores y los parámetros del protocolo. Un aumento del nivel de staking suele incrementar la emisión total de recompensas de la red, pero la tasa de recompensa por cada ETH en staking no aumenta al mismo ritmo.
No existe una relación fija directa entre las recompensas de staking y la quema de ETH. Incluso si la actividad de transacciones de la red se mantiene estable, los cambios en la emisión de la capa de consenso pueden hacer que cambie la tasa de crecimiento del suministro neto de ETH. Por el contrario, cuando la demanda de transacciones de la red principal aumenta considerablemente y sube la comisión base, el volumen de quema puede superar la nueva emisión durante un período corto, lo que hace que ETH vuelva a un estado de deflación neta. La emisión de PoS y la quema de EIP-1559 están impulsadas por mecanismos diferentes y, juntas, determinan el cambio final en el suministro.
También es necesario distinguir el bloqueo por staking de la quema de tokens. Cuando los usuarios ponen ETH en staking, esos ETH no se eliminan permanentemente del suministro total. Los activos en staking siguen siendo ETH dentro de la red, aunque están sujetos a procedimientos de salida y retirada de validadores en determinadas condiciones. La quema significa que el ETH pertinente se elimina de forma permanente del suministro reconocido por el protocolo. El mercado a veces asocia un aumento de ETH en staking con una reducción del suministro disponible para la venta, pero este es un análisis de liquidez y no puede equipararse directamente con una disminución del suministro total de ETH. Para determinar si Ethereum es deflacionario, sigue siendo necesario observar los datos reales de emisión y quema.
¿Una disminución del volumen de quema de ETH significa que su precio necesariamente estará bajo presión?
Una disminución del volumen de quema de ETH puede debilitar las expectativas de algunos inversores respecto a la escasez del token, pero no existe una relación causal fija entre el volumen de quema y el precio de mercado. El mecanismo de quema de EIP-1559 puede reducir el aumento del suministro. En igualdad de condiciones, una menor emisión neta puede afectar a la estructura de suministro a largo plazo. Sin embargo, el precio de ETH también se ve afectado por la demanda de los inversores, la liquidez del mercado, los tipos de interés macroeconómicos, la asignación de capital institucional, el desarrollo de aplicaciones en cadena y el sentimiento general del mercado cripto. Incluso si la red entra en un estado de deflación neta, el precio puede seguir bajando si aumenta significativamente la demanda de venta. Por el contrario, aunque el suministro crezca de forma moderada, el precio puede subir si se amplía la demanda del activo.
La relación entre la quema de comisiones y la actividad económica de la red también requiere una interpretación cuidadosa. Un alto volumen de quema de ETH puede derivarse de una actividad de negociación DeFi y demanda de aplicaciones intensas, pero también puede deberse a especulación a corto plazo, tendencias de NFT o congestión de la red. Las comisiones elevadas pueden aumentar el volumen de quema, pero también reducir la disposición de los usuarios ordinarios a utilizar la red. Aunque las comisiones bajas reducen la contribución a la quema de cada transacción, pueden mejorar la experiencia de las aplicaciones y crear condiciones favorables para los pagos, la liquidación de stablecoins y otros casos de uso de alta frecuencia. El desarrollo a largo plazo de Ethereum no depende de mantener comisiones de transacción elevadas, sino de respaldar una actividad económicamente más significativa preservando al mismo tiempo la seguridad y descentralización de la red.
Desde una perspectiva de inversión, el valor de ETH no puede atribuirse por completo a la contracción del suministro. ETH se utiliza para pagar comisiones de red, participar en staking y proporcionar garantías para DeFi. También cumple diversas funciones económicas en Ethereum y su ecosistema más amplio. A medida que se desarrollan las stablecoins, los activos tokenizados y los servicios financieros en cadena, la estructura de demanda de ETH puede seguir cambiando. Sin embargo, la medida en que el aumento de actividad del ecosistema se traduce en demanda de ETH como activo todavía requiere un análisis específico. El volumen de quema es un indicador importante de la actividad económica de la red, pero no es una herramienta independiente para predecir precios y es aún menos adecuado como única base para determinar cuándo comprar o vender.
¿Cómo deben evaluar los inversores si ETH puede volver a ser deflacionario?
Para observar la tendencia del suministro de ETH, es necesario distinguir las fluctuaciones a corto plazo de los cambios a largo plazo.
El volumen diario de quema puede verse afectado por aplicaciones populares, volatilidad del mercado y congestión temporal de la red, por lo que no puede reflejar plenamente la condición económica general de la red. Los inversores pueden examinar los cambios en el suministro neto de ETH durante períodos de 7 días, 30 días y más largos para determinar si la cantidad quemada se ha mantenido por encima de la nueva emisión. Si el suministro total de ETH sigue disminuyendo durante un período determinado, ese período puede considerarse deflacionario neto. Si el suministro continúa aumentando, la nueva emisión superó la cantidad quemada durante el mismo período. Al utilizar diferentes plataformas de datos, los inversores también deben prestar atención a las horas de actualización de los datos, las definiciones de suministro y la coherencia de los períodos estadísticos.
También deben supervisarse las estructuras de comisiones y la actividad de la red. La comisión base de la red principal, el uso de Gas, las comisiones Blob y la demanda de envíos de datos de capa 2 pueden ayudar a explicar por qué cambia el volumen de quema.
Si las comisiones de la red principal disminuyen mientras el volumen de transacciones de capa 2 y el uso de datos siguen aumentando, esto puede indicar que la actividad está migrando a redes de escalabilidad en lugar de contraerse en todo el ecosistema. Los inversores también pueden considerar el suministro de stablecoins, la actividad DeFi, la liquidación en cadena y el uso de aplicaciones en el mundo real para evaluar si Ethereum está desarrollando nuevas fuentes de demanda. Los diferentes indicadores pueden tener distintos retrasos temporales, y el crecimiento de la actividad a corto plazo puede no traducirse inmediatamente en un mayor volumen de quema de ETH.
La emisión de PoS y las actualizaciones del protocolo también requieren atención. Los cambios en los niveles de staking, los ajustes de los mecanismos de recompensa de los validadores y las futuras actualizaciones que puedan afectar a los mercados de comisiones de la capa de ejecución o de disponibilidad de datos podrían modificar la estructura de suministro a largo plazo de ETH.
Al evaluar estos cambios, los inversores deben distinguir entre las reglas de protocolo que ya se han implementado y los diseños que permanecen en fase de investigación, debate o propuesta. Para los inversores a largo plazo, que ETH se vuelva deflacionario durante un trimestre concreto es solo una parte del análisis. Más importante es determinar si Ethereum puede seguir atrayendo actividad económica genuina y mantener su papel en el sistema financiero en cadena mediante una infraestructura segura y escalable.
Resumen
Una disminución del volumen de quema de ETH no significa que EIP-1559 haya fracasado. En cambio, refleja cambios en el mercado de comisiones y en la estructura de actividad de la red de Ethereum. EIP-1559 quema permanentemente las comisiones base de las transacciones, vinculando el suministro de ETH con la demanda de espacio de bloques de la red. Sin embargo, el mecanismo no garantiza que la cantidad quemada supere siempre la nueva emisión. Desde The Merge, PoS ha reducido significativamente la tasa de nueva emisión de ETH. La red ha experimentado deflación neta durante determinados períodos, pero, a medida que disminuyen las comisiones y la actividad migra a la capa 2, ETH puede volver a un estado de inflación neta.
La escalabilidad de capa 2 y el mecanismo de datos Blob han cambiado aún más la forma en que se generan las comisiones de red. Se pueden completar más transacciones a menor costo, lo que ayuda a ampliar el uso del ecosistema de Ethereum, pero no produce necesariamente un aumento proporcional del volumen de quema de ETH. Las comisiones bajas y el volumen de quema bajo no indican necesariamente que el desarrollo de la red se esté viendo obstaculizado, y un mayor volumen de quema por sí solo no puede demostrar que la red tenga un mayor valor económico a largo plazo.
Para los inversores, los cambios en el suministro de ETH deben analizarse junto con la demanda de red, la emisión por staking, la actividad de capa 2 y los flujos de capital del mercado. EIP-1559 es un componente importante de la economía de tokens de Ethereum, pero el valor a largo plazo de ETH sigue dependiendo de que la red pueda continuar proporcionando una infraestructura blockchain segura, fiable y realmente necesaria. En lugar de tratar la deflación como un resultado inevitable, comprender la relación dinámica entre emisión y quema resulta más útil para formar una evaluación objetiva del mercado.
Preguntas frecuentes
¿Qué significa una disminución del volumen de quema de ETH?
Una disminución del volumen de quema de ETH significa que la cantidad de ETH eliminada permanentemente del suministro mediante mecanismos como EIP-1559 se redujo durante un período específico. Los factores principales incluyen el uso de Gas de la red principal, los niveles de comisión base y las comisiones de datos Blob.
¿EIP-1559 garantiza que ETH siempre será deflacionario?
No. EIP-1559 garantiza que se quemen las comisiones base que cumplen las reglas aplicables, pero ETH continúa emitiéndose mediante el mecanismo de consenso PoS. El suministro total de ETH solo disminuye cuando la cantidad quemada supera la nueva emisión.
¿Por qué ETH puede pasar de ser deflacionario a inflacionario de nuevo?
Cuando disminuyen las comisiones de red y la cantidad de ETH quemada cae por debajo de la nueva emisión procedente de las recompensas de los validadores, el suministro total puede aumentar. Este es un estado normal que puede producirse bajo el mecanismo monetario actual de Ethereum.
¿Un mayor volumen de transacciones de capa 2 implica un mayor volumen de quema de ETH?
No necesariamente. Las redes de capa 2 pueden procesar transacciones por lotes y enviar datos o pruebas a la red principal. Su impacto en el volumen de quema de ETH depende de las comisiones de ejecución de la red principal, las comisiones de datos Blob y la demanda real de liquidación. No puede estimarse simplemente a partir del número de transacciones de capa 2.
¿Se queman las comisiones Blob?
Sí. Las comisiones base Blob introducidas por EIP-4844 incluyen un mecanismo de quema, pero su mercado de comisiones opera de forma independiente del mercado de Gas habitual de la capa de ejecución.
¿Poner ETH en staking es lo mismo que quemarlo?
No. El ETH en staking sigue formando parte del suministro total de la red, mientras que el ETH quemado se elimina permanentemente del suministro. Ambos tienen efectos diferentes sobre la liquidez y la economía de tokens.
¿Una disminución del volumen de quema de ETH significa que el precio necesariamente caerá?
No. El volumen de quema afecta a los cambios en el suministro, pero el precio de ETH también está influido por la demanda de inversión, el entorno macroeconómico, la liquidez del mercado y el desarrollo del ecosistema, entre otros factores.