En noviembre de 2026, DTCC anunció planes para ampliar sus servicios de tokenización a Solana, extendiendo aún más su estrategia tecnológica multicadena existente. Esta evolución plantea una pregunta importante para el mercado de tokenización de valores: cuando las acciones existen en forma tokenizada, ¿los inversores poseen realmente una participación en los valores subyacentes o simplemente activos digitales vinculados a los precios de las acciones?
Durante los últimos años han surgido diversos productos de acciones en cadena. Algunos están respaldados por acciones reales y proporcionan los derechos económicos correspondientes mediante acuerdos de custodia, emisión y reembolso. Otros utilizan estructuras sintéticas que siguen los precios de las acciones mediante derivados, garantías o contratos inteligentes. Estos productos pueden tener nombres de token, evolución de precios y funciones de transferencia en cadena similares, pero sus fuentes de activos, derechos legales, riesgos de contraparte y métodos de liquidación son distintos. La cadena de bloques puede mejorar la eficiencia del registro y la transferencia de activos, pero la tecnología por sí sola no puede determinar si los titulares de tokens poseen derechos sobre las acciones subyacentes.
La estrategia multicadena de DTCC destaca aún más esta distinción. Solana, Canton y Besu representan arquitecturas tecnológicas de cadena de bloques diferentes, mientras que los valores tokenizados respaldados por activos reales y los tokens de acciones sintéticas son estructuras de productos financieros distintas. El rendimiento de la red y los atributos legales de un activo deben analizarse por separado. Este artículo parte del sistema de custodia de valores de DTCC, compara los valores tokenizados y los tokens de acciones sintéticas en términos de respaldo de activos, propiedad, liquidación y gestión de riesgos, y analiza las funciones de Solana, Canton y Besu en la tokenización de valores de nivel institucional.
Puntos clave:
-
Los valores tokenizados de DTCC se basan en valores elegibles mantenidos bajo custodia de DTC. Su objetivo es ofrecer una representación en cadena de las participaciones existentes en valores, en lugar de crear una acción independiente y separada.
-
Los tokens de acciones sintéticas proporcionan principalmente exposición a los precios de las acciones a través de contratos, derivados o mecanismos de garantía. Los titulares no necesariamente poseen participaciones en los valores subyacentes.
-
Los productos tokenizados respaldados por acciones reales no son necesariamente emitidos por DTCC. No todas las acciones en cadena fuera del sistema de DTCC deben clasificarse como activos sintéticos.
-
Solana, Canton y Besu están relacionados principalmente con la arquitectura de red, la privacidad, los permisos y la interoperabilidad. Ninguno de ellos determina por sí solo los atributos legales de un token.
-
Completar una transferencia en cadena no significa necesariamente que se hayan completado el componente de fondos de una operación de valores, la firmeza legal y las actualizaciones de los derechos sobre los activos.
-
Al adoptar infraestructura de tokenización de valores, las instituciones deben considerar la custodia de activos, la protección de los inversores, los controles de cumplimiento y la coherencia de los registros entre distintos sistemas.
1. ¿Por qué DTCC está creando una infraestructura multicadena para la tokenización de valores?
DTCC es una importante institución de infraestructura posnegociación del mercado de valores estadounidense. Su filial DTC es responsable de la custodia centralizada de valores y de los servicios de activos relacionados. En el sistema tradicional de valores, los inversores negocian acciones a través de intermediarios, mientras que las participaciones en valores se mantienen conjuntamente mediante múltiples intermediarios y registros contables. La cadena de bloques puede proporcionar una nueva representación digital para los valores, pero si estos tokens no pueden conectarse con los sistemas existentes de custodia, liquidación y servicios de activos, los registros en cadena y los libros contables tradicionales podrían quedar desconectados. El objetivo principal de DTCC al promover la tokenización de valores es incorporar los valores a un nuevo entorno financiero digital conservando las salvaguardas legales y operativas existentes.
El 28 de octubre de 2026, DTCC Tokenization Service (DTS) se lanzó oficialmente, conectando inicialmente Canton Network y la red privada Besu de DTCC. El 12 de noviembre, DTCC anunció planes para ampliar el servicio a Solana durante el segundo semestre de 2027, permitiendo que los valores elegibles mantenidos bajo custodia de DTC reciban representaciones tokenizadas en un nuevo entorno de cadena de bloques. DTS está diseñado para permitir que los participantes elegibles conviertan valores entre formatos tradicionales y en cadena, y gestionen los activos mediante billeteras digitales relacionadas. Este modelo no implica que las empresas cotizadas vuelvan a emitir acciones. En su lugar, conecta las participaciones existentes en valores con registros de cadena de bloques.
El valor de una arquitectura multicadena reside en proporcionar opciones tecnológicas a diferentes instituciones financieras. Algunas instituciones priorizan la privacidad de las operaciones y los permisos de acceso a los datos. Otras desean utilizar un entorno de contratos inteligentes compatible con Ethereum, mientras que algunas buscan explorar la liquidez de los activos y los casos de uso en cadenas de bloques públicas. DTCC debe mantener una lógica de gestión de activos coherente entre diferentes redes e impedir que la misma participación en valores se contabilice más de una vez como resultado de una conversión u operaciones entre redes. En comparación con simplemente aumentar la velocidad de las operaciones, garantizar que los registros de activos, los derechos legales y las obligaciones de liquidación se mantengan coherentes entre distintos sistemas es el aspecto más complejo de la tokenización de valores de nivel institucional.
2. ¿Cómo garantiza DTCC Tokenization Service que los tokens en cadena correspondan a valores reales?
DTS se basa en valores elegibles que ya se encuentran bajo custodia de DTC. Los participantes elegibles pueden utilizar el servicio para convertir tenencias de valores tradicionales en representaciones tokenizadas en cadena. Este proceso requiere confirmar que los activos subyacentes existen, que los participantes cuentan con las cualificaciones necesarias y que la creación de tokens y los ajustes de los registros de tenencia se realizan conforme a las normas del servicio. Las formas tokenizadas y tradicionales pueden convertirse entre sí. El objetivo es permitir que la misma participación en valores se utilice en distintos entornos tecnológicos, en lugar de crear un valor adicional sin respaldo mediante la emisión de tokens.
En el ámbito de la gestión de activos, DTS debe mantener la relación entre los libros contables de valores tradicionales y los registros de cadena de bloques. Por ejemplo, después de que una institución convierta parte de sus valores custodiados por DTC en formato tokenizado, los sistemas pertinentes deben poder identificar que estas participaciones existen ahora en otra forma e impedir que las cuentas tradicionales y en cadena presenten reclamaciones duplicadas sobre el mismo activo. Cuando los activos se convierten de nuevo, los procesos pertinentes de quema y actualización de registros también deben restaurar la forma tradicional. DTS también incluye controles de acuñación, quema, suspensión y recuperación, y proporciona herramientas relacionadas para realizar un seguimiento de las tenencias entre libros contables tradicionales y registros en cadena.
Este diseño difiere considerablemente de la emisión de activos cripto convencionales. El valor de un token típico puede derivar principalmente de la demanda del mercado, las reglas de un protocolo o el compromiso de un emisor, mientras que los valores tokenizados de DTC enfatizan la coherencia con las participaciones existentes en valores. Los atributos legales y económicos de estos tokens proceden de los valores subyacentes y de sus acuerdos de custodia, no de la propia red de cadena de bloques. Sin embargo, esto no significa que los titulares puedan eludir a los intermediarios, custodios o requisitos regulatorios para ejercer directamente todos los derechos de propiedad. Las entidades autorizadas a mantener, transferir y convertir los activos siguen estando sujetas a las normas para participantes de DTC, las condiciones del servicio y la legislación aplicable.
3. ¿Cuál es la diferencia fundamental entre los valores tokenizados de DTCC y los tokens de acciones sintéticas?
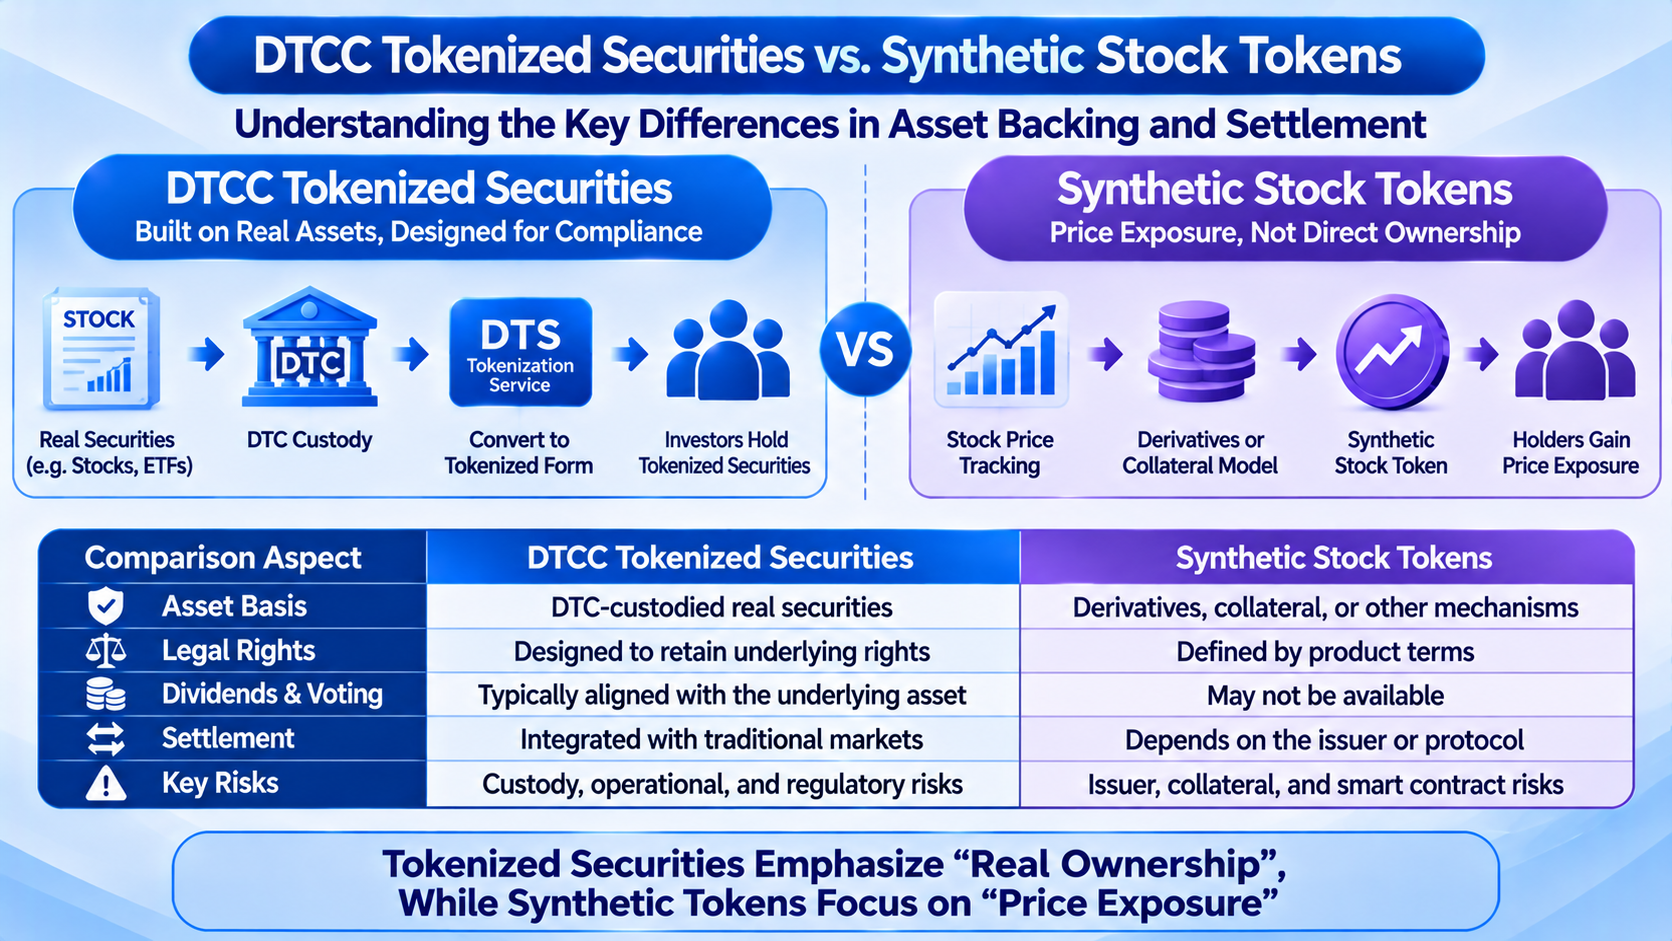
Los tokens de acciones sintéticas generalmente se refieren a activos digitales que proporcionan exposición económica relacionada con el precio de una acción concreta mediante derivados, acuerdos de garantía u otros contratos financieros. Supongamos que un token sigue el precio de las acciones de NVIDIA. El titular puede obtener ganancias si el precio de las acciones de NVIDIA sube e incurrir en pérdidas si baja, pero esto no significa que el emisor mantenga una acción de NVIDIA por cada token. Tampoco significa que el titular se convierta automáticamente en accionista de NVIDIA. Si el producto puede pagar rendimientos equivalentes a dividendos, si admite reembolso y qué derechos pueden reclamarse en una disputa, debe determinarse en cada contrato específico.
En cambio, los valores tokenizados de DTC se construyen sobre valores reales mantenidos en custodia, con el objetivo de preservar los derechos legales, beneficios económicos y protecciones para inversores asociados a los valores tradicionales. La diferencia clave no es si se utiliza una cadena de bloques, sino qué activos y relaciones jurídicas existen detrás de los tokens. La tokenización de valores reales debe abordar la custodia de los activos subyacentes, el registro de derechos y la conversión. Los tokens de acciones sintéticas dependen en mayor medida de cómo el emisor o protocolo mantiene la exposición al precio y de si los mecanismos relacionados de garantía, fijación de precios y contratos funcionan correctamente. Aunque los precios de ambos productos evolucionen de forma estrechamente correlacionada, los riesgos asumidos por sus titulares pueden ser completamente diferentes.
También es necesario distinguir los tokens de acciones sintéticas de otros tokens de acciones respaldados por activos reales. Algunos productos del mercado son emitidos por entidades independientes que mantienen acciones reales y emiten los correspondientes tokens en cadena. Estos productos no son necesariamente activos sintéticos, pero los derechos de sus titulares pueden seguir siendo sustancialmente distintos de los asociados a los valores tokenizados de DTCC. El respaldo mediante acciones reales, el registro directo de la participación accionarial, las participaciones indirectas en valores y los derechos contractuales sobre rendimientos son conceptos jurídicos diferentes. Determinar los atributos de un producto requiere examinar sus activos subyacentes, relaciones de custodia, emisor y documentos legales. Las acciones en cadena fuera del sistema de DTCC no pueden clasificarse simplemente como tokens sintéticos.
4. ¿Por qué mantener un token de acciones en cadena no significa necesariamente poseer las acciones?
En el mercado de valores estadounidense, los inversores minoristas que compran acciones a través de intermediarios suelen disfrutar de participaciones en valores mediante una estructura de tenencia indirecta. Las acciones pueden estar registradas mediante custodia centralizada, mientras que los inversores obtienen los beneficios económicos y derechos correspondientes a través de cuentas de valores y acuerdos jurídicos relacionados. Los accionistas registrados directamente en el registro de accionistas de una empresa cotizada difieren de los inversores que mantienen participaciones en valores a través de intermediarios en cuanto a su estructura de tenencia y los procedimientos para ejercer derechos. La tokenización de valores no elimina automáticamente esta distinción, y un saldo de tokens en cadena por sí solo no puede determinar la condición jurídica final de un titular.
La cadena de bloques es adecuada para registrar emisiones de tokens, transferencias y cambios de saldo, pero la propiedad de acciones implica mucho más, incluido el registro del emisor, las participaciones en valores, la distribución de dividendos, los acuerdos de voto y los recursos legales. Si un token solo proporciona exposición sintética al precio, el titular puede tener únicamente una reclamación contractual frente al emisor o el contrato inteligente. Incluso si un token está respaldado por acciones reales, los inversores deben confirmar la estructura jurídica mediante la cual mantienen el activo, si pueden exigir su reembolso y cómo se protegen sus intereses si el emisor o custodio tiene problemas.
El servicio de tokenización de DTCC enfatiza el mantenimiento de las protecciones para inversores y las participaciones de propiedad asociadas a los valores tradicionales. Sin embargo, esto no significa que todos los titulares de billeteras en cadena se conviertan automáticamente en accionistas registrados directamente de una empresa cotizada. Los derechos reales siguen ejerciéndose mediante las estructuras pertinentes de custodia y participación. Para los inversores, la cuestión más importante no es si el token puede transferirse las 24 horas del día, sino qué documentos legales respaldan sus derechos si se distribuyen dividendos, la empresa se reestructura, surge una disputa comercial o una institución incumple sus obligaciones. Solo cuando estas cuestiones están claramente establecidas, las acciones en cadena pueden evolucionar potencialmente de instrumentos de seguimiento de precios a activos de valores que puedan utilizarse ampliamente en actividades financieras.
5. ¿Cuáles son las diferencias entre Solana, Canton y Besu en el sistema de tokenización de DTCC?
Solana, Canton y Besu se mencionan a menudo conjuntamente, pero no son exactamente el mismo tipo de producto tecnológico. Solana es una cadena de bloques pública que admite contratos inteligentes y un ecosistema abierto de aplicaciones. Canton es una red pública diseñada para casos de uso financiero regulados, con énfasis en la protección de la privacidad y la interoperabilidad. Besu es un cliente de código abierto compatible con la pila tecnológica de Ethereum que puede utilizarse para operar cadenas de bloques públicas o con permisos. DTCC utiliza una red privada construida sobre Besu. Al comparar los tres, es necesario distinguir entre la red subyacente, el cliente de software y el entorno de implementación específico. Besu no debe considerarse simplemente una cadena de bloques pública independiente equivalente a Solana.
La característica distintiva de Canton es su capacidad para permitir a las instituciones financieras gestionar la visibilidad de los datos de las operaciones en un entorno de red compartido y conectar distintas aplicaciones mediante mecanismos de interoperabilidad. En ámbitos como la custodia de valores, la gestión de garantías y la liquidación entre instituciones, los participantes suelen necesitar compartir estados de activos mientras protegen la información de los clientes y los datos de operaciones comerciales. La red privada Besu de DTCC puede respaldar operaciones institucionales mediante gestión de permisos, contratos inteligentes y reglas operativas personalizables. La red abierta y el alto rendimiento de Solana crean la posibilidad de conectar la tokenización de valores con aplicaciones de cadena de bloques públicas, pero los atributos técnicos de una red pública no eliminan las restricciones de transferencia aplicables a valores regulados.
| Dimensión de comparación |
Solana |
Canton Network |
Red privada Besu de DTCC |
| Tipo de tecnología |
Cadena de bloques pública de capa 1 |
Cadena de bloques pública centrada en privacidad e interoperabilidad |
Red privada basada en Besu |
| Características principales |
Ecosistema abierto, alto rendimiento |
Privacidad de las operaciones, interoperabilidad institucional |
Gestión de permisos, compatibilidad con EVM |
| Permisos de activos |
Pueden restringirse mediante aplicaciones y contratos |
Controlados mediante reglas de aplicación |
Pueden controlarse mediante permisos de red y contratos |
| Estado de DTS |
Conexión prevista para el segundo semestre de 2027 |
Conectada |
Conectada |
| Enfoque principal |
Conectividad con cadena de bloques pública y disponibilidad de activos |
Privacidad y colaboración entre aplicaciones |
Control operativo e integración de sistemas |
Las diferencias entre los tres se refieren principalmente a cómo se registran los activos, quién puede acceder a los datos pertinentes y cómo las instituciones financieras ejecutan y coordinan las operaciones. Independientemente de la red que finalmente albergue los valores, sus atributos legales siguen dependiendo de los acuerdos de emisión, custodia y tenencia. La estrategia multicadena de DTCC busca conectar estas participaciones comunes en activos con diferentes redes, permitiendo que los participantes del mercado seleccionen la infraestructura según sus necesidades empresariales en lugar de establecer un sistema de valores completamente independiente para cada cadena de bloques.
6. ¿En qué se diferencian los mecanismos de liquidación de los valores tokenizados de DTCC y los tokens de acciones sintéticas?
Las operaciones de valores tradicionales incluyen la ejecución de operaciones, la compensación y la liquidación. Después de que compradores y vendedores acuerdan una operación, deben confirmar los valores y fondos que se entregarán y completar la liquidación final de acuerdo con las reglas aplicables. El mercado bursátil estadounidense ha adoptado un ciclo de liquidación estándar T+1, pero la velocidad de las transferencias de tokens en una cadena de bloques y el ciclo completo de liquidación de una operación de valores son conceptos diferentes. Aunque una operación en cadena se confirme en un periodo corto, esto no significa que se hayan completado el pago correspondiente, las obligaciones legales y los registros de custodia.
El diseño de liquidación de los valores tokenizados de DTC debe conectarse con la infraestructura existente del mercado de valores. Cuando los participantes utilizan valores tokenizados para negociar, aportar garantías o transferir activos, el sistema no solo debe confirmar la transferencia de tokens en cadena, sino también garantizar que las participaciones subyacentes en valores mantengan la coherencia con los libros contables tradicionales. Si una operación implica un pago, también deben coordinarse la entrega de valores y el pago de fondos. Un mecanismo de entrega contra pago (DvP) puede vincular la entrega de valores con el pago correspondiente y reducir el riesgo de que una parte entregue activos mientras la otra no realiza el pago. En julio de 2026, DTCC validó varios escenarios en actividades de negociación de producción, incluidos DvP de acciones, operaciones de recompra de bonos del Tesoro de EE. UU., préstamo de valores y transferencias de garantías.
La liquidación de tokens de acciones sintéticas depende de la estructura específica del producto. Algunos activos sintéticos utilizan contratos inteligentes y gestión de garantías para ejecutar operaciones en cadena. Los titulares reciben ganancias o pérdidas relacionadas con los precios de las acciones, en lugar de la entrega directa de las acciones subyacentes. Después de completar una operación, un contrato inteligente puede actualizar los saldos de tokens o el estado del margen sin sincronizar una transferencia real de propiedad de las acciones. Si el producto utiliza una estructura de emisión centralizada o de derivados, la liquidación final también puede depender del emisor, la plataforma de negociación u otros intermediarios financieros. Ambos modelos pueden permitir operaciones en cadena más rápidas, pero liquidan elementos distintos: uno implica participaciones reales en valores, mientras que el otro puede liquidar principalmente la exposición al precio especificada por un contrato.
7. ¿Por qué la tokenización multicadena de valores debe abordar el recuento duplicado de activos y la liquidación entre cadenas?
Cuando los mismos valores pueden convertirse entre libros contables tradicionales, Canton, Besu y la futura red Solana, una de las cuestiones técnicas más importantes es garantizar que los registros de activos sigan siendo coherentes. Supongamos que una institución posee originalmente participaciones en valores equivalentes a 1000 acciones de una empresa cotizada y convierte 300 de esas acciones a formato en cadena. El sistema debe poder confirmar que las formas tradicionales y tokenizadas representan conjuntamente 1000 acciones, en lugar de crear participaciones adicionales en valores porque ambos libros contables muestran tenencias simultáneamente. Si los tokens se convierten posteriormente a otra red, la representación original también debe tratarse adecuadamente para impedir que distintas redes presenten reclamaciones duplicadas sobre el mismo activo.
La liquidación entre cadenas también implica coordinar estados entre redes. Solana, Canton y la red privada Besu tienen métodos distintos de confirmación de operaciones, mecanismos de permisos y entornos operativos. No puede suponerse que, una vez confirmada una operación en una red, el mismo resultado se sincronizará automáticamente con las demás. Las transferencias de activos entre redes pueden requerir servicios de conversión de confianza, procesos controlados de acuñación y quema u otros mecanismos de interoperabilidad. Los participantes también deben confirmar el estado de los activos durante la conversión, los procedimientos de recuperación tras una operación fallida y cómo prevenir registros incoherentes en caso de fallo de red.
El diseño multicadena de DTCC enfatiza la interoperabilidad entre los entornos de activos tradicionales y digitales, y proporciona capacidades relacionadas de gestión del ciclo de vida de los tokens. El valor de esta arquitectura reside en reducir los silos de activos entre distintas redes, pero su eficacia real sigue dependiendo de las reglas de conversión, el acceso de los participantes y las capacidades de conciliación entre sistemas. Para los mercados institucionales, el objetivo final no es simplemente visualizar tokens de valores en múltiples cadenas. Más importante es garantizar que cada conversión, transferencia y liquidación corresponda a participaciones en activos claramente definidas que puedan verificarse legal y operativamente.
8. ¿Por qué los controles regulatorios son una parte importante de los valores tokenizados de DTCC?
La tokenización de valores no elimina un activo del marco regulatorio tradicional de valores simplemente porque se utilice una cadena de bloques pública. Las acciones, los ETF y los bonos del Tesoro de EE. UU. implican diferentes requisitos de negociación, custodia, protección de inversores y supervisión del mercado. Las instituciones pertinentes deben seguir identificando a los participantes, aplicando las restricciones de transferencia correspondientes y abordando las operaciones erróneas o disputas legales que puedan surgir. Los activos cripto convencionales pueden permitir transferencias a cualquier dirección según el diseño del protocolo, pero los valores regulados generalmente requieren reglas más claras de elegibilidad de los titulares y gestión de activos. Incluso si DTS se conecta a Solana en el futuro, esto no significa que cualquier billetera de Solana podrá recibir o negociar libremente todos los valores tokenizados de DTC.
Los mecanismos de gestión de tokens de DTS incluyen funciones de acuñación, quema, suspensión y recuperación que pueden respaldar la conversión de activos, los controles de cumplimiento y la gestión de circunstancias excepcionales. Estas capacidades permiten a las instituciones pertinentes gestionar participaciones en valores dentro del marco legal existente. También significan que los valores tokenizados utilizan un modelo de control distinto del de los activos digitales que dependen enteramente de contratos inteligentes en los que no se puede intervenir. Para las instituciones financieras, los permisos y la gestión operativa no son meras limitaciones técnicas. Forman parte del mantenimiento de la integridad de los registros de activos, la resolución de disputas y el cumplimiento de obligaciones regulatorias.
Los tokens de acciones sintéticas también pueden estar sujetos a la regulación de valores o derivados, pero las normas aplicables dependen de la estructura económica real del producto, el emisor y la región de comercialización. El hecho de que un producto no mantenga acciones directamente no significa que no sea un instrumento financiero regulado. Los inversores deben revisar por separado el estatus legal del emisor, la información divulgada sobre el producto, los acuerdos de garantía y las restricciones de negociación. El funcionamiento de un token en una red descentralizada no establece por sí mismo que esté fuera de los requisitos regulatorios. Del mismo modo, el respaldo de una institución financiera tradicional no elimina la necesidad de considerar los riesgos específicos del producto.
9. ¿Cómo pueden los inversores distinguir la tokenización de valores reales de los productos de acciones sintéticas?
Para determinar la naturaleza de un producto de acciones en cadena, los inversores deben confirmar primero la fuente de los activos detrás del token. Los productos respaldados por valores reales deben contar con acuerdos verificables de custodia y emisión de activos, y explicar la relación entre el token y la acción subyacente. En el caso de los tokens de acciones sintéticas, los inversores deben comprender el método utilizado para seguir los precios, la fuente de la garantía, las reglas de liquidación y las obligaciones del emisor. Si un producto únicamente promete liquidación en efectivo basada en el precio de una acción determinada sin proporcionar las participaciones correspondientes en valores, los inversores no deben considerarlo propiedad directa de la acción. El nombre de un token, un símbolo de negociación o un gráfico de precios no bastan por sí solos para demostrar la propiedad de un activo.
Los inversores también deben analizar los derechos que pueden ejercer, incluidos los dividendos, el voto, el reembolso y los recursos sobre los activos. Algunos tokens respaldados por acciones reales pueden proporcionar solo determinados beneficios económicos, y los titulares podrían no poder ejercer directamente derechos de voto en la empresa cotizada. Algunos productos sintéticos pueden proporcionar ajustes equivalentes a dividendos mediante contratos, pero esto sigue siendo diferente de recibir un dividendo distribuido por la empresa cotizada. Los inversores también deben considerar el riesgo crediticio del emisor y del custodio, confirmar si los activos están segregados de los activos propios del emisor y determinar qué procedimientos se aplican si el emisor se vuelve insolvente, se suspenden los reembolsos o se produce un fallo del sistema.
Por último, los inversores deben revisar las condiciones de negociación y liquidación. Si un token puede transferirse libremente, si admite negociación las 24 horas del día, si dispone de suficiente liquidez de mercado y si una transferencia en cadena modifica la participación legal en valores pueden afectar a la experiencia real de inversión. Para los valores tokenizados de DTC, los inversores también deben considerar la elegibilidad específica de participación y la compatibilidad de red. Para los tokens de acciones sintéticas, deben centrarse en los ratios de garantía, los oráculos de precios, los mecanismos de liquidación y los riesgos de contraparte. Comprender estas diferencias puede ayudar a los inversores a evitar considerar que productos con formas técnicas similares tienen la misma protección de activos.
Conclusión
La diferencia fundamental entre los valores tokenizados de DTCC y los tokens de acciones sintéticas no es si utilizan tecnología de cadena de bloques, sino la base de activos y los derechos legales que respaldan los tokens. DTS se basa en valores elegibles mantenidos bajo custodia de DTC y busca ofrecer una representación en cadena de esos activos preservando las participaciones existentes en valores, los beneficios económicos y las protecciones para inversores. Los tokens de acciones sintéticas generalmente proporcionan exposición al precio mediante derivados, acuerdos de garantía u otros contratos. Sus titulares no necesariamente poseen participaciones en los valores subyacentes. Ambos productos pueden admitir transferencias en cadena, pero sus estructuras de propiedad, objetos de liquidación y riesgos difieren significativamente.
La comparación entre Solana, Canton y Besu se refiere a una capa diferente. Canton enfatiza la privacidad y la interoperabilidad. La red privada Besu de DTCC proporciona un entorno personalizable para permisos y contratos inteligentes. Solana ofrece una nueva posibilidad para conectar la tokenización de valores con el ecosistema de cadena de bloques pública. DTCC lanzó DTS en octubre de 2026 y planea conectarlo a Solana durante el segundo semestre de 2027. Esto refleja la expansión de la infraestructura de valores tradicional hacia entornos multicadena, pero la elección de red por sí misma no puede determinar si un token representa una participación en acciones reales.
A medida que se desarrolla el mercado de RWA, la competencia en la tokenización de valores podría desplazarse gradualmente de la mera mejora de la velocidad de las operaciones hacia los derechos sobre activos, la eficiencia de la liquidación y la interoperabilidad entre sistemas. Para las instituciones financieras y los inversores, identificar claramente la propiedad de los activos subyacentes, confirmar los derechos legales, garantizar la firmeza de la liquidación y establecer mecanismos fiables de gestión de activos son aspectos más importantes que simplemente reflejar los precios de las acciones en una cadena de bloques.
Preguntas frecuentes
¿Cuál es la diferencia entre los valores tokenizados de DTCC y los tokens de acciones sintéticas?
Los valores tokenizados de DTCC se basan en valores elegibles mantenidos bajo custodia de DTC y están diseñados para preservar las participaciones correspondientes en valores. Los tokens de acciones sintéticas generalmente proporcionan exposición a los precios de las acciones mediante contratos financieros, y los titulares no necesariamente poseen las acciones subyacentes.
¿Los valores tokenizados de DTCC representan necesariamente la propiedad directa de acciones?
No necesariamente. Los valores tokenizados pueden preservar las participaciones correspondientes en valores, pero la estructura de tenencia puede seguir implicando intermediarios de valores y custodia centralizada. Esto no significa que los titulares se conviertan automáticamente en accionistas registrados directamente de una empresa cotizada.
¿Todas las acciones tokenizadas en Solana son activos sintéticos?
No. Los atributos de los activos de un token dependen de su estructura de emisión y custodia, no de la cadena de bloques en la que opera. Solana puede admitir distintos tipos de activos digitales, incluidos productos tokenizados respaldados por activos reales.
¿Cuál es la diferencia entre Canton y Besu?
Canton es una red de cadena de bloques centrada en la protección de la privacidad y la interoperabilidad. Besu es un cliente de código abierto compatible con Ethereum que puede utilizarse para crear diferentes tipos de cadenas de bloques. DTCC utiliza una red privada basada en Besu.
¿DTCC ya ha lanzado valores tokenizados en Solana?
A fecha del 13 de noviembre de 2026, DTCC ha anunciado planes para conectarse a Solana, con una implementación prevista para el segundo semestre de 2027. DTS está conectado actualmente a Canton Network y a la red privada Besu de DTCC.
¿Los tokens de acciones sintéticas pueden recibir dividendos?
Esto depende del contrato del producto. Algunos productos pueden proporcionar ajustes en efectivo o beneficios económicos relacionados con dividendos, pero esto no es lo mismo que recibir directamente dividendos distribuidos por una empresa cotizada.
¿La negociación de valores en cadena puede lograr una liquidación instantánea?
La cadena de bloques puede acelerar las transferencias de activos, pero la liquidación completa de valores también implica el pago, la confirmación de los derechos sobre los activos y la firmeza legal. La posibilidad de una liquidación final más rápida depende de la arquitectura de liquidación específica.
¿Por qué es importante la arquitectura multicadena de DTCC?
Una arquitectura multicadena puede permitir que los valores elegibles se utilicen en distintos entornos tecnológicos, pero debe garantizar la coherencia entre los libros contables tradicionales y los registros en cadena, e impedir que la misma participación en valores se contabilice más de una vez.