El 12 de noviembre de 2026, DTCC anunció sus planes de ampliar el Servicio de Tokenización de DTCC (DTS) a Solana, lo que permitirá que los valores elegibles custodiados por DTC obtengan representaciones tokenizadas a través de la cadena de bloques de Solana. Se espera que la integración se lance durante el segundo semestre de 2027 como parte de la siguiente fase del plan de DTCC para ampliar su infraestructura multired de valores.
La importancia de este avance no radica simplemente en que una institución financiera tradicional haya elegido una cadena de bloques pública. Más bien, demuestra que la tokenización de valores está pasando gradualmente de la validación técnica a la infraestructura de mercado del mundo real. El 28 de octubre de 2026, DTS se lanzó oficialmente, conectando inicialmente Canton Network y la red Besu privada de DTCC. El servicio permite a los participantes elegibles convertir valores tradicionales custodiados en formatos en cadena. A diferencia de los activos digitales que solo siguen los precios de las acciones, los valores tokenizados por DTC están diseñados para preservar los derechos de propiedad, los beneficios económicos y las protecciones para los inversores asociados a los valores subyacentes.
La posibilidad de transferir acciones en una cadena de bloques no significa automáticamente que los titulares tengan derechos como accionistas de una empresa que cotiza en bolsa. Tampoco significa que, al completarse una transferencia en cadena, se hayan completado todos los pasos de liquidación de una operación tradicional de valores. Los derechos legales asociados al token, los acuerdos de custodia de activos, la estructura de liquidación de operaciones y las responsabilidades regulatorias son los factores que determinan si la tokenización de valores puede incorporarse a los mercados financieros convencionales. Este artículo examina el plan de DTCC para conectarse a Solana, incluido cómo pueden representarse los valores tradicionales en cadena, cómo puede confirmarse la titularidad y cómo pueden conectarse diferentes redes de cadena de bloques con los sistemas de liquidación de valores existentes.
Puntos clave:
- El 12 de noviembre de 2026, DTCC anunció sus planes de conectar DTS a Solana. Se espera que el soporte relacionado esté disponible durante el segundo semestre de 2027. Esto no significa que la negociación de valores tokenizados ya se haya abierto plenamente en Solana.
- DTS se lanzó oficialmente el 28 de octubre de 2026 y, en un principio, era compatible con Canton Network y la red Besu privada de DTCC.
- La solución de tokenización de DTCC se basa en valores reales custodiados por DTC y enfatiza la coherencia jurídica y económica entre los tokens en cadena y los derechos sobre valores tradicionales.
- Las acciones tokenizadas no representan necesariamente la propiedad registrada directa de acciones de una empresa que cotiza en bolsa. Los inversores deben distinguir entre derechos de custodia, estructuras de propiedad indirecta y registros de tokens en cadena.
- Las transferencias en cadena, la entrega de valores y la liquidación de efectivo son pasos independientes. Un procesamiento de operaciones más rápido no implica que todos los procedimientos legales y de compensación se completen automáticamente.
- Solana, Canton y Besu representan diferentes arquitecturas técnicas y de red. Las características jurídicas de un valor no pueden determinarse únicamente por el tipo de cadena de bloques involucrada.
- La adopción más amplia de la tokenización de valores depende de la confirmación de los derechos sobre los activos, los controles regulatorios, la conciliación entre sistemas y la firmeza de la liquidación, no solo de la velocidad de las transacciones en cadena de bloques.
¿Por qué DTCC planea ampliar su servicio de tokenización de valores a Solana?
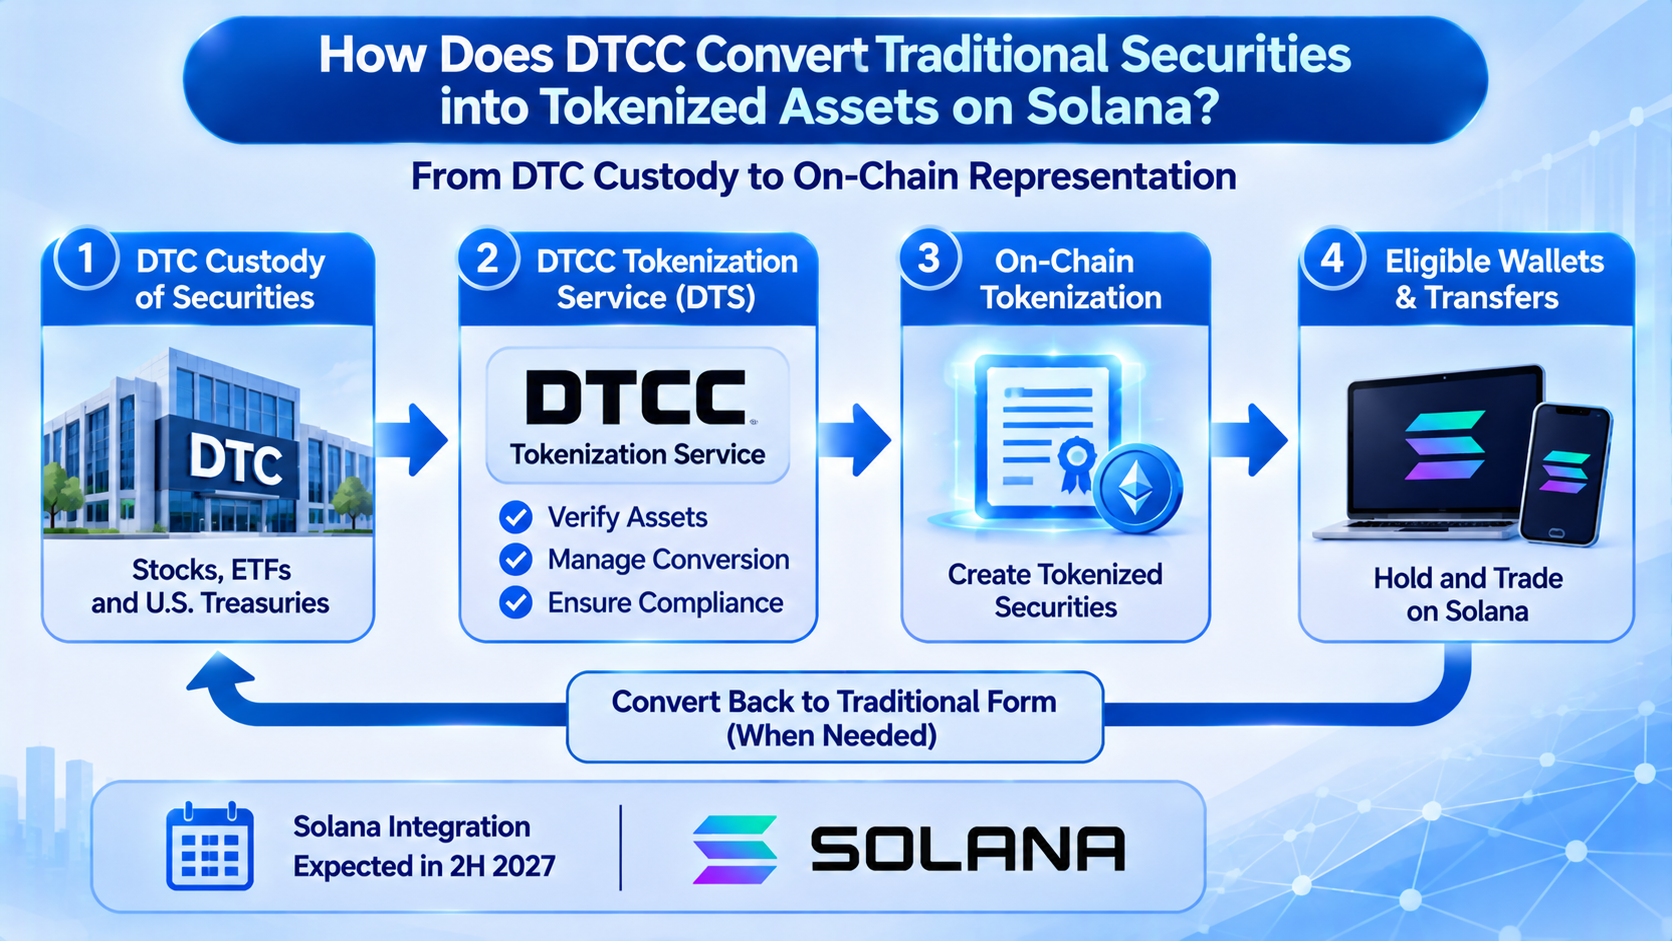
DTCC desempeña importantes funciones de infraestructura posterior a la negociación en el mercado de valores de Estados Unidos. Tras completarse una operación de valores, las instituciones pertinentes aún deben gestionar la compensación, la liquidación, la custodia de activos, los registros de posiciones y las operaciones societarias. Como depositario central de valores, DTC proporciona custodia de valores y servicios de activos a instituciones financieras, y ayuda a los participantes del mercado a gestionar los derechos sobre valores mediante una infraestructura compartida. A medida que la tecnología de cadena de bloques se incorpora a los mercados financieros, los sistemas tradicionales de valores se enfrentan a una nueva cuestión: ¿pueden transferirse y utilizarse los valores en cadena sin modificar las características jurídicas de los activos subyacentes?
DTS, lanzado en octubre de 2026, se diseñó para abordar esta cuestión. El servicio permite a los participantes elegibles de DTC convertir valores custodiados en formatos tokenizados y utilizarlos en redes de cadena de bloques compatibles y en entornos de billetera relacionados. DTCC seleccionó inicialmente Canton Network y su red Besu privada como base para la integración antes de anunciar sus planes de añadir Solana a las redes compatibles. La incorporación de Solana puede ofrecer a los participantes del mercado más opciones de red y crear las condiciones para futuros flujos de activos entre los sistemas financieros tradicionales y los entornos de cadena de bloques pública. Sin embargo, la funcionalidad específica dependerá de la implementación posterior y de la elegibilidad de los participantes.
La arquitectura multired de DTCC también refleja que la tokenización de valores tiene requisitos distintos de la emisión general de activos cripto. Las instituciones financieras deben considerar no solo las capacidades de procesamiento de una red, sino también los permisos sobre los activos, la privacidad de los datos, los registros de operaciones, la revisión regulatoria y la estabilidad operativa. Distintas instituciones pueden utilizar infraestructuras de cadena de bloques diferentes. Si los valores tokenizados solo pueden circular dentro de una única red, podrían surgir nuevos compartimentos estancos de activos. Al conectar los sistemas tradicionales de custodia de valores con múltiples redes, DTCC intenta mejorar la utilidad de los valores en distintos entornos técnicos y, al mismo tiempo, preservar la infraestructura de mercado existente.
¿Cómo convierte el Servicio de Tokenización de DTCC los valores tradicionales en activos en cadena?
La función principal de DTS no consiste en volver a emitir acciones de una empresa que cotiza en bolsa. En su lugar, establece representaciones en cadena correspondientes para valores elegibles que ya están custodiados por DTC. En los mercados tradicionales de valores, los activos como las acciones suelen registrarse mediante custodia centralizada y los libros de los intermediarios. Los derechos de los inversores dependen de las cuentas de valores, los acuerdos de custodia y los marcos jurídicos aplicables. El servicio de tokenización añade registros de cadena de bloques a este sistema, lo que permite convertir los derechos sobre valores elegibles entre formatos tradicionales y tokenizados. No crea un activo nuevo separado del valor original.
Este proceso requiere mantener la relación entre el valor subyacente y el token en cadena. Cuando un participante elegible solicita convertir un valor a formato tokenizado, el sistema debe confirmar que el activo correspondiente está disponible y generar un token en cadena mediante el proceso adecuado. Si el participante desea convertir la posición tokenizada de nuevo a formato tradicional, deben utilizarse los mecanismos pertinentes de conversión y quema para actualizar los registros. DTS utiliza un diseño de tokenización vinculado a valores custodiados por DTC. Su objetivo es mantener la relación de respaldo del activo y evitar que los mismos derechos sobre valores se contabilicen dos veces en los libros tradicionales y en cadena. Las operaciones específicas siguen estando sujetas a las normas de los participantes, las interfaces técnicas y los requisitos de elegibilidad de los activos.
Esto difiere considerablemente de ciertos productos en cadena que hacen referencia a los precios de las acciones. Algunos activos digitales pueden seguir los precios de las acciones mediante derivados, acuerdos de garantía o compromisos del emisor, pero sus titulares pueden no contar con los derechos sobre valores asociados a la acción subyacente. DTS enfatiza la continuidad entre el formato tokenizado y los valores originales custodiados por DTC. Los inversores no deben centrarse en si un token utiliza el nombre o el ticker de una acción, sino en qué activo subyacente representa, quién es responsable de su custodia, qué derechos legales tiene el titular y si existen mecanismos claros de conversión y preservación de derechos.
¿Por qué la titularidad de las acciones tokenizadas es más importante que la velocidad de las operaciones en cadena?
En los mercados tradicionales de valores, los inversores que compran acciones a través de un bróker generalmente no se registran con su propio nombre en el registro de accionistas de la empresa emisora. En su lugar, mantienen los derechos correspondientes a través de intermediarios de valores y sistemas centralizados de custodia. El mercado estadounidense utiliza ampliamente una estructura de tenencia indirecta, en la que los derechos de los inversores se establecen mediante cuentas de valores, derechos sobre valores y leyes aplicables. Los inversores pueden recibir los beneficios económicos correspondientes, pero su relación jurídica con el emisor puede diferir de la de un accionista registrado directamente. Convertir acciones en tokens en cadena no modifica automáticamente estas relaciones jurídicas.
Una cadena de bloques puede registrar cuántos tokens posee una dirección y cuándo se transfieren esos tokens. Sin embargo, el registro en cadena por sí solo no puede responder plenamente a preguntas como quién tiene derecho a recibir dividendos, quién puede ejercer derechos de voto o cómo pueden recuperarse los activos en caso de controversia. Si un token solo sigue el precio de una acción, el titular puede tener únicamente una reclamación contractual frente al emisor, en lugar de un derecho sobre valores respecto de la acción subyacente. Si un token representa un valor real custodiado, aún es necesario aclarar cómo se transfieren los derechos relacionados entre la dirección en cadena, el custodio y el inversor final. La titularidad se refiere a las características jurídicas del activo, no solo al saldo mostrado en una billetera digital.
La solución de DTCC enfatiza la preservación de las protecciones para los inversores, los derechos de propiedad y los beneficios económicos asociados a los valores tradicionales. Su relevancia radica en el intento de conectar los registros en cadena con un marco jurídico de valores consolidado.
Sin embargo, esto no debe interpretarse como que todos los titulares de tokens se convierten automáticamente en accionistas registrados directamente de una empresa que cotiza en bolsa. Los derechos específicos siguen dependiendo de la estructura de custodia de DTC, la identidad del participante y los acuerdos jurídicos pertinentes. Para los inversores institucionales, una asignación clara de derechos puede reducir la incertidumbre jurídica al utilizar los activos y ayudar a que los valores tokenizados se incorporen a escenarios financieros que requieren derechos sobre activos claramente definidos, como la financiación con garantía y el préstamo de valores.
¿En qué se diferencian los valores tokenizados de DTCC de los productos ordinarios de acciones en cadena?
Los productos de acciones en cadena del mercado no utilizan todos la misma estructura de activos. Algunos productos están respaldados por acciones reales y proporcionan los beneficios económicos correspondientes a través de un custodio o un acuerdo específico de emisión. Otros utilizan estructuras de activos sintéticos que siguen los precios de las acciones mediante derivados, garantías u otros acuerdos contractuales. Ambos tipos de productos pueden utilizar registros de cadena de bloques para seguir las tenencias y transferencias, pero los derechos que reciben finalmente los inversores son diferentes. Determinar si una acción tokenizada representa realmente un valor subyacente requiere más que comprobar si la cantidad emitida coincide con el número de acciones. Los inversores también deben verificar el emisor, el custodio, los documentos jurídicos y las normas de conversión de activos.
Una característica clave de DTS es que proporciona servicios de tokenización a través de la infraestructura existente del mercado de valores, y los activos pertinentes proceden de valores elegibles custodiados por DTC. Los formatos tokenizado y tradicional tienen una estructura de conversión definida, mientras que se preservan los derechos sobre valores correspondientes. Por el contrario, los tokens sintéticos de acciones generalmente tienen como objetivo proporcionar exposición a los precios de las acciones. Que los titulares reciban dividendos, derechos de voto o derechos de entrega física depende del contrato del producto. Incluso si un producto sintético sigue con precisión el precio de una acción, ello no establece que sus titulares tengan derechos como accionistas de la empresa subyacente.
| Dimensión de comparación |
Valores tokenizados por DTC |
Tokens sintéticos de acciones |
| Base del activo |
Valores elegibles custodiados por DTC |
Derivados, garantías u otros acuerdos de seguimiento de precios |
| Objetivo principal |
Convertir los derechos sobre valores existentes en formato en cadena |
Proporcionar exposición a los precios de las acciones |
| Titularidad |
Preserva los derechos sobre valores correspondientes, sujetos a la estructura de tenencia |
No incluye necesariamente derechos sobre la acción subyacente |
| Dividendos y otros beneficios |
Se gestionan conforme a las normas aplicables a los valores y al servicio |
Dependen del contrato del producto |
| Conversión a valores tradicionales |
Incluye un mecanismo de conversión correspondiente |
No es necesariamente compatible |
| Riesgos principales |
Riesgos de custodia, operativos, de liquidación y de cumplimiento |
Riesgos de emisor, garantía, precios y contractuales |
Esta distinción no significa que todas las acciones en cadena emitidas fuera de DTCC sean activos sintéticos. El mercado también incluye productos tokenizados respaldados por acciones reales, cuyas estructuras jurídicas y mecanismos de reembolso pueden diferir de los instrumentos que solo siguen precios. Los inversores deben evaluar las características de los activos de cada producto, en lugar de clasificarlo únicamente por su plataforma de emisión o cadena de bloques. La importancia de DTS es que conecta directamente la tokenización de valores con el sistema de custodia centralizada existente en Estados Unidos, lo que ofrece a las instituciones financieras tradicionales otra opción de infraestructura para utilizar valores en cadena.
¿En qué se diferencian las transferencias en cadena de la liquidación de valores?
Una cadena de bloques puede completar transferencias de tokens en un plazo relativamente breve, pero las operaciones y la liquidación en los mercados de valores no son el mismo concepto. Una operación suele referirse al acuerdo entre un comprador y un vendedor para negociar un valor. La compensación implica confirmar y calcular las obligaciones de la operación, así como gestionar los riesgos relacionados. La liquidación implica entregar los valores y los fondos conforme a lo acordado. El mercado de acciones tradicional de Estados Unidos ha adoptado el ciclo de liquidación estándar T+1, pero este ciclo abarca más que la transferencia de registros de valores. También implica acuerdos de financiación, obligaciones de contraparte y coordinación entre infraestructuras de mercado. La rápida transferencia de un token en cadena no significa automáticamente que se hayan cumplido todas las obligaciones asociadas a una operación de valores.
La tokenización de valores puede modificar el método técnico utilizado para entregar activos. Por ejemplo, sujeto a las condiciones aplicables, los valores tokenizados pueden transferirse mediante contratos inteligentes o infraestructura de activos digitales y conectarse más estrechamente con instrumentos de pago en cadena. Entrega contra pago (DvP) es un principio importante de liquidación que vincula la entrega de valores con el pago correspondiente de fondos, reduciendo el riesgo de que una parte entregue el activo mientras la otra no completa el pago. Si un valor se transfiere en cadena mientras el pago sigue dependiendo de un sistema bancario tradicional independiente, ambos pasos requieren mecanismos de coordinación adicionales.
En julio de 2026, DTCC ya había validado múltiples escenarios en actividad de negociación en producción, incluidos DvP para acuerdos de recompra de bonos del Tesoro de Estados Unidos, DvP de acciones, préstamo de valores y transferencias de garantías.
Estas actividades demuestran que las aplicaciones potenciales de la tokenización de valores no se limitan a la negociación de acciones. También pueden extenderse a las transferencias de activos y la gestión de garantías entre instituciones financieras. Sin embargo, la velocidad de las transferencias de activos a nivel técnico y la firmeza de la liquidación conforme a la ley aún deben evaluarse por separado. Que una transferencia de valores sea irrevocable, que se haya completado el pago relacionado, que los participantes cumplan las normas aplicables y cómo se gestionan los errores son componentes de un mecanismo de liquidación completo.
¿Qué funciones desempeñan Solana, Canton y Besu en la arquitectura multired de DTCC?
La estrategia multired de DTCC no consiste simplemente en copiar los mismos valores en diferentes cadenas de bloques. Su objetivo es proporcionar a los participantes del mercado diferentes opciones de redes técnicas dentro de un marco unificado para los derechos sobre valores y la gestión de activos. DTS se conectó inicialmente a Canton Network y a la red Besu privada de DTCC, mientras que se prevé que Solana se incorpore durante el segundo semestre de 2027. Las tres redes tienen características arquitectónicas diferentes, pero la seguridad, la legalidad o el valor de inversión de sus productos de valores no pueden determinarse únicamente por si son cadenas de bloques públicas o con permisos.
Canton Network está diseñada para aplicaciones financieras que requieren protección de la privacidad e interoperabilidad. Permite a los participantes procesar datos y operaciones relevantes de acuerdo con los permisos en un entorno de red compartido. Besu es un cliente de código abierto compatible con la pila tecnológica de Ethereum y puede utilizarse para implementar diferentes tipos de redes de cadena de bloques. DTCC utiliza una red Besu privada que puede implementar funciones de tokenización de valores según permisos específicos de los participantes y requisitos operativos. Solana es una cadena de bloques pública de alto rendimiento con una red abierta y un ecosistema de contratos inteligentes. Una vez conectada a DTS, podría proporcionar a las instituciones elegibles otro entorno técnico para utilizar valores tokenizados.
| Red |
Características técnicas |
Relación con DTS |
| Canton Network |
Se centra en la protección de la privacidad, los permisos y la interoperabilidad |
Ya conectada |
| Red Besu privada de DTCC |
Compatible con la pila tecnológica de Ethereum y admite una gestión de permisos personalizada |
Ya conectada |
| Solana |
Cadena de bloques pública de alto rendimiento que admite contratos inteligentes y un ecosistema abierto |
Conexión prevista durante el segundo semestre de 2027 |
Es importante destacar que las características de red pública de Solana no significan que los valores tokenizados por DTC estarán automáticamente disponibles para todas las billeteras. La elegibilidad para transferir los valores sigue estando sujeta a las normas aplicables a los participantes y a los requisitos regulatorios. DTS también incluye controles de emisión, quema, suspensión y recuperación para respaldar la gestión de activos y las operaciones de cumplimiento.
El desafío central de una arquitectura multired es mantener la coherencia entre diferentes sistemas. Los mismos derechos sobre valores no deben contabilizarse dos veces al transferirse entre redes, y debe mantenerse una correspondencia verificable entre los libros tradicionales y los registros en cadena.
¿Por qué los valores tokenizados siguen requiriendo controles regulatorios y custodia de activos?
La programabilidad de la cadena de bloques puede automatizar algunas operaciones de valores, pero las responsabilidades regulatorias de los mercados tradicionales de valores no desaparecen cuando los activos se trasladan a la cadena. La emisión, custodia, negociación, transferencia y protección de los inversores en valores implican distintos requisitos jurídicos y regulatorios. Las instituciones pertinentes aún deben identificar a los participantes, procesar transferencias de activos restringidos y aplicar requisitos judiciales o regulatorios cuando sea necesario. Para los valores tokenizados regulados, permitir que cualquier dirección reciba y transfiera activos libremente puede no cumplir las condiciones jurídicas y operativas aplicables.
DTS conserva capacidades de control de activos correspondientes, incluidas funciones de emisión y quema de tokens, suspensión y recuperación. Estos mecanismos pueden ayudar a los operadores a gestionar transferencias erróneas, restricciones de cumplimiento y otras situaciones que requieran intervención. A diferencia de algunos activos cripto que enfatizan las transferencias sin intervención, los valores regulados pueden necesitar conservar permisos administrativos claros dentro de sus sistemas técnicos. Este diseño no significa que los registros de cadena de bloques carezcan de valor. Más bien, refleja la necesidad de que la tokenización de valores satisfaga tanto los requisitos de eficiencia técnica como los de cumplimiento legal.
Los sistemas de custodia son igualmente esenciales. Una billetera de cadena de bloques puede demostrar que una dirección controla un token específico, pero los inversores aún deben confirmar quién mantiene los valores subyacentes, cómo se registran los derechos sobre los activos y cómo se gestionarían los problemas operativos del custodio. Como parte del sistema existente de custodia de valores, DTC proporciona a los activos tokenizados una fuente clara de activos subyacentes y un marco operativo. La ampliación de la participación en el futuro también dependerá de la cooperación entre brókeres, custodios, proveedores de servicios de billetera y participantes en la liquidación. La tokenización de valores no elimina por completo a los intermediarios. En su lugar, intenta reducir las operaciones repetitivas mediante nuevas tecnologías y reorganizar determinadas funciones de intermediación.
¿Cómo afectará la conexión de DTCC a Solana a los mercados de RWA y acciones en cadena?
El plan de DTCC de conectarse a Solana ofrece una nueva perspectiva sobre el mercado de RWA: la infraestructura financiera tradicional intenta llevar los derechos sobre valores reales a más entornos de cadena de bloques, en lugar de depender únicamente de emisores independientes para lanzar productos de seguimiento de precios. Para los inversores institucionales, los valores tokenizados pueden mejorar las transferencias de activos, la gestión de garantías y la eficiencia de la liquidación entre plataformas. Por ejemplo, si una institución financiera puede convertir activos mantenidos tradicionalmente en el sistema de valores a un formato en cadena conforme a las normas aplicables, podría utilizar esos activos en nuevos escenarios de finanzas digitales sin establecer una estructura de emisión de valores subyacentes completamente independiente.
Que estas aplicaciones puedan alcanzar escala seguirá dependiendo de si los participantes del mercado están dispuestos a adoptar nuevos procesos de gestión de activos. Los mercados tradicionales de valores ya cuentan con sistemas consolidados de custodia, compensación y liquidación. Las instituciones no trasladarán una actividad sustancial solo porque una determinada cadena de bloques procese operaciones más rápido. Es más probable que la infraestructura pertinente genere demanda sostenida solo cuando la tokenización pueda reducir realmente los costes operativos, mejorar la liquidez de las garantías, reducir el riesgo de liquidación o respaldar servicios financieros difíciles de proporcionar mediante sistemas tradicionales. Las transferencias de activos entre redes, la liquidación de efectivo en cadena y los registros unificados de activos también requieren más soluciones para la compatibilidad técnica y la coordinación operativa.
Para el ecosistema de Solana, el plan de conexión de DTCC podría ampliar su uso en escenarios institucionales de RWA. Sin embargo, no debe interpretarse como que grandes cantidades de acciones estadounidenses estarán disponibles próximamente para usuarios ordinarios en cadena. Tampoco puede utilizarse para concluir simplemente que la demanda de SOL aumentará necesariamente. Que los valores tokenizados puedan incorporarse a aplicaciones específicas, qué instituciones pueden participar y qué activos deben utilizarse para negociación y liquidación dependerá del plan de implementación real. Para evaluar el valor a largo plazo de este avance, los observadores deben centrarse en la escala de los activos del mundo real, el número de instituciones participantes, la actividad de negociación y liquidación, y la interoperabilidad con los sistemas financieros existentes, en lugar de juzgar su impacto en el mercado únicamente sobre la base de un anuncio de asociación.
Conclusión
El plan de DTCC de conectar DTS a Solana es un avance importante en la expansión de la infraestructura tradicional del mercado de valores hacia un entorno multired. DTS se lanzó oficialmente en octubre de 2026 y se conectó inicialmente a Canton Network y a la red Besu privada de DTCC. Se espera que Solana se añada durante el segundo semestre de 2027, proporcionando a los participantes elegibles del mercado más opciones de redes de cadena de bloques y creando nuevas posibilidades para conectar valores custodiados tradicionalmente con ecosistemas de cadena de bloques pública.
El núcleo de este plan no es simplemente convertir acciones en tokens de cadena de bloques. Consiste en garantizar que el formato tokenizado preserve los derechos legales, los beneficios económicos y las protecciones regulatorias de los valores originales. Mantener tokens en una dirección en cadena no implica necesariamente la propiedad registrada directa de acciones de una empresa que cotiza en bolsa. Completar una transferencia en cadena no significa necesariamente que se hayan cumplido todas las obligaciones de liquidación asociadas a una operación de valores. La custodia de activos, la confirmación de derechos, la entrega de fondos y la firmeza de la liquidación siguen siendo componentes esenciales del mercado de valores.
A medida que se desarrollan los mercados de RWA y valores tokenizados, el rendimiento de las cadenas de bloques seguirá afectando la eficiencia de las transferencias de activos. Sin embargo, que las instituciones puedan adoptar la tecnología a escala también dependerá de la certeza jurídica, la coherencia de los registros de activos, la gestión de riesgos y la interoperabilidad entre sistemas. La relevancia a largo plazo de la conexión de DTCC a Solana radica en explorar cómo los derechos sobre valores existentes pueden entrar en nuevos entornos de finanzas digitales manteniendo las protecciones de derechos y los estándares operativos de los que dependen los mercados tradicionales.
Preguntas frecuentes
¿DTCC ya ha emitido acciones tokenizadas en Solana?
A fecha del 13 de noviembre de 2026, DTCC ha anunciado sus planes de conectar DTS a Solana, con una implementación prevista para el segundo semestre de 2027. Esto no significa que los valores correspondientes ya se hayan abierto plenamente a la negociación en Solana.
¿Qué es el Servicio de Tokenización de DTCC?
DTS es un servicio de tokenización de valores proporcionado por DTC, una filial de DTCC. Admite la conversión de valores elegibles custodiados entre formatos tradicionales y tokenizados en cadena, al tiempo que preserva los derechos sobre valores y las protecciones para los inversores correspondientes.
¿En qué se diferencian los valores tokenizados de DTCC de los tokens sintéticos de acciones?
Los valores tokenizados por DTC se basan en valores reales custodiados y enfatizan los derechos jurídicos y económicos correspondientes. Los tokens sintéticos de acciones generalmente proporcionan exposición a precios y no otorgan necesariamente a los titulares derechos sobre la acción subyacente. Los derechos específicos dependen de la estructura de emisión y el contrato.
¿Tener una acción tokenizada significa que soy accionista de una empresa que cotiza en bolsa?
No necesariamente. Los inversores pueden mantener derechos sobre valores indirectamente a través de intermediarios de valores o sistemas de custodia, en lugar de estar registrados directamente como accionistas de la empresa. Los derechos específicos dependen de la estructura jurídica y las normas del producto.
¿Los valores tokenizados en Solana pueden transferirse libremente?
No necesariamente. Los valores relacionados con DTS deben cumplir los requisitos de elegibilidad de los participantes, cumplimiento y restricciones de transferencia. Solana es una cadena de bloques pública, pero esto no significa que todos los valores tokenizados puedan transferirse libremente a cualquier billetera.
¿Cuáles son las diferencias entre Canton, Besu y Solana?
Canton se centra en la privacidad y la interoperabilidad en aplicaciones financieras. Besu es un cliente de cadena de bloques compatible con Ethereum, y DTCC utiliza su red privada. Solana es una cadena de bloques pública de alto rendimiento. Las tres redes tienen arquitecturas diferentes, pero los derechos legales asociados a los valores dependen de los acuerdos específicos de emisión y custodia.
¿Una transferencia de valores en cadena significa que la liquidación se completa de forma instantánea?
No necesariamente. Una transferencia en cadena puede mejorar la eficiencia de la entrega de activos, pero la liquidación completa de valores también implica el pago de fondos, las obligaciones de los participantes, la firmeza jurídica y los procedimientos operativos relacionados.