La mayor complejidad radica en que no existe un sistema fiscal universal para las criptomonedas. En Estados Unidos, las criptomonedas suelen considerarse propiedad; India grava las ganancias de activos digitales virtuales con una tasa especial del 30 %; Alemania puede eximir las tenencias privadas de cripto después de un año de posesión; y jurisdicciones como los EAU adoptan enfoques muy distintos respecto al ingreso de inversiones personales. A continuación se explica cómo se calculan las ganancias de capital en cripto, qué operaciones pueden desencadenar impuestos, en qué se diferencian los ingresos y las ganancias de capital, y cómo aplican en la práctica sus normas fiscales las principales jurisdicciones.
Puntos clave:
-
Las ganancias de capital en cripto suelen generarse al disponer de cripto, ya sea mediante una venta por moneda fiat, un intercambio cripto a cripto o al utilizar cripto para adquirir bienes o servicios.
-
La ganancia de capital generalmente se calcula restando el coste de adquisición al valor de disposición, aunque los costes permitidos, métodos contables, exenciones y tasas fiscales varían entre países.
-
Recibir cripto puede implicar impuestos sobre la renta antes de que exista una ganancia de capital. Recompensas de minería, recompensas de staking, pagos por empleo y ciertos airdrops pueden reconocerse primero como ingresos ordinarios u otra categoría de ingreso gravable.
-
Los periodos de tenencia pueden modificar sustancialmente el tratamiento fiscal. En EE. UU., las ganancias de capital a largo plazo pueden beneficiarse de tasas preferenciales; en Alemania, la venta privada está exenta tras un año de tenencia; y en Portugal, las ganancias sobre cripto mantenidas al menos 365 días pueden estar exentas.
-
La ubicación prevalece sobre la blockchain. La residencia, la clasificación fiscal del contribuyente, la plataforma utilizada y las leyes fiscales locales determinan si una operación es gravable, está exenta, es deducible o debe reportarse.
¿Qué es el impuesto sobre las ganancias de capital en cripto?
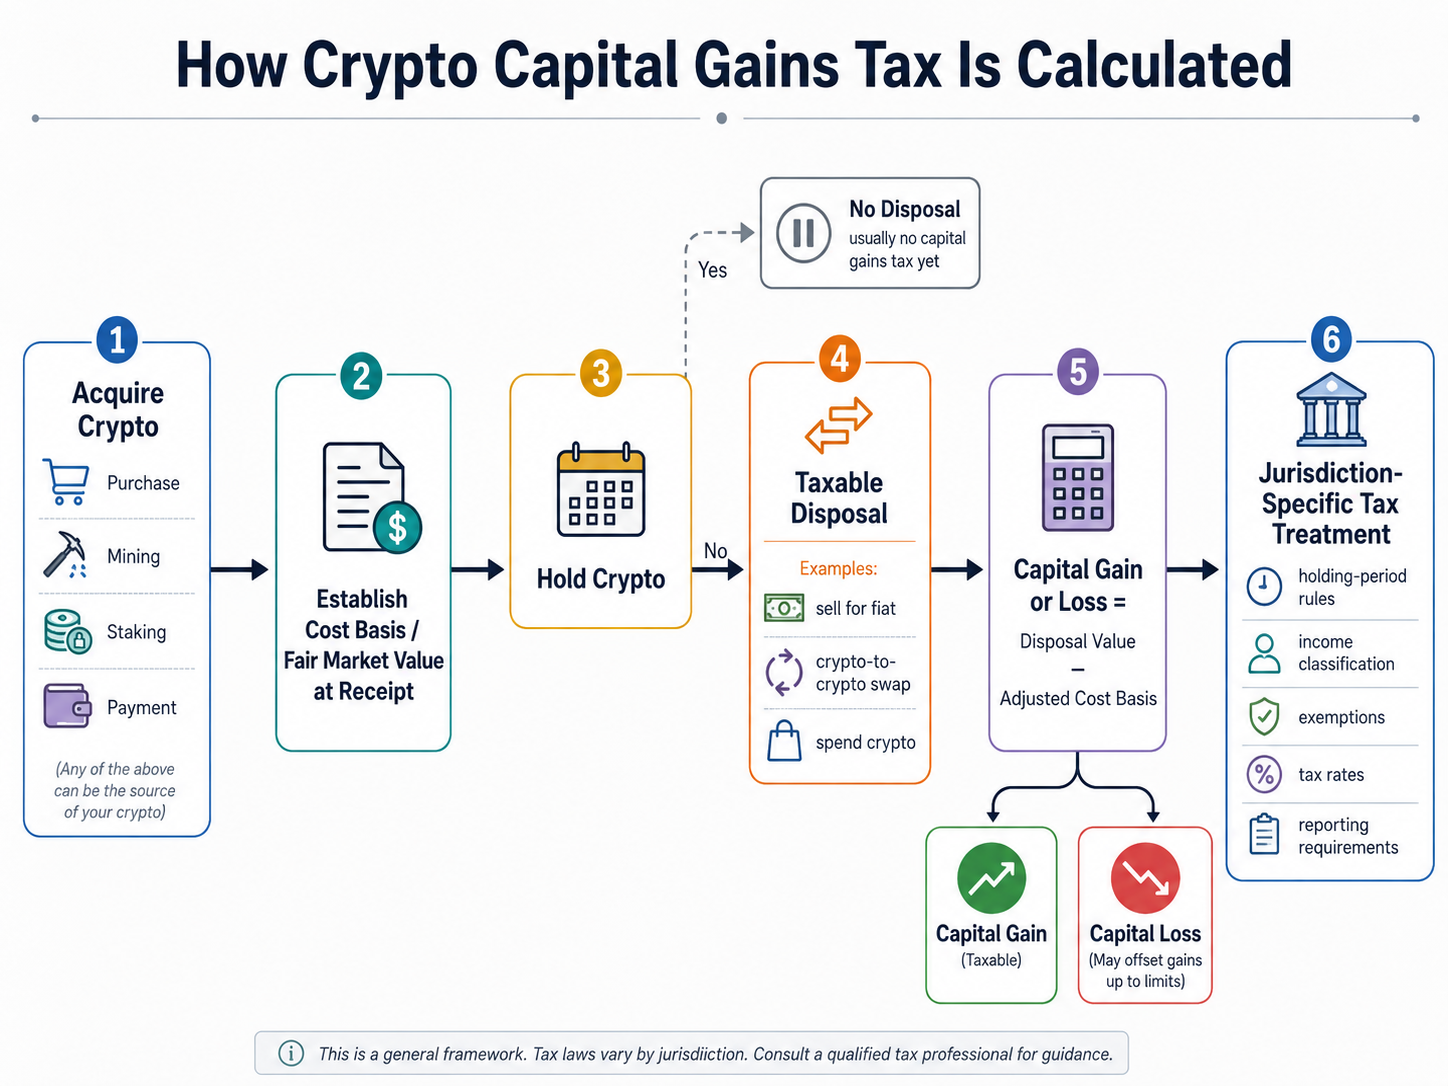
El impuesto sobre ganancias de capital grava la ganancia económica generada al disponer de un activo de capital por un valor superior a su coste de adquisición. Para los activos cripto, el cálculo básico es:
Ganancia de capital = valor razonable de mercado al disponer − coste de adquisición ajustado
Por ejemplo, si un inversor compra 1 ETH por 2 000 $ y lo vende después por 3 200 $, la ganancia es de 1 200 $ (sin considerar costes de transacción ni ajustes jurisdiccionales). Si vende el activo por 1 600 $, se produce una pérdida de capital de 400 $.
El precio de compra suele ser la base del coste de adquisición, pero las comisiones, el método de adquisición, operaciones gravadas previas, activos heredados o donados y las normas contables locales pueden modificar el resultado. El valor razonable de mercado es clave cuando la operación no tiene un precio fiat directo, como ocurre en los intercambios cripto a cripto.
No todos los países consideran las ganancias cripto como “ganancias de capital”. Japón, por ejemplo, suele clasificar las ganancias individuales de trading de cripto como ingresos misceláneos dentro de su sistema de impuesto sobre la renta global, en vez de aplicar un régimen específico de ganancias de capital en cripto. Sus tasas progresivas nacionales oscilan entre el 5 % y el 45 %, y al sumar el impuesto local de residentes, la carga máxima efectiva puede acercarse al 55 %, según el caso.
Esta diferencia de clasificación hace que el impuesto sobre criptomonedas por país no pueda reducirse a una simple comparación global de tasas.
¿Qué operaciones con cripto son hechos imponibles?
Un hecho imponible se produce normalmente cuando la propiedad, el valor o el beneficio económico cambian de forma reconocida por la ley fiscal local. El caso más común es una disposición gravable.
Venta de cripto por moneda fiat
Vender Bitcoin, Ether u otro activo digital por moneda fiat es uno de los hechos imponibles más claros en jurisdicciones que consideran el cripto como propiedad o activo de capital. En EE. UU., el IRS exige reconocer la ganancia o pérdida resultante al vender activos digitales por dólares estadounidenses u otra moneda.
Por ejemplo, quien opera en el mercado spot BTC/USDT en un exchange como Gate puede utilizar los registros de operaciones, precios de ejecución y comisiones para reconstruir los ingresos por disposición y el coste de adquisición. La obligación fiscal final la determinan las normas fiscales locales, no el exchange utilizado.
Intercambios cripto a cripto
Cambiar BTC por ETH puede parecer un simple intercambio de activos digitales, pero muchos sistemas fiscales lo consideran una disposición.
Según la normativa estadounidense, un intercambio de propiedad por otra propiedad puede tributar igual que una venta. Alemania también trata los intercambios cripto a cripto como disposiciones, iniciando un nuevo periodo de tenencia para el activo adquirido.
Esto implica que el trading frecuente de cripto exige un registro detallado, ya que cada intercambio cripto a cripto puede requerir calcular el valor razonable de mercado.
Gasto de cripto
Utilizar cripto para adquirir bienes o servicios también puede generar impuestos. Económicamente, el contribuyente dispone de cripto a cambio de bienes o servicios.
La Oficina de Impuestos de Australia incluye expresamente la compra de bienes o servicios con cripto entre las operaciones que pueden constituir una disposición, y la guía estadounidense de reporte trata de forma similar el uso de activos digitales para obtener bienes o servicios.
Así, comprar un café con Bitcoin apreciado puede tener consecuencias fiscales incluso si no interviene moneda fiat.
¿Cuándo generan los ingresos en cripto un impuesto sobre la renta?
Ganancias de capital e ingresos en cripto son conceptos distintos. Una persona puede deber impuestos sobre la renta al recibir cripto y luego enfrentar una ganancia o pérdida de capital al disponer de ese mismo cripto.
Las recompensas de minería son un ejemplo clásico. El valor razonable de mercado de los ingresos por minería al recibirlos puede considerarse ingreso ordinario o empresarial, según la jurisdicción y las circunstancias. En EE. UU., los activos digitales obtenidos por minería y staking están específicamente sujetos a la normativa fiscal federal. El cripto recibido por servicios como contratista independiente también puede considerarse ingreso por cuenta propia.
Las recompensas de staking, la compensación, ciertos airdrops y otros ingresos en cripto pueden seguir este esquema en dos etapas:
-
Recepción: el valor razonable de mercado puede ser ingreso gravable.
-
Disposición posterior: la diferencia entre el valor de disposición y el coste de adquisición puede generar una ganancia o pérdida de capital.
Esta distinción evita la doble imposición. Si una recompensa de staking de 500 $ se reconoce como ingreso al recibirse, esos 500 $ pueden formar parte del coste de adquisición del activo para calcular una disposición posterior bajo este sistema fiscal.
Por eso, entender cómo funciona el staking es relevante tanto para la mecánica de recompensas como para identificar cuándo nuevas unidades de un criptoactivo ingresan en los registros fiscales del contribuyente.
¿Qué actividades con cripto suelen estar exentas de impuestos?
Exento de impuestos no equivale a exento de reporte, y las reglas varían entre países. Sin embargo, varias actividades suelen evitar un hecho imponible inmediato por ganancia de capital.
Tenencia de cripto
La apreciación no realizada no suele tributar en los sistemas clásicos de ganancias de capital basados en la realización, simplemente porque suba el precio de mercado. Quien compra BTC y lo mantiene normalmente no tiene disposición que declarar.
Algunas jurisdicciones pueden aplicar enfoques distintos para ciertos contribuyentes o activos, por lo que este principio no es universal.
Transferencia de cripto entre billeteras personales
Mover criptomonedas entre billeteras o cuentas propias normalmente no representa una venta. El Servicio de Defensa del Contribuyente de EE. UU. identifica estas transferencias como no gravables.
El coste de adquisición original debe acompañar siempre a los activos. Cambiar la dirección de la billetera no reinicia el precio de compra.
Donación de cripto
En EE. UU., donar activos digitales directamente a una organización benéfica cualificada no exige reconocer la ganancia de capital latente. Pueden aplicarse requisitos adicionales de deducción y tasación, especialmente en donaciones de alto valor.
Esto es distinto a vender primero cripto y donar el efectivo obtenido, ya que la venta puede crear una disposición gravable.
Cómo funciona el impuesto sobre ganancias de capital en cripto en el mundo
Una ganancia cripto de 10 000 $ puede recibir tratamientos fiscales muy distintos dependiendo del país de residencia y de cómo se generó.
| Jurisdicción |
Tratamiento general para particulares |
Característica clave |
| Estados Unidos |
Los activos digitales suelen considerarse propiedad |
El periodo de tenencia afecta la tasa de ganancias de capital |
| India |
Las ganancias de VDA se gravan al 30 % más recargos y tasa |
Régimen fiscal especial, no tratamiento ordinario de ganancias de capital |
| Japón |
Las ganancias cripto suelen clasificarse como ingresos misceláneos |
La tributación progresiva puede implicar una carga marginal alta |
| Alemania |
Las disposiciones privadas de cripto en menos de un año pueden ser gravables |
Las ganancias privadas cualificadas tras más de un año suelen estar exentas |
| Portugal |
Ciertas ganancias en cripto mantenidas ≥365 días están exentas |
El periodo de tenencia largo puede implicar tributación cero |
| EAU |
Los ingresos personales de inversión quedan fuera del impuesto de sociedades para personas físicas |
La actividad empresarial puede recibir trato distinto |
| Australia |
El cripto mantenido como inversión suele ser un activo sujeto a CGT |
Personas físicas elegibles pueden recibir un descuento del 50 % tras 12 meses |
| Tailandia |
Las ganancias cripto cualificadas pueden recibir exención temporal de IRPF |
Exención ligada a negocios digitales licenciados específicos |
Estados Unidos: propiedad, periodos de tenencia y formulario 1099-DA
Para fines fiscales federales, las criptomonedas se consideran propiedad en EE. UU. Vender, intercambiar o disponer de cripto puede generar una ganancia o pérdida de capital. Las ganancias de capital a corto plazo tributan a tasas de ingreso ordinario, mientras que las ganancias a largo plazo cualificadas aplican tasas preferenciales. En 2026, la estructura principal de tasas a largo plazo sigue siendo 0 %, 15 % y 20 %, según estado civil y renta gravable.
Mantener cripto más de un año no garantiza una tasa cero, pero sí permite acceder al tratamiento a largo plazo.
El reporte se está estandarizando: los brókeres empezaron a emitir el formulario 1099-DA para disposiciones reportables de activos digitales de 2025 en 2026. El IRS exige reportar todas las operaciones gravables, incluso sin comprobante informativo. Las operaciones de capital se reportan normalmente en el formulario 8949 y el anexo D, según las instrucciones aplicables.
India: impuesto del 30 % sobre ganancias de activos digitales virtuales
India aplica un régimen especial a los ingresos por activos digitales virtuales. El Departamento de Impuestos sobre la Renta establece que las ganancias de VDA tributan al 30 % bajo la Sección 115BBH, más recargos y tasa del 4 %, y deben declararse operación por operación en el anexo VDA de la declaración correspondiente.
Esto demuestra por qué no todos los países aplican un “impuesto sobre ganancias de capital” estándar a las cripto. El tratamiento fiscal depende de cómo la legislación nacional clasifique los activos digitales y los ingresos generados.
Alemania y Portugal: el periodo de tenencia puede cambiar el resultado
Alemania es un ejemplo claro de fiscalidad basada en el periodo de tenencia. La guía del Ministerio Federal de Finanzas clasifica los activos cripto privados como “otros bienes económicos” para las reglas de venta privada. Las ganancias pueden ser gravables si la adquisición y disposición ocurren en menos de un año; las disposiciones posteriores suelen estar exentas para tenencias privadas cualificadas.
Portugal excluye igualmente las ganancias y pérdidas cualificadas en cripto mantenidas al menos 365 días, sujeto a condiciones legales y jurisdiccionales.
Estos marcos explican por qué algunos países sin o con impuesto condicional sobre ganancias de capital en cripto son atractivos para inversores cripto a largo plazo.
EAU: inversión personal y actividad empresarial
Los EAU no cuentan con un sistema de impuesto sobre la renta personal convencional. Para el impuesto de sociedades, la Autoridad Fiscal Federal indica que los ingresos personales de inversión de personas físicas no se consideran actividad empresarial. Las personas físicas tributan por impuesto de sociedades al realizar actividades empresariales cualificadas y superar el umbral de facturación.
Esta distinción explica por qué la fiscalidad, las licencias, la residencia y la infraestructura influyen en qué jurisdicciones son hubs globales de cripto.
Australia: ganancias de capital y descuento a 12 meses
La Oficina de Impuestos de Australia considera el cripto mantenido como inversión como un activo sujeto a CGT. Vender, intercambiar, convertir a fiat, donar o gastar cripto puede desencadenar un hecho imponible.
Las personas físicas residentes en Australia que mantengan un activo al menos 12 meses pueden optar a un descuento del 50 % en CGT. Las pérdidas en cripto pueden compensar ganancias de capital y pueden trasladarse a ejercicios futuros según las normas aplicables.
Tailandia: ejemplo de cambio en la política fiscal cripto
Tailandia demuestra que el impuesto sobre criptomonedas por país debe revisarse según la ley vigente. El Reglamento Ministerial n.° 399 introdujo una exención para apoyar la estrategia Digital Asset Hub. El Departamento de Ingresos registra la medida como apoyo fiscal global, y la exención se aplica por un periodo limitado y bajo condiciones específicas.
El marco actual aplica del 1 de enero de 2025 al 31 de diciembre de 2029 para ganancias cualificadas en exchanges, brókeres o dealers de activos digitales licenciados. Las operaciones fuera de este marco no deben considerarse automáticamente exentas.
Tailandia es un buen ejemplo de cómo los gobiernos pueden usar reglas fiscales sobre cripto para influir en la actividad regulada de trading sin suprimir la fiscalidad de todas las actividades con activos digitales.
Cómo la compensación de pérdidas fiscales puede reducir las ganancias en cripto
La compensación de pérdidas fiscales consiste en realizar pérdidas para compensar ganancias de capital gravables cuando la ley lo permite.
En EE. UU., las pérdidas de capital compensan primero las ganancias de capital. Si las pérdidas superan las ganancias, se puede deducir hasta 3 000 $ de la pérdida neta contra otros ingresos anualmente, o 1 500 $ si se declara por separado, con el resto trasladable.
Por ejemplo:
-
Ganancia realizada en BTC: 12 000 $
-
Pérdida realizada en ETH: 5 000 $
-
Ganancia neta de capital antes de ajustes: 7 000 $
Si las pérdidas superan todas las ganancias, aplica el límite de deducción anual sobre ingresos ordinarios.
La compensación de pérdidas fiscales no es un vacío legal universal. Métodos de identificación de activos, reglas de partes relacionadas, normas antiabuso, clasificación empresarial y cambios legales futuros pueden afectar la deducibilidad de una pérdida. Un profesional fiscal debe evaluar estrategias complejas o de gran volumen.
Reporte fiscal y registro de operaciones en cripto
Un reporte fiscal fiable depende de registros detallados de cada operación, no solo del saldo anual de la billetera.
Registros útiles incluyen:
-
Fecha de adquisición y precio de compra.
-
Fecha de disposición e ingresos obtenidos.
-
Comisiones y costes de operación.
-
Valor razonable de mercado en moneda local.
-
Valores de intercambio cripto a cripto.
-
Transferencias de billetera.
-
Ingresos y recompensas por minería.
-
Recompensas de staking.
-
Recepción de airdrops.
-
Extractos de exchanges.
-
IDs de operación y direcciones de billetera.
-
Asignaciones previas de coste de adquisición.
En EE. UU., el IRS exige reportar todos los ingresos, ganancias y pérdidas gravables por activos digitales, incluso si no se emite formulario 1099-DA ni otro comprobante.
Llevar registros detallados es cada vez más relevante, ya que autoridades fiscales y exchanges regulados pueden recibir o compartir más datos de usuario bajo marcos de reporte ampliados. Mover activos entre billeteras o exchanges no elimina su coste de adquisición ni sus efectos fiscales históricos.
Riesgos y limitaciones al comparar reglas fiscales sobre cripto
Comparar impuestos internacionales sobre cripto ayuda a entender diferencias generales, pero las tasas principales pueden ser engañosas.
Primero, la residencia fiscal importa. Un país con exención fiscal en cripto no elimina automáticamente obligaciones en otra jurisdicción donde el inversor siga siendo residente fiscal.
Segundo, la actividad del inversor y la empresarial pueden tener tratamientos distintos. Trading profesional frecuente, minería, compensaciones o actividad comercial pueden clasificarse como ingresos empresariales, ordinarios o por cuenta propia, no como ganancias de capital.
Tercero, la estructura del activo importa. Mantener criptomonedas directamente puede recibir un tratamiento fiscal diferente al de productos cotizados, derivados, valores tokenizados, tenencias empresariales o activos en estructuras de jubilación con ventajas fiscales.
Por último, las normas fiscales sobre cripto cambian. La exención temporal de Tailandia muestra cómo una regla depende de fechas e intermediarios licenciados, mientras que el formulario 1099-DA en EE. UU. ilustra la evolución de los requisitos de reporte aunque la clasificación de propiedad no cambie.
Conclusión
El impuesto sobre ganancias de capital en cripto suele partir de una pregunta económica básica: ¿cuánto valía el activo al adquirirlo y cuánto al disponer de él?, pero las consecuencias fiscales finales dependen de la legislación local.
Vender cripto, intercambiar una criptomoneda por otra y gastar cripto suelen generar disposiciones gravables. Ingresos por minería, recompensas de staking, pagos y ciertos airdrops pueden ser ingresos gravables al recibirse y generar una ganancia o pérdida separada después. Mantener activos o transferir cripto entre billeteras personales normalmente no genera impuestos inmediatos.
El mejor enfoque no es fijarse solo en la tasa principal de impuestos sobre cripto. Los contribuyentes deben llevar registro del coste de adquisición, valor razonable de mercado, periodos de tenencia, hechos imponibles de ingresos, disposiciones, pérdidas, residencia y normas de reporte vigentes. Alemania, Portugal, India, Japón, los EAU, Australia, Tailandia y EE. UU. demuestran lo diferente que puede ser el resultado para operaciones cripto económicamente similares.
Preguntas frecuentes
¿Vender criptomonedas genera impuestos sobre ganancias de capital?
En muchas jurisdicciones, sí. Vender criptomonedas por moneda fiat suele tratarse como disposición gravable y puede generar una ganancia o pérdida de capital según la diferencia entre ingresos y coste de adquisición. La clasificación fiscal y la tasa exactas dependen de la normativa local.
¿El intercambio de una criptomoneda por otra es gravable?
Frecuentemente sí. Países como EE. UU., Alemania y Australia suelen tratar los intercambios cripto a cripto como disposiciones, no como operaciones ignoradas hasta recibir moneda fiat.
¿Las recompensas de minería y staking tributan como ganancias de capital?
No necesariamente. Las recompensas pueden tributar primero como ingreso ordinario, misceláneo, empresarial u otra categoría al valor razonable de mercado al recibirlas. Una venta posterior puede generar una ganancia o pérdida de capital separada.
¿Transferir cripto entre billeteras es gravable?
Transferir entre billeteras bajo control del mismo contribuyente normalmente no genera disposición gravable en EE. UU., ya que la propiedad no cambia. Sin embargo, deben conservarse los registros de coste de adquisición al mover los activos.
¿Las pérdidas en cripto pueden reducir impuestos?
Sí, en jurisdicciones que permiten compensar pérdidas de capital con ganancias de capital. En EE. UU., las pérdidas de capital compensan ganancias de capital y una pérdida neta restante puede reducir hasta 3 000 $ de ingresos ordinarios anuales, con el resto trasladable.
¿Qué países no gravan las ganancias de capital en cripto?
Depende de la residencia, periodo de tenencia, estatus fiscal y tipo de operación. Los EAU suelen excluir los ingresos personales de inversión de su impuesto de sociedades para personas físicas; Alemania y Portugal ofrecen exenciones importantes por tenencia prolongada; y Tailandia tiene una exención temporal para operaciones cualificadas en negocios digitales licenciados.
Aviso legal
Este contenido es solo para fines educativos y no constituye asesoramiento fiscal, legal, contable, de inversión ni financiero. Las normas fiscales sobre criptomonedas varían según la jurisdicción y pueden cambiar. Los contribuyentes deben verificar las normas vigentes con la autoridad fiscal correspondiente o un asesor fiscal cualificado antes de presentar declaraciones o tomar decisiones relacionadas con impuestos.