El 4 de noviembre de 2026, Circle publicó sus resultados financieros del tercer trimestre y reportó ingresos totales e ingresos por reservas de $865 millones, un 17 % más interanual, e ingresos netos de operaciones continuadas de $226 millones, un 5 % más. Sin embargo, los ingresos procedentes de las reservas de USDC, su principal fuente de ingresos, disminuyeron aproximadamente un 8 % interanual, mientras que cerca de $182 millones de los ingresos trimestrales procedieron de la preventa del token ARC. Al mismo tiempo, el volumen de transacciones on-chain de USDC aumentó un 49 % y la blockchain pública Arc lanzó oficialmente su red principal en septiembre. La coexistencia de crecimiento financiero, presión sobre los ingresos por reservas y expansión hacia nuevos negocios ha hecho más complejo el marco de valoración de Circle.
Para los inversores, la cuestión clave no es si Circle se beneficiará del crecimiento de la industria de las stablecoins, sino qué parte de ese crecimiento podrá convertirse finalmente en beneficios sostenibles. Este artículo analiza la composición de los ingresos por reservas de USDC, el impacto de los cambios en los tipos de interés sobre la rentabilidad, la sostenibilidad de los ingresos del token ARC y si Arc y la red de pagos pueden establecer nuevas fuentes de ingresos para Circle a partir de sus resultados financieros del tercer trimestre. También presenta marcos de valoración aplicables a las acciones de CRCL.
Puntos clave:
-
Los ingresos totales e ingresos por reservas de Circle en el tercer trimestre de 2026 fueron de $865 millones, un 17 % más interanual, mientras que los ingresos por reservas de USDC disminuyeron aproximadamente un 8 % interanual.
-
La preventa del token ARC aportó aproximadamente $182 millones en ingresos. Esta partida debe identificarse por separado al evaluar la rentabilidad sostenible.
-
La circulación media de USDC aumentó un 8 % interanual, pero el rendimiento de los activos de reserva disminuyó 61 puntos básicos, lo que presionó los ingresos por reservas.
-
El crecimiento del volumen de transacciones on-chain de USDC no genera necesariamente un crecimiento proporcional de los ingresos. Los saldos en circulación y los rendimientos de las reservas tienen un impacto más directo en los ingresos por reservas.
-
La red principal de Arc ya está activa, pero la actividad de la red, los ingresos del token y el beneficio operativo sostenible siguen siendo métricas diferentes.
-
La valoración de CRCL debe considerar el negocio de ingresos por reservas, el crecimiento de la infraestructura de pagos, las expectativas del mercado de capitales sobre los tipos de interés y el riesgo de dilución de acciones.
-
El P/E, el P/S y el análisis de escenarios pueden complementarse, pero los ingresos puntuales de tokens no deben considerarse directamente como base para el beneficio a largo plazo.
¿Cómo fue el rendimiento de Circle en el tercer trimestre de 2026?
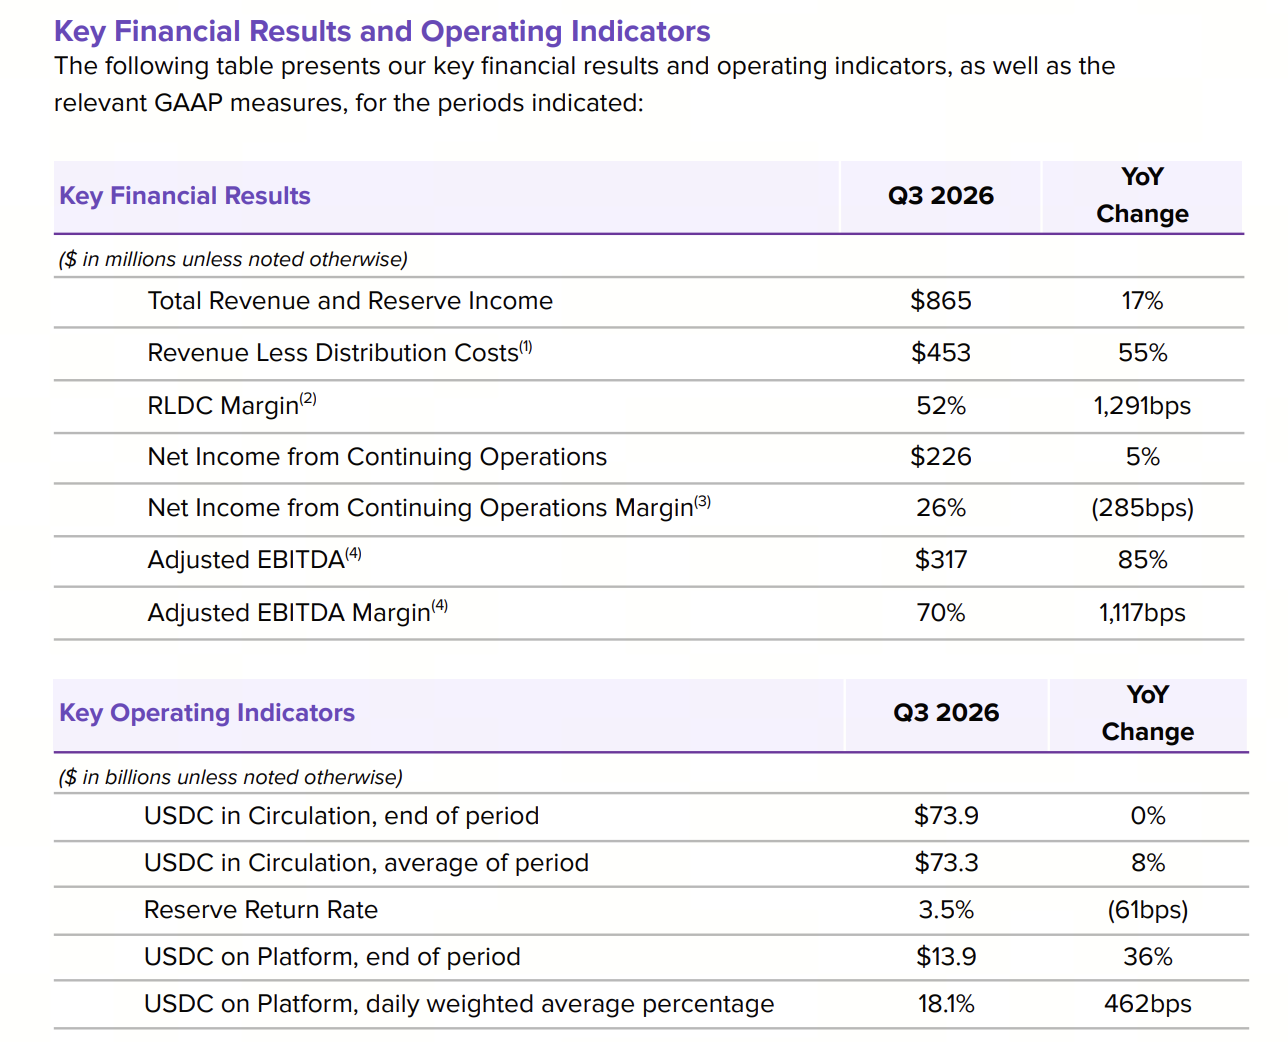
Los resultados financieros del tercer trimestre de Circle mostraron una combinación de crecimiento de ingresos y descenso de los ingresos básicos por reservas. Los ingresos totales e ingresos por reservas alcanzaron los $865 millones, aproximadamente un 17 % más interanual. Los ingresos netos de operaciones continuadas alcanzaron los $226 millones, aproximadamente un 5 % más interanual. El EBITDA ajustado fue de $317 millones, un 85 % más interanual.
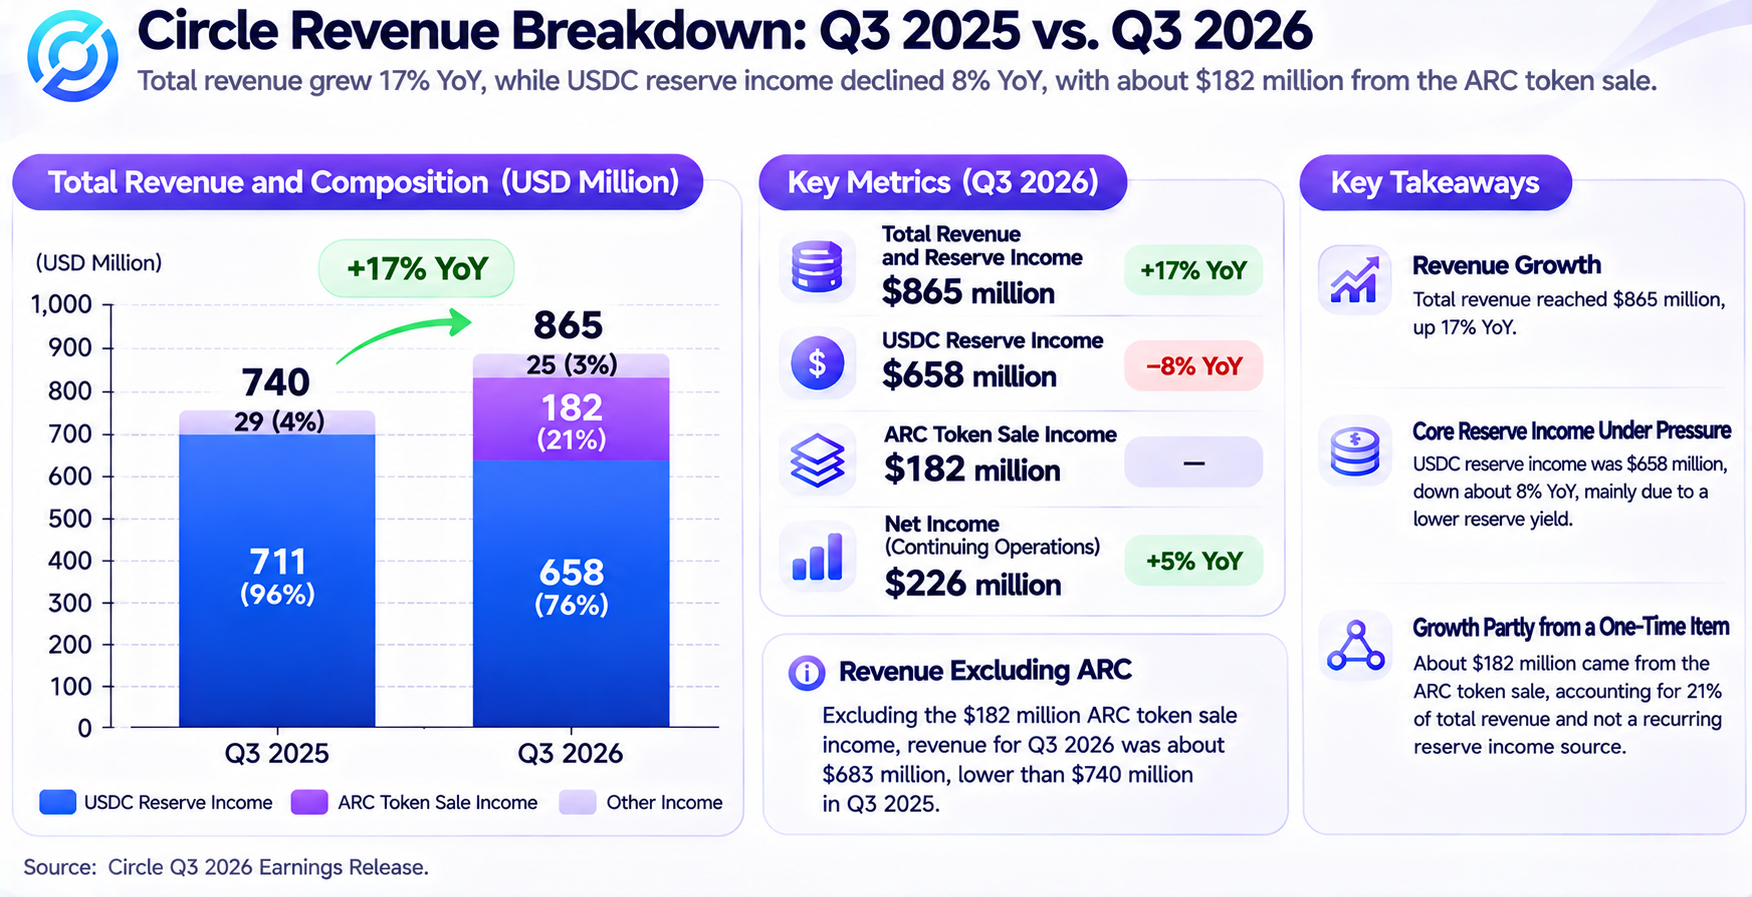
A primera vista, Circle mantuvo una rentabilidad sólida. Sin embargo, la composición de sus ingresos requiere un análisis más detallado. Otros ingresos alcanzaron aproximadamente $207 millones durante el trimestre, de los cuales cerca de $182 millones procedieron de ingresos reconocidos por la preventa del token ARC. Excluyendo esta partida, los ingresos totales e ingresos por reservas habrían sido de aproximadamente $683 millones, por debajo de los aproximadamente $740 millones del mismo periodo del año anterior.
Esto no significa que los ingresos de ARC carezcan de valor económico. Más bien, indica que su método de reconocimiento difiere del de los ingresos recurrentes por reservas de USDC. A efectos de valoración de acciones, los inversores deben distinguir entre ingresos operativos recurrentes, ingresos basados en proyectos y expectativas de comercialización futuras que aún no se han materializado.
Otra métrica destacable es el volumen de transacciones on-chain de USDC. El volumen de transacciones del tercer trimestre alcanzó los $13,9 billones, un 49 % más interanual, mientras que el USDC en circulación al final del periodo fue de aproximadamente $73,9 mil millones, prácticamente sin cambios respecto al mismo periodo del año anterior. Esto significa que la actividad de uso de USDC y los saldos de reserva no crecieron al mismo ritmo.
Esta divergencia muestra que una mayor frecuencia de uso de stablecoins no incrementa necesariamente de forma directa los ingresos por reservas de un emisor. La rentabilidad de Circle sigue dependiendo de cuánto USDC permanece en circulación a lo largo del tiempo y de qué rendimiento pueden generar sus activos de reserva.
¿Por qué los ingresos por reservas de USDC son fundamentales para la valoración de Circle?
USDC es una stablecoin diseñada para mantener una paridad con el dólar estadounidense. Los usuarios pueden convertir dólares en USDC a través de canales de emisión y reembolso habilitados, o canjear USDC por dólares. Circle debe mantener los correspondientes activos de reserva para el USDC en circulación. Estas reservas se componen principalmente de efectivo y activos en dólares estadounidenses a corto plazo y con alta liquidez.
Una fuente importante de los ingresos de Circle son los intereses y los ingresos de inversión relacionados generados por sus activos de reserva. A medida que aumenta el USDC en circulación, la empresa puede gestionar, por lo general, un conjunto mayor de activos de reserva. Cuando los tipos de interés a corto plazo son elevados, reservas del mismo tamaño pueden generar más ingresos.
Por tanto, los ingresos por reservas de Circle se ven afectados principalmente por dos factores: la cantidad media de USDC en circulación y el rendimiento obtenido sobre los activos de reserva. En comparación con el volumen diario de transacciones, estas dos variables tienen una relación más directa con los ingresos por reservas.
En el tercer trimestre de 2026, la cantidad media de USDC en circulación alcanzó aproximadamente $73,3 mil millones, un 8 % más interanual. Sin embargo, el rendimiento de las reservas disminuyó hasta aproximadamente el 3,54 %, 61 puntos básicos menos interanual. Como resultado, los ingresos trimestrales por reservas cayeron de aproximadamente $711 millones en el mismo periodo del año anterior a aproximadamente $658 millones.
Estas cifras revelan una característica importante del modelo de negocio de Circle: incluso si la cantidad media de USDC en circulación continúa creciendo, los ingresos básicos pueden disminuir si el rendimiento de las reservas cae más rápido.
No obstante, los ingresos por reservas no equivalen por completo al beneficio que Circle finalmente retiene. La empresa debe pagar comisiones a determinados socios de distribución y cubrir costes de transacciones, tecnología, cumplimiento normativo y operaciones. Por tanto, el análisis de la rentabilidad de CRCL también requiere examinar cuánto ingreso queda después de descontar los costes de distribución de los ingresos por reservas.
Esto significa que Circle no puede valorarse simplemente en función de la tasa de crecimiento de la capitalización de mercado de stablecoins en circulación. Ampliar la base de USDC es importante, pero los costes de distribución, los cambios en los rendimientos y los gastos operativos también afectan al beneficio económico disponible para los accionistas.
¿Cómo afectarán los cambios de tipos de la Reserva Federal a la rentabilidad de CRCL?
Los tipos de interés son una variable macroeconómica importante que afecta a la rentabilidad de Circle. Dado que las reservas de USDC se invierten principalmente en efectivo y activos en dólares estadounidenses a corto plazo, los cambios en los tipos de interés a corto plazo se reflejan gradualmente en los ingresos por reservas.
Cuando los tipos de interés suben, Circle puede obtener más ingresos de sus activos de reserva. Cuando los tipos bajan, los activos de reserva recién asignados o reinvertidos suelen enfrentarse a rendimientos inferiores. Incluso si la cantidad de USDC en circulación se mantiene relativamente estable, los ingresos por reservas pueden fluctuar de forma considerable.
Utilizando la circulación media de USDC de aproximadamente $73,3 mil millones en el tercer trimestre para un análisis de sensibilidad sencillo, una disminución de 100 puntos básicos en el rendimiento medio de las reservas, suponiendo que el resto de condiciones permanezcan sin cambios, reduciría teóricamente los ingresos anualizados por reservas en aproximadamente $733 millones. Esta es solo una estimación estática basada en el saldo medio. No es una previsión de resultados de la empresa y no tiene en cuenta la asignación de activos, el desfase en la transmisión de los rendimientos ni los cambios en los costes de distribución.
Los inversores también deben considerar la relación entre los tipos de interés y la demanda de stablecoins. Unos tipos más bajos pueden reducir los ingresos generados por cada unidad de USDC, pero también pueden mejorar la liquidez de los mercados financieros e impulsar el crecimiento de los pagos, las operaciones y la liquidación transfronteriza con stablecoins. Ambos efectos pueden producirse al mismo tiempo. El resultado final depende de si el crecimiento de los saldos de USDC puede compensar el descenso de los rendimientos.
Los cambios en los tipos de interés también pueden afectar a la valoración de las acciones de CRCL. Cuando los tipos de interés de mercado disminuyen, puede aliviarse la presión de descuento sobre los flujos de caja futuros de algunas empresas de crecimiento. Sin embargo, si los resultados reales de Circle disminuyen al mismo tiempo, una mejora de la valoración podría no compensar la contracción del beneficio.
Por tanto, no es adecuado asumir que los recortes de tipos son intrínsecamente negativos o positivos para CRCL. Un enfoque más razonable consiste en evaluar conjuntamente la política de la Reserva Federal, los rendimientos de los bonos del Tesoro a corto plazo, la circulación media de USDC y el rendimiento neto de las reservas de Circle para determinar el impacto combinado de los cambios en los tipos de interés sobre los ingresos y la valoración.
¿Por qué el crecimiento del volumen de transacciones de USDC no genera necesariamente mayores ingresos?
La circulación de stablecoins y el volumen de transacciones son dos conceptos diferentes. La circulación mide cuánto USDC existe en el mercado en un momento determinado. El volumen de transacciones refleja cuántas transferencias se producen durante un periodo y su valor total.
Por ejemplo, si USDC por valor de $100 se transfiere diez veces consecutivas entre diferentes billeteras, podría generar $1000 de volumen acumulado de transferencias on-chain. Sin embargo, esto no crearía $1000 adicionales en activos de reserva de USDC en el mercado.
Por tanto, el crecimiento del volumen de transacciones on-chain no significa que Circle pueda cobrar comisiones en la misma proporción que el valor de las transacciones. Las transferencias de USDC en blockchains suelen procesarse mediante las redes y aplicaciones correspondientes, y el emisor puede no recibir ingresos directamente de cada transferencia.
En el tercer trimestre, el volumen de transacciones on-chain de USDC alcanzó los $13,9 billones, un 49 % más interanual, mientras que el USDC en circulación al final del periodo fue de aproximadamente $73,9 mil millones, prácticamente sin cambios respecto al mismo periodo del año anterior. Esto indica que la actividad on-chain de USDC aumentó significativamente, pero no se tradujo en un saldo final de reservas mayor.
Al mismo tiempo, la cuota de mercado de USDC cayó hasta aproximadamente el 27 %, 183 puntos básicos menos interanual. Una disminución de la cuota de mercado no significa necesariamente que la utilidad de USDC haya disminuido, pero indica que Circle sigue enfrentándose a la competencia de otras stablecoins en dólares estadounidenses y soluciones de pago.
Para el análisis de valoración, el volumen de transacciones puede utilizarse para medir la actividad del ecosistema, la demanda de usuarios y el potencial de la red de pagos, pero no puede sustituir directamente a las métricas de ingresos. Los inversores deben evaluar además si la actividad de transacciones puede animar a los usuarios a mantener USDC a largo plazo, aumentar los saldos en la plataforma o generar servicios de pago por los que se puedan cobrar comisiones de forma sostenible.
Si el volumen de transacciones sigue creciendo sin ampliar los saldos de reserva ni generar nuevos ingresos por servicios, su contribución directa a la rentabilidad de Circle podría ser limitada. Por el contrario, si la actividad de transacciones anima a más empresas a utilizar USDC para liquidaciones y a mantener determinados saldos a largo plazo, podría crear una base de ingresos más estable.
¿Por qué los ingresos de la preventa del token ARC afectan a la calidad de los beneficios de Circle?
Una de las partidas de los resultados financieros del tercer trimestre de Circle que requiere un análisis independiente es la de los ingresos por preventa del token ARC. La empresa reconoció aproximadamente $182 millones en ingresos relacionados durante el trimestre, mientras que los ingresos totales e ingresos por reservas fueron de aproximadamente $865 millones.
Circle completó el lanzamiento de la red principal de la blockchain pública Arc durante el tercer trimestre y emitió un suministro total inicial de 10 mil millones de tokens ARC. ARC se diseñó como el mecanismo nativo de coordinación para la seguridad, utilidad y gobernanza de la red, y está relacionado con la hoja de ruta de la futura transición de la red hacia un mecanismo de prueba de participación.
El importe total de la preventa del token ARC divulgado por la empresa fue de aproximadamente $242 millones, de los cuales se reconocieron aproximadamente $182 millones en el tercer trimestre. El reconocimiento de ingresos estuvo relacionado con la entrega de tokens, el lanzamiento de la red principal y las condiciones de rendimiento pertinentes. Esto no significa que unos ingresos de preventa de la misma magnitud se repitan en cada trimestre futuro.
Desde una perspectiva financiera, este tipo de ingresos puede aumentar el beneficio operativo del periodo actual y el EBITDA ajustado, pero su sostenibilidad difiere significativamente de la de los ingresos por reservas de stablecoins. Los ingresos por reservas dependen de que USDC permanezca en circulación y de los rendimientos de los activos, mientras que los ingresos por preventa de tokens dependen de acuerdos específicos del proyecto y de las condiciones contables de reconocimiento relacionadas.
Por tanto, los inversores no deben multiplicar simplemente por cuatro el beneficio del tercer trimestre y concluir que la empresa ha establecido un nivel equivalente de rentabilidad anual sostenible. Un enfoque más razonable consiste en examinar por separado el beneficio declarado que incluye los ingresos de la preventa de ARC y el rendimiento operativo que excluye esta partida.
Es importante señalar que excluir los ingresos de ARC tiene como objetivo analizar la estructura de ingresos. No significa que los $182 millones puedan deducirse directamente de los ingresos netos. Los impuestos, los costes relacionados y el tratamiento contable afectan al beneficio final, por lo que calcular con precisión los ingresos netos ajustados requiere revisar los estados financieros completos.
Desde una perspectiva de valoración, los ingresos de la preventa del token ARC tienen una importancia financiera real. Sin embargo, el reconocimiento de ingresos en un único trimestre no demuestra por sí solo que Arc haya establecido un modelo de negocio maduro y sostenible. La evaluación del valor a largo plazo de Arc también requiere examinar la demanda real de la red, la actividad de los desarrolladores y los ingresos operativos futuros.
¿Puede la blockchain pública Arc convertirse en el segundo motor de crecimiento de Circle?
Arc es una red blockchain de capa 1 lanzada por Circle, centrada en pagos con stablecoins, liquidación de activos digitales y aplicaciones financieras programables. En comparación con la emisión de USDC y la gestión de reservas, Arc está más cerca de la infraestructura financiera subyacente. Su valor potencial procede del desarrollo continuo del uso de la red, el ecosistema de desarrolladores y las aplicaciones financieras.
El 16 de septiembre de 2026, Arc lanzó oficialmente su red principal pública. Circle divulgó que más de 100 instituciones y participantes en la creación del ecosistema participaban en el momento del lanzamiento de la red principal, y que la comunidad de desarrolladores también había alcanzado una determinada escala. El token ARC se incorporó al diseño futuro de seguridad, utilidad y gobernanza de la red.
Este desarrollo significa que Arc ha pasado de la fase inicial de desarrollo tecnológico a operaciones reales de red. Sin embargo, el lanzamiento de una red principal y la madurez de un modelo de negocio siguen siendo hitos distintos. Para los inversores en acciones, la pregunta clave es si Arc puede crear ingresos sostenibles independientes de los intereses de las reservas de USDC.
El valor comercial potencial de Arc puede entenderse de tres formas:
-
La actividad de pagos con stablecoins y de liquidación de activos puede impulsar el crecimiento del uso de la red.
-
Las aplicaciones desarrolladas por instituciones y desarrolladores pueden aumentar la demanda de USDC dentro del ecosistema correspondiente.
-
Si Circle puede ofrecer servicios en torno a la red con mecanismos de comisiones claros, podría crear nuevas fuentes de ingresos.
Sin embargo, el volumen de transacciones de la red, el valor del token ARC y el beneficio de Circle como empresa cotizada no pueden tratarse como equivalentes. Incluso si aumenta la actividad de Arc, los inversores deben analizar quién cobra las comisiones de transacción, quién asume el coste de operar la red y qué parte del beneficio económico resultante acaba correspondiendo a los accionistas de Circle.
Arc también afronta desafíos relacionados con la adopción por parte de desarrolladores, la interoperabilidad entre cadenas, la seguridad, la gobernanza de validadores y la competencia del ecosistema. La capacidad de una red para atraer aplicaciones a largo plazo depende no solo de su rendimiento técnico, sino también de si las empresas están dispuestas a realizar operaciones reales en ella a lo largo del tiempo.
Por tanto, en la valoración de CRCL, Arc puede considerarse un nuevo negocio con potencial de crecimiento. Sin embargo, en ausencia de datos operativos estables, no se le deben asignar los mismos supuestos de rentabilidad que a una red de pagos madura.
¿Puede Circle Payments Network reducir la dependencia de los ingresos por reservas?
Circle Payments Network (CPN) es una red de infraestructura que Circle está desarrollando para pagos institucionales y flujos de fondos transfronterizos. Su objetivo es conectar instituciones financieras, proveedores de servicios de pago y participantes empresariales relacionados para respaldar la transferencia y liquidación de fondos mediante stablecoins.
A diferencia del modelo de emisión de USDC, que depende principalmente de los intereses de los activos de reserva, la infraestructura de pagos puede generar ingresos mediante servicios de transacción, acceso a la red y otros acuerdos comerciales. Sin embargo, los ingresos reales dependen del modelo de precios, el volumen de transacciones y los costes de servicio, y no pueden inferirse únicamente a partir del volumen de pagos.
En el tercer trimestre, el volumen total anualizado de pagos de CPN alcanzó aproximadamente $41,3 mil millones. Circle también anunció que había suscrito un acuerdo definitivo para adquirir Tazapay, una plataforma B2B de pagos transfronterizos con sede en Singapur, con el objetivo de ampliar aún más la cobertura de su red de pagos transfronterizos. Se espera que la transacción se cierre en 2027 y sigue sujeta a condiciones, incluida la aprobación regulatoria.
Para Circle, el valor potencial de la red de pagos no reside únicamente en procesar más transacciones, sino también en incorporar USDC a la gestión de tesorería corporativa, la liquidación transfronteriza y los escenarios de pagos comerciales. Si las empresas continúan utilizando USDC como activo de liquidación, esto podría aumentar la demanda de stablecoins y respaldar aún más el negocio de reservas.
Sin embargo, el volumen de pagos de CPN no puede equipararse directamente con los ingresos de Circle. Los diferentes servicios de pago pueden utilizar modelos de negocio distintos, y los flujos de fondos dentro de la red pueden ser ejecutados por socios. Los inversores deben seguir supervisando los ingresos reales reconocidos por el negocio de pagos, su margen bruto y la retención de clientes.
Desde una perspectiva de valoración a largo plazo, si Circle puede establecer una infraestructura de pagos con capacidad estable para generar comisiones, su estructura de ingresos puede diversificarse gradualmente. Sin embargo, hasta que la contribución de los nuevos negocios sea más sustancial, los ingresos por reservas siguen siendo fundamentales para comprender el rendimiento financiero de la empresa.
¿Qué métodos de valoración son adecuados para las acciones de Circle (CRCL)?
Circle combina las características de un emisor de stablecoins, un negocio de ingresos por reservas y un proveedor de infraestructura de tecnología financiera. Como resultado, ninguna métrica de valoración por sí sola puede reflejar completamente su modelo operativo.
La relación precio-beneficio (P/E) mide el precio que los inversores pagan por el beneficio de la empresa, pero presupone que el beneficio tiene cierto grado de sostenibilidad. Para Circle, proyectos como la preventa del token ARC pueden afectar materialmente al beneficio en un trimestre concreto. Por tanto, los inversores deben examinar tanto los ingresos netos declarados como la capacidad de generación de beneficios normalizada.
La relación precio-ventas (P/S) puede utilizarse para evaluar cómo valora el mercado la escala de ingresos de la empresa. Sin embargo, la estructura de ingresos de Circle incluye ingresos por reservas y costes de distribución sustanciales. Los márgenes de beneficio pueden diferir significativamente entre las fuentes de ingresos, por lo que la relación P/S de Circle no debe compararse directamente con la de una empresa de suscripciones de software.
La relación entre valor empresarial y EBITDA (EV/EBITDA) ofrece otra perspectiva, pero los inversores aún deben determinar si el EBITDA ajustado incluye ingresos que no son sostenibles y evaluar la naturaleza específica del efectivo, los pasivos y otras partidas del balance de la empresa.
También puede utilizarse un enfoque de valoración por segmentos para dividir el negocio de Circle entre el negocio maduro de ingresos por reservas, la infraestructura de pagos y nuevos negocios como Arc. El primero debe evaluarse principalmente en función de la circulación de USDC, los rendimientos de las reservas y los costes de distribución. Los dos últimos requieren una evaluación basada en los ingresos reales, el avance de la comercialización y las necesidades futuras de inversión.
| Método de valoración |
Métricas clave |
Aspectos que considerar |
| P/E |
Ingresos netos, EPS |
Los ingresos puntuales pueden afectar al beneficio |
| P/S |
Ingresos totales, crecimiento de ingresos |
Los márgenes de beneficio difieren entre fuentes de ingresos |
| EV/EBITDA |
Rentabilidad operativa |
Ajustes y estructura de capital |
| Valoración por segmentos |
Ingresos por reservas, CPN, Arc |
Las valoraciones de nuevos negocios son inciertas |
| Análisis de escenarios |
Escala de USDC, tipos de interés, márgenes de beneficio |
Los cambios en los supuestos pueden afectar significativamente a los resultados |
Para CRCL, un enfoque más razonable consiste en utilizar la capacidad de generación de beneficios normalizada como base de valoración y, posteriormente, evaluar el potencial de crecimiento a partir del avance real de comercialización de los nuevos negocios, en lugar de utilizar las métricas financieras de un único trimestre para determinar un precio objetivo definitivo de las acciones.
¿Qué métricas operativas deben seguir supervisando los inversores de Circle?
La valoración de las acciones de Circle depende no solo de sus resultados financieros declarados, sino también de las expectativas del mercado respecto al crecimiento futuro de las stablecoins, los tipos de interés y el desarrollo de nuevos negocios. Por tanto, establecer un marco de supervisión continuo es más significativo que analizar de forma aislada el beneficio de un único trimestre.
-
Los inversores deben supervisar la circulación media de USDC y el USDC en circulación al cierre. La circulación media está más directamente relacionada con los ingresos por reservas, mientras que la cifra de cierre ayuda a evaluar la base de activos al final del trimestre. Considerar ambas permite evitar valorar las tendencias operativas basándose únicamente en la oferta de USDC de un solo día.
-
Los inversores deben supervisar el rendimiento de las reservas y el rendimiento neto de las reservas. El primero refleja la capacidad de los activos de reserva para generar ingresos. El segundo también incorpora factores como los costes de distribución y se aproxima más al beneficio económico que la empresa puede retener de su negocio de reservas.
-
Los inversores deben supervisar los cambios en la combinación de ingresos. Partidas como los ingresos de la preventa del token ARC pueden afectar al rendimiento financiero de un trimestre concreto. La capacidad de CPN, Arc y otros negocios de servicios para generar ingresos recurrentes determinará si Circle puede reducir gradualmente su dependencia de los intereses de las reservas.
-
Los inversores deben supervisar los gastos y los cambios en el capital social. La infraestructura tecnológica, la inversión en cumplimiento normativo, la remuneración de empleados y la compensación basada en acciones afectan al beneficio y al EPS. Incluso si el beneficio total de la empresa crece, un rápido aumento de las acciones en circulación puede limitar el crecimiento de los beneficios disponibles para cada accionista.
Por último, los tipos de interés macroeconómicos y la competencia del sector deben incluirse en el análisis. El crecimiento del mercado de stablecoins no significa necesariamente que la cuota de mercado de Circle vaya a aumentar. Los nuevos emisores de stablecoins, las redes de pagos bancarios y otras infraestructuras financieras digitales podrían modificar la estructura competitiva del sector.
Al realizar un seguimiento conjunto de la circulación de USDC, los rendimientos de las reservas, los costes de distribución, los ingresos de nuevos negocios y el EPS, los inversores pueden establecer un marco de valoración más completo para CRCL, en lugar de valorar las acciones únicamente a partir de la narrativa de crecimiento en torno a la industria de las stablecoins.
Cómo operar con acciones de Circle (CRCL) en Gate
Después de completar un análisis de los resultados financieros y la valoración de Circle, los inversores también pueden utilizar los productos de trading disponibles para observar cómo el precio de las acciones de CRCL refleja la circulación de USDC, las expectativas sobre los tipos de interés y el avance del negocio de Arc. Las secciones Stocks y TradFi de Gate proporcionan acceso a productos de trading relacionados con CRCL. Los usuarios elegibles pueden seleccionar el método de trading adecuado en función de su región, los permisos de su cuenta y la disponibilidad de productos.
Los usuarios pueden iniciar sesión en Gate, completar la verificación de identidad requerida y habilitar los permisos de trading; después, pueden buscar CRCL en la página de trading de Stocks o TradFi para consultar los productos disponibles, los datos de mercado y las reglas de trading. Gate permite utilizar USDT para participar en el trading de acciones relacionado. Los métodos específicos para colocar órdenes, los horarios de trading y las comisiones están sujetos a la información mostrada en la página correspondiente.
Ten en cuenta que las acciones de CRCL, los contratos por diferencia (CFD) sobre acciones de CRCL, los contratos perpetuos sobre acciones y las acciones tokenizadas CRCLX son productos diferentes. El trading directo de acciones y el trading de derivados difieren en cuanto a derechos de propiedad, margen, apalancamiento y exposición al riesgo. En particular, los CFD y los contratos perpetuos no suelen representar una propiedad directa de las acciones de Circle, y el apalancamiento puede amplificar las pérdidas causadas por las fluctuaciones de precio.
Durante el trading real, los inversores pueden centrarse en los resultados financieros trimestrales de Circle, la circulación de USDC, los tipos de interés a corto plazo en dólares estadounidenses, el desarrollo del ecosistema Arc y los cambios en la regulación de stablecoins. Estos factores deben considerarse junto con la tendencia de precio, el volumen de trading y la valoración de CRCL. La mejora de los fundamentales no provoca necesariamente que el precio de las acciones suba de inmediato, y un aumento a corto plazo del precio de las acciones no significa que la rentabilidad a largo plazo de la empresa haya cambiado en consecuencia.
Independientemente del método de trading seleccionado, los inversores deben confirmar el tipo de producto, los costes de trading, los requisitos de financiación y las normas de riesgo antes de colocar una orden. Deben evitar equiparar directamente una visión sobre el crecimiento empresarial a largo plazo de Circle con los movimientos de precio de las acciones a corto plazo.
Conclusión
Los resultados financieros de Circle del tercer trimestre de 2026 demuestran la compleja relación entre crecimiento y rentabilidad a la que se enfrentan los emisores de stablecoins. Los ingresos totales e ingresos por reservas de la empresa aumentaron un 17 % interanual, pero los ingresos por reservas de USDC disminuyeron aproximadamente un 8 %, mientras que los ingresos de la preventa del token ARC realizaron una contribución significativa al rendimiento financiero del periodo actual. Esto significa que los inversores deben distinguir entre ingresos operativos sostenibles e ingresos procedentes de proyectos específicos para evaluar con mayor precisión la base de beneficios de la empresa.
La circulación de USDC y los rendimientos de las reservas siguen siendo variables importantes para el negocio principal de Circle. Al mismo tiempo, el lanzamiento de la red principal de Arc, la expansión de CPN y el desarrollo de infraestructura de pagos transfronterizos proporcionan a la empresa nuevas vías de comercialización. Sin embargo, aún debe validarse mediante resultados financieros posteriores si el uso de la red y el volumen de pagos pueden convertirse en beneficios sostenibles.
Por tanto, la valoración de las acciones de CRCL no debe depender únicamente de métricas tradicionales como el P/E, ni basarse por completo en las expectativas de crecimiento a largo plazo de la industria de las stablecoins. La combinación de ingresos por reservas normalizados, sensibilidad a los tipos de interés, costes de distribución y el avance de comercialización de los nuevos negocios puede ayudar a los inversores a desarrollar una comprensión más completa del valor operativo de Circle y de las incertidumbres a las que se enfrenta.
Preguntas frecuentes
¿Qué son las acciones de Circle (CRCL)?
Circle Internet Group es una empresa de infraestructura financiera digital que cotiza en la Bolsa de Nueva York con el ticker CRCL. Sus negocios principales incluyen la stablecoin USDC y la infraestructura de pagos relacionada.
¿De dónde procede la mayor parte de los ingresos de Circle?
Una fuente importante de los ingresos de Circle son los ingresos generados por los activos de reserva que respaldan el USDC en circulación. La empresa también genera ingresos mediante otros servicios y actividades empresariales.
¿Por qué pueden disminuir los ingresos por reservas de Circle aunque crezca la circulación de USDC?
Los ingresos por reservas se ven afectados tanto por la circulación media de USDC como por el rendimiento de los activos de reserva. Si la disminución del rendimiento es mayor que la contribución del crecimiento de la circulación, los ingresos por reservas pueden seguir reduciéndose.
¿Son recurrentes los ingresos de la preventa del token ARC?
Los ingresos de la preventa del token ARC están relacionados con un proyecto específico y con condiciones de rendimiento. No deben considerarse directamente como ingresos recurrentes que puedan repetirse cada trimestre.
¿Significa el lanzamiento de la red principal de Arc que el beneficio de Circle seguirá creciendo?
No necesariamente. El lanzamiento de Arc representa un avance de infraestructura, pero que la actividad de la red pueda generar ingresos y beneficios sostenibles sigue dependiendo de su rendimiento comercial real.
¿Deben los inversores utilizar P/E o P/S para evaluar las acciones de Circle?
Ambas métricas pueden ser útiles, pero deben considerarse junto con la calidad del beneficio, los rendimientos de las reservas, los costes de distribución y la combinación de ingresos de los nuevos negocios. Una conclusión de valoración no debe basarse únicamente en una sola métrica.