A medida que los ETF de Bitcoin al contado de EE. UU. se han desarrollado, la conexión entre los mercados financieros tradicionales y los mercados de activos cripto se ha fortalecido aún más. Las entradas y salidas de los ETF también se han convertido gradualmente en un indicador importante para observar los cambios en la demanda de Bitcoin.
A principios de noviembre de 2026, los ETF de Bitcoin al contado de EE. UU. volvieron a registrar salidas concentradas, lo que aumentó la preocupación por una desaceleración de la demanda institucional y la presión sobre el precio de BTC. A diferencia de las operaciones al contado habituales en los exchanges, los cambios en los flujos de los ETF solo pueden afectar a los precios de Bitcoin tras pasar por procesos como las creaciones y reembolsos de fondos, los participantes autorizados, la gestión de los activos subyacentes y la liquidez del mercado. Al mismo tiempo, el apetito de riesgo macroeconómico, el apalancamiento de derivados y la profundidad del mercado al contado también pueden afectar al impacto real de las salidas. Este artículo analiza los cambios recientes en los flujos de ETF, explica cómo funcionan los ETF de Bitcoin al contado y examina por qué las salidas netas sostenidas pueden aumentar la presión bajista sobre BTC sin provocar necesariamente una caída paralela de los precios.
Puntos clave:
-
Las salidas netas de los ETF de Bitcoin al contado reflejan cambios en los activos a nivel de fondo y no implican que deba venderse de inmediato en los exchanges una cantidad equivalente de BTC.
-
Las creaciones y los reembolsos de ETF pueden completarse en efectivo o en especie, y el proceso real de gestión de activos varía según el fondo.
-
Las salidas netas sostenidas pueden debilitar la demanda marginal de BTC y amplificar la volatilidad de los precios cuando la liquidez al contado es limitada.
-
Los cambios en los flujos de ETF pueden reflejar ajustes en el apetito de riesgo institucional, así como arbitraje, cobertura o reequilibrio de carteras.
-
Las salidas de ETF y las liquidaciones de derivados pueden producirse al mismo tiempo, pero deben distinguirse las relaciones causales entre los flujos de capital, las caídas de precios y los cierres de posiciones apalancadas.
-
Para evaluar los futuros movimientos de precio de BTC, los inversores deben considerar los flujos netos de ETF, las tenencias de los fondos, el volumen de negociación al contado, la profundidad del mercado y los datos de derivados, en lugar de basarse en un único indicador.
¿Por qué los ETF de Bitcoin al contado registraron recientemente salidas concentradas?
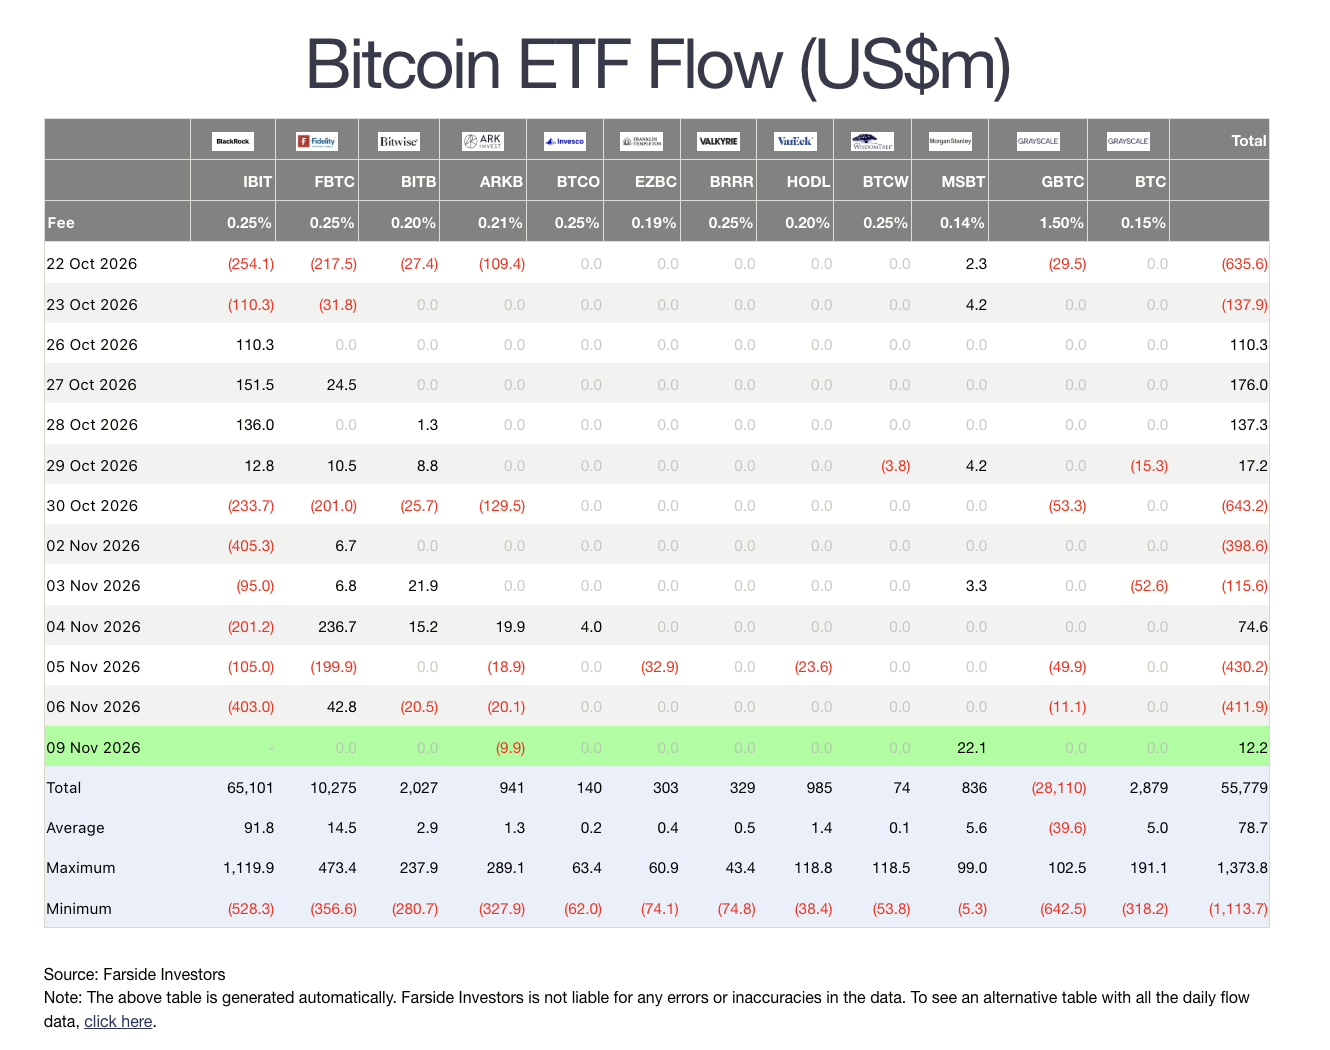
A principios de noviembre de 2026, los flujos de capital de los ETF de Bitcoin al contado de EE. UU. cambiaron de forma significativa. Durante los cinco días de negociación comprendidos entre el 2 y el 6 de noviembre, los fondos correspondientes registraron aproximadamente 1282 millones de dólares en salidas netas acumuladas, la mayor salida neta semanal desde finales de junio.
Entre ellos, iShares Bitcoin Trust (IBIT) de BlackRock registró aproximadamente 1209 millones de dólares en salidas netas semanales, lo que representó la gran mayoría de las salidas totales del mercado durante el mismo período. El 6 de noviembre, IBIT registró aproximadamente 403 millones de dólares en salidas netas diarias, mientras que los ETF de BTC al contado de EE. UU. en su conjunto registraron aproximadamente 412 millones de dólares en salidas netas.
Este cambio en los flujos no fue un hecho aislado. Los ETF de Bitcoin al contado de EE. UU. ya habían registrado aproximadamente 515 millones de dólares en salidas netas en octubre, y los reembolsos concentrados de principios de noviembre debilitaron aún más las entradas acumuladas previamente en lo que iba de año. Según las estadísticas al 6 de noviembre, el flujo neto acumulado de los ETF de BTC al contado de EE. UU. en 2026 había pasado a situarse en aproximadamente 914 millones de dólares en salidas netas.
Es importante señalar que los flujos netos acumulados y los activos totales de los fondos no son el mismo concepto. A 6 de noviembre, los activos netos totales de los ETF de Bitcoin al contado de EE. UU. seguían siendo de aproximadamente 95 900 millones de dólares, mientras que las entradas netas acumuladas desde su lanzamiento en enero de 2024 se mantenían en aproximadamente 55 800 millones de dólares. Las salidas a corto plazo indican un cambio en la demanda de inversión reciente, pero no implican que haya salido todo el capital que entró anteriormente en el mercado de ETF.
Las razones de las salidas tampoco pueden atribuirse simplemente a que las instituciones hayan adoptado una visión bajista sobre Bitcoin. Los inversores en ETF pueden reducir sus tenencias debido a un menor apetito de riesgo, el reequilibrio de carteras, necesidades de liquidez o cambios en las estrategias de negociación. Cuando los precios de BTC caen, las acciones tecnológicas se ven presionadas o aumenta la incertidumbre del mercado, algunos inversores pueden reducir su exposición a múltiples tipos de activos de riesgo al mismo tiempo.
Por lo tanto, las salidas recientes de ETF se entienden mejor como una señal de cambios en la demanda del mercado que como una base independiente para predecir el precio futuro de BTC.
¿Cómo funcionan los mecanismos de creación y reembolso de los ETF de Bitcoin al contado?
La función principal de un ETF de Bitcoin al contado es conectar los activos subyacentes de BTC con las participaciones del fondo en el mercado de valores. Los inversores compran y venden participaciones de ETF en bolsas de valores, mientras que el fondo mantiene exposición a los precios de Bitcoin mediante los correspondientes acuerdos de gestión y custodia de activos.
El mercado de ETF suele tener dos niveles.
El primero es el mercado secundario, donde los inversores ordinarios compran y venden participaciones de ETF a través de bolsas de valores. Cuando un inversor vende IBIT u otro ETF de BTC al contado, la contraparte puede ser otro inversor o un creador de mercado. Una venta individual en el mercado secundario no obliga necesariamente al fondo a vender de inmediato sus Bitcoin subyacentes.
El segundo es el mercado primario, que implica la creación y el reembolso de participaciones de ETF. Los participantes autorizados (Authorized Participant, AP) pueden utilizar efectivo o activos subyacentes elegibles para crear o reembolsar participaciones conforme a las reglas del fondo, ajustando así la oferta de participaciones de ETF en el mercado.
Cuando aparece una presión vendedora sostenida en el mercado secundario, el precio de las participaciones del ETF puede negociarse con descuento respecto al valor liquidativo (NAV) del fondo. Los participantes autorizados y otros participantes del mercado pueden aprovechar la diferencia de precios para realizar arbitraje y, cuando las condiciones sean adecuadas, pueden reembolsar participaciones de ETF a través del mercado primario.
Este proceso ayuda a mantener conectados los precios de mercado de los ETF con el valor de los activos subyacentes, pero también implica que los cambios en los flujos de capital del mercado de valores pueden transmitirse al mercado de BTC. En julio de 2025, la Comisión de Bolsa y Valores de EE. UU. (SEC) aprobó las creaciones y los reembolsos en especie para productos cotizados de activos cripto. Anteriormente, el mecanismo aplicable a los ETF de BTC al contado de EE. UU. utilizaba principalmente creaciones y reembolsos en efectivo. La nueva disposición permite a los productos elegibles procesar activos subyacentes en especie.
Los reembolsos en efectivo suelen implicar el pago de efectivo a los participantes autorizados. El fondo o una parte ejecutora relacionada puede necesitar vender BTC para cumplir el requisito de efectivo. Los reembolsos en especie pueden completarse mediante la entrega de BTC y no requieren necesariamente que el fondo venda de inmediato los activos subyacentes en el momento del reembolso. Sin embargo, los reembolsos en especie solo cambian el método de entrega de los activos y no eliminan por completo la presión vendedora del mercado. La institución que recibe los BTC puede venderlos, mantenerlos o reasignarlos según su propia estrategia de negociación. Por lo tanto, aunque existe un mecanismo de transmisión entre las salidas netas de ETF y las ventas reales de BTC, ambos conceptos no pueden tratarse como equivalentes.
¿Por qué las salidas netas sostenidas de ETF pueden aumentar la presión vendedora al contado sobre BTC?
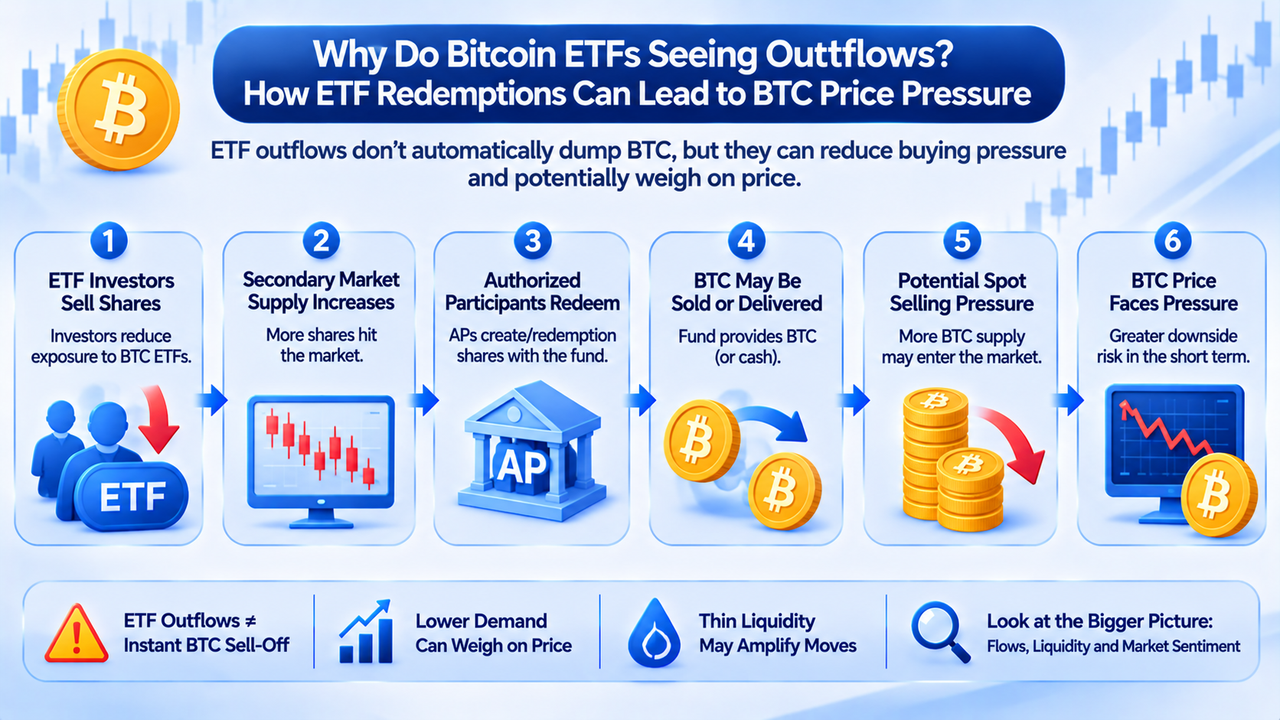
Las salidas de ETF afectan a los precios de BTC principalmente a través de tres canales: la demanda marginal, los ajustes de los activos subyacentes y la liquidez del mercado.
Reducción de las compras marginales. Cuando los ETF de Bitcoin al contado reciben entradas netas sostenidas, los fondos generalmente necesitan aumentar su exposición subyacente a BTC mediante los mecanismos correspondientes. Esta demanda puede aportar apoyo comprador adicional al mercado al contado. Por el contrario, cuando los ETF pasan de registrar entradas netas a salidas netas sostenidas, la demanda incremental existente puede debilitarse, dejando al mercado dependiente de otros compradores para absorber la posible presión vendedora.
Por ejemplo, supongamos que un ETF de BTC al contado registra 300 millones de dólares en entradas netas diarias durante un período y posteriormente pasa a registrar 300 millones de dólares en salidas netas diarias. Desde la perspectiva de los cambios en la demanda de capital, ambos períodos muestran una clara diferencia direccional. Sin embargo, esto no significa que el mercado vaya a experimentar cada día una cantidad fija de ventas inmediatas como resultado, ya que las operaciones reales también se ven afectadas por el método de reembolso, el momento de ejecución y el comportamiento de otros participantes.
Ajustes de los activos subyacentes. En los ETF que utilizan reembolsos en efectivo, el fondo puede necesitar vender parte de sus BTC para proporcionar los fondos del reembolso. En los reembolsos en especie, los BTC correspondientes pueden entregarse directamente a los participantes autorizados, pero que los receptores continúen manteniendo los BTC depende de sus necesidades operativas y de sus acuerdos de gestión de riesgos.
Expectativas de salidas continuadas. Si los inversores observan salidas netas de los ETF durante varios días de negociación consecutivos, pueden interpretarlo como un debilitamiento de la demanda institucional y reducir su propia exposición al riesgo en consecuencia. Este cambio en las expectativas puede afectar a las órdenes al contado en los exchanges, las cotizaciones de los creadores de mercado y las posiciones de derivados.
Por lo tanto, el impacto de las salidas de ETF sobre BTC no procede solo de las compras y ventas reales de activos, sino también de la reevaluación de los participantes del mercado sobre la demanda futura. Sin embargo, este impacto no es unidireccional. Si otros inversores consideran que los precios se han vuelto atractivos, las compras al contado pueden absorber la posible presión vendedora procedente de los reembolsos de ETF, permitiendo que los precios de BTC se mantengan estables o incluso suban.
¿Por qué la liquidez al contado puede amplificar el impacto de las salidas de ETF?
La liquidez del mercado determina cómo pueden ejecutarse las órdenes de compra y venta de gran tamaño y cuánto impacto tienen sobre el precio. En un mercado líquido, las órdenes de compra y venta suelen distribuirse de forma más densa, lo que permite ejecutar órdenes grandes dentro de un rango de precios relativamente limitado. En un mercado ilíquido, la profundidad del libro de órdenes es menor, y una orden de venta del mismo tamaño puede necesitar consumir órdenes de compra en múltiples niveles de precio, provocando una caída de precio más significativa.
Por lo tanto, el impacto real de las salidas de ETF en el mercado depende no solo del importe de los reembolsos, sino también de las condiciones de liquidez en el momento en que se realizan las operaciones de BTC correspondientes.
Por ejemplo, supongamos que aparece una posible venta de BTC por valor de 100 millones de dólares durante una sesión de negociación. Si al mismo tiempo hay suficiente apoyo comprador disponible, los precios podrían cambiar solo de forma moderada. Sin embargo, si los compradores se retiran en gran número y los creadores de mercado reducen el tamaño de sus cotizaciones, los precios de ejecución reales pueden caer de forma más significativa.
Además, el mercado al contado de BTC está distribuido entre múltiples plataformas de negociación, y la liquidez y las cotizaciones pueden diferir entre plataformas. Las operaciones de arbitraje pueden reducir generalmente las diferencias de precio, pero durante períodos de fuerte volatilidad, las transferencias de fondos, los límites de riesgo y los retrasos de ejecución pueden reducir la eficiencia del arbitraje.
También deben tenerse en cuenta los horarios de negociación de los ETF. Los mercados de valores de EE. UU. tienen horarios regulares de negociación fijos, mientras que los mercados al contado de BTC suelen operar las 24 horas. Durante los fines de semana o cuando los mercados estadounidenses están cerrados, las participaciones de ETF no pueden negociarse normalmente de la misma forma que los mercados al contado de BTC, pero los precios en los mercados cripto globales pueden seguir cambiando.
Cuando se reanuda la negociación de ETF, los precios de las participaciones deben reflejar los movimientos de precio de BTC ocurridos mientras el mercado estaba cerrado. Esto puede provocar una brecha significativa en el precio de apertura del ETF, pero el ajuste no puede atribuirse por completo a nuevos flujos de ETF de ese día.
Por lo tanto, al analizar las salidas de ETF, los inversores también deben examinar el volumen de negociación al contado de BTC, la profundidad del libro de órdenes y los movimientos de precio, en lugar de evaluar el impacto en los precios únicamente a partir del importe de los reembolsos.
¿Las grandes salidas de IBIT significan que las instituciones abandonan por completo BTC?
IBIT es uno de los principales productos del mercado de ETF de Bitcoin al contado de EE. UU., por lo que sus flujos de capital suelen recibir una atención significativa del mercado. A principios de noviembre de 2026, las salidas netas concentradas de IBIT se convirtieron en la principal fuente de los cambios generales en los flujos de ETF. Sin embargo, incluso las salidas significativas de un ETF grande no indican directamente que todos los inversores institucionales estén abandonando Bitcoin.
La base de inversores de los ETF es relativamente compleja. Incluye inversores orientados a la asignación a largo plazo, fondos de cobertura, instituciones de gestión de activos y otros participantes que utilizan estrategias de negociación a corto plazo. Los distintos inversores mantienen ETF con fines diferentes.
Los inversores orientados a la asignación a largo plazo pueden utilizar los ETF de BTC como parte de sus carteras de inversión y ajustar sus posiciones en función de sus presupuestos de riesgo. Las instituciones de negociación pueden utilizar las diferencias de precio entre ETF y futuros para arbitraje o establecer y ajustar posiciones de cobertura mediante ETF.
Por ejemplo, en determinadas estrategias de negociación de base, los inversores pueden mantener simultáneamente posiciones largas en ETF de BTC y posiciones cortas en futuros de BTC. Cuando la prima de los futuros se reduce, cambian los costes de financiación o disminuyen los rendimientos de la estrategia, las instituciones pueden cerrar ambas partes de la posición al mismo tiempo. Esto puede aparecer como ventas de participaciones de ETF, pero no significa necesariamente que los inversores hayan adoptado una visión bajista unilateral sobre BTC.
Los flujos de ETF también reflejan la concentración de productos. Los fondos grandes, debido a sus mayores activos y a su mayor actividad de negociación, pueden absorber más ajustes institucionales. Las salidas netas significativas de un fondo no implican automáticamente que todos los inversores de fondos hayan tomado la misma decisión. Los datos de flujos del 6 de noviembre ilustran esta diferencia. IBIT registró aproximadamente 403 millones de dólares en salidas netas ese día, mientras que FBTC de Fidelity registró aproximadamente 42,8 millones de dólares en entradas netas durante el mismo período.
Por lo tanto, para evaluar si las instituciones están reduciendo de forma persistente sus asignaciones a BTC, los inversores deben examinar los cambios de flujos en múltiples fondos, su duración y el tamaño total de los activos, en lugar de extraer conclusiones basándose únicamente en las salidas netas de IBIT de un solo día. Más importante aún, los datos de tenencias de ETF no pueden reflejar completamente la exposición al riesgo de una institución en otros mercados. Algunas instituciones pueden mantener simultáneamente BTC al contado, futuros, opciones u otros activos relacionados, y los cambios en un único fondo no pueden revelar sus carteras completas.
¿Cuál es la relación entre las salidas de ETF y las liquidaciones apalancadas de BTC?
Las salidas de ETF y las liquidaciones apalancadas son mecanismos de mercado diferentes, pero pueden influirse mutuamente durante períodos de fuerte volatilidad de precios. Las salidas de ETF se producen principalmente a través de creaciones y reembolsos de fondos y de la negociación de valores, mientras que las liquidaciones apalancadas generalmente se producen en los mercados de derivados cripto. Cuando los precios de BTC caen, las posiciones largas apalancadas pueden cerrarse de forma forzosa debido a un margen insuficiente.
Si la presión vendedora al contado asociada a las salidas de ETF empuja los precios de BTC a la baja, algunas posiciones largas con alto apalancamiento pueden acercarse a sus precios de liquidación. Después de que las plataformas de negociación cierren las posiciones conforme a sus reglas de riesgo, el mercado puede experimentar una presión vendedora adicional.
Este mecanismo puede crear un ciclo continuo de retroalimentación de precios: aumenta la presión vendedora al contado, caen los precios de BTC, se liquidan las posiciones largas apalancadas, se intensifica la volatilidad en el mercado de derivados y, a su vez, se ve afectado el sentimiento del mercado al contado. Sin embargo, las liquidaciones apalancadas no son desencadenadas necesariamente por las salidas de ETF. Las noticias macroeconómicas, las grandes transacciones al contado, los ajustes concentrados de posiciones de derivados o un descenso repentino de la liquidez del mercado también pueden desencadenar volatilidad de precios.
Además, los datos de salidas netas de ETF se calculan y publican generalmente tras el cierre de una jornada de negociación, mientras que los precios de BTC y las liquidaciones de derivados se producen en tiempo real. Que ambos hechos ocurran el mismo día no es suficiente para demostrar que las salidas de ETF precedieron a la caída de precios.
También puede ocurrir lo contrario: los precios de BTC pueden caer primero debido a otros factores, tras lo cual los inversores de ETF reducen sus tenencias, apareciendo finalmente como salidas netas en los datos de cierre del día.
Por lo tanto, analizar la relación entre los ETF y las liquidaciones requiere datos más detallados sobre precios, negociación y posiciones para distinguir si las salidas de capital son posibles impulsores de los cambios de precio o reacciones de los inversores a una volatilidad del mercado ya existente.
¿Cómo pueden los inversores determinar si las salidas de ETF reflejan un reequilibrio a corto plazo o un debilitamiento sostenido de la demanda?
Las salidas netas de ETF no significan necesariamente que el mercado haya entrado en una tendencia bajista a largo plazo. Evaluar su impacto requiere examinar si los cambios de flujo son persistentes y si van acompañados de una disminución más amplia de la demanda del mercado.
Duración de las salidas. Una gran salida neta en un solo día puede ser resultado de ajustes concentrados de un pequeño número de instituciones o estar relacionada con el vencimiento de determinadas estrategias de negociación. Si los flujos vuelven a registrar entradas netas durante los siguientes días de negociación, el impacto en el mercado puede ser relativamente limitado.
Por el contrario, si las salidas netas continúan durante varias semanas de negociación y se extienden de un pequeño número de grandes fondos a más productos, resulta más importante evaluar si la demanda general de asignación se está debilitando.
Tenencias totales de ETF y cambios en los activos netos. Los activos netos de un ETF denominados en dólares se ven afectados tanto por el precio de BTC como por la cantidad de BTC que mantiene el fondo. Por lo tanto, una disminución de los activos del fondo no significa necesariamente que se haya reembolsado una cantidad equivalente de capital.
Por ejemplo, supongamos que la cantidad de BTC mantenida por un ETF permanece sin cambios mientras el precio de BTC cae un 10 %. Los activos netos del fondo denominados en dólares también pueden caer cerca de un 10 %. En este caso, la reducción de activos se debe principalmente a cambios de precio y no a reembolsos de los inversores.
Si las salidas netas de ETF se producen al mismo tiempo que una disminución sostenida de las tenencias de BTC, esto proporciona una evidencia más sólida de que la demanda del activo subyacente está disminuyendo.
Presencia de otros compradores en el mercado al contado. Los ETF representan solo una parte de la demanda en el mercado de BTC. Los inversores al contado en los exchanges, los asignadores corporativos de activos, los tenedores a largo plazo y otros participantes del mercado pueden proporcionar apoyo comprador en distintos niveles de precio.
Si los ETF continúan registrando salidas netas, pero la negociación al contado de BTC sigue activa y la profundidad del libro de órdenes se mantiene estable, los precios podrían no caer en una proporción similar.
Condiciones de riesgo en el mercado de derivados. El interés abierto (Open Interest, OI), las tasas de financiación y la base de futuros pueden ayudar a indicar si el apalancamiento del mercado está concentrado. Si las salidas de ETF se producen junto con posiciones largas muy apalancadas y concentradas, el mercado puede ser más sensible a caídas adicionales.
Sin embargo, si las liquidaciones a gran escala ya han reducido los niveles de apalancamiento, es posible que parte de la presión de venta forzosa ya se haya eliminado. Por lo tanto, para evaluar el impacto sostenido de las salidas de ETF, los inversores deben analizar los flujos de capital junto con la estructura del mercado, en lugar de predecir la dirección del precio de BTC basándose únicamente en lecturas negativas durante varios días de negociación consecutivos.
¿Cómo pueden los inversores minoristas utilizar los datos de ETF para supervisar el riesgo del mercado de BTC?
Para los inversores minoristas, los flujos de ETF pueden servir como un indicador complementario para comprender los cambios en la demanda del mercado de Bitcoin, pero no son adecuados como única base para tomar decisiones de negociación.
En la práctica, los inversores pueden establecer un marco de análisis compuesto por flujos de capital, liquidez al contado y riesgo de derivados.
| Indicador |
Función principal |
Aspectos clave |
| Flujo neto diario de ETF |
Supervisar los cambios a corto plazo en las creaciones y los reembolsos |
La volatilidad de un solo día no representa una tendencia a largo plazo |
| Flujo neto semanal de ETF |
Evaluar la persistencia de los cambios de flujo |
Debe considerarse junto con el rendimiento de las semanas anteriores |
| Tenencias de BTC de ETF |
Supervisar los cambios en la exposición a los activos subyacentes |
El momento de divulgación puede variar entre fondos |
| Volumen de negociación al contado y profundidad del libro de órdenes |
Evaluar la capacidad del mercado para absorber presión vendedora |
Un volumen de negociación elevado no indica necesariamente un fuerte apoyo comprador |
| Interés abierto |
Supervisar el tamaño de las posiciones de derivados |
No puede determinar por sí solo la dirección de las posiciones largas y cortas |
| Tasas de financiación y base de futuros |
Supervisar la demanda de apalancamiento y el sentimiento del mercado |
Pueden existir diferencias entre plataformas de negociación |
Para los inversores centrados en la tendencia de BTC a medio y largo plazo, los flujos netos semanales de ETF y los cambios en las tenencias de BTC de los fondos suelen ser más informativos que los datos diarios, ya que ayudan a reducir el ruido de las operaciones a corto plazo.
Los inversores centrados en la volatilidad de precios a corto plazo también deben considerar la profundidad del mercado al contado, las posiciones de derivados y los eventos macroeconómicos. En particular, cuando la liquidez es limitada o el apalancamiento del mercado es alto, los precios pueden ser más sensibles a nueva presión vendedora.
Los inversores también deben evitar interpretar las salidas netas de ETF como una señal automática de venta. Los cambios en los flujos del mercado de ETF pueden ir por detrás de los movimientos de precio y también pueden verse afectados por estrategias de arbitraje y cobertura. Incluso en un contexto de salidas netas consecutivas, los precios de BTC pueden recuperarse debido a otro apoyo comprador, al cierre de posiciones cortas o a una mejora de las expectativas del mercado.
Un enfoque más razonable consiste en tratar los datos de ETF como una ventana a la estructura de capital del mercado y validarlos con otros indicadores.
Conclusión
A principios de noviembre de 2026, los ETF de Bitcoin al contado de EE. UU. registraron salidas concentradas, con aproximadamente 1282 millones de dólares en salidas netas semanales entre el 2 y el 6 de noviembre. IBIT representó una parte significativa de este importe. Este cambio indica que la demanda de capital en el mercado de ETF se ha debilitado significativamente a corto plazo y ha atraído una mayor atención hacia la posible presión vendedora sobre los precios de BTC.
Sin embargo, las salidas netas de ETF no significan que una cantidad equivalente de Bitcoin entre inmediatamente en los exchanges para venderse. Después de que las participaciones de ETF se negocien en el mercado secundario, que desencadenen posteriormente reembolsos de fondos, ventas de activos subyacentes o entregas en especie depende del mecanismo del fondo y de las acciones específicas de los participantes del mercado.
Las salidas sostenidas pueden presionar los precios de BTC al reducir las compras marginales, ajustar la exposición a los activos subyacentes e influir en las expectativas del mercado. Cuando la liquidez al contado es limitada y el apalancamiento de derivados es alto, esta presión también puede interactuar con las liquidaciones forzosas.
Sin embargo, los precios de BTC vienen determinados en última instancia por la oferta y la demanda de todo el mercado. Los ETF son solo una parte de ese mercado. Otras compras al contado, el entorno macroeconómico, las posiciones de derivados y el apetito de riesgo de los inversores son igualmente importantes.
Por lo tanto, la clave para comprender las salidas de los ETF de Bitcoin al contado no consiste simplemente en determinar si las salidas significan que BTC debe caer. En su lugar, los inversores deben analizar cómo estos cambios de flujo se transmiten a los precios mediante las creaciones y los reembolsos, la negociación al contado y la liquidez del mercado, así como si otros participantes del mercado pueden absorber la posible presión vendedora.
Preguntas frecuentes
¿Qué significan las salidas netas de los ETF de Bitcoin al contado?
Las salidas netas de los ETF de Bitcoin al contado generalmente significan que la cantidad de capital asociada a los reembolsos del fondo superó la cantidad asociada a las creaciones durante un período de referencia específico. Esto refleja cambios netos de capital a nivel de las participaciones del fondo.
¿Las salidas netas de ETF significan que los fondos están vendiendo BTC?
No necesariamente. Los reembolsos en efectivo pueden implicar la venta de los BTC subyacentes, mientras que los reembolsos en especie pueden completarse mediante la entrega de BTC. Incluso cuando se produce un reembolso en especie, la institución que recibe los activos puede optar por mantenerlos en lugar de venderlos de inmediato.
¿Por qué las salidas sostenidas de ETF pueden provocar una caída de los precios de BTC?
Las salidas netas sostenidas pueden reducir las compras incrementales generadas por los ETF y crear una posible presión vendedora al contado a través de determinados procesos de reembolso. Cuando la liquidez del mercado es limitada, estos cambios en la oferta y la demanda pueden aumentar la presión bajista sobre BTC.
¿Las salidas de IBIT significan que los inversores institucionales abandonan por completo Bitcoin?
Esto no puede determinarse directamente. Los inversores de IBIT pueden incluir instituciones de asignación a largo plazo, operadores de arbitraje y otros participantes del mercado. Algunas salidas pueden ser resultado del reequilibrio de activos o de ajustes en las estrategias de negociación.
¿Cuál es la relación entre las salidas de ETF y las liquidaciones apalancadas de BTC?
La presión vendedora al contado asociada a los ETF puede afectar a los precios de BTC, mientras que la caída de precios puede desencadenar liquidaciones de posiciones largas apalancadas. Sin embargo, ambos fenómenos también pueden verse afectados por otros factores de mercado, por lo que su ocurrencia simultánea por sí sola no puede establecer una relación causal.
¿Por qué los precios de BTC pueden seguir subiendo cuando los ETF registran salidas netas?
Porque los ETF representan solo una parte de la demanda en el mercado de BTC. Si otras compras al contado son suficientemente fuertes, o si surgen cierres de posiciones cortas y mejora el apetito de riesgo, los precios de BTC aún pueden subir.
¿Cómo pueden los inversores determinar si las salidas de los ETF de Bitcoin continuarán?
Los inversores pueden evaluar conjuntamente los flujos netos diarios y semanales, las tenencias de BTC de los fondos, el volumen de negociación al contado, la profundidad del mercado, las tasas de financiación de futuros y el interés abierto.