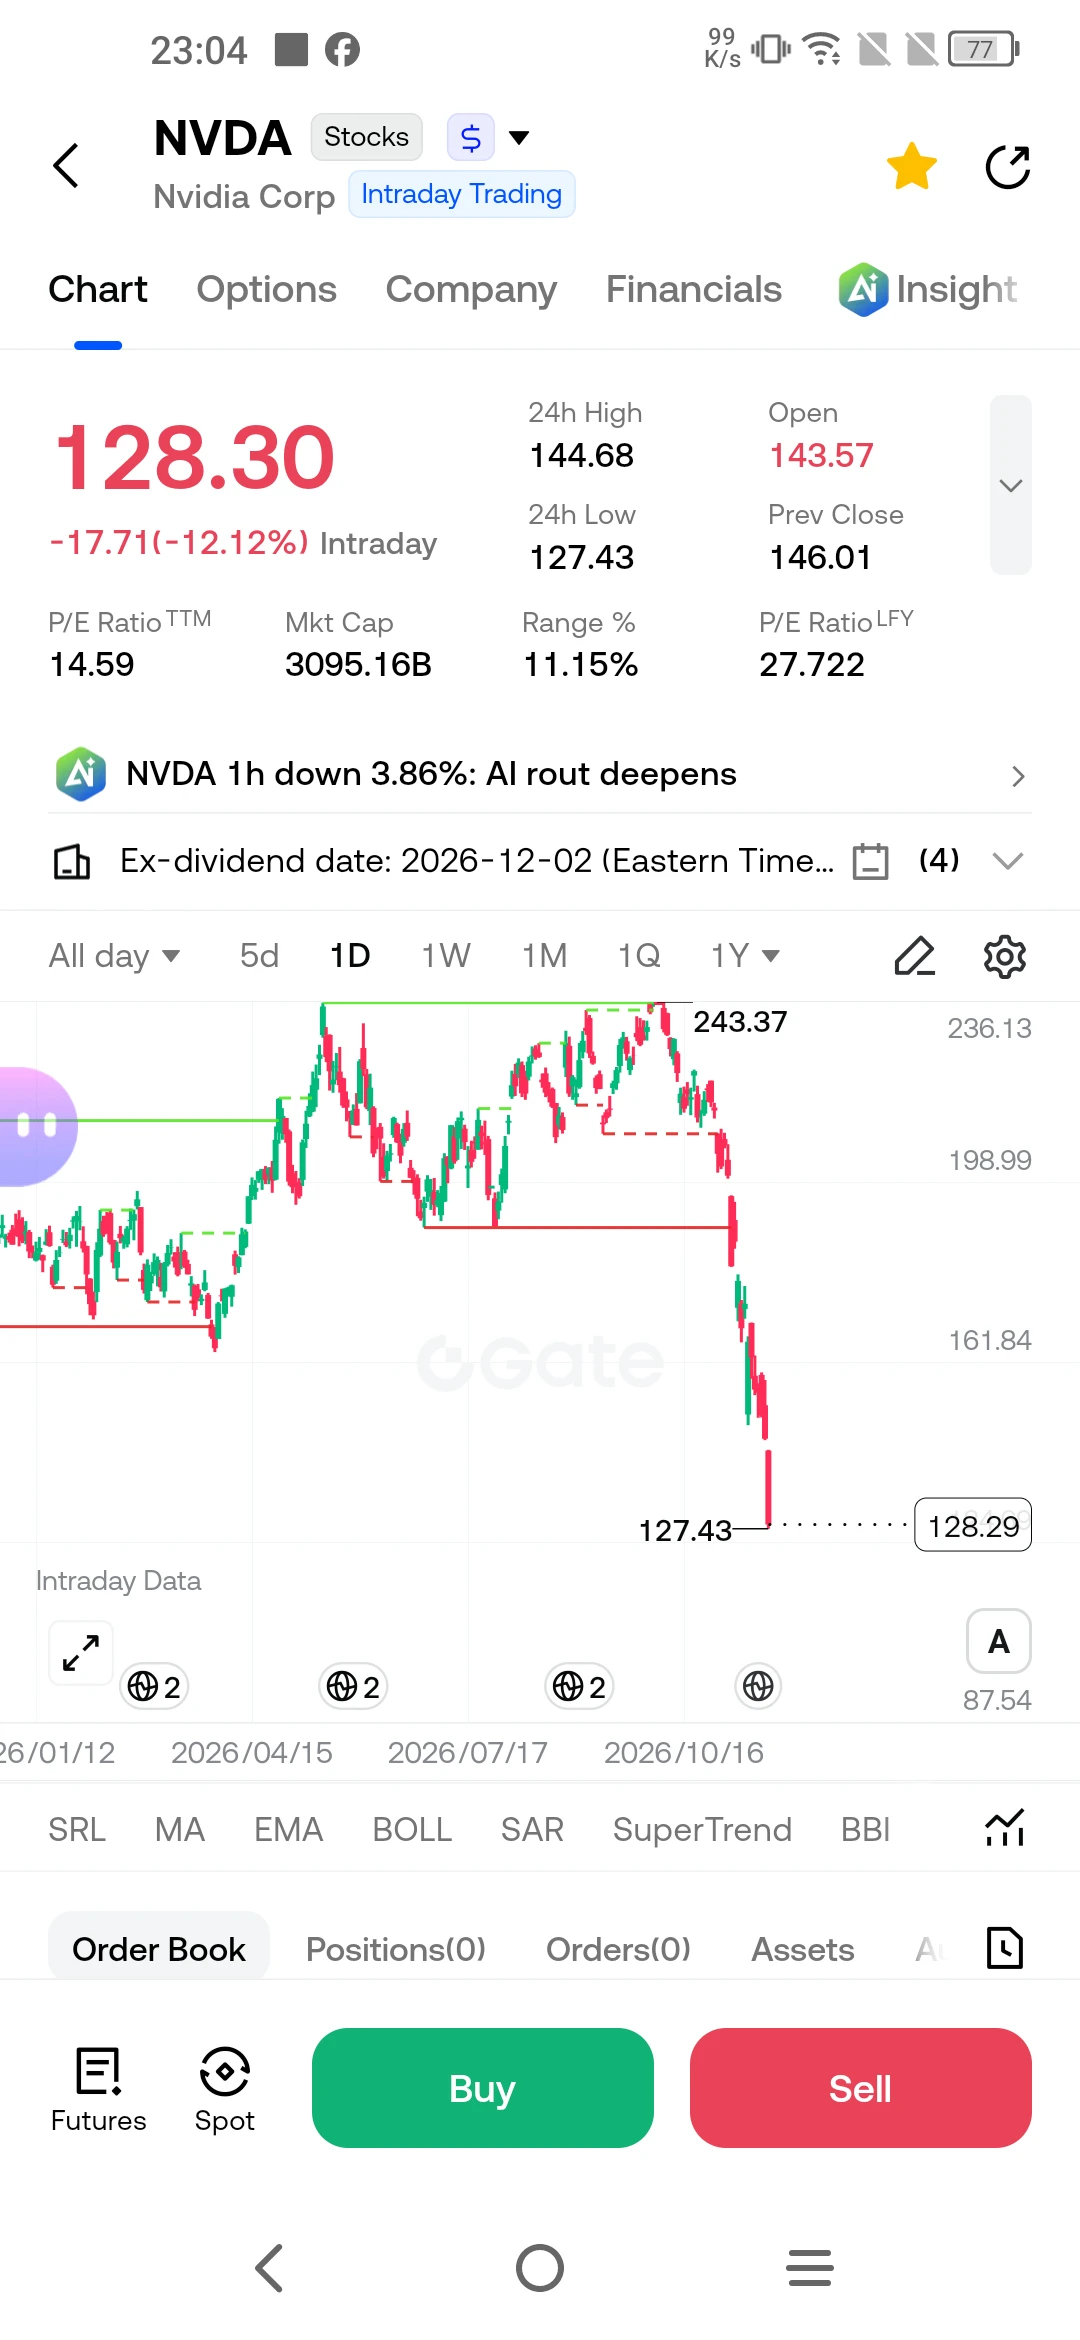









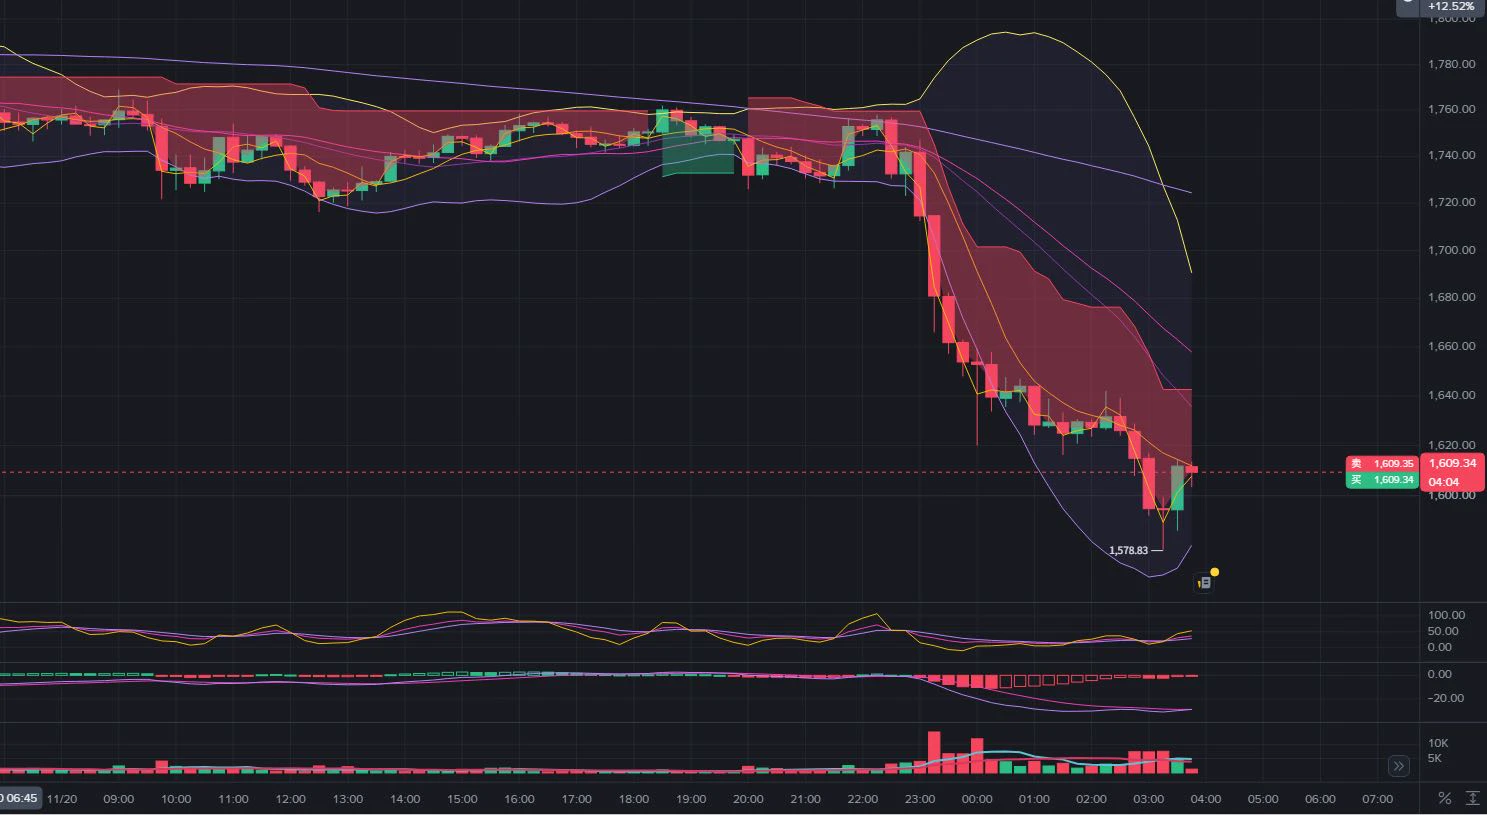
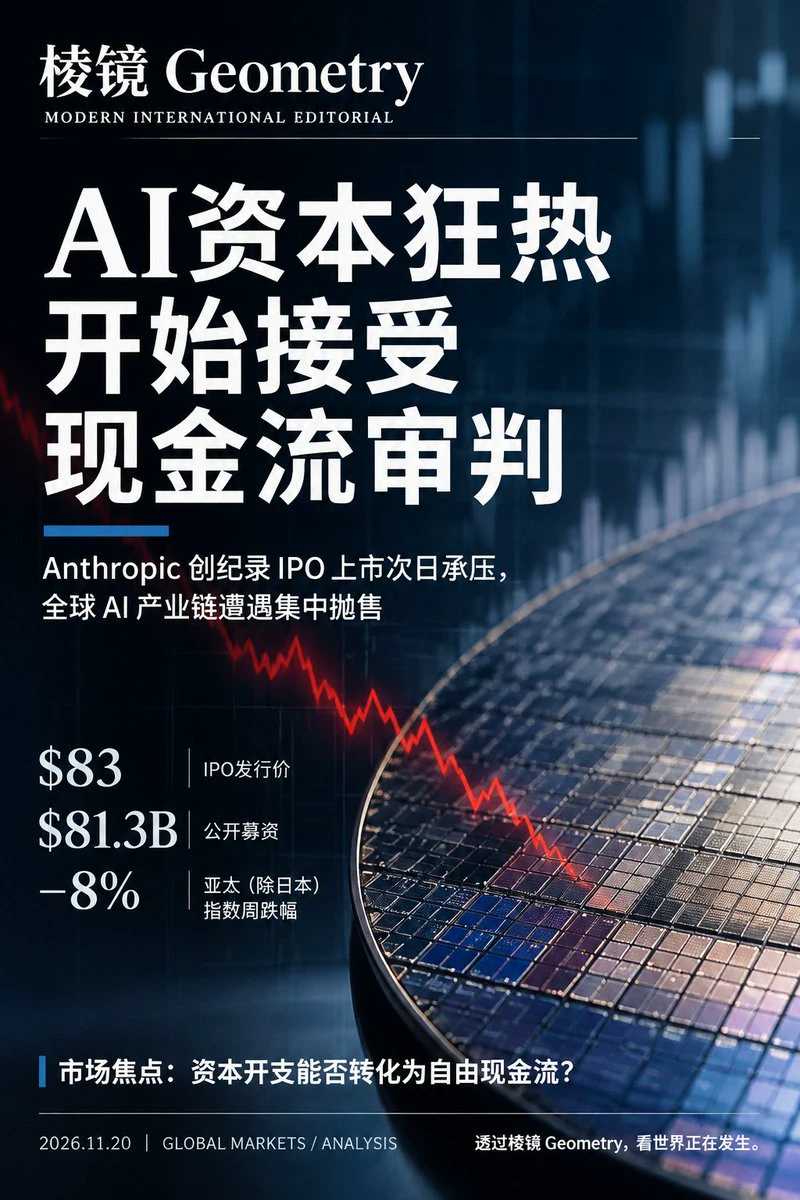
$NVDA يوم الجمعة، 20 نوفمبر 2026، تراجعت أسهم إنفيديا بأكثر من 12% خلال التداولات اليومية، لتصل إلى 128.30 دولارًا، مسجلةً بذلك أكبر انخفاض لها في يوم واحد منذ عام 2009، فيما اتجه السهم نحو تسجيل خسائره الأسبوعية السابعة على التوالي. ومنذ بلوغه ذروته عند 243.37 دولارًا في أوائل أكتوبر، فقد السهم أكثر من 44% من قيمته، ما محا نحو 2.5 تريليون دولار من القيمة السوقية العالمية. فما العوامل التي أوصلت هذه الشركة، التي كانت في وقت من الأوقات الأعلى قيمةً، إلى هذا الوضع؟
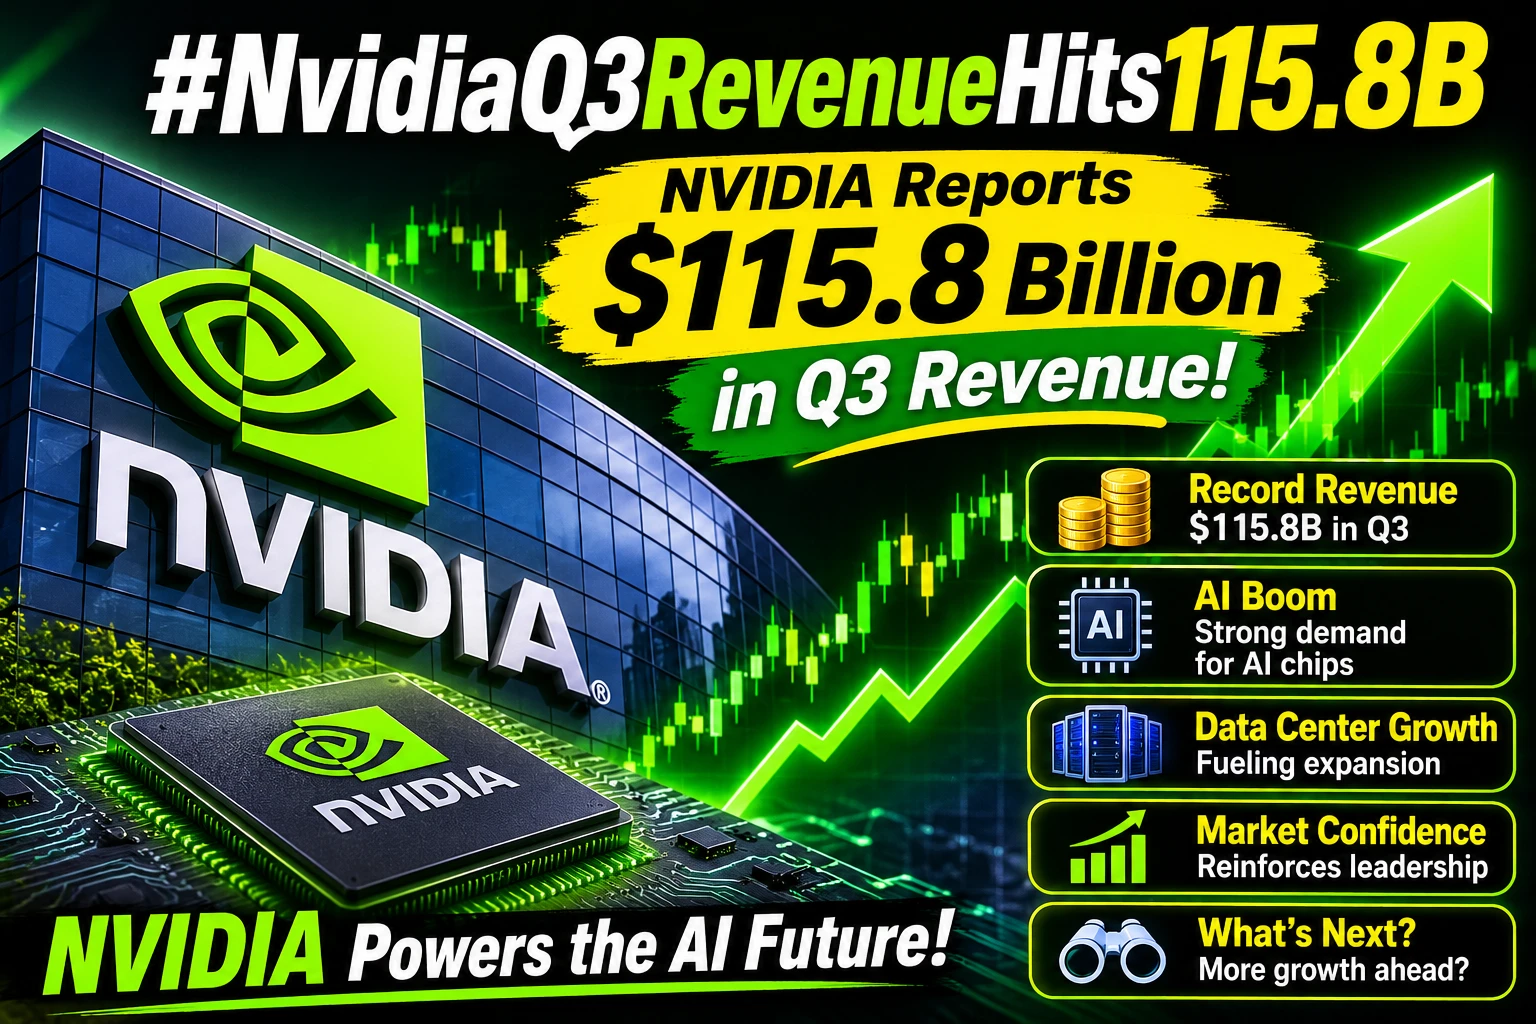
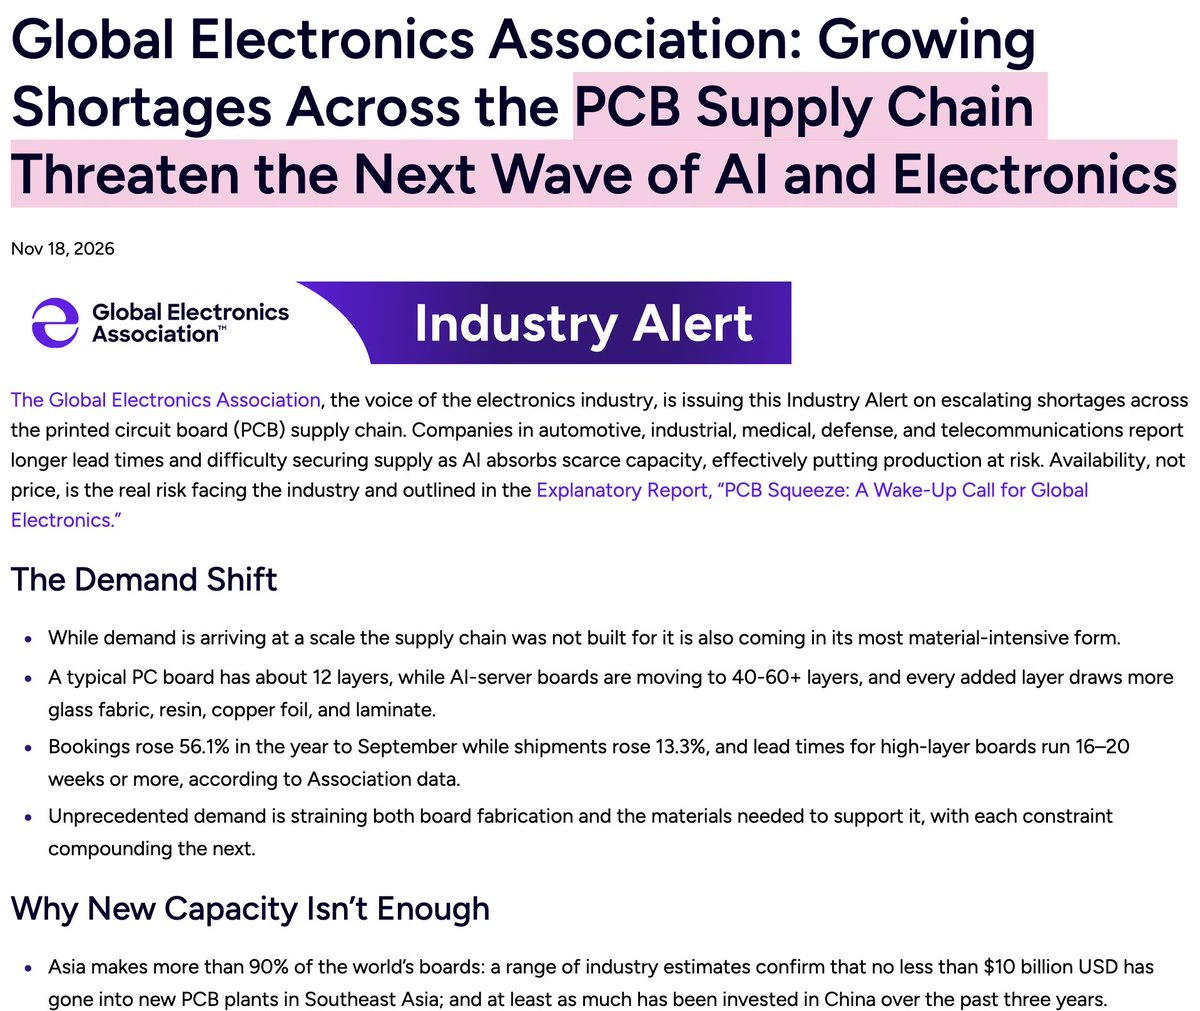
تقف وراء هذا التراجع ثلاثة عوامل رئيسية. أولها الضغوط الاقتصادية الكلية: فقد جاءت بيانات مؤشر أسعار المستهلكين (CPI) لشهر أكتوبر في الولايات المتحدة أعلى من المتوقع، ما رفع احتمال زيادة مجلس الاحتياطي الفيدرالي أسعار الفائدة في اجتماع ديسمبر إلى أكثر من 90%. وفي بيئة تتسم بارتفاع أسعار الفائدة، تواجه أسهم النمو، التي تستند تقييماتها إلى التدفقات النقدية المستقبلية، ضغوطًا هبوطية كبيرة. أما العامل الثاني فهو أزمة خاصة بالشركة: إذ أدت استقالة الرئيس التنفيذي جنسن هوانغ في 12 نوفمبر، عقب مزاعم بشأن سلوكه الشخصي وتقارير تتعلق بالعمليات الخارجية، إلى اضطراب كبير في القيادة. ولا تزال الشركة تواجه ضغوطًا إضافية وسط تقارير عن تحقيق تجريه هيئة الأوراق المالية والبورصات الأمريكية (SEC) بشأن مخالفات محاسبية محتملة. والعامل الثالث هو إعادة تقييم هيكلية: فقد دفعت التساؤلات بشأن استدامة الإنفاق الهائل على البنية التحتية للذكاء الاصطناعي، إلى جانب اشتداد المنافسة من منافسين مثل جوجل وAMD، السوق إلى إعادة تقييم «سردية الذكاء الاصطناعي» بأكملها. وعلى الرغم من هذه الأجواء السلبية، لا يزال أداء أعمال إنفيديا الأساسية يُظهر مؤشرات قوية. ففي وثائق أُصدرت في 17 نوفمبر، أعلنت الشركة عن إيرادات قياسية بلغت 115.8 مليار دولار، مع توقعات قوية للربع الرابع تصل إلى 130 مليار دولار. وحددت كوليت كريس، الرئيسة التنفيذية المؤقتة، هدفًا لنمو الإيرادات بنسبة 75% في السنة المالية المقبلة، في إشارة إلى أن الشركة لا تزال تسير بثبات على المسار الصحيح. ومع تخلف قيمتها السوقية عن آبل ومايكروسوفت وألفابت، يُتداول سهم إنفيديا حاليًا عند نسبة سعر إلى الأرباح (P/E) تبلغ 9.3x، في حين يُسعّر سهم AMD عند 29x الأرباح. وتشير فجوة التقييم هذه إلى أن السوق يطبق خصمًا كبيرًا على مستقبل إنفيديا، رغم أن نموذج أعمالها الأساسي لا يزال سليمًا إلى حد كبير.
وبالنسبة للمستثمرين الأفراد، فالخلاصة واضحة: لم تعد إنفيديا مجرد شركة لصناعة الرقائق؛ بل أصبحت أصلًا يقع عند تقاطع أزمة إدارية وتشديد اقتصادي كلي ونقاشات حول «فقاعة الذكاء الاصطناعي». وفي أوقات كهذه، فإن النهج الأكثر خطورة هو اتخاذ قرارات متسرعة بدافع الذعر، أو محاولة تحديد الاستراتيجية بناءً على خبر واحد. وفي المرحلة المقبلة، ستكون قرارات مجلس الاحتياطي الفيدرالي بشأن أسعار الفائدة، وتعيين رئيس تنفيذي جديد، ومسار تحقيق هيئة الأوراق المالية والبورصات الأمريكية، عوامل رئيسية تحدد اتجاه السهم. في هذه المعادلة، أيهما تعتقدون أن له الوزن الأكبر: الأداء الأساسي للشركة أم حالة عدم اليقين المحيطة بإدارتها؟
#Nvidia #GateSquare #Macro #TechStocks #شاركأسبوعيًا
هذه ليست نصيحة استثمارية.
تقف وراء هذا التراجع ثلاثة عوامل رئيسية. أولها الضغوط الاقتصادية الكلية: فقد جاءت بيانات مؤشر أسعار المستهلكين (CPI) لشهر أكتوبر في الولايات المتحدة أعلى من المتوقع، ما رفع احتمال زيادة مجلس الاحتياطي الفيدرالي أسعار الفائدة في اجتماع ديسمبر إلى أكثر من 90%. وفي بيئة تتسم بارتفاع أسعار الفائدة، تواجه أسهم النمو، التي تستند تقييماتها إلى التدفقات النقدية المستقبلية، ضغوطًا هبوطية كبيرة. أما العامل الثاني فهو أزمة خاصة بالشركة: إذ أدت استقالة الرئيس التنفيذي جنسن هوانغ في 12 نوفمبر، عقب مزاعم بشأن سلوكه الشخصي وتقارير تتعلق بالعمليات الخارجية، إلى اضطراب كبير في القيادة. ولا تزال الشركة تواجه ضغوطًا إضافية وسط تقارير عن تحقيق تجريه هيئة الأوراق المالية والبورصات الأمريكية (SEC) بشأن مخالفات محاسبية محتملة. والعامل الثالث هو إعادة تقييم هيكلية: فقد دفعت التساؤلات بشأن استدامة الإنفاق الهائل على البنية التحتية للذكاء الاصطناعي، إلى جانب اشتداد المنافسة من منافسين مثل جوجل وAMD، السوق إلى إعادة تقييم «سردية الذكاء الاصطناعي» بأكملها. وعلى الرغم من هذه الأجواء السلبية، لا يزال أداء أعمال إنفيديا الأساسية يُظهر مؤشرات قوية. ففي وثائق أُصدرت في 17 نوفمبر، أعلنت الشركة عن إيرادات قياسية بلغت 115.8 مليار دولار، مع توقعات قوية للربع الرابع تصل إلى 130 مليار دولار. وحددت كوليت كريس، الرئيسة التنفيذية المؤقتة، هدفًا لنمو الإيرادات بنسبة 75% في السنة المالية المقبلة، في إشارة إلى أن الشركة لا تزال تسير بثبات على المسار الصحيح. ومع تخلف قيمتها السوقية عن آبل ومايكروسوفت وألفابت، يُتداول سهم إنفيديا حاليًا عند نسبة سعر إلى الأرباح (P/E) تبلغ 9.3x، في حين يُسعّر سهم AMD عند 29x الأرباح. وتشير فجوة التقييم هذه إلى أن السوق يطبق خصمًا كبيرًا على مستقبل إنفيديا، رغم أن نموذج أعمالها الأساسي لا يزال سليمًا إلى حد كبير.
وبالنسبة للمستثمرين الأفراد، فالخلاصة واضحة: لم تعد إنفيديا مجرد شركة لصناعة الرقائق؛ بل أصبحت أصلًا يقع عند تقاطع أزمة إدارية وتشديد اقتصادي كلي ونقاشات حول «فقاعة الذكاء الاصطناعي». وفي أوقات كهذه، فإن النهج الأكثر خطورة هو اتخاذ قرارات متسرعة بدافع الذعر، أو محاولة تحديد الاستراتيجية بناءً على خبر واحد. وفي المرحلة المقبلة، ستكون قرارات مجلس الاحتياطي الفيدرالي بشأن أسعار الفائدة، وتعيين رئيس تنفيذي جديد، ومسار تحقيق هيئة الأوراق المالية والبورصات الأمريكية، عوامل رئيسية تحدد اتجاه السهم. في هذه المعادلة، أيهما تعتقدون أن له الوزن الأكبر: الأداء الأساسي للشركة أم حالة عدم اليقين المحيطة بإدارتها؟
#Nvidia #GateSquare #Macro #TechStocks #شاركأسبوعيًا
هذه ليست نصيحة استثمارية.