







#Gate直通IPO第三期ANT配售92100股 #每周来晒 صدرت نتائج تخصيص ANT: 92,100 سهم، ولم أحصل على أي سهم😔
بلغ إجمالي الأسهم المخصصة في المرحلة الثالثة من Gate للاكتتاب المباشر في IPO الخاص بـ ANT نحو 92,100 سهم. اكتتبت في 10 أسهم، ولم أحصل على أي سهم.
سيكون من غير الصادق أن أقول إنني لم أشعر بأي شيء. خلال اليومين اللذين انتظرت فيهما النتيجة، تخيلت حتى أنني «سأبيع بمجرد بدء التداول بعد نجاح الاكتتاب». لكن عندما ظهرت النتيجة، لم أحصل حتى على فرصة «البيع».
لكن بعد أن هدأت وحسبت الأمر، اكتشفت أنه لا يوجد في الحقيقة ما يستدعي الشكوى من عدم حصولي على تخصيص هذه المرة.
لماذا كان الحصول على تخصيص بهذه الصعوبة؟ لنلقِ نظرة على بعض الأرقام
92,100 سهم، أي أقل من واحد من عشرة آلاف من إجمالي 980 مليون سهم مطروح في هذه المرة. وهذه الأسهم الـ92,100 يتقاسمها الجميع، وليست حصة مخصصة لي وحدي.
والأهم أن الطلب على الإصدار فاق المعروض بكثير منذ مرحلة التسعير: حُدد سعر الإصدار عند 83 دولارًا، وهو أعلى من النطاق الاسترشادي البالغ 70 إلى 78 دولارًا، وبلغت حصيلة الطرح العام نحو 81.3 مليار دولار، ليكون أكبر اكتتاب عام في التاريخ. عندما يكون المعروض بهذا القدر المحدود، والطلب مكتظًا بالمتقدمين، يصبح تخصيص الأسهم أمرًا لا علاقة له بتقديراتك، بل بالاحتمالات وحدها.
ثلاث نقاط عن تجربتي في الاكتتاب.
أولًا، كانت الإجراءات نفسها مريحة.
من التسجيل، إلى حجز الحصة، ثم تأكيد التخصيص، كان بإمكاني في كل خطوة معرفة وضعي والقواعد التي أشارك على أساسها. لم يكن هناك أي غموض، ولا «حصة داخلية»، ولا حاجة إلى التنافس بسرعة فائقة على الشراء. وهذا أهم من الحصول على تخصيص من عدمه: عندما تكون قواعد المنتج شفافة، ستجرؤ على المشاركة مرة أخرى حتى إن لم يحالفك الدور هذه المرة.
ثانيًا، تعلمت النظر إلى الأمر من منظور الاحتمالات بدلًا من التوقعات.
تخصيص 0 سهم من أصل 10 أسهم، وتخصيص سهمين من أصل 30 سهمًا، هما في الأساس وجهان للشيء نفسه: يجري التخصيص بالتناسب، والكمية التي تكتتب بها تحدد «الكمية التي قد تحصل عليها»، لا «ما إذا كنت ستحصل على شيء». عندما تستوعب ذلك، لن تتعامل مع الاكتتاب في الطروحات الجديدة كأنه رهان، بل كمشاركة منخفضة التكلفة.
ثالثًا، حسبت تكلفة الفرصة البديلة لرأس المال.
خلال الأيام التي تكون فيها الحصة محجوزة، لا يمكنك التصرف في هذه الأموال. إذا كان مبلغ الاكتتاب كبيرًا ومدة حجز الأموال طويلة، فعليك أن تسأل نفسك مسبقًا: هل يستحق ثمن تجميد هذه الأموال هنا احتمالًا للحصول على تخصيص يقل عن واحد من عشرة آلاف؟ كانت إجابتي هذه المرة أن ذلك مقبول، لكن إذا صادفت في المرة المقبلة طرحًا أصغر، فسأخفض المبلغ المخصص له.
أما مسألة ما إذا كان عدم الحصول على تخصيص يعني «تفويت الفرصة»، فلا أراها كذلك.
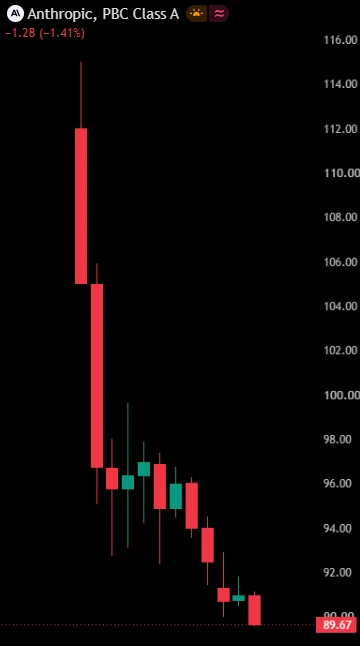
افتتح السهم في أول يوم تداول عند 111.50 دولارًا، بارتفاع 34% عن سعر الإصدار، وبلغ أعلى مستوى خلال الجلسة 115.10 دولارًا، فيما تجاوزت قيمته السوقية تريليوني دولار لفترة وجيزة؛ لكن سعر الإغلاق تراجع إلى 97.17 دولارًا، ولم يبقَ من الارتفاع سوى 17.07%. ومن اشترى عند 115 دولارًا في ذلك اليوم، كان يسجل خسارة غير محققة قدرها 15% عند الإغلاق.
بمعنى آخر، ما فاتني بسبب عدم حصولي على تخصيص هو ذلك الجزء القصير من «البيع عند الافتتاح»، لكنني في الوقت نفسه تجنبت جزء «الشراء عند القمة والتعلق بالسهم». عدم الحصول على تخصيص لا يعني أنني لم أربح، بل يعني أنني لم أشارك في تلك المراهنة على التسعير العاطفي.
ما أخطط لفعله لاحقًا
لن ألاحق السهم في يومه الأول، ولن أدخل السوق عندما تكون المشاعر في ذروتها. سأراقب سعر إغلاقه في أول يوم، 97 دولارًا، لأرى ما إذا كان سيصمد عنده: إذا صمد، فهذا يعني أن السوق يقبل هذا المستوى كمرتكز للتقييم؛ وإذا لم يصمد، فهذا يعني أن تسعير السردية لا يزال قيد التصحيح. انتظاره حتى يكشف عن اتجاهه بنفسه أكثر موثوقية من تخمين القيمة التي ينبغي أن يكون عليها.
وأود أخيرًا أن أسألكم:
هل حصل أحد منكم على تخصيص من أصل 92,100 سهم هذه المرة؟ وكم سهمًا حصلتم عليه؟ لنتحدث في التعليقات $ANT
بلغ إجمالي الأسهم المخصصة في المرحلة الثالثة من Gate للاكتتاب المباشر في IPO الخاص بـ ANT نحو 92,100 سهم. اكتتبت في 10 أسهم، ولم أحصل على أي سهم.
سيكون من غير الصادق أن أقول إنني لم أشعر بأي شيء. خلال اليومين اللذين انتظرت فيهما النتيجة، تخيلت حتى أنني «سأبيع بمجرد بدء التداول بعد نجاح الاكتتاب». لكن عندما ظهرت النتيجة، لم أحصل حتى على فرصة «البيع».
لكن بعد أن هدأت وحسبت الأمر، اكتشفت أنه لا يوجد في الحقيقة ما يستدعي الشكوى من عدم حصولي على تخصيص هذه المرة.
لماذا كان الحصول على تخصيص بهذه الصعوبة؟ لنلقِ نظرة على بعض الأرقام
92,100 سهم، أي أقل من واحد من عشرة آلاف من إجمالي 980 مليون سهم مطروح في هذه المرة. وهذه الأسهم الـ92,100 يتقاسمها الجميع، وليست حصة مخصصة لي وحدي.
والأهم أن الطلب على الإصدار فاق المعروض بكثير منذ مرحلة التسعير: حُدد سعر الإصدار عند 83 دولارًا، وهو أعلى من النطاق الاسترشادي البالغ 70 إلى 78 دولارًا، وبلغت حصيلة الطرح العام نحو 81.3 مليار دولار، ليكون أكبر اكتتاب عام في التاريخ. عندما يكون المعروض بهذا القدر المحدود، والطلب مكتظًا بالمتقدمين، يصبح تخصيص الأسهم أمرًا لا علاقة له بتقديراتك، بل بالاحتمالات وحدها.
ثلاث نقاط عن تجربتي في الاكتتاب.
أولًا، كانت الإجراءات نفسها مريحة.
من التسجيل، إلى حجز الحصة، ثم تأكيد التخصيص، كان بإمكاني في كل خطوة معرفة وضعي والقواعد التي أشارك على أساسها. لم يكن هناك أي غموض، ولا «حصة داخلية»، ولا حاجة إلى التنافس بسرعة فائقة على الشراء. وهذا أهم من الحصول على تخصيص من عدمه: عندما تكون قواعد المنتج شفافة، ستجرؤ على المشاركة مرة أخرى حتى إن لم يحالفك الدور هذه المرة.
ثانيًا، تعلمت النظر إلى الأمر من منظور الاحتمالات بدلًا من التوقعات.
تخصيص 0 سهم من أصل 10 أسهم، وتخصيص سهمين من أصل 30 سهمًا، هما في الأساس وجهان للشيء نفسه: يجري التخصيص بالتناسب، والكمية التي تكتتب بها تحدد «الكمية التي قد تحصل عليها»، لا «ما إذا كنت ستحصل على شيء». عندما تستوعب ذلك، لن تتعامل مع الاكتتاب في الطروحات الجديدة كأنه رهان، بل كمشاركة منخفضة التكلفة.
ثالثًا، حسبت تكلفة الفرصة البديلة لرأس المال.
خلال الأيام التي تكون فيها الحصة محجوزة، لا يمكنك التصرف في هذه الأموال. إذا كان مبلغ الاكتتاب كبيرًا ومدة حجز الأموال طويلة، فعليك أن تسأل نفسك مسبقًا: هل يستحق ثمن تجميد هذه الأموال هنا احتمالًا للحصول على تخصيص يقل عن واحد من عشرة آلاف؟ كانت إجابتي هذه المرة أن ذلك مقبول، لكن إذا صادفت في المرة المقبلة طرحًا أصغر، فسأخفض المبلغ المخصص له.
أما مسألة ما إذا كان عدم الحصول على تخصيص يعني «تفويت الفرصة»، فلا أراها كذلك.
افتتح السهم في أول يوم تداول عند 111.50 دولارًا، بارتفاع 34% عن سعر الإصدار، وبلغ أعلى مستوى خلال الجلسة 115.10 دولارًا، فيما تجاوزت قيمته السوقية تريليوني دولار لفترة وجيزة؛ لكن سعر الإغلاق تراجع إلى 97.17 دولارًا، ولم يبقَ من الارتفاع سوى 17.07%. ومن اشترى عند 115 دولارًا في ذلك اليوم، كان يسجل خسارة غير محققة قدرها 15% عند الإغلاق.
بمعنى آخر، ما فاتني بسبب عدم حصولي على تخصيص هو ذلك الجزء القصير من «البيع عند الافتتاح»، لكنني في الوقت نفسه تجنبت جزء «الشراء عند القمة والتعلق بالسهم». عدم الحصول على تخصيص لا يعني أنني لم أربح، بل يعني أنني لم أشارك في تلك المراهنة على التسعير العاطفي.
ما أخطط لفعله لاحقًا
لن ألاحق السهم في يومه الأول، ولن أدخل السوق عندما تكون المشاعر في ذروتها. سأراقب سعر إغلاقه في أول يوم، 97 دولارًا، لأرى ما إذا كان سيصمد عنده: إذا صمد، فهذا يعني أن السوق يقبل هذا المستوى كمرتكز للتقييم؛ وإذا لم يصمد، فهذا يعني أن تسعير السردية لا يزال قيد التصحيح. انتظاره حتى يكشف عن اتجاهه بنفسه أكثر موثوقية من تخمين القيمة التي ينبغي أن يكون عليها.
وأود أخيرًا أن أسألكم:
هل حصل أحد منكم على تخصيص من أصل 92,100 سهم هذه المرة؟ وكم سهمًا حصلتم عليه؟ لنتحدث في التعليقات $ANT