









#Anthropic启动纳斯达克IPO路演 #作手分析
🔥 جولة الترويج لاكتتاب Anthropic العام تمضي قدمًا! هل يعاد تسعير أصول الذكاء الاصطناعي، أم أننا أمام اختبار جديد للتقييم؟
محور التداول: $ANTHROPIC $NVDA $AMD $GOOGL $BTC
أصدقائي في درب التداول، أنا المتداول Trader.
شهد قطاع الذكاء الاصطناعي في الأسهم الأمريكية تقلبات حادة خلال الأيام القليلة الماضية، مع تراجعات كبيرة في أسهم أشباه الموصلات والتكنولوجيا، وبدأ السوق يعيد تقييم قيمة قطاع الذكاء الاصطناعي والاستثمارات الضخمة في القدرة الحاسوبية.
لكن رغم هذه الأجواء في السوق، تواصل Anthropic المضي قدمًا في طرحها العام الأولي، وتخطط للإدراج في ناسداك تحت رمز السهم ANT.
فهل سيكون هذا الاكتتاب محفزًا لانتعاش قطاع الذكاء الاصطناعي، أم اختبارًا علنيًا لقدرة الذكاء الاصطناعي على تحقيق الدخل ولمستوى تقييمه؟
لطالما نظرتُ بإيجابية إلى قطاع الذكاء الاصطناعي، وأمتلك حاليًا أصولًا مرتبطة به. لن نكتفي اليوم بالحديث عن زخم الاكتتاب، بل سنحلل المسألة من ثلاثة جوانب: البيانات المالية والتقييم وتأثير السوق.
📊 أولًا، البيانات المالية: نمو سريع للإيرادات واستثمارات هائلة في القدرة الحاسوبية
كشفت Anthropic للسوق عن بيانات لافتة جدًا:
1️⃣ نمو الإيرادات:
بلغت الإيرادات خلال الأشهر التسعة الأولى من عام 2026 نحو 33.242 مليار دولار، مقارنة بنحو 2.545 مليار دولار في الفترة نفسها من عام 2025، أي بزيادة سنوية تقارب 1206%.
وبلغت إيرادات الربع الثالث من عام 2026 وحده نحو 16.96 مليار دولار، بزيادة تقارب 45% على أساس فصلي.
وهذا يعني أن منتجات الذكاء الاصطناعي مثل Claude لم تعد مجرد عرض للتقنية؛ فالشركات تدفع مقابل قدرات الذكاء الاصطناعي، وسرعة تحويلها إلى إيرادات مذهلة.
2️⃣ تكاليف القدرة الحاسوبية:
في المقابل، بلغت نفقات Anthropic على القدرة الحاسوبية والبنية التحتية خلال الأشهر التسعة الأولى من عام 2026 نحو 18.808 مليار دولار، أي ما يقارب 56.6% من إيرادات الفترة نفسها، بزيادة سنوية تقارب 329%.
وهنا تفصيل يستحق الانتباه: رغم الارتفاع الكبير في نفقات القدرة الحاسوبية، فإن نسبتها إلى الإيرادات انخفضت من 172% في الفترة نفسها من العام الماضي إلى نحو 56.6%.
وهذا يعني أن نمو الإيرادات يتجاوز حاليًا نمو نفقات القدرة الحاسوبية، وهي إشارة إيجابية.
لكن لدى الشركة التزامات طويلة الأجل لشراء قدرة حاسوبية تقارب 900 مليار دولار. وهذا لا يعني أنها أنفقت المبلغ كله بالفعل، لكنه يشير إلى أن الشركة ستظل بحاجة إلى تمويل ضخم في المستقبل.
تقييمي: تؤكد بيانات الإيرادات تحقق نمو Anthropic التجاري، لكن قدرة الشركة على مواصلة تحويل الإيرادات إلى أرباح وتدفقات نقدية حرة لا تزال مسألة على السوق اختبارها.
💡 ثانيًا، تقييم الاكتتاب: الاختبار الحقيقي لم يبدأ إلا الآن
سبق أن ناقش السوق تقييم Anthropic عند 1.5 إلى 2 تريليون دولار، لكن بعض المستثمرين يرون أن 1.5 تريليون دولار يقع بالفعل عند الحد الأعلى من نطاق التقييم.
وهناك خبر مهم اليوم:
أفادت رويترز بأن Anthropic أرسلت إلى البنوك المتعهدة بالاكتتاب وثيقة لاكتتاب عام أولي، أظهرت خطة لطرح نحو 866.7 مليون سهم بسعر يتراوح بين 70 و80 دولارًا للسهم، ما يعني أن حجم الطرح سيبلغ نحو 69.3 مليار دولار عند الحد الأعلى للسعر.
لكن الشركة قالت لاحقًا إن معلومات التسعير الواردة في الوثيقة غير دقيقة، وإنها ستحدّث مستندات التسجيل.
لذلك، لا يمكن اعتبار سعر 70–80 دولارًا أو حجم الطرح البالغ 69.3 مليار دولار شروطًا نهائية للاكتتاب في الوقت الحالي. كما أن الخطة الأصلية تضمنت بيع أسهم من المساهمين الحاليين، لذا لا يصح افتراض أن الأموال كلها ستدخل إلى خزينة Anthropic.
أرى أن هذا الأمر يوضح جوهر الخلاف في السوق حاليًا:
كم سيدفع المستثمرون مقابل مستقبل الذكاء الاصطناعي؟
إذا قدمت الإدارة والمتعهدون بالاكتتاب تقييمًا معقولًا، وحظي الاكتتاب بإقبال إيجابي من المؤسسات، فسيساعد ذلك السوق على استعادة ثقته بالقيمة التجارية للذكاء الاصطناعي.
لكن إذا كان السعر مرتفعًا أكثر من اللازم، فقد تواجه الشركة ضغوطًا على تقييمها بعد الإدراج، مهما كان نموها سريعًا.
ثالثًا، وجهة نظر المتداول الأساسية: هذا الاكتتاب اختبار علني لتقييم قطاع الذكاء الاصطناعي
في الماضي، كان السوق يتداول بشكل أكبر على أساس الإمكانات المتخيلة للذكاء الاصطناعي، أما الآن فبدأ المستثمرون يطرحون السؤال:
كم من الإيرادات والأرباح والتدفقات النقدية الحرة يمكن أن تحققه الاستثمارات الضخمة في القدرة الحاسوبية؟
أرى أن هذه مرحلة مهمة ينتقل فيها قطاع الذكاء الاصطناعي من سرد القصص إلى التحقق من قدرته على تحقيق الدخل.
إذا أُدرجت Anthropic بنجاح عند تقييم معقول، فقد يشكل ذلك محفزًا مهمًا لتعافي قطاع الذكاء الاصطناعي، كما سيدفع السوق إلى إعادة النظر في قيمة شركات سلسلة الإمداد مثل NVDA وAMD وGOOGL.
لكن يجب التأكيد على أن نجاح إدراج Anthropic لا يعني أن قطاع الذكاء الاصطناعي بأكمله قد بلغ القاع، ولا يعني أن جميع أصول الذكاء الاصطناعي سترتفع في الوقت نفسه.
في النهاية، يعتمد الأمر على الطلبيات والإيرادات والأرباح والتدفقات النقدية، وعلى ما إذا كانت أموال السوق ستعود فعلًا إلى القطاع.
🎯 رابعًا، خطة التداول: التفاؤل بالقطاع مع احترام السعر
• الاستثمار طويل الأجل في الأصول الفورية: أواصل النظر بإيجابية إلى قطاع الذكاء الاصطناعي، وأراقب الشركات التي تتمتع بحواجز تقنية وعملاء حقيقيين وقدرة على تحقيق الدخل. وأستفيد من التراجعات لبناء المراكز على دفعات، من دون المراهنة بكل شيء دفعة واحدة.
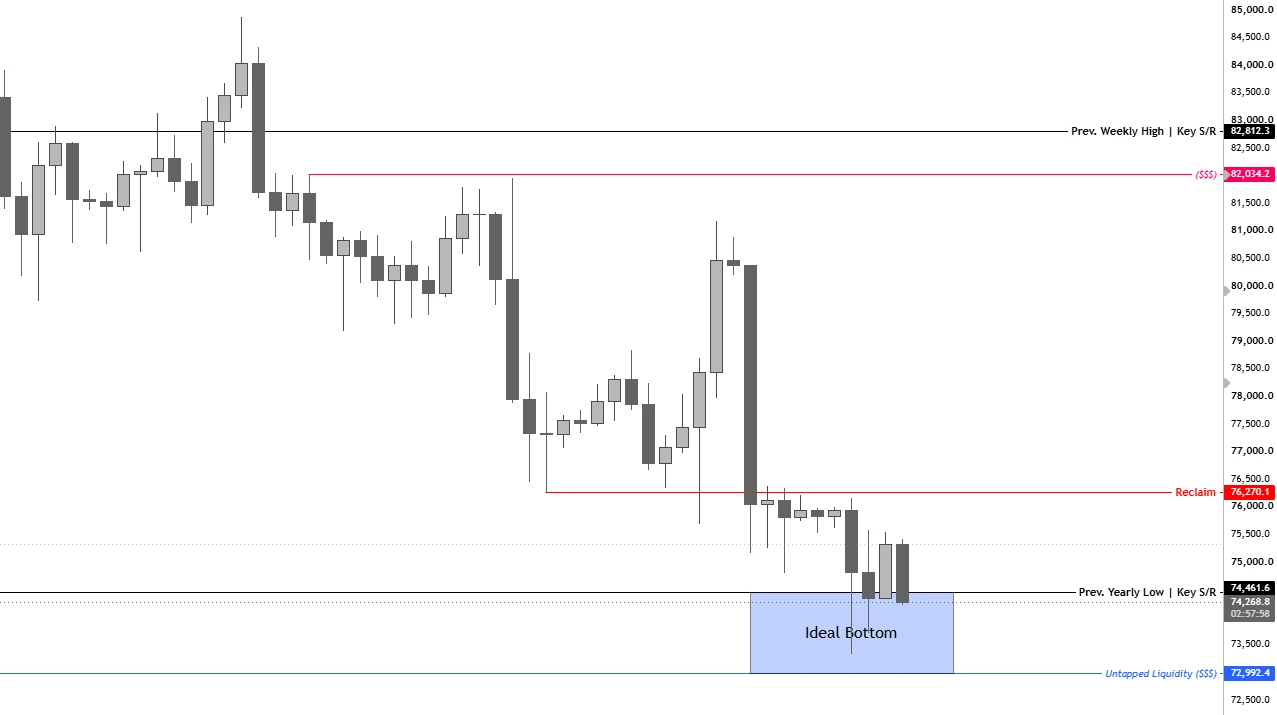
• التداول قصير الأجل بالعقود: لا أراهن عشوائيًا على اتجاه واحد بسبب أخبار الاكتتاب، ولا ألاحق أول شمعة صعود كبيرة. أنتظر الاختراق، ثم التراجع وإعادة الاختبار، ثم التأكيد قبل التفكير في الدخول.
• إدارة المخاطر: إذا كان تقييم الاكتتاب مرتفعًا أكثر من اللازم، أو ضعف هيكل السعر بعد الإدراج، فلا بد أيضًا من ضبط حجم المركز، بدلًا من التمسك بالصفقة بلا حدود لمجرد التفاؤل بالذكاء الاصطناعي.
وجهة نظري واضحة:
أنا متفائل بالذكاء الاصطناعي وبالتطور طويل الأجل لشركة Anthropic، لكنني لن أحوّل التفاؤل إلى رهان بلا شروط.
لا تزال الفرص طويلة الأجل في قطاع الذكاء الاصطناعي قائمة، لكن الشركات القادرة فعلًا على تجاوز الدورات هي تلك التي تمتلك التقنية والعملاء والإيرادات، وتستطيع تحسين ربحيتها باستمرار.
البيانات محفز، أما هيكل السعر فهو إشارة التداول.
الاقتصاد الكلي يحدد الاتجاه، وهيكل السعر يحدد نقطة الدخول. دعوا السوق يجيب بدلًا من التنبؤ به!
ما النتيجة التي ترجحونها لاكتتاب Anthropic العام؟
A. تسعير معقول، ثم ارتفاع كبير بعد الإدراج 🚀
B. انحسار مبالغات التقييم، ثم تذبذب بعد الإدراج ☕
C. ضخامة الاستثمار في القدرة الحاسوبية تضغط على التقييم 📉
D. لا أراهن على اتجاه واحد، أنتظر التأكيد بعد تشكّل الاتجاه الصاعد 🛡️
أهلًا بكم في التعليقات لتبادل الآراء!
(هذا رأي شخصي للنقاش فقط، ولا يشكل نصيحة استثمارية.)
🔥 جولة الترويج لاكتتاب Anthropic العام تمضي قدمًا! هل يعاد تسعير أصول الذكاء الاصطناعي، أم أننا أمام اختبار جديد للتقييم؟
محور التداول: $ANTHROPIC $NVDA $AMD $GOOGL $BTC
أصدقائي في درب التداول، أنا المتداول Trader.
شهد قطاع الذكاء الاصطناعي في الأسهم الأمريكية تقلبات حادة خلال الأيام القليلة الماضية، مع تراجعات كبيرة في أسهم أشباه الموصلات والتكنولوجيا، وبدأ السوق يعيد تقييم قيمة قطاع الذكاء الاصطناعي والاستثمارات الضخمة في القدرة الحاسوبية.
لكن رغم هذه الأجواء في السوق، تواصل Anthropic المضي قدمًا في طرحها العام الأولي، وتخطط للإدراج في ناسداك تحت رمز السهم ANT.
فهل سيكون هذا الاكتتاب محفزًا لانتعاش قطاع الذكاء الاصطناعي، أم اختبارًا علنيًا لقدرة الذكاء الاصطناعي على تحقيق الدخل ولمستوى تقييمه؟
لطالما نظرتُ بإيجابية إلى قطاع الذكاء الاصطناعي، وأمتلك حاليًا أصولًا مرتبطة به. لن نكتفي اليوم بالحديث عن زخم الاكتتاب، بل سنحلل المسألة من ثلاثة جوانب: البيانات المالية والتقييم وتأثير السوق.
📊 أولًا، البيانات المالية: نمو سريع للإيرادات واستثمارات هائلة في القدرة الحاسوبية
كشفت Anthropic للسوق عن بيانات لافتة جدًا:
1️⃣ نمو الإيرادات:
بلغت الإيرادات خلال الأشهر التسعة الأولى من عام 2026 نحو 33.242 مليار دولار، مقارنة بنحو 2.545 مليار دولار في الفترة نفسها من عام 2025، أي بزيادة سنوية تقارب 1206%.
وبلغت إيرادات الربع الثالث من عام 2026 وحده نحو 16.96 مليار دولار، بزيادة تقارب 45% على أساس فصلي.
وهذا يعني أن منتجات الذكاء الاصطناعي مثل Claude لم تعد مجرد عرض للتقنية؛ فالشركات تدفع مقابل قدرات الذكاء الاصطناعي، وسرعة تحويلها إلى إيرادات مذهلة.
2️⃣ تكاليف القدرة الحاسوبية:
في المقابل، بلغت نفقات Anthropic على القدرة الحاسوبية والبنية التحتية خلال الأشهر التسعة الأولى من عام 2026 نحو 18.808 مليار دولار، أي ما يقارب 56.6% من إيرادات الفترة نفسها، بزيادة سنوية تقارب 329%.
وهنا تفصيل يستحق الانتباه: رغم الارتفاع الكبير في نفقات القدرة الحاسوبية، فإن نسبتها إلى الإيرادات انخفضت من 172% في الفترة نفسها من العام الماضي إلى نحو 56.6%.
وهذا يعني أن نمو الإيرادات يتجاوز حاليًا نمو نفقات القدرة الحاسوبية، وهي إشارة إيجابية.
لكن لدى الشركة التزامات طويلة الأجل لشراء قدرة حاسوبية تقارب 900 مليار دولار. وهذا لا يعني أنها أنفقت المبلغ كله بالفعل، لكنه يشير إلى أن الشركة ستظل بحاجة إلى تمويل ضخم في المستقبل.
تقييمي: تؤكد بيانات الإيرادات تحقق نمو Anthropic التجاري، لكن قدرة الشركة على مواصلة تحويل الإيرادات إلى أرباح وتدفقات نقدية حرة لا تزال مسألة على السوق اختبارها.
💡 ثانيًا، تقييم الاكتتاب: الاختبار الحقيقي لم يبدأ إلا الآن
سبق أن ناقش السوق تقييم Anthropic عند 1.5 إلى 2 تريليون دولار، لكن بعض المستثمرين يرون أن 1.5 تريليون دولار يقع بالفعل عند الحد الأعلى من نطاق التقييم.
وهناك خبر مهم اليوم:
أفادت رويترز بأن Anthropic أرسلت إلى البنوك المتعهدة بالاكتتاب وثيقة لاكتتاب عام أولي، أظهرت خطة لطرح نحو 866.7 مليون سهم بسعر يتراوح بين 70 و80 دولارًا للسهم، ما يعني أن حجم الطرح سيبلغ نحو 69.3 مليار دولار عند الحد الأعلى للسعر.
لكن الشركة قالت لاحقًا إن معلومات التسعير الواردة في الوثيقة غير دقيقة، وإنها ستحدّث مستندات التسجيل.
لذلك، لا يمكن اعتبار سعر 70–80 دولارًا أو حجم الطرح البالغ 69.3 مليار دولار شروطًا نهائية للاكتتاب في الوقت الحالي. كما أن الخطة الأصلية تضمنت بيع أسهم من المساهمين الحاليين، لذا لا يصح افتراض أن الأموال كلها ستدخل إلى خزينة Anthropic.
أرى أن هذا الأمر يوضح جوهر الخلاف في السوق حاليًا:
كم سيدفع المستثمرون مقابل مستقبل الذكاء الاصطناعي؟
إذا قدمت الإدارة والمتعهدون بالاكتتاب تقييمًا معقولًا، وحظي الاكتتاب بإقبال إيجابي من المؤسسات، فسيساعد ذلك السوق على استعادة ثقته بالقيمة التجارية للذكاء الاصطناعي.
لكن إذا كان السعر مرتفعًا أكثر من اللازم، فقد تواجه الشركة ضغوطًا على تقييمها بعد الإدراج، مهما كان نموها سريعًا.
ثالثًا، وجهة نظر المتداول الأساسية: هذا الاكتتاب اختبار علني لتقييم قطاع الذكاء الاصطناعي
في الماضي، كان السوق يتداول بشكل أكبر على أساس الإمكانات المتخيلة للذكاء الاصطناعي، أما الآن فبدأ المستثمرون يطرحون السؤال:
كم من الإيرادات والأرباح والتدفقات النقدية الحرة يمكن أن تحققه الاستثمارات الضخمة في القدرة الحاسوبية؟
أرى أن هذه مرحلة مهمة ينتقل فيها قطاع الذكاء الاصطناعي من سرد القصص إلى التحقق من قدرته على تحقيق الدخل.
إذا أُدرجت Anthropic بنجاح عند تقييم معقول، فقد يشكل ذلك محفزًا مهمًا لتعافي قطاع الذكاء الاصطناعي، كما سيدفع السوق إلى إعادة النظر في قيمة شركات سلسلة الإمداد مثل NVDA وAMD وGOOGL.
لكن يجب التأكيد على أن نجاح إدراج Anthropic لا يعني أن قطاع الذكاء الاصطناعي بأكمله قد بلغ القاع، ولا يعني أن جميع أصول الذكاء الاصطناعي سترتفع في الوقت نفسه.
في النهاية، يعتمد الأمر على الطلبيات والإيرادات والأرباح والتدفقات النقدية، وعلى ما إذا كانت أموال السوق ستعود فعلًا إلى القطاع.
🎯 رابعًا، خطة التداول: التفاؤل بالقطاع مع احترام السعر
• الاستثمار طويل الأجل في الأصول الفورية: أواصل النظر بإيجابية إلى قطاع الذكاء الاصطناعي، وأراقب الشركات التي تتمتع بحواجز تقنية وعملاء حقيقيين وقدرة على تحقيق الدخل. وأستفيد من التراجعات لبناء المراكز على دفعات، من دون المراهنة بكل شيء دفعة واحدة.
• التداول قصير الأجل بالعقود: لا أراهن عشوائيًا على اتجاه واحد بسبب أخبار الاكتتاب، ولا ألاحق أول شمعة صعود كبيرة. أنتظر الاختراق، ثم التراجع وإعادة الاختبار، ثم التأكيد قبل التفكير في الدخول.
• إدارة المخاطر: إذا كان تقييم الاكتتاب مرتفعًا أكثر من اللازم، أو ضعف هيكل السعر بعد الإدراج، فلا بد أيضًا من ضبط حجم المركز، بدلًا من التمسك بالصفقة بلا حدود لمجرد التفاؤل بالذكاء الاصطناعي.
وجهة نظري واضحة:
أنا متفائل بالذكاء الاصطناعي وبالتطور طويل الأجل لشركة Anthropic، لكنني لن أحوّل التفاؤل إلى رهان بلا شروط.
لا تزال الفرص طويلة الأجل في قطاع الذكاء الاصطناعي قائمة، لكن الشركات القادرة فعلًا على تجاوز الدورات هي تلك التي تمتلك التقنية والعملاء والإيرادات، وتستطيع تحسين ربحيتها باستمرار.
البيانات محفز، أما هيكل السعر فهو إشارة التداول.
الاقتصاد الكلي يحدد الاتجاه، وهيكل السعر يحدد نقطة الدخول. دعوا السوق يجيب بدلًا من التنبؤ به!
ما النتيجة التي ترجحونها لاكتتاب Anthropic العام؟
A. تسعير معقول، ثم ارتفاع كبير بعد الإدراج 🚀
B. انحسار مبالغات التقييم، ثم تذبذب بعد الإدراج ☕
C. ضخامة الاستثمار في القدرة الحاسوبية تضغط على التقييم 📉
D. لا أراهن على اتجاه واحد، أنتظر التأكيد بعد تشكّل الاتجاه الصاعد 🛡️
أهلًا بكم في التعليقات لتبادل الآراء!
(هذا رأي شخصي للنقاش فقط، ولا يشكل نصيحة استثمارية.)
