#BOJHikesTo1.25%31YearHigh يشير تحليلي لرفع بنك اليابان (BOJ) الأخير لأسعار الفائدة إلى أننا نشهد تحولاً جوهرياً في ديناميكيات السوق. إن تحرك BOJ لرفع أسعار الفائدة إلى 0.25%—وهو مستوى لم نشهده منذ 15 عاماً—ينطوي على تداعيات كبيرة على مختلف فئات الأصول. لنتعمق أكثر في التفاعل بين زوج USD/JPY والأسهم اليابانية في هذه البيئة الجديدة.
حلقة التغذية الراجعة: USD/JPY والأسهم اليابانية
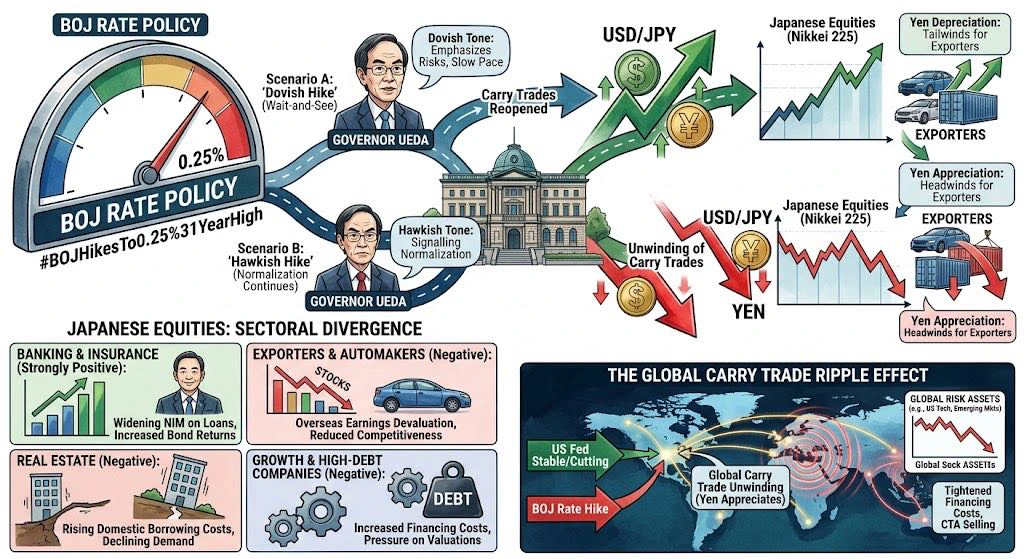
تُعد ملاحظتك بشأن حلقة التغذية الراجعة الوثيقة بين زوج USD/JPY والأسهم اليابانية (Nikkei 225 / TOPIX) بالغة الأهمية. ففي حين يشير رفع أسعار الفائدة عادةً إلى ارتفاع قيمة العملة، غالباً ما يتشكل رد فعل السوق الفوري بفعل التمييز بين خطوة رفع الفائدة نفسها والتوجيه المستقبلي للبنك المركزي.
* USD/JPY كمؤشر قيادي: بعد رفع أسعار الفائدة الذي جرى تسعيره بالفعل، غالباً ما يظهر التقلب المفاجئ في سوق الصرف الأجنبي. ويتمثل العاملان الحاسمان هنا في نبرة المؤتمر الصحفي والتحولات الناتجة في فروق أسعار الفائدة.
* الموقف "التيسيري" ("بيع الخبر بعد وقوعه"): إذا تبنى المحافظ أويدا نبرة "تيسيرية"—مشدداً على المخاطر ومشيراً إلى وتيرة بطيئة لعمليات الرفع المستقبلية—فسيفسر السوق ذلك على أنه حدث "بيع للخبر بعد وقوعه". وقد يعاد فتح مراكز "تجارة المناقلة" التي تتضمن رهانات على بيع الين، والتي ربما أُغلقت تحسباً لموقف أكثر "تشددًا" (يتجه إلى التشديد)، بسرعة. ويدفع ذلك زوج USD/JPY إلى الارتفاع.
* الموقف "المتشدد": على العكس، قد يؤدي الموقف "المتشدد"—الذي يشير إلى استمرار عملية التطبيع—إلى كسر هبوطي في زوج USD/JPY. ويؤدي هذا السيناريو إلى تفكيك سريع لمراكز "تجارة المناقلة"، ما يفرض ضغوطاً هبوطية على زوج العملات.
في السيناريو "التيسيري"، يعمل انخفاض قيمة الين كعامل دعم فوري لكبار المصدرين اليابانيين، ما يدعم أسعار أسهمهم. أما في السيناريو "المتشدد"، فقد يؤدي الارتفاع السريع في قيمة الين إلى الإضرار بأسهم الشركات المصدرة.
الأسهم اليابانية: تباين القطاعات
لا يتوزع تأثير تحركات BOJ بالتساوي على جميع قطاعات سوق الأسهم اليابانية. ومن العوامل الرئيسية التي نلاحظها التباين بين القطاعات.
المصارف وشركات التأمين. إيجابي بقوة يدعم اتساع هوامش صافي الفائدة (NIM) على القروض وزيادة العوائد من محافظ السندات الربحية طويلة الأجل مباشرةً. ويستفيد هذا القطاع من بيئة أسعار الفائدة المرتفعة.
المصدرون وشركات صناعة السيارات. سلبي يؤدي ارتفاع قيمة الين (انخفاض زوج USD/JPY) إلى فقدان الأرباح الخارجية لقيمتها عند تحويلها إلى الين. ويقلل ذلك من القدرة التنافسية السعرية عالمياً وقد يضغط على هوامش الربح.
العقارات والشركات الموجهة نحو النمو. سلبي تفرض زيادة تكاليف الاقتراض المحلية ضغوطاً على هذه القطاعات. وفي حين قد تواجه الشركات العقارية تراجعاً في الطلب وتعديلات في التقييمات، تواجه الشركات الموجهة نحو النمو ذات مستويات الديون المرتفعة تكاليف تمويل متزايدة قد تؤثر سلباً في تقييماتها.
وبالتالي، فإن العلاقة بين الين والأسهم اليابانية معقدة وتعتمد إلى حد كبير على القطاع المعني.
التأثير المتسلسل العالمي لتجارة المناقلة
يمتد تأثير تحول سياسة بنك اليابان (BOJ) إلى ما هو أبعد بكثير من حدود اليابان، إذ يؤثر في الأسواق العالمية من خلال تفكيك مراكز "تجارة المناقلة بالين".
عندما يرفع BOJ أسعار الفائدة، تزداد تكلفة الاقتراض بالين. وإذا تزامن ذلك مع فترة يخفض فيها الاحتياطي الفيدرالي الأمريكي (Fed) أسعار الفائدة أو يبقيها ثابتة، يتقلص فارق العائد بين أدوات الدين الأمريكية واليابانية قصيرة الأجل.
يجبر هذا التشدد في تكاليف التمويل الصناديق الكلية وخوارزميات CTA المنهجية على إغلاق مراكز "تجارة المناقلة".
وتتضمن هذه المراكز اقتراض الين بأسعار فائدة منخفضة للاستثمار في أصول مثل أسهم شركات التكنولوجيا الأمريكية، وسندات الأسواق الناشئة، وغيرها من العملات ذات العوائد المرتفعة.
ويؤدي الارتفاع المفاجئ في قيمة الين إلى موجة بيع عالمية لهذه الأصول عالية المخاطر، ما يخلق تأثيراً متسلسلاً عبر الأسواق المالية.
وخلاصة القول، إن تحرك BOJ نحو تطبيع السياسة—رغم كونه قراراً محلياً—يبرهن على ترابط الأسواق الحديثة وينطوي على تداعيات عميقة على الاستقرار المالي العالمي. ومع مواصلة BOJ مساره نحو تطبيع السياسة... سيظل التفاعل بين الين والأسهم اليابانية وتوزيع الأصول العالمية محور تركيز رئيسياً للمستثمرين.