تجارة الوكيل إلى الوكيل (A2A Commerce) هي نموذج أعمال تعمل فيه وكلاء الذكاء الاصطناعي (AI agents) نيابةً عن المستخدمين أو الشركات لاكتشاف المنتجات تلقائيًا، ومطابقة المتطلبات، والتفاوض بشأن الأسعار، وتفويض المعاملات، وتسوية المدفوعات مع وكلاء آخرين. ويتمثل التحول الرئيسي في أن الذكاء الاصطناعي لم يعد يقتصر على التوصية بالمنتجات أو مساعدة المستخدمين على إكمال الطلبات، بل يمكنه المشاركة مباشرةً في مراحل متعددة من المعاملات التجارية ضمن صلاحيات وقواعد محددة مسبقًا.
مع استمرار تطور النماذج اللغوية الكبيرة، وأطر عمل وكلاء الذكاء الاصطناعي، والبنية التحتية للمدفوعات الرقمية، يتوسع النشاط التجاري من تفاعلات مواقع الويب التي يقودها البشر إلى سير عمل آلي تقوده الوكلاء. على سبيل المثال، يمكن لوكيل مشتريات تابع لشركة أن يسأل وكيل مورد عن المخزون والأسعار، ويمكن لوكيل مساعد شخصي مقارنة خطط الاشتراك لدى مزودي خدمات مختلفين، كما يمكن لوكيل برمجي شراء أرصدة API حسب الحاجة لتنفيذ مهمة ما. وتتطلب هذه السيناريوهات أن يتعرف الوكلاء على بعضهم بعضًا، ويتبادلوا معلومات منظمة، ويكملوا التفويض والمدفوعات بطريقة قابلة للتحقق.
في السنوات الأخيرة، نضجت تدريجيًا تقنيات مثل A2A وModel Context Protocol (MCP) وAgent Payments Protocol (AP2) وx402، موفرةً طبقات مختلفة من البنية التحتية لتعاون الوكلاء ومدفوعات الآلات. تشرح هذه المقالة كيفية عمل تجارة الوكيل إلى الوكيل، والبروتوكولات المرتبطة بها، وحالات استخدام مدفوعات العملات المستقرة، والمخاطر المحتملة، كما تستعرض علاقتها بويب3 وأنظمة التجارة الرقمية المستقبلية.
النقاط الرئيسية
-
تشير تجارة الوكيل إلى الوكيل (A2A Commerce) إلى المعاملات التجارية التي تنفذها وكلاء ذكاء اصطناعي مختلفة عبر آليات التواصل الآلي والتفاوض والدفع والتنفيذ ضمن نطاق تفويض المستخدمين أو الشركات.
-
بخلاف التجارة الإلكترونية التقليدية، تفوض تجارة الوكلاء عمليات البحث عن المنتجات ومقارنة الأسعار وإدارة الطلبات وبعض قرارات الدفع إلى وكلاء الذكاء الاصطناعي، ما ينقل النشاط التجاري من العمليات اليدوية إلى تعاون الآلات.
-
تتناول بروتوكولات مثل A2A وMCP وUCP وAP2 وx402، على التوالي، تواصل الوكلاء، والاتصال بالأدوات، ومسارات العمل التجارية، وتفويض المدفوعات، والمدفوعات البرمجية. ولا تتطلب كل معاملة جميع هذه البروتوكولات.
-
يمكن للعملات المستقرة والمدفوعات على البلوكشين أن توفر لوكلاء الذكاء الاصطناعي تحويلات أموال قابلة للبرمجة، لا سيما لخدمات رقمية عبر منصات مختلفة، واستدعاءات API، ومدفوعات صغيرة بين الآلات.
-
لا تزال تجارة الوكيل إلى الوكيل تواجه تحديات تتعلق بحدود التفويض، والتحقق من الهوية، ونزاعات المعاملات، وأمن المدفوعات، والامتثال. ولا تعني المعاملات المستقلة أن الذكاء الاصطناعي يمكنه استخدام أموال المستخدمين دون قيود.
ما هي تجارة الوكيل إلى الوكيل، وكيف تختلف عن التجارة الإلكترونية التقليدية؟
تجارة الوكيل إلى الوكيل هي نموذج تتعاون فيه عدة وكلاء ذكاء اصطناعي لإتمام المعاملات التجارية. في هذا النموذج، يفسر وكيل المشتري متطلبات المستخدم، ويبحث عن المنتجات، ويقارن الخيارات، ويدير الميزانية. أما وكيل البائع فيمثل التاجر، ويوفر معلومات المنتجات، وعروض الأسعار، والمخزون، وشروط التسليم، وقدرات معالجة الطلبات. ويتبادل الطرفان المعلومات عبر واجهات موحدة، ثم ينتقلان إلى الدفع والتنفيذ عند استيفاء متطلبات التفويض.
تركز التجارة الإلكترونية التقليدية عادةً على الإجراءات التي ينفذها المستخدمون مباشرةً. إذ يزور المستهلكون المواقع الإلكترونية، ويدخلون الكلمات الرئيسية، ويصنفون المنتجات، ويقارنون الأسعار، ويكملون عملية الدفع يدويًا. وحتى عندما توفر المنصة توصيات بالذكاء الاصطناعي، يحتفظ المستخدمون عمومًا بالتحكم المباشر في قرارات الشراء والعملية نفسها. تفوض تجارة الوكيل إلى الوكيل بعض هذه الإجراءات إلى الوكلاء، ما يتيح للمستخدمين التعبير عن احتياجاتهم عبر الأهداف والقيود بدلًا من التنقل في كل صفحة خطوة بخطوة.
على سبيل المثال، قد تحتاج شركة إلى شراء خدمة جديدة لتحليلات البيانات. وقد تتطلب العملية التقليدية من الموظفين التواصل مع موردين متعددين، والحصول على عروض أسعار، وتقديم طلب شراء. في إطار نموذج تجارة الوكيل إلى الوكيل، يمكن لوكيل مشتريات الشركة التواصل تلقائيًا مع وكلاء موردين مختلفين بناءً على متطلبات الميزانية ومستوى الخدمة وأمن البيانات، والحصول على عروض أسعار منظمة، وتقديم الخيارات المؤهلة للموافقة عليها. وإذا كان المستخدم قد قدم تفويضًا صالحًا مسبقًا، فقد تُنفذ بعض المعاملات منخفضة المخاطر مباشرةً أيضًا.
لا يعني هذا النموذج أن وكلاء الذكاء الاصطناعي يمكنهم اتخاذ قرارات مستقلة بشأن كل جانب من جوانب كل معاملة. فما زال على المستخدمين تحديد الميزانيات، والتجار المسموح بهم، وشروط الدفع، وقواعد الموافقة المطلوبة. ويجب أن تستند استقلالية الوكلاء إلى تفويض صريح، لا أن تحل محل سيطرة المستخدمين على أموالهم ومسؤولياتهم التجارية.
كيف تُكمل تجارة الوكيل إلى الوكيل معاملةً ما؟
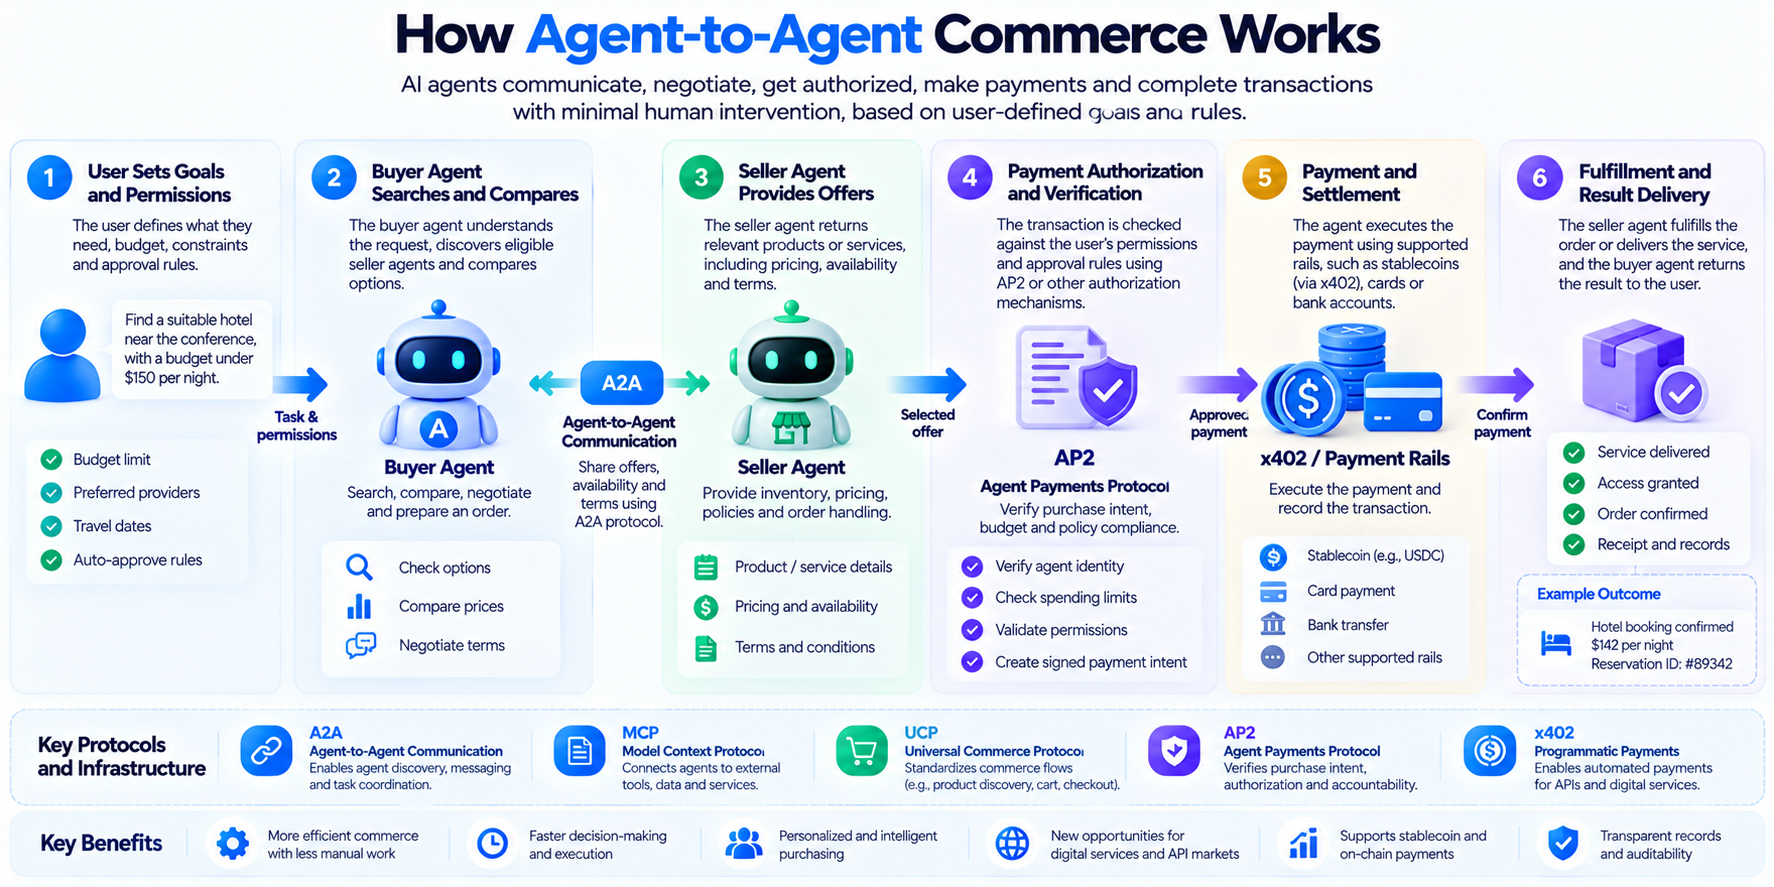
يمكن تقسيم معاملة نموذجية في تجارة الوكيل إلى الوكيل إلى عدة مراحل: فهم المتطلبات، واكتشاف الوكلاء، والتفاوض على عروض الأسعار، والتحقق من التفويض، وتسوية المدفوعات، وتأكيد التنفيذ. وقد تبسط التطبيقات المختلفة هذه الخطوات أو توسعها، لكن المتطلب الأساسي هو أن تفهم الأنظمة المختلفة نية المعاملة وتعمل ضمن النطاق المفوض.
أولًا، يمنح المستخدم وكيل المشتري هدفًا، مثل شراء خدمة رقمية، ويحدد سقفًا للسعر ومتطلبات جودة الخدمة والموعد النهائي للتسليم. ثم يعثر وكيل المشتري على وكلاء بائعين يمكنهم تقديم الخدمة ويحصل على أوصاف المنتجات وعروض الأسعار والكميات المتاحة وشروط المعاملة. وقد يتبادل الطرفان مزيدًا من المعلومات لتحديد ما إذا كانت متطلبات الشراء مستوفاة.
بمجرد وضوح شروط المعاملة، يجب أن يتحقق النظام من أن الدفع مفوض. وقد تستخدم المعاملات الصغيرة التي تتوافق مع القواعد المحددة مسبقًا بيانات اعتماد دفع مفوضة مسبقًا. أما المعاملات الأكبر أو التي تنطوي على شروط خاصة فقد تتطلب تأكيدًا جديدًا من المستخدم. وبعد اكتمال الدفع، ينفذ وكيل البائع الطلب أو يقدم الخدمة، ثم يعيد نتيجة المعاملة والسجلات الداعمة ذات الصلة.
لنأخذ خدمة ذكاء اصطناعي لتحليلات البيانات. يحتاج وكيل بحث إلى بيانات سوق مدفوعة، فيسأل وكيل خدمة بيانات عن السعر، ويتحقق من أن تكلفة كل استدعاء ضمن الميزانية، ويدفع عبر واجهة دفع، ثم يتلقى البيانات ويواصل تحليله. وبالنسبة للمستخدم، يمكن أن تصبح الإجراءات التي كانت تتطلب سابقًا التسجيل اليدوي وتمويل الحساب واستدعاءات API، سير عمل واحدًا متواصلًا للوكلاء.
ومع ذلك، لا تزال تجارة الوكيل إلى الوكيل في مرحلة تتطور فيها المعايير والتطبيقات. فليس كل تاجر يوفر وكيل بائع مستقلًا، وليست كل أنظمة الدفع تدعم المعاملات غير المراقبة. لذلك تتطلب عمليات النشر الفعلية عادةً سير عمل مصممًا وفقًا لقدرات API لدى التجار وطرق التفويض وشروط الدفع.
كيف تدعم A2A وMCP وUCP وAP2 معاملات تجارة الوكلاء؟
تنطوي تجارة الوكيل إلى الوكيل على طبقات تقنية متعددة. فالنموذج اللغوي الكبير وحده لا يكفي لإتمام معاملات تجارية موثوقة. يحتاج وكلاء الذكاء الاصطناعي إلى الاتصال بالبيانات الخارجية، والتواصل مع وكلاء آخرين، وفهم هياكل الطلبات، وإثبات أن المدفوعات فُوضت على النحو الصحيح. وتلبي A2A وMCP وUCP وAP2 هذه الاحتياجات على التوالي.
يدعم A2A (Agent2Agent) بشكل أساسي الاكتشاف والتواصل والتعاون في المهام بين وكلاء الذكاء الاصطناعي المختلفين. ومن خلال A2A، يمكن لوكيل المشتري تحديد قدرات وكيل البائع وإرسال طلبات المهام إليه. أما MCP (Model Context Protocol) فيربط وكلاء الذكاء الاصطناعي بشكل أساسي بالأدوات وقواعد البيانات والخدمات الخارجية، ما يمكّنهم من التحقق من المخزون، واسترجاع الأسعار، أو الوصول إلى أنظمة الأعمال.
يركز UCP (Universal Commerce Protocol) على مسارات العمل التجارية نفسها، بما في ذلك اكتشاف المنتجات وسلال التسوق وإتمام الدفع وإدارة الطلبات. ويوفر هياكل بيانات وأساليب تفاعل موحدة نسبيًا بين التجار، ما يقلل الحاجة إلى تطوير عمليات تكامل منفصلة لإتمام الدفع لكل منصة تجارة إلكترونية.
يتناول AP2 (Agent Payments Protocol) تفويض المدفوعات والتحقق من المساءلة. ويستخدم بيانات اعتماد تفويض قابلة للتحقق لتسجيل المعاملات التي يسمح المستخدم للوكيل بتنفيذها، والقيود المطبقة، وما إذا كانت دفعة محددة تستوفي شروط التفويض. وفي دليل المطورين المنشور عام 2026، تصف Google هذه البروتوكولات بأنها طبقات مختلفة من البنية التحتية يمكن أن تعمل معًا، وليست بدائل متنافسة.
| البروتوكول |
الدور الأساسي |
التطبيق في المعاملة |
| A2A |
اكتشاف الوكلاء والتواصل |
يتواصل وكيل المشتري مع وكيل البائع |
| MCP |
الاتصال بالأدوات والبيانات |
الاستعلام عن المخزون والأسعار والأنظمة الخارجية |
| UCP |
توحيد مسارات العمل التجارية |
اكتشاف المنتجات وسلال التسوق وإتمام الدفع |
| AP2 |
تفويض المدفوعات والتدقيق |
التحقق من الميزانيات ونية الشراء وصلاحيات الدفع |
| x402 |
المدفوعات البرمجية |
الدفع مقابل واجهات API أو الخدمات الرقمية |
لا تشكل هذه البروتوكولات حزمة إلزامية لكل معاملة. على سبيل المثال، قد يتطلب استدعاء API مدفوع بسيط واجهة أداة ودفع x402 فقط، بينما قد تتضمن عمليات الشراء المعقدة عبر المنصات A2A وUCP وAP2 معًا. ويجب أن تعكس البنية التقنية احتياجات الأعمال الفعلية بدلًا من جمع كل البروتوكولات.
كيف يعالج AP2 تفويض المدفوعات لوكلاء الذكاء الاصطناعي؟
يُعد تفويض المدفوعات فرقًا مهمًا بين تجارة الوكيل إلى الوكيل والتعاون المعتاد بين الوكلاء. فتمكن وكيل الذكاء الاصطناعي من العثور على منتج وإنشاء طلب لا يمنحه تلقائيًا الحق في استخدام أموال المستخدم. ويجب أن يتحقق النظام من أن عملية الشراء تتوافق مع نية المستخدم وأن المبلغ المحدد والتاجر وطريقة الدفع تقع ضمن الحدود المسموح بها.
قدمت Google بروتوكول AP2 في سبتمبر 2025 لإنشاء إطار تفويض عابر للمنصات للمدفوعات التي يبدأها الوكلاء. ويربط نهجه الأساسي نية الشراء لدى المستخدم بنشاط الدفع الفعلي من خلال سجلات تفويض قابلة للتحقق. وبدلًا من الاعتماد فقط على سجلات المحادثات لإثبات موافقة المستخدم على عملية شراء، تؤكد هذه الآلية على التفويض المنظم وقابلية التحقق وتدقيق المعاملات.
على سبيل المثال، قد يفوض المستخدم وكيل مشتريات بشراء خدمات برمجية بقيمة لا تتجاوز $100 من موردين معتمدين خلال فترة محددة. وبمجرد أن يعثر الوكيل على منتج مؤهل، يجب أن يتحقق نظام الدفع من التاجر والمبلغ وفترة صلاحية التفويض. وإذا تجاوزت المعاملة النطاق المفوض، فينبغي للنظام طلب تأكيد جديد من المستخدم بدلًا من السماح للوكيل بزيادة الميزانية من تلقاء نفسه.
في عام 2026، تبرعت Google ببروتوكول AP2 إلى تحالف FIDO وأصدرت تحديثات تدعم سيناريوهات Human Not Present، ما يتيح للوكلاء تنفيذ المدفوعات في ظل شروط مفوضة مسبقًا دون مشاركة المستخدم في الوقت الفعلي.
ومع ذلك، لا يُعد AP2 عملة دفع، ولا يتولى مباشرةً جميع عمليات مقاصة الأموال. فهو يعالج أساسًا نية الدفع والتحقق من التفويض. ولا يزال بإمكان تحويلات الأموال الفعلية استخدام بطاقات الدفع أو الحسابات المصرفية أو الأصول على البلوكشين.
كيف تمكّن x402 والعملات المستقرة مدفوعات وكلاء الذكاء الاصطناعي الآلية؟
x402 هو بروتوكول للمدفوعات البرمجية مبني حول رمز الحالة HTTP 402 Payment Required، مع دعم التطوير من Coinbase. وعندما يصل عميل إلى API مدفوعة أو خدمة رقمية، يتيح له البروتوكول الدفع وفقًا لمتطلبات الدفع الخاصة بالخادم وتلقي المورد المطلوب بعد التحقق من الدفع. وبالنسبة لوكلاء الذكاء الاصطناعي، يوفر ذلك طريقة لشراء الخدمات دون الاعتماد على إتمام الدفع يدويًا في كل مرة.
على سبيل المثال، يحتاج وكيل ذكاء اصطناعي إلى استدعاء API بيانات مدفوعة. يمكن للخادم أن يعيد متطلبات الدفع التي تحدد المبلغ والأصول المدعومة والشبكة. وبعد التحقق من أن التكلفة تقع ضمن الميزانية المفوضة، يرسل الوكيل بيانات اعتماد الدفع عبر محفظة خاضعة للرقابة أو خدمة توقيع. ويتحقق الخادم من الدفع ويكمل التسوية المقابلة قبل إعادة البيانات المطلوبة.
توفر العملات المستقرة مزايا معينة في هذه العملية. فعلى سبيل المثال، يرتبط USDC عمومًا بالدولار الأمريكي، ما يجعله مناسبًا للتسعير المستقر نسبيًا للخدمات الرقمية. وبالاقتران مع شبكات البلوكشين التي تدعم المعاملات منخفضة التكلفة، يمكن للعملات المستقرة دعم خدمات الدفع حسب الاستخدام، واستدعاءات API، ومدفوعات الخدمات الرقمية عبر المنصات. كما توفر وثائق المطورين لدى Coinbase أمثلة على تقديم طلبات API مدفوعة عبر x402 باستخدام Agentic Wallet، مع دعم تحديد حد أقصى لمبلغ الدفع لكل معاملة.
من المهم أن x402 لا يعني أن جميع عمليات تجارة الوكلاء يجب أن تستخدم العملات المشفرة. إذ يمكن لبطاقات الدفع التقليدية والمدفوعات المصرفية أيضًا دعم معاملات الوكلاء. وتُعد العملات المستقرة مفيدة بشكل خاص للتحويلات القابلة للبرمجة، وتسوية الخدمات الرقمية الأصلية، والمدفوعات عبر المنصات. ولا يزال استخدامها الفعلي يتطلب مراعاة رسوم الشبكة وأمن المحفظة والمتطلبات التنظيمية وقدرة التجار على تلقي المدفوعات.
ما حالات الاستخدام العملية لتجارة الوكيل إلى الوكيل؟
لا تقتصر تجارة الوكيل إلى الوكيل على التسوق لشراء المنتجات العادية. فأي خدمة يمكنها تقديم عروض أسعار منظمة وتفويض ودفع وتسليم لديها إمكانية دعم المعاملات الآلية عبر تعاون الوكلاء.
في مشتريات الأعمال، يمكن لوكيل المشتري طلب عروض أسعار من الموردين تلقائيًا بناءً على المخزون والميزانية، ثم تأكيد تواريخ التسليم وكميات الشراء وشروط العقود مع وكيل البائع. وفي دليل المطورين الخاص ببروتوكولات وكلاء الذكاء الاصطناعي، تستخدم Google مشتريات المطاعم لتوضيح كيف يمكن لـ MCP التحقق من المخزون، ولـ A2A التواصل مع الموردين، ولـ UCP تقديم الطلبات، ولـ AP2 التحقق من تفويض الدفع.
بالنسبة للخدمات الرقمية، يمكن لوكلاء الذكاء الاصطناعي شراء الوصول إلى واجهات API للبيانات أو موارد الحوسبة أو خدمات استدلال النماذج أو غيرها من القدرات البرمجية حسب الحاجة. على سبيل المثال، يمكن لوكيل بحث آلي اختيار مزودي بيانات مختلفين وفقًا لمتطلبات المهمة، وإجراء استدعاءات مدفوعة ضمن ميزانيته، واستخدام النتائج في التحليل اللاحق. وتنطوي هذه المعاملات عادةً على مبالغ صغيرة وتكرار مرتفع ونتائج تُسلّم رقميًا، ما يجعلها مناسبة لآليات الدفع البرمجية.
في تسوق المستهلكين، يمكن للوكلاء مساعدة المستخدمين على مقارنة المنتجات، وإنشاء سلال التسوق، وإكمال أجزاء من عملية الدفع. وقد بدأت Google بتطبيق UCP على تجارب تسوق مختارة في Search AI Mode وGemini. ومع ذلك، تظل هذه الميزات خاضعة لأهلية التاجر، والتوافر الإقليمي، وقدرات المنتج. ولا يعني ذلك أن جميع عمليات التسوق عبر الإنترنت تدعم بالفعل معاملات وكيل إلى وكيل مستقلة بالكامل.
في المستقبل، قد تعتمد إدارة الاشتراكات، وحجز السفر، ومشتريات الخدمات السحابية، وأسواق الخدمات بين الآلات نماذج مماثلة أيضًا. غير أن هذه السيناريوهات تنطوي على متطلبات مختلفة لحماية المستهلك ومسؤولية استرداد الأموال والتحقق من الهوية، لذلك ستختلف مستويات الأتمتة الفعلية فيها.
كيف ترتبط تجارة الوكيل إلى الوكيل بويب3؟
يوفر ويب3 لتجارة الوكيل إلى الوكيل شكلًا من الأصول القابلة للبرمجة وبنية تحتية مفتوحة للتسوية. وتعتمد أنظمة التجارة التقليدية عادةً على حسابات المنصات أو بطاقات الدفع أو الشبكات المصرفية لمعالجة المدفوعات. وتمكّن البلوكشين الوكلاء الذين يدعمون المدفوعات على البلوكشين من إدارة الأصول الرقمية عبر المحافظ وتحويل الأموال عند استيفاء شروط التفويض.
تتصل هذه الآلية بشكل خاص بالخدمات الرقمية الأصلية. فعلى سبيل المثال، قد لا يتشارك وكيلا ذكاء اصطناعي من منصتين مختلفتين نظام حسابات دفع. ولكن إذا كان كلاهما يدعم العملة المستقرة نفسها وشبكة البلوكشين نفسها، فيمكنهما إجراء المعاملات عبر واجهة دفع موحدة. وقد بدأت تصاميم الامتدادات لـ x402 وA2A في استكشاف هذا النموذج. وتحدد مواصفة A2A x402 Payments Extension المتاحة للعامة مسارات عمل لعروض أسعار الخدمات ومتطلبات الدفع والتحقق من بيانات اعتماد الدفع وإيصالات المعاملات، وتربط الخدمات المدفوعة بين الوكلاء بالمدفوعات على البلوكشين.
يمكن للعقود الذكية أيضًا إدارة بعض شروط استخدام الأموال، مثل تقييد الأصول المسموح بها أو مبالغ الدفع أو عناوين خدمات محددة. ومع ذلك، لا تستطيع العقود الذكية تقييم كل حقيقة تجارية في العالم الواقعي بشكل مستقل أو ضمان جودة المنتج أو تنفيذ الخدمة أو نجاح عمليات استرداد الأموال تلقائيًا. ولذلك، لا تزال التسوية على البلوكشين بحاجة إلى العمل مع التحقق من الهوية وأنظمة التفويض وخدمات التجار وآليات حل النزاعات.
بالنسبة لقطاع العملات المشفرة، يمكن لتجارة الوكيل إلى الوكيل أن توسع حالات الاستخدام المحتملة للعملات المستقرة والمدفوعات على البلوكشين. إذ يمكن للأصول الرقمية أن تدعم ليس فقط التحويلات بين الأشخاص، بل أيضًا شراء الخدمات بين الأنظمة البرمجية. وما إذا كان هذا الاتجاه قادرًا على التطور على نطاق واسع لا يزال يعتمد على تكاليف الدفع وتجربة المستخدم وتكامل التجار والأطر التنظيمية، وليس على تقنية البلوكشين وحدها.
ما المخاطر الأمنية والتجارية التي تواجهها تجارة الوكيل إلى الوكيل؟
مخاطر التفويض وأمن الأموال. قد يسيء وكلاء الذكاء الاصطناعي فهم متطلبات المستخدم، أو يختاروا المنتجات الخاطئة، أو يتأثروا بمعلومات ضارة. وقد تحول صلاحيات الدفع المفرطة القرارات غير الصحيحة إلى خسائر مالية فعلية. لذلك، تحتاج الأنظمة إلى حدود للميزانية وقوائم مسموح بها للتجار وتواريخ انتهاء للتفويض وآليات موافقة للمعاملات عالية المخاطر. كما ينبغي لها تجنب منح النماذج تحكمًا مباشرًا وغير مقيّد بالمفاتيح الخاصة للمحافظ.
هوية الوكلاء وموثوقية المعلومات. يجب على وكيل المشتري أن يتأكد من أن وكيل البائع يمثل التاجر المعني فعلًا، بينما يجب على التاجر تحديد ما إذا كان الطلب صادرًا عن وكيل عميل مفوض. وقد يقدم الوكلاء الضارون عروض أسعار مزيفة، أو يسيئون تمثيل قدرات الخدمة، أو يستخدمون حقن الأوامر للتأثير في قرارات المعاملات. ويمكن للتواصل الموحد أن يحسن قابلية التشغيل البيني، لكنه لا يثبت تلقائيًا موثوقية الطرف المقابل.
نزاعات الدفع وتوزيع المسؤولية. عندما يشتري وكيل منتجًا دون مشاركة المستخدم في الوقت الفعلي، تتطلب الرسوم المكررة أو الخدمات غير المسلّمة أو الطلبات غير الصحيحة قواعد واضحة بشأن ما إذا كان المستخدم أو مزود خدمة الوكيل أو التاجر أو مؤسسة الدفع يتحمل المسؤولية. وتسعى بروتوكولات مثل AP2 إلى تحسين إمكانية التتبع عبر سجلات التفويض وبيانات اعتماد الدفع، لكن المسؤولية النهائية تظل خاضعة للعقود المحددة وقواعد الدفع والمتطلبات القانونية.
الخصوصية والامتثال. أثناء المشتريات والدفع، قد يعالج الوكلاء عناوين المستخدمين وتفضيلات الإنفاق وعقود الأعمال ومعلومات الدفع. ويتطلب نقل هذه البيانات عبر المنصات الامتثال لمتطلبات حماية البيانات السارية. وقد تنطوي مدفوعات العملات المستقرة أيضًا على متطلبات مكافحة غسل الأموال، وفحص العقوبات، ولوائح الأصول الرقمية عبر ولايات قضائية مختلفة.
لذلك، يتضمن تطوير تجارة الوكيل إلى الوكيل أكثر من مجرد زيادة أتمتة المعاملات. كما يتطلب تفويضًا قابلًا للتحقق، ومدفوعات موثوقة، وآليات واضحة للمساءلة.
الخلاصة
تمثل تجارة الوكيل إلى الوكيل اتجاهًا مهمًا في تطور وكلاء الذكاء الاصطناعي من مساعدين للمعلومات إلى أنظمة تنفذ مهام تجارية. فهي تتيح لوكلاء مختلفين مطابقة المتطلبات تلقائيًا، والتفاوض بشأن عروض الأسعار، ومعالجة الطلبات، وتسوية المدفوعات ضمن النطاق المفوض من المستخدمين أو الشركات، ما يقلل العمل اليدوي المتكرر في مسارات العمل التجارية التقليدية.
توفر A2A وMCP وUCP وAP2 وx402 دعمًا تقنيًا لتواصل الوكلاء والاتصال بالأدوات ومسارات العمل التجارية وتفويض المدفوعات والتسوية البرمجية على التوالي. وتوفر العملات المستقرة والبلوكشين خيارات إضافية للخدمات الرقمية الأصلية ومدفوعات الآلات عبر المنصات، لكن لا تحتاج كل سيناريوهات تجارة الوكلاء إلى الاعتماد على ويب3.
على المدى الطويل، سيعتمد تبني تجارة الوكيل إلى الوكيل على ما إذا كان الوكلاء قادرين على تنفيذ المعاملات بصورة موثوقة في ظل تفويض صريح ومخاطر مضبوطة. وفقط عندما يشكل التحقق من الهوية وصلاحيات الأموال وتسوية المدفوعات وحل النزاعات إطارًا متكاملًا، يمكن لوكلاء الذكاء الاصطناعي أن يتطوروا من مساعدين للتسوق إلى مشاركين تجاريين موثوقين.
الأسئلة الشائعة
ماذا تعني تجارة الوكيل إلى الوكيل؟
تجارة الوكيل إلى الوكيل هي نموذج تمثل فيه وكلاء ذكاء اصطناعي مختلفة المستخدمين أو الشركات أو مزودي الخدمات لتبادل المعلومات التجارية تلقائيًا، وتقديم عروض الأسعار، ومعالجة الطلبات، وإجراء المدفوعات ضمن نطاق مفوض.
ما الفرق بين تجارة الوكيل إلى الوكيل وتجارة الوكلاء؟
تجارة الوكلاء مفهوم أوسع يشمل سيناريوهات مختلفة يشارك فيها وكلاء الذكاء الاصطناعي في التسوق والمعاملات. وتؤكد تجارة الوكيل إلى الوكيل على التعاون المباشر بين وكلاء مختلفين، مثل وكلاء المشترين والبائعين، وهي تطبيق محدد لتجارة الوكلاء.
هل يمكن لبروتوكول A2A إكمال المدفوعات مباشرةً؟
يتعامل A2A بشكل أساسي مع الاكتشاف والتواصل والتعاون في المهام بين الوكلاء. وتتطلب المدفوعات عمومًا التكامل مع AP2 أو x402 أو أنظمة دفع أخرى. ولا يُعد A2A بحد ذاته شبكة دفع.
هل يمكن لوكلاء الذكاء الاصطناعي الدفع دون تأكيد المستخدم؟
يمكن تنفيذ بعض المعاملات تلقائيًا إذا قدم المستخدم تفويضًا مسبقًا صالحًا وحدد قيودًا على المبالغ والتجار وفترات صلاحية التفويض. وينبغي أن تتطلب المعاملات التي تقع خارج النطاق المفوض تأكيدًا جديدًا. كما تعتمد القدرات الفعلية على نظام الدفع والقواعد السارية.
لماذا يُعد x402 مناسبًا لمدفوعات وكلاء الذكاء الاصطناعي؟
يدمج x402 متطلبات الدفع في مسار عمل طلب HTTP، ما يتيح لوكلاء الذكاء الاصطناعي الدفع مقابل واجهات API والخدمات الرقمية حسب الحاجة. ويقلل خطوات تسجيل الحسابات التقليدية وإتمام الدفع يدويًا، ما يجعله مناسبًا للسيناريوهات البرمجية والدفع حسب الاستخدام.
هل تتطلب تجارة الوكيل إلى الوكيل العملات المستقرة؟
لا. يمكن لتجارة الوكيل إلى الوكيل استخدام بطاقات الدفع أو المدفوعات المصرفية أو العملات المستقرة. وتناسب العملات المستقرة بشكل أساسي السيناريوهات التي تتطلب تحويلات قابلة للبرمجة وتسوية على البلوكشين ومدفوعات رقمية أصلية.
هل تُعتمد تجارة الوكيل إلى الوكيل على نطاق واسع بالفعل؟
ليس بعد. ظهرت بروتوكولات ذات صلة وبعض التطبيقات التجارية، لكن تكامل التجار، وتفويض المدفوعات، والتحقق من الهوية، والامتثال التنظيمي، وآليات بناء ثقة المستخدمين لا تزال قيد التطور.