بالنظر إلى ما يقرب من قرن من التاريخ، شهدت الأسهم الأمريكية الكساد الكبير في عام 1929، والاثنين الأسود في عام 1987، وانفجار فقاعة شركات الإنترنت في عام 2000، والأزمة المالية العالمية في عام 2008، وصدمة السوق الناجمة عن COVID-19 في عام 2020. وعلى الرغم من أن جميع هذه الأحداث تضمنت انخفاضات سريعة في أسعار الأصول، فإنها اختلفت بشكل كبير من حيث أسبابها، وحجم تراجعاتها، وفترات التعافي منها. إذ عادت بعض الأسواق إلى قممها السابقة خلال أشهر، بينما مرت أخرى بتصحيحات ممتدة استمرت لأكثر من عقد.
ولا يساعد فهم هذه الأحداث التاريخية المستثمرين على إدراك دورات السوق فحسب، بل يساعدهم أيضاً على تحليل العلاقات بين التقييمات والسيولة وأرباح الشركات والاقتصاد الكلي.
أبرز النقاط
- كان انهيار سوق الأسهم عام 1929 واحداً من أشد الانهيارات طويلة الأمد في تاريخ سوق الأسهم الأمريكية. فقد انخفض مؤشر داو جونز الصناعي بنحو %89 من قمته إلى أدنى مستوياته.
- خلال الاثنين الأسود في عام 1987، هبط مؤشر داو بنحو %22.6 في يوم واحد، مما دفع السوق الأمريكية إلى مواصلة تحسين آليات قواطع الدائرة.
- بعد انفجار فقاعة شركات الإنترنت في عام 2000، هبط مؤشر Nasdaq المركب بنحو %78 إجمالاً، ولم يتجاوز أعلى مستوى إغلاق سابق له مجدداً حتى عام 2015.
- لم تؤثر الأزمة المالية لعام 2008 في تقييمات الأسهم فحسب، بل أثرت أيضاً في ائتمان البنوك وسوق العقارات والسيولة في مختلف أنحاء النظام المالي.
- رغم أن انهيار السوق أثناء الجائحة في عام 2020 كان سريعاً، تجاوز مؤشر S&P 500 قمته السابقة مجدداً في أغسطس من العام نفسه.
- عكس تصحيح أسهم التكنولوجيا في عام 2026 إعادة تسعير السوق لعوائد استثمارات الذكاء الاصطناعي وتقييماتها، لكن لا يمكن حالياً اعتباره معادلاً بشكل مباشر لأزمة مالية تاريخية.
1. ما أبرز انهيارات سوق الأسهم التي حدثت في تاريخ الولايات المتحدة؟
يشير انهيار سوق الأسهم عموماً إلى انخفاض واسع النطاق ومستمر أو منهجي في أسعار الأسهم خلال فترة قصيرة نسبياً. وبالمقارنة مع تقلبات السوق العادية، غالباً ما يصاحب الانهيار بيع مكثف، وتراجع في سيولة السوق، وانكماش سريع في التقييمات، بل وحتى اضطرابات في المؤسسات المالية أو الاقتصاد الحقيقي.
ومع ذلك، لا يوجد تعريف رسمي موحد لانهيار سوق الأسهم. وتشير الأسواق عموماً إلى تراجع يزيد على %10 من قمة حديثة في مؤشر أسهم رئيسي باعتباره تصحيحاً، وإلى تراجع يزيد على %20 باعتباره سوقاً هابطة. وقد يحدث هبوط حاد في يوم واحد، وسوق هابطة ممتدة، وأزمة مالية في الوقت نفسه، لكنها ليست المفهوم نفسه تماماً.
وتُعد الأحداث التالية من أكثر الوقائع تمثيلاً في تاريخ سوق الأسهم الأمريكية.
| الحدث التاريخي |
المؤشر الممثل |
التراجع الرئيسي |
الخلفية الرئيسية |
| الكساد الكبير، 1929–1932 |
مؤشر داو جونز |
نحو -%89 |
فقاعة مضاربات، أزمة مصرفية، كساد اقتصادي |
| الاثنين الأسود، 1987 |
مؤشر داو جونز |
-%22.6 في يوم واحد |
تداولات مبرمجة، صدمة سيولة |
| فقاعة شركات الإنترنت، 2000–2002 |
Nasdaq المركب |
نحو -%78 |
انفجار فقاعة تقييمات أسهم التكنولوجيا |
| الأزمة المالية، 2007–2009 |
S&P 500 |
نحو -%57 |
أزمة الرهن العقاري عالي المخاطر، انكماش نظام الائتمان |
| انهيار السوق أثناء جائحة 2020 |
S&P 500 |
نحو -%34 |
جائحة عالمية، توقف مفاجئ للنشاط الاقتصادي |
| السوق الهابطة الناتجة عن رفع الفائدة في 2022 |
S&P 500 |
نحو -%25 |
تضخم مرتفع، تشديد السياسة النقدية |
| تصحيح 5 نوفمبر 2026 |
Nasdaq المركب |
-%5.52 في يوم واحد |
تغيرات في التوقعات بشأن استثمارات الذكاء الاصطناعي وتنظيمه |
ملاحظة: يتضمن الجدول تراجعات ليوم واحد وأقصى انخفاضات خلال فترات محددة. ولا ينبغي مقارنتها مباشرة بناءً على قيمها الرقمية. وتعكس بيانات عام 2026 أداء السوق حتى 5 نوفمبر، ولا تمثل المدى الكامل لسوق هابطة.
توضح هذه الأحداث أن تراجعات الأسهم الأمريكية قد تنجم عن ركود اقتصادي ومخاطر في النظام المالي، أو عن تقييمات مفرطة للأصول، أو اختلالات في آليات تداول السوق، أو أحداث عامة غير متوقعة. وغالباً ما يحدد نوع المخاطر مدى سرعة تعافي السوق لاحقاً.
2. لماذا تسبب انهيار سوق الأسهم عام 1929 في هبوط ممتد للسوق؟
كان انهيار سوق الأسهم الأمريكية عام 1929 واحداً من أكثر أزمات السوق تمثيلاً في التاريخ المالي الحديث. ففي السنوات التي سبقته، نما الاقتصاد الأمريكي بسرعة، واستمر الحماس للاستثمار في الأسهم في الارتفاع، ووسّع كثير من المستثمرين مراكزهم من خلال الاقتراض والتداول بالهامش.
ومع استمرار ارتفاع تقييمات السوق، ابتعدت أسعار الأسهم تدريجياً عن القدرة الفعلية على تحقيق الأرباح لدى بعض الشركات. وعندما بدأت توقعات النمو الاقتصادي تضعف وتغيرت ظروف الائتمان، واجه المستثمرون ذوو الرافعة المالية المرتفعة طلبات تغطية الهامش والتصفية القسرية، مما زاد من حدة تراجع السوق.
في 28 أكتوبر 1929، انخفض مؤشر داو جونز الصناعي بنحو %12.8 في يوم واحد، ثم تراجع بنحو %11.7 في اليوم التالي. إلا أن أشد الخسائر لم تتوقف عند ذلك. فقد واصل المؤشر الهبوط حتى بلغ أدنى مستوى دوري في يوليو 1932، مسجلاً انخفاضاً إجمالياً بنحو %89 عن قمته في عام 1929.
وتفاعل انهيار سوق الأسهم مع حالات إفلاس البنوك اللاحقة، وتشديد الائتمان، وإفلاس الشركات، وارتفاع البطالة، ما دفع الاقتصاد الأمريكي إلى ركود ممتد. وبالنسبة إلى سوق الأسهم، كان استمرار تدهور الأساسيات الاقتصادية يعني أن أرباح الشركات لن تتعافى سريعاً على الأرجح. وحتى بعد انخفاض أسعار الأسهم بشدة، لم يكن ذلك يعني بالضرورة قدرتها على الارتداد السريع.
ولم يعد مؤشر داو إلى قمته السعرية الاسمية لعام 1929 إلا في عام 1954، بعد نحو 25 عاماً. وتجدر الإشارة إلى أن هذه المقارنة لا تأخذ في الحسبان إعادة استثمار توزيعات الأرباح أو التضخم، ولا يمكن مساواتها مباشرة بالعوائد الفعلية لجميع المستثمرين على المدى الطويل.
ويتمثل الدرس الرئيسي من انهيار عام 1929 في أنه عندما يحدث تراجع في السوق بالتزامن مع مشكلات في النظام المصرفي وتوسع الائتمان والاقتصاد الحقيقي، فقد تكون فترة التعافي أطول بكثير من فترة تصحيح التقييمات العادي.
3. لماذا أدى الاثنين الأسود في عام 1987 إلى تراجع يتجاوز %20 في يوم واحد؟
في 19 أكتوبر 1987، شهد سوق الأسهم الأمريكي تراجعاً تاريخياً عرف باسم الاثنين الأسود. وانخفض مؤشر داو جونز الصناعي بنحو %22.6 في ذلك اليوم، ما جعله أحد أشد الانخفاضات النسبية في يوم واحد في تاريخ المؤشر.
وعلى خلاف عام 1929، لم يتطور انهيار سوق الأسهم في عام 1987 مباشرة إلى كساد اقتصادي بمقياس مماثل. وكان حدوثه مرتبطاً بشكل وثيق بتقييمات السوق، والتغيرات في أسعار الفائدة، والبيئة المالية الدولية، وآليات التداول المستخدمة آنذاك.
واعتُبرت التداولات المبرمجة وتأمين المحافظ الاستثمارية من العوامل المهمة التي ضاعفت التراجع. إذ استخدمت بعض المؤسسات استراتيجيات تداول ديناميكية تزيد البيع عند انخفاض أسعار الأسهم بهدف تقليل مخاطر المحافظ. وعندما يستخدم عدد كبير من المستثمرين استراتيجيات متشابهة، يمكن أن يؤدي تراجع السوق إلى عمليات بيع إضافية، مكوناً حلقة بين انخفاض الأسعار والبيع المكثف.
وفي الوقت نفسه، أدى نقص سيولة السوق إلى زيادة حدة تقلبات الأسعار. فعندما لم يتمكن المشترون من استيعاب أعداد كبيرة من أوامر البيع في الوقت المناسب، كان من الممكن أن تهبط أسعار الأسهم بسرعة خلال فترة قصيرة.
ودفع انهيار سوق الأسهم عام 1987 السوق الأمريكية إلى مواصلة تحسين آليات التنسيق بين الأسواق، وإنشاء وتطوير أنظمة قواطع الدائرة استناداً إلى تراجعات المؤشرات الرئيسية في نهاية المطاف.
وأظهر هذا الحدث أنه حتى عندما لا تكون أرباح الشركات والأساسيات الاقتصادية قد تدهورت بالمستوى نفسه، يمكن لهيكل السوق والسيولة واستراتيجيات التداول الآلي أن تؤدي إلى تقلبات حادة في الأسعار.
4. لماذا احتاج Nasdaq إلى نحو 15 عاماً للتعافي بعد انفجار فقاعة شركات الإنترنت في عام 2000؟
في أواخر تسعينيات القرن الماضي، انتشرت تكنولوجيا الإنترنت بسرعة، ودخل عدد كبير من شركات الإنترنت إلى أسواق رأس المال. وكان المستثمرون يعتقدون عموماً أن الإنترنت سيغير نماذج الأعمال التقليدية، ولذلك كانوا مستعدين لمنح شركات التكنولوجيا تقييمات مرتفعة، حتى عندما لم تكن بعض هذه الشركات قد أسست إيرادات أو أرباحاً مستقرة بعد.
في عام 1999، ارتفع مؤشر Nasdaq المركب بنحو %86. وفي 10 مارس 2000، أغلق المؤشر عند مستوى قياسي بلغ 5,048.62. ثم بدأت السوق في إعادة تقييم آفاق أرباح شركات الإنترنت، وبدأت بعض الشركات التي كانت تعتمد على التمويل المستمر للبقاء في التشغيل تواجه ضغوطاً على التدفقات النقدية.
ومع انكماش تقييمات أسهم التكنولوجيا، وفشل الشركات، وتراجع سوق الطروحات العامة الأولية، واصل Nasdaq الانخفاض. ووصل إلى أدنى مستوياته في أكتوبر 2002، بانخفاض إجمالي بلغ نحو %78 عن قمته السابقة.
وكان أبرز ما في فقاعة شركات الإنترنت ليس تراجعها في يوم واحد، بل فترة تعافيها الممتدة. فلم يغلق مؤشر Nasdaq المركب عند 5,056.06 ويتجاوز مستوى إغلاقه لعام 2000 مجدداً إلا في 23 أبريل 2015، أي بعد نحو 15 عاماً.
لماذا كان التعافي بطيئاً إلى هذا الحد؟
- عند ذروة الفقاعة، كانت تقييمات أسهم التكنولوجيا قد استوعبت بالفعل توقعات نمو متفائلة للغاية لسنوات عديدة مقبلة. وعندما عادت السوق للمطالبة الشركات بإثبات قدرتها على تحقيق الأرباح، احتاجت التقييمات إلى تصحيح ممتد.
- رغم استمرار تطور قطاع الإنترنت، لم تنجُ كل شركة مدرجة من حقبة الفقاعة. فنمو القطاع على المدى الطويل وتعافي أسعار الأسهم الفردية أمران مختلفان بوضوح. وحتى إذا أحدثت تكنولوجيا الإنترنت تحولاً في الاقتصاد العالمي في نهاية المطاف، فإن ذلك لا يعني أن كل سهم تم شراؤه بتقييم مرتفع سيعود إلى سعره السابق.
- وجهت الأزمة المالية لعام 2008 صدمة كبيرة أخرى للأسهم الأمريكية، مما أطال المدة التي احتاجها Nasdaq لاستعادة قمته التاريخية.
وأظهرت فقاعة شركات الإنترنت أن النظرة الإيجابية طويلة الأجل لاتجاه قطاع ما لا تدعم بالضرورة تقييمات الأسهم عند أي سعر. وبالنسبة إلى مستثمري أسهم التكنولوجيا، ينبغي تقييم آفاق التطور التكنولوجي، وقدرة الشركة على تحقيق الأرباح، وتقييم السهم عند شرائه بصورة منفصلة.
5. كيف انتشرت الأزمة المالية لعام 2008 من النظام المصرفي إلى الأسهم الأمريكية؟
اختلفت الأزمة المالية العالمية لعام 2008 بشكل كبير عن انفجار فقاعة شركات الإنترنت. إذ انطوت فقاعة شركات الإنترنت أساساً على تقييمات مفرطة لأسهم التكنولوجيا، في حين تمثلت المشكلة الأساسية في أزمة عام 2008 في انتشار مخاطر الائتمان العقاري إلى البنوك والنظام المالي الأوسع.
قبل الأزمة، شهد سوق العقارات الأمريكي فترة نمو ممتدة. واستخدمت المؤسسات المالية أدوات مثل الأوراق المالية المدعومة بالرهن العقاري (MBS) والتزامات الدين المضمونة (CDOs) لنقل وإعادة توزيع مخاطر كميات كبيرة من ديون الرهن العقاري السكني. وعندما بدأت أسعار المنازل في الانخفاض وارتفعت معدلات التعثر في الرهون العقارية عالية المخاطر، تعرضت قيمة هذه الأصول المالية لضغوط.
ونظراً إلى أن بعض المؤسسات المالية كانت تمتلك كميات كبيرة من الأصول ذات الصلة وتعتمد على التمويل قصير الأجل لمواصلة عملياتها، تطور تراجع أسعار الأصول تدريجياً إلى صعوبات تمويل وانكماش ائتماني. وفي سبتمبر 2008، تقدم Lehman Brothers بطلب للحماية من الإفلاس، مما أدى إلى زيادة حدة أزمة الثقة في الأسواق المالية العالمية.
وبعد تعرض النظام المالي للضغوط، خفضت البنوك الإقراض، وارتفعت تكاليف تمويل الشركات، وتقيّد استهلاك الأسر واستثمارات الأعمال. واضطر سوق الأسهم إلى إعادة تقييم ليس فقط قيمة أصول المؤسسات المالية، بل أيضاً أثر الركود الاقتصادي في قدرة القطاعات الأخرى على تحقيق الأرباح.
من قمته في أكتوبر 2007 إلى أدنى مستوياته في مارس 2009، هبط مؤشر S&P 500 بنحو %57 إجمالاً. ولم يتجاوز المؤشر مستوى إغلاقه الاسمي السابق للأزمة المالية مجدداً إلا في مارس 2013.
وأظهرت أزمة عام 2008 أنه عندما يرتبط تراجع سوق الأسهم بالملاءة المالية للمؤسسات، ونظام الائتمان، والركود الاقتصادي، فإن تعافي السوق لا يعتمد فقط على تحسن معنويات المستثمرين، بل أيضاً على إصلاح النظام المالي واستعادة الائتمان وعودة أرباح الشركات إلى النمو.
6. لماذا حدث انهيار السوق أثناء جائحة 2020 بسرعة كبيرة، ولماذا كان التعافي سريعاً نسبياً؟
في بداية عام 2020، انتشر COVID-19 عالمياً، وفرضت دول متعددة قيوداً على السفر، وإغلاقات للأعمال، وضوابط على حركة الأفراد. وأدركت السوق بسرعة أن الجائحة قد تعطل في الوقت نفسه سلاسل الإمداد العالمية وإيرادات الشركات وإنفاق المستهلكين.
وعلى خلاف فقاعة شركات الإنترنت أو أزمة الائتمان العقاري، ظهرت الجائحة في البداية على أنها انقطاع للنشاط الاقتصادي ناتج عن حدث صحي عام مفاجئ. ووجد المستثمرون صعوبة في تحديد مدة توقف العمل والإنتاج، مما دفعهم إلى خفض تعرضهم للأصول عالية المخاطر بسرعة.
من 19 فبراير إلى 23 مارس 2020، هبط مؤشر S&P 500 بنحو %34 من قمته إلى أدنى مستوياته. وخلال هذه الفترة، فعّلت الأسهم الأمريكية قواطع الدائرة في السوق عدة مرات، مما عكس مخاوف كبيرة لدى المستثمرين بشأن التوقعات الاقتصادية والسيولة.
كما تعرض قطاع أشباه الموصلات لضغوط كبيرة. ففي 16 مارس 2020، هبط مؤشر PHLX Semiconductor بنحو %15.9 في يوم واحد، ما أظهر أن حتى القطاعات ذات آفاق النمو طويلة الأجل لا يمكنها تجنب المخاطر النظامية المفاجئة بالكامل.
ومع ذلك، تعافت الأسهم الأمريكية في عام 2020 بسرعة أكبر بكثير مقارنة ببعض الأزمات السابقة. فقد قدم الاحتياطي الفيدرالي سريعاً تخفيضات في أسعار الفائدة، وعمليات شراء أصول، وتدابير لدعم السيولة، بينما قدمت السياسة المالية أيضاً دعماً للشركات والأسر. وفي الوقت نفسه، أدى الطلب المتزايد على العمل عن بُعد والتجارة الإلكترونية والحوسبة السحابية إلى تحسين توقعات الأرباح لبعض شركات التكنولوجيا الكبيرة. ولا يعني تعافي سوق الأسهم أن الاقتصاد الحقيقي قد تعافى بالكامل. فقد يرتفع المؤشر قبل تحسن توقعات الأرباح المستقبلية، في حين قد يحتاج التوظيف والاستهلاك والنشاط التجاري إلى وقت أطول للتعافي.
وأظهر انهيار السوق أثناء جائحة 2020 أن سرعة تعافي السوق لا تعتمد فقط على شدة الصدمة الاقتصادية، بل أيضاً على الاستجابة السياسية وهيكل أرباح الشركات وتوقعات المستثمرين للمستقبل.
7. كيف اختلفت السوق الهابطة الناتجة عن رفع الفائدة في عام 2022 عن الأزمة المالية التقليدية؟
في عام 2022، شهدت الأسهم الأمريكية تصحيحاً كبيراً آخر. إلا أن دوافعه الرئيسية لم تكن الانهيار المركز لكبرى البنوك أو حدثاً صحياً عاماً مفاجئاً، بل التضخم المرتفع المستمر والتشديد السريع للسياسة النقدية.
ومع زيادة الضغوط التضخمية في الولايات المتحدة، بدأ الاحتياطي الفيدرالي سلسلة من عمليات رفع أسعار الفائدة وشدد تدريجياً البيئة المالية التي كانت تيسيرية في السابق. وتؤثر تغيرات أسعار الفائدة مباشرة في تكاليف تمويل الشركات، كما تغير الطريقة التي يقيم بها المستثمرون التدفقات النقدية المستقبلية.
وكان هذا التأثير مهماً بوجه خاص لأسهم التكنولوجيا. إذ استندت تقييمات بعض شركات النمو إلى توقعات بنمو سريع للإيرادات والأرباح على مدى سنوات عديدة. وعندما يرتفع معدل الفائدة الخالي من المخاطر، تنخفض القيمة الحالية للتدفقات النقدية المستقبلية، وقد تواجه الأسهم ذات التقييمات المرتفعة انكماشاً أكبر في التقييمات.
من يناير حتى أكتوبر 2022، هبط مؤشر S&P 500 بنحو %25 من قمته إلى أدنى مستوياته، بينما شهد مؤشر Nasdaq المركب انخفاضاً أكثر وضوحاً. وتعافت الأسهم الأمريكية تدريجياً بعد ذلك مع تغير توقعات التضخم وأرباح الشركات وتوقعات السوق لمسار أسعار الفائدة. وتجاوز مؤشر S&P 500 مستوى إغلاقه السابق في أوائل عام 2024.
وبالمقارنة مع عام 2008، أظهرت السوق الهابطة في عام 2022 بصورة أوضح العلاقة بين أسعار الفائدة والتقييمات. وحتى إذا لم يتدهور نشاط الشركة بشدة، فقد ينخفض تقييم سهمها ما دامت السوق تطلب معدل عائد أعلى.
وهذا يعني أن تحليل الأسهم الأمريكية يتطلب أكثر من مراقبة ما إذا كانت إيرادات الشركات تنمو. إذ يجب على المستثمرين أيضاً النظر في بيئة أسعار الفائدة وجودة الأرباح ومستويات التقييم لتحديد ما إذا كانت الأسعار الحالية قد عكست بالفعل توقعات النمو المستقبلية بالكامل.
8. ما أوجه التشابه والاختلاف بين تصحيح أسهم التكنولوجيا في عام 2026 وفقاعة شركات الإنترنت في عام 2000؟
في عام 2026، استمرت البنية التحتية للذكاء الاصطناعي في كونها محوراً استثمارياً مهماً لقطاع التكنولوجيا الأمريكي. واجتذبت شركات تصنيع الرقائق، وشركات الحوسبة السحابية، ومشغلو مراكز البيانات، وموردو الطاقة والمعدات ذوو الصلة اهتمام السوق بسبب توقعات نمو الطلب على قدرات الحوسبة الخاصة بالذكاء الاصطناعي.
ومع استمرار التوسع في الاستثمار، بدأت السوق تولي اهتماماً أكبر للعوائد الفعلية من البنية التحتية للذكاء الاصطناعي، بما في ذلك تكاليف بناء مراكز البيانات، والنفقات الرأسمالية، واستدامة طلب العملاء، وأداء التدفقات النقدية للشركات.
في 5 نوفمبر، واجهت أسهم التكنولوجيا الأمريكية ضغوط بيع كبيرة. وانخفض مؤشر Nasdaq المركب بنسبة %5.52 في يوم واحد، وتراجع مؤشر PHLX Semiconductor بأكثر من %12، وهبط سعر سهم Nvidia بأكثر من %9. وشكلت المخاوف من أن يصبح تنظيم الذكاء الاصطناعي أكثر تشدداً، ومن احتمال تقييد وتيرة التوسع في مراكز البيانات، عوامل خلفية مهمة لهذا التصحيح.
وكان هذا مشابهاً إلى حد ما لفقاعة شركات الإنترنت في عام 2000: إذ شهدت الفترتان تقنيات جديدة تدفع أسواق رأس المال إلى إعادة تقييم إمكانات النمو طويلة الأجل للشركات، واحتاج المستثمرون في الفترتين إلى تحديد ما إذا كان الاستثمار التكنولوجي يمكن أن يتحول إلى أرباح مستدامة. لكن لا يمكن مساواة الفترتين مباشرة.
خلال فقاعة شركات الإنترنت في عام 2000، لم تكن كثير من الشركات المدرجة قد أسست نماذج أعمال ناضجة بعد، وكان بعضها يفتقر إلى إيرادات مستقرة تماماً. وبالمقارنة، تمتلك بعض شركات البنية التحتية الكبيرة للذكاء الاصطناعي في عام 2026 منتجات ناضجة وقواعد عملاء راسخة وتدفقات نقدية تشغيلية فعلية. وترتبط مخاطرها بصورة أكبر بما إذا كانت النفقات الرأسمالية المرتفعة يمكن أن تستمر في توليد عوائد كافية.
كما توجد اختلافات كبيرة داخل قطاع الذكاء الاصطناعي نفسه. فنماذج الأعمال، وكثافة رأس المال، وهياكل العملاء في تصميم الرقائق، وخدمات الحوسبة السحابية، وبناء مراكز البيانات، والبنية التحتية للطاقة ليست متماثلة. ولا ينبغي التعامل معها كاستثمارات متطابقة لمجرد أنها جميعاً جزء من سلسلة قطاع الذكاء الاصطناعي.
لذلك، يمكن أن يشكل تصحيح أسهم التكنولوجيا في عام 2026 فرصة لإعادة تقييم مخاطر التقييم والنفقات الرأسمالية. لكن الهبوط في يوم واحد لا يكفي لإثبات انفجار فقاعة إنترنت جديدة، ولا يمكن استخدامه للحكم بأن السوق ستشهد فترة التعافي نفسها التي شهدتها بعد عام 2000.
9. كم يستغرق تعافي الأسهم الأمريكية بعد تراجع حاد؟ وما الذي يحدد سرعة التعافي؟
تظهر التجربة التاريخية أن الوقت اللازم لتجاوز الأسهم الأمريكية قممها السابقة مجدداً يختلف بدرجة كبيرة. فبعد انهيار السوق أثناء جائحة 2020، تعافى مؤشر S&P 500 خلال نحو ستة أشهر. وبعد الأزمة المالية لعام 2008، استغرق التعافي أكثر من خمس سنوات. وبعد انفجار فقاعة شركات الإنترنت، احتاج مؤشر Nasdaq المركب إلى نحو 15 عاماً لتجاوز مستوى إغلاقه لعام 2000 مجدداً.
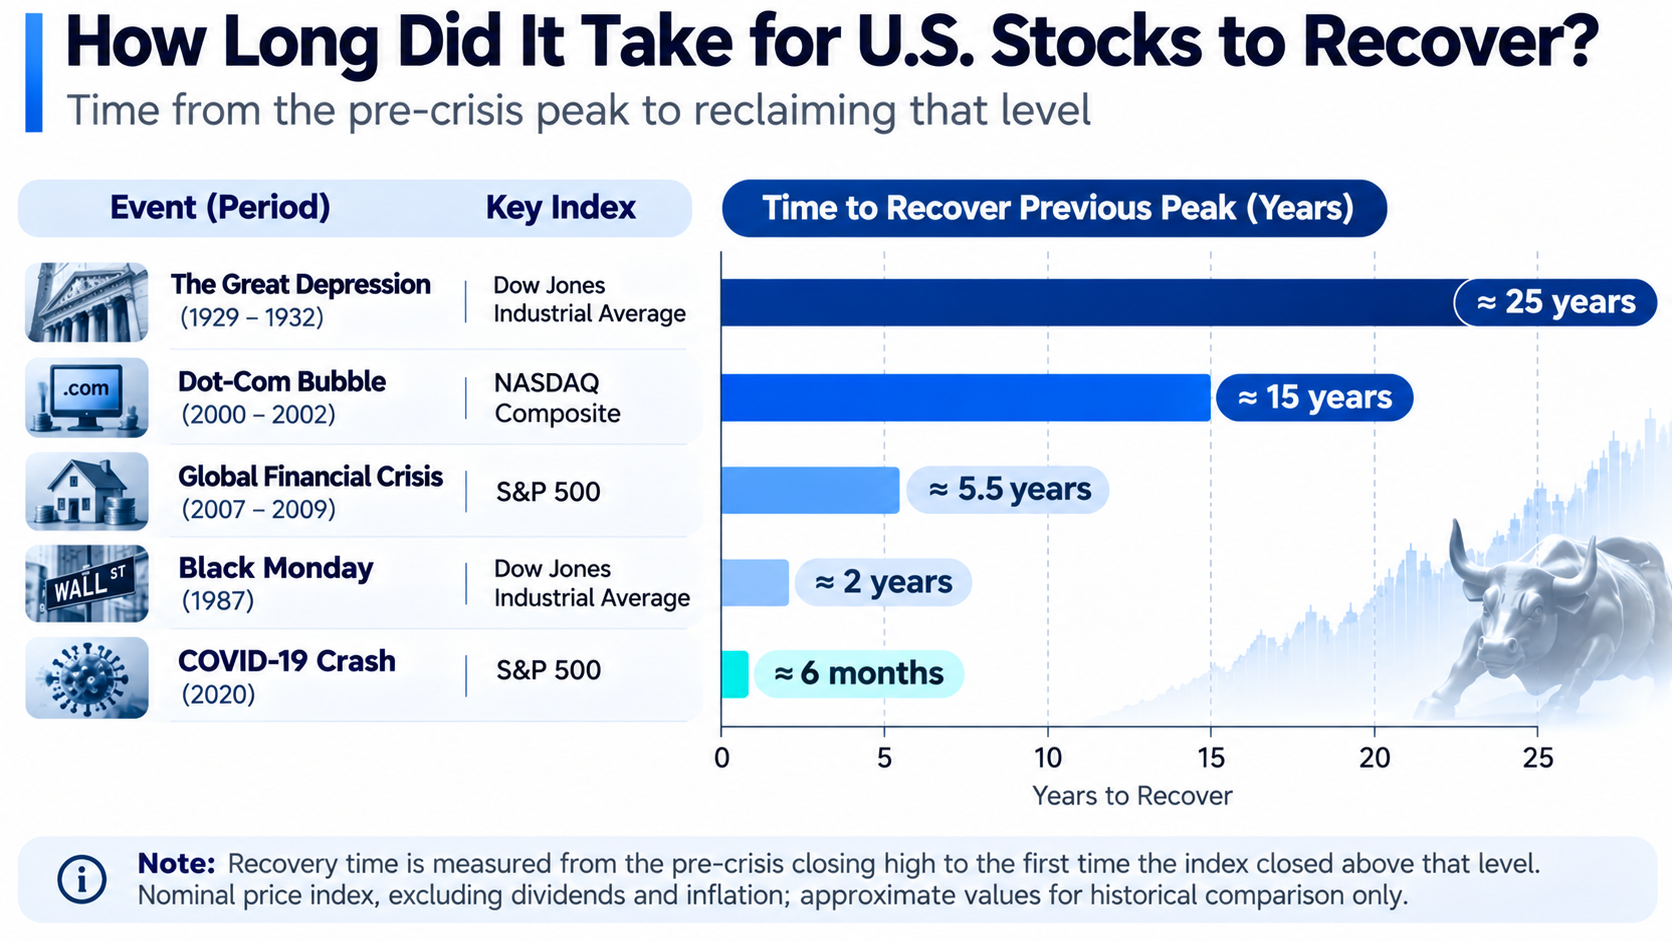
تشمل العوامل الرئيسية التي تحدد فترة التعافي تقييمات السوق، وأرباح الشركات، وسلامة النظام المالي، والسياسة النقدية، وهيكل القطاع.
- يحدد التقييم مقدار التفاؤل السابق في السوق الذي يجب استيعابه. فإذا كانت أسعار الأسهم قد عكست بالفعل سنوات عديدة من النمو المستقبلي السريع خلال موجة صعود، فقد تحتاج السوق إلى تعديل التقييمات عبر فترة طويلة من التداول العرضي أو انخفاض الأسعار، حتى لو لم تتدهور العمليات التجارية فوراً.
- تحدد أرباح الشركات ما إذا كان تعافي سعر السهم يحظى بدعم أساسي. ورغم أن سوق الأسهم يمكن أن يستبق التوقعات المستقبلية، تظل زيادة الإيرادات وهوامش الأرباح والتدفق النقدي الحر عوامل مهمة تدعم قيمة الشركات على المدى الطويل.
- يؤثر استقرار النظام المالي في سرعة التعافي الاقتصادي. فعندما يتعطل ائتمان البنوك وتمويل الشركات وسيولة السوق بشدة، قد تحتاج الشركات إلى وقت أطول لاستئناف الاستثمار والعمليات.
- تتغير مكونات المؤشر أيضاً مع مرور الوقت. فلم يكن Nasdaq في الماضي يتكون من الشركات نفسها تماماً التي يتكون منها Nasdaq اليوم. ولذلك، فإن عودة المؤشر إلى قمته السابقة لا تعني أن جميع الأسهم من تلك الفترة قد استعادت خسائرها.
وبالنسبة إلى المستثمرين، ينبغي أن يتضمن تقييم تعافي السوق أكثر من مراقبة ما إذا كانت المؤشرات الرئيسية قد ارتفعت. كما ينبغي للمستثمرين النظر في أساسيات الشركات ومستويات التقييم والبيئة المالية الكلية.
10. كيف ينبغي للمستثمرين العاديين فهم التقييم والسيولة والمخاطر خلال انهيار السوق؟
رغم اختلاف أسباب انهيارات السوق التاريخية، فإنها جميعاً تظهر أن أسعار السوق قد تنحرف عن توقعات المستثمرين السابقة خلال فترة قصيرة. وبالنسبة إلى المستثمرين العاديين، فإن فهم هذه المخاطر أهم من محاولة التنبؤ الدقيق بكل قاع للسوق.
ومن المهم التمييز بين مخاطر تشغيل الأعمال ومخاطر تقييم السوق. فحتى إذا استمرت الشركة في تنمية إيراداتها، قد ينخفض سعر سهمها بسبب التقييم المفرط أو ارتفاع أسعار الفائدة في السوق. وعلى العكس، فإن الانخفاض الحاد في سعر السهم لا يعني بالضرورة أن الشركة أصبحت استثماراً جذاباً، لأن قدرتها على تحقيق الأرباح ووضع ديونها قد يتدهوران في الوقت نفسه.
ينبغي للمستثمرين الانتباه إلى سيولة السوق. ففي ظروف التداول العادية، يمكن للمستثمرين عموماً إتمام المعاملات بأسعار قريبة من أسعار السوق المعروضة. لكن خلال فترات التقلبات الشديدة، قد تتسع فروق أسعار العرض والطلب، وقد تنحرف أسعار التنفيذ الفعلية لبعض الأسهم أو المشتقات بشكل كبير عن التوقعات.
ينبغي استخدام الرافعة المالية بحذر. إذ يمكن للتداول بالهامش والمنتجات ذات الرافعة المالية مضاعفة تأثير تحركات الأسعار في المحفظة. وعندما يشهد السوق انخفاضات متتالية، قد يضطر المستثمرون إلى تصفية مراكزهم بسبب عدم كفاية الهامش. وحتى إذا ارتفعت الأصول ذات الصلة لاحقاً، فقد لا يتمكن المستثمرون من استعادة خسائرهم السابقة.
يمكن للتنويع تقليل المخاطر المرتبطة بشركة أو قطاع واحد، لكنه لا يستطيع القضاء على مخاطر السوق النظامية بالكامل. فقد أظهرت الأزمة المالية لعام 2008 وانهيار السوق أثناء جائحة 2020 أن الأصول عبر القطاعات المختلفة قد تنخفض في الوقت نفسه عندما تتعرض سيولة السوق للضغوط.
وينبغي للمستثمرين الذين يركزون على أسهم التكنولوجيا وقطاع أشباه الموصلات أيضاً تحليل النفقات الرأسمالية للشركات، وتركيز العملاء، ودورات القطاع، والتدفقات النقدية بشكل أعمق. فالذكاء الاصطناعي والحوسبة السحابية وقطاع الرقائق تتمتع بإمكانات تطوير طويلة الأجل، لكن ذلك لا يعني أن الأسهم ذات الصلة يمكنها تجنب التصحيحات الدورية.
ولا يمكن للتجربة التاريخية أن تضمن اتباع الأسواق المستقبلية للمسار نفسه، لكنها تساعد المستثمرين على إدراك عدم وجود علاقة ثابتة وبسيطة بين حجم تراجع السوق، وجودة عمليات الشركة، والوقت اللازم للتعافي.
11. كيف يمكنك تداول الأسهم الأمريكية على Gate؟
مع استمرار تعمق العلاقة بين الأصول الرقمية والأسواق المالية التقليدية، تتغير أيضاً طرق مشاركة المستثمرين في سوق الأسهم الأمريكية. أطلقت Gate خدمة تداول الأسهم، التي تتيح للمستخدمين المؤهلين تداول الأسهم الأمريكية وصناديق ETF باستخدام USDT دون فتح حساب وساطة تقليدي منفصل. وعلى خلاف رموز الأسهم أو مشتقات الأسعار، ترتبط خدمة الأسهم الفورية من Gate بسوق الأسهم الفعلي عبر البنية التحتية لتداول الأوراق المالية، وتوفر للمستخدمين وظائف تداول الأسهم وإدارة المراكز والاطلاع على سجلات المعاملات.
عملياً، يمكن للمستخدمين تسجيل الدخول إلى حساباتهم على Gate وإكمال التحقق المطلوب من الهوية، ثم الدخول إلى صفحة التداول من خلال "TradFi—Stocks" في التطبيق أو قسم الأسهم على منصة الويب، وتحويل USDT من حسابهم الفوري أو الحساب الموحّد إلى حساب الأسهم. ويمكنهم بعد ذلك البحث عن رمز سهم الشركة المستهدفة أو اسم صندوق ETF. وبعد تأكيد أداة التداول والسعر المعروض وكمية الأمر والرسوم المطبقة، يمكن للمستخدمين تقديم أمر باستخدام أنواع الأوامر المدعومة في الصفحة. وبعد التنفيذ، يمكن للمستخدمين عرض مراكزهم ومتوسط تكلفة الشراء والأرباح والخسائر في حسابات الأسهم الخاصة بهم.
بالإضافة إلى التداول الفوري للأسهم، تقدم Gate أيضاً عقود الفروقات للأسهم والعقود الدائمة وغيرها من منتجات التداول المرتبطة بالأسهم الأمريكية. وتختلف هذه المنتجات من حيث ملكية الأصول، وساعات التداول، وآليات الرافعة المالية، وقواعد التسوية. فعلى سبيل المثال، يُستخدم التداول الفوري للأسهم أساساً لشراء وبيع الأوراق المالية المقابلة، في حين أن عقود الفروقات والعقود الدائمة هي مشتقات أسعار قد تنطوي على الهامش ورسوم التمويل ومخاطر التصفية. كما توفر خدمات الأسهم من Gate ساعات تداول ممتدة لبعض الأدوات، لكن ظروف السيولة والتسعير قد تختلف بين الفترات الزمنية. راجع صفحة التداول الفعلية للتفاصيل.
وبالنسبة إلى المستثمرين الذين يتابعون انهيارات السوق التاريخية ودورات السوق، فإن توفر قنوات تداول إضافية لا يلغي المخاطر الكامنة في سوق الأسهم. وبغض النظر عن المنتج المستخدم للمشاركة في تداول الأسهم الأمريكية، ينبغي للمستثمرين النظر في أساسيات الشركات وتقييمات السوق وأحجام المراكز والسيولة، والانتباه بوجه خاص إلى عدم إغفال أثر الرافعة المالية وتكاليف التداول خلال فترات التقلبات الشديدة.
الخلاصة
من الكساد الكبير في عام 1929 إلى تصحيح أسهم التكنولوجيا في عام 2026، عكست التراجعات الكبيرة في الأسهم الأمريكية أنواعاً مختلفة من مخاطر السوق. فقد ارتبطت أزمتا عامي 1929 و2008 بعمق بالنظام المالي والاقتصاد الحقيقي. وسلط الاثنين الأسود في عام 1987 الضوء على تأثير آليات تداول السوق والسيولة، بينما أظهرت فقاعة شركات الإنترنت في عام 2000 أن نمو القطاعات طويل الأجل المدفوع بالتقنيات الجديدة لا يدعم بالضرورة تقييمات الأسهم المرتفعة بصورة مفرطة.
كما أظهر انهيار السوق أثناء جائحة 2020 والسوق الهابطة الناتجة عن رفع الفائدة في عام 2022 أن سرعة تعافي السوق تتأثر أيضاً بالاستجابات السياسية وبيئة أسعار الفائدة وتوقعات أرباح الشركات. فقد ترتد بعض الأسواق سريعاً، بينما قد يحتاج بعضها الآخر إلى سنوات لتجاوز قممه السابقة مجدداً.
وذكّر تصحيح أسهم التكنولوجيا في نوفمبر 2026 المستثمرين مرة أخرى بأن الابتكار التكنولوجي والاستثمار الرأسمالي وعوائد الاستثمار في الأسهم ليست الشيء نفسه. وبالنسبة إلى مستثمري الأسهم الأمريكية، بدلاً من التركيز فقط على التراجع اليومي لمؤشر ما، من الأكثر فائدة النظر في التقييم والأرباح والتدفقات النقدية وسيولة السوق لفهم كيفية تأثير المخاطر المختلفة في أسعار الأصول وعملية التعافي طويلة الأجل.
الأسئلة الشائعة
ما أشد انهيار في سوق الأسهم في تاريخ الولايات المتحدة؟
استناداً إلى التراجع التراكمي طويل الأجل للمؤشرات الرئيسية، كان الكساد الكبير خلال 1929–1932 واحداً من أشد الانهيارات في تاريخ سوق الأسهم الأمريكية. فقد انخفض مؤشر داو جونز الصناعي بنحو %89 من قمته إلى أدنى مستوياته.
ما مقدار هبوط الأسهم الأمريكية في الاثنين الأسود عام 1987؟
في 19 أكتوبر 1987، انخفض مؤشر داو جونز الصناعي بنحو %22.6 في يوم واحد. ودفع الحدث السوق الأمريكية إلى مواصلة تحسين آليات قواطع الدائرة وأنظمة إدارة المخاطر بين الأسواق.
كم استغرق Nasdaq للتعافي بعد انفجار فقاعة شركات الإنترنت في عام 2000؟
وصل مؤشر Nasdaq المركب إلى مستوى إغلاق قياسي آنذاك في مارس 2000، ولم يتجاوز ذلك المستوى مجدداً إلا في أبريل 2015، بعد نحو 15 عاماً.
ما مقدار هبوط مؤشر S&P 500 خلال الأزمة المالية لعام 2008؟
من قمته في أكتوبر 2007 إلى أدنى مستوياته في مارس 2009، هبط مؤشر S&P 500 بنحو %57 إجمالاً. ثم تجاوز مستوى إغلاقه الاسمي السابق مجدداً في مارس 2013.
لماذا تعافى انهيار السوق أثناء جائحة 2020 بسرعة نسبية؟
شملت العوامل الرئيسية التطبيق السريع للسياسات النقدية والمالية، وتحسن سيولة السوق، والتعافي السريع نسبياً لتوقعات أرباح بعض شركات التكنولوجيا الكبيرة. ومع ذلك، فإن ارتداد مؤشرات الأسهم لا يعني أن الاقتصاد الحقيقي تعافى في الوقت نفسه.
هل يعني تصحيح أسهم التكنولوجيا في عام 2026 أن فقاعة شركات الإنترنت تتكرر؟
لا يمكن استخلاص مثل هذا الاستنتاج حالياً. فقد شملت الفترتان الابتكار التكنولوجي وتوقعات النمو المرتفع، لكن أسس الأرباح وهياكل القطاع وبيئات السوق تختلف بينها. ولا يثبت الهبوط في يوم واحد أن قطاع التكنولوجيا بأكمله دخل سوقاً هابطة طويلة الأجل كتلك التي حدثت في عام 2000.
هل سترتفع الأسهم الأمريكية دائماً مجدداً بعد تراجع حاد؟
تجاوزت مؤشرات الأسهم الأمريكية الرئيسية قممها السابقة عدة مرات بعد تصحيحات ممتدة، لكن هذا لا يضمن تكرار النمط نفسه في المستقبل، ولا يعني أن جميع الأسهم الفردية ستتعافى. فقد تُشطب الشركات من التداول، أو تفلس، أو تسجل أداءً ضعيفاً لفترة ممتدة. وينبغي للمستثمرين مواصلة الاهتمام بجودة الأصول وإدارة المخاطر.