العملات المستقرة هي أصول رقمية مصممة للحفاظ على قيمة مستقرة نسبيًا من خلال احتياطيات العملات الورقية أو ضمانات الأصول المشفرة أو آليات أخرى. وتُستخدم على نطاق واسع في تداول العملات المشفرة، والمدفوعات على البلوكشين، والتسويات عبر الحدود، والتمويل اللامركزي. ونظرًا لأن العملات المستقرة المقومة بالدولار الأمريكي تشكل غالبية السوق، فقد أصبحت التغيرات في معروضها مؤشرًا مهمًا أيضًا لرصد السيولة في سوق الأصول الرقمية.
في 1 نوفمبر 2026، أظهر سوق العملات المستقرة مؤشرات جديدة على الانكماش. ووفقًا لبيانات Sumcap، انخفض المعروض العالمي من العملات المستقرة إلى نحو $298.5 مليار، بتراجع قدره نحو $3.1 مليار مقارنةً بـ28 أكتوبر، ليصل إلى أدنى مستوى له منذ أغسطس. وبالمقارنة مع الذروة المؤقتة البالغة نحو $315.5 مليار في مايو 2026، انخفض المعروض بإجمالي يقارب $17 مليار. وفي الوقت نفسه، تشير التغيرات في معروض USDT وUSDC، إلى جانب الحصة السوقية المتنامية للعملات المستقرة الأخرى، إلى حدوث تعديلات هيكلية داخل سوق العملات المستقرة.
لكن، هل يعني انخفاض معروض العملات المستقرة أن المستثمرين يغادرون سوق العملات المشفرة؟ وهل يؤدي إصدار عملات مستقرة جديدة بالضرورة إلى ارتفاع Bitcoin؟ وما أنواع أنشطة رأس المال التي يمكن أن تكشف عنها التغيرات في أرصدة العملات المستقرة على المنصات؟ لفهم هذه الأسئلة، من الضروري أولًا التمييز بين إصدار العملات المستقرة واستردادها وتحويلاتها وتدفقات رأس المال على المنصات.
النقاط الرئيسية
- في أوائل نوفمبر 2026، انخفض المعروض العالمي من العملات المستقرة إلى نحو $298.5 مليار، بتراجع قدره نحو $3.1 مليار مقارنةً بـ28 أكتوبر، مما يعكس انكماشًا حديثًا في سوق العملات المستقرة الإجمالي.
- يُعد صافي إصدار العملات المستقرة مؤشرًا مهمًا لرصد التغيرات في رأس المال السوقي، لكن انخفاض المعروض لا يعني بالضرورة أن مقدارًا مماثلًا من رأس المال قد غادر سوق العملات المشفرة مباشرةً.
- يؤدي إصدار واسترداد العملات المستقرة المدعومة بالعملات الورقية، مثل USDT وUSDC، إلى تغيير عدد الرموز المتداولة. لكن التحويلات على البلوكشين وعمليات الجسور عبر السلاسل لا تغيّر بالضرورة المعروض العالمي.
- لتقييم تدفقات رأس المال، يحتاج المستثمرون إلى النظر في صافي إصدار العملات المستقرة، وأرصدة المنصات، وتوزيع رأس المال على البلوكشين، وحجم التداول، وأسعار السوق معًا، بدلًا من الاعتماد على مؤشر واحد.
لماذا انخفض معروض العملات المستقرة إلى $298.5 مليار؟
يشير معروض العملات المستقرة عمومًا إلى إجمالي كمية العملات المستقرة التي تم إصدارها واحتسابها ضمن المعروض المتداول في السوق. وبالنسبة إلى الرموز المرتبطة بالدولار الأمريكي والتي تتمتع بأسعار مستقرة نسبيًا، تكون القيمة بالدولار للمعروض عادةً قريبة من عدد الرموز المتداولة. لذلك، يستخدم السوق غالبًا إجمالي القيمة السوقية للعملات المستقرة لقياس حجم السوق.
في عام 2025، توسع سوق العملات المستقرة بسرعة، إذ ارتفع إجمالي المعروض من نحو $203.2 مليار إلى $303.7 مليار، بزيادة تقارب %49. وبعد دخول عام 2026، تغير اتجاه النمو هذا. بلغ إجمالي معروض العملات المستقرة مستوى مرتفعًا مؤقتًا قدره نحو $315.5 مليار في مايو، ثم انخفض تدريجيًا إلى نحو $298.5 مليار في أوائل نوفمبر.
يستحق هذا التغير المتابعة، لكنه لا يمكن تفسيره ببساطة على أنه انكماش متزامن يشمل جميع العملات المستقرة. ووفقًا للإحصاءات ذات الصلة، انخفض معروض USDT بنحو $5.3 مليار منذ بداية عام 2026، وانخفض معروض USDC بنحو $4 مليار، بينما ارتفع المعروض المجمع للعملات المستقرة الأخرى بنحو $7.2 مليار. ويشير ذلك إلى أن بعض الطلب ربما انتقل من العملات المستقرة التقليدية الرائدة إلى جهات إصدار أخرى أو أنواع مختلفة من منتجات العملات المستقرة.
بالإضافة إلى ذلك، قد يتأثر معروض العملات المستقرة بتخصيص رأس المال المؤسسي، وطلب المستخدمين على الاسترداد، والتغيرات في نشاط التداول، والتحويلات بين العملات المستقرة، والاختلافات في منهجيات الإحصاء. وقد تختلف تغطية منصات البيانات المختلفة للمعروض المتداول والأصول عبر السلاسل والأنواع الخاصة من العملات المستقرة. لذلك، قد تختلف إجمالياتها للنقطة الزمنية نفسها.
ما صافي إصدار العملات المستقرة، ولماذا يمكن أن يعكس التغيرات في رأس المال؟
صافي إصدار العملات المستقرة هو الفرق بين الكمية المُصدرة حديثًا والكمية المستردة والمحروقة خلال فترة محددة. وبالنسبة إلى العملات المستقرة الرئيسية المدعومة بالعملات الورقية، مثل USDT وUSDC، يمكن للعملاء المؤسسيين المؤهلين عادةً مبادلة العملات الورقية بالعملات المستقرة عبر القنوات ذات الصلة التابعة للجهة المصدرة، أو إعادة العملات المستقرة إلى الجهة المصدرة لطلب استردادها.
عندما يتجاوز الإصدار عمليات الاسترداد، يزداد المعروض المتداول، وينتج عن ذلك إصدار صافٍ. وعندما تتجاوز عمليات الاسترداد الإصدار، ينخفض المعروض المتداول، وينتج عن ذلك استرداد صافٍ.
على سبيل المثال، افترض أن عملة مستقرة شهدت إصدارًا جديدًا بقيمة $1 مليار واستردادات بقيمة $700 مليون في يوم واحد. سيكون صافي إصدارها $300 مليون. وإذا كان الإصدار الجديد $400 مليون فقط بينما بلغت الاستردادات $900 مليون، فسيكون صافي الإصدار سالب $500 مليون، مما يشير إلى استرداد صافٍ خلال تلك الفترة.
يمكن أن يعكس صافي الإصدار اتجاه توسع أو انكماش معروض العملات المستقرة. وبالنسبة إلى العملات المستقرة المدعومة بالعملات الورقية، قد يشير استمرار صافي الإصدار إلى زيادة الطلب السوقي على العملة المستقرة، بينما قد يشير استمرار صافي الاسترداد إلى أن بعض الحائزين يرغبون في تحويل عملاتهم المستقرة إلى عملات ورقية أو أصول أخرى.
لكن سكّ العملات المستقرة على البلوكشين لا يعني بالضرورة أن الرموز دخلت السوق المتداول النهائي. فقد تنشئ بعض الجهات المصدرة رموزًا للمخزون مسبقًا وتطلقها للتداول وفقًا لطلب العملاء. لذلك، عند متابعة صافي الإصدار، من الأفضل استخدام المعروض المتداول المؤكد من الجهة المصدرة وبيانات الاسترداد الفعلية، بدلًا من مجرد جمع جميع أحداث السكّ.
ما الفرق بين استرداد العملات المستقرة والتحويلات العادية على البلوكشين؟
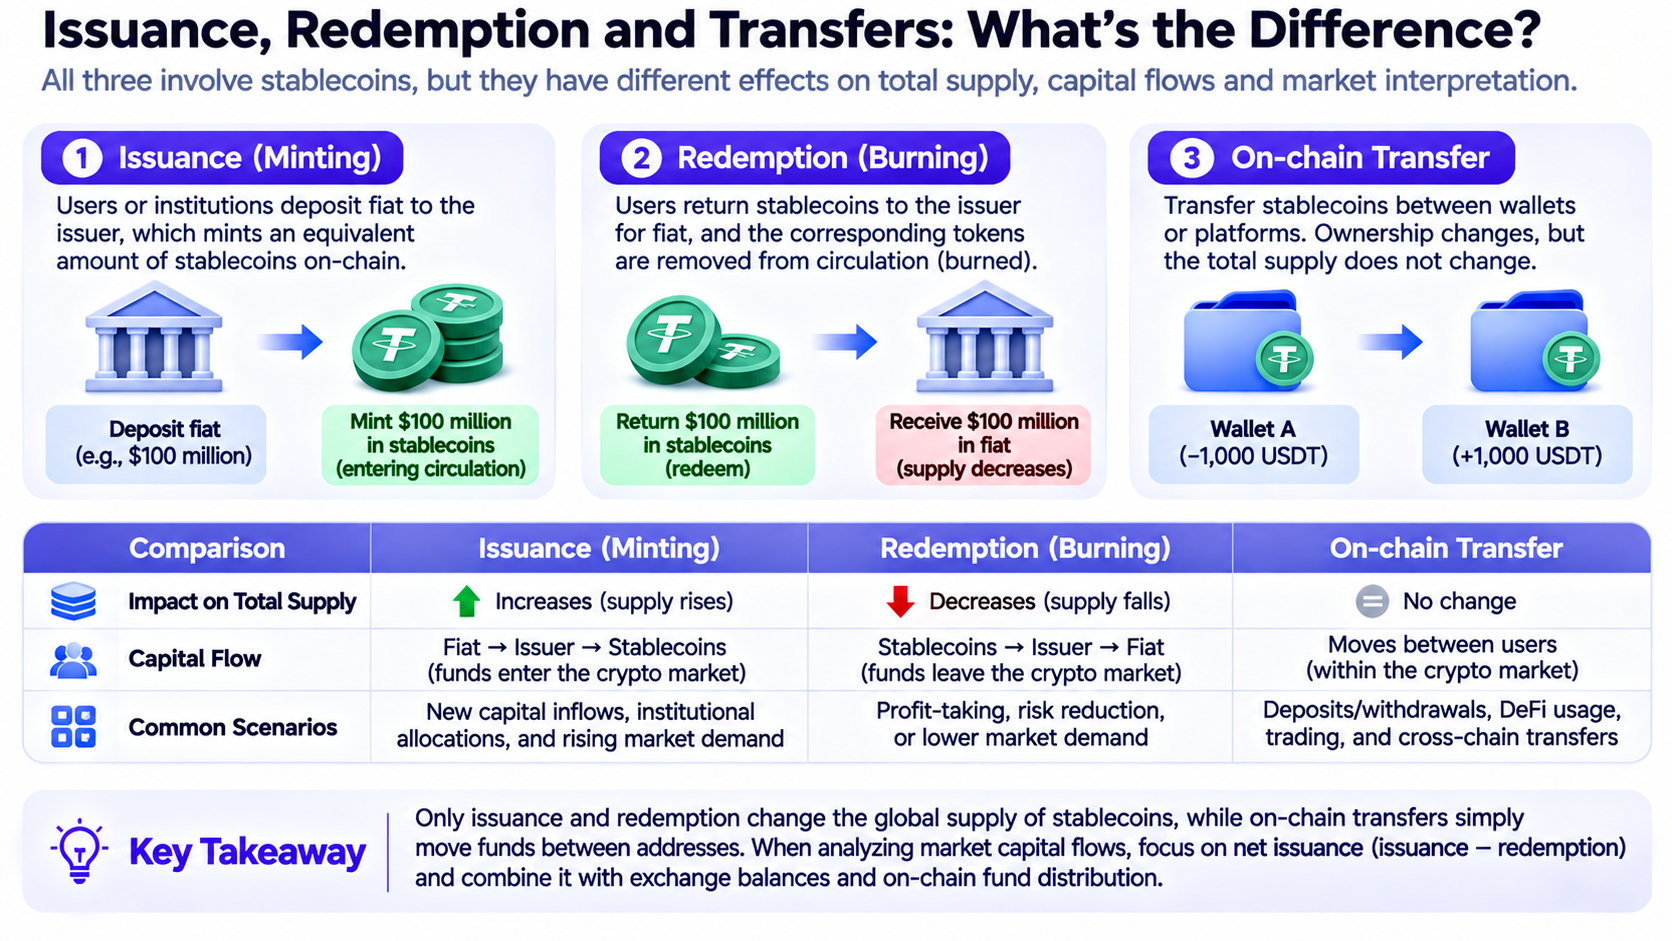
استرداد العملات المستقرة والتحويلات على البلوكشين مفهومان مختلفان. فالتحويل على البلوكشين ينقل العملات المستقرة عمومًا بين عناوين مختلفة فقط. على سبيل المثال، عندما يحول مستخدم 10,000 USDT من محفظة شخصية إلى منصة، أو ينقل الرموز من عنوان إلى آخر على شبكة Ethereum، يتغير حائز الرمز، لكن إجمالي معروض العملات المستقرة لا ينخفض عادةً نتيجة لذلك.
ينطوي الاسترداد على خروج العملات المستقرة من المعروض المتداول. وبالنسبة إلى العملاء الذين يستوفون متطلبات الاسترداد لدى الجهة المصدرة، تتضمن العملية عادةً تقديم العملات المستقرة إلى الجهة المصدرة، واستكمال المراجعة ذات الصلة، وتلقي العملة الورقية المقابلة. وقد تُحرق العملات المستقرة المستردة أو تُزال من المعروض المتداول عبر أساليب أخرى لإدارة المخزون.
يمكن فهم الفرق من خلال الأمثلة التالية:
| العملية |
التغير في رأس المال أو الرموز |
المعروض العالمي |
| إصدار USDC بقيمة $100 مليون وطرحه للتداول |
إضافة عملات مستقرة جديدة |
يزداد |
| استرداد وحرق USDC بقيمة $100 مليون |
خروج العملات المستقرة من التداول |
ينخفض |
| إيداع المستخدم USDC في منصة |
تحويل بين العناوين |
لا يتغير عادةً |
| تحويل المستخدم USDT من Ethereum إلى Tron |
إعادة توزيع بين الشبكات |
لا يتغير عادةً |
| استخدام المستخدم USDT لشراء BTC |
تغير ملكية العملة المستقرة |
لا يتغير عادةً |
تتطلب التحويلات عبر السلاسل اهتمامًا خاصًا بكيفية تنفيذها الأساسية. إذ تقفل بعض الآليات عبر السلاسل الأصول على السلسلة الأصلية وتصدر أصولًا مقابلة على السلسلة الوجهة، بينما تستخدم آليات أخرى الحرق والسكّ الأصليين. وعند تحليل إجمالي المعروض، ينبغي تجنب احتساب الأصول المقفلة وأصولها الممثلة مرتين.
لذلك، عند مراقبة التغيرات في رأس مال العملات المستقرة، من الضروري التمييز بين الزيادات أو الانخفاضات الفعلية في المعروض وبين الحركة الداخلية للأموال القائمة.
هل يعني انخفاض معروض العملات المستقرة أن رأس المال يغادر سوق العملات المشفرة؟
يعني انخفاض معروض العملات المستقرة عمومًا أن كمية العملات المستقرة المتداولة قد انخفضت، لكنه لا يمكن تفسيره مباشرةً على أن مقدارًا مكافئًا من رأس المال قد غادر سوق العملات المشفرة ككل.
- قد يستبدل المستثمرون العملات المستقرة بالعملات الورقية ويكملون عمليات الاسترداد عبر الجهة المصدرة. وفي هذه الحالة، يكون لانخفاض معروض العملات المستقرة صلة مباشرة نسبيًا بخروج العملة الورقية من نظام العملات المستقرة.
- قد ينتقل رأس المال من عملة مستقرة إلى أخرى. فعلى سبيل المثال، قد تخفض مؤسسة حيازاتها من USDC مع زيادة تخصيصها لعملات مستقرة أخرى. وخلال هذه العملية، قد ينخفض معروض USDC، لكن إذا توسعت العملات المستقرة الأخرى في الوقت نفسه، فقد لا يتغير إجمالي معروض العملات المستقرة المقومة بالدولار الأمريكي بشكل كبير.
- قد يستخدم المستثمرون العملات المستقرة لشراء BTC أو ETH أو أصول رقمية أخرى. وعلى الرغم من أن هذه المعاملات تغير تركيبة أصول المستثمر، فإن العملات المستقرة تُنقل عمومًا إلى البائع بدلًا من أن تختفي نتيجةً للتداول.
- قد ينتقل بعض رأس المال إلى سندات حكومية مرمزة، أو صناديق أسواق نقدية، أو منتجات عائد أخرى على البلوكشين. وإذا لم تُحتسب هذه المنتجات كعملات مستقرة، فقد تؤدي التغيرات في تخصيص رأس المال إلى خفض معروض العملات المستقرة دون أن يعني ذلك خروج رأس المال بالكامل من النظام المالي على البلوكشين.
- قد يتأثر التقييم بالدولار للمعروض أيضًا بفك الارتباط، وتغطية البيانات، والتغيرات في تصنيف الأصول.
لذلك، يعكس انكماش معروض العملات المستقرة بدقة أكبر تغيرًا في رصيد العملات المستقرة القائم، بدلًا من إجمالي صافي تدفقات رأس المال الخارجة من سوق العملات المشفرة.
كيف يمكن استخدام صافي إصدار USDT وUSDC لتقييم سيولة السوق؟
يشكل USDT وUSDC مكونين رئيسيين في سوق العملات المستقرة المقومة بالدولار الأمريكي. ويمكن أن تساعد متابعة التغيرات في معروضهما على توضيح الطلب على العملات المستقرة بين المشاركين المختلفين في السوق.
اعتبارًا من 1 نوفمبر 2026، سجلت منصات البيانات ذات الصلة معروضًا متداولًا من USDT قدره نحو $179.7 مليار، ومعروضًا من USDC قدره نحو $71.9 مليار. ولا يزالان معًا يشكلان غالبية سوق العملات المستقرة المقومة بالدولار الأمريكي.
لكن هياكل المستخدمين، وقنوات الإصدار، والتوزيعات على البلوكشين، وحالات الاستخدام للعملتين المستقرتين ليست متطابقة. لذلك، قد لا يقابل المستوى نفسه من صافي الإصدار النوع نفسه من الطلب السوقي.
على سبيل المثال، قد يرتبط نمو معروض USDT بتخصيص رأس المال على المنصات، والتحويلات عبر الحدود، وحالات استخدام أخرى. وقد يأتي نمو معروض USDC من التسويات المؤسسية، أو تطبيقات DeFi، أو الطلب على المدفوعات. ولا يمكن تأكيد أي من هذه الاستخدامات استنادًا إلى بيانات الإصدار وحدها. بل يجب أيضًا فحص الوجهة الفعلية للأموال.
يمكن مراقبة ثلاثة أبعاد على وجه الخصوص:
- البعد الزمني: التمييز بين التغيرات خلال يوم واحد و7 أيام و30 يومًا لتجنب اعتبار استرداد كبير قصير الأجل اتجاهًا طويل الأجل.
- بُعد الأصول: مقارنة التغيرات في معروض USDT وUSDC والعملات المستقرة الأخرى لتحديد ما إذا كان رأس المال ينتقل بين المنتجات.
- بُعد الشبكة: مراقبة التغيرات في أرصدة العملات المستقرة على شبكات مثل Ethereum وTron وSolana وBase لتحديد ما إذا كان تخصيص رأس المال عبر الأنظمة البيئية المختلفة يتغير.
على سبيل المثال، إذا انخفض إجمالي معروض USDC بينما ارتفع رصيد USDC على شبكة معينة، فقد يشير ذلك إلى أن الشبكة تلقت تخصيصًا أكبر من USDC. ولا يوجد تناقض، لأن التغيرات في المعروض العالمي والتغيرات في التوزيع عبر الشبكات هما بُعدان مختلفان.
ماذا يمكن أن تخبرنا أرصدة العملات المستقرة على المنصات؟
تشير أرصدة العملات المستقرة على المنصات إلى كمية العملات المستقرة التي تحتفظ بها العناوين المرتبطة بالمنصات والتي تحددها منصات البيانات. ويُستخدم هذا المؤشر غالبًا لتحليل كمية العملات المستقرة المتاحة على المنصات، لكنه يختلف اختلافًا جوهريًا عن صافي إصدار العملات المستقرة. إذ يقيس صافي إصدار العملات المستقرة التغيرات في إجمالي معروض الرموز في السوق، بينما تقيس أرصدة المنصات كمية الرموز التي تحتفظ بها فئة معينة من العناوين. وحتى إذا ظل المعروض العالمي من العملات المستقرة دون تغيير، فقد تؤدي إيداعات المستخدمين في المنصات أو سحوباتهم منها إلى تقلبات كبيرة في أرصدة المنصات.
على سبيل المثال، إذا ارتفع رصيد العملات المستقرة في منصة من $5 مليار إلى $6 مليار، فقد يشير ذلك إلى زيادة إيداعات المستخدمين، أو قد يرتبط بتحويلات داخلية للأموال، أو ترتيبات حفظ مؤسسية، أو توحيد العناوين. وبالمثل، لا يمكن لانخفاض أرصدة المنصات أن يثبت مباشرةً أن المستثمرين يشترون أصولًا مشفرة. فقد يكون المستخدمون ببساطة يسحبون العملات المستقرة إلى محافظ ذاتية الحفظ، أو بروتوكولات DeFi، أو منصات تداول أخرى.
ولتجنب سوء التفسير، يمكن تحليل التغيرات في أرصدة المنصات مع حجم التداول الفوري، وعمق دفتر الأوامر، وصافي إصدار العملات المستقرة، وأسعار الأصول الرئيسية.
| مجموعة الملاحظات |
ما قد تشير إليه |
اعتبارات |
| زيادة معروض العملات المستقرة وزيادة أرصدة المنصات |
دخول العملات المستقرة المُصدرة حديثًا إلى منصات التداول |
لا يعني بالضرورة تشكل طلب من جانب الشراء |
| بقاء المعروض دون تغيير وزيادة أرصدة المنصات |
انتقال العملات المستقرة القائمة إلى المنصات |
قد يعكس ببساطة تحويلات للأموال |
| انخفاض المعروض وانخفاض أرصدة المنصات |
حدوث انكماش في العملات المستقرة وانخفاض أرصدة المنصات في الوقت نفسه |
قد لا تكون للتغيرين علاقة سببية مباشرة |
| زيادة المعروض وانخفاض أرصدة المنصات |
قد تتوزع العملات المستقرة على نطاق أوسع بين العناوين غير المرتبطة بالمنصات |
تتطلب حالات استخدام DeFi والمدفوعات والحفظ مراجعة إضافية |
ومن المهم أيضًا ملاحظة أن منصات الجهات الخارجية قد لا تحدد جميع عناوين المنصات. ولا يمكن مساواة التغيرات في الأرصدة بتدفقات رأس المال الداخلة أو الخارجة الصافية المؤكدة.
لماذا يمكن أن يستمر نمو حجم المعاملات على البلوكشين حتى عندما ينخفض معروض العملات المستقرة؟
يقيس معروض العملات المستقرة وحجم معاملات العملات المستقرة ظاهرتين مختلفتين. إذ يعكس المعروض عدد العملات المستقرة الموجودة في السوق عند نقطة زمنية معينة، بينما يعكس حجم المعاملات مقدار رأس المال المحول خلال فترة محددة. ويمكن للوحدات نفسها من العملات المستقرة أن تتداول مرارًا بين المستخدمين والمنصات ومقدمي خدمات الدفع والتطبيقات على البلوكشين.
على سبيل المثال، افترض أن السوق يحتوي على عملات مستقرة بقيمة $10 مليار. وإذا حُولت هذه العملات المستقرة عدة مرات في المتوسط خلال شهر، فقد يتجاوز حجم المعاملات التراكمي $10 مليار بكثير.
أظهرت دراسة نشرتها CoinDesk Research في 30 أكتوبر 2026 أنه خلال الأشهر التسعة الأولى من عام 2026، تغير إجمالي معروض العملات المستقرة بدرجة طفيفة نسبيًا، بينما ارتفع حجم التحويل الشهري المعدل من نحو $230 مليار في يناير إلى نحو $325 مليار في سبتمبر، بزيادة تقارب %41.4.
يوضح ذلك أن نشاط استخدام العملات المستقرة ونمو المعروض يمكن أن يتباعدا. وحتى إذا تباطأ الإصدار الجديد، قد تدعم العملات المستقرة القائمة مزيدًا من أنشطة التسوية وتحويل رأس المال. لكن لا يمكن مساواة حجم التحويلات على البلوكشين مباشرةً بحجم المدفوعات التجارية الفعلية. إذ يمكن لتحويلات أموال المنصات، والعمليات عبر السلاسل، وتصفيات DeFi، والتداول الآلي أن تولد جميعها أعدادًا كبيرة من التحويلات. لذلك، يتطلب تحديد ما إذا كانت العملات المستقرة تشهد بالفعل طلبًا أكبر على المدفوعات بيانات مصنفة ومعدلة.
كيف يمكنك بناء إطار لتحليل تدفقات رأس مال العملات المستقرة؟
بالنسبة إلى المستثمرين العاديين، لا يتطلب تحليل تدفقات رأس مال العملات المستقرة نماذج معقدة. ويمكن تنفيذ العملية تدريجيًا، بدءًا من المعروض الإجمالي وصولًا إلى نشاط التداول المحدد.
- راقب التغيرات في المعروض العالمي من العملات المستقرة. استخدم بيانات 7 أيام و30 يومًا والبيانات الفصلية لتحديد ما إذا كان السوق الإجمالي يتوسع أو ينكمش أو يتحرك بشكل جانبي.
- حلل العملات المستقرة الرئيسية. راقب التغيرات في أصول مثل USDT وUSDC وUSDe وUSDS لتحديد ما إذا كان الانكماش الإجمالي يتركز في عدد قليل من العملات المستقرة أو ما إذا كانت الحصة السوقية يعاد توزيعها.
- ميّز بين الإصدار والاسترداد الفعليين وبين التحولات عبر السلاسل. اجمع بين إفصاحات الجهات المصدرة، وسجلات السكّ والحرق على البلوكشين، والتغيرات في الأرصدة عبر الشبكات لتجنب اعتبار حركة الأموال القائمة رأس مال جديدًا.
- حلل توزيع رأس المال عبر المنصات وDeFi. ركز على أرصدة العملات المستقرة في المنصات، ومجمعات السيولة في المنصات اللامركزية، والودائع في بروتوكولات الإقراض، ونشاط المدفوعات على البلوكشين.
- تحقق من البيانات بمقارنتها مع أسعار السوق ونشاط التداول. إذا استمر انخفاض معروض العملات المستقرة بينما يضعف حجم التداول وعمق السوق وأسعار الأصول الرئيسية جميعها، فقد يشير ذلك إلى تشدد ظروف سيولة السوق. ومع ذلك، إذا استمر نمو نشاط المدفوعات على البلوكشين ودوران رأس المال مع انخفاض المعروض، فينبغي النظر أيضًا في تفسيرات أخرى، مثل تحسن كفاءة استخدام العملات المستقرة أو التغيرات في تخصيص الأصول.
الخلاصة
انخفض المعروض العالمي من العملات المستقرة إلى نحو $298.5 مليار، مما يشير إلى أن سوق العملات المستقرة في عام 2026 دخل، بعد فترة من التوسع السريع، مرحلة من نمو أبطأ في المعروض والتعديل الهيكلي. كما يشير الانكماش المتزامن في معروض العملات المستقرة الرئيسية مثل USDT وUSDC والنمو في بعض العملات المستقرة الأخرى إلى أن الطلب على رأس المال داخل السوق يتغير.
يمثل صافي إصدار العملات المستقرة واسترداداتها نقطتي بداية مهمتين لرصد التغيرات في رأس المال، لكن لا يمكن لأي منهما تفسير تدفقات رأس المال بالكامل. فالإصدار الجديد لا يعني أن الأموال ستُستخدم فورًا لشراء BTC، كما أن صافي الاسترداد لا يعني بالضرورة أن المستثمرين يغادرون سوق العملات المشفرة على نطاق واسع. وتحتاج أرصدة المنصات وتوزيع رأس المال عبر السلاسل وحجم المعاملات على البلوكشين أيضًا إلى تفسيرها ضمن السياق.
بالنسبة إلى المستثمرين، تعد بيانات العملات المستقرة أكثر ملاءمة كمؤشر تكميلي لتقييم ظروف سيولة السوق، بدلًا من كونها إشارة تداول مباشرة للتنبؤ بتحركات الأسعار. ولا يمكن للمستثمرين اكتساب فهم أدق للتغيرات في سوق العملات المستقرة إلا من خلال تحليل التغيرات في المعروض إلى جانب توزيع رأس المال ونشاط التداول وأسعار السوق.
الأسئلة الشائعة
هل يعني انخفاض معروض العملات المستقرة أن Bitcoin سينخفض بالتأكيد؟
ليس بالضرورة. فقد يعكس انخفاض معروض العملات المستقرة عمليات استرداد من بعض المستثمرين أو تغيرات في الطلب، لكن سعر Bitcoin يتأثر أيضًا بعوامل مثل تدفقات رأس المال في ETF، وأسواق المشتقات، والظروف الاقتصادية الكلية، وتوقعات المستثمرين.
هل يعني صافي إصدار إيجابي للعملات المستقرة دخول رأس مال جديد إلى سوق العملات المشفرة؟
بالنسبة إلى العملات المستقرة المدعومة بالعملات الورقية، يعني صافي الإصدار الإيجابي عمومًا أن المعروض المتداول قد ازداد، لكنه لا يثبت مباشرةً أن رأس المال الجديد استُخدم لشراء الأصول المشفرة. وقد تُستخدم العملات المستقرة المُصدرة حديثًا أيضًا في المدفوعات أو التسويات أو الاحتياطيات أو أنشطة مالية أخرى.
لماذا يمكن أن ينخفض معروض USDT بينما تنمو العملات المستقرة الأخرى؟
لدى العملات المستقرة المختلفة جهات إصدار وحالات استخدام وترتيبات تنظيمية ومجموعات مستخدمين مختلفة. وقد ينتقل رأس المال من عملة مستقرة إلى أخرى. لذلك، فإن انخفاض معروض أصل واحد لا يعني بالضرورة أن سوق العملات المستقرة بأكمله ينكمش في الوقت نفسه.
هل يعني تحويل العملات المستقرة إلى منصة أن السوق على وشك الارتفاع؟
ليس بالضرورة. قد تُستخدم إيداعات العملات المستقرة لشراء الأصول، لكنها قد تُستخدم أيضًا للهامش، أو المراجحة، أو تحويلات الأموال، أو أنشطة تداول أخرى. وينبغي أيضًا أخذ حجم التداول ودفتر الأوامر وتحركات الأسعار في الاعتبار.
أين يمكنني التحقق من معروض العملات المستقرة وتدفقات رأس المال؟
يمكن استخدام منصات مثل DeFiLlama لعرض إجمالي معروض العملات المستقرة، والحصة السوقية للعملات المستقرة المختلفة، وتوزيعها عبر البلوكشين. ويمكن أيضًا التحقق من هذه المعلومات بمقارنتها مع إفصاحات الجهات المصدرة بشأن الإصدار والاسترداد وبيانات مستكشفات البلوكشين.