في 16 نوفمبر 2026، أعلنت وزارة التجارة الأمريكية فرض قيود إضافية على صادرات شرائح الذكاء الاصطناعي المتقدمة وعلى الوصول إلى قدرات الحوسبة في الخارج، ودخلت هذه القيود حيز التنفيذ رسميًا في 19 نوفمبر. وتضيف القواعد الجديدة متطلبات للحصول على تراخيص بشأن بعض شرائح الحوسبة المتقدمة والخوادم ذات الصلة التي تُشحن إلى ماليزيا وسنغافورة وتايلاند وإندونيسيا والبرازيل. كما تفرض قيودًا جديدة على مراكز البيانات الموجودة خارج الولايات المتحدة والتي توفر قدرات حوسبة واسعة النطاق لشركات في الصين ومناطق أخرى خاضعة للقيود. وبعد الإعلان عن هذه السياسة، تعرضت أسهم مراكز البيانات وشركات التكنولوجيا ذات الصلة في جنوب شرق آسيا لضغوط كبيرة، إذ بدأت السوق في إعادة تقييم آفاق نمو استثمارات البنية التحتية المحلية للذكاء الاصطناعي.
ولا تقتصر آثار تغييرات السياسة على موردي الشرائح، مثل NVIDIA وAMD، بل قد تنتقل أيضًا عبر شراء المعدات، وطلب العملاء، وتكاليف التمويل، والجداول الزمنية لتنفيذ المشاريع إلى مزودي الحوسبة السحابية، ومصنّعي الخوادم، وموردي معدات الطاقة، ومشغلي مراكز البيانات. غير أن التأثير سيختلف من شركة إلى أخرى. يحلل هذا المقال أجزاء سلسلة القيمة التي تواجه مخاطر مباشرة، ومجالات الطلب التي قد تظل مرنة، وكيف ينبغي للمستثمرين تقييم تنفيذ الطلبات والتدفقات النقدية طويلة الأجل للشركات ذات الصلة، استنادًا إلى آليات ضوابط التصدير، ونماذج أعمال مراكز البيانات في جنوب شرق آسيا، وهيكل القطاع.
أهم النقاط
-
لا تشمل أحدث ضوابط التصدير الأمريكية النقل العابر للحدود لشرائح الذكاء الاصطناعي المتقدمة فحسب، بل تشمل أيضًا توفير خدمات الحوسبة واسعة النطاق من جانب بعض مراكز البيانات الموجودة خارج الولايات المتحدة للشركات في المناطق الخاضعة للقيود.
-
تتأثر ماليزيا وسنغافورة وتايلاند وإندونيسيا بمتطلبات جديدة للحصول على تراخيص. ولا يعني ذلك حظر جميع عمليات شراء الشرائح أو مشاريع إنشاء مراكز البيانات.
-
يواجه موردو شرائح الحوسبة المتقدمة، مثل NVIDIA وAMD، مخاطر مرتبطة بالموافقة على الطلبات وتغير تركيبة العملاء. وسيتوقف التأثير الفعلي على مواصفات المنتجات، وهويات العملاء، ونتائج طلبات التراخيص.
-
قد يواجه مزودو الخدمات السحابية الإقليميون الذين يعتمدون على تأجير قدرات حوسبة GPU للعملاء في المناطق الخاضعة للقيود ضغوطًا تشغيلية مباشرة أكبر من شركات الحوسبة السحابية الكبيرة ذات قواعد العملاء المتنوعة.
-
لا يزال الطلب طويل الأجل على إنشاء مراكز البيانات، ومعدات الطاقة، وأنظمة التبريد، والبنية التحتية للشبكات قائمًا. غير أن تأخر المشاريع قد يغير توقيت الاعتراف بالإيرادات وتنفيذ الطلبات لدى الشركات ذات الصلة.
-
يحتاج المستثمرون إلى التمييز بين استثمارات مراكز البيانات المخطط لها، والنفقات الرأسمالية الفعلية، وتسليم المعدات، ومعدل استخدام الرفوف، والتدفق النقدي التشغيلي. ولا ينبغي اعتبار حجم الإنشاءات معادلًا للربحية.
لماذا تفرض الولايات المتحدة مزيدًا من القيود على إمدادات شرائح الذكاء الاصطناعي المتقدمة إلى جنوب شرق آسيا؟
تركزت القيود الأمريكية على شرائح الذكاء الاصطناعي المتقدمة في البداية بصورة أساسية على شرائح الحوسبة عالية الأداء، ومعدات تصنيع أشباه الموصلات، والتقنيات ذات الصلة. وكان الهدف هو الحد من تدفق بعض التقنيات الخاضعة للرقابة إلى المستخدمين النهائيين الخاضعين للقيود. ومع تطور قطاع الذكاء الاصطناعي، أصبحت الشركات تحصل على قدرات الحوسبة ليس فقط من خلال شراء وحدات GPU مباشرة، بل أيضًا عبر استئجار موارد الحوسبة من خلال مزودي الخدمات السحابية في الخارج. وقد أوجد ذلك تحديات جديدة أمام اللوائح التي تركز على النقل المادي للشرائح.
فعلى سبيل المثال، حتى إذا لم تتمكن شركة من استيراد طراز معين من وحدات GPU المتقدمة مباشرة، فقد تظل قادرة على استخدام موارد حوسبة ذات صلة عن بُعد من خلال مركز بيانات موجود في دولة أخرى. وفي هذه الحالة، لا تُنقل الشرائح نفسها عبر الحدود إلى منطقة خاضعة للقيود، لكن قد تظل قدرات الحوسبة الخاصة بها متاحة للعملاء الخارجيين من خلال الخدمات السحابية. وبالنسبة إلى الجهات التنظيمية، لم يعد تتبع الوجهة النهائية لنقل الأجهزة كافيًا لتغطية جميع مسارات الوصول إلى التكنولوجيا.
وتُخضع القواعد الجديدة التي أُدخلت في نوفمبر 2026 بعض خدمات مراكز البيانات الموجودة في الخارج لمزيد من الرقابة التنظيمية. كما تضيف متطلبات للحصول على تراخيص لتصدير شرائح الحوسبة المتقدمة وإعادة تصديرها ونقلها داخل ماليزيا وسنغافورة وتايلاند وإندونيسيا والبرازيل. وتشمل القواعد أيضًا معدات مثل الخوادم التي تحتوي على شرائح خاضعة للرقابة.
ومن المهم ملاحظة أن القواعد الجديدة لا تستهدف جميع منتجات أشباه الموصلات في جنوب شرق آسيا، ولا تفرض حظرًا شاملًا على استخدام مراكز البيانات المحلية للشرائح الأمريكية. وقد تكون بعض الشركات التي يقع مقرها الرئيسي في الولايات المتحدة والكيانات التابعة المؤهلة لها مؤهلة للحصول على استثناءات محددة من متطلبات الترخيص، مع استمرار خضوعها لمتطلبات مثل الإبلاغ. وقد تحتاج شركات أخرى إلى التقدم بطلبات للحصول على تراخيص بناءً على المعاملة المحددة.
وعليه، يتمثل التغيير الرئيسي في السياسة في زيادة متطلبات الامتثال المطبقة على قدرات حوسبة الذكاء الاصطناعي المتقدمة، بدءًا من شراء المعدات وصولًا إلى الاستخدام النهائي. وبالنسبة إلى مشغلي مراكز البيانات، لن يعتمد الوصول إلى وحدات GPU على أموال الشراء وقدرة العرض وحدهما، بل سيعتمد أيضًا على تركيبة العملاء، والاستخدام النهائي، والموافقة التنظيمية.
لماذا أصبحت ماليزيا وسنغافورة من المناطق الرئيسية المتأثرة بالسياسة؟
يرتبط توسع مراكز البيانات في جنوب شرق آسيا ارتباطًا وثيقًا بالظروف الاقتصادية الإقليمية. وتتمتع سنغافورة منذ فترة طويلة ببنية تحتية ناضجة نسبيًا في مجالات التمويل والاتصالات والحوسبة السحابية. غير أن ارتفاع تكاليف الأراضي وإمدادات الطاقة والإنشاءات نسبيًا شجع بعض استثمارات مراكز البيانات على التوسع إلى المناطق المحيطة.
وقد تطورت ولاية جوهور الماليزية تدريجيًا لتصبح تجمعًا مهمًا لمراكز البيانات، بفضل قربها من سنغافورة، ووفرة موارد الأراضي نسبيًا، ونمو استثمارات البنية التحتية. ولا تخدم المشاريع المحلية الطلب على الاقتصاد الرقمي المحلي فحسب، بل تخدم أيضًا أسواق الحوسبة السحابية العابرة للحدود، وتكنولوجيا المعلومات المؤسسية، وحوسبة الذكاء الاصطناعي.
وبعد الإعلان عن ضوابط التصدير في نوفمبر 2026، تراجعت أسهم بعض شركات مراكز البيانات وسلاسل توريد الشرائح في جنوب شرق آسيا بشكل كبير، وسجلت الشركات المدرجة في ماليزيا انخفاضات ملحوظة بصورة خاصة. وعكس ذلك مخاوف السوق من احتمال تعرض بعض المشاريع لتأخيرات في شراء الشرائح، أو تغيرات في طلب العملاء، أو تعديلات في جداول الإنشاء.
غير أن انخفاض أسعار الأسهم لا يمكن معادلته مباشرة بإلغاء الطلبات الفعلية للشركات. فعادةً ما تمر مشاريع مراكز البيانات بمراحل مختلفة، مثل تطوير الأراضي، والإنشاء، وربط الطاقة، وشراء المعدات الكهروميكانيكية، ونشر الخوادم. وحتى إذا تأثر شراء وحدات GPU المتطورة، فقد لا تتوقف أعمال الهندسة المدنية المكتملة أو المرافق التي تخدم احتياجات الحوسبة السحابية العادية للشركات في الوقت نفسه.
كما تختلف مكانة سنغافورة وماليزيا في القطاع. إذ تتمتع سنغافورة بمزايا في مجالات المقرات الإقليمية، والتكنولوجيا المالية، والاتصال بالشبكات الدولية، والخدمات المؤسسية، بينما تركز بعض المناطق الماليزية بصورة أكبر على استضافة مشاريع البنية التحتية واسعة النطاق. وقد تغير قيود التصدير العوائد الاستثمارية المتوقعة لمشاريع مختلفة، لكن لا يمكن تحديد مستوى مخاطر الشركة بناءً على دولة موقعها وحدها.
كيف ستتأثر أعمال شرائح الذكاء الاصطناعي لدى NVIDIA وAMD؟
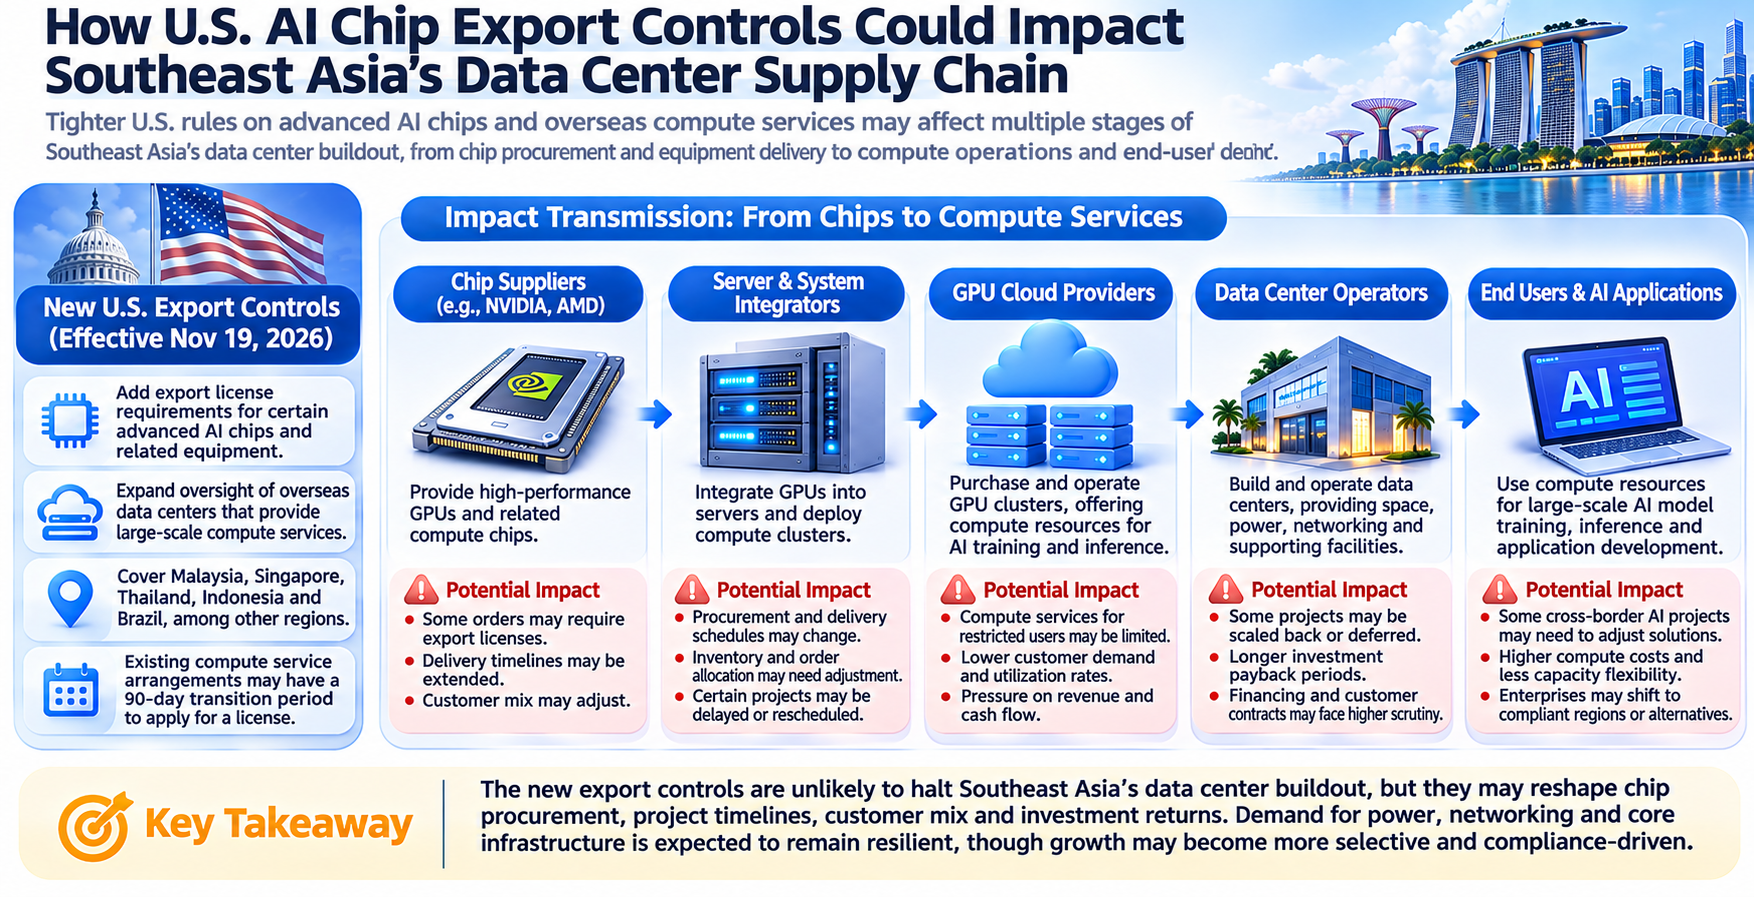
تعد NVIDIA وAMD من المشاركين المهمين في السوق العالمية لشرائح حوسبة الذكاء الاصطناعي المتقدمة. ويستخدم مشغلو مراكز البيانات عادةً وحدات GPU والخوادم ومعدات الشبكات لبناء مجموعات للتدريب والاستدلال، وقد تخضع هذه الأنواع من الأجهزة للوائح إدارة التصدير الأمريكية.
-
قد تتأثر عمليات الشراء لدى بعض العملاء في جنوب شرق آسيا. بالنسبة إلى المعاملات التي تتطلب ترخيصًا، يجب على موردي الشرائح ومتكاملي الأنظمة التأكد من هوية العميل النهائي، واستخدام المعدات، وشروط المعاملة ذات الصلة. وتظل المدة الزمنية للموافقة على التراخيص ونتائجها غير مؤكدة، ما قد يؤخر تسليم المعدات الذي كان مقررًا أصلًا.
-
قد يحتاج موردو الشرائح إلى إعادة تقييم تركيبة عملائهم. إذا كان بعض مزودي الخدمات السحابية الإقليميين يقدمون بصورة أساسية قدرات تدريب واسعة النطاق للذكاء الاصطناعي للعملاء في المناطق الخاضعة للقيود، فقد تخضع مشترياتهم الإضافية لتدقيق أكبر. وفي المقابل، قد تتبع المشاريع التي تخدم عملاء مؤسسيين ملتزمين، وتتمتع باستخدامات نهائية واضحة، وتكون مؤهلة للحصول على استثناءات من التراخيص، مسارات موافقة مختلفة.
-
تمثل جنوب شرق آسيا جزءًا فقط من الطلب العالمي على شرائح الذكاء الاصطناعي. وقد تواصل استثمارات البنية التحتية للذكاء الاصطناعي في الولايات المتحدة وأوروبا والشرق الأوسط ومناطق أخرى توليد الطلب على المعدات. ولذلك، لا ينبغي تفسير قيود التصدير في جنوب شرق آسيا مباشرةً على أنها تعني أن الإيرادات العالمية لشركتي NVIDIA أوAMD ستنخفض على أساس سنوي.
وبالنسبة إلى المستثمرين، تكتسب متابعة إيرادات مراكز البيانات لدى الشركتين، واتجاهات الطلب الإقليمية، وتركيز العملاء، وإفصاحات الإدارة بشأن تأثير ضوابط التصدير أهمية أكبر. وإذا أُعيد توجيه الطلب من المناطق الخاضعة للقيود إلى أسواق أخرى ملتزمة، فقد يكون تأثير ذلك على الإيرادات العالمية محدودًا نسبيًا. أما إذا أُلغيت بعض استثمارات الحوسبة أو تأجلت لفترة طويلة، فقد يتأثر توقيت طلبات الموردين ذوي الصلة.
لماذا قد يواجه مزودو خدمات GPU السحابية في جنوب شرق آسيا ضغوطًا تشغيلية مباشرة أكبر؟
مقارنةً بالشركات التي تبيع الشرائح فقط، يعتمد مزودو خدمات GPU السحابية بدرجة أكبر على استخدام موارد الحوسبة. ويتمثل نموذج أعمالهم الأساسي في شراء خوادم عالية الأداء، وبناء مراكز البيانات أو استئجارها، وتأجير قدرات حوسبة GPU للعملاء بناءً على الوقت أو حجم الموارد أو مدة العقد.
ويتطلب هذا النموذج عادةً استثمارًا رأسماليًا أوليًا كبيرًا. وقد تحصل الشركات على مجموعات GPU من خلال تمويل الديون أو تمويل الأسهم أو عقود إيجار طويلة الأجل للمعدات، ثم تسترد استثماراتها تدريجيًا من خلال عقود العملاء. وإذا لم يتمكن بعض العملاء من مواصلة استخدام موارد الحوسبة ذات الصلة بسبب ضوابط التصدير، فقد يواجه المشغلون انخفاضًا في الإيرادات ومخاطر خمول المعدات.
ويستحق تركّز العملاء اهتمامًا خاصًا. فإذا كان معظم إيرادات مزود خدمات سحابية إقليمي يأتي من عدد قليل من مطوري نماذج الذكاء الاصطناعي الكبار، فقد تؤثر التغييرات في عقد عميل واحد بشكل كبير على التدفق النقدي الإجمالي. وتفرض القواعد الجديدة متطلبات على الخدمات التي توفر قدرات حوسبة واسعة النطاق للشركات في المناطق الخاضعة للقيود. ونتيجة لذلك، قد يحتاج بعض المشغلين إلى مراجعة عقودهم الحالية وعملائهم المحتملين.
إضافةً إلى ذلك، لا تعتمد ربحية خدمات GPU السحابية على نشر المعدات فحسب، بل تعتمد أيضًا على معدل الاستخدام الفعلي، وأسعار التأجير، ومصروفات الإهلاك، وتكاليف التمويل. وعندما يزداد المعروض في السوق بينما يتعرض بعض طلب العملاء للقيود، قد يحتاج المشغلون إلى خفض الأسعار لجذب عملاء جدد، ما قد يضغط على هوامش الربح.
وهذا يعني أن المخاطر التي يواجهها مزودو خدمات GPU السحابية الإقليميون لا تنشأ فقط من قدرتهم على مواصلة شراء الشرائح، بل أيضًا من قدرتهم على الحفاظ على معدل استخدام مرتفع بما يكفي لوحدات GPU الحالية. وبالنسبة إلى الشركات ذات الرافعة المالية المرتفعة، قد يؤدي انخفاض الاستخدام إلى زيادة ضغوط سداد الديون وإعادة التمويل.
هل ستتأثر أعمال إنشاء مراكز البيانات ومعدات الطاقة وسلاسل توريد التبريد في الوقت نفسه؟
تشمل سلسلة توريد مراكز البيانات ما هو أكثر من وحدات GPU. إذ تتطلب مراكز البيانات الكبيرة المخصصة للذكاء الاصطناعي أعمال إنشاء، ومحطات فرعية، وأنظمة توزيع الطاقة، ومصادر طاقة غير منقطعة، ومعدات تبريد، واتصالات شبكية، وأنظمة أمن، وغيرها من عناصر البنية التحتية. وحتى إذا فُرضت قيود على شراء الشرائح، فقد يستمر الطلب على هذه المجالات بدرجات متفاوتة.
وسيتوقف التأثير على شركات الإنشاء والهندسة على مرحلة إنشاء المشروع. فقد تواصل المشاريع التي دخلت مرحلة الإنشاء وتتمتع بترتيبات تمويل واضحة تنفيذ بعض أعمال الهندسة الأساسية. أما المشاريع التي لا تزال في مرحلة التخطيط أو التمويل، فمن المرجح بدرجة أكبر أن تعيد تقييم حجم استثماراتها بسبب التغيرات في طلب العملاء.
ويتمتع الطلب على موردي معدات الطاقة بدرجة من الاستقلالية. فالمحولات، ومفاتيح التبديل، وأنظمة توزيع الطاقة، ومصادر الطاقة الاحتياطية تُستخدم ليس فقط في مراكز بيانات الذكاء الاصطناعي، بل أيضًا في القطاع الصناعي، وتحديث الشبكات، ومشاريع البنية التحتية الأخرى. ولذلك، قد يؤثر تباطؤ استثمارات الذكاء الاصطناعي الإقليمية في بعض الطلبات، لكن لا يمكن تفسيره مباشرةً على أنه انخفاض في الطلب العالمي على معدات الطاقة.
وترتبط أنظمة التبريد السائل وإدارة الحرارة عمومًا ارتباطًا وثيقًا بنشر خوادم GPU عالية الكثافة. فإذا تأخر بعض مجموعات GPU المتقدمة، فقد تتأثر أيضًا جداول تسليم أنظمة التبريد ذات الصلة. غير أن مراكز البيانات التقليدية وغيرها من مرافق الحوسبة عالية استهلاك الطاقة ستظل بحاجة إلى إدارة حرارية.
ومن منظور أبحاث الشركات المدرجة، يمكن اعتبار Eaton (ETN) وVertiv (VRT) وGE Vernova (GEV) شركات ممثلة لمراقبة سلسلة توريد الطاقة والتبريد لمراكز البيانات. غير أن هذه الشركات تتمتع بهياكل أعمال عالمية مختلفة، ولذلك لا ينبغي معادلة التغيرات في سوق جنوب شرق آسيا مباشرةً بالتغيرات في ربحيتها الإجمالية.
ولتقييم التأثير الفعلي، ينبغي للمستثمرين فحص انكشاف الإيرادات الإقليمية، وتراكم الطلبات، وتأخيرات المشاريع، والنفقات الرأسمالية للعملاء، بدلًا من الاعتماد فقط على الحجم الإجمالي لاستثمارات قطاع مراكز البيانات.
كيف ستغير قيود التصدير تمويل مشاريع مراكز البيانات وتدفقاتها النقدية؟
تُعد مراكز البيانات عادةً من الأعمال كثيفة رأس المال. فمن شراء الأراضي وربط الطاقة إلى إنشاء المرافق وشراء الخوادم، تتطلب المشاريع غالبًا فترات إنشاء طويلة واستثمارات أولية كبيرة. ولذلك، قد يؤدي أي تغيير يؤثر في تسليم المعدات أو عقود العملاء إلى تعديل توقعات التدفق النقدي للمشروع.
لنفترض أن مشغل مركز بيانات يخطط لاستثمار أموال كبيرة لبناء مجموعة GPU ويرتب تمويلًا استنادًا إلى عقود تأجير العملاء للسنوات الثلاث المقبلة. فإذا تطلب شراء الشرائح ذات الصلة ترخيصًا إضافيًا، فقد يعجز المشروع عن نشر المعدات وفق جدوله الأصلي، ما يؤخر بدء الاعتراف بالإيرادات.
وفي الوقت نفسه، قد تظل الشركة مطالبة بتحمل إيجارات الأراضي، وتكاليف الإنشاء، وفوائد القروض، وغيرها من المصروفات الثابتة. وإذا طال التأخير، فقد ينخفض العائد على رأس مال المشروع، بينما قد تطلب مؤسسات التمويل علاوة مخاطر أعلى أو شروط إقراض أكثر صرامة.
وبالنسبة إلى مشغلي مراكز البيانات الذين وقعوا اتفاقيات إيجار طويلة الأجل، يحتاج المستثمرون أيضًا إلى تحديد ما إذا كانت العقود تتضمن التزامات شراء دنيا، وشروط تسليم المعدات، وبنود إنهاء، وأحكامًا تتناول التغييرات التنظيمية. ولا تعني القيمة الاسمية الكبيرة للعقد أن جميع الإيرادات ستتحقق وفق الجدول الزمني المحدد.
وينبغي للمستثمرين التمييز بشكل خاص بين أربعة مؤشرات: حجم الاستثمار المعلن، والنفقات الرأسمالية الفعلية، والإيرادات المتعاقد عليها، والتدفق النقدي التشغيلي. ويمثل الاستثمار المعلن خطة لشركة أو مشروع. وتعكس النفقات الرأسمالية الأموال المستثمرة فعليًا. وتخضع إيرادات العقود لاستيفاء شروط الأداء. أما التدفق النقدي التشغيلي فيعكس استرداد الأموال من خلال العمليات التجارية.
وبناءً على ذلك، قد لا يتمثل التأثير الأهم لقيود تصدير الشرائح على قطاع مراكز البيانات في مقدار انخفاض الطلبات خلال ربع معين، بل في ما إذا كان الجدول الزمني بأكمله، من الإنشاء إلى توليد التدفق النقدي، سيصبح أطول.
ما الشركات التي قد تستفيد من إعادة تشكيل سلسلة التوريد؟
تغير قيود التصدير عمومًا كيفية تخصيص الموارد عبر سلسلة التوريد، لكنها لا تؤثر في جميع المشاركين بالدرجة نفسها. وقد تحصل الشركات التي تتمتع بقدرات امتثال، وقواعد عملاء متنوعة، وبنية تحتية ناضجة على مزايا تنافسية نسبية خلال فترة تعديل القطاع.
-
قد تجد شركات الخدمات السحابية الكبيرة ذات هويات العملاء الواضحة، وأنظمة الامتثال المتينة، والقدرات التشغيلية العالمية أنه من الأسهل التكيف مع متطلبات الترخيص والإبلاغ الجديدة. وقد تكون لبعض الشركات التي يقع مقرها الرئيسي في الولايات المتحدة وتستوفي معايير استثناء محددة مسارات امتثال مختلفة للمعاملات ذات الصلة. ولا يعني ذلك أن جميع أعمالها ستظل بمنأى عن تأثير اللوائح.
-
قد يتمتع مشغلو مراكز البيانات القادرون على خدمة أنواع متعددة من طلب الحوسبة بمرونة تشغيلية أكبر من الشركات التي تعتمد بدرجة كبيرة على عميل واحد لتدريب الذكاء الاصطناعي. وقد يستمر الطلب على الخدمات السحابية العادية للشركات، وتخزين البيانات، والاتصال بالشبكات، وبعض أحمال الاستدلال، غير أن خضوع نشاط معين للضوابط سيظل يعتمد على المعدات وشروط العملاء.
-
قد يستفيد موردو معدات الطاقة والبنية التحتية من الطلب خارج نطاق إنشاء مراكز البيانات الإقليمية. فقد يدعم تحديث الشبكات عالميًا، وكهربة القطاع الصناعي، وتوسع مراكز البيانات في مناطق أخرى طلبات الشركات ذات الصلة. غير أن الربحية الفعلية ستظل تعتمد على القدرة الإنتاجية، والتسعير، وتنفيذ المشاريع.
-
قد تشجع قيود التصدير بعض الأسواق على دراسة حلول حوسبة بديلة، بما في ذلك معماريات GPU مختلفة، وتحسين كفاءة الحوسبة، وسلاسل توريد التكنولوجيا المحلية. غير أن التقنيات البديلة تختلف من حيث الأداء، ومنظومات البرمجيات، والقدرة الإنتاجية، والتكلفة. ولا ينبغي افتراض إمكانية استبدال الطلب على الشرائح الأمريكية الخاضعة للقيود بمنتجات أخرى على الفور.
وعليه، يجب أن تستند اعتبار الشركات مستفيدة محتملة من تعديل سلسلة التوريد إلى طلب العملاء والطلبات والربحية القابلة للتحقق. ولا يمكن لتغييرات السياسة وحدها أن تثبت أن شركة ما ستحقق بالضرورة إيرادات أكبر.
كيف ينبغي للمستثمرين تحديد الأسهم المتأثرة فعليًا؟
عند دراسة سلسلة توريد مراكز البيانات في جنوب شرق آسيا، يحتاج المستثمرون إلى تحديد موقع كل شركة في سلسلة القيمة الإجمالية. ويتأثر موردو الشرائح بصورة أساسية بمبيعات المعدات وتراخيص التصدير. ويركز مزودو الخدمات السحابية بدرجة أكبر على عقود العملاء ومعدل استخدام وحدات GPU. ويعتمد مشغلو مراكز البيانات على تأجير الرفوف وتسليم المشاريع، بينما تتأثر شركات معدات الطاقة بطلبات البنية التحتية وجداول التسليم.
| قطاع سلسلة التوريد |
الشركات أو الأنواع الممثلة |
المؤشرات الرئيسية التي تجب مراقبتها |
التأثير المحتمل |
| شرائح الذكاء الاصطناعي |
NVIDIA وAMD |
إيرادات مراكز البيانات، والطلبات الإقليمية، وحالة التراخيص |
تأخر تسليم بعض المعدات أو تغير تركيبة العملاء |
| خدمات GPU السحابية |
مشغلو الخدمات السحابية الجدد الإقليميون |
معدل استخدام GPU، وأسعار التأجير، وتركيز العملاء |
قد تتعرض الإيرادات والتدفقات النقدية لضغوط |
| تشغيل مراكز البيانات |
مزودو خدمات IDC والاستضافة المشتركة الإقليميون |
معدل التأجير المسبق، وجدول التسليم، وعقود العملاء |
تأخيرات المشاريع وتعديلات الطلب الجديد |
| معدات الطاقة |
Eaton وGE Vernova |
تراكم الطلبات، والإيرادات الإقليمية، وقدرة التسليم |
تغير توقيت بعض المشاريع |
| أنظمة التبريد |
Vertiv وشركات أخرى |
الطلب على الرفوف عالية الكثافة، وطلبات التبريد السائل |
يرتبط بوتيرة نشر وحدات GPU |
| الشبكات والخوادم |
مصنّعو الخوادم وموردو معدات الشبكات |
طلبات الأنظمة، وتسليم المعدات، وتركيبة العملاء |
تغير دورات الشراء ومتطلبات التهيئة |
وينبغي للمستثمرين فحص ما إذا كانت إيرادات الشركة تتركز بدرجة كبيرة بين العملاء الخاضعين للقيود. فحتى إذا شاركت شركتان كلتاهما في إنشاء مراكز البيانات في جنوب شرق آسيا، فقد تواجه المشاريع التي تخدم احتياجات رقمنة الشركات المحلية مخاطر تنظيمية مختلفة تمامًا عن المشاريع التي تؤجر بصورة أساسية قدرات حوسبة متقدمة للذكاء الاصطناعي إلى شركات في المناطق الخاضعة للقيود.
كما ينبغي للمستثمرين تقييم ما إذا كان تأثير السياسة قد انعكس بالفعل على التقييمات. فقد يعكس الانخفاض الحاد في أسعار الأسهم بعد الإعلان عن السياسة إعادة تسعير لتوقعات النمو المستقبلية، لكن تقلب أسعار الأسهم وحده لا يثبت تغير أساسيات الشركة بالقدر نفسه.
وبالنسبة إلى أسهم أشباه الموصلات مثل NVIDIA وAMD، وكذلك الأسهم المرتبطة بالبنية التحتية مثل ETN وVRT وGEV، ينبغي أن تركز الأبحاث على الإفصاحات المالية، وتنفيذ الطلبات، وطلب العملاء، والتغيرات في هوامش الربح، بدلًا من استخدام أخبار السياسة وحدها للتنبؤ بتحركات الأسعار قصيرة الأجل.
هل ستفقد توسعة مراكز البيانات في جنوب شرق آسيا محركات نموها طويلة الأجل؟
ينشأ الطلب طويل الأجل على مراكز البيانات في جنوب شرق آسيا من مصادر متعددة، منها رقمنة الشركات، والانتقال إلى الخدمات السحابية، وخدمات الإنترنت، والتكنولوجيا المالية، وتخزين البيانات، وتطبيقات الذكاء الاصطناعي. وتؤثر القيود على صادرات وحدات GPU المتقدمة بصورة أساسية في بعض معدات الحوسبة عالية الأداء والاستخدامات النهائية ذات الصلة. ولا تعني هذه القيود اختفاء جميع مصادر الطلب هذه.
غير أن السياسة قد تغير هيكل نمو مراكز بيانات الذكاء الاصطناعي المحلية. ففي الماضي، اجتذبت بعض المشاريع استثمارات بفضل انخفاض تكاليف الإنشاء نسبيًا والطلب على الحوسبة العابرة للحدود. وقد تجعل المتطلبات التنظيمية الجديدة امتثال العملاء، ومصدر المعدات، ومتلقي الخدمات عوامل مهمة في قرارات اختيار مواقع المشاريع.
وفي المستقبل، قد يولي بعض المشغلين اهتمامًا أكبر للعملاء المحليين والإقليميين من الشركات ويقللون اعتمادهم على مصدر واحد للطلب العابر للحدود على تدريب الذكاء الاصطناعي. وقد يعيد مزودو الخدمات السحابية الدوليون الكبار أيضًا تقييم خطط استثمارات مراكز البيانات في مناطق مختلفة، ويسعون إلى تحقيق توازن جديد بين توافر الطاقة، واللوائح، وطلب العملاء، وتكاليف التشغيل.
ومن منظور تطور القطاع، قد يؤدي ذلك إلى انتقال سوق مراكز البيانات في جنوب شرق آسيا من السعي ببساطة إلى زيادة حجم الإنشاءات إلى التركيز بدرجة أكبر على جودة العملاء، وقدرات الامتثال، وعوائد المشاريع. وبالنسبة إلى المشاريع التي تتمتع بطلب حقيقي وتدفقات نقدية مستقرة، قد لا تتغير مبررات الاستثمار طويلة الأجل بصورة جوهرية. أما المشاريع التي تعتمد بدرجة كبيرة على شرائح محددة وعميل واحد، فقد تحتاج توقعات نموها إلى إعادة تقييم.
ولذلك، لا يمكن لقيود التصدير وحدها تحديد الآفاق طويلة الأجل لقطاع مراكز البيانات في جنوب شرق آسيا. وتتمثل الأسئلة الرئيسية في ما إذا كانت المنطقة ستواصل الحصول على معدات ملتزمة باللوائح، وطاقة مستقرة، وعملاء موثوقين، وتمويل معقول، وما إذا كانت هذه الظروف قادرة على دعم تدفقات نقدية مستدامة.
كيف يمكنك متابعة سلسلة توريد مراكز بيانات الذكاء الاصطناعي من خلال تداول الأسهم على Gate؟
يوفر توسع مراكز البيانات في جنوب شرق آسيا والتغيرات في سياسات تصدير الشرائح الأمريكية للمستثمرين منظورًا جديدًا لتحليل أسهم البنية التحتية العالمية للذكاء الاصطناعي. تعمل NVIDIA (NVDA) وAMD (AMD) في قطاع شرائح الحوسبة المتقدمة، بينما تشارك Vertiv (VRT) وEaton (ETN) وGE Vernova (GEV) في تبريد مراكز البيانات وإدارة الطاقة والبنية التحتية للطاقة، على التوالي. وتتمتع هذه الشركات بمواقع مختلفة داخل سلسلة التوريد، وقد تتأثر بدرجات مختلفة بقيود التصدير، وتأخيرات المشاريع، وتعديلات النفقات الرأسمالية.
تدعم خدمة تداول الأسهم لدى Gate المشاركة في الأسهم الأمريكية وصناديق المؤشرات المتداولة باستخدام USDT. ويمكن للمستثمرين البحث عن رموز الأسهم ذات الصلة في قسم الأسهم TradFi على Gate للاطلاع على بيانات السوق وتغيرات الأسعار ومعلومات التداول. كما يمكنهم تحليل التأثير المحتمل لتغييرات السياسة على عمليات الشركات من خلال مراجعة التقارير المالية الفصلية، وتراكم الطلبات، والإيرادات الإقليمية، وأداء التدفقات النقدية. فعلى سبيل المثال، عند دراسة NVIDIA وAMD، يمكن للمستثمرين التركيز على نمو أعمال مراكز البيانات وتأثير تراخيص التصدير في تسليم الطلبات. وعند دراسة Vertiv وEaton، ينبغي لهم مراقبة طلبات معدات الطاقة وأنظمة التبريد، إلى جانب جداول إنشاء مراكز البيانات.
تجدر الإشارة إلى أن التداول الفوري للأسهم على Gate، والعقود الدائمة للأسهم، وعقود الفروقات هي منتجات مختلفة، لكل منها نماذج مختلفة لملكية الأصول، وقواعد تداول، وهياكل مخاطر. وينبغي للمستثمرين التأكد من الأصول القابلة للتداول، والرسوم، وساعات التداول، ومتطلبات الوصول في منطقتهم من خلال صفحة المنتج ذات الصلة. وبالنسبة إلى مشتقات الأسهم ذات الرافعة المالية، ينبغي للمستثمرين أيضًا إيلاء اهتمام وثيق لرسوم التمويل، ومتطلبات الهامش، ومخاطر التصفية. وقد تؤدي التغيرات في سياسات تصدير الشرائح الأمريكية إلى تقلبات قصيرة الأجل في أسعار الأسهم، لكن ينبغي أن تستند القيمة الاستثمارية طويلة الأجل للشركة إلى الطلبات الفعلية، والربحية، وأداء التدفقات النقدية.
الخلاصة
في نوفمبر 2026، شددت الولايات المتحدة تنظيم صادرات شرائح الذكاء الاصطناعي المتقدمة وخدمات الحوسبة في الخارج، ما أوجد حالة جديدة من عدم اليقين التشغيلي لقطاع مراكز البيانات في جنوب شرق آسيا. وقد تتأثر بعض المشاريع في ماليزيا وسنغافورة وتايلاند وإندونيسيا بالموافقات على التراخيص، وتعديلات طلب العملاء، وتأخيرات تسليم المعدات. وقد تنتشر الضغوط ذات الصلة تدريجيًا أيضًا عبر سلاسل توريد الشرائح والخوادم والخدمات السحابية وإنشاءات البنية التحتية.
ويختلف التأثير بدرجة كبيرة بين أجزاء سلسلة التوريد المختلفة. إذ تحتاج شركات توريد الشرائح مثل NVIDIA وAMD إلى مراقبة الطلبات الإقليمية وتركيبة العملاء. ويحتاج مزودو خدمات GPU السحابية إلى تقييم معدل الاستخدام والتدفق النقدي بصورة أدق. أما شركات معدات الطاقة وأنظمة التبريد وإنشاء مراكز البيانات، فعليها التركيز على جداول تنفيذ المشاريع وتنفيذ الطلبات الفعلي.
وعلى المدى الطويل، لا تزال لدى جنوب شرق آسيا محركات نمو تشمل توسع الاقتصاد الرقمي، والطلب الإقليمي على الخدمات السحابية، واستثمارات البنية التحتية. غير أن معايير المنافسة لمراكز بيانات الذكاء الاصطناعي قد تكون آخذة في التغير. وستعتمد قيمة المشاريع المستقبلية ليس فقط على عدد الرفوف التي يمكن بناؤها أو عدد وحدات GPU التي يمكن شراؤها، بل أيضًا على قدرة المشاريع على استيفاء المتطلبات التنظيمية، وتأمين عملاء مستقرين، وتحويل الاستثمار الرأسمالي إلى تدفقات نقدية تشغيلية مستدامة.
الأسئلة الشائعة
هل تحظر الولايات المتحدة بالكامل تصدير شرائح NVIDIA وAMD إلى جنوب شرق آسيا؟
لا. تضيف القواعد الجديدة متطلبات للحصول على تراخيص بشأن شرائح الحوسبة المتقدمة والمعدات ذات الصلة التي تستوفي شروطًا فنية معينة، كما تحدد استثناءات محددة. ويعتمد التطبيق الفعلي على مواصفات المعدات، والوجهة، والمستخدم النهائي، والاستخدام النهائي.
لماذا حظيت مراكز البيانات الماليزية باهتمام كبير؟
اجتذبت ماليزيا استثمارات كبيرة في مراكز البيانات خلال السنوات الأخيرة، مع إيلاء اهتمام خاص لولاية جوهور. وتتضمن بعض المشاريع معدات متقدمة لحوسبة الذكاء الاصطناعي وخدمات سحابية عابرة للحدود. ونتيجة لذلك، قد تؤثر القواعد الجديدة في شراء معداتها، وترتيبات العملاء، وتوقعات الاستثمار فيها.
هل ستؤثر قيود تصدير الشرائح في مراكز البيانات التي أُنشئت بالفعل؟
قد تؤثر في بعض الأعمال الحالية، ولا سيما الخدمات التي توفر قدرات حوسبة واسعة النطاق تتجاوز الحدود التنظيمية للشركات في مناطق محددة خاضعة للقيود. وقد تحتاج الترتيبات الحالية إلى التقدم بطلبات للحصول على تراخيص خلال الفترة الانتقالية المحددة. غير أنه لا ينبغي افتراض أن جميع مراكز البيانات المكتملة يجب أن تتوقف عن العمل.
هل ستنخفض الإيرادات العالمية لشركتي NVIDIA وAMD نتيجة لذلك؟
لا يمكن استخلاص هذا الاستنتاج مباشرةً. إذ تبيع الشركتان منتجاتهما في أسواق متعددة حول العالم. وسيتوقف التأثير الفعلي على حجم الطلبات الخاضعة للقيود، ونتائج طلبات التراخيص، والتغيرات في الطلب في المناطق الأخرى.
هل ستتأثر شركات معدات الطاقة لمراكز البيانات أيضًا؟
قد تتأثر بتأخر بعض المشاريع. غير أن معدات الطاقة تُستخدم أيضًا في مراكز بيانات أخرى، ومشاريع صناعية، وإنشاءات الشبكات. ولذلك، يجب تقييم التأثير بناءً على الإيرادات الإقليمية وهيكل الطلبات لدى الشركة المعنية.
كيف يمكن للمستثمرين تحديد ما إذا كانت أسهم مراكز البيانات في جنوب شرق آسيا تستحق المتابعة؟
يمكن للمستثمرين التركيز على تركّز العملاء، وشروط العقود، وتسليم المعدات، ومعدل استخدام الرفوف، والنفقات الرأسمالية، وتكاليف التمويل، والتدفق النقدي الحر. كما ينبغي لهم متابعة أحدث إفصاحات الشركات بشأن تأثير ضوابط التصدير.