الودائع المُرمَّزة هي نموذج مالي تستخدم فيه البنوك التجارية تقنية البلوكشين أو غيرها من تقنيات دفاتر الأستاذ الموزعة لتمثيل ودائع العملاء المصرفية على هيئة رموز رقمية. وعلى عكس العملات المستقرة التقليدية، لا تُنشئ الودائع المُرمَّزة عادةً نوعًا جديدًا من المطالبات المستقلة عن الودائع المصرفية. بل إنها تغيّر طريقة تسجيل الودائع القائمة وإدارتها واستخدامها، بما يتيح ربط الأموال المصرفية بتداول الأصول الرقمية والمدفوعات القابلة للبرمجة وبنية التسوية على البلوكشين.
في 22 أكتوبر 2026، أعلنت شركة التكنولوجيا المالية الأمريكية SoFi Technologies إطلاق SoFi Earn (SOFIE)، الذي يربط الودائع المصرفية المدرة للفائدة بعملتها المستقرة المرتبطة بالدولار، SoFiUSD. وبموجب ترتيب المنتج المُعلن، يقدم SOFIE عائدًا سنويًا متغيرًا أوليًا (APY) بنسبة %4.40. ويمكن للمستخدمين كسب فوائد الودائع أثناء الاحتفاظ بـ SOFIE وتحويله إلى SoFiUSD عند الحاجة إلى التداول أو تحويل الأموال. وتعرض SoFi هذا المنتج على أنه منتج ودائع مُرمَّزة مقدم للمستهلكين من بنك أمريكي حاصل على ترخيص وطني.
لا تكمن أهمية هذا المنتج في رقمنة الودائع المصرفية فحسب، بل أيضًا في محاولته معالجة الفصل الوظيفي بين الودائع المصرفية التقليدية والعملات المستقرة على البلوكشين. يمكن للودائع المصرفية عمومًا توفير الفائدة وبعض حماية الودائع، لكنها محدودة القابلية للنقل بين المنصات. أما العملات المستقرة، فيمكنها دعم التحويلات على البلوكشين وتداول الأصول الرقمية، لكنها قد لا توفر فوائد الودائع أو تأمين الودائع. وباستخدام SoFi Earn مثالًا، تبحث هذه المقالة في آلية عمل الودائع المُرمَّزة، وكيفية التحويل من SOFIE وإليه عبر SoFiUSD، والأثر المحتمل لهذا النموذج على سوق العملات المستقرة والعمليات الرقمية للبنوك.
النقاط الرئيسية
-
الودائع المُرمَّزة هي تمثيلات مُرمَّزة للودائع المصرفية على دفتر أستاذ رقمي. ويظل أساسها القانوني هو مطالبة العميل بالوديعة تجاه البنك، وليس عملة مستقرة للدفع مُصدرة بصورة مستقلة.
-
في 22 أكتوبر 2026، أطلقت SoFi منتج SoFi Earn (SOFIE)، وهو منتج ودائع مُرمَّزة للمستخدمين الأفراد يقدم مبدئيًا عائدًا سنويًا متغيرًا (APY) بنسبة %4.40.
-
تقابل كل وحدة من SOFIE وديعة بقيمة $1 لدى SoFi Bank. وتخضع الودائع المؤهلة للحماية من قبل المؤسسة الفيدرالية للتأمين على الودائع (FDIC)، مع بقاء نطاق التغطية ومبلغها خاضعين للقواعد المعمول بها.
-
يمكن للمستخدمين تحويل SOFIE إلى عملات SoFiUSD المستقرة بنسبة 1:1 لتداول أصول العملات المشفرة أو لإجراء التحويلات عبر شبكات البلوكشين المدعومة.
-
يُعد SOFIE وSoFiUSD منتجين ماليين مختلفين. فالأول وديعة مصرفية مدرة للفائدة، بينما الثاني عملة مستقرة للدفع. وبعد إتمام التحويل، لا تمتد تغطية تأمين الودائع الأصلية تلقائيًا إلى العملات المستقرة.
-
يمثل تصميم منتج SoFi نموذجًا جديدًا: تحتفظ الأموال بخصائص الودائع وتكسب الفائدة أثناء انتظار استخدامها، ثم تتحول إلى عملات مستقرة عند الحاجة إلى تداولها على البلوكشين.
ما هي الودائع المُرمَّزة؟ وكيف ترتبط بالودائع المصرفية التقليدية؟
يتمثل جوهر الودائع المُرمَّزة في تحويل التزامات الودائع القائمة لدى البنوك التجارية إلى وحدات أصول يمكن تمثيلها ومعالجتها في الأنظمة الرقمية. وبعد أن يودع العميل الأموال، يظل البنك مسؤولًا عن التزام رد الوديعة المقابل، بينما يمثل الرمز أو سجل دفتر الأستاذ الرقمي حقوق العميل في تلك الأموال.
على سبيل المثال، تحتفظ شركة بودائع بقيمة $1 مليون لدى بنك. في النموذج التقليدي، تُسجل الأموال في نظام حسابات البنك، وتُنفذ التحويلات عمومًا عبر نظام المحاسبة الداخلي للبنك أو شبكات الدفع أو آليات المقاصة بين البنوك. وفي نموذج الودائع المُرمَّزة، يمكن للبنك تسجيل حقوق الوديعة المقابلة على دفتر أستاذ رقمي متوافق مع القواعد المعمول بها، وتنفيذ تحويلات الأموال أو التسويات عبر تعليمات رقمية.
ومع ذلك، لا يعني ذلك أن جميع الودائع المُرمَّزة قابلة للتحويل بحرية على شبكات البلوكشين العامة مثل رموز ERC-20 العادية. إذ تعمل بعض الودائع المُرمَّزة داخل بنك أو شبكة مرخصة فقط، وقد تخضع الأطراف والمستفيدون ونطاق تحويلات الأموال لقيود صارمة.
لذلك، يتطلب فهم الودائع المُرمَّزة التمييز بين مستويين. الأول هو الطبيعة القانونية للأصل: إذ يظل وديعة مصرفية. والثاني هو التمثيل التقني للأصل: حيث يستخدم البنك دفتر أستاذ رقميًا أو نظام ترميز لإدارة الحقوق ذات الصلة. يغيّر الترميز طريقة تسجيل الأموال واستخدامها، لكن اعتماد تقنية البلوكشين لا يغيّر تلقائيًا الطبيعة القانونية للأموال.
بالنسبة للبنوك، قد يعزز هذا النموذج مرونة إدارة الأموال، ما يجعل ربط الودائع التقليدية بالمدفوعات الآلية وتحويلات أموال المؤسسات وسيناريوهات تسوية الأصول الرقمية أكثر سهولة.
ما هو SoFi Earn (SOFIE)؟ ولماذا يقدم عائدًا سنويًا بنسبة %4.40؟
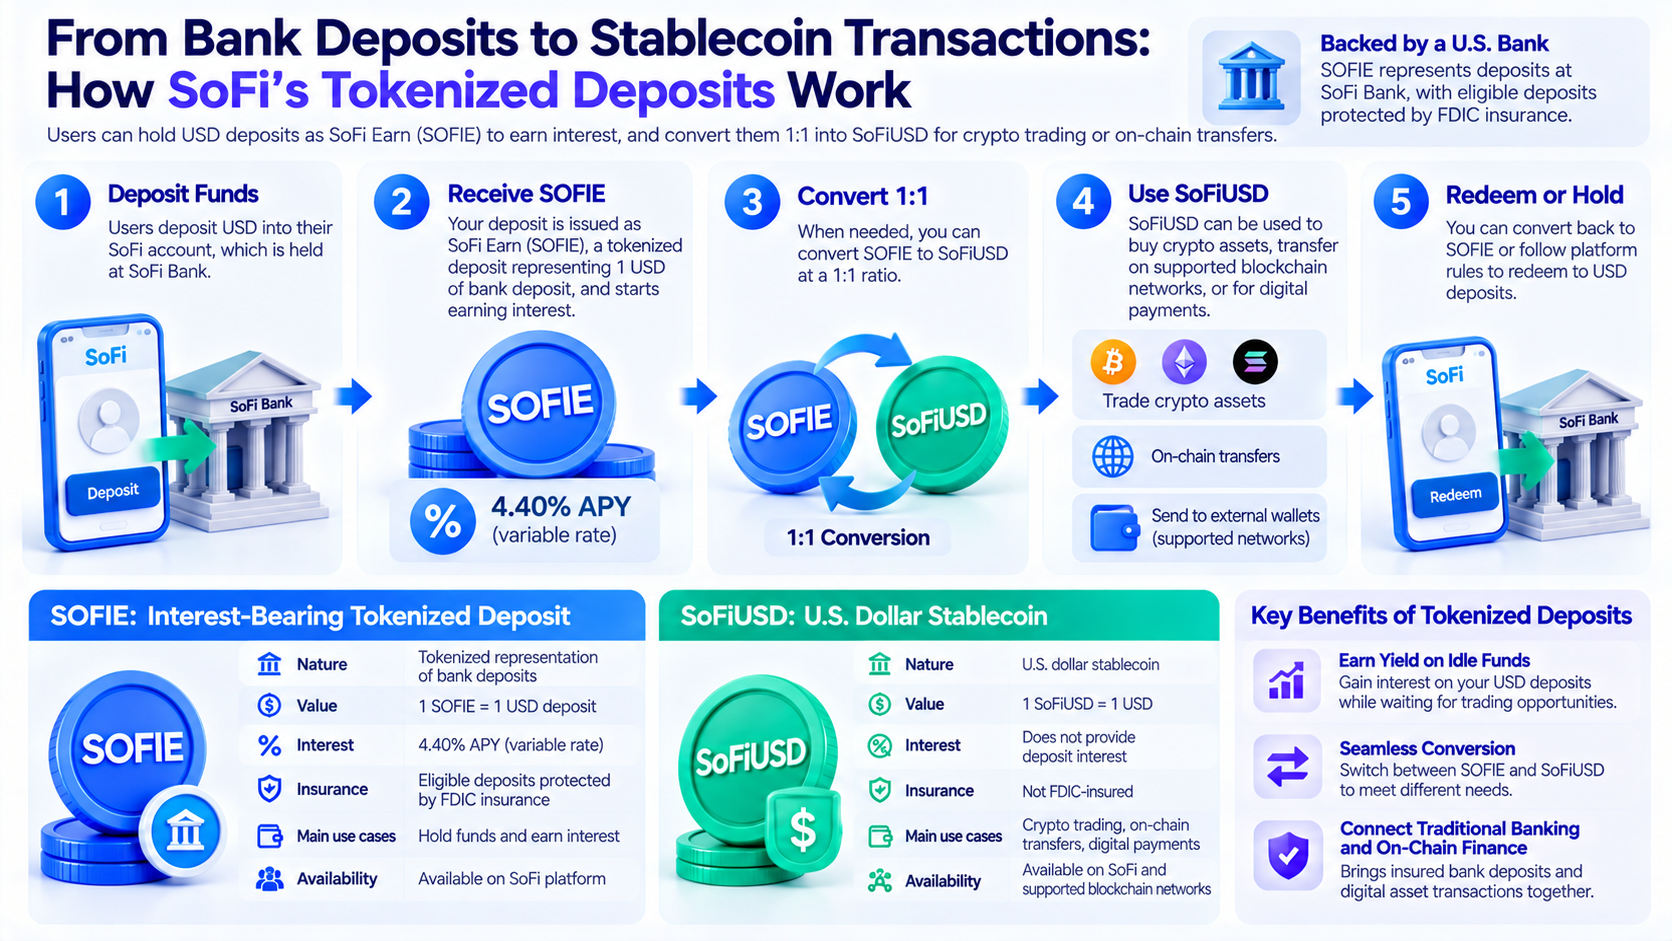
SoFi Earn هو منتج ودائع مُرمَّزة مدر للفائدة أطلقه SoFi Bank. وتُسمى وحدة المنتج SOFIE. وبموجب الترتيب المُعلن في 22 أكتوبر 2026، تقابل كل وحدة من SOFIE وديعة بقيمة $1 محتفظ بها لدى البنك، ويمكن للمستخدمين الوصول إلى المنتج من خلال حسابات SoFi Crypto الخاصة بهم.
عند الإطلاق، يقدم SOFIE عائدًا سنويًا (APY) بنسبة %4.40. وينشأ هذا العائد من ترتيب الودائع المصرفية المدرة للفائدة الذي يقوم عليه المنتج، وليس من تحقيق SOFIE لعوائد تلقائيًا بصفته رمزًا للعملات المشفرة عبر التخزين أو تعدين السيولة أو إقراض DeFi.
من المهم التمييز بين العائد السنوي (APY) وسعر الفائدة الثابت. فنسبة %4.40 هي العائد السنوي المتغير المُعلن عند إطلاق المنتج. وقد تتغير في المستقبل، ولا تعني أن المستخدمين يستطيعون تثبيت هذا العائد لأي مدة احتفاظ. كما تعتمد الفائدة المكتسبة فعليًا على مدة الاحتفاظ وسعر الفائدة المطبق وشروط الحساب والرسوم ذات الصلة.
على سبيل المثال، افترض أن مستخدمًا يحتفظ بما يعادل $5,000 من SOFIE لمدة عام كامل، مع بقاء المعدل السنوي عند %4.40، واستمرار إيداع الأموال دون انقطاع، واستبعاد الرسوم. وفقًا لهذه الافتراضات المبسطة، ستكون الفائدة السنوية نحو $220. وإذا احتفظ المستخدم بالأموال لشهر واحد فقط، فسيُحتسب العائد الفعلي وفقًا لشروط استحقاق الفائدة المطبقة لتلك الفترة.
أطلقت SoFi هذا المنتج في ظل احتفاظ كثير من مستخدمي الأصول الرقمية بأصول مقومة بالدولار أثناء انتظار فرص التداول. ولا تدفع العملات المستقرة المخصصة للدفع عادةً فوائد الودائع مباشرةً إلى حامليها، ما يعني أن على المستخدمين الاختيار بين السيولة والعائد.
يوفر SOFIE ترتيبًا بديلًا: يمكن للمستخدمين الاحتفاظ بأموالهم في وديعة مدرة للفائدة في البداية وتحويلها إلى عملة مستقرة قابلة للتحويل عند الحاجة إلى شراء أصول العملات المشفرة أو إجراء تحويلات على البلوكشين.
ومع ذلك، لا يُعد SOFIE نفسه عملة مستقرة عامة الاستخدام يمكن تحويلها بحرية بين جميع المحافظ ومنصات التداول. ويظل نطاق استخدامه وطرق تحويله ومسارات سحب الأموال خاضعة لقواعد منتجات SoFi والقنوات المدعومة.
كيف تحول SoFi SOFIE إلى عملات SoFiUSD المستقرة؟
تخصص بنية منتجات SoFi الودائع المدرة للفائدة ووظائف التحويل على البلوكشين لأصول رقمية مختلفة.
يمثل SOFIE الودائع المدرة للفائدة التي يحتفظ بها المستخدمون لدى SoFi Bank، بينما يتولى SoFiUSD تحويلات العملات المستقرة وتداول أصول العملات المشفرة والمدفوعات الرقمية. ويرتبط الأصلان عبر آلية تحويل توفرها المنصة، لكن تساوي قيمتهما عند $1 لا يجعلهما منتجين متماثلين من الناحية القانونية.
يمكن تقسيم العملية الأساسية إلى أربع مراحل.
أولًا، يخصص المستخدم الأموال لـ SoFi Earn. وتُسجل الأموال المقابلة كودائع لدى SoFi Bank. ويحتفظ المستخدم بـ SOFIE المقابل لحقوق الوديعة ويكسب الفائدة وفقًا لشروط المنتج.
ثانيًا، يقرر المستخدم استخدام الأموال. وعندما يحتاج المستخدم إلى شراء أصول العملات المشفرة أو إجراء تحويل على البلوكشين، يمكنه استخدام وظيفة توفرها SoFi لتحويل SOFIE إلى SoFiUSD بنسبة 1:1.
ثالثًا، تدخل الأموال مرحلة استخدام العملة المستقرة. يمكن للمستخدمين استخدام SoFiUSD لشراء أصول العملات المشفرة عبر القنوات التي تدعمها SoFi أو إرسالها إلى محافظ خارجية مدعومة. وتعتمد قابلية تحويل SoFiUSD على شبكات البلوكشين المحددة المدعومة وقواعد المنصة.
رابعًا، يمكن للمستخدمين اختيار الاستمرار في الاحتفاظ بـ SoFiUSD أو استخدامه أو استرداده وفقًا للخصائص المطبقة. ولا يُعد استرداد العملات المستقرة والعودة إلى وديعة مدرة للفائدة العملية القانونية نفسها. ويجب تأكيد حالة الحساب والأصل ذات الصلة بشكل منفصل.
ينص وصف منتج SoFi تحديدًا على أنه بمجرد استخدام المستخدمين لـ SOFIE لشراء SoFiUSD أو غيره من أصول العملات المشفرة القابلة للتحويل، فإن الأموال المقابلة لم تعد تشكل ودائع SOFIE. ولا يُعد SoFiUSD وديعة مصرفية مؤمنة من FDIC.
ينشئ هذا التصميم قناة تحويل من الودائع المصرفية إلى العملات المستقرة، بما يسمح للمستخدمين بالتبديل بين متطلبات استخدام الأموال المختلفة بدلًا من اشتراط أن يؤدي رمز واحد جميع الوظائف المالية.
ما الفرق بين SOFIE وSoFiUSD؟ ولماذا لا يمكن اعتبارهما الأصل نفسه؟
على الرغم من أن كلاً من SOFIE وSoFiUSD يحافظ على علاقة قيمة بنسبة 1:1 مع الدولار الأمريكي، فإنهما يختلفان اختلافًا كبيرًا من حيث هياكل الإصدار ومصادر العائد والحقوق القانونية وحالات الاستخدام.
| بُعد المقارنة |
وديعة SOFIE المُرمَّزة |
عملة SoFiUSD المستقرة |
| نوع الأصل |
تمثيل مُرمَّز لوديعة مصرفية |
عملة مستقرة للدفع بالدولار |
| جهة الإصدار والمسؤولية |
SoFi Bank |
SoFi Bank |
| القيمة المقابلة |
تقابل كل وحدة وديعة بقيمة $1 |
مخصصة للحفاظ على قيمة بنسبة 1:1 مع الدولار الأمريكي |
| عائد الفائدة |
عائد سنوي متغير أولي بنسبة %4.40 |
لا يوفر مباشرةً فائدة ودائع SOFIE |
| تغطية FDIC |
تنطبق على الودائع المؤهلة |
ليست وديعة مؤمنة من FDIC |
| الوظيفة الأساسية |
الاحتفاظ بالأموال وكسب فوائد الودائع |
المدفوعات الرقمية والتحويلات على البلوكشين والتداول |
| نطاق الاستخدام |
نظام الودائع والحسابات المدعوم من SoFi |
SoFi وقنوات البلوكشين المدعومة |
| المخاطر الأساسية |
مخاطر البنك والحساب والعمليات |
مخاطر المُصدر والاسترداد والشبكة والتداول |
يعكس هذا التمييز نموذجين ماليين مختلفين.
جوهر الوديعة المُرمَّزة هو التزام على البنك. فالأصل الذي يحتفظ به المستخدم يقابل وديعة مصرفية، وتُحدد الحقوق ذات الصلة باتفاقية الوديعة المصرفية والقانون المعمول به. أما العملة المستقرة فهي أصل رقمي مستقل. وتعتمد حقوق حامليها على هيكل إصدارها وترتيبات الاسترداد والقواعد التنظيمية المطبقة.
بالنسبة إلى SOFIE، تُعد الفائدة سمة من سمات منتج الوديعة المصرفية. أما بالنسبة إلى SoFiUSD، فتتمثل وظائفه الأساسية في تحويل الأموال وتسوية المدفوعات. وعندما ينتقل المستخدمون بين الأصلين عبر ميزة التحويل، تتغير أيضًا الحقوق القانونية المقابلة وهيكل المخاطر.
لذلك، لا ينبغي النظر إلى SOFIE ببساطة على أنه عملة مستقرة مؤمنة من FDIC. وبالمثل، فإن إصدار SoFiUSD من قبل بنك لا يمنحه تلقائيًا التغطية التأمينية ذاتها التي تتمتع بها الوديعة المصرفية.
كيف يحمي تأمين الودائع من FDIC عملة SOFIE؟ وماذا يحدث بعد التحويل إلى عملات مستقرة؟
توفر المؤسسة الفيدرالية للتأمين على الودائع (FDIC) تغطية تأمينية للودائع المصرفية المؤهلة. ويبلغ حد التأمين القياسي عمومًا $250,000 لكل مودع ولكل بنك مؤمن ولكل فئة ملكية. ويجب أن يأخذ المبلغ المطبق تحديدًا في الاعتبار أيضًا الودائع المؤمنة الأخرى التي يحتفظ بها المودع لدى البنك نفسه.
يمثل SOFIE التزامات ودائع لدى SoFi Bank، ولذلك قد يكون مؤهلًا لتأمين الودائع إذا استوفى متطلبات FDIC المطبقة. والعامل الرئيسي ليس ما إذا كانت الأموال ممثلة برموز، بل ما إذا كانت الأصول الأساسية تشكل ودائع مؤمنة مؤهلة.
على سبيل المثال، افترض أن مستخدمًا يحتفظ بـ $50,000 من SOFIE لدى SoFi Bank، كما يحتفظ بودائع مصرفية أخرى ضمن فئة الملكية نفسها. يُحتسب حد التأمين عمومًا على أساس إجمالي، بدلًا من حصول كل منتج تلقائيًا على تغطية منفصلة بقيمة $250,000.
إذا حوّل المستخدم $20,000 من SOFIE إلى SoFiUSD، فإن هذه الأموال تكون قد تغيرت من وديعة مدرة للفائدة إلى عملة مستقرة. وحتى إذا أمكن تحويل الأصلين بنسبة 1:1، فلا يعني ذلك استمرار تغطية تأمين الودائع الأصلية لرصيد العملة المستقرة المحول.
إضافةً إلى ذلك، يغطي تأمين الودائع من FDIC بصورة أساسية خسائر الودائع في حالات محددة، مثل فشل بنك مؤمن. ولا يحمي المستخدمين من جميع المخاطر المالية. فعلى سبيل المثال، تقع مفاتيح المحافظ الخاصة المفقودة والتحويلات إلى عنوان خاطئ ومعاملات البلوكشين غير القابلة للعكس والتغيرات في أسعار الأصول الرقمية عمومًا خارج نطاق تأمين الودائع التقليدي.
عند تحديد ما إذا كان أصل رقمي مقوم بالدولار محميًا بتأمين FDIC، لا يتمثل السؤال الرئيسي في ما إذا كان صادرًا عن بنك، بل في ما إذا كان يُصنف قانونيًا وديعة مؤمنة مؤهلة.
ويُعد هذا المبدأ أيضًا أساسًا مهمًا لفهم الفرق بين الودائع المُرمَّزة والعملات المستقرة للدفع.
لماذا لا تدفع SoFi فوائد على SoFiUSD مباشرةً؟
من منظور تصميم المنتج، تفصل SoFi بين الودائع المدرة للفائدة والعملات المستقرة للدفع حتى يتمكن نوعا الأصول من أداء وظائف مالية مختلفة والامتثال للأطر التنظيمية الخاصة بكل منهما.
يمكن للودائع المصرفية التقليدية دفع فوائد بموجب شروط اتفاقية الوديعة. وبعد قبول الودائع، تنفذ البنوك أنشطة الإقراض وتخصيص الأصول وإدارة السيولة وفقًا لمتطلبات التنظيم الاحترازي. وتمثل فوائد الودائع جزءًا من تكاليف التمويل لدى البنك.
تختلف بنية العملات المستقرة للدفع. ويتمثل هدفها الأساسي عمومًا في الحفاظ على علاقة صرف مستقرة مع العملة الورقية وتوفير وظائف الدفع والتحويل والاسترداد لحامليها. وقد يحقق مُصدر العملة المستقرة دخلًا من أصول الاحتياطي المتوافقة، لكن عوائد أصول الاحتياطي تلك لا تُوزع بالضرورة مباشرةً على حاملي العملات المستقرة.
يفرض الإطار التنظيمي الأمريكي للعملات المستقرة أيضًا قيودًا على دفع العوائد من قبل مصدري العملات المستقرة للدفع. ولذلك، يساعد الفصل بين SOFIE وSoFiUSD في معالجة المتطلبات التنظيمية للودائع المدرة للفائدة والعملات المستقرة للدفع بصورة منفصلة.
ومع ذلك، لا يعني ذلك أن تصميم SoFi قد أزال جميع المسائل التنظيمية. فالودائع المصرفية والعملات المستقرة للدفع وتحويلات الأصول وخدمات العملات الرقمية تنطوي على التزامات تنظيمية مختلفة. ويجب تقييم الامتثال الفعلي بناءً على اتفاقية المنتج وهيكل الإصدار والقانون المعمول به.
من منظور تجربة المستخدم، تتمثل ميزة هيكل المنتجين هذه في أنه يتيح للأموال التي تنتظر الاستخدام كسب فوائد الودائع دون تغيير وظيفة العملة المستقرة للدفع مباشرةً.
أما محدوديته فتتمثل في ضرورة إتمام المستخدمين لتحويل الأصول، وأن الأموال لا تحتفظ بخصائص ودائع SOFIE بعد التحويل. كما ستؤثر الكفاءة والرسوم ووقت التسوية ونطاق التحويلات المدعوم بين الأصول المختلفة على تجربة المستخدم الفعلية.
أي النموذجين أنسب للمدفوعات على البلوكشين: الودائع المُرمَّزة أم العملات المستقرة؟
لا تُعد الودائع المُرمَّزة والعملات المستقرة بالضرورة بدائل مباشرة لبعضها البعض. يمكن استخدام كليهما لتحويل الأموال الرقمية، لكنهما يقدمان مزايا مختلفة من حيث الانفتاح والسيولة والهيكل التنظيمي.
تكون الودائع المُرمَّزة أكثر ملاءمة لبيئات إدارة الأموال التي تقودها البنوك. وبالنسبة للمستخدمين الذين يحتاجون إلى الحفاظ على علاقة ودائع مصرفية وقبول إدارة الحسابات المصرفية والامتثال لمتطلبات المؤسسات، يمكن أن توفر الودائع المُرمَّزة وظائف رقمية ضمن النظام المصرفي القائم.
على سبيل المثال، قد تستكشف شركة متعددة الجنسيات استخدام الودائع المُرمَّزة لإدارة أرصدة الأموال لدى الشركات التابعة المختلفة وتحويل الأموال عبر شبكة مرخصة. وإذا كان النظام المصرفي يدعم التسوية الآلية، فقد تقلل الشركة بعض الإجراءات اليدوية والقيود المرتبطة بساعات العمل المصرفية التقليدية.
تكون العملات المستقرة أكثر ملاءمة للسيناريوهات التي تتطلب التداول بين المنصات. ويمكن نقل العملات المستقرة المتوافقة مع المعايير التقنية ذات الصلة بين محافظ البلوكشين ومنصات التداول وبروتوكولات DeFi المدعومة، دون مطالبة كل مستلم بالحفاظ على حساب لدى البنك نفسه.
ومع ذلك، فإن انفتاح العملات المستقرة يعني أيضًا ضرورة أن يدير المستخدمون بصورة مستقلة المخاطر المتعلقة بأمان المحافظ والعقود الذكية وازدحام الشبكة ومنصات الأطراف الثالثة.
يحاول نموذج SoFi ربط هذين النوعين من الاحتياجات. إذ تُحتفظ الأموال كودائع مصرفية أثناء انتظار استخدامها، وتُحول إلى عملات مستقرة عند الحاجة إلى دخول قنوات تداول العملات المشفرة أو الدفع على البلوكشين.
ولا يعني هذا النموذج بالضرورة أن الودائع المُرمَّزة ستحل محل العملات المستقرة في نهاية المطاف. والنتيجة الأرجح هي التعايش طويل الأجل بين رموز الودائع المصرفية والعملات المستقرة للدفع وشبكات الدفع التقليدية، بحيث يؤدي كل منها وظائف مختلفة في سيناريوهات مختلفة.
كيف يختلف نموذج SoFi عن أعمال الودائع المُرمَّزة لدى JPMorgan وCiti؟
الودائع المُرمَّزة ليست مفهومًا جديدًا ظهر في عام 2026 فقط. فقبل إطلاق SoFi لـ SOFIE، كانت عدة بنوك دولية قد استكشفت بالفعل استخدام تقنية البلوكشين أو دفاتر الأستاذ الموزعة لإدارة أموال المؤسسات.
على سبيل المثال، عززت JPMorgan المدفوعات الرقمية المؤسسية وخدمات الودائع المُرمَّزة من خلال بنيتها التحتية المرتبطة بـ Kinexys، بينما استكشفت Citi Token Services حلول إدارة الأموال والسيولة عبر الحدود لعملاء الشركات والمؤسسات.
ومن السمات المشتركة لهذه الأعمال تركيزها على إدارة أموال المؤسسات. فالعملاء عمومًا شركات كبرى أو مؤسسات مالية أو مشاركون مهنيون مؤهلون. وقد تعمل المنتجات أيضًا على شبكات مرخصة أو تخضع لقيود وصول محددة.
يختلف SoFi Earn في أنه يقدم ودائع مُرمَّزة للمستخدمين الأفراد ويجمعها مع وظائف تداول أصول العملات المشفرة القائمة وعملة SoFiUSD المستقرة.
| بُعد المقارنة |
SoFi Earn |
JPMorgan Kinexys |
Citi Token Services |
| العملاء الأساسيون |
المستخدمون الأفراد |
العملاء المؤسسيون |
عملاء الشركات والمؤسسات |
| الوظيفة الأساسية |
ودائع مدرة للفائدة وتحويل إلى عملات مستقرة |
مدفوعات وتسوية رقمية للمؤسسات |
إدارة الأموال وتحويلات السيولة |
| الاستخدام الأساسي للأموال |
تداول العملات المشفرة وتحويلات الدولار الرقمي |
تدفقات الأموال المؤسسية |
إدارة أموال الشركات والمدفوعات عبر الحدود |
| السمة الرئيسية |
يربط ودائع الأفراد بالعملات المستقرة |
بنية تحتية للمدفوعات على مستوى المؤسسات |
متكامل مع الخدمات المصرفية للشركات |
لذلك، يتمتع نموذج SoFi بدرجة من الأهمية بوصفه ابتكارًا ماليًا للأفراد. فهو يحاول تحويل مفهوم الودائع المُرمَّزة، الذي كان يركز سابقًا بصورة أساسية على المؤسسات الكبيرة، إلى منتج يمكن للمستخدمين العاديين الوصول إليه عبر تطبيق مالي.
ومع ذلك، لا يعني هذا التغيير أن ودائع SoFi المُرمَّزة يمكن أن تحل مباشرةً محل خدمات التسوية المؤسسية لدى JPMorgan أو Citi. إذ تظل احتياجات العملاء وأحجام المعاملات ومتطلبات الامتثال وبنيات الأنظمة التي تواجهها البنوك المختلفة متميزة.
هل يمكن للودائع المُرمَّزة حل مشكلة الأموال الخاملة في العملات المستقرة؟
أصبحت العملات المستقرة أصول تسوية مهمة في سوق العملات المشفرة، لكن الاحتفاظ بالعملات المستقرة لا يولد بالضرورة فوائد.
يحتفظ بعض المستخدمين بعملات مستقرة مقومة بالدولار في المحافظ أو حسابات التداول لفترات طويلة أثناء انتظار فرص التداول. بالنسبة إلى هذه الأموال، تمثل السيولة الحاجة الأساسية. ومع ذلك، إذا احتُفظ بها لفترة طويلة دون تحقيق عوائد، يتحمل المستخدم تكلفة فرصة بديلة.
عند إطلاق SOFIE، استشهدت SoFi ببحث يقدّر أن نحو $64 مليار من العملات المستقرة كانت محتفظًا بها في محافظ ذات استخدام محدود أو كأرصدة منسية أو غير نشطة، وهو ما يمثل نحو %21.2 من معروض العملات المستقرة وفقًا للتعريف الإحصائي ذي الصلة. ومع ذلك، لا تعني الأرصدة غير النشطة أن جميع هذه الأموال مستعدة أو قادرة على التحول إلى ودائع مصرفية.
يتمثل المنطق التجاري لـ SOFIE في السماح للمستخدمين بكسب فوائد الودائع أثناء انتظار استخدام أموالهم، بدلًا من الاحتفاظ المستمر بعملات مستقرة للدفع غير مدرة للفائدة.
على سبيل المثال، يخطط مستخدم لشراء أصول العملات المشفرة خلال الأسابيع القليلة المقبلة، لكنه لا يملك حاليًا فرصة تداول مناسبة. وإذا استوفت الأموال متطلبات استخدام SOFIE، يمكن للمستخدم الاحتفاظ بها في وديعة مدرة للفائدة وتحويلها إلى SoFiUSD عند الاستعداد للتداول.
قد يقلل هذا النهج من تكلفة الفرصة البديلة خلال فترة الانتظار، لكنه ينطوي أيضًا على قيود. فيجب أن يتمكن المستخدمون من الوصول إلى خدمات SoFi، كما يجب أن تستوفي عملية التحويل متطلبات المنصة. وإذا كانت الأموال بحاجة إلى استخدامها مباشرةً على منصة تداول أخرى أو في بروتوكول DeFi، فقد يظل المستخدم بحاجة إلى تحويل العملات المستقرة ونقلها أولًا.
إضافةً إلى ذلك، قد يتغير عائد الودائع، وقد تنطوي تحويلات العملات المستقرة ونقلها على رسوم أو تكاليف تشغيلية أخرى. ونتيجة لذلك، فإن ما إذا كانت الودائع المُرمَّزة قادرة بالفعل على تحسين كفاءة رأس المال سيعتمد على وتيرة تداول المستخدم وحجم الأموال وشروط المنتج المحددة.
كيف تستخدم SoFi الودائع المُرمَّزة لبناء دورة أموال بين الخدمات المصرفية وأصول العملات المشفرة؟
من منظور نموذج الأعمال، لا يُعد SOFIE مجرد منتج عائد مستقل أطلقته SoFi. بل هو أحد مكونات منظومة SoFi الأوسع للخدمات المالية الرقمية.
أنشأت SoFi بالفعل تداول أصول العملات المشفرة للمستهلكين وعملة SoFiUSD المستقرة وخدمات إدارة الأموال الرقمية للشركات. وتؤدي إضافة SOFIE إلى إنشاء مسار أكثر تكاملًا لاستخدام الأموال عبر هذه المنتجات.
يمكن للمستخدمين الاحتفاظ بالأموال في وديعة مدرة للفائدة، وتحويلها إلى عملات مستقرة حسب الحاجة، ثم استخدامها لتداول أصول العملات المشفرة أو التحويلات على البلوكشين. ويربط هذا الهيكل الحسابات المصرفية التقليدية بخدمات الأصول الرقمية ويقلل حاجة المستخدمين إلى التنقل بين الخدمات المالية المختلفة.
بالنسبة إلى SoFi، قد يحقق هذا النموذج قيمة في ثلاثة مجالات.
-
جذب الودائع. من خلال تقديم ودائع مدرة للفائدة مرتبطة بحالات استخدام الأصول الرقمية، تستطيع SoFi جذب العملاء الذين يرغبون في استخدام الخدمات المصرفية وخدمات أصول العملات المشفرة معًا.
-
الاحتفاظ بالعملاء. إذا تمكن المستخدمون من إتمام الإيداعات وتحويلات العملات المستقرة وتداول العملات المشفرة على المنصة نفسها، فقد تقل حاجتهم إلى نقل الأموال إلى منصات مالية أخرى.
-
التكامل بين المنتجات. يُستخدم SoFiUSD بالفعل في ترتيبات تسوية معينة لأعمال بطاقات SoFi، بينما يمكن لـ SOFIE أن يوفر كذلك مرحلة الودائع قبل دخول الأموال إلى نظام الدفع الرقمي ذي الصلة.
ومع ذلك، فإن هذه المنافع التجارية المحتملة هي تحليلات تستند إلى هيكل المنتج، ولا تعني أن SOFIE قد زاد بالفعل بشكل كبير قاعدة ودائع SoFi أو أرباحها. وستعتمد النتائج الفعلية على تبني المستخدمين ومتوسط أرصدة الودائع ووتيرة تحويل الأموال والإفصاحات المالية اللاحقة.
هل يمكن أن تصبح الودائع المُرمَّزة بنية تحتية مهمة للأصول الحقيقية RWA والتمويل على البلوكشين؟
لا تقتصر الإمكانات طويلة الأجل للودائع المُرمَّزة على تداول العملات المستقرة. فمع تطور منتجات سندات الخزانة المُرمَّزة والصناديق وغيرها من منتجات RWA، ستحتاج الأسواق على البلوكشين إلى أدوات عملات رقمية يمكنها تسوية المعاملات التي تشمل هذه الأصول. وتمثل العملات المستقرة أحد الخيارات، بينما توفر الودائع المُرمَّزة نهجًا آخر قائمًا على أموال البنوك التجارية.
على سبيل المثال، في معاملة أوراق مالية مُرمَّزة، يحتاج المشتري إلى تسليم الأموال ويحتاج البائع إلى تسليم الأصل. وإذا أمكن معالجة الأموال والأوراق المالية كليهما في أنظمة رقمية متوافقة، فقد تصبح تسوية الدفع مقابل التسليم ممكنة، ما يقلل المخاطر الناجمة عن إجراء التسوية في أوقات مختلفة.
وفي إدارة أموال الشركات، قد تدعم الودائع المُرمَّزة أيضًا المدفوعات الآلية وتحويلات الأموال عبر الحدود وشروط التسوية التي تُفعّلها العقود الذكية.
ومع ذلك، فإن مدى قدرة هذه التطبيقات على تحقيق التوسع يعتمد على عدة شروط رئيسية.
أولها قابلية التشغيل البيني بين البنوك. فإذا كان لا يمكن استخدام الودائع المُرمَّزة لكل بنك إلا ضمن نظامه الخاص، فستكون قيمتها للتداول بين المؤسسات محدودة.
ثانيها الترتيبات التنظيمية والقانونية. هناك حاجة إلى قواعد واضحة لتحديد ما إذا كانت رموز الودائع المصرفية قابلة للتحويل عبر الحدود، وكيف تعترف الولايات القضائية المختلفة بالمطالبات ذات الصلة، وكيف ينبغي التعامل مع النزاعات.
وأخيرًا، هناك الأمن التقني والتشغيلي. يجب على البنوك ضمان بقاء سجلات دفاتر الأستاذ الرقمية متسقة مع سجلات الخدمات المصرفية الأساسية، مع إنشاء أنظمة لإدارة الهوية والأمن السيبراني وتصحيح المعاملات واستمرارية الأعمال.
لذلك، من المرجح أن ينطوي تطور الودائع المُرمَّزة على تحديث تدريجي للبنية التحتية للخدمات المصرفية الرقمية أكثر من الاستبدال الكامل للحسابات المصرفية التقليدية برموز على البلوكشين على المدى القصير.
الخلاصة
الودائع المُرمَّزة هي نموذج مالي تُمثل فيه ودائع البنوك التجارية وتُدار كرموز رقمية. ويحافظ هذا النموذج على الخصائص القانونية الأساسية للودائع المصرفية، مع محاولة استخدام تقنية دفاتر الأستاذ الرقمية لتحسين كفاءة تحويلات الأموال والتسوية الآلية والخدمات المالية الرقمية.
يوضح SoFi Earn (SOFIE)، الذي أطلقته SoFi في أكتوبر 2026، إحدى الطرق التي يمكن بها تقديم الودائع المُرمَّزة للمستخدمين الأفراد. يمكن للمستخدمين الاحتفاظ بودائع مصرفية مدرة للفائدة في SOFIE وتحويلها إلى عملات SoFiUSD المستقرة عند الحاجة إلى استخدام الأصول الرقمية، بما يربط الأموال المصرفية التقليدية بسيناريوهات التداول على البلوكشين.
تتمثل أهم سمات هذا النموذج في الفصل الواضح بين الودائع المدرة للفائدة والعملات المستقرة للدفع. وينشأ عائد SOFIE وتأمين الودائع المتاح للودائع المؤهلة من طبيعته كوديعة مصرفية، بينما تكمن القيمة الأساسية لـ SoFiUSD في المدفوعات الرقمية والتداول على البلوكشين. ويمكن تحويل الأصلين، لكنهما لا يتمتعان بالحماية القانونية نفسها.
من منظور القطاع، لا تجمع الودائع المُرمَّزة والعملات المستقرة بالضرورة علاقة استبدال واحدة. وقد تستمر البنوك في استخدام الودائع المُرمَّزة لإدارة الحسابات والأموال، مع استخدام العملات المستقرة للاتصال بشبكات الأصول الرقمية الأوسع.
تشير تجربة SoFi إلى أن أحد الاتجاهات المهمة للتمويل الرقمي قد لا يتمثل في تحويل جميع الأموال إلى عملات مستقرة، بل في بناء روابط أكثر كفاءة بين الودائع المصرفية والعملات المستقرة والتطبيقات المالية على البلوكشين.
الأسئلة الشائعة
ما هي الودائع المُرمَّزة؟
الودائع المُرمَّزة هي تمثيلات مُرمَّزة للودائع المصرفية على البلوكشين أو دفتر أستاذ رقمي آخر. وتظل عمومًا التزامات ودائع على بنك تجاري، بدلًا من عملات مستقرة للدفع مُصدرة بصورة مستقلة.
ما هو SoFi Earn (SOFIE)؟
SOFIE هو منتج ودائع مُرمَّزة مدر للفائدة أطلقه SoFi Bank. تقابل كل وحدة من SOFIE وديعة مصرفية بقيمة $1. ويمكن للمستخدمين كسب الفائدة وفقًا لقواعد المنتج وتحويل SOFIE إلى SoFiUSD.
هل العائد السنوي لـ SOFIE البالغ %4.40 ثابت؟
لا. فنسبة %4.40 هي العائد السنوي المتغير المُعلن عند إطلاق SOFIE. وقد تُعدل في المستقبل ولا تعني أن المستخدمين يستطيعون تثبيت المعدل على المدى الطويل.
هل يغطي تأمين ودائع FDIC عملة SOFIE؟
قد تكون ودائع SOFIE المصرفية المؤهلة مؤهلة لتأمين FDIC. وتخضع التغطية المحددة لمتطلبات تشمل حد التأمين القياسي وفئة ملكية الحساب.
ما الفرق بين SOFIE وSoFiUSD؟
SOFIE هو تمثيل مُرمَّز لوديعة مصرفية مدرة للفائدة، بينما SoFiUSD عملة مستقرة بالدولار تُستخدم للمدفوعات والتحويلات على البلوكشين. ويمكن تحويل الأصلين، لكنهما يتمتعان بخصائص قانونية وترتيبات عوائد وتغطية تأمين ودائع مختلفة.
هل يستمر تأمين ودائع FDIC بعد تحويل SOFIE إلى SoFiUSD؟
لا يستمر تأمين ودائع FDIC تلقائيًا. فبعد اكتمال التحويل، لا تعود الأموال جزءًا من وديعة SOFIE الأصلية وتصبح أصل عملة مستقرة مستقلًا.
هل يمكن دائمًا تحويل الودائع المُرمَّزة بحرية على البلوكشين؟
لا. تعمل بعض الودائع المُرمَّزة داخل بنك أو على شبكة مرخصة فقط، وقد يكون نطاق تحويلها واستخداماتها المسموح بها مقيدًا.
أيهما أكثر أمانًا: الودائع المُرمَّزة أم العملات المستقرة؟
لا توجد إجابة بسيطة. فقد تكون الودائع المصرفية المؤهلة محمية بتأمين الودائع، بينما تتمتع العملات المستقرة بترتيبات مختلفة للإصدار والاحتياطي. وتعتمد مخاطر كل منهما على المؤسسة المُصدرة والهيكل القانوني والأنظمة التقنية وطريقة الاستخدام الفعلية.
هل يمكن استخدام الودائع المُرمَّزة لتسوية RWA؟
يمكن أن تكون أداة محتملة للتسوية. ويمكن للبنوك والمؤسسات المالية استكشاف استخدام الودائع المُرمَّزة لدفع معاملات تشمل أوراقًا مالية مُرمَّزة أو أصول RWA أخرى، لكن ذلك يتطلب البنية التحتية التقنية والامتثالية اللازمة.
هل ستحل الودائع المُرمَّزة محل العملات المستقرة؟
لا توجد حاليًا أدلة كافية للاستنتاج بأن الودائع المُرمَّزة ستحل محل العملات المستقرة بالكامل. فقد تخدم الاثنتان سيناريوهات مختلفة، بما في ذلك إدارة أموال البنوك والتسوية المؤسسية والمدفوعات الرقمية والتداول المفتوح على البلوكشين.