يواصل سوق الأصول المشفرة التوسع، وقد تجاوزت استخدامات الرموز منذ فترة طويلة حالات الاستخدام المبكرة المتمثلة في المدفوعات البسيطة وتحويلات القيمة. واليوم، يمكن لتقنية البلوكشين نفسها أن تدعم بيانات اعتماد الوصول إلى الشبكات، والمقتنيات الرقمية، وأدوات حفظ القيمة المستقرة، وحقوق الحوكمة، وحتى الأوراق المالية الرقمية التي تمثل أصولاً مالية تقليدية. وقد تستخدم هذه الأصول معايير تقنية متشابهة أو تتداول على منصة التداول نفسها أو في المحفظة نفسها، لكن خصائصها الاقتصادية وعلاقاتها القانونية ليست متماثلة.
وهذا يجعل تصنيف الرموز نقطة وصل مهمة بين قطاع الأصول المشفرة والتنظيم المالي التقليدي. إذ يحتاج المنظمون إلى تحديد الحقوق التي يمثلها الأصل، والآلية التي تولد قيمته، وما إذا كانت ترتيبات الإصدار والتداول ذات الصلة تتضمن عروض أوراق مالية أو عقود استثمار أو تنظيماً للسلع. وبالنسبة إلى المشاركين في السوق، يؤثر التصنيف ليس فقط في متطلبات الإصدار والإفصاح، بل أيضاً في كيفية فهم منصات التداول وأمناء الحفظ وفرق المشاريع والمستثمرين لمسؤولياتهم المتعلقة بالامتثال.
في مارس 2026، أصدرت SEC بياناً تفسيرياً بشأن تطبيق قوانين الأوراق المالية الفيدرالية على أنواع معينة من الأصول المشفرة والمعاملات المرتبطة بها. وشاركت CFTC في البيان، وذكرت أنها ستدير المسائل بموجب قانون بورصة السلع بطريقة منسقة مع تفسير SEC. ويصنف البيان الأصول المشفرة إلى خمسة أنواع: السلع الرقمية، والمقتنيات الرقمية، والأدوات الرقمية، والعملات المستقرة، والأوراق المالية الرقمية. كما يناقش كيف قد تخضع الأصول المشفرة غير المصنفة كأوراق مالية لعقود الاستثمار بموجب ترتيبات معاملات محددة. ويوفر البيان مرجعاً مهماً لفهم النهج التنظيمي الأمريكي، لكن التحديدات المحددة لا تزال تتطلب النظر في خصائص الأصل ووقائع المعاملة والقانون المعمول به.
النقاط الرئيسية
-
لا يحدد اسم الرمز وضعه القانوني مباشرةً: فقد يمثل الأصل الذي يشار إليه باسم Token وظيفةً شبكية، أو قيمةً قابلة للاقتناء، أو وظيفةً للدفع، أو حقوقاً في أوراق مالية.
-
يتطلب التصنيف النظر في الوظائف والحقوق الفعلية: يمكن أن يؤثر مصدر قيمة الأصل وحقوق حامليه وطريقة إصداره والمسؤوليات المستمرة التي يتحملها فريق المشروع جميعها في التحليل.
-
يجب التمييز بين وضع الأوراق المالية وعقود الاستثمار: قد لا يكون الأصل نفسه ورقة مالية، لكن ترتيب الإصدار أو البيع الذي يتضمن ذلك الأصل قد يشكل عقد استثمار.
-
لدى SEC وCFTC مجالات تنظيمية مختلفة: تركز SEC بصورة أساسية على مسائل الأوراق المالية وعقود الاستثمار، بينما تدير CFTC قانون بورصة السلع فيما يتعلق بالسلع والمعاملات المرتبطة بها الواقعة ضمن اختصاصها.
-
التصنيف ليس تسمية دائمة: عندما تتغير وظائف الشبكة أو دور فريق المشروع أو حقوق الرمز أو ترتيبات المعاملات، قد يلزم أيضاً إعادة تقييم التحليل القانوني ذي الصلة.
لماذا يُعد إطار تصنيف الرموز لدى SEC/CFTC مهماً؟
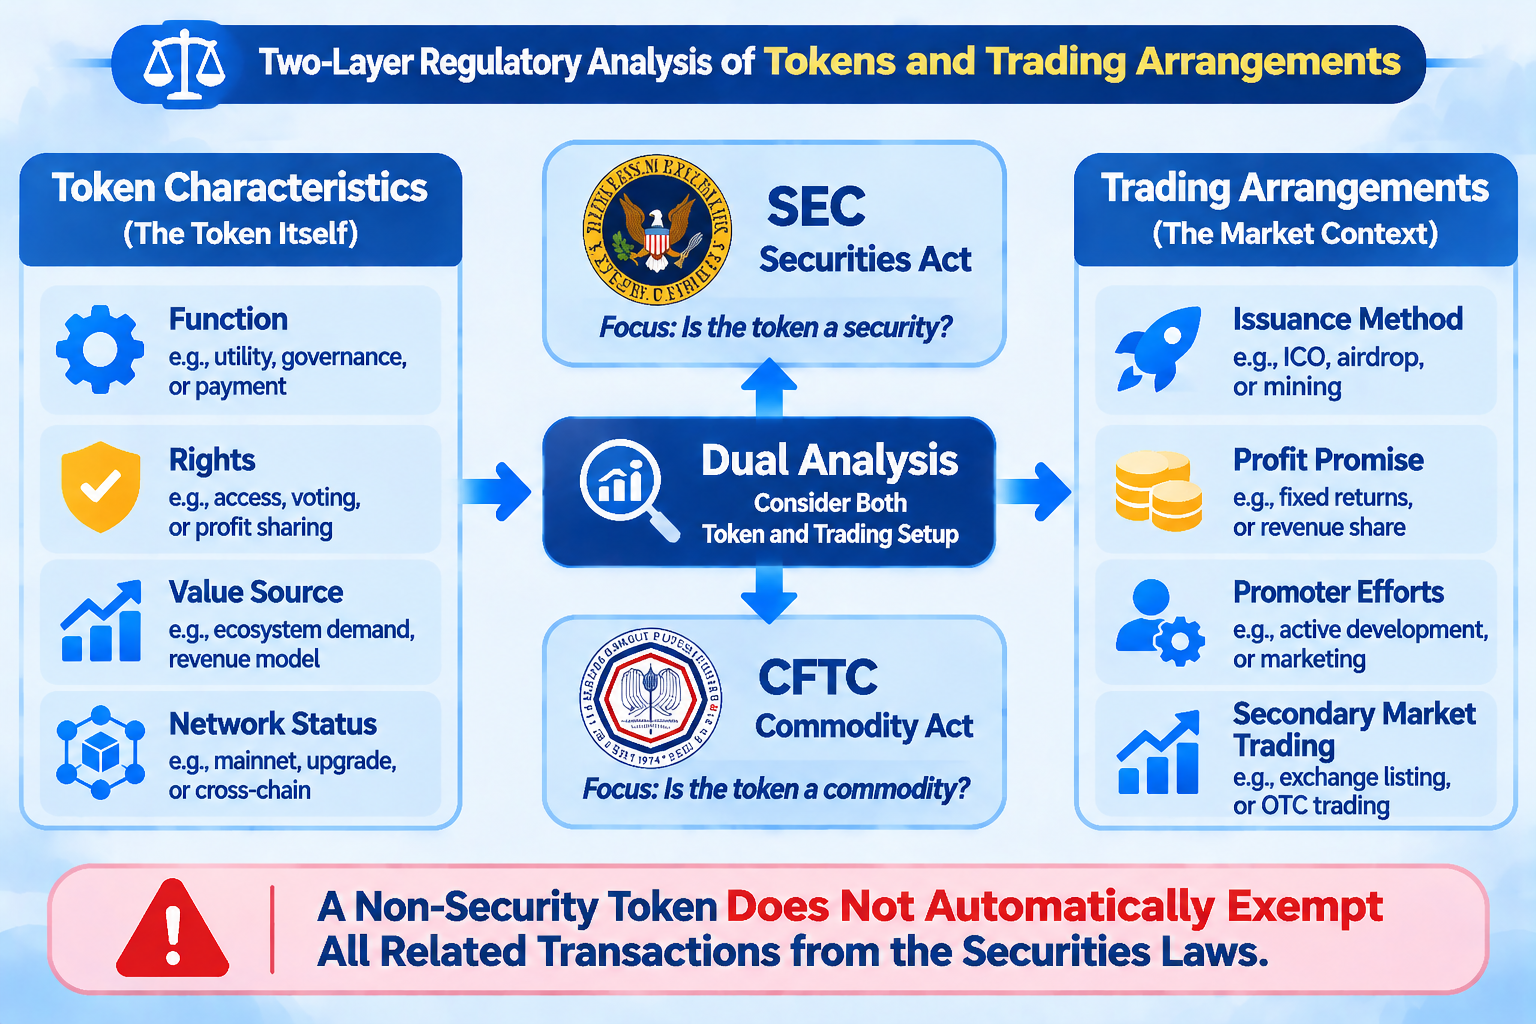
في السابق، كانت النقاشات حول تنظيم الأصول المشفرة تتمحور غالباً حول سؤال يبدو بسيطاً: هل رمز معين ورقة مالية؟ لكن التحليل في الواقع لا يقتصر على تصنيف الرمز بوصفه «ورقة مالية» أو «غير ورقة مالية». فقد يكون الرمز من الناحية التقنية أصلاً أصيلاً للشبكة، ويؤدي اقتصادياً وظيفة دفع أو منفعة، وينقل في الوقت نفسه إلى المشترين توقعاً بتحقيق أرباح من خلال ترتيب إصدار محدد. وقد تتواجد خصائص على مستويات مختلفة في الوقت نفسه، لذلك يجب أن يميز التحليل التنظيمي بين الأصل ذاته وترتيبات المعاملات التي تتضمن الأصل.
يوفر البيان التفسيري الصادر عن SEC في 2026 نهجاً أكثر تنظيماً: يُصنف الأصل المشفر أولاً بناءً على خصائصه واستخدامه ووظائفه، ثم يُنظر فيما إذا كان يندرج ضمن تعريف الورقة المالية بموجب قوانين الأوراق المالية الفيدرالية، وما إذا كان الإصدار والتداول المرتبطان به يتضمنان عقد استثمار. والفئات الخمس الواردة في البيان هي السلع الرقمية، والمقتنيات الرقمية، والأدوات الرقمية، والعملات المستقرة، والأوراق المالية الرقمية. ولا يعني هذا التصنيف أنه يمكن إسناد كل أصل ببساطة وبشكل دائم إلى فئة واحدة. بل يوفر نقطة انطلاق مشتركة لفهم الخصائص الاقتصادية الأساسية للأصل.
ولهذا الإطار أهمية عملية لفرق المشاريع والمستثمرين ومنصات التداول. إذ تحتاج فرق المشاريع إلى فهم الآثار القانونية التي قد ينشئها إصدار الرموز وتصميم وظائفها. ويحتاج المستثمرون إلى التمييز بين شراء أصل ذي منفعة شبكية أو مقتنى أو ورقة مالية رقمية ذات حقوق مالية. وتحتاج منصات التداول إلى مراعاة خصائص الأصول المختلفة عند تقييم إدراج الأصول والإفصاحات وترتيبات التداول وإدارة المخاطر. ولا تكمن قيمة التصنيف في تبسيط كل مسألة معقدة، بل في مساعدة المشاركين على تحديد المسائل التي تتطلب مراجعة إضافية بدقة أكبر.
ماذا تمثل الأنواع الخمسة من الأصول المشفرة؟
يصنف بيان SEC الأصول المشفرة إلى خمسة أنواع رئيسية. ولا تستند هذه الفئات إلى شبكة البلوكشين أو معيار الرمز أو القيمة السوقية. بل تركز على خصائص الأصل واستخدامه ووظائفه. ولفهم هذه الأنواع الخمسة، تتمثل الأسئلة الأولى التي ينبغي النظر فيها في المشكلة التي يعالجها كل نوع، وما الذي يمكن للحامل الحصول عليه من امتلاك الرمز أو استخدامه.
ترتبط السلع الرقمية عموماً ارتباطاً وثيقاً بنظام تشفير قائم يتمتع بوظائف فعلية. وتستمد قيمتها أساساً من التشغيل المبرمج للنظام ومن العرض والطلب في السوق، بدلاً من توقع أرباح ناتجة عن الأداء المستمر لوظائف إدارية رئيسية من قبل طرف محدد. ويورد البيان BTC وETH وSOL وXRP أمثلة على الأصول ضمن هذه الفئة. ويمكن استخدام السلع الرقمية داخل الشبكة لدفع رسوم المعاملات أو المشاركة في الشبكة أو أداء وظائف أخرى للنظام. لكنها لا تمنح تلقائياً حقوقاً في الملكية أو الدين أو توزيعات أرباح الأعمال.
تُستخدم المقتنيات الرقمية أساساً لجمع أو عرض أو التعبير عن قيمة محتوى ثقافي ورقمي معين. وقد تتضمن أعمالاً فنية أو موسيقى أو مقاطع فيديو أو عناصر داخل الألعاب أو بطاقات أو رموزاً لثقافة الإنترنت. وتعد NFTs شكلاً تقنياً شائعاً للمقتنيات الرقمية، لكن المقتنيات الرقمية ليست بالضرورة NFTs، كما لا تتمتع جميع NFTs بالخصائص القانونية نفسها. وإذا جرى تقسيم مقتنى إلى حصص جزئية، أو إذا منح تصميمه وترتيب بيعه المشترين شكلاً من أشكال مصلحة الاستثمار، فقد يلزم إجراء تحليل إضافي لتحديد ما إذا كان يتضمن خصائص أوراق مالية.
تهدف الأدوات الرقمية أساساً إلى توفير وظائف عملية، مثل العضويات أو التذاكر أو بيانات اعتماد الهوية أو حقوق الوصول أو خدمات أخرى داخل نظام ما. وعلى خلاف الأصول المالية التي تركز على عوائد الاستثمار، تؤكد الأدوات الرقمية عموماً على حالات الاستخدام وتقديم الوظائف. وينبغي أن ينظر التحليل في الخدمات التي يمكن للحامل استخدامها فعلياً، وما إذا كانت الحقوق المرتبطة بها قابلة للتحويل، وما إذا كان المُصدر ينشئ توقعاً بالربح لدى المشترين من خلال ترتيبات أخرى.
تُصمم العملات المستقرة عموماً للحفاظ على قيمة مستقرة مقارنة بأصل مرجعي، مثل الرموز المرتبطة بالدولار الأمريكي. لكن «العملة المستقرة» ليست تسمية تحدد بمفردها الوضع القانوني للأصل. إذ يمكن أن تؤثر تركيبة الاحتياطيات وآلية الاسترداد والمُصدر وترتيبات العوائد واستخدام الأموال جميعها في التحليل التنظيمي. ويميز بيان SEC أيضاً العملات المستقرة المخصصة للمدفوعات عن العملات المستقرة الأخرى التي قد تكون لها خصائص قانونية مختلفة. ولا يكفي مجرد وجود آلية ربط بالسعر للاستنتاج بأن جميع العملات المستقرة تنتمي إلى الفئة التنظيمية نفسها.
الأوراق المالية الرقمية هي أوراق مالية مسجلة أو ممثلة في شكل أصول مشفرة. وقد يكون الأصل الأساسي سهماً أو سندات أو أداة مالية أخرى تستوفي تعريف الورقة المالية، بينما تؤدي البلوكشين بصورة أساسية وظائف مثل الإصدار أو التحويل أو حفظ سجلات الملكية. ومن المهم ملاحظة أن حقوق حاملي الأوراق المالية المرمزة قد تختلف عن حقوق حاملي الأوراق المالية الأساسية التقليدية. فعلى سبيل المثال، قد لا تكون حقوق التصويت أو حقوق توزيعات الأرباح أو المصالح الاقتصادية الأخرى متطابقة. وبناءً عليه، يتطلب تحليل الورقة المالية الرقمية أكثر من تحديد الأصل الذي تمثله، إذ يتطلب أيضاً مراجعة الوثائق والترتيبات القانونية المحددة التي تحكم حقوق الحاملين.
كيف يؤثر اختبار Howey في تحليل خصائص الأوراق المالية للرمز؟
بموجب قانون الأوراق المالية الأمريكي، يعد عقد الاستثمار مفهوماً مهماً لتحديد ما إذا كانت ترتيبات معاملات معينة تتضمن أوراقاً مالية. وينشأ اختبار Howey من قرار ذي صلة صادر عن المحكمة العليا الأمريكية. ويركز على ما إذا كان الترتيب يتضمن استثماراً للأموال في مشروع مشترك، وما إذا كان لدى المشترين توقع معقول بتحقيق أرباح مستمدة من الجهود الإدارية أو الريادية الأساسية للآخرين. وهو ليس جدول تصنيف تقنياً صُمم خصيصاً للبلوكشين أو الرموز، بل منهج تحليل قانوني لتحديد وجود عقد استثمار بناءً على وقائع المعاملة المحددة.
بالنسبة إلى الأصول المشفرة، لا يركز التحليل غالباً على البنية التقنية للرمز فحسب، بل أيضاً على سبب شرائه من قبل المشترين، وكيفية ترويج المُصدر له، وكيفية استخدام الأموال، وما إذا كان فريق المشروع يواصل تحمل مسؤوليات إدارية تؤثر تأثيراً جوهرياً في نجاح المشروع أو فشله. فعلى سبيل المثال، إذا لم يحقق مشروع ما وظائفه الأساسية بعد، وكان المشترون يعتمدون بصورة رئيسية على الفريق لإكمال التطوير أو إنشاء سوق أو تعزيز نمو النظام البيئي، فقد يتطلب ترتيب المعاملة المرتبط به مراجعة إضافية لتحديد ما إذا كان يشكل عقد استثمار. وفي المقابل، إذا كانت الشبكة تتمتع بالفعل بوظائف عملية، وكانت قيمة الرمز مستمدة أساساً من تشغيل النظام والعرض والطلب، ولم يعتمد المشترون على طرف معين لتحقيق الأرباح باستمرار، فقد يسلك التحليل مساراً مختلفاً.
ناقش الإطار السابق لدى SEC لتحليل عقود الاستثمار في الأصول الرقمية بالتفصيل عوامل مثل استثمار الأموال والمشروع المشترك والاعتماد على جهود الآخرين. لكن تلك الصفحة موسومة الآن صراحة بأنها مسحوبة، وقد حل محلها البيان التفسيري لعام 2026. وبناءً عليه، يمكن أن يساعد فهم تحليل Howey التاريخي القراء على فهم المنطق القانوني، لكن لا ينبغي التعامل مع الإطار المسحوب بوصفه دليلاً تنظيمياً مستقلاً وساري المفعول حالياً. ويتمثل النهج الأكثر حذراً في تحليل المسألة بناءً على التفسير الحالي والسوابق القضائية ذات الصلة وترتيبات الإصدار والبيع المحددة.
لماذا قد يتضمن الرمز نفسه تحليلات تنظيمية مختلفة؟
لا تتسق خصائص الأصل دائماً بشكل كامل مع الطريقة التي يُصدر ويباع ويتداول بها. فقد يتضمن رمز غير مصنف كأوراق مالية، كان مخصصاً في الأصل للمشاركة في الشبكة، عقد استثمار إذا ارتبط ارتباطاً وثيقاً، في عرض معين، بالتزامات التمويل الخاصة بفريق المشروع أو توقعات الربح أو التزامات الإدارة المستمرة. وبعبارة أخرى، فإن تصنيف الرمز كسلعة رقمية أو أداة رقمية لا يعني أن كل معاملة تتضمنه تقع تلقائياً خارج نطاق قوانين الأوراق المالية.
وعلى العكس، فإن حقيقة أن رمزاً ما تضمن عقد استثمار خلال مرحلة الإصدار المبكرة لا تعني بالضرورة أنه سيحتفظ بالوضع نفسه في جميع الأوقات أو في كل بيئة تداول. فمع تطور وظائف الشبكة وتراجع الدور الإداري الرئيسي لفريق المشروع وتغير استخدام الرمز، قد يختلف الجوهر الاقتصادي للمعاملات ذات الصلة عن جوهرها في مرحلة الإصدار المبكرة. ويناقش بيان SEC لعام 2026 على وجه التحديد كيف قد تخضع الأصول المشفرة غير المصنفة كأوراق مالية لعقود الاستثمار، وكيف يمكن أن تتغير علاقة عقد الاستثمار بعد الوفاء بالالتزامات ذات الصلة أو عندما لا تعود شروط محددة مستوفاة.
وهذا يعني أن التحليل التنظيمي يجب أن يميز بين ثلاثة مستويات على الأقل: ما الذي يمثله الرمز ذاته، وكيف يُصدر الرمز أو يباع، وكيف يتداول الرمز في السوق الثانوية. وهذه المستويات مترابطة، لكنها لا يمكن أن تحل محل بعضها بعضاً. ولا يكفي تحليل رمز الرمز فقط، أو الوظائف الموضحة في الورقة البيضاء، أو اسم الأصل المعروض على منصة التداول، لتحديد الوضع القانوني لترتيب المعاملة بشكل كامل.
كيف ينبغي فهم الحدود التنظيمية بين SEC وCFTC؟
تتمثل إحدى المسؤوليات الأساسية لدى SEC في إنفاذ قوانين الأوراق المالية الفيدرالية. ولذلك يركز تحليلها عموماً على ما إذا كان الأصل أو ترتيب المعاملة يتضمن عرض أوراق مالية أو معاملة في أوراق مالية أو عقد استثمار. وبالنسبة إلى الأوراق المالية الرقمية، يعد تحديد ما إذا كان الأصل يفي بتعريف الورقة المالية سؤالاً أساسياً. وبالنسبة إلى الأصول المشفرة الأخرى، يلزم أيضاً فحص ما إذا كانت عملية الإصدار والبيع تنشئ عقد استثمار بموجب قوانين الأوراق المالية. وقد لا يشمل الموضوع الخاضع للتنظيم الأصل نفسه فقط، بل أنشطة مثل الإصدار والبيع وخدمات الوساطة.
تدير CFTC أسواق السلع والمشتقات المرتبطة بها بموجب قانون بورصة السلع. ولا يعني عدم كون الأصل المشفر ورقة مالية أنه يقع تماماً خارج نطاق التنظيم المالي. فقد يظل متضمناً خصائص السلع أو معاملات المشتقات أو التداول بالرافعة المالية أو أنشطة أخرى تنظمها CFTC. ويعكس البيان التفسيري الصادر عن SEC وCFTC في 2026 نهجاً تنظيمياً منسقاً. وذكرت CFTC أنها ستدير المسائل بموجب قانون بورصة السلع بطريقة منسقة مع تفسير SEC، وأشارت إلى أن بعض الأصول المشفرة غير المصنفة كأوراق مالية قد تستوفي تعريف السلعة بموجب ذلك القانون.
وبناءً عليه، لا ينبغي للمشاركين في السوق النظر إلى العلاقة بين تنظيم SEC وCFTC بوصفها خياراً بسيطاً بين أحدهما أو الآخر. فالتحليلات القانونية التي تتضمن خصائص الأوراق المالية والسلع لا توجد كلياً على المستوى نفسه، وقد تؤدي أنشطة محددة إلى متطلبات تنظيمية مختلفة. وبوجه خاص، في سياقات المشتقات والتداول بالرافعة المالية والأوراق المالية المرمزة والمعاملات العابرة للحدود، يجب تحديد تصنيف الأصل ذاته والحدود التنظيمية المنطبقة على نشاط التداول بصورة منفصلة.
ماذا يعني إطار تصنيف الرموز لمنصات التداول والمستثمرين؟
بالنسبة إلى منصات التداول، يساعد إطار تصنيف الرموز في وضع عملية أكثر منهجية لمراجعة الأصول. فعند تقييم أصل ما، تحتاج المنصة إلى مراعاة ليس فقط الأمان التقني والسيولة والطلب في السوق، بل أيضاً مُصدر الرمز ووظائفه الفعلية وحقوق حامليه والإفصاحات وترتيبات المعاملات ذات الصلة. وقد تتطلب الفئات المختلفة من الأصول إفصاحات مختلفة عن المخاطر وتقييمات للإدراج وأساليب مختلفة للمراقبة المستمرة. وبوجه خاص، لا ينبغي التعامل مع الأوراق المالية الرقمية بالطريقة نفسها التي تُعامل بها رموز المنفعة الشبكية العادية لمجرد واجهة التداول أو اسم الرمز.
بالنسبة إلى المستثمرين، يوفر إطار التصنيف منهجاً بحثياً أكثر تنظيماً. وقبل شراء رمز، يمكن للمستثمرين تحديد ما إذا كان يمثل وصولاً إلى الشبكة أو محتوى رقمياً أو وظيفة دفع أو مصلحة مالية. ويمكنهم بعد ذلك تقييم ما إذا كانت قيمة الرمز تعتمد على تشغيل الشبكة نفسها أو على الجهود المستمرة للمُصدر أو فريق المشروع. وأخيراً، يمكنهم التحقق مما إذا كان الحاملون يتمتعون بحقوق الاسترداد أو توزيعات الأرباح أو التصويت أو توزيع الأرباح أو غيرها من الحقوق. ويعد هذا التحليل أكثر موثوقية من الاعتماد فقط على تسميات مثل «رمز الحوكمة» أو «رمز المنفعة» أو «رمز النظام البيئي» المستخدمة في ترويج المشاريع.
توفر منصات التداول مثل Gate للمستخدمين إمكانية الوصول إلى التداول والمعلومات في سوق الأصول المشفرة. ومع ذلك، فإن القدرة على عرض أصل أو تداوله على منصة لا تشكل تحديداً تنظيمياً لوضعه القانوني. وعند إجراء معاملات فورية على Gate أو التعرف على منتجات الأصول الرقمية الأخرى، ينبغي للمستخدمين تقييم المخاطر بصورة مستقلة بناءً على وصف الأصل وقواعد التداول والمتطلبات في الولاية القضائية المنطبقة عليهم. وبالنسبة إلى المنتجات التي تنطوي على ترميز الأصول المالية التقليدية، ينبغي للمستخدمين أيضاً التمييز بين الأصل الأساسي وهيكل الترميز وحقوق الحاملين وترتيبات التداول على المنصة. ولا ينبغي معاملة المعاملة المرمزة على أنها معادلة لامتلاك الورقة المالية الأساسية.
الأسئلة الشائعة
ما فئات الأصول المشفرة المشمولة في إطار تصنيف الرموز لدى SEC/CFTC؟
يقسم البيان التفسيري الصادر عن SEC في 2026 الأصول المشفرة إلى خمس فئات: السلع الرقمية، والمقتنيات الرقمية، والأدوات الرقمية، والعملات المستقرة، والأوراق المالية الرقمية. ويجري تحليل هذه الفئات أساساً بناءً على خصائص الأصول واستخداماتها ووظائفها. ولا يعني ذلك إمكانية إسناد كل رمز بشكل دائم إلى فئة استناداً إلى اسمه فقط.
هل السلع الرقمية غير خاضعة للتنظيم تماماً؟
لا. لا تعد السلع الرقمية عموماً أوراقاً مالية بحد ذاتها، لكن المعاملات المرتبطة بها قد تظل خاضعة لقوانين ولوائح أخرى. فعلى سبيل المثال، قد تظل المعاملات التي تتضمن مشتقات السلع أو التداول بالرافعة المالية أو الأنشطة المنظمة الأخرى ضمن النطاق التنظيمي لـCFTC.
هل يمكن أن يتضمن رمز غير مصنف كأوراق مالية قوانين الأوراق المالية؟
نعم. إن عدم كون الرمز نفسه ورقة مالية لا يعني أن ترتيب الإصدار أو البيع الذي يتضمن الرمز لا يمكن أن يتضمن عقد استثمار. ولا يزال التحليل يتطلب النظر في عوامل مثل استثمار الأموال والمشروع المشترك وتوقع الربح والجهود الإدارية الأساسية للآخرين.
هل ينطبق اختبار Howey على جميع الأصول المشفرة؟
يعد اختبار Howey معياراً قانونياً مهماً لتحليل عقود الاستثمار في الولايات المتحدة، لكنه ليس قائمة تحقق يمكن استخدامها لتصنيف كل رمز مباشرةً. ويجب تحديد ما إذا كان عقد الاستثمار موجوداً بناءً على ترتيب المعاملة المحدد والوقائع ذات الصلة.
هل يعني إدراج رمز على منصة تداول أن جهة تنظيمية وافقت على تصنيفه؟
لا. إن توفير منصة تداول لمكان للتداول وتحديد جهة تنظيمية للتصنيف القانوني مسألتان منفصلتان. ولا يزال ينبغي للمستخدمين فهم خصائص الأصل وترتيبات إصداره وحقوق حامليه والمتطلبات القانونية المنطبقة بصورة مستقلة.