تحوّل أسواق التنبؤ تقييمات الأحداث السياسية والاقتصادية والرياضية وأحداث قطاع العملات المشفرة إلى أسعار سوق قابلة للتداول. ومع تطور أدوات إصدار الأصول على البلوكشين وترميزها، بدأت فرص التداول المرتبطة بأسواق التنبؤ تمتد أيضاً إلى ما يتجاوز أسواقها الأصلية. ومع ذلك، فإن أسهم نتائج الأحداث، والحصص في منصات أسواق التنبؤ، ورموز PreAccess الصادرة عن أطراف ثالثة ليست من النوع نفسه من الأصول. ويُعد فهم الفروق بينها أساسياً لتقييم القيمة والمخاطر وإمكانات النمو طويلة الأجل لترميز أسواق التنبؤ.
النقاط الرئيسية
-
تعكس أسعار أسواق التنبؤ كيفية تسعير السوق لنتيجة حدث محددة، وليس مدى اليقين من وقوع الحدث
-
يمكن للترميز أن يغيّر كيفية تمثيل الأصول ونقلها وتداولها، لكنه لا ينشئ تلقائياً حقوقاً أساسية أو قيمة اقتصادية
-
لا ينبغي افتراض أن الرموز الصادرة عن أطراف ثالثة والمرتبطة بمنصات أسواق التنبؤ تمثل رموزاً رسمية للمنصة أو أسهماً في رأس المال أو حقوقاً مرتبطة بإدراج عام مستقبلي
-
تحدد السيولة وآليات التسوية والجهات المُصدرة والحقوق القانونية والطلب الحقيقي مجتمعةً استدامة الهياكل المرمّزة
-
يوفّر منتج أسواق التنبؤ من Gate للمستخدمين طريقة أخرى لتداول نتائج الأحداث، لكن تداول أسواق التنبؤ وشراء رموز الأطراف الثالثة ذات الصلة يتبعان منطق تداول مختلفاً
كيف تعمل أسواق التنبؤ: تحويل تقييمات الأحداث إلى أسعار
أسواق التنبؤ هي أسواق تداول قائمة على نتائج الأحداث المستقبلية. يعبّر المشاركون عن آرائهم بشأن حدث قابل للتحقق ويتحملون المخاطر من خلال شراء أو بيع أسهم في النتائج المقابلة. وعلى خلاف الأسواق المالية التقليدية، التي تتداول أساساً أسهم الشركات أو السندات أو السلع، تركز أسواق التنبؤ على نتائج الأحداث. ومن الأمثلة على ذلك: ما إذا كان مؤشر اقتصادي سيصل إلى مستوى محدد مسبقاً، أو ما إذا كانت سياسة ما ستُقر، أو الفريق الذي سيفوز في مباراة، أو ما إذا كان أصل من أصول العملات المشفرة سيلبي شرطاً سعرياً محدداً خلال فترة معينة. يقدّم المشاركون في السوق صفقاتهم استناداً إلى المعلومات المتاحة لديهم وتقييماتهم الاحتمالية وتفضيلاتهم للمخاطر. وتتغير الأسعار مع تغير الأوامر وتدفقات رأس المال والمعلومات.
في سوق نموذجي ذي نتيجتين، قد يغطي العقد نتيجتين: "نعم" و"لا". وإذا كان السهم في النتيجة الصحيحة يدفع وحدة واحدة عند التسوية، بينما يدفع السهم في النتيجة غير الصحيحة 0، فيمكن أن يكون سعر تداوله مرجعاً لاحتمال تلك النتيجة الضمني في السوق. فعلى سبيل المثال، يعني تسعير سهم "نعم" عند 0.65 أن السوق يسعّر تلك النتيجة عند مستوى يعادل تقريباً %65. وهذا الرقم ليس احتمالاً موضوعياً تم التحقق منه، ولا يعني أن النتيجة شبه مؤكدة. ويمكن أن تؤثر فيه معلومات المتداولين وعمق السوق وتفضيلات المخاطر ورسوم التداول وقيود رأس المال والمشاعر قصيرة الأجل. وفي الأسواق محدودة السيولة، يمكن حتى لعدد قليل من الصفقات أن يغير الأسعار المعروضة بشكل كبير.
لا تقتصر قيمة أسواق التنبؤ على إتاحة الفرصة للمشاركين للتعبير عن آرائهم، بل تشمل أيضاً تجميع تقييمات المشاركين المختلفين في سعر واحد قابل للرصد. فعادةً ما تلتقط الاستطلاعات التقليدية الردود في نقطة زمنية محددة، بينما تتأثر مناقشات وسائل التواصل الاجتماعي بسرعة انتشار المعلومات والمشاعر الجماعية. أما أسواق التنبؤ، فتتطلب من المشاركين تحمل الآثار المالية للتقييمات غير الصحيحة. وقد تنشئ هذه الآلية عملية لتجميع المعلومات تتمتع بمساءلة أكبر. ومع ذلك، فإن تخصيص الأموال لا يعني أن جميع المشاركين يمتلكون معلومات عالية الجودة، كما لا يضمن دقة أسعار السوق. إذ قد يؤدي تحيز العينة أو تركز الحيازات أو التلاعب أو غموض قواعد التسوية أو التوزيع غير المتكافئ للمعلومات إلى انحراف أسعار السوق عن الاحتمالات الأساسية.
لذلك، يبدأ فهم أسواق التنبؤ بالتمييز بين ثلاثة مفاهيم: الحدث نفسه، وتعريف العقد للحدث، وتسعير السوق للعقد. فالحدث هو ما يحدث أو لا يحدث في العالم الحقيقي في النهاية. وتحدد قواعد العقد الشروط التي تشكل نتيجة صالحة، والجهة التي تحددها، ووقت إجراء التسوية. ويعكس سعر السوق مقدار ما يرغب المتداولون في دفعه مقابل نتيجة معينة في لحظة محددة. ترتبط هذه المفاهيم الثلاثة ببعضها، لكنها ليست قابلة للاستبدال. فقد يؤدي سؤال يبدو بسيطاً بشأن حدوث شيء ما إلى نزاعات حول التسوية إذا لم يتضمن إطاراً زمنياً أو مصدر بيانات أو آلية واضحة لحل النزاعات. ولا تعتمد قدرة سوق التنبؤ على العمل على المدى الطويل على حجم التداول فحسب، بل أيضاً على وجود تعريفات واضحة بما يكفي للنتائج وقواعد للتسوية.
من أسهم النتائج إلى الترميز: التمييز بين هياكل الأصول
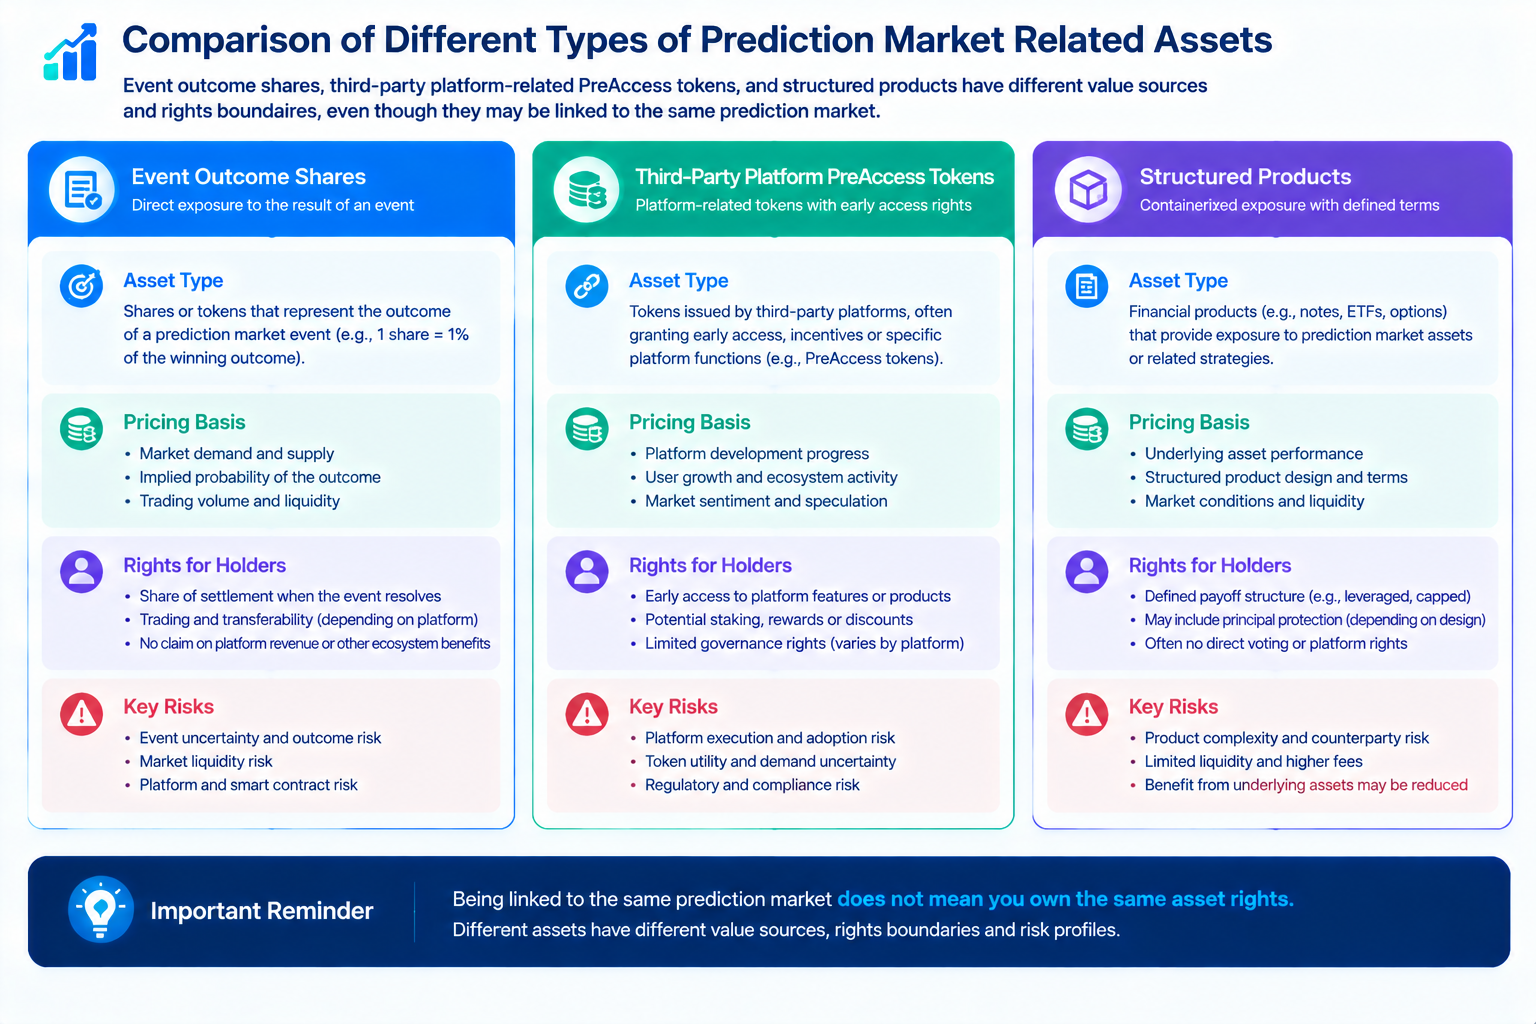
لا يمثل ترميز أسواق التنبؤ نهجاً تقنياً واحداً، بل هو مصطلح شامل لعدة هياكل للأصول. وأكثر الأنواع مباشرة هو تمثيل أسهم نتائج أسواق التنبؤ كرموز أو أصول قابلة للتحويل على البلوكشين. ولا يزال منطقه الاقتصادي يتركز على نتيجة تسوية حدث محدد، وتعتمد قيمة السهم على شروط العقد وسعر السوق والنتيجة النهائية. وقد يحسن الترميز تحويل الأصول والتفاعلات القابلة للبرمجة وقابلية التركيب على البلوكشين، لكنه يتطلب أيضاً مواءمة العقود الأساسية وحفظ الأصول وقواعد التسوية بشكل صحيح مع هيكل الرمز. وإذا كان الرمز على البلوكشين مجرد شهادة لا توضح بجلاء كيفية حصول الحائزين عليه على حقوق التسوية المقابلة، فلن يتمكن شكل الرمز ذاته من حل مشكلة غموض الحقوق.
يتكون النوع الثاني من رموز توفر تعرضاً غير مباشر لمنصات أسواق التنبؤ أو الشركات ذات الصلة. فعلى سبيل المثال، قد تصمم جهة إصدار من طرف ثالث رمزاً يتيح للمشاركين في السوق تداول تعرض اقتصادي معين تصفه، أو التداول بناءً على التوقعات المتعلقة بإدراج عام محتمل أو تقييم مستقبلي أو تطورات أخرى. ولا تعادل هذه الأصول أسهم "نعم/لا" الخاصة بحدث محدد. وقد تعتمد قيمتها على شروط الجهة المصدرة وترتيبات الأصول والعرض والطلب وتوقعات السوق ومشاعر السوق الثانوية. وحتى إذا تضمّن اسم الرمز منصة معروفة، فهذا وحده لا يثبت أنه يمثل أسهماً في رأس المال أو حقوق حوكمة أو حقوق تقاسم الإيرادات أو حقوقاً مرتبطة برمز رسمي للمنصة. ويجب أن تستند أي صلة بين الاسم والحقوق القانونية إلى وثائق واضحة وترتيبات قابلة للتحقق.
يتضمن النوع الثالث هياكل مالية أوسع، مثل استخدام مراكز أسواق التنبؤ كضمانات، أو دمج نتائج أحداث مختلفة في استراتيجيات استثمارية، أو تضمين بعض حالات التعرض للسوق في تطبيقات أخرى على البلوكشين. وقد توسع هذه الهياكل طرق استخدام الأصول، لكنها تنطوي أيضاً على مخاطر إضافية، تشمل تقلب أسعار السوق الأساسية، وثغرات العقود الذكية، ونسب الخصم على الضمانات، وقواعد التصفية، وأمان الجسور عبر السلاسل، وعدم توافق توقيتات التسوية. ولا تعني السيولة في السوق الأساسية في لحظة معينة أن المراكز في منتج مركب ستظل قابلة للإغلاق بسرعة في ظروف الضغط. وكلما زادت طبقات المنتج، ازدادت أهمية فهم المشاركين للحقوق التي يمثلها الأصل، والجهة الملزمة بالوفاء بالالتزامات، والجهة التي يمكن الرجوع إليها إذا تعطل النظام.
وهذا أيضاً أحد أكثر المفاهيم الخاطئة شيوعاً في مناقشات الترميز: التعامل مع قابلية التحويل التقنية باعتبارها يقيناً بشأن الحقوق الاقتصادية. فإمكانية نقل الرمز على البلوكشين لا تعني بالضرورة وجود آلية استرداد قابلة للإنفاذ. كما أن قدرة العقد الذكي على العمل تلقائياً لا تلغي الحاجة إلى مصادر بيانات موثوقة لتحديد نتائج الأحداث في العالم الحقيقي. وإدراج أصل في منصة تداول لامركزية لا يعني أن عمق سوقه يمكن أن يدعم صفقات كبيرة. وعند تقييم هيكل مرمّز، ينبغي للمشاركين تحديد الأصل الأساسي أولاً، ثم التحقق من الجهة المصدرة والحقوق القانونية، وبعد ذلك فقط النظر في قابلية التركيب على البلوكشين وسهولة التداول. ولا ينبغي لهم عكس هذه العملية عبر استنتاج قيمة الأصل من اسم الرمز أو شعبيته في التداول.
التغيرات في السيولة واكتشاف الأسعار وهيكل السوق
من أكثر المنافع المحتملة جاذبية للترميز منح بعض حالات التعرض، التي كانت محصورة سابقاً في منصات أو حسابات أو أنظمة تسوية محددة، خيارات أكثر مرونة للتحويل. ويمكن للأصول على البلوكشين التفاعل مع تطبيقات أخرى عبر مجمعات التداول العامة والمحافظ والعقود الذكية، ما قد يوسّع نظرياً نطاق المشاركة وحالات استخدام الأصول. ومع ذلك، فإن زيادة قنوات التداول لا تؤدي بالضرورة إلى زيادة مقابلة في السيولة الحقيقية. فقد يظهر الأصل على منصات متعددة بينما يظل عمق السوق القابل للتنفيذ محدوداً. وقد يُتداول بنشاط في ظروف السوق العادية، لكن الفارق بين سعري الشراء والبيع قد يتسع بشكل ملحوظ عند تحرك الأسعار بسرعة.
حجم التداول ليس سوى مقياس واحد للسيولة. كما يحتاج المشاركون إلى دراسة عمق دفتر الأوامر، وفوارق أسعار الشراء والبيع، وفروقات الأسعار بين المنصات، وتركيز حجم التداول، وحجم مجمعات السيولة، وما إذا كان عدد قليل من العناوين يولد الحجم من خلال التداول المتكرر. وفي الأسواق على البلوكشين على وجه الخصوص، قد يستخدم المشارك نفسه عناوين متعددة، لذلك لا يتطابق عدد عناوين حاملي الرموز الظاهرة علناً بالضرورة مع عدد المستثمرين المستقلين. وإذا كان الرمز يسجل حجم تداول مرتفعاً لكن السيولة المتاحة محدودة، أو إذا كان عدد صغير من الصفقات يحدد سعره إلى حد كبير، فقد يعكس الحجم المرتفع معدل دوران متكرراً بدلاً من القدرة على إدخال وإخراج رؤوس أموال كبيرة بأسعار قريبة من مستوى السوق الحالي.
قد يسير اكتشاف الأسعار في أسواق التنبؤ وأسواق الرموز ذات الصلة بوتيرات مختلفة أيضاً. فأسهم أسواق التنبؤ تعكس التوقعات بشأن نتيجة حدث محدد. أما الرموز المرتبطة بالمنصات، فقد تعكس تقييمات تستند إلى آفاق أعمال الجهة المصدرة أو السيولة المحتملة أو الأحداث المستقبلية أو سرديات السوق. ولا يعني الارتباط الموضوعي بينهما أن أسعارهما يجب أن تتحرك معاً. وقد يشير نمو حجم التداول في سوق حدث ما إلى زيادة الاهتمام بنتيجة الحدث، لكنه لا يثبت مباشرة أن قيمة الحقوق الأساسية لرمز من طرف ثالث قد ارتفعت. وعلى العكس، فإن ارتفاع سعر رمز ذي صلة لا يشير تلقائياً إلى تغير في تقييم سوق التنبؤ لاحتمال الحدث.
يتطلب هيكل السوق الأكثر نضجاً تصنيفات واضحة للأصول ومعلومات موثوقة عن الأسعار وقواعد تداول مناسبة وترتيبات شفافة للتسوية. ويتعين على مشغلي السوق الحماية من الصفقات المفتعلة والتلاعب بالأسعار وعدم تماثل المعلومات. كما يتعين على الجهات المصدرة الإفصاح بوضوح عن نطاق حقوق الرموز وترتيبات العرض واستخدام الأموال والمخاطر. وبالنسبة إلى المشاركين، فإن النهج الأكثر عملية هو تقييم اهتمام السوق ونشاط التداول والحقوق الاقتصادية القابلة للتحقق بشكل منفصل. وفقط عندما تتوافق آليات التداول والحقوق الأساسية والطلب المستدام، يمكن للترميز أن يتطور من مفهوم تداول قصير الأجل إلى بنية تحتية مستقرة للسوق.
رموز PreAccess المرتبطة بـ Polymarket: فهم العلاقة دون مساواة الأصول
توفر رموز PreAccess المرتبطة بمنصات أسواق التنبؤ المعروفة دراسة حالة لكيفية دخول سرديات الترميز إلى أسواق العملات المشفرة. فعلى سبيل المثال، تصف المواد العامة رمز Paimon Polymarket SPV Token (PPOLY)، الذي قدمته Paimon Finance، بأنه أول رمز PreAccess مرتبط بـ Polymarket يتم إطلاقه على BNB Smart Chain. ولا تثبت هذه الحالة أن منصة سوق التنبؤ نفسها أصدرت رمزاً قابلاً للتداول. بل توضح كيف تصمم الأطراف الثالثة منتجات مرمّزة حول التوقعات واهتمام السوق بمنصة معروفة. ويجب التحقق بشكل منفصل من الاسم والجهة المصدرة وترتيبات الحقوق وحالات التعرض الأساسية المحتملة.
بالنسبة إلى هذه الأصول، يتمثل السؤال الأول في: ما الذي يمثله الرمز؟ هل يتوافق مع أصل قائم أو حقوق تعاقدية أو ترتيب محدد للعوائد؟ وهل يمتلك الحائزون أي حقوق في الحوكمة أو الاسترداد أو توزيعات الأرباح أو الأسهم في رأس المال؟ وإذا كانت تلك الحقوق تعتمد على أحداث مستقبلية، فمن يحدد شروط تفعيلها، وهل توجد مواعيد نهائية، وماذا يحدث إذا لم تقع الأحداث؟ وإذا كانت وثائق الإصدار تصف فقط التعرض للسوق أو ارتباطاً متوقعاً، فلا ينبغي للمشاركين تفسير ذلك على أنه ضمان لإدراج عام مستقبلي للمنصة أو إصدار رمز أو حصة في رأس المال. PreAccess هو اسم منتج أو آلية إصدار؛ ولا يمنح الحائزين تلقائياً أي حقوق قانونية محددة.
ويتعلق السؤال الثاني بالعلاقة بين الجهة المصدرة والمنصة المرتبطة. يمكن لطرف ثالث إصدار أصل متصل بمشروع ما، لكن هذا الفعل وحده لا يعني أن المشروع يشارك في الإصدار أو يوافق على المنتج أو يتحمل مسؤولية الوفاء بالتزاماته. ويحتاج المشاركون في السوق إلى التحقق من البيانات الرسمية ووثائق الإصدار وعناوين العقود والإفصاحات ذات الصلة، وتأكيد آليات تداول الرمز وحفظه واسترداده وحل النزاعات المتعلقة به. وإذا كانت العلاقة بين الجهة المصدرة والمنصة غير واضحة، فينبغي للمشاركين التعامل مع هذا الغموض باعتباره خطراً يتطلب تقييماً دقيقاً، بدلاً من استنتاج حقوق غير معلنة من اسم مألوف. وحتى إذا كان الرمز يُتداول علناً على البلوكشين، فإن سجلات المعاملات على البلوكشين تثبت فقط أن الرمز تم نقله. ولا يمكنها بمفردها إثبات وجود الحقوق الاقتصادية الموصوفة أو قابليتها للإنفاذ.
ويتعلق السؤال الثالث بكيفية تشكل الأسعار. فقد تعتمد أسعار تداول هذه الرموز على التسعير في مرحلة الإصدار، والعرض المتداول الأولي، وعمق السوق، ومناقشات وسائل التواصل الاجتماعي، وإدراجات منصات التداول، وتوقعات المستثمرين بشأن الأحداث المستقبلية. وإذا تعامل السوق مع إدراج عام محتمل أو حدث رمزي مستقبلي باعتباره السردية الأساسية، فقد تعكس الأسعار توقعات متفائلة قبل أن تتضح الحقوق الفعلية أو بينما يظل الحدث غير مؤكد. وقد تنخفض الأسعار بسرعة أيضاً إذا تغيرت التوقعات. ويتطلب فهم هذا النوع من الأصول فصل الحقائق القابلة للتحقق عن مضاربات السوق. فنشر الرمز وإدراجه ونشاط تداوله هي حقائق على مستوى البلوكشين أو المنصة. أما ما إذا كان إدراج عام مستقبلي سيحدث، أو ما إذا كانت الجهة المصدرة قد حصلت على حقوق محددة، أو ما إذا كان بإمكان الحائزين المشاركة في شكل معين من القيمة، فكل منها يتطلب أدلة مستقلة.
توضح هذه الحالة أيضاً أن القيمة طويلة الأجل لترميز أسواق التنبؤ لا يمكن أن تعتمد فقط على الارتباطات بمنصات معروفة. فالمنتجات المستدامة تحتاج إلى هياكل حقوق واضحة وإفصاحات شفافة وترتيبات أصول قابلة للتحقق وآليات موثوقة للتداول والتسوية وطلب حقيقي يتجاوز الموضوعات ذات الاهتمام قصير الأجل. ومن دون هذه الشروط، قد تعكس أسعار الرموز مشاعر السوق أكثر من النمو المستدام للأعمال الأساسية. وبالنسبة إلى القطاع، فإن التمييز بين عقود أسواق التنبؤ الأصلية، والحصص المرتبطة بالمنصات، ورموز PreAccess الصادرة عن أطراف ثالثة، يمثل خطوة ضرورية نحو إطار موثوق لتصنيف السوق.
المخاطر والامتثال وشروط التطور المستدام
يواجه ترميز أسواق التنبؤ مخاطر سوقية وتقنية وتنظيمية. وتشمل مخاطر السوق تقلب الأسعار وعدم كفاية السيولة ومخاطر الطرف المقابل والتلاعب بالسوق. وتتضمن المخاطر التقنية ثغرات العقود الذكية وإدارة المفاتيح الخاصة وأمان الأصول المنقولة عبر الجسور وعدم قابلية معاملات البلوكشين للعكس. وتشمل المخاطر التنظيمية الاختلافات بين الولايات القضائية في تصنيف أسواق التنبؤ أو المشتقات أو الألعاب أو الأوراق المالية أو المنتجات المالية الأخرى. ولا يعفي إصدار منتج على شكل رمز بلوكشين تلقائياً من القوانين المعمول بها أو قواعد المنصة. وقبل المشاركة، يحتاج المستخدمون إلى فهم الهيكل المحدد للمنتج والقيود المطبقة في مواقعهم.
تواجه أسواق الأحداث أيضاً مخاطر تسوية مميزة: إذ لا تتطابق أحداث العالم الحقيقي دائماً بصورة مباشرة مع تعريفات العقود. فعلى سبيل المثال، قد يتضمن السؤال عما إذا كانت شركة ستُدرج للاكتتاب العام قبل تاريخ معين تفسيرات مختلفة بين الأسواق لتاريخ الإدراج وبدء التداول وما يؤهل كبورصة والإعلانات الرسمية. وإذا افتقرت القواعد إلى الدقة، فقد يعترض المشاركون على نتيجة التسوية النهائية حتى عندما يتفقون على الحقائق ذاتها. ولذلك، تحتاج أسواق التنبؤ الموثوقة إلى تحديد تعريفات الأحداث ومصادر البيانات وأوقات التسوية وإجراءات الظروف الاستثنائية وعمليات الاستئناف قبل بدء التداول. ولا ينبغي أن تترك المستخدمين وحدهم مسؤولين عن تفسير هذه المسائل بعد نشوء نزاع.
تعتمد استدامة الأسواق المرمّزة في نهاية المطاف على ما إذا كان الطلب يأتي من استخدام حقيقي بدلاً من سرديات قصيرة الأجل فقط. وبالنسبة إلى أسواق التنبؤ، قد يأتي الطلب المستدام من احتياجات المستخدمين إلى تجميع المعلومات وإدارة المخاطر وتداول الأحداث وأدوات البحث. وبالنسبة إلى الرموز ذات الصلة، يعتمد الطلب المستدام على ما إذا كانت لها استخدامات اقتصادية واضحة وقابلة للتحقق. وإذا كانت الجاذبية الرئيسية للأصل هي توقع أن يدفع مشترٍ آخر سعراً أعلى في المستقبل، فيمكن أن يصبح السوق معتمداً بسهولة على السيولة ودورات المشاعر. وعلى العكس، يمتلك الترميز القدرة على إنشاء هيكل اقتصادي أكثر مرونة عندما توفر المنتجات حقوقاً واضحة وتسوية موثوقة وطلباً مستداماً على استخدامها.
يوفر Gate Event Markets للمستخدمين طريقة أخرى لتداول نتائج الأحداث في العالم الحقيقي، رابطاً آليات التسعير القائمة على الاحتمالات في أسواق التنبؤ بنشاط التداول في أسواق العملات المشفرة. ويمكن للمستخدمين تقييم التغيرات في نتائج أحداث محددة وملاحظة كيفية ظهور التوقعات المختلفة في التداول من خلال أسعار السوق. ومن منظور المنتج، يركز Gate Event Markets على نتائج الأحداث وآليات تداول السوق المقابلة لها. أما رموز PreAccess الصادرة عن أطراف ثالثة حول منصات أسواق التنبؤ، فقد تشمل جهات إصدار وهياكل أصول وترتيبات حقوق منفصلة. وعلى الرغم من أن توقعات السوق قد تؤثر في كليهما، فإن أسس تسعيرهما تختلف. ويساعد فهم هذا التمييز على فصل تداول نتائج الأحداث عن تداول الرموز المرتبطة بالمنصات، ويجنب المساواة المباشرة بين التغيرات في احتمال حدث ما والتغيرات في قيمة رمز ذي صلة. ومع استمرار تطور أسواق التنبؤ، يوفر Gate Event Markets أيضاً إطاراً عملياً لملاحظة العلاقة بين تسعير الأحداث وتوقعات السوق وتداول العملات المشفرة.
الأسئلة الشائعة
ماذا يعني ترميز أسواق التنبؤ؟
يشير ترميز أسواق التنبؤ عموماً إلى تمثيل وتداول أسهم نتائج الأحداث أو شكل من أشكال التعرض الاقتصادي المرتبط بأسواق التنبؤ كرموز أو أصول على البلوكشين. وقد تختلف الحقوق الأساسية كلياً من منتج إلى آخر، لذا يحتاج المشاركون إلى التحقق مما يمثله الرمز فعلياً قبل تقييم سعره ومخاطره.
هل PPOLY رمز رسمي من Polymarket؟
لا يكفي الاسم أو الارتباط بالسوق وحده لاتخاذ هذا القرار. تصف المواد العامة PPOLY بأنه Paimon Polymarket SPV Token الذي قدمته Paimon Finance. وكان مركز المساعدة الرسمي لـ Polymarket قد ذكر سابقاً أنه لم يكن قد أعلن، في ذلك الوقت، عن خطة رسمية لإصدار رمز أو توزيع مجاني. وينبغي للمشاركين الاعتماد على أحدث البيانات الرسمية والوثائق الرسمية من كلا الطرفين.
لماذا لا يعني حجم التداول المرتفع بالضرورة أن الرمز يمتلك قيمة أكبر؟
يقيس حجم التداول نشاط التداول خلال فترة معينة. وهو لا يقيس مباشرة الحقوق القانونية للأصل أو تدفقاته النقدية أو الطلب الحقيقي عليه. وقد ينتج الحجم المرتفع عن معدل دوران متكرر أو اهتمام قصير الأجل أو تداول نشط من عدد صغير من العناوين. ويتطلب تقييم قيمة الرمز أيضاً دراسة عمق السيولة وهيكل الإصدار وتركيز الحائزين وحالات الاستخدام الفعلية.
ما الفرق بين تداول أسواق التنبؤ وتداول الرموز ذات الصلة؟
يركز تداول أسواق التنبؤ مباشرة على نتيجة حدث محدد وتسوية العقد. أما تداول الرموز ذات الصلة، فقد يُسعّر بناءً على ترتيبات جهة إصدار من طرف ثالث أو سرديات تربط الرمز بمنصة أو توقعات مستقبلية. ويختلف الاثنان في محركات الأسعار وهياكل الحقوق والمخاطر.