في عام 2026، واصل الطلب العالمي على القدرة الحاسوبية للذكاء الاصطناعي دفع توسع الشركات ذات الصلة. ومن خلال عقود العملاء الكبيرة، وبناء مراكز البيانات، ونشر وحدات GPU، أصبحت CoreWeave وIREN وNebius تدريجيًا مواضيع مهمة للبحث في قطاع الاستثمار في البنية التحتية للذكاء الاصطناعي. وأظهرت أحدث التقارير المالية الصادرة في نوفمبر أن بعض الشركات حققت نموًا ملحوظًا في الإيرادات. لكن في الوقت نفسه، كانت الديون والنفقات الرأسمالية واحتياجات التمويل تتوسع بسرعة أيضًا. وبدأ السوق يركز بصورة أكبر على سؤال واحد: هل تستطيع هذه الشركات تحويل طلبات القدرة الحاسوبية طويلة الأجل إلى تدفقات نقدية مستدامة تكفي لتغطية تكاليف تمويلها؟
لذلك، تتغير أطروحة الاستثمار في Neocloud. ففي المراحل المبكرة، ركز السوق أساسًا على عدد وحدات GPU، وقدرة مراكز البيانات، وحجم عقود العملاء. ومع دخول الشركات مرحلة التسليم واسع النطاق، أصبحت تكاليف التمويل، واستهلاك المعدات، والعائد على رأس المال، والتدفق النقدي الحر أكثر أهمية بصورة متزايدة. ويمكن أن يساعد فهم نماذج الأعمال وهياكل التمويل لدى CoreWeave وIREN وNebius المستثمرين على تقييم كيفية تأثير الطلب المتزايد على القدرة الحاسوبية للذكاء الاصطناعي في ربحية الشركات، ولماذا لا تعني الطلبات المتزايدة بالضرورة تحسن عوائد المساهمين بالوتيرة نفسها.
النقاط الرئيسية
-
تحقق شركات Neocloud إيرادات من خلال توفير القدرة الحاسوبية لوحدات GPU، وقدرة مراكز البيانات، وخدمات البرمجيات ذات الصلة لمطوري الذكاء الاصطناعي وشركات التكنولوجيا الكبرى.
-
استفادت CoreWeave وIREN وNebius جميعها من الطلب على القدرة الحاسوبية للذكاء الاصطناعي، لكنها تختلف في تطوير البنية التحتية وأساليب التمويل ومراحل تطور الأعمال.
-
سجلت CoreWeave إيرادات بنحو $3.661 مليار في الربع الثالث من عام 2026، بينما بلغ صافي مصروفات الفائدة نحو $846 مليون خلال الفترة نفسها، مما يبرز تزامن النمو المرتفع مع تكاليف التمويل المرتفعة.
-
سجلت Nebius نموًا سنويًا في الإيرادات بنسبة %571 في الربع الثالث من عام 2026، لكن استمرار النفقات الرأسمالية واحتياجات التدفق النقدي يظل من المؤشرات المهمة التي يجب مراقبتها.
-
لا تساوي الطلبات المتراكمة وقيمة العقود وتوقعات الإيرادات السنوية الإيرادات المحققة أو التدفق النقدي الحر. ويتعين على المستثمرين الانتباه إلى شروط التسليم والوقت اللازم لاسترداد رأس المال المستثمر.
-
تعتمد القيمة طويلة الأجل لشركات Neocloud على ما إذا كان استخدام القدرة الحاسوبية وتكاليف التمويل واستهلاك المعدات وطلب العملاء يمكن أن تحقق عوائد اقتصادية مستدامة.
ما هي Neocloud، ولماذا يدفع الطلب على الحوسبة بالذكاء الاصطناعي نموها؟
يشير Neocloud عمومًا إلى مزودي الخدمات السحابية المتخصصة الذين يتمثل نشاطهم الأساسي في الحوسبة المسرّعة بوحدات GPU. وتنشر هذه الشركات معدات حوسبة عالية الأداء من مزودين مثل NVIDIA لبناء مجموعات حوسبة مناسبة لتدريب نماذج اللغة الكبيرة والاستدلال وأعباء عمل الذكاء الاصطناعي الأخرى. ثم توفر هذه الموارد للعملاء عبر عقود طويلة الأجل، ومجموعات مخصصة، واستخدام عند الطلب، وترتيبات أخرى. وقد لا تأتي الإيرادات من تأجير قدرة وحدات GPU فحسب، بل أيضًا من خدمات ذات قيمة مضافة مثل التخزين، والاتصال بالشبكة، وإدارة المجموعات، ومنصات تطوير الذكاء الاصطناعي.
يرتبط صعود Neocloud بالنمو السريع في الطلب على البنية التحتية للذكاء الاصطناعي. فتدريب النماذج الكبيرة يتطلب أعدادًا كبيرة من وحدات GPU تعمل بصورة تعاونية، بينما يتطلب استدلال النماذج موارد حوسبة لمعالجة طلبات المستخدمين باستمرار. ومع انتقال تطبيقات الذكاء الاصطناعي من تطوير النماذج إلى النشر التجاري، يتوسع الطلب على القدرة الحاسوبية من التدريب المركز إلى الاستدلال طويل الأجل، وتحسين النماذج، وتنفيذ المهام الآلي. وبالنسبة للشركات التي تسعى إلى الوصول السريع إلى وحدات GPU عالية الأداء، يقدم مزودو السحابة المتخصصة بالذكاء الاصطناعي بديلًا لمنصات السحابة التقليدية متعددة الأغراض.
ومع ذلك، فإن Neocloud ليس نموذج أعمال إنترنت خفيف الأصول. إذ يتعين على الشركات شراء وحدات GPU باهظة الثمن مقدمًا، وبناء مراكز البيانات أو استئجارها، وتأمين قدرة الطاقة، وتجهيز شبكات عالية السرعة وأنظمة تبريد وفرق تشغيل. وحتى عندما يوقع العملاء عقودًا طويلة الأجل، يجب تمويل البنية التحتية ذات الصلة عمومًا قبل تحقق الإيرادات بالكامل. لذلك، لا يتمثل السؤال التشغيلي الأساسي لـ Neocloud في ما إذا كانت الشركة تستطيع الحصول على الطلبات فحسب، بل أيضًا في ما إذا كانت تستطيع بناء مرافق الحوسبة بتكلفة تمويل معقولة وتحقيق إيرادات كافية خلال العمر الاقتصادي لمعداتها.
ويمنح ذلك Neocloud خصائص كل من قطاع خدمات التكنولوجيا وقطاع البنية التحتية كثيف رأس المال. وتأتي إمكانات نموه من توسع الطلب على الذكاء الاصطناعي، بينما تقيد ربحيته تكاليف شراء المعدات والتمويل واستخدام الموارد.
كيف تختلف نماذج أعمال CoreWeave وIREN وNebius؟
توسع CoreWeave وIREN وNebius أعمالها جميعًا حول الطلب المتزايد على القدرة الحاسوبية للذكاء الاصطناعي، لكن قواعد مواردها ومسارات تطورها ليست متطابقة. تركز CoreWeave بصورة أكبر على منصة حوسبة سحابية مخصصة للذكاء الاصطناعي. وتستخدم عقود العملاء الكبيرة لدعم بناء مجموعات GPU، وتقدم خدمات برمجية للتدريب والاستدلال وسير عمل تطوير الذكاء الاصطناعي. وتمتلك IREN خلفية في البنية التحتية للطاقة ومراكز البيانات. وكان نشاطها المبكر مرتبطًا ارتباطًا وثيقًا بتعدين Bitcoin، ثم توسعت تدريجيًا في السنوات الأخيرة إلى الحوسبة السحابية بوحدات GPU والبنية التحتية للذكاء الاصطناعي. وتركز Nebius على بناء منصة سحابية متكاملة للذكاء الاصطناعي، تدمج الحوسبة بوحدات GPU وأدوات البرمجيات وخدمات المطورين، مع استكشاف استخدام شركاء البنية التحتية لتوسيع القدرة الحاسوبية.
يعتمد نموذج تشغيل CoreWeave بقوة على العقود. إذ يمكن لمتطلبات القدرة الحاسوبية طويلة الأجل من العملاء الكبار أن تحسن وضوح الإيرادات المستقبلية وتدعم وصول الشركة إلى التمويل بالدين. لكن هذا النموذج يتطلب أيضًا استثمارًا كبيرًا قبل تسليم العقود. وإذا تأخر بناء مراكز البيانات أو ارتفعت تكاليف التمويل، فقد تتأثر الربحية والتدفق النقدي. وبالمقارنة، يتمثل أحد الموارد المهمة لدى IREN في قدرتها الحالية والمخطط لها للطاقة ومراكز البيانات. وبالنسبة للبنية التحتية للذكاء الاصطناعي، فإن الوصول إلى طاقة مستقرة وأراضٍ وظروف اتصال بالشبكة يعد في حد ذاته شرطًا أساسيًا مهمًا لبناء مجموعات GPU عالية الكثافة. لكن الانتقال من البنية التحتية للطاقة إلى خدمات سحابية عالية الأداء للذكاء الاصطناعي يتطلب أيضًا استثمارًا مستمرًا في معدات الحوسبة وقدرات البرمجيات.
تركز Nebius بصورة أكبر على تكامل منصة السحابة الخاصة بها للذكاء الاصطناعي. فإلى جانب بناء مرافق الحوسبة الخاصة بها، أطلقت الشركة في عام 2026 نموذج شراكة للبنية التحتية يسمح للشركاء بتوفير التمويل وموارد مراكز البيانات، بينما توفر Nebius البنية التقنية ومنصة البرمجيات وقنوات العملاء. وقد يقلل هذا النهج اعتماد بعض القدرات الجديدة على رأس مال الشركة نفسها، لكن فعاليته الفعلية ستظل تعتمد على حجم مشاريع الشراكة وترتيبات العقود وآليات تقاسم الإيرادات.
| فئة المقارنة |
CoreWeave (CRWV) |
IREN (IREN) |
Nebius (NBIS) |
| التموضع الأساسي |
منصة حوسبة سحابية متخصصة للذكاء الاصطناعي |
البنية التحتية للطاقة والحوسبة السحابية للذكاء الاصطناعي |
منصة سحابية متكاملة للذكاء الاصطناعي |
| المزايا الرئيسية للموارد |
عقود عملاء كبيرة ومجموعات GPU |
موارد الطاقة والأراضي ومراكز البيانات |
منصة برمجيات سحابية وتكامل البنية التحتية |
| أسلوب التوسع |
استثمار مدفوع بعقود كبيرة للقدرة الحاسوبية |
توسيع مراكز البيانات وقدرة وحدات GPU |
بنية تحتية مبنية ذاتيًا ونموذج الشركاء |
| تحديات التمويل الرئيسية |
ديون مرتفعة ومصروفات فائدة مرتفعة |
الحاجة إلى استثمار رأسمالي مستمر لتوسيع القدرة الحاسوبية |
نمو سريع بالتزامن مع إنفاق كبير على البناء |
| المؤشرات الرئيسية للمتابعة |
تسليم العقود ومصروفات الفائدة والتدفق النقدي |
نشر وحدات GPU واستخدام الطاقة واحتياجات التمويل |
نمو الإيرادات والنفقات الرأسمالية والتدفق النقدي |
تحتاج الشركات الثلاث جميعها إلى استثمار رأس مال كبير مقدمًا. وهي تختلف في كيفية الحصول على موارد الحوسبة، واكتساب العملاء، وتوزيع عبء تمويل بناء البنية التحتية. ولذلك، عند مقارنة شركات Neocloud، ينبغي للمستثمرين ألا يقيموا القوة النسبية لنماذج أعمالها بناءً على عدد وحدات GPU أو نمو الإيرادات فقط، بل يجب أيضًا مراعاة هياكل التمويل ومراحل التشغيل الفعلية لديها.
لماذا يبرز التقرير المالي لـ CoreWeave أهمية تكاليف التمويل؟
أظهر التقرير المالي لـ CoreWeave للربع الثالث من عام 2026 إيرادات بنحو $3.661 مليار، مقارنة بنحو $1.365 مليار في الفترة نفسها من عام 2025. ويوضح ذلك مساهمة الطلب على القدرة الحاسوبية للذكاء الاصطناعي في نمو الأعمال. وبلغ EBITDA المعدل نحو $2.256 مليار خلال الفترة نفسها، مع هامش EBITDA معدل بنحو %62، مما يشير إلى مستوى مرتفع من الربحية التشغيلية وفقًا لمنهجية التعديل ذات الصلة.
لكن من منظور صافي الدخل، تواصل CoreWeave مواجهة ضغط كبير من تكاليف التمويل. ففي الربع الثالث من عام 2026، بلغ صافي مصروفات الفائدة نحو $846 مليون، مقارنة بنحو $310 مليون في الفترة نفسها من العام السابق، بينما بلغ صافي الخسارة نحو $709 مليون. وفي الوقت نفسه، بلغ الدخل التشغيلي للربع نحو $207 مليون. وهذا يعني أنه حتى إذا حقق نشاط خدمات القدرة الحاسوبية دخلًا تشغيليًا، فقد تظل مصروفات التمويل المرتفعة تؤدي إلى صافي خسارة للشركة.
يرتبط هيكل تمويل CoreWeave ارتباطًا وثيقًا بأعمالها كثيفة رأس المال. إذ يتطلب بناء مجموعات GPU كبيرة أن تشتري الشركة كميات كبيرة من المعدات خلال فترة قصيرة وأن تستثمر استثمارات مقابلة في مراكز البيانات والطاقة والبنية التحتية للشبكات. ويمكن للشركة استخدام عقود العملاء وأصول المعدات وترتيبات التدفق النقدي المستقبلي للحصول على التمويل وتسريع بناء البنية التحتية. لكن الاقتراض يؤدي أيضًا إلى مصروفات الفائدة والتزامات خدمة الدين ومخاطر إعادة التمويل.
في الربع الثالث من عام 2026، أفصحت CoreWeave عن طلبات متراكمة للإيرادات بنحو $132.5 مليار. كما رفعت توجيهات إيراداتها للعام كاملًا إلى $13 مليار–$13.3 مليار، وتوقعت نفقات رأسمالية للعام كاملًا بقيمة $37 مليار–$39 مليار. وتشير هذه الأرقام إلى مستوى مرتفع من وضوح الإيرادات المستقبلية، لكنها توضح أيضًا أن توسع الشركة يتطلب استثمارًا مستمرًا لرأس مال كبير.
وبالنسبة للمستثمرين، فإن أهم استنتاج من التقرير المالي لـ CoreWeave هو أن نمو EBITDA المعدل لا يعني أن الشركة حققت بالفعل تدفقًا نقديًا حرًا كافيًا. فقد تستمر مصروفات الفائدة والنفقات الرأسمالية واحتياجات استبدال المعدات في التأثير في عوائد المساهمين النهائية. ولذلك يجب النظر إلى الربح التشغيلي مع عبء التمويل معًا.
كيف تستخدم IREN موارد الطاقة ومراكز البيانات لدخول سوق الحوسبة بالذكاء الاصطناعي؟
يختلف مسار تطوير أعمال IREN عن CoreWeave في بعض الجوانب. فقد ركزت الشركة في البداية على بناء مراكز البيانات والبنية التحتية للطاقة لتعدين Bitcoin، ثم أعادت تدريجيًا توجيه بعض مواردها واستثماراتها الجديدة نحو الحوسبة السحابية للذكاء الاصطناعي. وبالنسبة لمجموعات GPU كثيفة استهلاك الطاقة، تعد مواقع مراكز البيانات وإمدادات الطاقة وظروف الاتصال بالشبكة وقدرة التبريد عوامل مهمة تؤثر في سرعة البناء. ولذلك، توفر البنية التحتية الحالية لـ IREN أساسًا لدخول سوق الحوسبة بالذكاء الاصطناعي.
في عام 2026، واصلت IREN توسيع أعمالها في الحوسبة السحابية للذكاء الاصطناعي، واستخدمت عقود العملاء الكبيرة لدفع نشر وحدات GPU. وفي أغسطس، أعلنت الشركة أنها أكملت تسليم Horizon 1 لصالح Microsoft، بالتزامن مع المضي قدمًا في بناء مراكز بيانات إضافية وقدرة إضافية لوحدات GPU. وفي 5 نوفمبر، أعلنت الشركة نتائج الربع الأول من السنة المالية 2027 المنتهية في 30 سبتمبر 2026، مما أتاح للسوق تقييم تقدم تحول أعمالها في الذكاء الاصطناعي بصورة أكبر.
يمكن فهم أطروحة الاستثمار في IREN على ثلاثة مستويات: موارد الطاقة، ومعدات الحوسبة، وعقود العملاء. تحدد موارد الطاقة ومراكز البيانات عدد أجهزة الحوسبة التي تستطيع الشركة نشرها. ويحدد شراء وحدات GPU ومنصات البرمجيات ما إذا كان يمكن تحويل هذه الموارد إلى قدرة حوسبية قابلة للبيع للذكاء الاصطناعي. وتحدد عقود العملاء ما إذا كانت القدرة الإضافية يمكن أن تولد إيرادات متكررة. وإذا تمكنت الشركة من الحصول على الطاقة بتكلفة معقولة نسبيًا والحفاظ على استخدام مرتفع لوحدات GPU، فقد تحسن العائد الاقتصادي لكل وحدة من القدرة الحاسوبية.
لكن الميزة في البنية التحتية للطاقة لا تعني أن الحوسبة السحابية للذكاء الاصطناعي يمكن أن تتوسع بتكلفة منخفضة. فلا يزال شراء وحدات GPU يتطلب تمويلًا كبيرًا، كما تتضمن مجموعات الحوسبة عالية الأداء شبكات عالية السرعة وتبريدًا سائلًا وصيانة للأنظمة وتطويرًا لمنصة البرمجيات. وحتى إذا كان لدى مركز البيانات قدرة طاقة كافية، فهذا لا يعني أن كل هذه القدرة يمكن تحويلها فورًا إلى خدمات GPU قابلة للتسليم.
لذلك، عند تحليل IREN، ينبغي للمستثمرين التمييز بين قدرة الطاقة الحالية، ومراكز البيانات قيد الإنشاء، ووحدات GPU المنشورة بالفعل، وموارد الحوسبة التي بدأت تولد إيرادات. كما ينبغي لهم متابعة التمويل الإضافي والتخفيف المحتمل لحقوق المساهمين والنفقات الرأسمالية المستقبلية المطلوبة لتحقيق أهداف توسع الشركة.
لماذا يمكن لـ Nebius أن تنمو بسرعة مع استمرار حاجتها إلى تمويل كبير؟
أظهر التقرير المالي لـ Nebius للربع الثالث من عام 2026 إيرادات بنحو $981 مليون، بزيادة %571 من نحو $146 مليون في الفترة نفسها من العام السابق. وبلغ EBITDA المعدل نحو $466 مليون، بينما بلغ صافي الخسارة من العمليات المستمرة نحو $37.5 مليون. ويشير التحسن السريع في الإيرادات ومقاييس التشغيل المعدلة إلى أن نشاط خدمات السحابة للذكاء الاصطناعي يتوسع، لكن نمو الإيرادات وحده لا يثبت أن الشركة دخلت مرحلة مستقرة لاسترداد النقد.
يتطلب توسع Nebius استثمارات كبيرة في معدات الحوسبة ومراكز البيانات. ففي الربع الثالث من عام 2026، بلغ الإنفاق النقدي للشركة على شراء الممتلكات والمنشآت والمعدات والأصول غير الملموسة نحو $7.3 مليار، بينما كان صافي التدفق النقدي من الأنشطة التشغيلية للعمليات المستمرة سلبيًا بنحو $273 مليون. وتنتمي هذه الأرقام إلى فئات مختلفة من التدفقات النقدية، ولا ينبغي تفسيرها على أنها تعني أن جميع النفقات الرأسمالية كانت خسائر في الفترة الحالية. لكنها تشير إلى أن الشركة في مرحلة توسع تتطلب تمويلًا كبيرًا.
ولدعم خطط البناء الخاصة بها، أعلنت Nebius في أكتوبر 2026 أنها حصلت على تسهيل تمويل مضمون أولي بقيمة $3.5 مليار من Citi. وقد يحسن هذا التسهيل مرونة تمويل الشركة خلال بناء البنية التحتية، لكن التمويل الإضافي يتطلب أيضًا مراعاة تكاليف الفائدة وشروط الضمان وترتيبات خدمة الدين المستقبلية. ولا يعني مبلغ التمويل بحد ذاته أن كامل المبلغ قد تم سحبه. وينبغي تحديد عبء الدين الفعلي بناءً على المبالغ المسحوبة والالتزامات المفصح عنها في التقارير المالية.
كما سعت Nebius إلى تحسين كفاءة التوسع من خلال نموذج شراكة البنية التحتية الخاص بها. وبموجب الخطة المعلنة في يوليو 2026، قد يكون الشركاء مسؤولين عن التمويل وامتلاك الأجهزة وتشغيل مراكز البيانات، بينما توفر Nebius بنية النظام ومنصة البرمجيات وقدرات سلسلة التوريد وقنوات العملاء. وقد يقلل هذا النموذج حجم رأس مال الشركة المطلوب لبعض القدرات الإضافية، مما يسمح لها بتوسيع نطاق الخدمات دون الاعتماد بالكامل على مراكز بيانات مبنية ذاتيًا.
لكن ما إذا كان نموذج الشراكة يمكن أن يحسن العائد الإجمالي على رأس المال سيظل يعتمد على تقاسم الأرباح والمسؤوليات التشغيلية وطلب العملاء. وبالنسبة إلى Nebius، ستحتاج الشركة إلى إثبات ليس فقط أن الإيرادات يمكن أن تستمر في النمو، بل أيضًا أن وتيرة النمو يمكن أن تتجاوز تدريجيًا وتيرة توسع الاستثمار الرأسمالي وتكاليف التمويل.
لماذا لا تساوي الطلبات المتراكمة لـ Neocloud الإيرادات المحققة؟
غالبًا ما تفصح شركات Neocloud عن عقود عملاء كبيرة، أو طلبات متراكمة للإيرادات، أو توقعات إيرادات سنوية. وتساعد هذه المؤشرات المستثمرين في تقييم الطلب المستقبلي على الأعمال، لكنها لا يمكن مساواتها مباشرة بإيرادات الفترة الحالية أو الأرباح أو التدفق النقدي. ولا سيما في قطاع البنية التحتية للذكاء الاصطناعي، إذ تمثل عقود العملاء غالبًا خدمات حوسبة على مدى عدة سنوات مستقبلية. ويجب على الشركات أولًا إكمال بناء مراكز البيانات ونشر وحدات GPU وتسليم الأنظمة قبل إمكانية الاعتراف بالإيرادات تدريجيًا وفقًا لشروط العقود.
توفر CoreWeave مثالًا على ذلك. فالطلبات المتراكمة للإيرادات التي أفصحت عنها الشركة والبالغة نحو $132.5 مليار تمثل فرص إيرادات مستقبلية بموجب العقود الموقعة. ويجب تحقيق هذه المبالغ تدريجيًا بعد استيفاء شروط مثل تسليم الخدمات وتوافر القدرة. وتشير قيمة العقود الأكبر عمومًا إلى قدر من وضوح الإيرادات المستقبلية، لكنها قد تتطلب أيضًا من الشركة تحمل نفقات بناء أعلى مقدمًا. وإذا تأخرت المشاريع، أو تغير طلب العملاء، أو ظهرت مشكلات في تسليم المعدات، فقد تتأثر وتيرة تحقيق الإيرادات.
ويجب أيضًا تحليل الطلبات المتراكمة إلى جانب تركّز العملاء. فإذا كانت معظم إيرادات الشركة المستقبلية تعتمد على عدد صغير من شركات التكنولوجيا الكبرى، فقد تتمتع هذه الشركات بقدرة دفع قوية، لكن التغيرات في نفقاتها الرأسمالية أو إعادة التفاوض على العقود أو متطلبات الخدمات قد تظل لها آثار كبيرة في شركة Neocloud. ويمكن للعقود طويلة الأجل أن تقلل قدرًا من عدم اليقين بشأن الطلب، لكنها لا تستطيع القضاء تمامًا على مخاطر البناء والتمويل والتشغيل.
لذلك، ينبغي للمستثمرين تقييم الطلبات المتراكمة والقدرة الحاسوبية المنشورة والإيرادات المعترف بها والتحصيل النقدي بصورة منفصلة. وفقط عندما تستطيع الشركة تحويل العقود باستمرار إلى خدمات مسلّمة وتوليد تدفق نقدي مستقر بعد خصم تكاليف التشغيل ومصروفات التمويل، يمكن لنمو الطلبات أن يترجم تدريجيًا إلى قيمة اقتصادية أوضح.
كيف تؤثر تكاليف التمويل في ربحية Neocloud؟
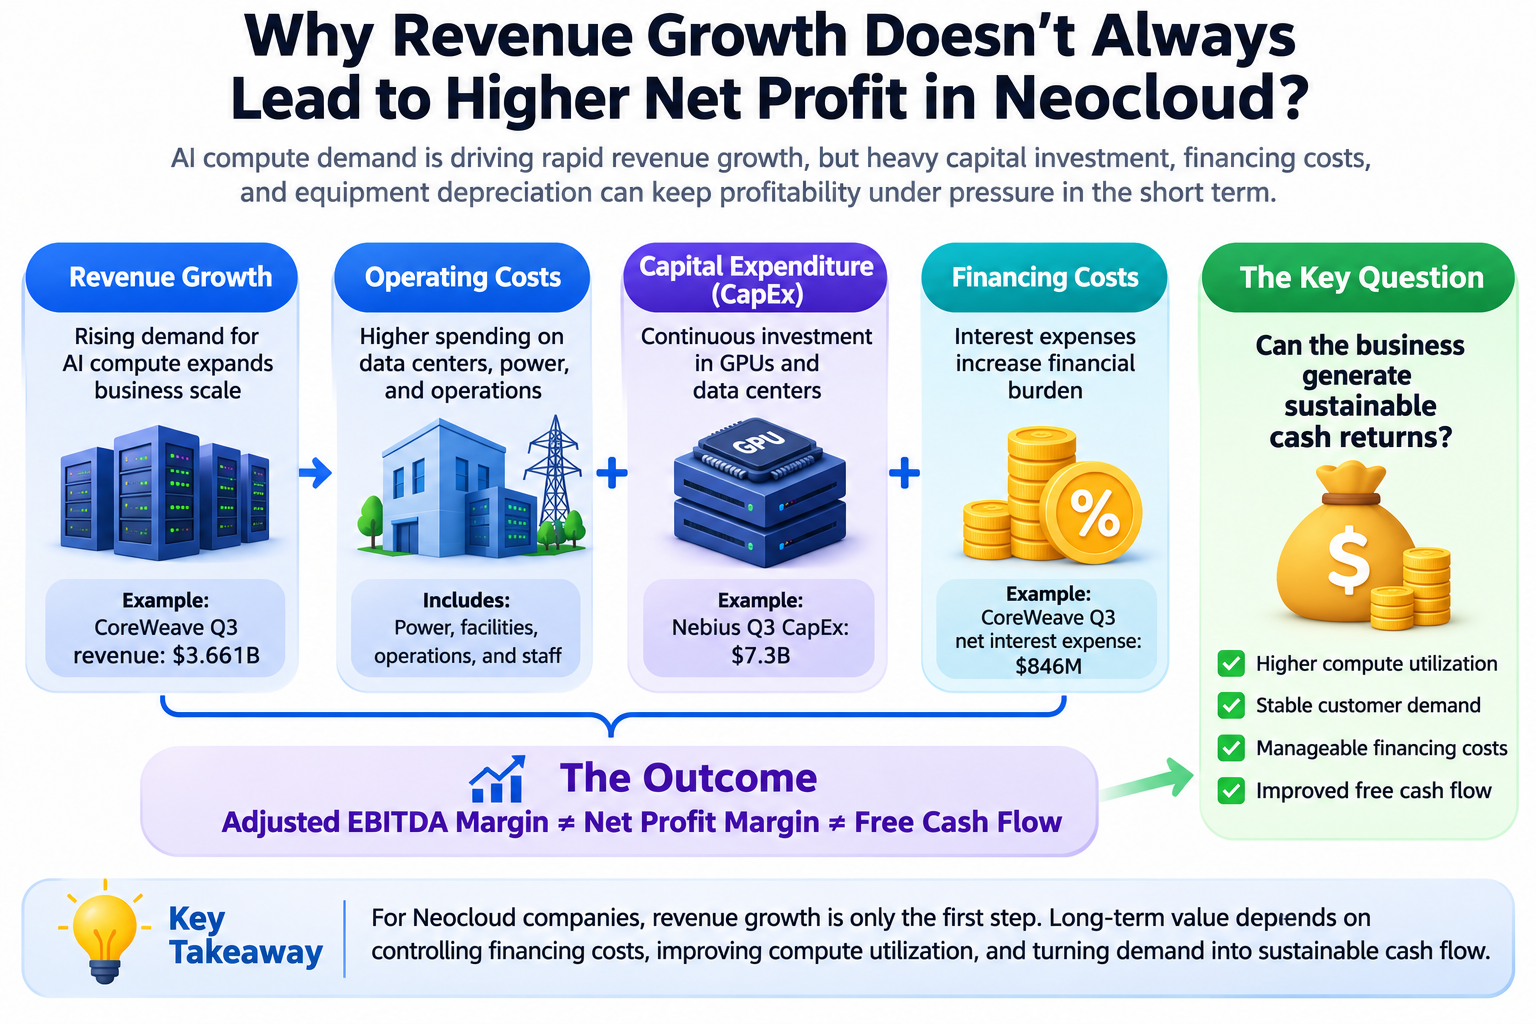
تعد تكاليف التمويل متغيرًا مهمًا لفهم نموذج أعمال Neocloud. وبما أن بناء وحدات GPU ومراكز البيانات يتطلب استثمارات كبيرة مقدمًا، تحصل الشركات عمومًا على التمويل من خلال التمويل بالدين، والسندات القابلة للتحويل، وتمويل حقوق الملكية، والمدفوعات المسبقة من العملاء، وتمويل المشاريع، أو وسائل أخرى. ويمكن لأساليب التمويل المختلفة أن تخفف بعض ضغوط التمويل قصيرة الأجل، لكنها تنشئ أيضًا أنواعًا مختلفة من التكاليف، بما في ذلك مصروفات الفائدة والتخفيف في حقوق الملكية وقيود الضمان والتزامات خدمة الدين المستقبلية.
يتمثل الأثر الأساسي للتمويل بالدين في زيادة التكاليف المالية الثابتة. فحتى عندما ينخفض الطلب على القدرة الحاسوبية أو يتأخر تسليم المشاريع، تظل الشركة ملزمة بدفع الفائدة وسداد أصل الدين وفقًا للشروط المتفق عليها. وعندما تكون تكاليف التمويل مرتفعة، يجب أن تولد مشاريع القدرة الحاسوبية الجديدة تدفقًا نقديًا تشغيليًا كافيًا لتغطية تكاليف الدين وتحقيق عائد على الاستثمار. وقد تخفف السندات القابلة للتحويل ضغط الفائدة النقدية الأولي في ظروف معينة، لكنها قد تؤدي إلى تخفيف حقوق الملكية مستقبلًا أو تخلق متطلبات سداد عند الاستحقاق إذا لم تُحوّل.
وتعد المدفوعات المسبقة من العملاء مصدرًا مهمًا آخر للتمويل. فقد تدفع شركات التكنولوجيا الكبرى جزءًا من العقد مقدمًا لتأمين القدرة الحاسوبية المستقبلية، مما يتيح لشركات Neocloud استخدام أموال العملاء لدعم البناء. ويمكن لهذا الترتيب أن يخفف احتياجات التمويل قصيرة الأجل، لكن الدفعة المسبقة لا تساوي ربحًا محققًا بالفعل. إذ تظل الشركة ملزمة بالوفاء بالتزامات تسليم الخدمات مستقبلًا.
افترض أن شركة Neocloud تستثمر $1 مليار لبناء مجموعة GPU، يأتي منها $700 مليون من التمويل بالدين بمتوسط تكلفة تمويل سنوية قدرها %8. وقد يولد جزء الدين وحده نحو $56 مليون من مصروفات الفائدة السنوية. وحتى إذا حققت مجموعة GPU إيرادات تشغيلية كبيرة، تظل الشركة مطالبة بدفع تكاليف الطاقة والتشغيل والصيانة والشبكات واستهلاك المعدات ومصروفات التشغيل الأخرى قبل تحقيق ربح متاح للمساهمين.
لذلك، فإن السؤال الرئيسي بالنسبة إلى Neocloud ليس ما إذا كان مبلغ التمويل الأكبر أفضل، بل ما إذا كان رأس المال الجديد يمكن أن يحقق عائدًا طويل الأجل أعلى من تكلفته. وكلما ارتفعت تكلفة التمويل، زادت المتطلبات التي تُفرض عمومًا على استخدام القدرة الحاسوبية وأداء العملاء والعمر التشغيلي للمعدات.
لماذا يؤثر استهلاك وحدات GPU واستبدال المعدات في التقييم طويل الأجل؟
إلى جانب تكاليف التمويل، يعد استهلاك وحدات GPU عاملًا مهمًا يؤثر في الربحية طويلة الأجل لشركات Neocloud. إذ تُستهلك معدات الحوسبة للذكاء الاصطناعي عمومًا بمرور الوقت بعد وضعها في الخدمة. وفي الوقت نفسه، تواصل شركات تصنيع الرقائق مثل NVIDIA إصدار أجيال جديدة من المنتجات، مما قد يغير كفاءة الحوسبة واستهلاك الطاقة وأسعار الإيجار السوقية لمختلف وحدات GPU. ولذلك، حتى إذا استمرت مجموعة GPU الحالية في العمل، فقد لا تبقى قيمتها التجارية دون تغيير على المدى الطويل.
تعتمد القيمة الاقتصادية لوحدة GPU على المبلغ الذي يرغب العملاء في دفعه مقابل موارد الحوسبة ومقدار التدفق النقدي الذي يمكن للمعدات توليده خلال عمرها الإنتاجي. وإذا قدمت وحدة GPU من جيل جديد أداءً أعلى لكل وحدة من استهلاك الطاقة، فقد تواجه المعدات الأقدم ضغطًا من انخفاض أسعار الإيجار أو انخفاض الاستخدام. وتحتاج الشركات إلى استخدام تحسينات البرمجيات وعقود العملاء وأنواع مختلفة من أعباء عمل الحوسبة لإطالة العمر الاقتصادي للمعدات الحالية قدر الإمكان.
ويجب أيضًا التمييز بين مصروفات الاستهلاك والإنفاق النقدي الفعلي. فعند شراء وحدات GPU، تدفع الشركة عادة الأموال مقدمًا أو تتحمل التزامات تمويل، بينما يُعترف بالاستهلاك تدريجيًا كمصروف في فترات محاسبية لاحقة. ونتيجة لذلك، قد يظهر EBITDA المعدل هامش ربح مرتفعًا، لكن هذا المؤشر يستبعد عمومًا الاستهلاك وبعض تكاليف التمويل، ولا يمكنه أن يعكس بصورة مستقلة كل التمويل المطلوب لاستبدال المعدات.
وبالنسبة لشركات Neocloud، يجب أن يأخذ التقييم طويل الأجل في الاعتبار أسعار شراء وحدات GPU والعمر التشغيلي الفعلي ومتوسط إيرادات الإيجار وتكاليف الصيانة ودورات الاستبدال. وإذا اضطرت الشركة إلى الاستمرار في شراء معدات جديدة للحفاظ على قدرتها التنافسية، فقد تحتاج إلى استثمار رأس المال باستمرار حتى لو واصلت الإيرادات النمو، مما يفرض ضغطًا طويل الأجل على التدفق النقدي الحر.
لذلك، لا ينبغي للمستثمرين النظر إلى EBITDA المعدل أو نمو الإيرادات فقط. بل ينبغي لهم أيضًا مراعاة سياسات الاستهلاك والنفقات الرأسمالية واحتياجات استبدال المعدات عند تقييم ما إذا كانت الشركة تحقق بالفعل عوائد مستدامة على رأس المال.
كيف يمكن استخدام التقارير المالية لتقييم الربحية الحقيقية لشركات Neocloud؟
يمكن تحليل شركات Neocloud عبر أربعة مستويات: تحقيق الإيرادات، والربحية التشغيلية، وعبء التمويل، والتدفق النقدي الحر. ويتضمن تحقيق الإيرادات أساسًا تقييم ما إذا كانت عقود العملاء تتحول باستمرار إلى إيرادات فعلية وما إذا كانت قدرة وحدات GPU المضافة حديثًا تدخل الخدمة وفقًا للخطة. وتركز الربحية التشغيلية على الأداء بعد خصم الطاقة والتشغيل والصيانة والموظفين وتكاليف التشغيل الأخرى من الإيرادات، مما يساعد في تحديد ما إذا كانت الشركة تستطيع تحسين هوامش الربح لكل وحدة من القدرة الحاسوبية.
ينبغي تحليل عبء التمويل إلى جانب حجم الدين ومصروفات الفائدة واستحقاقات الدين وأنواع أدوات التمويل المستخدمة. وبالنسبة للشركات التي تتوسع بسرعة، لا يشير ارتفاع صافي الدين بالضرورة إلى تدهور العمليات. لكن إذا ظلت مصروفات الفائدة أعلى من الربح التشغيلي لفترة ممتدة، أو إذا اضطرت الشركة إلى استخدام تمويل جديد باستمرار لسداد دين قديم، فقد ترتفع المخاطر المالية. وعلى الرغم من أن تمويل حقوق الملكية لا يزيد مصروفات الفائدة مباشرة، فقد يزيد عدد الأسهم القائمة ويخفف ربحية السهم والتدفق النقدي الحر للسهم.
يوفر التدفق النقدي الحر مؤشرًا إضافيًا على ما إذا كانت الشركة لا تزال تمتلك أموالًا تقديرية بعد دفع مصروفات التشغيل والنفقات الرأسمالية. وبالنسبة لشركات Neocloud، غالبًا ما يكون للنفقات الرأسمالية عنصر توسعي واضح، لذا فإن التدفق النقدي الحر السلبي قصير الأجل لا يعني بالضرورة أن نموذج الأعمال قد فشل. ومع ذلك، إذا لم تتمكن الشركة من تحقيق استرداد نقدي كافٍ بعد إكمال مرحلة البناء الرئيسية، فيجب إعادة تقييم اقتصاديات مشاريعها واحتياجاتها طويلة الأجل لرأس المال.
ويجب فهم هذه المؤشرات في سياق مرحلة تطوير كل شركة. فقد تتمتع شركة Neocloud في فترة بناء سريع بنمو مرتفع في الإيرادات وعجز كبير في التدفق النقدي، بينما ينبغي للشركة في مرحلة التشغيل المستقر أن تحسن تدريجيًا قدرتها على استرداد النقد. وعند مقارنة الشركات، ينبغي للمستثمرين تجنب تقييم القيمة طويلة الأجل بالاستناد إلى هامش ربح ربع واحد أو مبلغ تمويل واحد فقط.
كيف ينبغي تقييم أسهم Neocloud؟
يتمثل التحدي في تقييم أسهم Neocloud في أن هذه الشركات تجمع غالبًا بين خصائص توسع الإيرادات لدى شركات التكنولوجيا عالية النمو وطبيعة الشركات العاملة في البنية التحتية كثيفة رأس المال. وغالبًا ما تركز تقييمات شركات التكنولوجيا التقليدية على نمو الإيرادات وهوامش إجمالي الربح للبرمجيات والاحتفاظ بالعملاء، بينما تولي تقييمات البنية التحتية لمراكز البيانات أهمية أكبر للعائد على رأس المال وتكاليف التمويل والتدفق النقدي طويل الأجل. ويشمل Neocloud مجموعتي الاعتبارات كلتيهما. ونتيجة لذلك، قد لا يعكس استخدام نسبة السعر إلى المبيعات فقط أو مضاعف EBITDA المعدل المخاطر المالية بصورة كاملة.
عندما تنمو الإيرادات بسرعة لكن صافي الربح لم يستقر بعد، يمكن أن تكون نسبة السعر إلى المبيعات أداة مقارنة أولية. ومع ذلك، يجب النظر إليها إلى جانب جودة الإيرادات ومستوى الاستثمار الرأسمالي. فإذا كان لدى شركتين إيرادات متشابهة لكن إحداهما تتحمل ديونًا وتكاليف استبدال معدات أعلى بكثير، فإن نسبة السعر إلى المبيعات نفسها لا تعني أن تقييماتهما متكافئة. كما يمكن لنسبة قيمة المنشأة إلى EBITDA أن تساعد في تقييم النطاق التشغيلي، لكن نظرًا لأن EBITDA يستبعد عمومًا الاستهلاك ومصروفات الفائدة، يجب إيلاء اهتمام خاص لقيوده في قطاع كثيف رأس المال مثل Neocloud.
يمكن لتحليل التدفقات النقدية المخصومة أن يعكس القيمة الاقتصادية طويلة الأجل لـ Neocloud بصورة أكثر مباشرة، لكن نتائجه تعتمد بدرجة كبيرة على الافتراضات المتعلقة بأسعار تأجير القدرة الحاسوبية المستقبلية واستخدام وحدات GPU والنفقات الرأسمالية وعمر المعدات وتكاليف التمويل. ويمكن للمستثمرين بناء سيناريوهات مختلفة، تأخذ في الاعتبار استمرار نمو الطلب على الذكاء الاصطناعي، والتطبيع التدريجي للنمو، وطلبًا دون التوقعات، ثم تقييم كيفية تغير التدفق النقدي وفق كل مجموعة من الافتراضات.
بالنسبة إلى CoreWeave، قد تشمل اعتبارات التقييم الرئيسية تحقيق العقود الكبيرة وتكاليف الدين ووتيرة تحسن التدفق النقدي الحر. وبالنسبة إلى IREN، ينبغي للمستثمرين التركيز على كيفية تحويل موارد الطاقة إلى إيرادات وحدات GPU، ومقدار رأس المال الإضافي الذي يتطلبه توسيع البنية التحتية. وبالنسبة إلى Nebius، ينبغي لهم متابعة ما إذا كان النمو السريع يمكن أن يستمر، وتقييم ما إذا كان نموذج الشركاء يمكن أن يقلل كثافة رأس المال.
لذلك، لا ينبغي أن يستند التقييم طويل الأجل لأسهم Neocloud إلى توقع استمرار نمو الطلب على القدرة الحاسوبية للذكاء الاصطناعي فقط. بل يجب أن يجيب أيضًا عما إذا كانت الشركة تستطيع الحصول على التمويل بتكلفة معقولة، والحفاظ على استخدام موارد الحوسبة، وتوليد عوائد نقدية كافية خلال العمر الاقتصادي لمعداتها.
كيف يمكنك تداول الأسهم المرتبطة بـ CoreWeave وIREN وNebius على Gate؟
بعد فهم نماذج الأعمال ومنطق التقييم لشركات Neocloud، يمكن للمستثمرين أيضًا استخدام أقسام تداول Stocks وTradFi في Gate لمتابعة أداء السوق لشركات البنية التحتية للذكاء الاصطناعي مثل CoreWeave (CRWV) وIREN (IREN) وNebius (NBIS). أطلقت Gate عقودًا دائمة تتم تسويتها بـ USDT وترتبط بأسعار أسهم هذه الشركات الثلاث، مما يوفر للمستخدمين المؤهلين وسيلة للمشاركة في تحركات أسعار الأسهم ذات الصلة. وتخضع المنتجات المتاحة وأذونات التداول ومناطق الخدمة للعرض الفعلي على المنصة.
يمكن للمستخدمين تسجيل الدخول إلى Gate، واستكمال التحقق المطلوب من الهوية، والدخول إلى صفحة التداول ذات الصلة في Stocks أو TradFi للبحث عن CRWV أو IREN أو NBIS ومراجعة بيانات السوق وقواعد التداول ومعايير المخاطر الخاصة بالمنتج المقابل. تشمل منتجات Gate المرتبطة بالأسهم تداول الأسهم، والعقود مقابل الفروقات (CFDs)، والعقود الدائمة. وتختلف هذه المنتجات في ساعات التداول والرافعة المالية والرسوم وحقوق الملكية. ولا تمثل العقود الدائمة للأسهم ملكية مباشرة لأسهم شركة مدرجة ولا تمنح حقوق المساهمين المقابلة. وينبغي للمستخدمين إيلاء اهتمام خاص لمتطلبات الهامش ورسوم التمويل ومخاطر التصفية القسرية.
بالنسبة للأسهم المرتبطة بـ Neocloud، يمكن للمستثمرين استخدام التقارير المالية الفصلية وتقدم نشر وحدات GPU وعقود العملاء والنفقات الرأسمالية وتكاليف التمويل كأساس للتحليل الأساسي، مع مراعاة اتجاهات الأسعار وتقييمات السوق عند تقييم المخاطر. وخلال فترات التوسع السريع لشركات الحوسبة بالذكاء الاصطناعي، قد تحسن الطلبات الكبيرة توقعات الإيرادات، لكن ارتفاع الديون واستهلاك المعدات وتكاليف التمويل قد يضغط أيضًا على أسعار الأسهم. وبغض النظر عن المنتج المستخدم، ينبغي للمستثمرين التمييز بين قيمة الشركة طويلة الأجل وتقلبات السوق قصيرة الأجل، والتأكد من طبيعة المنتج المحدد ورسوم التداول وقواعد المخاطر قبل تقديم الطلب.
الخلاصة
يعكس التطور السريع لـ CoreWeave وIREN وNebius التغيرات التي يجلبها الطلب المتزايد على القدرة الحاسوبية للذكاء الاصطناعي إلى سوق البنية التحتية للحوسبة السحابية. إذ يتطلب تدريب النماذج الكبيرة واستدلالها، فضلًا عن نشر تطبيقات الذكاء الاصطناعي، استثمارًا مستمرًا في موارد GPU، مما يخلق فرص نمو جديدة لمزودي الخدمات السحابية المتخصصة للذكاء الاصطناعي. ومع ذلك، فإن Neocloud ليس نموذجًا خفيفًا يمكن أن يتوسع بسرعة بالاعتماد على إيرادات البرمجيات وحدها. إذ يعتمد تطوره بدرجة كبيرة على بناء مراكز البيانات وشراء معدات الحوسبة والتمويل المستمر.
وتظهر أحدث التقارير المالية لعام 2026 بصورة أكبر أن نمو الإيرادات والربحية النهائية قد يختلفان بدرجة كبيرة. وتشير مصروفات الفائدة المرتفعة لدى CoreWeave، والنفقات الرأسمالية واسعة النطاق لدى Nebius، واستمرار IREN في نشر وحدات GPU ومراكز البيانات، جميعها إلى أن تكاليف التمويل أصبحت متغيرًا مهمًا يؤثر في القيمة طويلة الأجل لشركات Neocloud. ويمكن للطلبات وعقود العملاء تحسين وضوح الإيرادات المستقبلية، لكن النمو لا يمكن أن يتحول إلى عوائد اقتصادية إلا بعد تسليم البنية التحتية، والحفاظ على استخدام مرتفع لموارد الحوسبة، وتوليد تدفق نقدي مستقر تدريجيًا.
وبالنسبة للمستثمرين، يتطلب البحث في شركات Neocloud تجاوز عدد وحدات GPU وحجم الطلبات لفحص هياكل التمويل واستهلاك المعدات والعائد على رأس المال والتدفق النقدي الحر. وستحتاج الشركات التي تثبت في النهاية قدرتها التنافسية المستدامة ليس فقط إلى تلبية الطلب على القدرة الحاسوبية للذكاء الاصطناعي، بل أيضًا إلى إثبات قدرتها على تقديم هذه القدرة بتكلفة رأس مال معقولة وتحقيق عوائد أعلى من تكلفة رأس مالها على المدى الطويل.
الأسئلة الشائعة
كيف يختلف Neocloud عن الحوسبة السحابية التقليدية؟
يركز Neocloud عمومًا بصورة أكبر على الحوسبة المسرعة بوحدات GPU وأعباء العمل عالية الأداء، مثل تدريب نماذج الذكاء الاصطناعي والاستدلال. وتقدم منصات السحابة التقليدية نطاقًا أوسع من الخدمات، بما في ذلك الحوسبة متعددة الأغراض وقواعد البيانات والتخزين وبرمجيات المؤسسات. ويختلف الاثنان في نطاق الأعمال وتخصيص الموارد، لكنهما ليسا سوقين منفصلين تمامًا.
لماذا لا تزال CoreWeave تحقق خسائر رغم نمو الإيرادات؟
حققت CoreWeave نموًا ملحوظًا في الإيرادات في الربع الثالث من عام 2026، لكنها تكبدت أيضًا مصروفات فائدة كبيرة وتكاليف أخرى خلال الفترة نفسها. وبالنسبة لمزود خدمات سحابية للذكاء الاصطناعي كثيف رأس المال، قد لا يغطي نمو الإيرادات التشغيلية تكاليف التمويل فورًا. ونتيجة لذلك، قد يختلف صافي الربح بدرجة كبيرة عن EBITDA المعدل.
لماذا يمكن لـ IREN الانتقال من تعدين Bitcoin إلى الحوسبة السحابية للذكاء الاصطناعي؟
جمعت IREN موارد معينة في البنية التحتية للطاقة ومراكز البيانات، بينما تتطلب مجموعات GPU للذكاء الاصطناعي أيضًا إمدادات طاقة مستقرة وبيئات حوسبة عالية الكثافة. ومع ذلك، لدى الحوسبة السحابية للذكاء الاصطناعي متطلبات مختلفة للشبكات والبرمجيات وتكوين المعدات. ولذلك لا يزال تحول الأعمال يتطلب استثمارًا مستمرًا.
هل يعني نمو إيرادات Nebius أن نموذج أعمالها أصبح ناضجًا بالفعل؟
ليس بالضرورة. فقد نمت إيرادات Nebius بنسبة %571 على أساس سنوي في الربع الثالث من عام 2026، لكن الشركة ظلت تتحمل نفقات رأسمالية كبيرة واحتياجات تدفق نقدي خلال الفترة نفسها. ويظهر نمو الإيرادات أن الأعمال تتوسع، بينما ينبغي أيضًا تقييم نضج نموذج الأعمال استنادًا إلى الربحية المستدامة واسترداد النقد والعائد على رأس المال.
لماذا لا يمكن استخدام الطلبات المتراكمة لـ Neocloud مباشرة في التقييم؟
تمثل الطلبات المتراكمة إيرادات العقود التي قد يُعترف بها مستقبلًا، لكنها تتطلب عمومًا استيفاء شروط مثل تسليم الخدمة وتوافر القدرة الحاسوبية قبل تحققها تدريجيًا. ولا تساوي قيمة العقد النقد المستلم بالفعل ولا يمكن أن تمثل صافي الربح المستقبلي مباشرة. كما يجب مراعاة تكاليف التسليم واحتياجات التمويل وشروط العقد.