لا تنتظر الأسواق المالية دائمًا حتى يعلن البنك المركزي رسميًا قراره بشأن أسعار الفائدة قبل أن تبدأ بالتكيف. فعندما يعتقد المستثمرون أن الاحتياطي الفيدرالي قد يرفع أسعار الفائدة في اجتماع مستقبلي، غالبًا ما تعكس السندات وأسواق الصرف الأجنبي والأسهم وغيرها من الأصول عالية المخاطر هذا الاحتمال مسبقًا. بعبارة أخرى، لا تتداول الأسواق استنادًا إلى مستويات أسعار الفائدة الحالية فحسب، بل أيضًا إلى تقييمات مسار السياسة النقدية المستقبلية.
لذلك، فإن «توقع رفع الاحتياطي الفيدرالي لأسعار الفائدة في ديسمبر» هو توقع للسوق، وليس إجراءً سياسيًا حدث بالفعل. وقد ينشأ عن صدور بيانات التضخم أعلى من التوقعات، أو متانة سوق العمل، أو ارتفاع أسعار الطاقة، أو تغيرات في تصريحات مسؤولي الاحتياطي الفيدرالي وتسعير السوق لأسعار الفائدة. ولا يفسر المشاركون المختلفون هذه المعلومات بالطريقة نفسها دائمًا، كما تستمر توقعات السوق في التكيف مع ظهور بيانات جديدة.
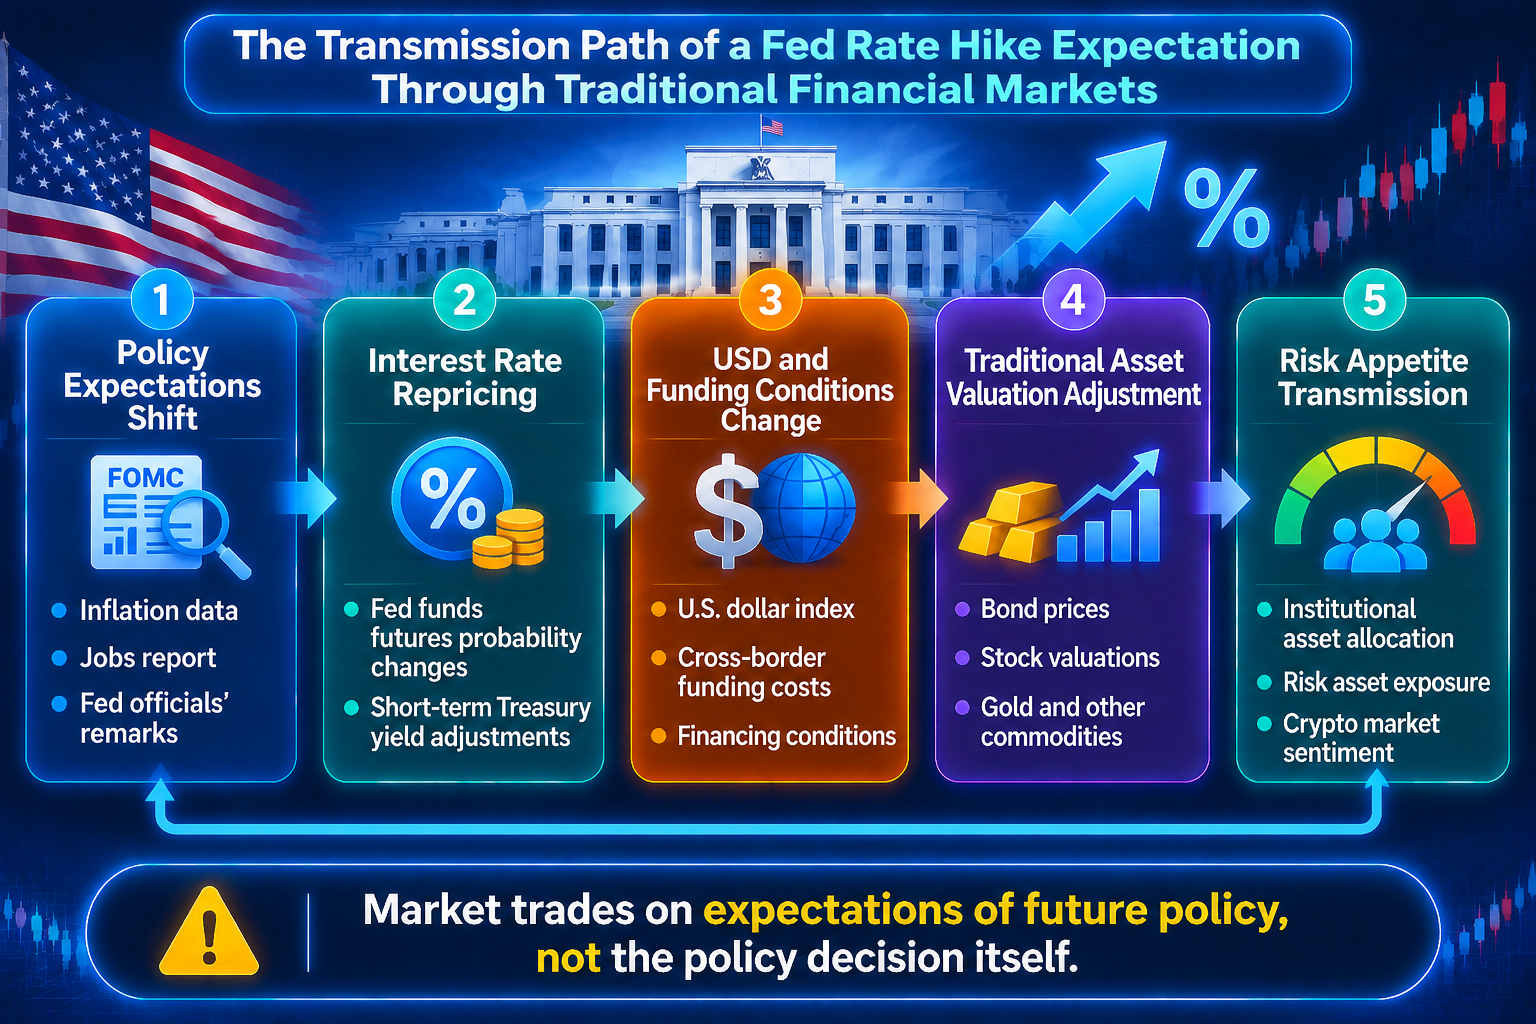
في الأسواق المالية التقليدية، ينتقل تأثير توقعات رفع أسعار الفائدة عادةً عبر أسعار الفائدة وأسعار الصرف وتكاليف التمويل وتقييمات الأصول. وفي أسواق العملات الرقمية، قد تؤثر هذه التغيرات أيضًا في شهية المستثمرين للمخاطر، وتوزيعات العملات المستقرة، ونشاط التداول بالرافعة المالية. ولإدراك هذا الترابط الاقتصادي الكلي، يجب أولًا توضيح سبب إعادة السوق تقييمها لمسار سياسة الاحتياطي الفيدرالي.
النقاط الرئيسية
-
توقعات رفع أسعار الفائدة لا تعني رفعًا رسميًا للفائدة: تسعير السوق وتوقعات الاقتصاديين وقرار الاحتياطي الفيدرالي النهائي هي ثلاثة أنواع مختلفة من المعلومات
-
عوائد سندات الخزانة قناة انتقال مهمة: تؤثر التغيرات في توقعات أسعار الفائدة في تسعير السندات وتغير الجاذبية النسبية للأسهم وغيرها من الأصول
-
الدولار الأمريكي والسيولة العالمية مترابطان: قد تؤثر التغيرات في توقعات أسعار الفائدة الأمريكية في سعر صرف الدولار وتخصيص رأس المال عبر الحدود
-
قد تتعرض تقييمات الأصول عالية المخاطر للضغط: عندما تطلب الأسواق معدلات عائد أعلى، قد تواجه الأصول ذات النسبة المرتفعة من التدفقات النقدية طويلة الأجل تعديلات في التقييم
-
لا تحرك أسعار الفائدة أسواق العملات الرقمية وحدها: تمثل سياسة الاقتصاد الكلي عاملًا واحدًا. ويجب أيضًا مراعاة تدفقات رأس المال في القطاع، وهيكل السوق، والنشاط على السلسلة
لماذا تؤثر توقعات رفع أسعار الفائدة في الأسواق المالية مسبقًا؟
تتطلع الأسواق المالية إلى المستقبل. إذ يعدّل مستثمرو السندات أسعار السندات استنادًا إلى التغيرات المتوقعة في أسعار الفائدة مستقبلًا، ويعيد مستثمرو الأسهم تقييم القيمة المخصومة للأرباح المستقبلية للشركات، بينما يقارن متداولو الصرف الأجنبي مستويات أسعار الفائدة ومسارات السياسة بين الاقتصادات. لذلك، حتى إذا لم يتخذ الاحتياطي الفيدرالي قرارًا جديدًا بشأن أسعار الفائدة، فقد تبدأ الأصول ذات الصلة بالتحرك بمجرد اعتقاد السوق بأن احتمال رفع الفائدة قد ازداد.
لنأخذ اجتماع الاحتياطي الفيدرالي في ديسمبر 2026 مثالًا. فقد تغير تقييم السوق لمسار السياسة بصورة ملحوظة مؤخرًا. ووفقًا لتقرير نشره Investing.com استنادًا إلى بيانات CME FedWatch، ارتفع الاحتمال المسعّر في السوق لرفع أسعار الفائدة بمقدار 25 نقطة أساس في ديسمبر إلى %88.8 اعتبارًا من 10 نوفمبر 2026، مقارنة بنحو %72 قبل أسبوع واحد. وبحلول 16 نوفمبر، أظهر Fed Rate Monitor لدى Investing.com أن الاحتمال المسعّر في السوق لارتفاع نطاق سعر الفائدة المستهدف إلى %4.00–%4.25 بلغ %94.3. وتعكس هذه الأرقام تسعير سوق العقود الآجلة في نقاط زمنية محددة. وهي ليست التزامات من الاحتياطي الفيدرالي ولا تعني أن النتيجة النهائية قد حُسمت.
توفر استطلاعات الاقتصاديين منظورًا آخر. فقد شمل استطلاع أجرته Reuters ونُشر في 10 نوفمبر 101 اقتصاديًا، توقع 56 منهم أن يرفع الاحتياطي الفيدرالي أسعار الفائدة بمقدار 25 نقطة أساس في ديسمبر. ولا يمثل تسعير سوق العقود الآجلة واستطلاعات الاقتصاديين النوع نفسه من المؤشرات: فالأول يعكس تقديرات الاحتمالات التي يشكلها المشاركون في الأسواق المالية استنادًا إلى أسعار العقود، بينما يعكس الثاني آراء الاقتصاديين المشمولين بالاستطلاع. ويمكن أن يساعد النظر إليهما معًا في تقييم ما إذا كانت توقعات السوق تتركز في اتجاه معين وما إذا كانت توجد اختلافات بين المشاركين.
لذلك، يتطلب تحليل توقعات رفع أسعار الفائدة أكثر من النظر إلى رقم احتمال واحد. والأهم هو ملاحظة اتجاه وسرعة التغيرات في التوقعات، وكذلك ما إذا كانت لا تزال مدعومة بالتضخم والتوظيف وتصريحات مسؤولي الاحتياطي الفيدرالي. وقد يؤثر تغير سياسي سعّرته السوق بالكامل مسبقًا في أسعار الأصول بطريقة تختلف كثيرًا عن تطور سياسي غير متوقع.
كيف تغير عوائد سندات الخزانة تقييمات الأصول؟
تُعد عوائد سندات الخزانة نافذة مهمة على توقعات سياسة الاحتياطي الفيدرالي، ولا سيما عوائد سندات الخزانة قصيرة الأجل التي تكون أكثر حساسية لسعر الفائدة الأساسي. وعندما يتوقع المستثمرون ارتفاع أسعار الفائدة مستقبلًا، تتعرض عوائد السندات قصيرة الأجل عادةً لضغوط صعودية. إلا أن العوائد طويلة الأجل تتأثر أيضًا بتوقعات النمو الاقتصادي وتوقعات التضخم وعلاوات الأجل والعرض والطلب على سندات الخزانة. لذلك، لا تتحرك بالضرورة بالتزامن مع العوائد قصيرة الأجل.
وتؤثر التغيرات في العوائد كذلك في تقييمات الأسهم. إذ لا تعتمد أسعار الأسهم على الأرباح الحالية للشركة فحسب، بل أيضًا على المبلغ الذي يرغب المستثمرون في دفعه مقابل تدفقاتها النقدية المستقبلية. وعندما يرتفع المعدل الخالي من المخاطر، قد تنخفض القيمة الحالية للتدفقات النقدية المستقبلية، وقد يطلب المستثمرون أيضًا تعويضًا أكبر عن المخاطر. ويكتسب هذا التغير أهمية خاصة للشركات التي تعتمد أرباحها بدرجة أكبر على النمو المستقبلي والتي تكون تقييماتها أكثر حساسية لأسعار الفائدة. كما يشير تحليل Bank of America لأسعار الفائدة وسوق الأسهم إلى أن ارتفاع عوائد السندات يزيد من جاذبية السندات مقارنة بالأسهم، وقد يغير مستويات التقييم التي يكون المستثمرون مستعدين لدفعها مقابل أرباح الشركات المستقبلية.
ومع ذلك، فإن ارتفاع العوائد لا يعني بالضرورة تراجع جميع الأسهم. فإذا نشأت توقعات رفع أسعار الفائدة من نمو اقتصادي أقوى من المتوقع، فقد تتحسن أيضًا توقعات أرباح الشركات. أما إذا كانت توقعات رفع أسعار الفائدة مدفوعة أساسًا بتضخم مرتفع مستمر مع ضعف توقعات النمو، فقد تتزايد المخاوف المتعلقة بالتقييمات والأرباح في الوقت نفسه. وعند تقييم ردود فعل الأصول، من الضروري التمييز بين الأسباب الكامنة وراء تغيرات أسعار الفائدة بدلًا من مراقبة العوائد وحدها.
وفي سوق السندات، من المهم أيضًا ملاحظة أن الأسعار والعوائد تتحرك عمومًا في اتجاهين متعاكسين. فعندما تطلب السوق عوائد أعلى، تحتاج أسعار السندات القائمة ذات الكوبون الثابت عمومًا إلى الانخفاض حتى تتماشى عوائدها مع مستويات السوق الجديدة. لذلك، قد تؤثر توقعات رفع أسعار الفائدة في تقييمات حيازة السندات وعلاوات مخاطر الأسهم وتكاليف تمويل الشركات في الوقت نفسه، مما يخلق عملية إعادة تسعير عبر فئات الأصول.
العلاقة بين قوة الدولار الأمريكي وتخصيص رأس المال العالمي
قد تؤثر التغيرات في توقعات أسعار الفائدة الأمريكية أيضًا في الأسواق المالية العالمية عبر قناة سعر الصرف. فعندما يرتفع العائد المتوقع على الأصول الأمريكية مقارنة بالأصول في الاقتصادات الأخرى، قد تصبح الأصول المقومة بالدولار الأمريكي أكثر جاذبية نسبيًا، وقد يتلقى الدولار دعمًا. إلا أن أسعار الصرف لا تتحدد بفروق أسعار الفائدة وحدها. فتغيرات سياسات البنوك المركزية الأخرى ومعنويات المخاطر العالمية والظروف التجارية والطلب على الملاذات الآمنة تؤثر أيضًا في أداء الدولار.
وقد يؤدي ارتفاع الدولار إلى زيادة تكاليف الصرف الأجنبي للمستثمرين من غير حائزي الدولار الأمريكي الذين يحتفظون بأصول مقومة بالدولار، كما قد يزيد الضغط على بعض السلع المقومة بالدولار والتمويل عبر الحدود. وبالنسبة للأسواق الناشئة، إذا حدث ارتفاع الدولار بالتزامن مع تشدد ظروف التمويل العالمية، فقد تواجه أعباء الديون بالعملات الأجنبية وتدفقات رأس المال وأسعار صرف العملات المحلية ضغوطًا إضافية. ولن يكون التأثير متماثلًا بين الاقتصادات بسبب اختلاف احتياطيات النقد الأجنبي وظروف الحساب الجاري والحيز المتاح للسياسات لديها.
تقدم تطورات السوق في منتصف نوفمبر 2026 مثالًا على ذلك. فقد أشار تقرير من Reuters في 12 نوفمبر إلى أن بيانات التضخم الأمريكية والتصريحات المتشددة لمسؤولي الاحتياطي الفيدرالي دفعت الدولار وعوائد سندات الخزانة الأمريكية إلى الارتفاع، في حين ارتفع أيضًا تسعير السوق لاحتمال رفع أسعار الفائدة في ديسمبر. ويظهر هذا النوع من الارتباط أن الأسواق قد تعدل وجهات نظرها بشأن أسعار الفائدة الأمريكية والدولار والأصول الأخرى في الوقت نفسه. لكنه لا يعني أن كل ارتفاع في الدولار ناتج حصريًا عن توقعات رفع أسعار الفائدة.
وبالنسبة إلى أسواق العملات الرقمية، يُعد الدولار وتوقعات أسعار الفائدة الأمريكية من متغيرات الاقتصاد الكلي المهمة التي ينبغي مراقبتها، لكنهما ليسا معادلات مباشرة لتحديد الأسعار. فقد يغير ارتفاع الدولار استعداد بعض المستثمرين لتخصيص الأموال للأصول عالية المخاطر، لكن Bitcoin وغيرها من الأصول الرقمية تتأثر أيضًا بالطلب الفوري، وتدفقات رأس المال إلى صناديق ETF، والتمركز في المشتقات، وسيولة العملات المستقرة، وأحداث القطاع. ومن الأفضل استخدام عوامل الاقتصاد الكلي كجزء من إطار تحليلي، وليس كأداة مستقلة للتنبؤ باتجاه الأسعار.
كيف تؤثر توقعات رفع أسعار الفائدة في الأصول الرقمية؟
تُعد الأصول الرقمية عمومًا من الأصول عالية المخاطر ذات التقلبات المرتفعة. وعندما تتوقع السوق بقاء أسعار الفائدة مرتفعة أو ارتفاعها أكثر، قد يعيد المستثمرون تقييم العوائد المتوقعة للنقد والسندات قصيرة الأجل والأصول عالية المخاطر. وإذا ارتفعت العوائد الخالية من المخاطر، فقد يصبح بعض رأس المال أقل استعدادًا للتخصيص للأصول شديدة التقلب. وفي الوقت نفسه، قد تؤثر تكاليف التمويل المرتفعة في استخدام الرافعة المالية من جانب المستثمرين المؤسسيين والمتداولين.
وقد ينتقل هذا التأثير أيضًا عبر سيولة الدولار وشهية السوق للمخاطر. فإذا دفعت توقعات رفع أسعار الفائدة الدولار إلى الارتفاع وشددت الظروف المالية، فقد يقلل بعض المستثمرين من انكشافهم للمخاطر، مما قد يؤثر في الطلب على الأصول الرقمية الرئيسية مثل Bitcoin وEthereum. ومع ذلك، لا يكون هذا الانتقال خطيًا دائمًا. فإذا كانت السوق قد سعّرت بالفعل رفع أسعار الفائدة بالكامل، فقد يؤدي إعلان السياسة بدلًا من ذلك إلى رد فعل «البيع عند صدور الخبر». وإذا تجاوز حجم رفع الفائدة أو التوجيهات اللاحقة توقعات السوق، فقد يكون تعديل الأسعار أكثر وضوحًا.
ومن الضروري أيضًا التمييز بين أسعار الفائدة في الاقتصاد الكلي وهيكل رأس المال الداخلي لسوق العملات الرقمية. ويمكن أن يساعد عرض العملات المستقرة، وصافي التدفقات الداخلة إلى المنصات والخارجة منها، وحجم التداول الفوري، والفائدة المفتوحة للعقود الدائمة، ومعدلات التمويل، جميعها في تحليل ظروف التمويل الخاصة بسوق العملات الرقمية. ويمكن لتوقعات أسعار الفائدة في الاقتصاد الكلي أن تفسر سبب تغير شهية المخاطر، لكنها لا يمكن أن تحل محل تحليل العرض والطلب الداخليين في السوق.
ومن هذا المنظور، لا تمثل توقعات رفع الاحتياطي الفيدرالي لأسعار الفائدة في ديسمبر إشارة يمكنها وحدها تحديد ما إذا كان Bitcoin سيرتفع أو ينخفض. ويتمثل نهج أكثر منطقية في وضع أسعار الفائدة الأمريكية والدولار وعوائد سندات الخزانة وبيانات السوق الفورية والمشتقات من سوق العملات الرقمية ضمن إطار تحليلي واحد، ومراقبة ما إذا كانت ضغوط الاقتصاد الكلي تتحول إلى تغيرات فعلية في تدفقات رأس المال.
Gate TradFi: مراقبة التقاطع بين التمويل التقليدي وأسواق العملات الرقمية
توفر عروض Gate للتداول متعدد الأصول للمستخدمين نقطة دخول لمراقبة العلاقة بين الأسواق المالية التقليدية والأصول الرقمية. ومن خلال Gate TradFi، يمكن للمستخدمين الاطلاع على أسواق الأصول المالية التقليدية المدعومة على المنصة، بما في ذلك الأسهم والصرف الأجنبي والمعادن الثمينة والمؤشرات والسلع، ومقارنة تحركات الأسعار بين فئات الأصول المختلفة وتحركات أسواق العملات الرقمية. وبالنسبة إلى المستخدمين الذين يدرسون توقعات سياسة الاحتياطي الفيدرالي، يمكن أن يساعدهم هذا المنظور عبر الأسواق على فهم ردود الفعل المختلفة التي قد تحدث في الدولار والذهب ومؤشرات الأسهم والأصول الرقمية.
ومن المهم ملاحظة أن Gate TradFi يتضمن أنواعًا مختلفة من المنتجات وآليات التداول. فعلى سبيل المثال، توفر العقود مقابل الفروقات (CFDs) تعرضًا للتداول على تغيرات سعر أصل أساسي، ولا تشكل ملكية مباشرة للسهم المقابل أو أي أصل أساسي آخر. وعند مراجعة الأسواق ذات الصلة، ينبغي للمستخدمين تأكيد نوع المنتج المحدد وطريقة التسوية وساعات التداول والرافعة المالية وقواعد الرسوم أولًا. ولا ينبغي لهم افتراض أن أداء أسعار المنتجات المختلفة يمثل تجربة الملكية نفسها تمامًا للأصل. وتوفر معلومات Gate الرسمية حول منتجات TradFi وطرق التداول مزيدًا من التفاصيل.
وبالنسبة إلى متداولي العملات الرقمية، لا تكمن قيمة Gate في التنبؤ بنتيجة سياسة الاحتياطي الفيدرالي، بل في مساعدة المستخدمين على مراقبة كيفية انعكاس متغيرات الاقتصاد الكلي في أسعار الأصول عبر أسواق متعددة. ويمكن أن يؤدي الجمع بين تحركات أسعار الفائدة وأسعار الصرف في الأسواق المالية التقليدية، والأسعار الفورية وحجم التداول وبيانات المشتقات في أسواق العملات الرقمية، إلى إنشاء إطار أكثر اكتمالًا لمراقبة ظروف السوق.
ما المؤشرات التي ينبغي مواصلة مراقبتها عند تقييم توقعات رفع أسعار الفائدة؟
أولًا، بيانات التضخم والتوظيف. يمكن لمؤشر أسعار المستهلك (CPI)، ومؤشر أسعار نفقات الاستهلاك الشخصي (PCE)، وبيانات الوظائف غير الزراعية، أن تساعد السوق على تقييم ما إذا كانت ضغوط التضخم مستمرة وما إذا كانت سوق العمل تشهد سخونة مفرطة. وقد تتأثر البيانات الشهرية بعوامل الطاقة أو الإسكان أو العوامل الموسمية. لذلك، من الضروري النظر إلى الاتجاهات عبر عدة أشهر متتالية إلى جانب مؤشرات التضخم الأساسي.
ثانيًا، التصريحات العلنية لمسؤولي الاحتياطي الفيدرالي وبيانات السياسة. فقد تغير تعليقات المسؤولين بشأن مخاطر التضخم وظروف التوظيف ومدى تقييد السياسة فهم السوق للاجتماع المقبل ومسار السياسة اللاحق. ومع ذلك، لا تشكل تعليقات مسؤول واحد القرار النهائي للجنة. وينبغي أن يميز التحليل بين الآراء الشخصية ومواقف التصويت وبيانات السياسة الرسمية.
ثالثًا، العقود الآجلة لأسعار الفائدة وعوائد سندات الخزانة الأمريكية ومؤشر الدولار الأمريكي. ويمكن استخدام العقود الآجلة لأسعار الفائدة لمراقبة التغيرات في تسعير السوق لمختلف نتائج السياسة. وترتبط عوائد سندات الخزانة قصيرة الأجل بدرجة أوثق بتوقعات سعر الفائدة الأساسي، بينما تتضمن العوائد طويلة الأجل معلومات أكثر تعقيدًا عن النمو والتضخم. ويمكن أن يكون مؤشر الدولار الأمريكي مؤشرًا مكملًا للقوة النسبية للدولار. وقد يشير التباين بين هذه المؤشرات أيضًا إلى اختلاف وجهات نظر السوق بشأن النمو أو التضخم أو مسار السياسة.
وأخيرًا، أداء الأصول عالية المخاطر نفسها. إذ يمكن أن تساعد دورات القطاعات في سوق الأسهم، وفروق الائتمان، وأسعار الذهب، وحجم التداول الفوري ومعدلات التمويل والفائدة المفتوحة في أسواق العملات الرقمية، جميعها في تحديد ما إذا كانت توقعات الاقتصاد الكلي قد تحولت بالفعل إلى نشاط تداول فعلي. وعندما تتحرك المؤشرات بشكل متسق، قد تكون إشارة الاقتصاد الكلي أوضح. وعندما تتعارض المؤشرات مع بعضها بعضًا، ينبغي الإبقاء على قدر أكبر من عدم اليقين.
الأسئلة الشائعة
هل تم تأكيد رفع الاحتياطي الفيدرالي لأسعار الفائدة في ديسمبر؟
لا. تعكس العقود الآجلة لأسعار الفائدة واستطلاعات الاقتصاديين تقديرات للسياسة المستقبلية، وليست قرارًا رسميًا من الاحتياطي الفيدرالي. وستظل النتيجة النهائية تعتمد على البيانات الاقتصادية اللاحقة ومناقشات السياسة وتصويت اللجنة الفيدرالية للسوق المفتوحة (FOMC).
لماذا تتكيف أسعار الأصول قبل رفع أسعار الفائدة رسميًا؟
لأن أسعار الأصول تتطلع إلى المستقبل. يعدّل المستثمرون مراكزهم في السندات والأسهم والصرف الأجنبي مسبقًا استنادًا إلى توقعات أسعار الفائدة والتضخم والنمو الاقتصادي مستقبلًا. لذلك، يمكن لتوقعات السياسة نفسها أن تدفع تحركات أسعار السوق.
هل تكون توقعات رفع الاحتياطي الفيدرالي لأسعار الفائدة سلبية دائمًا لـ Bitcoin؟
ليس بالضرورة. فقد تضغط أسعار الفائدة المرتفعة والدولار الأقوى على شهية المخاطر، لكن سعر Bitcoin يتأثر أيضًا بالطلب الفوري وتدفقات رأس المال والتمركز في السوق وعوامل القطاع. وإذا كان رفع الفائدة قد سُعّر بالكامل بالفعل، فقد يختلف رد فعل السوق بعد القرار الفعلي عن اتجاهه السابق.
ما المؤشر الذي ينبغي إعطاؤه الأولوية؟
لا يمكن لمؤشر واحد أن يعكس توقعات السياسة بالكامل. ويمكن استخدام بيانات التضخم والتوظيف كمؤشرات أساسية، بينما يمكن استخدام العقود الآجلة لأسعار الفائدة وعوائد سندات الخزانة ومؤشر الدولار الأمريكي كمؤشرات لتسعير السوق. ثم يمكن مقارنتها ببيانات نشاط التداول وتدفقات رأس المال الخاصة بالأصول عالية المخاطر.