تُعد العقود الدائمة من أبرز أدوات التداول في سوق مشتقات العملات الرقمية. وعلى عكس العقود الآجلة التقليدية، لا تمتلك تاريخ انتهاء محددًا. يمكن للمتداولين استخدام الهامش لفتح مراكز شراء أو بيع، والاعتماد على آلية معدل التمويل للحفاظ على الارتباط بين سعر العقد وسعر الأصل المرجعي. ومع النضج التدريجي لمنصات التداول وآليات صناعة السوق وأنظمة إدارة المخاطر، توسعت العقود الدائمة من الأصول الرقمية مثل Bitcoin وEthereum لتشمل نطاقًا أوسع من أدوات التداول.
ولا يقتصر أثر هيكل هذا المنتج على سوق العملات الرقمية. ففي السنوات الأخيرة، استقطت المشتقات الدائمة القائمة على الأسهم والسلع والأصول التقليدية الأخرى اهتمامًا متزايدًا. وتُعد العقود الدائمة للسهم الواحد (Single-Stock Perps / Equity Perps) مثالًا نموذجيًا على ذلك. إذ تسعى إلى تطبيق هيكل العقود الدائمة المألوف في أسواق العملات الرقمية على سعر سهم شركة مدرجة واحدة.
لكن التوسع عبر فئات الأصول ليس بسيطًا كاستبدال رمز تداول بآخر. فعادةً ما تتسم أصول العملات الرقمية بالتداول المستمر، أو التسوية على البلوكشين، أو الضمانات من الأصول الرقمية، في حين تتأثر أسواق الأسهم بساعات التداول، وتنظيمات الأوراق المالية، وإجراءات الشركات، وأنظمة المقاصة التقليدية. وعند انتقال العقود الدائمة من أصول العملات الرقمية إلى الأسهم، قد تظل آلياتها الحالية أساسًا للتصميم، إلا أن مصادر الأسعار، ومعايير المخاطر، واستمرارية التداول، والحدود التنظيمية فيها جميعًا تتطلب إعادة تقييم.
لذلك، فإن فهم العقود الدائمة للسهم الواحد يتطلب أكثر من معرفة أنها مشتقات أسهم بلا تاريخ انتهاء. فمن المهم أيضًا فهم الآليات المستمدة من العقود الدائمة للعملات الرقمية، والمكونات التي يجب إعادة تصميمها لتعكس خصائص الأصول المالية التقليدية.
ما الآليات الأساسية للعقود الدائمة للعملات الرقمية؟
يتضمن الهيكل الأساسي للعقد الدائم للعملات الرقمية السعر المرجعي، وسعر سوق العقد، والهامش، ومعدل التمويل، وآلية التصفية. يودع المتداولون ضمانات مؤهلة في حساباتهم ويفتحون مراكز وفقًا لقواعد الهامش التي تحددها منصة التداول. تحقق مراكز الشراء عمومًا أرباحًا عند ارتفاع سعر العقد، بينما تحقق مراكز البيع عمومًا أرباحًا عند انخفاض السعر. كما يجب أن تراعي الأرباح والخسائر الفعلية تكاليف مثل رسوم التداول ورسوم التمويل.
لا تمتلك العقود الدائمة تاريخ انتهاء محددًا، ولذلك يلزم وجود آليات أخرى للحفاظ على الارتباط بين سعر العقد والسعر المرجعي. ويُعد معدل التمويل من أكثر هذه الآليات شيوعًا. عندما يُتداول سعر العقد بعلاوة أو بخصم مقارنةً بالسعر المرجعي، قد يدفع معدل التمويل حاملي مراكز الشراء والبيع إلى إجراء مدفوعات دورية، مما يؤثر في تكاليف الاحتفاظ وسلوك التداول. ويعتمد اتجاه معدل التمويل وطريقة احتسابه وفترة تسويته على قواعد المنصة المحددة.
توفر آلية السعر المرجعي أساسًا لإدارة المخاطر. فقد تجمع منصة التداول بيانات الأسعار من عدة أسواق لاحتساب سعر مؤشر أو سعر تحديد بغرض تحديد الأرباح والخسائر غير المحققة وتفعيل عمليات التصفية. ويمكن أن يساعد ذلك في الحد من تأثير الصفقات الشاذة قصيرة الأجل في سوق واحد على أسعار التصفية، لكنه لا يمكن أن يزيل تمامًا المخاطر الناتجة عن نقص السيولة أو تأخر البيانات أو ظروف السوق المتطرفة.
تُعد آلية التصفية عنصرًا مهمًا من عناصر التحكم في المخاطر للمشتقات القائمة على الهامش. فعندما لا تكفي حقوق ملكية الحساب لتلبية متطلبات هامش الصيانة، قد تقوم المنصة بتخفيض المراكز أو إغلاقها تلقائيًا للتحكم في التعرض للمخاطر. وكلما ارتفعت الرافعة المالية، أصبح تأثير تقلبات الأسعار في الهامش أكثر وضوحًا عمومًا. لذلك، ورغم أن العقود الدائمة لا تمتلك تاريخ انتهاء، فإنها تظل خاضعة لمتطلبات الهامش وقواعد التصفية.
لماذا توسعت العقود الدائمة من أصول العملات الرقمية إلى الأسهم؟
أولًا، طورت العقود الدائمة إطار تداول ناضجًا نسبيًا. فقد شهد سوق العملات الرقمية منذ فترة طويلة طلبًا على التداول بالشراء والبيع، والتعرض للرافعة المالية، وأدوات إدارة المخاطر على مدار الساعة. واستجابةً لذلك، طورت منصات التداول آليات مثل معدلات التمويل، وأسعار التحديد، والهامش، والتصفية التلقائية. وتتمتع هذه الآليات بدرجة من قابلية النقل، وتوفر مرجعًا لتصميم مشتقات لفئات أصول أخرى.
ثانيًا، تحظى أسعار الأسهم باهتمام واسع في السوق. فقد يرغب المستثمرون في بناء تعرض قصير الأجل لشركات مدرجة كبيرة، أو شركات رائدة في قطاعاتها، أو أحداث محددة تخص الشركات، دون الحاجة بالضرورة إلى شراء السهم الأساسي مباشرةً. ويمكن لهيكل الشراء والبيع في العقود الدائمة أن يوفر وسيلة قائمة على المشتقات للمشاركة، باستخدام أسعار الأسهم كمرجع لتداول العقود.
ثالثًا، أصبحت البنية التحتية لأسواق الأصول الرقمية والأسواق المالية التقليدية أكثر ترابطًا على نحو متزايد. وتولي منصات التداول وصناع السوق ومؤسسات المقاصة والمؤسسات المالية التقليدية اهتمامًا أكبر بالمشتقات متعددة الأصول، والأصول المرمزة، والبنية التحتية للتداول على البلوكشين. ولا يعني ذلك أن جميع العقود الدائمة للأسهم يجب أن تُصدر أو تُسوّى على البلوكشين، بل يشير إلى أن آليات التداول التي طُورت في أسواق العملات الرقمية تؤثر في تصميم نطاق أوسع من المنتجات المالية.
ومع ذلك، فإن قابلية نقل آلية منتج ما لا تعني إمكانية تكرار هياكل الأسواق مباشرةً. فللأسهم ساعات تداول وإجراءات شركات وخصائص تنظيمية تختلف عن أصول العملات الرقمية. ويجب أن تعالج العقود الدائمة للأسهم مسائل مثل كيفية تحديد السعر المرجعي، وكيفية التعامل مع إيقاف التداول، وكيفية التعديل مقابل توزيعات الأرباح وتجزيئات الأسهم، وكيفية إدارة الضمانات. ولا يمكن للعقود الدائمة التكيف مع بيئة التشغيل الفعلية لأسواق الأسهم التقليدية إلا عند معالجة هذه المكونات بوضوح.
من العقود الدائمة للعملات الرقمية إلى العقود الدائمة للسهم الواحد: ما الآليات التي تبقى دون تغيير؟
على مستوى العقد، يتمثل الامتداد الأكثر وضوحًا في الهيكل الذي لا يتضمن تاريخ انتهاء محددًا. وسواء كان الأصل المرجعي عملة رقمية أو سهمًا، تسمح العقود الدائمة للمتداولين بالاحتفاظ بالمراكز باستمرار طالما استوفوا متطلبات الهامش، دون الحاجة إلى ترحيلها وفقًا لتاريخ انتهاء العقود الآجلة التقليدية. ويقلل هذا التصميم من تعقيد إدارة الاستحقاق، لكنه يجعل معدلات التمويل عنصرًا مهمًا من تكلفة الاحتفاظ.
كما يتشابه هيكل الشراء والبيع. فلا يحتاج المتداولون إلى امتلاك الأصل الأساسي مباشرةً لبناء تعرض اتجاهي بناءً على رؤيتهم للسعر. وبالنسبة إلى المشاركين الذين يرغبون في التعبير عن توقعات صعودية أو هبوطية، يمكن أن يوفر هذا الهيكل تداولًا ثنائي الاتجاه. إلا أن مركز العقد لا يعادل ملكية الأصل الأساسي، إذ تعتمد حقوق والتزامات المتداول على عقد المشتقات.
وتُعد آليات الهامش والتصفية أيضًا مكونات أساسية. إذ يجب على المتداولين تقديم هامش أولي وفقًا لقواعد منصة التداول، والحفاظ على حقوق ملكية كافية في الحساب. وعندما تؤدي تحركات الأسعار إلى انخفاض مستوى الهامش إلى ما دون الحد المطلوب، قد يخضع المركز لتصفية جزئية أو كاملة. وتختلف الأصول من حيث التقلب والسيولة وخصائص الفجوات السعرية. ولذلك، حتى عند استخدام مضاعف الرافعة المالية نفسه، قد يختلف مستوى المخاطر بدرجة كبيرة.
يمكن كذلك نقل آلية معدل التمويل، لكن لا يمكن نسخ معاييرها بصورة آلية. ففي أسواق أصول العملات الرقمية، تتأثر معدلات التمويل بمشاعر التداول، والعرض والطلب في السوق، وتكاليف التمويل، وقواعد احتساب المنصة. ويجب أن تراعي العقود الدائمة للأسهم أيضًا ساعات التداول الفوري، وتوقعات توزيعات الأرباح، وإجراءات الشركات، ومدى توافر الأسعار المرجعية. ويجب تصميم معدل التمويل بما يتوافق مع آلية تكوّن الأسعار في سوق الأسهم المحدد.
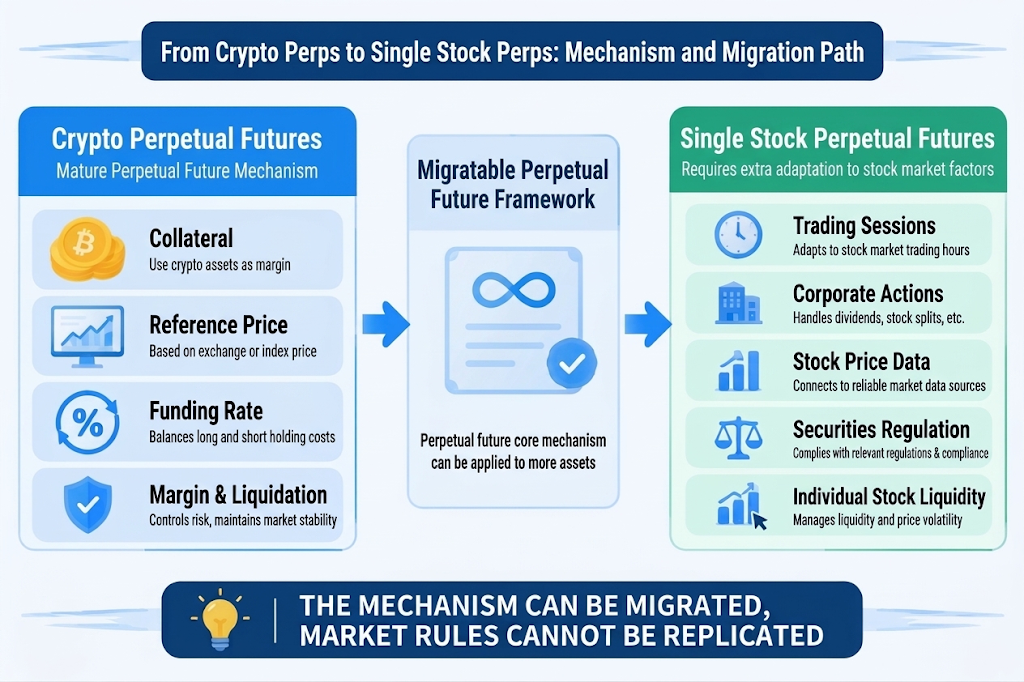
من العقود الدائمة للعملات الرقمية إلى العقود الدائمة للسهم الواحد: ما المكونات التي تحتاج إلى إعادة تصميم؟
يُعد مصدر السعر المرجعي أحد أهم أوجه الاختلاف. فعادةً ما تُتداول أصول العملات الرقمية باستمرار عبر عدة منصات للأصول الرقمية، كما أن بعضها يمتلك أسواقًا على البلوكشين يمكنها توفير بيانات أسعار مستمرة نسبيًا. أما أسواق الأسهم، فلديها ساعات تداول منتظمة، وتداول قبل الافتتاح وبعد الإغلاق، وإيقافات للتداول، وفروقات في الأسعار المعروضة عبر منصات التداول. ويجب أن تحدد العقود الدائمة للأسهم بوضوح نوع السعر المستخدم كمرجع وكيفية التعامل مع تحديثات الأسعار عند إغلاق السوق الفوري.
تكتسب خدمات الأوراكل وبيانات الأسعار أهمية خاصة في هذه العملية. فبالنسبة إلى مشتقات الأسهم التي تستخدم بنية تحتية على البلوكشين، قد يكون الأوراكل مسؤولًا عن نقل أسعار سوق الأسهم التقليدية إلى البلوكشين. أما بالنسبة إلى العقود التي تقدمها منصات التداول التقليدية، فإن أنظمة مؤشر الأسعار وسعر التحديد تتطلب أيضًا مصادر بيانات موثوقة. وبغض النظر عن البنية المستخدمة، قد تؤثر تأخيرات البيانات، وانقطاعات الأسعار المعروضة، والأسعار الشاذة، وتركيز مصادر البيانات في تسعير العقد وعدالة عمليات التصفية.
كما يجب إعادة تقييم إدارة الضمانات بناءً على فئة الأصل. فعادةً ما تستخدم العقود الدائمة للعملات الرقمية العملات المستقرة أو أصولًا رقمية أخرى كهامش، وقد تتعرض الضمانات نفسها لتقلبات الأسعار أو فقدان الارتباط السعري أو نقص السيولة. أما مشتقات الأسهم في الأسواق المالية التقليدية، فقد تخضع لقواعد هامش مختلفة، ومتطلبات للضمانات المؤهلة، وأنظمة لفصل أصول العملاء. وتعتمد إمكانية استخدام الضمانات عبر فئات الأصول على منصة التداول والإطار التنظيمي، وليست سمة متأصلة في العقود الدائمة.
بالإضافة إلى ذلك، تتطلب إجراءات الشركات المتعلقة بالأسهم آليات معالجة مخصصة. فقد تؤدي توزيعات الأرباح النقدية، وتوزيعات الأرباح الخاصة، وتجزيئات الأسهم، وتجزيئات الأسهم العكسية، وعمليات الاندماج، والشطب، وإيقاف التداول، إلى تغيير سعر السهم الأساسي أو قابليته للتداول. ويجب أن تحدد قواعد العقد مسبقًا كيفية تأثير هذه الأحداث في السعر المرجعي وقيمة المركز وترتيبات التسوية. ولا تمتلك أصول العملات الرقمية نظامًا مماثلًا بالكامل لإجراءات الشركات، ولذلك لا يمكن للعقود الدائمة للأسهم اعتماد جميع معايير المخاطر الخاصة بعقود العملات الرقمية ببساطة.
ما الفرق بين العقود الدائمة للسهم الواحد والأصول الاصطناعية على البلوكشين؟
قد يمنح كل من العقود الدائمة للسهم الواحد والأسهم الاصطناعية على البلوكشين المستخدمين تعرضًا لأسعار الأسهم، لكن هياكل منتجاتهما مختلفة. فالعقود الدائمة للسهم الواحد تتمحور عمومًا حول عقود المشتقات. ويستخدم المتداولون الهامش لفتح مراكز شراء أو بيع، وتُحدد الأرباح والخسائر وفقًا للتغيرات في سعر العقد ومعدلات التمويل وقواعد التصفية. ولا تتطلب بالضرورة إصدار رمز على البلوكشين يمثل سهمًا.
قد تستخدم الأصول الاصطناعية على البلوكشين ضمانات ومراكز دين وأوراكل ومعايير مخاطر البروتوكول للحفاظ على تتبع سعر الأصل. ويحتفظ المستخدمون بأصل اصطناعي يصدره أو يديره بروتوكول. وإضافة إلى السعر المرجعي نفسه، قد تشمل مخاطره عدم كفاية الضمانات، وعمليات تصفية البروتوكول، وفشل الأوراكل، وثغرات العقود الذكية.
وقد تختلف أيضًا أساليب التداول والأطراف التي تتحمل المخاطر. ففي العقود الدائمة التي توفرها منصة تداول مركزية، تتولى منصة التداول عمومًا مطابقة الأوامر وإدارة الهامش وتنفيذ التصفية. وقد تعتمد الأصول الاصطناعية على البلوكشين على العقود الذكية لتنفيذ الضمانات والتصفية وتحويل الأصول تلقائيًا. ولا توجد بنية موحدة، ولذلك يجب أن يعود تحليل المنتج إلى قواعده الفعلية للعقد والتسوية، بدلًا من الاعتماد فقط على تسميات مثل «رمز سهم» أو «عقد دائم».
والأهم من ذلك، أن التعرض للسعر لا يعادل ملكية السهم. وسواء باستخدام العقود الدائمة للسهم الواحد أو الأسهم الاصطناعية، ينبغي للمستخدمين التأكد مما إذا كان المنتج يمنح حقوق المساهمين، وما إذا كان مدعومًا بأسهم فعلية، وكيفية التعامل مع إجراءات الشركات، والجهة التي يمكنهم مساءلتها إذا واجه البروتوكول أو الجهة المصدرة مخاطر.
هيكل السوق وحدود المخاطر للعقود الدائمة للسهم الواحد
بعد توسع العقود الدائمة إلى سوق الأسهم الفردية، تصبح السيولة عاملًا رئيسيًا في تحديد ما إذا كان المنتج قادرًا على العمل بصورة موثوقة. فغالبًا ما يتركز نشاط التداول في أسواق العملات الرقمية في عدد محدود من الأصول الرئيسية، بينما تتباين سيولة الأسهم الفردية بدرجة أكبر. وقد تتمتع الشركات المدرجة الكبيرة بأسواق فورية عميقة، لكن أحجام التداول وفروق أسعار البيع والشراء واستمرارية الأسعار للأسهم الصغيرة والمتوسطة قد تختلف بدرجة ملحوظة. وإذا كانت سيولة سوق المشتقات غير كافية، فقد تترتب على الصفقات الكبيرة انزلاقات سعرية مرتفعة وتضخيم للانحرافات السعرية.
تؤثر الاختلافات في ساعات التداول أيضًا في هيكل السوق. إذ تتداول أسواق العملات الرقمية عمومًا على مدار الساعة، بينما تمتلك أسواق الأسهم الفورية ساعات تداول منتظمة وعطلات وإيقافات مؤقتة للتداول. وإذا ظلت العقود الدائمة للأسهم قابلة للتداول عند إغلاق السوق الفوري، فعلى المشاركين في السوق تحديد المعلومات التي يستند إليها سعر العقد في ذلك الوقت، والتعديلات السعرية التي قد تحدث عند إعادة افتتاح السوق الفوري.
يجب أن تتكيف التصفية وإدارة المخاطر مع خصائص تقلبات الأسهم الفردية. فقد يشهد سهم واحد فجوة سعرية حادة استجابةً لتقارير الأرباح أو القرارات التنظيمية أو الدعاوى القضائية أو عمليات الاندماج والاستحواذ أو الإعلانات غير المتوقعة. وبالمقارنة مع تحركات الأسعار المستمرة والتدريجية، قد تخلق الأسواق ذات الفجوات فرقًا أكبر بين سعر التصفية والسعر الذي يمكن تنفيذ المركز عنده فعليًا. وتحتاج منصات التداول إلى تحديد حدود المخاطر ومعايير الهامش وإجراءات التعامل مع ظروف السوق غير الطبيعية وآليات خفض الرافعة المالية القسري بوضوح.
ويُعد الإطار التنظيمي أيضًا جزءًا مهمًا من هيكل السوق. فقد تشمل المشتقات المرتبطة بالأسهم تنظيمات الأوراق المالية والعقود الآجلة معًا. وتفرض الولايات القضائية المختلفة متطلبات متفاوتة على منصات التداول وأهلية العملاء والهامش والإفصاحات. ولا يعني الترخيص التنظيمي أن المنتج يمكن تقديمه في جميع المناطق، كما لا يعني أن شروط العقد ومعايير حماية العملاء متطابقة بين المنصات المختلفة. وينبغي للمتداولين تأكيد الإطار القانوني المطبق في الولاية القضائية للمنتج وما إذا كانوا يستوفون متطلبات الأهلية.
عقود الأسهم على Gate وTradFi: توسيع آليات العقود الدائمة إلى أسواق الأصول التقليدية
تعكس العقود الدائمة للسهم الواحد توسع آليات مشتقات سوق العملات الرقمية إلى أصول الأسهم التقليدية. وتُعد عقود الأسهم على Gate مثالًا محددًا على هذا الاتجاه. فهي تطبق آليات تداول مثل الهامش ومراكز الشراء والبيع والعقود الدائمة على الأدوات المرتبطة بالأسهم، مما يتيح للمستخدمين المشاركة في تحركات أسعار أصول الأسهم التقليدية عبر المشتقات. وفي الوقت نفسه، توسع Gate TradFi نطاق التداول ليتجاوز الأسهم ويشمل أنواعًا متعددة من الأصول المالية التقليدية، مما يوضح التوسع الإضافي لمنصات تداول الأصول الرقمية من حيث تغطية الأصول وآليات التداول. وتعكس هذه المنتجات مجتمعةً الارتباط بين البنية التحتية لتداول العملات الرقمية والأسواق المالية التقليدية. ومع ذلك، فإن عقود الأسهم هي منتجات عقود محددة، بينما يمثل TradFi إطارًا أوسع لخدمات تداول الأصول التقليدية.
ومن منظور آليات العقود الدائمة للعملات الرقمية، تحتفظ عقود الأسهم على Gate بعناصر أساسية مثل التداول بالهامش ومراكز الشراء والبيع ومعدلات التمويل والتصفية. ومع ذلك، تعمل أصول الأسهم التقليدية ضمن بيئة سوقية تختلف عن بيئة أصول العملات الرقمية. فقد تؤثر ساعات التداول وتوزيع السيولة وإجراءات الشركات والأساليب المستخدمة للإشارة إلى سعر الأصل الأساسي في تسعير العقد وإدارة المخاطر. كما قد تستخدم الأصول التقليدية الأخرى التي تغطيها Gate TradFi قواعد تداول مختلفة بحسب فئات الأصول وتصميمات المنتجات. ولذلك، لا ينبغي افتراض أن جميع منتجات TradFi تستخدم هيكل العقود الدائمة نفسه، ولا ينبغي تطبيق قواعد أسواق العملات الرقمية دون تمييز على جميع الأصول التقليدية.
ومن المنظور الأوسع لتطور السوق، توضح عقود الأسهم على Gate مسارًا محددًا لتوسيع آليات العقود الدائمة إلى أصول الأسهم، بينما تمثل Gate TradFi توجه المنصة الأوسع لبناء خدمات تداول حول أصول تقليدية متعددة. ولا يقتصر الأمر المهم على زيادة عدد أدوات التداول، بل يشمل أيضًا كيفية تكيف الهامش ومعدلات التمويل ومراجع الأسعار وآليات التصفية مع هيكل سوق الأصول المختلفة. وبالنسبة إلى المستخدمين، يُعد فهم الآليات المستمدة من العقود الدائمة للعملات الرقمية والقواعد التي تحتاج إلى تعديل وفقًا لخصائص الأصول التقليدية أساسًا مهمًا لتقييم هيكل هذه المنتجات وحدود مخاطرها.
الأسئلة الشائعة
هل تطورت العقود الدائمة للسهم الواحد من العقود الدائمة للعملات الرقمية؟
يستند تصميمها إلى آليات العقود الدائمة المستخدمة على نطاق واسع في أسواق العملات الرقمية، بما في ذلك هياكل مثل عدم وجود تاريخ انتهاء محدد، ومراكز الشراء والبيع، والهامش، ومعدلات التمويل، والتصفية. ومع ذلك، فإن العقود الدائمة للسهم الواحد هي مشتقات مرتبطة بأسعار الأسهم ويجب أن تتكيف مع مصادر الأسعار وإجراءات الشركات والمتطلبات التنظيمية لأسواق الأسهم.
هل تعمل العقود الدائمة للسهم الواحد بالضرورة على البلوكشين؟
ليس بالضرورة. يصف مصطلح "Perps" هيكل عقد المشتقات الدائمة، ولا يعني بالضرورة أن التداول أو المطابقة أو التسوية يجب أن تحدث على البلوكشين. وقد تقدم المنتجات المحددة من خلال منصات تداول تقليدية أو تتضمن بنية تحتية على البلوكشين. ويجب تقييم بنيتها الفعلية بشكل منفصل.
لماذا تحتاج العقود الدائمة للأسهم إلى أوراكل أو مؤشرات أسعار؟
تحتاج العقود إلى أسعار مرجعية موثوقة للتسعير واحتساب الأرباح والخسائر وإدارة المخاطر. وعند استخدام نظام على البلوكشين، قد ينقل الأوراكل بيانات سوق الأسهم. وعندما تقدم منصة تداول تقليدية المنتج، فقد تستخدم مؤشر الأسعار ونظام سعر التحديد الخاصين بها. وتتمثل الاعتبارات الأساسية في مدى شفافية وموثوقية مصدر البيانات وتكرار التحديث وآلية التعامل مع الحالات غير الطبيعية.
هل يمكن استخدام آلية معدل التمويل الخاصة بالعقود الدائمة للعملات الرقمية مباشرةً للأسهم؟
يمكن أن تكون الآلية مرجعًا، لكن يجب تكييف معاييرها وطريقة احتسابها مع سوق الأسهم. فقد تؤثر ساعات تداول الأسهم وتوزيعات الأرباح وإجراءات الشركات وسيولة السوق الفوري في العلاقة بين السعر المرجعي وسعر العقد. ولذلك، لا يمكن نسخ معايير معدل التمويل لأصول العملات الرقمية ببساطة.
ما الفرق بين العقود الدائمة للسهم الواحد والأسهم المرمزة؟
العقود الدائمة للسهم الواحد هي عمومًا عقود مشتقات تشير إلى أسعار الأسهم، في حين قد تمثل الأسهم المرمزة أصلًا على البلوكشين أو ترتيبًا للحقوق. وقد يختلف الاثنان بدرجة كبيرة من حيث ملكية الأصول، وهيكل الإصدار، وطريقة التسوية، والخصائص التنظيمية، والأطراف التي تتحمل المخاطر. وينبغي مراجعة وثائق المنتج المحددة لتحديد التفاصيل المطبقة.