في عام 2026، وسّعت CoreWeave بشكل إضافي تمويلها بالدين المدعوم بالبنية التحتية لوحدات GPU وعقود العملاء. ففي مارس، أتمّت الشركة تسهيل قرض لأجل مع سحب مؤجل بقيمة $8.5 مليار، وحصل جزء منه على تصنيفات ائتمانية بدرجة استثمارية. وفي مايو، أتمّت الشركة قرضًا آخر بقيمة $3.1 مليار مدعومًا بالبنية التحتية للحوسبة عالية الأداء. وتُظهر ترتيبات التمويل هذه أن وحدات GPU لم تعد مجرد أجهزة تُستخدم لتقديم خدمات الحوسبة، بل أصبحت أيضًا أصول ضمان مهمة للمؤسسات المالية عند تقييم مشاريع البنية التحتية للذكاء الاصطناعي.
يتمثل المنطق الأساسي للتمويل المدعوم بوحدات GPU في الجمع بين معدات الحوسبة التي قد تولد إيرادات مستقبلًا وعقود العملاء لتمويل إنشاء البنية التحتية الحالية. ويمكن لهذا النموذج أن يساعد شركات الحوسبة على تسريع التوسع، لكنه يربط أيضًا بشكل وثيق بين قيمة المعدات وطلب العملاء وتكاليف التمويل وسداد الديون. ويتطلب فهم نهج CoreWeave في التمويل تحليل كيفية استخدام وحدات GPU كضمانات للقروض، وكيف تدعم عقود العملاء سداد الديون، وما المخاطر المالية التي قد تنشأ عن التوسع المعتمد بدرجة كبيرة على الرافعة المالية.
النقاط الرئيسية
-
التمويل المدعوم بوحدات GPU هو شكل من أشكال التمويل المدعوم بالأصول، ويستخدم عادةً خوادم GPU والبنية التحتية ذات الصلة والتدفقات النقدية الناتجة عن عقود عملاء محددة كضمانات للقروض.
-
تستخدم CoreWeave هذا النموذج أساسًا للحصول على تمويل للإنشاءات مع نمو طلب العملاء على سعة الحوسبة، مما يقلل اعتمادها على تمويل الأسهم لأغراض التوسع.
-
يتيح قرض الأجل مع السحب المؤجل (DDTL) للشركة استخدام التزامها التمويلي على مراحل بحسب تقدم شراء المعدات ونشرها، بدلًا من سحب جميع الأموال دفعة واحدة.
-
يمكن لعقود العملاء أن تجعل التدفقات النقدية للقروض أكثر قابلية للتنبؤ، لكن قيمة العقد لا تعادل النقد المستلم بالفعل ولا يمكنها إزالة مخاطر تعثر العميل أو مخاطر تسليم المشروع.
-
يمكن أن تؤثر دورات التكنولوجيا لوحدات GPU، وقيمة المعدات المستعملة، وأسعار تأجير الحوسبة، وتغيرات أسعار الفائدة، جميعها في ضمانات القروض.
-
بالنسبة للمستثمرين، قد تشير زيادة تمويل وحدات GPU إلى حصول الشركة على دعم رأسمالي أكبر، لكنها قد تعني أيضًا ارتفاع مصروفات الفائدة المستقبلية وضغوط سداد الديون.
لماذا تحتاج CoreWeave إلى تمويل بالدين لتوسيع سعة وحدات GPU لديها؟
يتمثل النشاط الأساسي لـ CoreWeave في تقديم خدمات الحوسبة السحابية باستخدام وحدات GPU لمطوري نماذج الذكاء الاصطناعي وشركات التكنولوجيا وغيرهم من العملاء ذوي احتياجات الحوسبة الكبيرة. وعلى عكس أعمال اشتراكات البرمجيات التقليدية، تتطلب خدمات الحوسبة معدات مادية كبيرة. فلا يقتصر الأمر على ضرورة شراء الشركة لوحدات GPU من موردين مثل NVIDIA، بل يجب عليها أيضًا إنشاء مجموعات خوادم وأنظمة شبكات ومرافق تخزين وبنية تحتية مرتبطة بالطاقة والتبريد.
تحدث هذه الاستثمارات عادةً قبل أن يستخدم العملاء فعليًا سعة الحوسبة ويدفعوا مقابل الخدمات، مما يخلق احتياجات رأسمالية كبيرة مقدّمًا. وحتى عندما تكون الشركة قد أبرمت عقودًا طويلة الأجل مع العملاء، يتعين عليها الاستثمار أولًا في شراء المعدات ونشرها قبل تحويل تلك العقود تدريجيًا إلى إيرادات فعلية.
تُعد هذه الفجوة الزمنية بين الاستثمار الرأسمالي وتحصيل الإيرادات سببًا مهمًا لاستخدام CoreWeave التمويل بالدين. فإذا اعتمدت الشركة كليًا على التدفقات النقدية التشغيلية للتوسع، فقد تضطر إلى انتظار أن تولد عملياتها الحالية نقدًا كافيًا قبل شراء الدفعة التالية من المعدات، مما يحد من سرعة توفير سعة الحوسبة. كما أن إصدار الأسهم بصورة مستمرة يمكن أن يجمع الأموال، لكنه قد يؤدي إلى تخفيف ملكية المساهمين الحاليين.
يوفر التمويل بالدين خيارًا آخر: يمكن للشركة استخدام أصول الحوسبة التي تملكها بالفعل أو تخطط لشرائها، إلى جانب عقود العملاء ذات الصلة، للحصول على تمويل لجولة جديدة من إنشاء البنية التحتية، ثم سداد الدين تدريجيًا من إيرادات الخدمات المستقبلية.
يشبه هذا النموذج التمويل التقليدي للبنية التحتية من عدة جوانب. إذ يمكن لشركات الطيران استخدام الطائرات للحصول على التمويل، ويمكن لشركات الطاقة ترتيب القروض حول معدات توليد الطاقة واتفاقيات شراء الطاقة طويلة الأجل. وتحاول شركات الحوسبة القائمة على الذكاء الاصطناعي تحويل مجموعات وحدات GPU والإيرادات الناتجة عن خدمات الحوسبة إلى أصول قابلة للتمويل. ومع ذلك، تصبح وحدات GPU عادةً متقادمة تقنيًا بوتيرة أسرع من الطائرات ومنشآت الطاقة واسعة النطاق، كما أن أسعار تأجيرها المستقبلية أكثر تأثرًا بالتغيرات في أداء الرقائق. ولا يعتمد استمرار CoreWeave في استخدام الدين لدعم التوسع على طلب العملاء فقط، بل أيضًا على مدى اعتراف المؤسسات المالية بقيمة الأصول ذات الصلة وتدفقاتها النقدية المستقبلية.
ما هو التمويل المدعوم بوحدات GPU؟ وكيف تقيّم المؤسسات المالية أصول الحوسبة؟
يُعد التمويل المدعوم بوحدات GPU عمومًا شكلًا من أشكال الإقراض المدعوم بالأصول. وتستخدم الشركة المقترضة خوادم GPU والمعدات ذات الصلة كضمانات. وتشمل بعض هياكل التمويل أيضًا عقود عملاء محددة أو حسابات مستحقة القبض أو تدفقات نقدية مرتبطة بها. وبعد توفير الأموال، يتوقع المقرض أن تشتري الشركة معدات الحوسبة وتنشرها وتشغّلها وفقًا لما تم الاتفاق عليه، وأن تستخدم إيرادات الأعمال لدفع الفائدة وسداد أصل الدين. وإذا أخفق المقترض في الوفاء بالتزاماته التعاقدية، فقد يتخذ المقرض إجراءات تنفيذ أو استرداد ضد الأصول أو التدفقات النقدية ذات الصلة بموجب اتفاقية الضمان. وقد يختلف نطاق الضمان وأولوية المطالبات وترتيبات الرجوع بين مشاريع التمويل، لذا لا ينبغي اعتبار جميع القروض المدعومة بوحدات GPU ذات الهيكل نفسه.
عند تقييم هذه القروض، تنظر المؤسسات المالية عادةً إلى ما هو أبعد من سعر شراء وحدات GPU. إذ يمكن أن تؤثر نماذج المعدات والعمر الإنتاجي المتوقع ومواقع النشر وشروط عقود العملاء واستخدام المعدات وقيمة إعادة البيع المستقبلية جميعها في شروط التمويل. فعلى سبيل المثال، قد تكون آفاق الإيرادات لمجموعة وحدات GPU مرتبطة بالفعل بعقد عميل طويل الأجل أوضح من معدات لم يُثبت الطلب عليها من العملاء بعد. وإذا كانت لدى العميل قدرة قوية على السداد وكان العقد يغطي جزءًا أطول من العمر التشغيلي للمعدات، فقد يكون من الأسهل على المقرض تقييم التدفقات النقدية المستقبلية. ومع ذلك، قد يظل العقد متأثرًا بجداول التسليم وجودة الخدمة والملف الائتماني للطرف المقابل، ولا يمكن التعامل معه ببساطة باعتباره إيرادًا خاليًا من المخاطر.
كما تتميز أصول وحدات GPU بخاصية فريدة: فهي معدات إنتاجية تولد الإيرادات، وفي الوقت نفسه ضمانات قد يتمكن المقرض من تسييلها عند التعثر. فعند طرح جيل جديد من الرقائق، قد تنخفض القدرة التنافسية في السوق وأسعار المعدات الأقدم في سوق المستعمل. وحتى إذا استمرت الخوادم في العمل بصورة طبيعية، فقد لا تبقى قيمتها الاقتصادية مستقرة. ويتعين على المقرضين تقييم كل من النقد الذي يمكن أن تولده المعدات أثناء التشغيل المستمر والقيمة التي يمكن استردادها في حال التعثر. ويمنح هذا الاعتماد المزدوج التمويل المدعوم بوحدات GPU ملف مخاطر مختلفًا عن القروض الائتمانية المؤسسية القياسية.
كيف يعمل التمويل المدعوم بوحدات GPU لدى CoreWeave؟
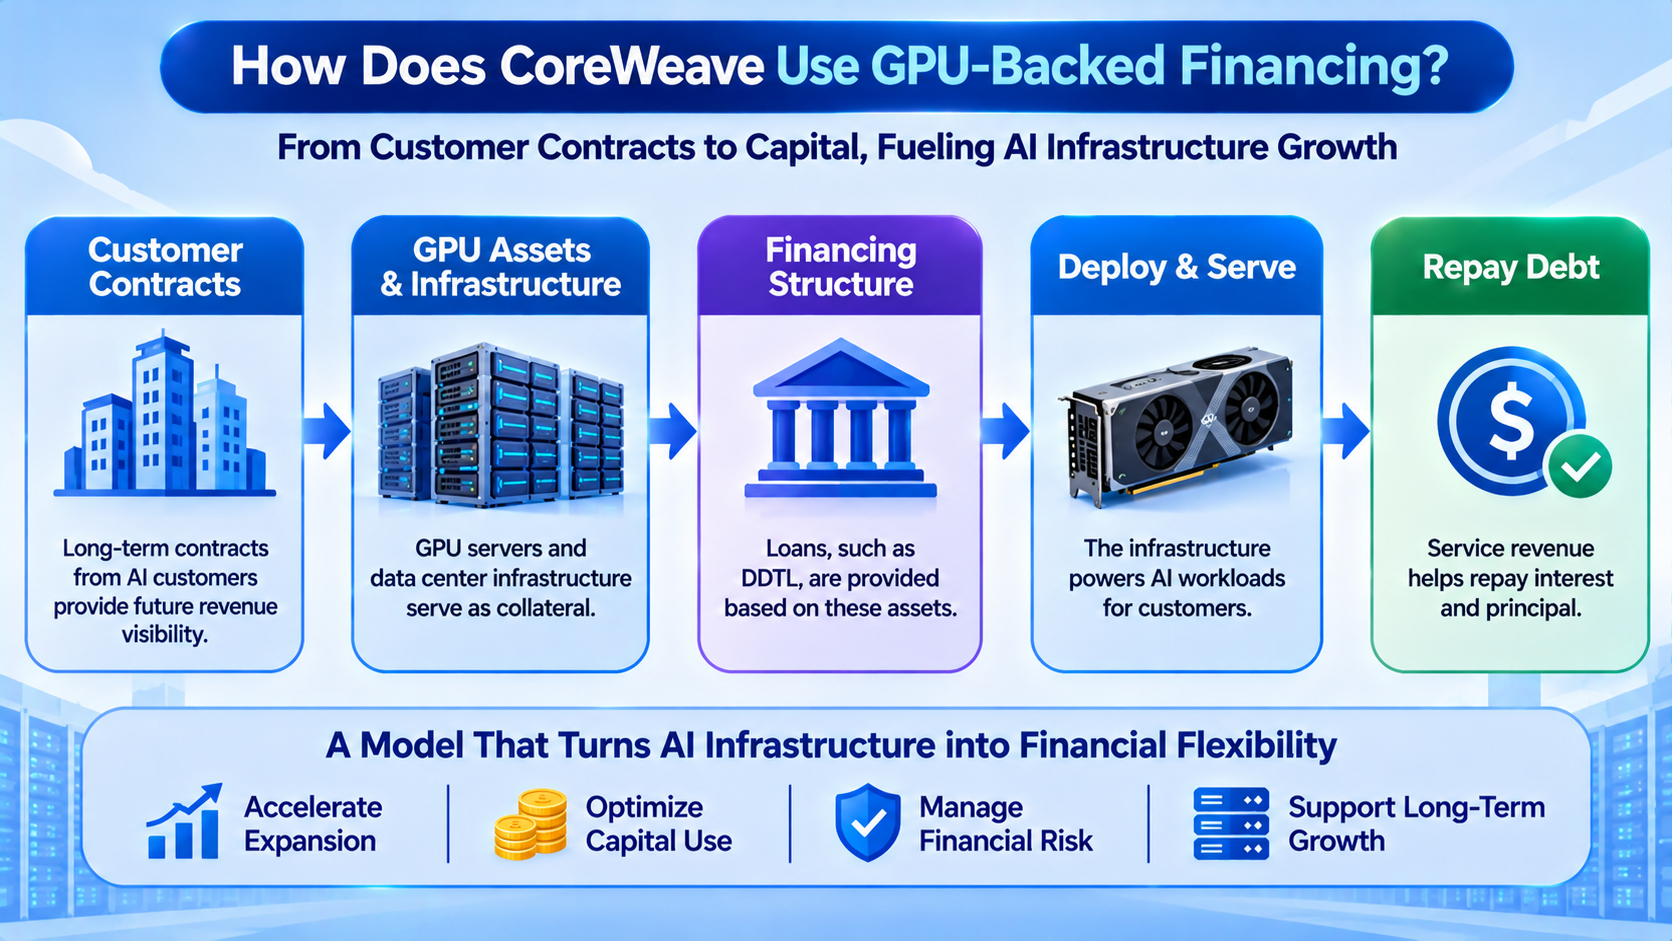
يمكن فهم ترتيبات التمويل لدى CoreWeave من خلال معاملتين أُنجزتا في عام 2026. فقد بلغ إجمالي الالتزام في تسهيل DDTL 4.0 الذي أُنجز في مارس $8.5 مليار، وكان مدعومًا ائتمانيًا بالبنية التحتية للحوسبة عالية الأداء وعقود العملاء ذات الصلة. وبلغت قدرة الاقتراض الأولية فيه نحو $7.5 مليار، وكان يمكن أن ترتفع أكثر مع استيفاء الأصول الأساسية للشروط المحددة.
تضمن التسهيل جزأين، أحدهما بسعر فائدة متغير والآخر بسعر ثابت. وكان السعر المتغير هو SOFR زائد 2.25 نقطة مئوية، بينما بلغ سعر الجزء الثابت نحو %5.9، مع تاريخ استحقاق في مارس 2032. ومنحت Moody's وDBRS التصنيفين A3 وA (low) للتمويل ذي الصلة، على التوالي، مما جعله مثالًا على التمويل المدعوم بالبنية التحتية لوحدات GPU والحاصل على تصنيفات بدرجة استثمارية.
استخدم تسهيل DDTL 5.0 الذي أُنجز في مايو هيكلًا ائتمانيًا مختلفًا. واستُخدم هذا التسهيل البالغ $3.1 مليار أساسًا لدعم شراء ونشر البنية التحتية المرتبطة بعقدين مع عملاء. وبلغ التسعير النهائي بسعر متغير SOFR زائد 4.50 نقطة مئوية، وكانت مدته نحو خمس سنوات ونصف. وعلى خلاف التمويل السابق ذي الدرجة الاستثمارية، حصل هذا المشروع على تصنيف Ba2 من Moody's وتصنيف BB+ من Fitch، وهما تصنيفان دون الدرجة الاستثمارية. ويوضح اختلاف التسعير بين التسهيلين أنه حتى عندما ترتبط أصول الضمان بوحدات GPU في الحالتين، فإن جودة ائتمان العميل والتدفقات النقدية للمشروع ومدة القرض وهيكل التمويل يمكن أن تؤثر في تكلفة الأموال.
عمليًا، قد تستخدم CoreWeave كيانات تمويل ذات غرض خاص للاحتفاظ بالأصول ذات الصلة وتحمل الدين، بينما تُستخدم حصيلة القرض لشراء أو نشر معدات الحوسبة المرتبطة بعقود عملاء محددة.
ومع بدء تشغيل المعدات، تصبح مدفوعات العملاء مقابل الخدمات مصدرًا مهمًا للتدفقات النقدية الداعمة لسداد القروض. وتستخدم بعض ترتيبات التمويل هياكل محدودة الرجوع أو غير قابلة للرجوع، بحيث تتركز حقوق الاسترداد الأساسية للمقرض على كيان التمويل المحدد وأصوله بدلًا من أن تشمل تلقائيًا جميع أصول الشركة الأم. ومع ذلك، لا يعني عزل المخاطر هيكليًا أن المجموعة لا تتأثر بالكامل. فإذا كان أداء المشروع دون التوقعات، قد تواجه الشركة مع ذلك اضطرابًا في الأعمال أو ارتفاعًا في تكاليف التمويل أو انخفاضًا في قدرتها على الوصول إلى التمويل المستقبلي.
لماذا تُعد قروض الأجل مع السحب المؤجل مناسبة للبنية التحتية للحوسبة القائمة على الذكاء الاصطناعي؟
يتيح قرض الأجل مع السحب المؤجل (Delayed Draw Term Loan، DDTL) للمقترض سحب الأموال على مراحل خلال فترة متفق عليها، مع مراعاة شروط محددة. وعلى عكس القرض الذي يُقدم كامل مبلغه دفعة واحدة، يمكن للشركة استخدام الجزء المعني من الالتزام عند شراء المعدات أو إكمال إنشاء المشروع أو استيفاء الشروط المتعلقة بالأصول.
تُناسب هذه الآلية الأعمال التي تكون احتياجاتها الرأسمالية محددة على مراحل، ولا سيما مشاريع البنية التحتية للذكاء الاصطناعي التي تنشر مجموعات وحدات GPU تدريجيًا بما يتماشى مع عقود العملاء. ولا يتعين على الشركة سحب أصل الدين بالكامل قبل تسليم جميع المعدات. وقد يخفف ذلك عبء الفائدة على الأموال التي لم تُستخدم بعد، رغم أن الشركة قد تظل ملزمة بدفع رسوم الالتزام وتكاليف أخرى ذات صلة.
يعكس هيكل التمويل لدى CoreWeave هذه الخاصية. إذ يتطلب شراء وحدات GPU عادةً مراعاة توريد المعدات وجاهزية مركز البيانات وتكوين الشبكة وجداول تسليم العملاء، وقد يستغرق النشر الفعلي عدة أشهر. وإذا أمكن مواءمة عمليات السحب مع شراء المعدات، تستطيع الشركة إدارة استخدام النقد بكفاءة أكبر وتجنب بقاء حصيلة القروض غير مستخدمة لفترة طويلة. كما أن تسهيل DDTL 5.5 بقيمة $2.6 مليار، والذي تم الإفصاح عنه في أغسطس 2026، كان مخصصًا صراحةً لدعم النفقات الرأسمالية المطلوبة بموجب عقود عملاء محددة، بما في ذلك شراء خوادم GPU والبنية التحتية ذات الصلة. ويستحق القرض في سبتمبر 2031، ويبلغ الفارق المطبق على قروض SOFR 5.50 نقطة مئوية.
ولا تعني مرونة DDTL إمكانية سحب الأموال دون شروط. فقد يتطلب اتفاق القرض من الشركة استيفاء شروط تتعلق بتسليم الأصول أو تغطية الضمان أو المؤشرات المالية أو التزامات أخرى. وإذا تأخر نشر وحدات GPU أو تغيرت عقود العملاء أو لم يستوف المشروع شروط القرض، فقد لا تتمكن الشركة من الحصول على جميع الأموال وفق الخطة الأصلية. وبالنسبة لشركات الحوسبة التي تتوسع بسرعة، يمكن لآلية التمويل هذه أن تحسن كفاءة رأس المال، لكنها تتطلب أيضًا التنسيق بين إنشاء المشروع وشراء المعدات وترتيبات التمويل. وقد يؤثر التأخر الكبير في أي مرحلة في تسليم المعدات لاحقًا والاعتراف بالإيرادات.
لماذا يمكن لعقود العملاء أن توفر دعمًا ائتمانيًا مهمًا لتمويل وحدات GPU؟
تتغير القيمة السوقية لخوادم GPU مع تطور التكنولوجيا. ولكن عندما تكون المعدات مرتبطة بالفعل بطلب واضح وطويل الأجل من العملاء، يمكن للمقرضين استخدام شروط العقد لتقييم الإيرادات المستقبلية. وبالنسبة لمقدم خدمات حوسبة مثل CoreWeave، قد تحدد عقود العملاء سعة الحوسبة وشروط الخدمة والتسعير ومتطلبات التسليم، مما يوفر أساسًا للمؤسسات المالية للتنبؤ بالتدفقات النقدية للمشروع.
وبالمقارنة مع عمل يعتمد كليًا على الطلب الفوري المستقبلي على سعة الحوسبة، يكون من الأسهل عمومًا نمذجة مرافق الحوسبة المدعومة بعقود لأغراض التنبؤ بالإيرادات. كما يمكن للمؤسسات المالية أن تحلل بصورة إضافية ما إذا كانت إيرادات العقد كافية لتغطية تكاليف تشغيل المعدات والفائدة وسداد أصل الدين.
تكون جودة عقد العميل أهم من قيمته الإجمالية. فقد يحسن العقد طويل الأجل وضوح الرؤية بشأن الإيرادات، لكن يتعين على المقرضين مع ذلك النظر في قدرة العميل على مواصلة الدفع، وما إذا كان العقد يتضمن أحكامًا للإنهاء المبكر، وما إذا كان مقدم الخدمة يستطيع توفير سعة الحوسبة وفقًا لما تم الاتفاق عليه.
قد يتمتع كبار عملاء الذكاء الاصطناعي بقدرات تمويلية قوية، لكن أعمالهم تتأثر أيضًا بمنافسة النماذج وظروف أسواق رأس المال والتغيرات في الطلب على الحوسبة. وبالنسبة للمقرضين، لا تمثل عقود العملاء ضمانة مطلقة مستقلة عن أصول وحدات GPU، بل يجب تقييمها بالاقتران مع قيمة المعدات وتكاليف المشروع والملف الائتماني للمقترض.
ويؤثر تركّز العملاء أيضًا في مخاطر التمويل. فإذا كانت مجموعة حوسبة تخدم عميلًا كبيرًا واحدًا بصورة أساسية، فقد يوفر العقد المرتبط بها مصدرًا واضحًا نسبيًا للإيرادات، لكن المشروع قد يعتمد أيضًا بدرجة كبيرة على استمرار عمليات ذلك العميل وقدرته على الوفاء بالتزاماته. وإذا انتهى العقد ولم يُجدد في الوقت المناسب، فقد تحتاج المعدات إلى إيجاد طلب جديد على التأجير، وقد يكون سعر التأجير الجديد أقل من المستوى الأصلي. ويربط تمويل وحدات GPU فعليًا بين مخاطر ائتمان العميل ومخاطر القيمة المتبقية للمعدات: إذ تساعد عقود العملاء الشركة في الحصول على التمويل، بينما تحدد القيمة الاقتصادية المستقبلية للمعدات نطاق إعادة التمويل والتصرف في الأصول بعد انتهاء العقود.
لماذا قد تؤثر تحديثات تقنية وحدات GPU في القدرة على سداد الديون؟
من المخاطر المهمة في التمويل المدعوم بوحدات GPU أن القيمة الاقتصادية لمعدات الحوسبة قد تتغير سريعًا مع تقدم التكنولوجيا. فعادةً ما تقدم وحدات GPU من الجيل الجديد أداءً حاسوبيًا أعلى أو نطاقًا تردديًا أكبر للذاكرة أو كفاءة أفضل في استهلاك الطاقة، مما يقلل القدرة التنافسية للنماذج الأقدم في بعض أعباء العمل. وحتى إذا ظلت وحدات GPU الأقدم مناسبة للاستدلال أو الضبط الدقيق للنماذج أو مهام حوسبة أخرى، فقد تتأثر أسعار تأجيرها في السوق مع زيادة المعروض من المعدات الأحدث. وبالنسبة للشركات التي تعتمد على إيرادات تأجير المعدات لسداد القروض، يمكن للتقدم التقني أن يخلق طلبًا جديدًا على سعة الحوسبة، مع تقليل إمكانات الأرباح المستقبلية للمعدات الحالية في الوقت نفسه.
يجب التمييز بين الإهلاك المحاسبي والتغيرات في القيمة السوقية الفعلية. فالإهلاك المحاسبي هو العملية التي توزع من خلالها الشركة تكلفة المعدات على مدى الزمن وفقًا لسياساتها المحاسبية المعتمدة. أما القيمة السوقية، فتتوقف على أداء المعدات والطلب والعمر الإنتاجي المتبقي وظروف سوق المستعمل.
قد تشهد دفعة من وحدات GPU تغيرًا كبيرًا في سعر السوق بعد طرح نموذج جديد، حتى لو لم تُهلك بالكامل لأغراض المحاسبة بعد. وعلى العكس، إذا ظل نموذج أقدم مناسبًا لبعض مهام الحوسبة الحساسة للتكلفة، فقد تتجاوز قيمته الفعلية في الاستخدام بعض توقعات السوق. وتحتاج المؤسسات المالية إلى تقييم قدرة المعدات على توليد النقد طوال مدة القرض، بدلًا من تحديد قيمة الضمان استنادًا فقط إلى سعر الشراء الأصلي.
قد تخلق التحديثات التقنية أيضًا مخاطر إعادة التمويل. افترض أن خطة سداد القرض تعتمد على استمرار وحدات GPU في توليد إيرادات مستقرة، لكن أسعار التأجير تنخفض بدرجة كبيرة بعد انتهاء عقود العملاء. عندها قد تنخفض التدفقات النقدية المتاحة لخدمة دين المشروع. وإذا خفّض المقرض أيضًا تقييمه لأصول الضمان، فقد يحتاج المقترض إلى تقديم ضمانات إضافية أو سداد جزء من الدين مبكرًا أو قبول تكاليف تمويل أعلى. ولا يتمثل التحدي الأساسي لقروض الأصول المدعومة بوحدات GPU في أن المعدات ستفقد قيمتها بسرعة بالضرورة، بل في مدى بقاء مدة القرض وشروط عقود العملاء والأعمار الاقتصادية الفعلية لوحدات GPU متوافقة بصورة معقولة.
كيف يغير التمويل المدعوم بوحدات GPU الهيكل المالي لـ CoreWeave؟
يمكن للتمويل المدعوم بالأصول أن يساعد CoreWeave على توسيع سعة الحوسبة دون الاعتماد كليًا على رأس مال جديد من الأسهم، لكن أسلوب التوسع هذا يزيد أيضًا عبء ديون الشركة. وتُستخدم حصيلة القروض لشراء وحدات GPU والبنية التحتية ذات الصلة. وبعد تشغيل المعدات الجديدة، تولد إيرادات، وتستخدم الشركة التدفقات النقدية التشغيلية لسداد الدين. وإذا غطت إيرادات المشروع تكاليف التشغيل والفائدة وأصل الدين، واستمرت في توليد العوائد بعد استحقاق القرض، فقد يحسن التمويل بالدين كفاءة رأس مال المساهمين. وعلى العكس، إذا انخفض طلب العملاء عن التوقعات أو بدأ تشغيل المعدات في وقت متأخر عن المخطط، تظل الشركة ملزمة بالوفاء بالتزاماتها المتعلقة بالدين، مما قد يزيد الضغط المالي.
أصبح مستوى دين CoreWeave مؤشرًا مهمًا لتقييم نموذج أعمالها. ففي النصف الأول من عام 2026، ارتفعت القيمة الدفترية للدين في الميزانية العمومية للشركة من نحو $21.4 مليار في نهاية عام 2025 إلى نحو $35.1 مليار. وتعكس هذه الأرقام الدعم الرأسمالي المطلوب لتوسعها السريع، لكن لا يمكن مساواة القيمة الدفترية للدين مباشرةً بجميع التزامات المدفوعات المستقبلية. إذ تتطلب عقود الإيجار طويلة الأجل والتزامات شراء المعدات والترتيبات التعاقدية الأخرى تحليلًا منفصلًا أيضًا.
بالنسبة للمستثمرين، لا تكفي زيادة الدين وحدها لاستنتاج أن الوضع المالي للشركة قد تدهور. بل يجب عليهم أيضًا مراقبة ما إذا كانت الأموال الجديدة تتحول إلى أصول حوسبة تُسلّم في الوقت المحدد، ومقدار التدفقات النقدية التشغيلية التي يمكن أن تولدها تلك الأصول.
تُعد تكاليف التمويل متغيرًا رئيسيًا آخر. إذ تختلف مشاريع القروض التي أتمتها CoreWeave في عام 2026 في أسعار الفائدة والتصنيفات وشروط السداد، مما يظهر أن المؤسسات المالية لا تتعامل مع جميع أصول وحدات GPU كما لو كانت ذات جودة ائتمانية واحدة. وقد يساعد التمويل ذو الدرجة الاستثمارية الشركة على الحصول على الأموال بتكلفة أقل، بينما قد تتطلب المشاريع ذات المخاطر الائتمانية الأعلى فارقًا أكبر. ومع زيادة الدين، حتى التغير المعتدل في متوسط معدل التمويل قد يؤثر في مصروفات الفائدة المستقبلية. ويتعين على الشركة مواصلة تحسين تنفيذ المشاريع وجودة عقود العملاء واستخدام الأصول لتقليل تكاليف التمويل وتجنب الاعتماد المفرط على الديون الجديدة للحفاظ على التوسع.
كيف ينبغي للمستثمرين تقييم مخاطر تمويل وحدات GPU لدى CoreWeave؟
يتطلب تحليل نموذج التمويل لدى CoreWeave تقييم نمو الأعمال إلى جانب قدرتها على سداد الديون، بدلًا من التركيز فقط على العقود الجديدة أو مبالغ التمويل.
ينبغي للمستثمرين مراقبة ما إذا كانت عقود العملاء التي أبرمتها الشركة يمكن تحويلها إلى إيرادات فعلية وفق المخطط، بما في ذلك توقيت تسليم وحدات GPU وتشغيل مراكز البيانات واستخدام العملاء. ويمكن للعقود طويلة الأجل أن توفر وضوحًا بشأن الإيرادات، لكن إذا تأخر إنشاء المشروع فقد تتحقق الإيرادات ذات الصلة في وقت لاحق من المتوقع، بينما قد تكون تكاليف التمويل قد بدأت بالفعل في التراكم. كما ينبغي للمستثمرين التمييز بين رصيد العقود والإيرادات المعترف بها والنقد المستلم بالفعل، بدلًا من اعتبار القيمة الإجمالية للعقود المستقبلية أموالًا متاحة لسداد الديون.
ينبغي للمستثمرين تحليل العلاقة بين التدفقات النقدية والنفقات الرأسمالية. فقد تواصل CoreWeave الاستثمار بكثافة في شراء المعدات خلال فترة النمو السريع للأعمال. وحتى إذا تحسنت الإيرادات والتدفقات النقدية التشغيلية، فقد يظل التدفق النقدي الحر متأثرًا بالنفقات الرأسمالية المرتفعة. وبالنسبة لشركة حوسبة كثيفة الأصول، لا يعني التدفق النقدي الحر السلبي على المدى القصير بالضرورة أن الأعمال تفتقر إلى القيمة. ومع ذلك، إذا اعتمدت الشركة على التمويل الجديد لفترة ممتدة لتغطية الدين القائم وشراء المعدات، فإن استدامة هيكل رأس مالها تتطلب مزيدًا من التقييم. وتُعد آجال استحقاق الديون والأرصدة النقدية وقدرة التمويل المتاحة ومصروفات الفائدة والتزامات شراء المعدات المستقبلية معلومات مهمة لتقييم ضغط التمويل.
ينبغي للمستثمرين أيضًا مراقبة الأداء التشغيلي لأصول وحدات GPU نفسها. إذ يمكن أن يؤثر استخدام المعدات وأسعار التأجير لكل وحدة من سعة الحوسبة وتجديد عقود العملاء والقدرة على إعادة استخدام المعدات الأقدم في التدفقات النقدية المستقبلية. وإذا استمر نمو الطلب على الحوسبة القائمة على الذكاء الاصطناعي وأصبح نشر المعدات أكثر كفاءة، فقد يساعد التمويل المدعوم بوحدات GPU CoreWeave على بناء قاعدة إيرادات أكبر. أما إذا حلت الرقائق من الجيل الجديد محل المعدات الأقدم بسرعة أو خفّض العملاء مشترياتهم، فقد تضخم الرافعة المالية التقلبات التشغيلية. ولا يكمن مفتاح تقييم قيمة CoreWeave على المدى الطويل في مقدار ما تستطيع الشركة اقتراضه، بل في ما إذا كانت الأصول التي تنشئها كل جولة تمويل قادرة على توليد عوائد نقدية كافية طوال أعمارها الإنتاجية.
كيف يمكنك تداول CoreWeave (CRWV) على Gate ومراقبة مخاطر تمويلها؟
أُدرجت CoreWeave للاكتتاب العام في Nasdaq في مارس 2025 تحت الرمز CRWV. ويمكن للمستثمرين متابعة أداء CoreWeave في السوق من خلال خدمات Gate لتداول الأسهم وخدمات TradFi ذات الصلة، واختيار كيفية المشاركة بناءً على المنتجات المتاحة فعليًا على المنصة. وتوفر Gate إمكانية الوصول إلى الأسهم المرتبطة بـ CRWV، وعقود الفروقات (CFDs)، وتداول العقود الدائمة. وتختلف هذه المنتجات في نوع الأصل وساعات التداول ومتطلبات الهامش وهيكل المخاطر. ولا ينبغي التعامل مع تداول الأسهم وتداول المشتقات على أنهما الشيء نفسه. وعلى وجه الخصوص، تُستخدم عقود الفروقات والعقود الدائمة أساسًا للمشاركة في تحركات أسعار الأصل الأساسي، ولا تمثل ملكية مباشرة لأسهم CoreWeave أو استحقاق حقوق المساهمين المقابلة.
عند متابعة CRWV على Gate، يمكن للمستثمرين تحليل تطورات تمويل الشركة إلى جانب التغيرات في سعر سهمها. ويمكن للتمويل المدعوم بوحدات GPU أن يساعد CoreWeave على توسيع سعة الحوسبة، لكن الدين الجديد قد يزيد أيضًا مصروفات الفائدة المستقبلية وضغط سداد الديون. وعند تقييم أداء CRWV في السوق، يمكن للمستثمرين النظر في الإيرادات الفصلية وعقود العملاء وتقدم نشر وحدات GPU إلى جانب أرصدة الديون ومعدلات التمويل والنفقات الرأسمالية والتدفقات النقدية التشغيلية، لتقييم كيفية نظر السوق إلى نموذج التوسع لديها. كما يجب على المتداولين الذين يستخدمون عقود الفروقات أو العقود الدائمة مراعاة الرافعة المالية والهامش ورسوم التمويل ومخاطر التصفية القسرية المحتملة. وينبغي لهم تجنب مساواة التوقعات طويلة الأجل لنمو الشركة مباشرةً بتحركات الأسعار قصيرة الأجل.
قد تخضع منتجات تداول CRWV المختلفة على Gate لقواعد تداول ورسوم وقيود إقليمية مختلفة. راجع صفحة المنتج المعنية للاطلاع على مدى التوفر الحالي. وبغض النظر عن طريقة التداول المختارة، فإن فهم هيكل تمويل CoreWeave وأثره في التدفقات النقدية يمكن أن يساعد في تقديم تقييم أكثر شمولًا للمخاطر التشغيلية والتقييم السوقي لشركة الحوسبة القائمة على الذكاء الاصطناعي.
الملخص
يُعد استخدام CoreWeave للتمويل المدعوم بوحدات GPU أحد خيارات التمويل الناشئة عن الطبيعة كثيفة رأس المال للبنية التحتية للحوسبة القائمة على الذكاء الاصطناعي. إذ يتعين على الشركة شراء كميات كبيرة من معدات الحوسبة مقدمًا واسترداد استثماراتها تدريجيًا من خلال عقود العملاء طويلة الأجل وخدمات الحوسبة. ويمكن أن يساعد استخدام خوادم GPU والبنية التحتية ذات الصلة والتدفقات النقدية التعاقدية كدعم للقروض الشركة في الحصول على تمويل للإنشاء مع نمو طلب العملاء، مما يقلل اعتمادها على تمويل الأسهم. كما يُظهر إتمام عدة قروض لأجل مع سحب مؤجل في عام 2026 أن المؤسسات المالية تحاول التعامل مع البنية التحتية للحوسبة عالية الأداء باعتبارها أصل تمويل قابلًا للتقييم بصورة منفصلة.
يغير هذا النموذج أيضًا هيكل المخاطر لشركات الحوسبة القائمة على الذكاء الاصطناعي. فلا تحدد وحدات GPU مقدار خدمة الحوسبة التي يمكن للشركة تقديمها فحسب، بل تحدد أيضًا كيفية تقييم المقرضين لقيمة الضمان وقدرة سداد الديون. ويمكن لعقود العملاء تحسين وضوح الرؤية بشأن الإيرادات، لكنها لا تستطيع إزالة المخاطر المرتبطة بإهلاك المعدات وتأخر التسليم وتعثر العملاء والتغيرات في تكاليف التمويل بالكامل. ومع التقدم السريع في تقنية وحدات GPU، سيستمر مدى التوافق بين شروط القروض والأعمار الاقتصادية للمعدات وشروط عقود العملاء في التأثير في استقرار هيكل التمويل.
بالنسبة للمستثمرين، يعكس توسع نطاق تمويل CoreWeave رأس المال المطلوب لبناء البنية التحتية للذكاء الاصطناعي وحاجة الشركة إلى إدارة التزامات دين أكثر تعقيدًا في آن واحد. وستشمل المؤشرات الرئيسية مستقبلًا ليس فقط نمو الإيرادات وقيمة العقود الجديدة، بل أيضًا استخدام المعدات والتدفقات النقدية والنفقات الرأسمالية وآجال استحقاق الديون وتكاليف التمويل. ولا يمكن أن يصبح التمويل المدعوم بأصول وحدات GPU أداة فعالة لدعم النمو طويل الأجل إلا عندما تولد سعة الحوسبة الجديدة باستمرار تدفقات نقدية كافية لتغطية التكاليف والتزامات الدين ذات الصلة.
الأسئلة الشائعة
ما هو التمويل المدعوم بوحدات GPU؟
التمويل المدعوم بوحدات GPU هو شكل من أشكال التمويل يستخدم خوادم GPU والبنية التحتية الحاسوبية ذات الصلة كضمانات للقروض. وتشمل بعض المشاريع أيضًا عقود العملاء وتدفقاتها النقدية ضمن هيكل الدعم الائتماني. وتستخدم الشركة حصيلة القرض لشراء المعدات أو نشرها، ثم تسدد الدين بإيرادات خدمات الحوسبة.
لماذا لا تعتمد CoreWeave بالكامل على إصدار الأسهم؟
يمكن للتمويل بالدين أن يساعد الشركة على جمع تمويل للإنشاء دون إصدار كمية كبيرة من الأسهم الجديدة فورًا، مما يقلل ضغط تخفيف الملكية. ومع ذلك، يتطلب الدين دفع الفائدة وأصل الدين، ولا تكون تكلفة تمويله بالضرورة أقل من تكلفة تمويل الأسهم.
كيف يختلف DDTL عن القرض العادي؟
يسمح DDTL للشركة بسحب الأموال على مراحل خلال فترة متفق عليها، مع مراعاة شروط محددة. وهو أكثر ملاءمة للأعمال التي يتبع فيها شراء المعدات وإنشاء المشروع جدولًا محددًا. ولا تزال عمليات السحب الفعلية ملزمة باستيفاء الشروط ذات الصلة في اتفاق القرض.
هل التمويل المدعوم بوحدات GPU شكل من أشكال التوريق؟
ليس بالضرورة. فالقرض المدعوم بوحدات GPU هو شكل من أشكال التمويل المدعوم بالأصول، لكن القروض المدعومة بالأصول وتوريق الأصول ليسا الشيء نفسه. ويتضمن التوريق عمومًا تجميع الأصول أو التدفقات النقدية وإصدار أوراق مالية. ويعتمد التصنيف المحدد على هيكل المعاملة.
لماذا تؤثر عقود العملاء في أسعار الفائدة على قروض وحدات GPU؟
يمكن لعقود العملاء أن تساعد المقرضين على التنبؤ بالإيرادات المستقبلية، لكن جودة ائتمان العميل وشروط العقد وشروط الدفع ومخاطر تسليم المشروع تؤثر أيضًا في ضمان القرض. وتكون التدفقات النقدية التعاقدية الأكثر استقرارًا مواتية عمومًا لتقييمات التمويل، لكنها لا تضمن انخفاض سعر الفائدة.
هل يمكن لترقيات وحدات GPU أن تخلق مخاطر للقروض المضمونة؟
نعم، يمكنها ذلك. فإذا انخفض سعر التأجير أو قيمة إعادة البيع للمعدات الأقدم بدرجة كبيرة، فقد تتأثر التدفقات النقدية للمشروع وقيمة الضمان. ومع ذلك، قد تظل وحدات GPU الأقدم مستخدمة للاستدلال ومهام الحوسبة الأخرى. وتعتمد المخاطر الفعلية على استخدام المعدات وشروط العقد وشروط القرض.
هل تعني زيادة دين CoreWeave أن سعر سهمها سينخفض بالتأكيد؟
قد تزيد زيادة الدين الرافعة المالية والمخاطر التشغيلية، لكنها لا تعني مباشرةً أن سعر السهم سينخفض حتمًا. وينبغي للمستثمرين النظر في نمو الإيرادات والتدفقات النقدية وتكاليف التمويل واستخدام الأصول والتقييم السوقي معًا.