صندوق Bitcoin ETF للحماية من الهبوط هو صندوق متداول في البورصة يستخدم مشتقات مالية مثل الخيارات لتعديل خصائص المخاطر والعوائد لاستثمارات Bitcoin. وبخلاف صناديق ETF الفورية التي تتبع سعر Bitcoin مباشرةً، تسعى هذه المنتجات إلى توفير درجة معينة من الحماية من الهبوط للمستثمرين خلال فترة استثمار محددة، مع تغطية تكلفة هذه الحماية عبر الحد من المكاسب الصعودية أو من خلال ترتيبات أخرى.
ومع استمرار توسع نطاق منتجات Bitcoin ETF، تطورت احتياجات المستثمرين لتتجاوز مجرد التعرض لسعر Bitcoin. إذ تشمل الآن إدارة التقلبات وتعزيز الدخل والتحكم في المخاطر. على سبيل المثال، تجمع صناديق Bitcoin ETF للحماية المنظمة من Calamos بين التعرض للأصول المرتبطة بـ Bitcoin واستراتيجيات الخيارات، ما يتيح للمستثمرين السعي إلى خصائص محددة للمخاطر والعوائد خلال فترة نتائج محددة مسبقًا.
ومع ذلك، لا تعني الحماية من الهبوط أن سعر الصندوق لا يمكن أن ينخفض، كما لا تعني احتفاظ المستثمرين برأس مالهم بغض النظر عن وقت الشراء. ويتطلب فهم هذه المنتجات تحليلًا إضافيًا لكيفية عمل استراتيجية الخيارات، وكيفية تحديد نطاق الحماية، وسبب خضوع العوائد لسقف، وكيف يمكن لاختلاف تواريخ الشراء أن يؤثر في النتيجة الاستثمارية النهائية.
أهم النقاط
-
لا تشبه صناديق Bitcoin ETF للحماية من الهبوط صناديق ETF الفورية العادية. فصناديق Bitcoin ETF الفورية العادية توفر أساسًا تعرضًا لسعر Bitcoin، بينما تستخدم المنتجات ذات العازل أو الحماية استراتيجيات الخيارات لتغيير خصائص المخاطر والعوائد التي يتحملها المستثمرون.
-
تأتي الحماية من الهبوط عادةً بتكلفة. فقد يتخلى الصندوق عن جزء من إمكانات الصعود مقابل عازل أو حماية من الهبوط خلال فترة محددة.
-
العازل والحماية بنسبة 100% ليسا الشيء نفسه. فالأول يغطي عمومًا جزءًا محددًا مسبقًا فقط من الانخفاض، بينما قد يوفر الثاني حماية كاملة من الخسائر في نهاية فترة النتائج وفق شروط محددة.
-
السقف مقياس مهم لفهم هذه المنتجات. فعندما يرتفع سعر Bitcoin بشكل كبير، قد يكون عائد الصندوق محدودًا بهيكل الخيارات.
-
تعتمد فعالية الحماية على فترة الاحتفاظ. فالشراء المبكر أو البيع المبكر أو الاستثمار في منتصف فترة النتائج قد يؤدي جميعه إلى عوائد فعلية تختلف عن النتيجة المستهدفة المعلنة للصندوق.
ما هو Bitcoin ETF للحماية من الهبوط؟
صندوق Bitcoin ETF للحماية من الهبوط هو صندوق متداول في البورصة يستخدم استراتيجية استثمار منظمة للسعي إلى التعرض لتحركات الأسعار المرتبطة بـ Bitcoin، مع محاولة التحكم في مخاطر الهبوط ضمن نطاق محدد.
تحتفظ صناديق Bitcoin ETF الفورية العادية عادةً بـ Bitcoin لتوفير أداء مرتبط بسعر Bitcoin في السوق للمستثمرين. وبعد احتساب الرسوم وعوامل التتبع الأخرى، يرتفع الصندوق عمومًا عند ارتفاع سعر Bitcoin ويتكبد خسائر مقابلة عند انخفاض سعر Bitcoin.
تسعى منتجات الحماية من الهبوط إلى تحقيق هدف استثماري مختلف. فقد لا يحتفظ الصندوق بـ Bitcoin مباشرةً، بل قد يستخدم خيارات Bitcoin ETF أو خيارات المؤشرات أو أدوات مالية أخرى لإنشاء محفظة ذات نطاق محدد من النتائج المحتملة.
على سبيل المثال، قد يُصمم صندوق لتوفير عازل هبوط بنسبة 10% خلال السنة المقبلة، مع تقييد المكاسب الصعودية عند مستوى محدد مسبقًا. وقد يسعى صندوق آخر إلى توفير حماية كاملة من الخسائر في نهاية فترة النتائج، مع السماح للمستثمرين بالمشاركة في جزء فقط من مكاسب Bitcoin.
لذلك، لا تضيف هذه المنتجات تأمينًا ببساطة إلى Bitcoin ETF عادي، بل تعيد تصميم كيفية توزيع العوائد على المستثمرين في ظل سيناريوهات السوق المختلفة.
ويمكن تلخيص المنطق الأساسي كما يلي: يتخلى المستثمرون عن جزء من إمكانات الصعود مقابل تخفيف مخاطر الهبوط في ظروف معينة.
كيف يوفر Bitcoin ETF حماية من الهبوط عبر استراتيجية الخيارات؟
الخيار هو عقد مالي يمنح حامله الحق في شراء أصل أو بيعه وفق شروط محددة. ومن خلال دمج خيارات ذات أسعار تنفيذ وتواريخ انتهاء مختلفة، يمكن للصندوق إنشاء هيكل استثماري بنطاق حماية وسقف عائد محددين.
تتضمن استراتيجيات الحماية المنظمة عادةً ثلاثة مكونات.
-
ينشئ الصندوق تعرضًا صعوديًا لـ Bitcoin. ويمكن تحقيق ذلك عبر الاحتفاظ بأصول مرتبطة به، أو شراء خيارات شراء، أو استخدام أدوات مالية أخرى تستفيد من ارتفاع الأسعار.
-
يخصص الصندوق استثمارات لخيارات يمكن أن توفر تعويضًا عند انخفاض الأسعار. وتُعد خيارات البيع إحدى الأدوات الشائعة. فعندما ينخفض سعر الأصل الأساسي دون مستوى محدد، قد ترتفع قيمة خيار البيع، بما يعوض جزءًا من الخسارة الناتجة عن انخفاض سعر الأصل.
-
قد يبيع الصندوق خيارات شراء بأسعار تنفيذ أعلى لتحصيل العلاوات وتعويض جزء من تكلفة الحماية. وفي المقابل، يكون نمو عائد الصندوق محدودًا بمجرد ارتفاع سعر Bitcoin فوق المستوى المتفق عليه.
لننظر إلى استراتيجية طوق مبسطة. فقد يحتفظ الصندوق في الوقت نفسه بالأصل الأساسي، ويشتري خيارات بيع، ويبيع خيارات شراء. وتوفر خيارات البيع الحماية من الهبوط، بينما تساعد العلاوات المحصلة من بيع خيارات الشراء في دفع تكلفة تلك الحماية.
ومع ذلك، لا تستخدم جميع صناديق Bitcoin ETF للحماية من الهبوط الهيكل نفسه تمامًا. إذ تستخدم بعض المنتجات فروق أسعار تتكون من خيارات متعددة، وقد لا تحتفظ بالأصل الأساسي مباشرةً. ويجب تقييم آثارها الوقائية بناءً على مراكز الخيارات المحددة ووثائق الصندوق.
وهذا يعني أن المستثمرين لا يمكنهم افتراض استخدام الصندوق لآلية التحكم في المخاطر نفسها لمجرد أن اسمه يتضمن مصطلحات مثل Protection أو Buffer أو Shield.
ما الفرق بين Buffer وFloor والحماية بنسبة 100%؟
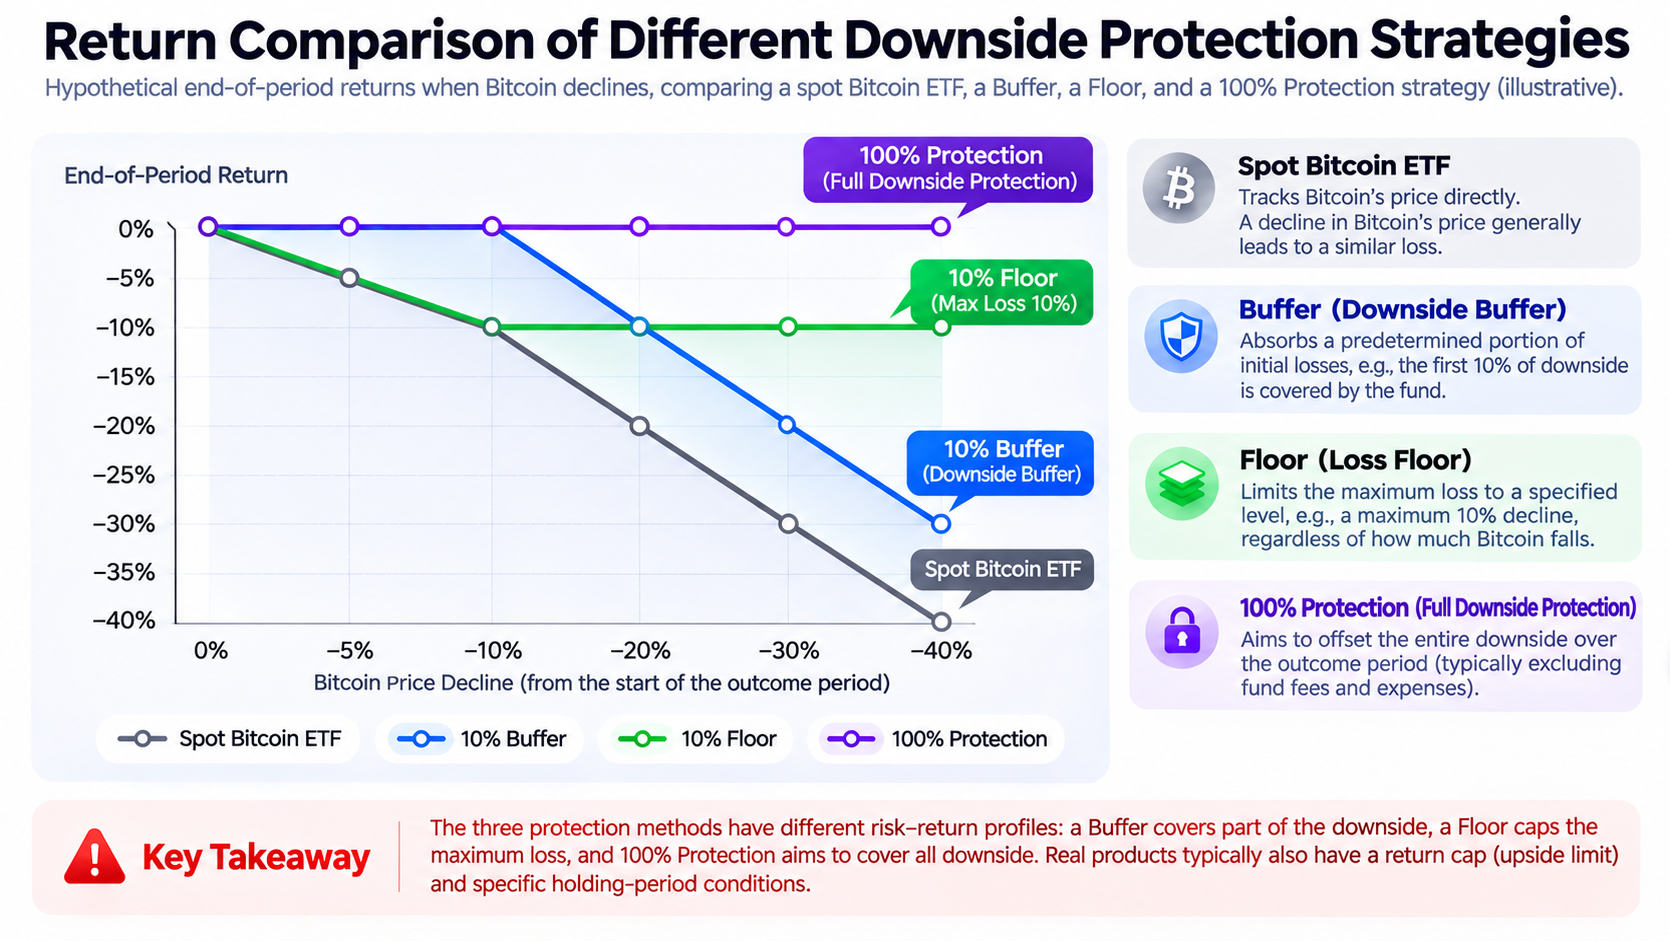
من أكثر الجوانب التي يُساء فهمها في صناديق ETF للحماية من الهبوط أن المنتجات المختلفة لا تعرّف «الحماية» بالطريقة نفسها. وتُعد Buffer وFloor و100% Protection مصطلحات شائعة في السوق، وهي تمثل طرقًا مختلفة لتوزيع المخاطر.
يعني Buffer عمومًا أن الصندوق يحاول امتصاص الجزء الأولي من الانخفاض خلال فترة نتائج محددة. فعلى سبيل المثال، يُصمم منتج يحتوي على Buffer بنسبة 10% لتعويض أول 10% من انخفاض الأصل الأساسي وفق شروط محددة. وعادةً ما يظل المستثمرون مسؤولين عن الخسائر التي تتجاوز هذا النطاق.
يركز Floor على تقييد الحد الأقصى للخسارة عند مستوى محدد مسبقًا وفق ظروف معينة. فعلى سبيل المثال، يسعى هيكل يتضمن حد خسارة بنسبة 10% إلى وضع سقف للخسارة القصوى في نهاية فترة النتائج عند نحو 10%، بدلًا من مجرد امتصاص أول انخفاض بنسبة 10%.
تعني الحماية بنسبة 100% عمومًا أن الصندوق يحاول تعويض جميع العوائد السلبية للأصل المرجعي في نهاية فترة النتائج كاملةً. إلا أن هذا الهدف يفترض عمومًا أن يشتري المستثمرون في بداية فترة النتائج ويحتفظوا بالاستثمار حتى نهايتها. كما أنه يستثني عمومًا رسوم الصندوق وتكاليف المعاملات والضرائب، ولا يشكل ضمانًا غير مشروط لرأس المال.
يمكن مقارنة الهياكل الثلاثة باستخدام مثال مبسط. افترض أن مستثمرًا يساهم بمبلغ $10,000 في بداية فترة النتائج، دون احتساب الرسوم أو فروق التتبع الأخرى.
| أداء Bitcoin في نهاية الفترة |
ETF فوري عادي |
استراتيجية Buffer بنسبة 10% |
استراتيجية Floor بحد أقصى للخسارة بنسبة 10% |
استراتيجية حماية بنسبة 100% |
| انخفاض بنسبة 5% |
-5% |
0% |
-5% |
0% |
| انخفاض بنسبة 15% |
-15% |
-5% |
-10% |
0% |
| انخفاض بنسبة 30% |
-30% |
-20% |
-10% |
0% |
| انخفاض بنسبة 50% |
-50% |
-40% |
-10% |
0% |
الأمثلة أعلاه توضيحات نظرية تهدف إلى شرح الآليات. وهي لا تمثل وعدًا بعائد فعلي من أي صندوق. وقد تختلف المنتجات الفعلية في نطاقات العازل وعتبات الحماية ومعدلات المشاركة واستراتيجيات الخيارات. كما قد تكون المكاسب الصعودية محدودة بدرجات متفاوتة.
فعلى سبيل المثال، يتضمن خط منتجات Bitcoin ETF للحماية المنظمة من Calamos سلسلة للحماية بنسبة 100%، إلى جانب سلسلة 90 وسلسلة 80 اللتين تقدمان مستويات مختلفة من الحماية. ويجب على المستثمرين مراجعة وثائق كل منتج على حدة، ولا يمكنهم تحديد نطاق الخسارة المحدد بالاعتماد فقط على الرقم الوارد في اسم المنتج.
لماذا تتضمن صناديق Bitcoin ETF للحماية من الهبوط سقفًا للعائد عادةً؟
الحماية من الهبوط ليست مجانية. فلتأسيس هيكل حماية، قد يحتاج الصندوق إلى شراء خيارات، أو تخصيص استثمارات لأصول يمكن أن توفر قيمة محددة عند الاستحقاق، أو استخدام ترتيبات أخرى للمحفظة. وكل هذه الأنشطة تنطوي على تكاليف اقتصادية.
ومن الطرق الشائعة لتمويل الهيكل تحصيل العلاوات من خلال بيع خيارات الشراء.
فعلى سبيل المثال، قد يستخدم صندوق استراتيجية خيارات لتوفير تعرض صعودي لـ Bitcoin مع تحديد حد أقصى للعائد بنسبة 12% خلال فترة النتائج. فإذا ارتفع Bitcoin بنسبة 8% خلال تلك الفترة، فقد يشارك الصندوق في المكسب المقابل. أما إذا ارتفع Bitcoin بنسبة 30%، فقد يظل عائد الصندوق محدودًا بنحو 12%.
يُحدد السقف عادةً بناءً على ظروف السوق قبل بداية كل فترة نتائج. ويمكن أن تؤثر أسعار الخيارات المرتبطة بـ Bitcoin والتقلب الضمني وأسعار الفائدة وآجال استحقاق الخيارات وتكاليف محفظة الصندوق في مقدار المشاركة الصعودية التي يمكن للصندوق تقديمها.
ولا يمثل السقف معدل عائد سنويًا يضمن الصندوق دفعه. فإذا لم يرتفع Bitcoin، فلن يدفع الصندوق للمستثمرين تلقائيًا عائدًا بنسبة 12% لمجرد أن سقفه 12%.
وقد يتغير السقف أيضًا من فترة نتائج إلى أخرى. ولا يعني السقف الأعلى المقدم خلال فترة ما أن المستوى نفسه سيكون متاحًا خلال الفترة التالية.
كيف تعمل صناديق Bitcoin ETF للحماية المنظمة من Calamos؟
كانت Calamos من بين مديري الأصول الأوائل الذين أطلقوا صناديق Bitcoin ETF للحماية المنظمة. ففي يناير 2025، أطلقت Calamos Bitcoin Structured Alt Protection ETF – January (CBOJ)، بهدف استثماري يتمثل في توفير المشاركة في صعود Bitcoin والحماية من الهبوط خلال فترة نتائج محددة.
وبخلاف صناديق ETF الفورية التي تحتفظ بـ Bitcoin مباشرةً، ينشئ CBOJ محفظته باستخدام سندات الخزانة الأمريكية والخيارات المرتبطة بـ Bitcoin.
يمكن لسندات الخزانة الأمريكية عديمة الكوبون أن توفر قيمة محددة مسبقًا عند الاستحقاق، ما يساعد في إرساء أساس الحماية في نهاية فترة النتائج. وتوفر الخيارات المرتبطة بـ Bitcoin تعرضًا لمكاسب الأصل المرجعي مع التحكم في أقصى عائد محتمل. ويتمثل هدف حماية الصندوق في تغطية عائد السعر السلبي لـ Bitcoin على مدى فترة النتائج كاملةً، باستثناء الرسوم والمصروفات.
ومن السمات المهمة لهذا الهيكل أنه يعالج حماية رأس المال والمشاركة في تحركات أسعار Bitcoin بشكل منفصل. فبدلًا من مجرد الاحتفاظ بـ Bitcoin وحمايته بخيار بيع واحد، يمكن للصندوق استخدام مزيج من أدوات الدخل الثابت والمشتقات لإنشاء نتيجة محددة مسبقًا في نهاية الفترة.
وفي عام 2026، كانت Calamos قد أنشأت سلسلة من منتجات Bitcoin للحماية المنظمة مع فترات نتائج تبدأ في أشهر مختلفة، بما في ذلك يناير وأبريل ويوليو وأكتوبر، إلى جانب منتجات سلسلة 90 وسلسلة 80 المقابلة.
فعلى سبيل المثال، تنص المواد الرسمية الخاصة بـ CBOY على أن الصندوق يسعى إلى توفير حماية بنسبة 100% من هبوط Bitcoin خلال فترة نتائج تبلغ نحو سنة واحدة، مع المشاركة في المكاسب الصعودية حتى سقف محدد مسبقًا. ويوضح الصندوق بجلاء أن الحماية والسقف كليهما نتائج مستهدفة لفترة محددة، وأن الصندوق لا يستثمر مباشرةً في Bitcoin.
لذلك، عند شراء هذه المنتجات، لا ينبغي للمستثمرين مقارنة أسماء صناديق ETF أو أسعارها الحالية فقط. بل ينبغي لهم أيضًا التأكد من فترة النتائج المطبقة ومستوى الحماية والسقف الحالي وفترة الاحتفاظ المتبقية.
لماذا تؤثر فترة الاحتفاظ في فعالية الحماية من الهبوط؟
يُصمم هيكل العائد لصندوق ETF للحماية من الهبوط عمومًا حول فترة نتائج محددة مسبقًا، مثل سنة واحدة تقريبًا. وعادةً ما يُحتسب مستوى حماية الصندوق وسقفه بناءً على صافي قيمة أصول الصندوق في بداية فترة النتائج، مع اعتبار النتيجة في نهاية الفترة هي الهدف. وهذا يعني أن المستثمر الذي يشتري في بداية فترة النتائج ويحتفظ حتى النهاية قد يحقق نتيجة مختلفة تمامًا عن المستثمر الذي يشتري في منتصف الفترة أو يبيع مبكرًا.
فعلى سبيل المثال، افترض أن صافي قيمة أصول الصندوق يبلغ $25 في بداية فترة النتائج. ويسعى الصندوق إلى توفير حماية كاملة من الهبوط في نهاية الفترة، ويضع سقفًا محددًا للمكاسب الصعودية. افترض أنه في منتصف فترة النتائج، ارتفع Bitcoin وارتفع صافي قيمة أصول الصندوق إلى $27. وقد يستثمر مستثمر جديد يشتري بسعر $27 في صندوق يحتفظ بهيكل الحماية الأصلي لنهاية الفترة. لكن هذه الحماية تستند عمومًا إلى معيار قريب من مستوى $25 الأصلي، بدلًا من ضمان ألا يتكبد المستثمر الجديد خسارة بعد الشراء بسعر $27.
إذا انخفض Bitcoin لاحقًا وعاد الصندوق في النهاية إلى مستوى قريب من معيار الحماية الأصلي، فقد يظل المستثمر الذي اشترى في منتصف الفترة معرضًا للخسارة. وينشأ وضع مماثل عند البيع المبكر. فقبل انتهاء الصلاحية، تكون لاستراتيجية الخيارات قيمة زمنية، ويتأثر سعرها السوقي بعوامل مثل المدة المتبقية والتقلب الضمني وسعر الأصل المرجعي. ولذلك، قد لا يساوي صافي قيمة أصول الصندوق في منتصف فترة النتائج النتيجة التي يعرضها ملف العائد المستهدف في نهاية الفترة.
توضح وثائق صندوق Calamos بجلاء أن النتائج المستهدفة مخصصة أساسًا للمستثمرين الذين يحتفظون بالاستثمار باستمرار من اليوم الأول لفترة النتائج حتى نهايتها. وقد يحقق المستثمرون الذين يشترون أو يبيعون في أوقات أخرى نتائج مختلفة بدرجة كبيرة. ولهذا السبب، لا ينبغي تفسير «الحماية من الهبوط بنسبة 100%» على أنها «لا يمكن للمستثمرين خسارة المال بغض النظر عن وقت الشراء».
ما الفرق بين Bitcoin ETF للحماية من الهبوط وETF الفوري العادي؟
يمكن لكل من صناديق Bitcoin ETF الفورية العادية وصناديق Bitcoin ETF للحماية من الهبوط توفير تعرض لـ Bitcoin. إلا أن أهداف عوائدها وهياكل مخاطرها وحالات الاستخدام المناسبة لها تختلف بشكل كبير.
| عامل المقارنة |
Bitcoin ETF فوري عادي |
Bitcoin ETF للحماية من الهبوط |
| الهدف الأساسي |
تتبع أداء سعر Bitcoin |
تعديل خصائص المخاطر والعوائد خلال فترة محددة |
| نهج الاستثمار |
الاحتفاظ بـ Bitcoin بشكل أساسي |
قد يحتفظ بسندات الخزانة الأمريكية وخيارات مرتبطة بـ Bitcoin |
| إمكانات الصعود |
لا يوجد سقف هيكلي عمومًا |
تخضع عادةً لسقف محدد مسبقًا |
| مخاطر الهبوط |
تحمل مخاطر انخفاض سعر Bitcoin |
يوفر عازلًا أو هدف حماية بناءً على هيكل المنتج |
| فترة الاحتفاظ |
لا تتطلب فترة نتائج محددة |
ترتبط أهداف الحماية عمومًا بفترة النتائج |
| التكاليف الرئيسية |
رسوم الإدارة وتكاليف المعاملات |
رسوم الإدارة وتكاليف هيكل الخيارات وتكاليف المعاملات |
| المخاطر الرئيسية |
تقلبات السوق والحفظ وخطأ التتبع |
عدم تحقق الحماية والعوائد المحدودة ومخاطر الخيارات ومخاطر السيولة |
تتمثل ميزة Bitcoin ETF الفوري العادي في أن هيكل عوائده واضح نسبيًا. إذ يمكن للمستثمرين المشاركة بصورة أكثر مباشرة في تغيرات سعر Bitcoin دون الحاجة إلى فهم استراتيجية خيارات معقدة. وفي الوقت نفسه، تكون مخاطر الهبوط فيه مباشرة نسبيًا أيضًا. وقد يكون المنتج المحمي من الهبوط مناسبًا للمستثمرين الذين يرغبون في التحكم في جزء من مخاطر السعر خلال فترة محددة، مع قبول إمكانات صعود أقل.
فعلى سبيل المثال، في سوق يرتفع فيه سعر Bitcoin بسرعة، قد يحقق ETF الفوري العادي عائدًا سعريًا أعلى، بينما قد يصل ETF للحماية المنظمة إلى سقفه في وقت مبكر نسبيًا. وعلى العكس، في سوق ينخفض فيه Bitcoin بشكل كبير، قد يُظهر المنتج المحمي المؤهل قدرة أكبر على مقاومة الهبوط.
ومع ذلك، لا يُعد أي من نوعي الصناديق أفضل من الآخر بشكل مطلق. وينبغي للمستثمرين مراعاة أفقهم الاستثماري وقدرتهم على تحمل المخاطر واحتياجاتهم للسيولة واستعدادهم لقبول سقف للعوائد.
ما المخاطر التي ينبغي للمستثمرين مراعاتها عند الاستثمار في صناديق Bitcoin ETF للحماية من الهبوط؟
على الرغم من أن صناديق ETF للحماية من الهبوط مصممة لتقليل مخاطر سعرية محددة، فإنها تظل منتجات مالية قد تؤدي إلى خسائر استثمارية.
-
خطر عدم تحقيق هدف الحماية. تعتمد النتيجة المستهدفة على تخصيصات أصول محددة وعقود خيارات وظروف السوق. وحتى إذا كان المنتج مصممًا لتوفير حماية كاملة من الهبوط، فلا يوجد ضمان لتحقيق هدفه في جميع الظروف.
-
خطر التداول المبكر. قد لا يحصل المستثمرون الذين يشترون أو يبيعون في منتصف فترة النتائج على الحماية المقصودة في الأصل. وعلى وجه الخصوص، إذا اشترى المستثمرون بعد ارتفاع سعر الصندوق واقترابه من سقفه، فقد تكون إمكانات الصعود المتبقية محدودة جدًا بينما تظل مخاطر الهبوط قائمة.
-
مخاطر الرسوم وتكاليف المعاملات. تُحتسب الحماية الكاملة التي تعلن عنها بعض المنتجات قبل رسوم الصندوق والمصروفات الأخرى. وقد تتأثر العوائد الصافية الفعلية أيضًا بعمولات التداول وفروق أسعار العرض والطلب والضرائب.
-
مخاطر المشتقات والسيولة. قد تتأثر أسعار الخيارات بتقلبات السوق والسيولة ومخاطر الطرف المقابل وشروط التسوية. كما قد يختلف سعر التداول في السوق لأسهم الصندوق عن صافي قيمة أصولها.
-
خطر تغير السقف. عند دخول الصندوق فترة نتائج جديدة، قد يعيد تحديد السقف بناءً على ظروف السوق في ذلك الوقت. ولا ينبغي للمستثمرين التعامل مع سقف فترة سابقة بوصفه معدل عائد مستقبليًا طويل الأجل.
بالإضافة إلى ذلك، لا تُعد صناديق ETF للحماية المنظمة ودائع مصرفية، ولا تغطيها تأمينات ودائع FDIC. وحتى إذا احتوت محفظة الصندوق على سندات الخزانة الأمريكية، فلا يعني ذلك أن أسهم الصندوق نفسها تتمتع بضمان حكومي لرأس المال.
لذلك، عند تقييم هذه المنتجات، ينبغي للمستثمرين مراجعة نشرة إصدار الصندوق وجدول فترات النتائج والسقف ومستوى الحماية وإفصاحات المخاطر بعناية، بدلًا من الاعتماد على اسم المنتج وحده.
الخلاصة
تعيد آلية الحماية من الهبوط المستخدمة في صناديق Bitcoin ETF توزيع مخاطر الاستثمار والعوائد المحتملة عبر الخيارات والأدوات المالية الأخرى. وبخلاف صناديق Bitcoin ETF الفورية العادية، التي تتحمل آثار تقلبات الأسعار مباشرةً، تسعى منتجات الحماية المنظمة إلى تقليل مخاطر الهبوط خلال فترة محددة عبر تحديد عازل أو حد للخسارة أو هدف حماية كاملة في نهاية الفترة.
تأتي الحماية بتكلفة. فلتوفير الحماية من الهبوط، يحتاج الصندوق عمومًا إلى تقييد المكاسب الصعودية مع تحمل رسوم الإدارة ذات الصلة ومخاطر المشتقات والتكاليف التشغيلية.
يوضح تطور صناديق Bitcoin ETF للحماية المنظمة من Calamos أن الأسواق المالية التقليدية تقدم أدوات استثمار منظمة راسخة إلى فئة أصول Bitcoin. ولم يعد المستثمرون مقتصرين على تحمل كامل تقلبات سعر Bitcoin مباشرةً، بل يمكنهم أيضًا اختيار منتجات ذات خصائص مختلفة للمخاطر والعوائد.
ومع ذلك، فإن مفتاح فهم صناديق ETF هذه لا يتمثل في تحديد ما إذا كانت تدّعي «حماية رأس المال». بل يتمثل في تحديد السعر الذي تنطبق عليه الحماية، ووقت سريانها، ومقدار الانخفاض الذي تغطيه، ومقدار الصعود الذي يجب على المستثمر التخلي عنه.
الأسئلة الشائعة
هل يمكن لـ Bitcoin ETF أن يضمن عدم خسارة المستثمرين لرأس المال؟
لا يمكن تقديم ضمان شامل. فبعض صناديق ETF للحماية المنظمة تهدف إلى توفير حماية كاملة من الهبوط خلال فترة نتائج محددة. إلا أن هذا الهدف يستثني عمومًا الرسوم والمصروفات الأخرى ولا يمكن ضمانه. وقد يكون المستثمرون الذين يشترون في منتصف الفترة أو يبيعون مبكرًا معرضين للخسائر بشكل خاص.
ما الفرق بين Buffer ETF وETF للحماية بنسبة 100%؟
يسعى Buffer ETF عمومًا إلى امتصاص جزء من الانخفاض الأولي في الأصل الأساسي خلال فترة نتائج محددة. وبمجرد تجاوز الانخفاض نطاق العازل، يظل المستثمرون مسؤولين عن الخسائر. أما ETF للحماية بنسبة 100% فيسعى إلى تغطية عائد السعر السلبي للأصل المرجعي على مدى فترة النتائج كاملةً، لكنه يتضمن عمومًا سقفًا ورسومًا وشروطًا لفترة الاحتفاظ.
لماذا تكون العوائد من صناديق ETF للحماية من الهبوط محدودة؟
يجب على الصندوق دفع تكلفة إنشاء هيكل الحماية. ومن خلال بيع خيارات الشراء أو استخدام استراتيجيات خيارات أخرى، يمكن للصندوق الحصول على تمويل لدعم الحماية من الهبوط. وفي المقابل، قد تكون إمكانات صعود المستثمر محدودة.
إذا ارتفع Bitcoin بنسبة 50%، فهل يمكن أن يرتفع ETF المحمي بنسبة 50% أيضًا؟
ليس بالضرورة. فإذا كان لدى الصندوق سقف بنسبة 12%، فحتى لو ارتفع الأصل المرجعي بنسبة 50% خلال فترة النتائج، فقد يقتصر العائد المستهدف للصندوق على 12% أو أقل. ويجب أن تراعي العوائد الصافية الفعلية أيضًا الرسوم والعوامل الأخرى.
لماذا قد يؤدي الشراء في منتصف فترة النتائج إلى فقدان الحماية؟
يُحتسب هدف حماية الصندوق عمومًا بناءً على صافي قيمة أصوله في بداية فترة النتائج، وليس على سعر الشراء الفعلي لكل مستثمر. فإذا اشترى المستثمر بعد ارتفاع الصندوق، فقد يؤدي انخفاض السعر لاحقًا إلى خسارة.
هل ستحتفظ صناديق Bitcoin ETF المحمية من Calamos بـ BTC مباشرةً؟
تستخدم منتجات الحماية المنظمة ذات الصلة بشكل أساسي سندات الخزانة الأمريكية وخيارات Bitcoin ETF أو خيارات المؤشرات لإنشاء محافظها، وقد لا تحتفظ بـ Bitcoin مباشرةً. ويجب تحديد تخصيص الأصول المحدد من خلال مراجعة نشرة إصدار كل صندوق.