في نوفمبر 2026، أكملت Anthropic طرحها العام الأولي (IPO) الذي كان منتظرًا على نطاق واسع، لتصبح حالة مهمة لفهم كيفية انتقال تقييمات شركات الذكاء الاصطناعي إلى الأسواق العامة. وكانت الشركة قد وصلت سابقًا إلى تقييم يقارب $965 مليارًا في التمويل الخاص. وحدد سعر الطرح العام الأولي في النهاية عند $83 للسهم، بما يعادل تقييمًا يقارب $1.5 تريليون. وفي 19 نوفمبر، افتتحت أسهم Anthropic التداول عند $111.50 ثم تراجعت لاحقًا لتغلق عند $97.17. وأظهر تحرك سعر السهم في أول يوم تداول أن حتى شركات الذكاء الاصطناعي الكبرى التي تحظى بتفضيل المستثمرين المؤسسيين تخضع لإعادة تقييم مستمرة لتوقعات نموها ومخاطرها في الأسواق العامة.
ينطوي الانتقال من التمويل الخاص إلى الأسواق العامة على أكثر من مجرد إمكانية تداول الأسهم بحرية. فهو يشمل أيضًا اختلافات في الحقوق المرتبطة بالأسهم الممتازة والأسهم العادية، وعدد الأسهم المصدرة، وترتيبات فترة الحظر، وتكلفة رأس المال، وتوقعات تحويل النمو إلى أرباح. تستعرض هذه المقالة آليات سوق رأس المال هذه، وتحلل أسباب احتمال إعادة تسعير تقييمات شركات الذكاء الاصطناعي بعد إدراجها، وتوضح كيف يمكن للمستثمرين التمييز بين القيمة طويلة الأجل للشركة وسعرها السوقي قصير الأجل.
النقاط الرئيسية
- تُستمد تقييمات التمويل الخاص عادةً من سعر المعاملة في جولة تمويل محددة، ولا تعني بالضرورة إمكانية بيع جميع أسهم الشركة بالسعر نفسه.
- قد تتضمن الأسهم الممتازة الخاصة شروطًا خاصة مثل أولوية التصفية وحماية من التخفيف. وقد تختلف حقوقها الاقتصادية عن حقوق الأسهم العادية المتداولة في الأسواق العامة.
- يُحدد سعر الطرح العام الأولي بصورة مشتركة بين الشركة ومتعهدَي التغطية والمستثمرين المؤسسيين، بينما تتشكل أسعار السوق بعد الإدراج من خلال عمليات الشراء والبيع المستمرة.
- قد يتأثر تقييم شركة الذكاء الاصطناعي بعد الطرح العام الأولي بنمو الإيرادات، وهامش الربح الإجمالي، والنفقات الرأسمالية المرتبطة بالحوسبة، والتدفقات النقدية، وبيئة أسعار الفائدة.
- قد يؤدي انخفاض الأسهم المتاحة للتداول العام نسبيًا في المراحل الأولى من التداول إلى تضخيم تقلبات الأسعار. وقد يغير انتهاء فترة الحظر المعروض من الأسهم، لكنه لا يؤدي بالضرورة إلى انخفاض سعر السهم.
- لا تعني إعادة تسعير التقييم بالضرورة تدهور عمليات الشركة. وقد تحدث أيضًا عندما تمنح السوق العامة الشركة تقييمًا أعلى. والمسألة الأساسية هي ما إذا كان السعر متوافقًا مع توقعات الأرباح المستقبلية.
لماذا يمكن لشركات الذكاء الاصطناعي الحصول على تقييمات مرتفعة جدًا في السوق الخاصة؟
شهدت شركات الذكاء الاصطناعي في السنوات الأخيرة نموًا سريعًا في التمويل ومستويات التقييم. ويعكس ذلك كلاً من التوقعات المتعلقة بتسويق تكنولوجيا الذكاء الاصطناعي وآراء المستثمرين بشأن الهيكل المستقبلي للقطاع. وبالنسبة إلى الشركات التي تطور النماذج الأساسية، لا يركز المستثمرون على الإيرادات الحالية فحسب، بل أيضًا على قدرات النماذج، والعملاء من الشركات، وأنظمة المطورين البيئية، وتأثيرات المنصة المحتملة.
وبالمقارنة مع الشركات العامة الناضجة، غالبًا ما تستثمر شركات الذكاء الاصطناعي في مراحل النمو المرتفع مبالغ كبيرة في تدريب النماذج، والبنية التحتية للاستدلال، وتطوير المنتجات. وقد تكون الأرباح قصيرة الأجل منخفضة أو قد تستمر الشركة في تكبد الخسائر، إلا أن مستثمري السوق الخاصة قد يمنحونها تقييمًا مرتفعًا استنادًا إلى حجم السوق المحتمل والمزايا التنافسية طويلة الأجل.
ويُعد هيكل المستثمرين في الأسواق الخاصة عاملًا مهمًا أيضًا. فقد تختلف أهداف الاستثمار لدى شركات التكنولوجيا الكبيرة وصناديق رأس المال الجريء وصناديق الثروة السيادية. وقد يركز بعض المستثمرين الاستراتيجيين ليس فقط على العوائد المالية، بل أيضًا على شراكات الحوسبة السحابية أو الأنظمة البيئية التقنية أو العلاقات التجارية طويلة الأجل. وقد تؤثر هذه العوامل في مفاوضات التمويل، لكنها لا تعني أن جميع الاستثمارات الخاصة تحمل القيمة الاستراتيجية نفسها.
إضافة إلى ذلك، تحدث معاملات التمويل الخاص بوتيرة منخفضة نسبيًا. وبعد أن تكمل الشركة جولة تمويل، قد يستمر الاستشهاد بتقييمها لفترة طويلة، في حين يتغير سعر سهم الشركة العامة يوميًا. ونتيجة لذلك، قد يعكس استقرار تقييم السوق الخاصة أحيانًا انخفاض وتيرة التسعير بدلًا من غياب التغيرات في قيمة الشركة.
لماذا لا يساوي تقييم التمويل الخاص القيمة الفعلية لتداول جميع الأسهم؟
يُستكمل التمويل الخاص عادةً من خلال إصدار أسهم في جولة تمويل محددة. وغالبًا ما يُشتق تقييم ما بعد التمويل الذي يُتداول في السوق من سعر السهم في جولة التمويل الجديدة وعدد الأسهم المقابل على أساس التخفيف الكامل.
على سبيل المثال، افترض أن شركة ذكاء اصطناعي تصدر أسهمًا لمستثمرين جدد بسعر $100 للسهم، وتصل استنادًا إلى هذا السعر إلى تقييم ما بعد التمويل قدره $100 مليار. ولا يعني ذلك وجود عدد كافٍ من المشترين في السوق الراغبين في شراء جميع أسهم الشركة بالسعر نفسه. فقد تشمل المعاملة الفعلية جزءًا صغيرًا جدًا فقط من حقوق ملكية الشركة.
والأهم من ذلك، أن المستثمرين في جولات التمويل المختلفة قد يحصلون على حقوق مختلفة. فقد تتضمن الأسهم الممتازة الخاصة أولوية التصفية، وأحكام مكافحة التخفيف، وترتيبات الاسترداد، أو آليات حماية أخرى. ولا يحصل حاملو الأسهم العادية عمومًا على هذه الحقوق تلقائيًا. لذلك، لا يمكن اعتبار سعر السهم الممتاز في جولة تمويل مكافئًا تمامًا لسعر السهم العادي.
افترض أن مستثمرًا يمتلك أسهمًا ذات أولوية تصفية محددة. فإذا بيعت الشركة بسعر أقل، فقد يحصل المستثمر على توزيع قبل حاملي الأسهم العادية. ولهذا الحق قيمة اقتصادية، لكن قيمته المحددة تعتمد على هيكل رأس مال الشركة والشروط التعاقدية.
لذلك، يتطلب تحديد ما إذا كان التقييم الخاص مرجعًا ذا معنى فهم حجم التمويل وفئات الأسهم والحقوق التفضيلية وطريقة احتساب عدد الأسهم. وبالنسبة إلى المستثمرين، يُعد تقييم التمويل مؤشرًا على توقعات السوق، وليس سعرًا موحدًا يمكن لجميع المساهمين تحقيقه.
لماذا يغير الطرح العام الأولي طريقة تكوين تقييم شركة الذكاء الاصطناعي؟
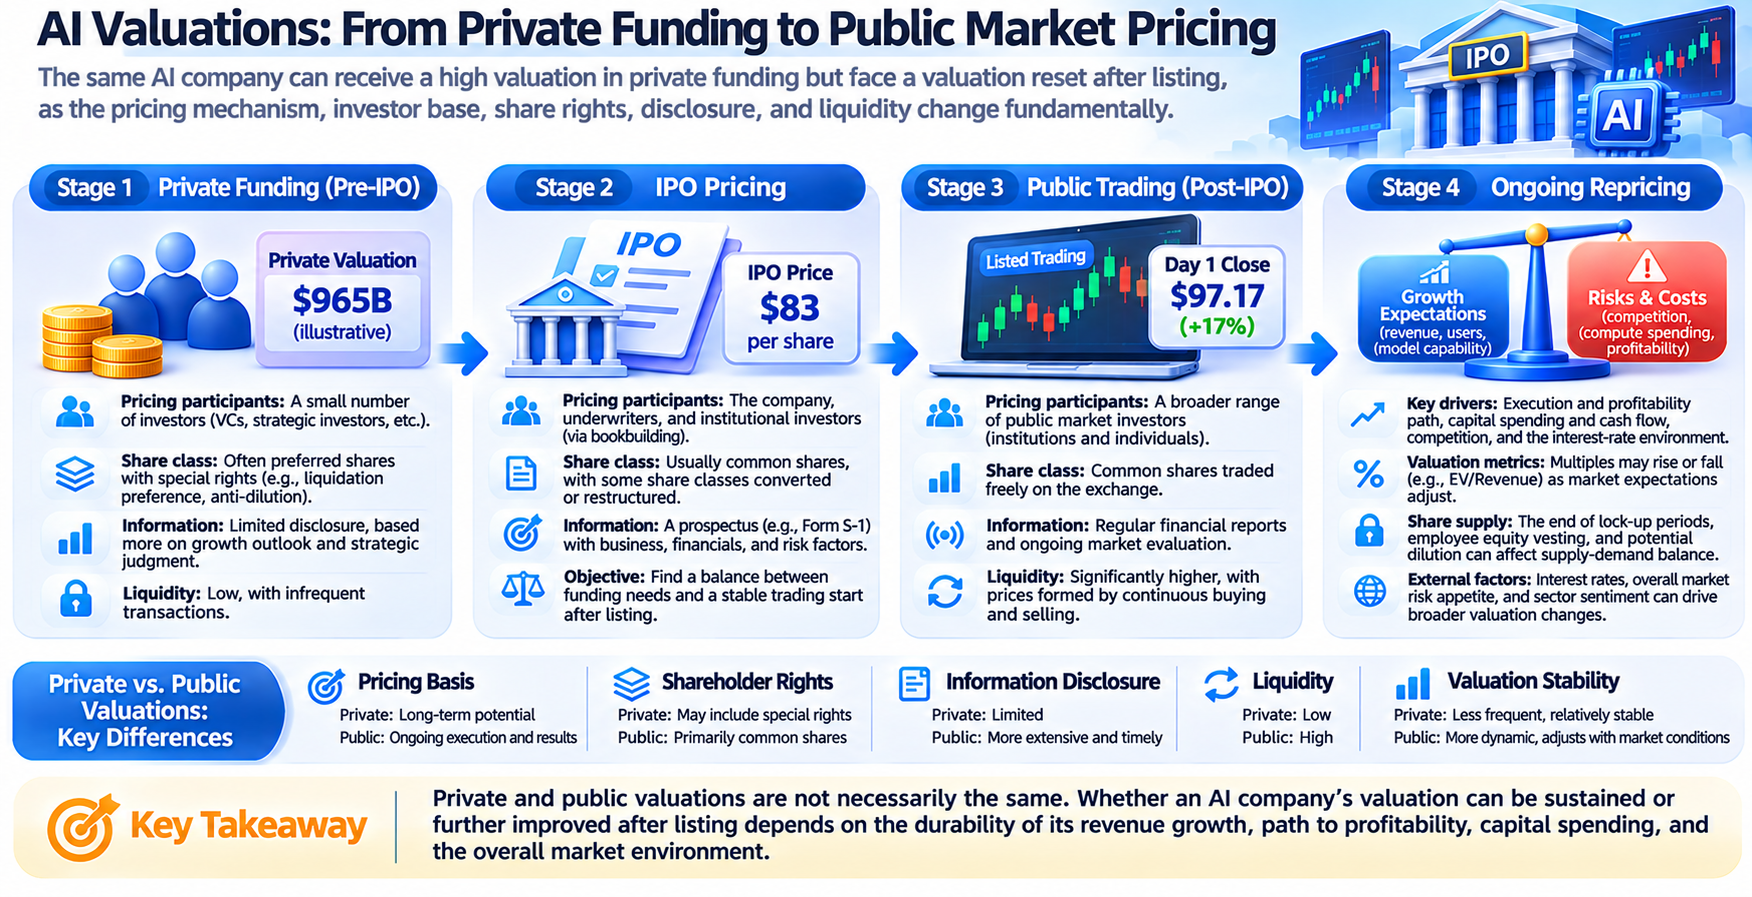
ينقل الطرح العام الأولي الشركة من بيئة تمويل تعتمد أساسًا على المفاوضات الخاصة إلى سوق أوراق مالية عامة بمشاركة أوسع من المستثمرين. وخلال عملية الطرح، تحدد الشركة ومتعهدو التغطية سعر الطرح من خلال النظر في الأداء المالي، وتقييمات الشركات المماثلة، وظروف السوق، والطلب من المستثمرين المؤسسيين.
وتتضمن هذه العملية عادةً جمع مؤشرات الاهتمام وبناء دفتر الأوامر. ويمكن للمستثمرين المؤسسيين الإشارة إلى عدد الأسهم التي يرغبون في شرائها والسعر الذي يرغبون في دفعه. ثم يقيم متعهدو التغطية طلب السوق ويتفاوضون مع المُصدر بشأن التسعير النهائي. ويجب أن يلبي سعر الطرح احتياجات التمويل للشركة، مع مراعاة استدامة التداول بعد الإدراج.
وبمجرد بدء تداول الأسهم علنًا، تتغير آلية التسعير أكثر. فلم يعد سعر السوق يُحدد من خلال مفاوضات تمويل واحدة، بل يتأثر باستمرار بنشاط الشراء والبيع لدى المستثمرين. وقد يصل مستثمرون مختلفون إلى استنتاجات مختلفة بشأن نمو قطاع الذكاء الاصطناعي، وربحية الشركة، ومخاطر التقييم. وتنعكس هذه التوقعات باستمرار في سعر السهم من خلال التداول.
أظهر الطرح العام الأولي لشركة Anthropic في 2026 هذا الانتقال. فقد تراوح النطاق السعري المعلن مبدئيًا للطرح بين $70 و$78 للسهم. ورُفع سعر الطرح النهائي إلى $83، ثم تداول السهم فوق سعر الطرح في أول يوم له. وهذا يوضح أن سعر الطرح وسعر السوق العامة ليسا المفهوم نفسه.
لكن الارتفاع في اليوم الأول لا يعني أن السوق أكملت تقييمها طويل الأجل. فقد تتأثر أسعار التداول خلال المراحل الأولى من الطرح العام الأولي بمعروض الأسهم ومعنويات السوق واحتياجات التمويل قصيرة الأجل. وسيتطلب تحديد قدرة الشركة على الحفاظ على تقييمها على المدى الطويل التحقق من خلال التقارير المالية اللاحقة والأداء التشغيلي.
كيف يؤثر تحويل الأسهم الممتازة إلى أسهم عادية في تقييم الشركة العامة؟
خلال التمويل الخاص، قد يكون لدى الشركة عدة سلاسل من الأسهم الممتازة. وقد يمتلك المستثمرون الذين شاركوا في أوقات مختلفة حقوقًا مختلفة متعلقة بالتصفية أو التحويل أو حقوقًا اقتصادية أخرى. وقبل الطرح العام الأولي وبعده، تحتاج هذه الأسهم عمومًا إلى التحويل أو إعادة التنظيم وفقًا لنظام الشركة والترتيبات ذات الصلة.
بالنسبة إلى كثير من الشركات، قد يؤدي طرح عام أولي مؤهل إلى تحويل الأسهم الممتازة إلى أسهم عادية. وبعد التحويل، قد تنتهي بعض الحقوق الخاصة الأصلية، وتدخل أسهم المستثمرين في نظام تسعير أكثر توحيدًا في السوق العامة. غير أن نسبة التحويل الفعلية وأي حقوق محتفظ بها يجب تحديدها استنادًا إلى نشرة الإصدار المحددة.
وقد تغير هذه العملية هيكل الحقوق الاقتصادية بين مختلف المساهمين، وتتطلب من المستثمرين إعادة تقييم عدد الأسهم على أساس التخفيف الكامل. وإضافة إلى الأسهم العادية المصدرة، يجب على المستثمرين النظر في خيارات أسهم الموظفين ووحدات الأسهم المقيدة والأوراق المالية القابلة للتحويل والأسهم المحتملة الأخرى.
كشفت وثائق طرح Anthropic عن ترتيبات معقدة نسبيًا لحقوق الملكية والحوكمة، بما في ذلك فئات مختلفة من الأسهم العادية، وطرح خاص متزامن، ومسائل متعلقة بتسوية حقوق ملكية الموظفين. وتوضح هذه الترتيبات أنه عند تقييم التقييم العام لشركة ذكاء اصطناعي كبيرة، لا يمكن للمستثمرين ببساطة ضرب سعر السهم في عدد أسهم غير متحقق منه.
وبالنسبة إلى مستثمري السوق العامة، يُعد فهم المصلحة الاقتصادية التي يمثلها كل سهم، وعدد الأسهم على أساس التخفيف الكامل، وحقوق الحوكمة، شرطًا مهمًا لمقارنة تقييمات شركات الذكاء الاصطناعي المختلفة.
لماذا قد تواجه شركات الذكاء الاصطناعي انكماشًا في مضاعفات التقييم بعد الإدراج؟
يشير انكماش مضاعفات التقييم إلى حالة تستمر فيها إيرادات الشركة أو أرباحها في النمو، لكن المستثمرين يصبحون مستعدين لدفع مبلغ أقل مقابل كل وحدة من الإيرادات أو الأرباح. فعلى سبيل المثال، إذا نمت إيرادات شركة بنسبة %40، لكن السوق منحتها مضاعف إيرادات أقل بكثير، فقد تستمر قيمتها السوقية الإجمالية في الانخفاض.
وبالنسبة إلى شركات الذكاء الاصطناعي، تتأثر مضاعفات التقييم عمومًا بتوقعات النمو وهوامش الربح والبيئة التنافسية وتكلفة رأس المال. وخلال مرحلة التمويل الخاص، قد يركز المستثمرون بصورة أكبر على الحصة السوقية المستقبلية والمزايا التقنية طويلة الأجل. وبعد دخول الشركة إلى الأسواق العامة، قد تخضع وتيرة نمو الإيرادات الفصلية والاحتفاظ بالعملاء وهيكل التكاليف والتدفقات النقدية لتدقيق أشد.
افترض أن شركة ذكاء اصطناعي تبلغ إيراداتها السنوية $10 مليارات عند إدراجها، وأن السوق تمنحها مضاعف إيرادات قدره 30 مرة، بما يعادل قيمة منشأة تقارب $300 مليار. وفي العام التالي، ترتفع الإيرادات إلى $15 مليارًا، لكن السوق تعدل مضاعف الإيرادات إلى 15 مرة. وقد تنخفض قيمة منشأة الشركة عندئذٍ إلى $225 مليارًا.
يوضح هذا المثال أنه حتى مع نمو الإيرادات بنسبة %50، قد ينخفض تقييم الشركة بنسبة %25. والمسألة الأساسية ليست أن النشاط التجاري توقف عن النمو، بل أن نظرة السوق إلى معدلات النمو المستقبلية أو الربحية أو المخاطر قد تغيرت.
ويجب على شركات الذكاء الاصطناعي إيلاء اهتمام خاص للاستثمارات المرتبطة بالحوسبة. فإذا كان نمو الإيرادات السريع يعتمد على الزيادات المستمرة في شراء وحدات GPU ونفقات الحوسبة السحابية وتكاليف البحث والتطوير، يحتاج المستثمرون إلى تقييم مقدار الإيرادات الإضافية التي يمكن تحويلها في النهاية إلى أرباح وتدفقات نقدية حرة. ولا يمكن لنمو الإيرادات وحده دعم أي مستوى تقييم محدد.
لماذا تؤثر أسعار الفائدة وشهية السوق للمخاطر في تسعير الطرح العام الأولي لشركات الذكاء الاصطناعي؟
تتضمن تقييمات شركات الذكاء الاصطناعي عالية النمو عمومًا جزءًا كبيرًا قائمًا على توقعات الأرباح المستقبلية. وعندما يتوقع المستثمرون أن تحقق الشركة تدفقات نقدية حرة كبيرة بعد عدة سنوات، قد تؤثر التغيرات في أسعار الفائدة وعلاوات المخاطر في القيمة الحالية لهذه التدفقات النقدية المستقبلية.
ومع ثبات العوامل الأخرى، كلما ارتفع العائد الذي تطلبه السوق، انخفضت عادةً القيمة الحالية المتوقعة للتدفقات النقدية البعيدة. لذلك، عندما ترتفع أسعار الفائدة الخالية من المخاطر أو يطالب المستثمرون بتعويض أكبر عن المخاطر، قد تواجه شركات النمو التي لم تحقق بعد ربحية مستقرة ضغطًا أكبر على تقييماتها.
وتتميز الأسواق العامة أيضًا بروابط قوية بين فئات الأصول. إذ يجب على المستثمرين المؤسسيين تخصيص رأس المال بين أسهم التكنولوجيا والسندات والنقد والأصول الأخرى. وعندما تزداد تقلبات السوق، قد تؤثر التغيرات في تخصيص رأس المال في سعر سهم الشركة حتى إذا لم تتغير بياناتها التشغيلية بدرجة كبيرة.
ويختلف ذلك عن السوق الخاصة. إذ تعمل صناديق الأسهم الخاصة ورأس المال الجريء عمومًا وفق دورات استثمار أطول، وتتأثر بشروط الصندوق وترتيبات التخارج وقيود السيولة. ويمكن لمستثمري السوق العامة تعديل مراكزهم بوتيرة أكبر، ولذلك قد تعكس أسعار الأسهم التغيرات في بيئة الاقتصاد الكلي بسرعة أكبر.
خلال إدراج Anthropic في نوفمبر 2026، شهدت أسهم التكنولوجيا الأمريكية تقلبات واسعة، بينما ركزت السوق أيضًا على حجم الاستثمار في الذكاء الاصطناعي وتوقعات أسعار الفائدة وربحية الشركات. ويوضح ذلك أن تقييم السوق العامة لشركة ذكاء اصطناعي منفردة لا يمكن تحليله بمعزل عن البيئة المالية الأوسع.
لماذا يمكن لانخفاض الأسهم المتاحة للتداول العام أن يضخم تقلبات سعر السهم في المراحل الأولى من التداول؟
لا يساوي إجمالي عدد أسهم الشركة عدد الأسهم التي يمكن تداولها بحرية فعليًا. فبعد الطرح العام الأولي، قد تخضع بعض الأسهم المملوكة للمؤسسين والموظفين والمستثمرين الأوائل لاتفاقيات حظر أو قيود على إعادة بيع الأوراق المالية. ونتيجة لذلك، قد يكون عدد الأسهم المتاحة للتداول العام منخفضًا نسبيًا خلال المراحل الأولى من التداول.
عندما يكون الطلب قويًا لكن عدد الأسهم القابلة للتداول محدودًا، قد يدفع ضغط الشراء سعر السهم إلى الارتفاع بسرعة. ومع ذلك، لا يعني هذا الارتفاع بالضرورة أنه يمكن بيع جميع الأسهم بسعر السوق الحالي. فإجمالي القيمة السوقية المعلن عنها هو تقييم إجمالي مشتق من سعر المعاملة الهامشية، وليس قيمة نقدية تنتج إذا بيعت جميع أسهم الشركة فعليًا.
وعلى العكس، إذا ضعف الطلب خلال المراحل الأولى من التداول، فقد يؤدي انخفاض الأسهم المتاحة للتداول العام أيضًا إلى تضخيم تقلبات الأسعار. وبالنسبة إلى شركات الذكاء الاصطناعي ذات التقييمات المرتفعة، قد تؤدي التغيرات في توقعات السوق إلى تعديلات قصيرة الأجل كبيرة.
لذلك، عند تحليل سهم مطروح في اكتتاب عام، يحتاج المستثمرون إلى النظر في حجم الطرح ونسبة الملكية العامة ومتوسط حجم التداول اليومي وهيكل الملكية المؤسسية. ولا يمكن استخدام مكسب اليوم الأول وحده لتقييم طلب المستثمرين طويل الأجل، كما لا يمكن مساواة سعر تداول قصير الأجل مباشرة بالقيمة الجوهرية المستقرة.
وبالنسبة إلى طرح عام أولي كبير لشركة ذكاء اصطناعي، قد يكون حجم الطرح كبيرًا. ومع ذلك، إذا كان التقييم الإجمالي للشركة أكبر بكثير، فقد تظل نسبة الأسهم القابلة للتداول بحرية خلال المراحل الأولى محدودة. وينبغي تقييم السيولة الفعلية باستخدام بيانات نشرة الإصدار النهائية وإفصاحات البورصة.
لماذا يمكن أن يصبح انتهاء فترة الحظر نقطة لإعادة تقييم القيمة؟
تمنع فترة الحظر في الطرح العام الأولي عمومًا بعض المساهمين الحاليين من بيع أسهمهم فورًا بعد الإدراج. وتُحدد المدة المحددة والاستثناءات بموجب الاتفاقيات ذات الصلة. وتُعد فترة 180 يومًا شائعة في السوق، لكن ليست جميع الطروحات العامة الأولية تستخدم الترتيب نفسه.
بعد انتهاء فترة الحظر، قد تصبح بعض الأسهم المقيدة سابقًا مؤهلة للبيع تدريجيًا. وهذا يعني زيادة المعروض المحتمل من الأسهم، وأن على السوق استيعاب الأسهم التي قد يختار المستثمرون الأوائل أو الموظفون أو غيرهم من المساهمين بيعها.
لكن انتهاء فترة الحظر لا يعني أن هؤلاء المساهمين سيبيعون بالتأكيد. إذ تتأثر قرارات البيع الفعلية بأهداف المساهمين الاستثمارية والاعتبارات الضريبية وخطط التداول وقيود التداول الداخلي والتوقعات بشأن أداء الشركة. وقد يستمر بعض المستثمرين طويلي الأجل في الاحتفاظ بأسهمهم، بينما قد يبيع بعض الموظفين جزءًا من حيازاتهم لتنويع أصولهم.
وبالنسبة إلى شركات الذكاء الاصطناعي، قد تكون تعويضات الموظفين في صورة حقوق ملكية كبيرة، ما يجعل ترتيبات الحظر والاستحقاق من الاعتبارات المهمة. وإذا أصبح عدد كبير من الأسهم المحتملة قابلًا للتداول في الوقت نفسه تقريبًا، فقد تصبح السوق أكثر حساسية للتغيرات في المعروض.
ينبغي للمستثمرين تقييم الأثر استنادًا إلى العدد المحدد من الأسهم المؤهلة للبيع وشروط التداول ومتوسط حجم التداول اليومي، بدلًا من اعتبار انتهاء فترة الحظر أمرًا سلبيًا تلقائيًا. والمسألة الأساسية هي العلاقة بين المعروض المحتمل الإضافي والطلب الفعلي في السوق.
كيف يمكن للمستثمرين التمييز بين انخفاض تقييم الذكاء الاصطناعي وتدهور الأساسيات؟
قد يكون لانخفاض سعر سهم شركة ذكاء اصطناعي بعد طرحها العام الأولي أسباب مختلفة. ففي بعض الأحيان، ينتج عن مشكلات تشغيلية مثل تباطؤ نمو الإيرادات أو فقدان العملاء أو ارتفاع التكاليف. وفي حالات أخرى، يعكس تغيرات في أسعار الفائدة في السوق أو شهية المخاطر أو مضاعفات التقييم. وتتطلب هذه الحالات أساليب تحليل مختلفة.
- يمكن للمستثمرين تقييم ما إذا كانت المقاييس التشغيلية للشركة متوافقة مع التوقعات السابقة. ويمكن لنمو الإيرادات وهامش الربح الإجمالي والاحتفاظ بالعملاء من الشركات وتكاليف الحوسبة والتدفق النقدي التشغيلي أن تساعد في تحديد ما إذا كان نموذج الأعمال يتحسن. وإذا استمرت الشركة في النمو تشغيليًا بينما ينخفض مضاعف تقييمها، فقد يعكس التغير في المقام الأول تحولًا في معايير تسعير السوق.
- يحتاج المستثمرون إلى التمييز بين الربح المحاسبي والتدفق النقدي. فقد تتكبد بعض شركات الذكاء الاصطناعي نفقات كبيرة أو نفقات رأسمالية نتيجة لتعويضات حقوق الملكية والبحث والتطوير وشراء المعدات. وينبغي للمستثمرين التركيز على معدل استنزاف النقد واحتياجات التمويل والتخفيف المحتمل لحقوق الملكية في المستقبل، بدلًا من الاعتماد على مقياس ربح واحد لتقييم قيمة الشركة.
- ينبغي للمستثمرين تحليل تغيرات التقييم لدى الشركات المماثلة. فإذا واجهت عدة شركات للذكاء الاصطناعي أو الحوسبة السحابية انكماشًا في التقييمات في الوقت نفسه، فقد يعكس ذلك تغيرًا في علاوات مخاطر القطاع. وإذا انحرفت شركة واحدة فقط بدرجة كبيرة، ينبغي للمستثمرين فحص مخاطرها التشغيلية المحددة بصورة أعمق.
- ينبغي للمستثمرين أيضًا تقييم قدرة الشركة على الاستمرار في بناء مزايا تنافسية. إذ تؤثر قدرات نماذج الذكاء الاصطناعي وتسعير المنتجات والعلاقات مع العملاء من الشركات ووتيرة التكرار التقني جميعها في توقعات الأرباح طويلة الأجل. لكن يجب أن تصبح هذه المزايا واضحة تدريجيًا في البيانات التشغيلية القابلة للتحقق.
لذلك، فإن انخفاض التقييم ليس دليلًا على فشل الشركة، ولا مؤشرًا تلقائيًا على أن السهم مقيم بأقل من قيمته. ولا يمكن للمستثمرين تحديد ما إذا كان تغير السعر يستند إلى أساس معقول إلا بالنظر في التدفقات النقدية المستقبلية وتكلفة رأس المال والبيئة التنافسية.
كيف ينبغي للمستثمرين بناء إطار تقييم لطرح عام أولي لشركة ذكاء اصطناعي؟
بالنسبة إلى شركة ذكاء اصطناعي تنتقل من السوق الخاصة إلى السوق العامة، يمكن للمستثمرين بناء إطار تحليلي يغطي هيكل رأس المال والأداء التشغيلي والتقييم وظروف تداول السوق.
- تأكيد أساس التقييم. يحتاج المستثمرون إلى التمييز بين تقييم جولة التمويل، وتقييم الطرح العام الأولي، وإجمالي القيمة السوقية بعد الإدراج، وقيمة المنشأة. وينبغي لهم أيضًا مراجعة عدد الأسهم على أساس التخفيف الكامل والنقد والديون وتعويضات حقوق الملكية المحتملة. ولا يمكن مقارنة مقاييس التقييم المختلفة هذه مباشرة.
- تحليل جودة النمو المالي. إضافة إلى الإيرادات، ينبغي للمستثمرين النظر في نمو الإيرادات وهامش الربح الإجمالي وتركيز العملاء وتكاليف الحوسبة والتدفق النقدي التشغيلي. وبالنسبة إلى الشركات التي لم تحقق بعد ربحية مستقرة، يمكن استخدام مضاعفات الإيرادات للمقارنة الأولية، لكن يجب تقييمها مع هوامش الأرباح المستقبلية واستدامة النمو.
- تقييم هيكل تداول السوق العامة. قد يؤثر حجم الطرح والأسهم المتاحة للتداول العام وفترة الحظر والملكية المؤسسية والخطط المحتملة للطرح الإضافي جميعها في العرض والطلب على السهم بعد الإدراج. وبالنسبة إلى الشركات ذات التقييمات المرتفعة والاهتمام الكبير من السوق، قد لا تتحرك الأسعار قصيرة الأجل بالتزامن مع التغيرات في الأساسيات.
- وضع سيناريوهات تشغيلية مختلفة. يمكن للمستثمرين تقييم التقييم بصورة منفصلة في سيناريوهات يستمر فيها نمو الإيرادات مرتفعًا، أو يتباطأ تدريجيًا، أو يواجه منافسة أشد، مع مراعاة النفقات الرأسمالية وتكاليف التمويل. ولا يتنبأ تحليل السيناريوهات بأن سعر سهم معين سيحدث بالضرورة، بل يحدد افتراضات النمو التي ينطوي عليها السعر الحالي.
- الاستمرار في اختبار ما إذا كانت الشركة تحقق التوقعات التشغيلية المحددة عند الطرح العام الأولي. وبالنسبة إلى شركات الذكاء الاصطناعي، يمكن للتقدم التقني ونمو المستخدمين أن يدعما توسع الإيرادات، لكن التقييمات طويلة الأجل يجب أن تتوافق في النهاية مع الربحية المستدامة.
الخلاصة
ينطوي الانتقال من التقييم الخاص إلى تسعير السوق العامة على أكثر من تغير في قنوات التمويل. فهو أيضًا تغير في الآلية التي يتكون بها تقييم شركة الذكاء الاصطناعي. وقد تتأثر أسعار التمويل الخاص بهيكل المستثمرين وشروط حقوق الملكية الخاصة وتوقعات النمو طويلة الأجل، بينما يجب أن تصمد أسعار الأسهم بعد الإدراج باستمرار أمام تدقيق سيولة السوق والإفصاحات المالية وشهية المخاطر.
يوفر الطرح العام الأولي لشركة Anthropic في 2026 دراسة حالة واقعية لهذه العملية. فقد كان تقييمها في الطرح العام الأولي أعلى بكثير من تقييمها السابق في التمويل الخاص، إلا أن تقلبات الأسعار في التداول العام أظهرت أيضًا أن تسعير الطرح وتسعير السوق ليسا العملية نفسها. وسيظل استمرار التقييم في المستقبل معتمدًا على الأداء التشغيلي للشركة وتقييم السوق للعوائد طويلة الأجل.
بالنسبة إلى المستثمرين، لا يتمثل الأمر الأساسي في مجرد مقارنة تقييم الطرح العام الأولي بالتقييم الخاص السابق. بل يحتاجون إلى فهم الحقوق المرتبطة بفئات الأسهم المختلفة وعدد الأسهم على أساس التخفيف الكامل وتكلفة رأس المال وتوقعات التدفقات النقدية. ولا يمكن للمستثمرين تقييم التغيرات في تقييم شركة ذكاء اصطناعي بعد إدراجها بدقة أكبر إلا من خلال الجمع بين هيكل رأس المال والجودة التشغيلية وآليات تداول السوق العامة.
الأسئلة الشائعة
لماذا يمكن أن يكون تقييم الطرح العام الأولي لشركة ذكاء اصطناعي أعلى من تقييمها الخاص السابق؟
قد ينتج ذلك عن نمو الإيرادات أو قوة طلب السوق أو تغير ظروف التمويل أو زيادة تفاؤل المستثمرين بشأن آفاق الشركة طويلة الأجل. ومع ذلك، قد تستخدم تقييمات السوق الخاصة والعامة أسسًا مختلفة، لذا يحتاج المستثمرون إلى تأكيد عدد الأسهم والحقوق ذات الصلة عند إجراء المقارنات.
هل يساوي تقييم التمويل الخاص القيمة السوقية لجميع أسهم الشركة؟
ليس بالضرورة. فالتقييم الخاص يُشتق عمومًا من سعر المعاملة في جولة تمويل محددة. وقد تكون للأسهم ذات الصلة حقوق خاصة، وقد يكون العدد الفعلي للأسهم المتداولة محدودًا.
هل يعني مكسب اليوم الأول لشركة ذكاء اصطناعي أن تقييمها معقول؟
لا يمكن استخلاص نتيجة حاسمة من ذلك وحده. فقد يتأثر سعر اليوم الأول بسعر الطرح والأسهم المتاحة للتداول العام ومعنويات السوق. ولا يزال التقييم طويل الأجل يتطلب دعمًا من البيانات التشغيلية والتدفقات النقدية.
لماذا يمكن أن ينخفض سعر سهم شركة ذكاء اصطناعي حتى مع نمو إيراداتها؟
إذا خفضت السوق مضاعف الإيرادات، أو رفعت علاوة المخاطر، أو قلصت توقعاتها للأرباح المستقبلية، فقد تنخفض القيمة السوقية للشركة حتى مع نمو الإيرادات.
هل يؤدي انتهاء فترة الحظر للطرح العام الأولي بالضرورة إلى انخفاض سعر السهم؟
ليس بالضرورة. فإتمام فترة الحظر يزيد عدد الأسهم التي يمكن بيعها محتملًا. ويعتمد الأثر الفعلي في السعر على رغبة المساهمين في البيع وطلب السوق وسيولة التداول.
ما أهم المقاييس لتحليل تقييم طرح عام أولي لشركة ذكاء اصطناعي؟
يحتاج المستثمرون إلى النظر في القيمة السوقية على أساس التخفيف الكامل، وقيمة المنشأة، ونمو الإيرادات، وهامش الربح الإجمالي، واستنزاف النقد، والنفقات الرأسمالية، وتعويضات حقوق الملكية، والأسهم المتاحة للتداول العام، وترتيبات فترة الحظر. وينبغي ألا يعتمدوا على مضاعف تقييم واحد.