في 10 نوفمبر 2026، رفعت Wells Fargo نظرتها الاستثمارية لقطاع البنية التحتية للذكاء الاصطناعي في الولايات المتحدة من سلبية إلى محايدة، بعد أن أدى التصحيح الكبير في أسهم أشباه الموصلات إلى تحسين التقييمات ونسب المخاطر إلى العائد. ومع ذلك، أشارت الشركة أيضاً إلى أن النفقات الرأسمالية للذكاء الاصطناعي قد تسهم بدرجة أقل بكثير في نمو أرباح الشركات بحلول عام 2028، حين قد يؤدي تباطؤ نمو الإنفاق وارتفاع مصروفات الإهلاك إلى الضغط على ربحية السهم.
وهذا يعني أن بناء المزيد من مراكز بيانات الذكاء الاصطناعي لا يترجم بالضرورة إلى أرباح مستقبلية أعلى للشركات ذات الصلة. وبالنسبة للمستثمرين، تتمثل الأسئلة الأكثر أهمية في: متى ستتحول الأموال المستثمرة اليوم إلى إيرادات؟ وكيف سيؤثر إهلاك معدات مثل وحدات GPU في الأرباح؟ وإذا استمر الطلب على الذكاء الاصطناعي في النمو، ولكن بوتيرة أبطأ مما يتوقعه السوق، فكيف ستتغير تقييمات أسهم التكنولوجيا؟ يستعرض هذا المقال هذه الأسئلة.
النقاط الرئيسية
-
لا تزال النفقات الرأسمالية للذكاء الاصطناعي مرتفعة. وتواصل شركات التكنولوجيا الكبرى الاستثمار في وحدات GPU والخوادم ومراكز البيانات والبنية التحتية للطاقة، مما يدعم الطلب عبر سلسلة التوريد.
-
يمثل عام 2028 فترة محتملة لمراقبة المخاطر، وليس نقطة تحول مؤكدة للقطاع. ويشعر السوق بالقلق من تباطؤ نمو النفقات الرأسمالية بالتزامن مع استمرار ارتفاع مصروفات الإهلاك الناتجة عن الاستثمارات السابقة.
-
توجد فجوة زمنية بين النفقات الرأسمالية والاعتراف بالأرباح. إذ تتحمل الشركات تدفقات نقدية خارجة عند شراء المعدات، بينما تُسجَّل التكاليف المرتبطة بها عادةً تدريجياً في قائمة الدخل على مدى العمر الإنتاجي للأصول.
-
قد تؤثر وتيرة تحديث وحدات GPU في عوائد الاستثمار. إذ قد تؤدي التحسينات في أداء الشرائح من الجيل الجديد إلى تقصير العمر الاقتصادي للمعدات الأقدم.
-
لا يعني نمو إيرادات مراكز بيانات الذكاء الاصطناعي بالضرورة تحسن التدفق النقدي الحر. فقد تستمر تحديثات المعدات وتكاليف التمويل والمصروفات التشغيلية في استهلاك رأس المال.
-
تختلف المخاطر بين الشركات في سلسلة التوريد. إذ تواجه مورّدو الشرائح ومنصات الحوسبة السحابية ومشغلو مراكز البيانات ضغوطاً مختلفة بصورة جوهرية على الأرباح والتدفق النقدي.
لماذا لا يزال الاستثمار في مراكز بيانات الذكاء الاصطناعي ينمو؟
يتمثل المحرك المباشر لنمو الاستثمار في مراكز بيانات الذكاء الاصطناعي في استمرار الطلب على موارد الحوسبة اللازمة لتدريب نماذج الذكاء الاصطناعي والاستدلال وتطبيقات المؤسسات.
وبالمقارنة مع مراكز البيانات التقليدية، تتطلب مراكز بيانات الذكاء الاصطناعي عادةً مزيداً من وحدات GPU عالية الأداء والمسرّعات والشبكات عالية السرعة وأنظمة التبريد المتخصصة. ويعتمد تدريب النماذج الكبيرة على موارد حوسبة متوازية كبيرة. ومع تطور وكلاء الذكاء الاصطناعي وأتمتة المؤسسات والتطبيقات متعددة الوسائط، قد تستمر أيضاً أعباء عمل الاستدلال في التوسع.
في عام 2026، لا يزال الاستثمار في البنية التحتية للذكاء الاصطناعي كبيراً. وأظهرت البيانات التي نشرتها IDC في 6 نوفمبر أن الإنفاق العالمي على البنية التحتية للذكاء الاصطناعي بلغ $121.4 مليار في الربع الثاني من عام 2026، بزيادة تقارب %53 على أساس سنوي، كما رفعت توقعاتها للعام الكامل إلى $521 مليار. ويغطي هذا الرقم بصورة أساسية بنى تحتية مثل خوادم الذكاء الاصطناعي والتخزين، ولا يمكن مقارنته بشكل كامل بالنفقات الرأسمالية الأوسع التي تشمل الأراضي والمباني والطاقة ومشاريع الإنشاءات الأخرى.
وفي الوقت نفسه، تتوقع JPMorgan أن تبلغ النفقات الرأسمالية العالمية المرتبطة بالذكاء الاصطناعي نحو $900 مليار في عام 2026. وعلى الرغم من اختلاف الأرقام بحسب نطاقات القياس، فإنها جميعاً تعكس دور الذكاء الاصطناعي كمحرك مهم للاستثمار العالمي في البنية التحتية للتكنولوجيا.
ومع ذلك، فإن زيادة حجم الاستثمار لا تعني أن جميع قدرات الحوسبة الجديدة قادرة على تحقيق الإيرادات فوراً. فقد تمر مراكز البيانات بعملية طويلة تبدأ بالتخطيط والموافقات وتنتهي بالإنشاء والتشغيل. وحتى بعد شراء وحدات GPU، يجب تجهيز الطاقة والشبكات وأنظمة التبريد وأعباء عمل العملاء قبل إنشاء قدرة حوسبة قابلة للاستخدام. ولذلك، يعكس نمو النفقات الرأسمالية للذكاء الاصطناعي توقعات الشركات للاستثمار في الطلب المستقبلي، وليس أرباحاً تحققت بالفعل.
لماذا قد يصبح عام 2028 نقطة تحول لضغوط أرباح الذكاء الاصطناعي؟
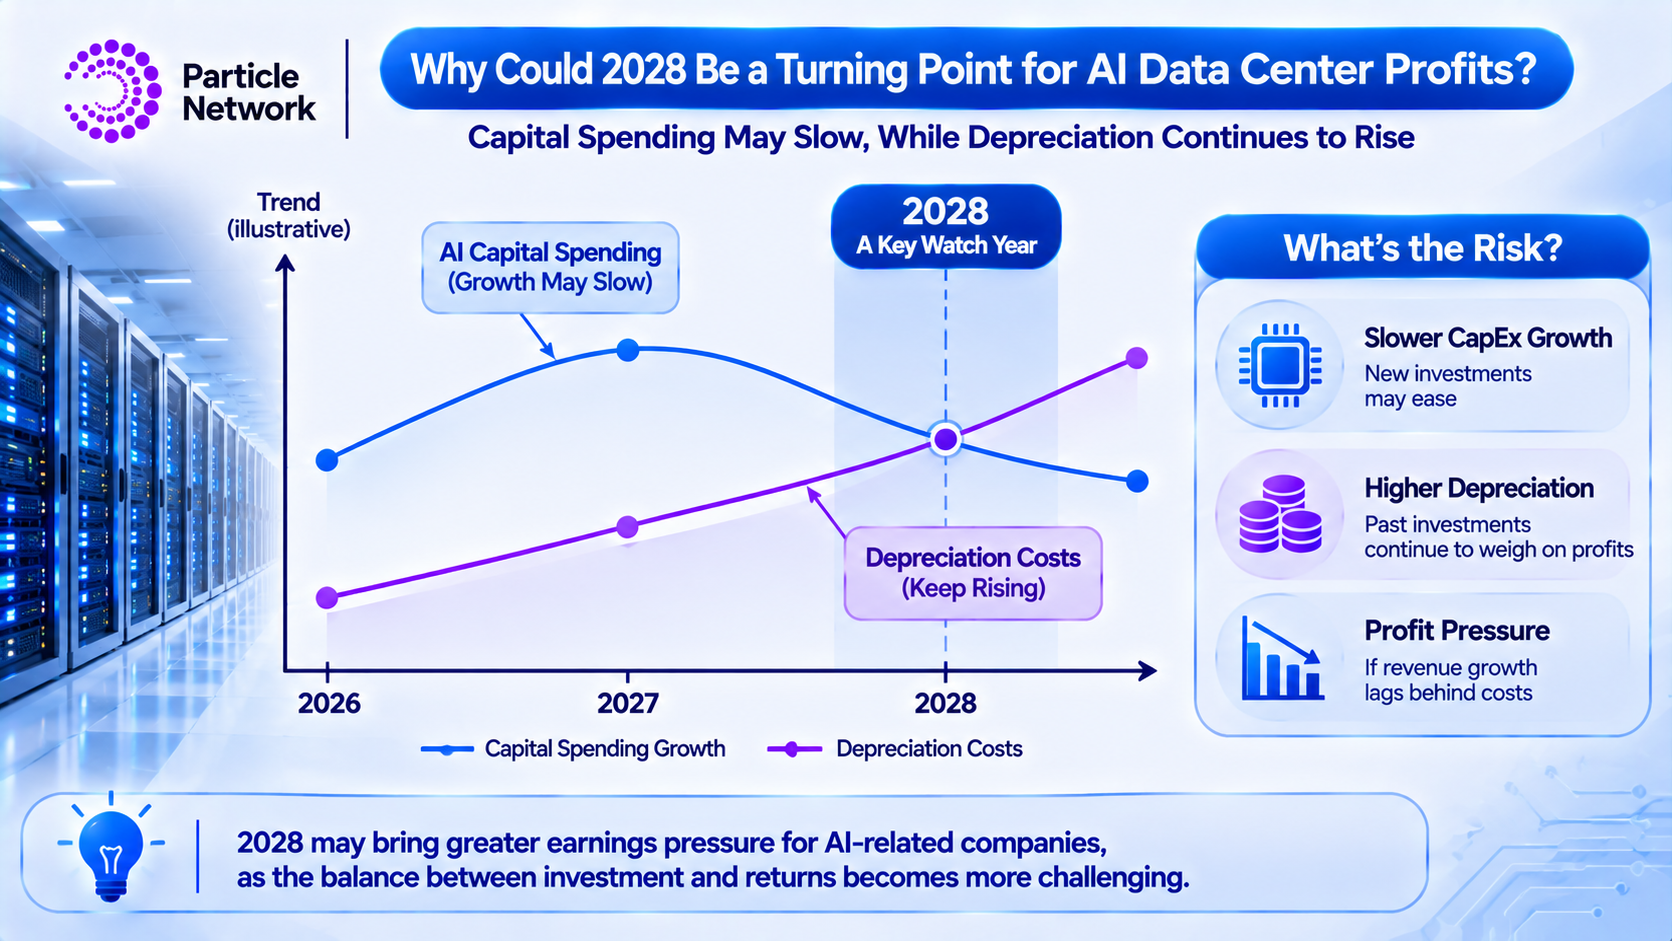
ينبع الاهتمام بعام 2028 بصورة رئيسية من التغيرات المحتملة في العلاقة بين نمو النفقات الرأسمالية للذكاء الاصطناعي وتحقيق الإيرادات وإهلاك المعدات.
خلال التوسع السريع في البنية التحتية للذكاء الاصطناعي، يمكن للنفقات الرأسمالية لشركات التكنولوجيا الكبرى أن تزيد مباشرةً طلبات الشرائح والخوادم ومعدات الشبكات ومزودي خدمات مراكز البيانات. وتتحول نفقات المشتريات هذه إلى إيرادات للشركات في المراحل الأولية من سلسلة التوريد، وتدعم نمو الأرباح عبر سلسلة التوريد ذات الصلة.
لكن لا يمكن للنفقات الرأسمالية الحفاظ على معدل النمو المرتفع نفسه إلى أجل غير مسمى. فبعد أن تنجز الشركات جولتها الأولى من إنشاء البنية التحتية واسعة النطاق، قد يتحول الاستثمار الإضافي تدريجياً نحو تحديث المعدات وتحسين السعة والتوسع بصورة أكثر استهدافاً. وحتى إذا ظل إجمالي الاستثمار مرتفعاً، فقد يتباطأ النمو السنوي بصورة كبيرة.
وفي تحليلها الصادر في نوفمبر 2026، أشارت Wells Fargo إلى أن النفقات الرأسمالية المرتبطة بالذكاء الاصطناعي أسهمت بنحو 8 نقاط مئوية في نمو أرباح S&P 500 خلال العام الماضي. ومن المتوقع أن يستمر هذا الإسهام في عام 2027، لكنه قد يضعف بشكل كبير في عام 2028 مع ارتفاع تكاليف الإهلاك.
ولا يتمثل جوهر هذه النظرة في توقع توقف بناء مراكز بيانات الذكاء الاصطناعي في عام 2028. بل يعكس مخاوف من احتمال تغير قوتين في الوقت نفسه: فمن جهة، قد تصبح مساهمة النفقات الرأسمالية الجديدة في نمو إيرادات سلسلة التوريد أقل هامشياً؛ ومن جهة أخرى، قد تبدأ المعدات المشتراة سابقاً في توليد مصروفات إهلاك مستمرة وأعلى.
وإذا لم تتمكن الإيرادات الإضافية من خدمات الذكاء الاصطناعي من تغطية تكاليف الإهلاك والتشغيل والتمويل في الوقت المناسب، فقد يُقيَّد نمو الأرباح.
ومع ذلك، يظل هذا توقعاً قائماً على سيناريوهات وليس نتيجة مؤكدة. فإذا تسارع تسويق الذكاء الاصطناعي، أو تحسن استخدام قدرة الحوسبة، أو انخفضت تكلفة الحوسبة لكل وحدة، فقد تستمر الإيرادات الإضافية في تعويض ضغوط التكلفة هذه. ولذلك، من الأفضل فهم عام 2028 باعتباره فترة مراقبة مهمة للسوق لاختبار عوائد الاستثمار في الذكاء الاصطناعي، وليس تاريخاً مؤكداً لتراجع القطاع.
لماذا تتحول النفقات الرأسمالية لمراكز بيانات الذكاء الاصطناعي إلى ضغوط إهلاك؟
تشير النفقات الرأسمالية (CapEx) إلى إنفاق الشركات لشراء أو بناء أصول طويلة الأجل، مثل وحدات GPU والخوادم ومباني مراكز البيانات ومعدات الطاقة.
وعلى عكس المصروفات التشغيلية اليومية، لا تُسجَّل النفقات المؤهلة للرسملة بالكامل عادةً في قائمة الدخل خلال فترة الشراء. بل تُسجل أولاً كأصول، ثم تُهلك تدريجياً على مدى أعمارها الإنتاجية المقدرة. فعلى سبيل المثال، إذا اشترت شركة معدات خوادم بقيمة $10 مليار واستخدمت طريقة الإهلاك بالقسط الثابت على مدى خمس سنوات دون قيمة متبقية، فقد تسجل نحو $2 مليار كمصروفات إهلاك كل عام.
وهذا يعني أن شراء المعدات يسبب تدفقات نقدية خارجة كبيرة مقدماً، بينما قد يستمر أثره في قائمة الدخل لسنوات. وتكتسب هذه الفجوة الزمنية أهمية خاصة بالنسبة إلى مراكز بيانات الذكاء الاصطناعي.
وإذا أجرت الشركات مشتريات واسعة النطاق من المعدات في عامي 2026 و2027، فقد تؤثر مصروفات الإهلاك الناتجة عن دفعات استثمارية متعددة في قائمة الدخل بالتزامن بحلول عام 2028. وحتى إذا تباطأ نمو النفقات الرأسمالية الجديدة في ذلك العام، فلن تختفي تكاليف الإهلاك الناتجة عن الاستثمارات السابقة فوراً.
إضافةً إلى ذلك، تُحدَّث شرائح الذكاء الاصطناعي بسرعة. ومع توفير وحدات GPU من الجيل الجديد أداء حوسبة وكفاءة طاقة أعلى، قد تنخفض القيمة الاقتصادية للمعدات الأقدم، مما يتطلب من الشركات إعادة تقييم الأعمار الإنتاجية المقدرة ومخاطر انخفاض القيمة.
ومع ذلك، تختلف الأعمار الإنتاجية بشكل كبير بين أنواع الأصول المختلفة. فعادةً ما تتمتع مباني مراكز البيانات وأنظمة الطاقة ومرافق التبريد بأعمار إنتاجية أطول، في حين تتسم معدات الحوسبة مثل وحدات GPU والخوادم بدورات تحديث أقصر نسبياً. ولذلك، لا يمكن تقييم الاستثمار الكامل في مركز البيانات استناداً إلى دورة تحديث وحدات GPU فقط. ولا يعتمد ضغط الإهلاك فقط على مقدار الاستثمار، بل أيضاً على الأصول التي تم شراؤها، ومدة الاستخدام المتوقعة، وما إذا كانت المعدات ذات الصلة قادرة على توليد إيرادات كافية طوال دورة حياتها.
لماذا لا يؤدي نمو الطلب على الذكاء الاصطناعي بالضرورة إلى أرباح أعلى؟
يمكن لنمو الطلب على الذكاء الاصطناعي أن يزيد استخدام قدرة الحوسبة، لكن الربحية النهائية للشركة تعتمد أيضاً على تسعير الخدمات والتكاليف التشغيلية واستخدام الأصول. وبالنسبة إلى شركات الحوسبة السحابية الكبرى، تأتي إيرادات الذكاء الاصطناعي بصورة رئيسية من تأجير قدرة الحوسبة وخدمات المنصات السحابية ومنتجات البرمجيات ذات الصلة. وإذا استمر طلب العملاء في النمو، يمكن للشركات زيادة الإيرادات من خلال تحسين استخدام الخوادم وتوسيع نطاق الخدمات.
ومع ذلك، إذا بدأت كميات كبيرة من سعة مراكز البيانات الجديدة العمل في الوقت نفسه، فقد يواجه السوق منافسة سعرية أشد. وحتى إذا استمر استخدام موارد الحوسبة في النمو، فقد تنخفض الإيرادات لكل وحدة من قدرة الحوسبة.
وفي الوقت نفسه، تستمر تكاليف شراء وحدات GPU والطاقة والتبريد والشبكات والصيانة. وقد تحتاج بعض الشركات أيضاً إلى دفع فوائد التمويل أو شراء موارد حوسبة إضافية من الشركاء. ونتيجة لذلك، قد تشهد أعمال الذكاء الاصطناعي نمواً في الإيرادات بالتزامن مع انخفاض هوامش الربح.
وقد تؤدي التحسينات في كفاءة نماذج الذكاء الاصطناعي أيضاً إلى تغيير هيكل الطلب على الحوسبة. إذ قد تخفض النماذج الجديدة تكلفة الحوسبة للمهام الفردية من خلال أساليب استدلال أكثر كفاءة. ويمكن أن يوسع ذلك نطاق تطبيقات الذكاء الاصطناعي، لكنه قد يؤثر أيضاً في القدرة على التسعير لبعض خدمات الحوسبة.
وإذا كان نمو الطلب الناتج عن انخفاض التكاليف سريعاً بما يكفي، فقد تظل الشركات قادرة على تحقيق أرباح أعلى. أما إذا دفعت المنافسة السوقية الأسعار إلى الانخفاض بوتيرة أسرع من تحسن التكاليف، فقد تتعرض الربحية للضغط. ولذلك، يتطلب تقييم عوائد الاستثمار في مراكز بيانات الذكاء الاصطناعي مراقبة الاستخدام الفعلي لموارد الحوسبة وإيرادات الخدمات وهوامش التشغيل وطلب العملاء، بدلاً من الاكتفاء بعدد وحدات GPU المنشورة.
لماذا قد يكون التدفق النقدي الحر أهم من نمو الإيرادات؟
يُستخدم التدفق النقدي الحر (FCF) عادةً لقياس الأموال المتبقية بعد أن تولد الشركة نقداً من الأنشطة التشغيلية وتخصم النفقات الرأسمالية. وبالنسبة إلى شركات مراكز بيانات الذكاء الاصطناعي ذات الاستثمار الرأسمالي المرتفع، يمكن أن يشير التدفق النقدي الحر إلى ما إذا كانت تحتاج إلى الاستمرار في الاعتماد على التمويل الخارجي لدعم التوسع.
فعلى سبيل المثال، قد تشهد شركة حوسبة سحابية نمواً مستمراً في التدفق النقدي التشغيلي. لكن إذا نما الإنفاق على وحدات GPU وإنشاء مراكز البيانات بوتيرة أسرع، فقد ينخفض تدفقها النقدي الحر أو يتحول إلى سلبي.
ولا يعني ذلك بالضرورة أن الشركة فشلت تشغيلياً. فقد تزيد الشركات في مرحلة التوسع السريع استثماراتها عمداً سعياً إلى حصة سوقية مستقبلية أكبر. ومع ذلك، إذا لم تتمكن النفقات الرأسمالية المرتفعة من التحول إلى إيرادات وعوائد نقدية كافية على مدى فترة طويلة، فقد تواجه الشركة ضغوط تمويل أكبر.
وفي تقرير صدر في أكتوبر 2026، أشارت JPMorgan إلى أن أساليب تمويل الاستثمار في البنية التحتية للذكاء الاصطناعي تتغير. إذ تستخدم بعض شركات التكنولوجيا الكبرى بشكل متزايد تمويل الديون وحقوق الملكية لدعم الإنشاءات بدلاً من الاعتماد فقط على تدفقاتها النقدية الحرة الخاصة.
ولا يؤثر هذا التحول في جميع الشركات بالقدر نفسه. إذ تتمتع شركات التكنولوجيا الكبرى التي لديها أعمال سحابية راسخة وإيرادات إعلانية واحتياطيات نقدية كبيرة بقدرات تمويلية أقوى عموماً. في المقابل، قد يكون مشغلو مراكز البيانات الذين يعتمدون بدرجة كبيرة على عميل واحد أو ديون خارجية أو تمويل مستمر من حقوق الملكية أكثر حساسية لأسعار الفائدة وظروف أسواق رأس المال.
وبالنسبة إلى المستثمرين، يمثل نمو الإيرادات الطبقة الأولى فقط من التحليل. والأهم هو تحديد ما إذا كانت الإيرادات الإضافية تستطيع توليد تدفق نقدي تشغيلي، وما إذا كانت النفقات الرأسمالية المستقبلية ستظل بحاجة إلى الارتفاع باستمرار.
6. ما المخاطر المختلفة التي يواجهها مورّدو الشرائح وشركات الحوسبة السحابية ومشغلو مراكز البيانات؟
تشمل سلسلة توريد مراكز بيانات الذكاء الاصطناعي قطاعات متعددة، لكن التغيرات في النفقات الرأسمالية لا تؤثر في جميع الشركات بالطريقة نفسها.
| نوع الشركة |
الشركات الممثلة |
مصادر الإيرادات الرئيسية |
المخاطر الرئيسية |
| مورّدو شرائح الذكاء الاصطناعي |
NVIDIA، AMD |
مبيعات وحدات GPU والمسرّعات والمنتجات ذات الصلة |
تباطؤ نمو مشتريات العملاء والمنافسة والتغيرات في هامش الربح الإجمالي |
| منصات الحوسبة السحابية |
Microsoft، Amazon، Alphabet |
الحوسبة السحابية وخدمات الذكاء الاصطناعي |
النفقات الرأسمالية والإهلاك وتسعير الخدمات وعوائد الاستثمار |
| مزودو مراكز البيانات وخدمات الحوسبة |
CoreWeave، IREN، وغيرهما |
تأجير قدرة الحوسبة ومراكز البيانات والخدمات ذات الصلة |
تكاليف التمويل وتحديث المعدات وتركيز العملاء |
| مورّدو الطاقة والبنية التحتية |
شركات معدات الطاقة والتبريد والشبكات |
توريد المعدات والخدمات الهندسية |
تأخر المشاريع ودورات الطلبات والتغيرات في الطلب على الإنشاءات |
بالنسبة إلى شركات الشرائح مثل NVIDIA وAMD، تؤثر النفقات الرأسمالية للعملاء الرئيسيين مباشرةً في الطلب على مشتريات المنتجات. وإذا أبطأت شركات الحوسبة السحابية نمو مشترياتها الجديدة من وحدات GPU، فقد يتباطأ نمو إيرادات موردي الشرائح.
ومع ذلك، لا يتحمل مورّدو الشرائح عموماً تكاليف إهلاك جميع معدات مراكز البيانات الخاصة بعملائهم. ولذلك، تنعكس مخاطرهم بصورة رئيسية في الطلبات وتسعير المنتجات والمنافسة والمخزون. أما بالنسبة إلى منصات الحوسبة السحابية مثل Microsoft وAmazon وAlphabet، فإن الاستثمار في الذكاء الاصطناعي يدعم تطوير الأعمال السحابية من جهة، وينتج عنه من جهة أخرى نفقات رأسمالية ومصروفات إهلاك مستمرة.
وتحتاج هذه الشركات إلى إثبات أن الاستثمار الإضافي يمكن أن يولد عوائد كافية من خلال تحسين استخدام قدرة الحوسبة وتوسيع إيرادات خدمات الذكاء الاصطناعي وزيادة الكفاءة التشغيلية. وبالنسبة إلى مزودي خدمات الحوسبة مثل CoreWeave، قد يكون هيكل المخاطر أكثر تعقيداً. إذ تحتاج الشركات إلى بناء البنية التحتية أو استئجارها أولاً، ثم استرداد استثماراتها من خلال عقود العملاء طويلة الأجل. وإذا تأخرت عمليات تسليم المعدات أو تغير طلب العملاء أو ارتفعت تكاليف التمويل، فقد يتأثر التدفق النقدي.
لذلك، فإن نمو النفقات الرأسمالية للذكاء الاصطناعي ليس فائدة مشتركة لجميع الشركات. فهو مصدر إيرادات للموردين في المراحل الأولية من سلسلة التوريد، بينما يمثل في الوقت نفسه تكلفة استثمار للمشترين في المراحل اللاحقة.
لماذا قد تؤثر الطاقة والتمويل ودورات الإنشاء في الأرباح خلال عام 2028؟
لا تعتمد وتيرة إنشاء مراكز بيانات الذكاء الاصطناعي على توريد وحدات GPU فحسب، بل تعتمد أيضاً على الطاقة والأراضي والموافقات وظروف التمويل. وتتطلب مراكز بيانات الذكاء الاصطناعي الكبيرة إمدادات طاقة مستقرة ومرافق تبريد عالية الكثافة. وحتى إذا ضمنت الشركات وحدات GPU، فقد لا تتمكن من بدء العمليات في الوقت المحدد إذا لم تكتمل بعد توصيلات الشبكة الكهربائية أو إنشاء المحطات الفرعية أو أنظمة التبريد.
وقد تؤدي هذه الفجوة الزمنية إلى تأخير تحقيق الإيرادات. فعلى سبيل المثال، قد يكون من المقرر أن يبدأ مركز بيانات عملياته في عام 2027، لكنه يتأخر حتى عام 2028 بسبب تأجيل توصيلات الطاقة. وإذا كانت بعض نفقات المعدات والإنشاءات قد تكبدتها الشركة بالفعل، فقد تواجه فترة أطول من تجميد رأس المال، ونفقات تمويل أعلى، وفترة استرداد استثمار متأخرة.
وأشارت JPMorgan إلى أن إمدادات الطاقة ونقص المعدات وتصاريح البناء والمعارضة العامة لتوسع مراكز البيانات تمثل جميعها قيوداً رئيسية على إنشاء البنية التحتية للذكاء الاصطناعي. وقد تصل دورات الإنشاء لبعض المشاريع إلى 18 إلى 30 شهراً.
وفي الوقت نفسه، يمكن أن تؤثر تكاليف التمويل في اقتصاديات المشروع. وإذا استخدمت الشركات الديون لدعم إنشاء مراكز البيانات، فقد تؤدي أسعار الفائدة المرتفعة إلى زيادة مصروفات الفوائد. وبالنسبة إلى المشغلين الذين يحتاجون إلى تحديث وحدات GPU باستمرار، قد يخلق شراء المعدات في المستقبل أيضاً احتياجات تمويلية جديدة.
ومع ذلك، قد تؤدي تأخيرات الإنشاء أيضاً إلى خفض النفقات الرأسمالية الفعلية خلال فترة معينة، ولا تزيد الإهلاك بالضرورة فوراً. ويتوقف الأثر المحدد على ما إذا كانت الأصول قد أصبحت في الحالة المقصودة القابلة للاستخدام، والمعالجة المحاسبية للتكاليف ذات الصلة، والترتيبات التعاقدية والتمويلية. ولذلك، قد تنشأ مخاطر الأرباح في عام 2028 ليس فقط من الإهلاك، بل أيضاً من عدم التوافق بين جداول تشغيل المشاريع وتكاليف التمويل وتحقيق إيرادات العملاء.
هل يعني تباطؤ الاستثمار في مراكز بيانات الذكاء الاصطناعي أن أسهم التكنولوجيا ستنخفض بالتأكيد؟
لا يعني تباطؤ نمو النفقات الرأسمالية للذكاء الاصطناعي بالضرورة أن أسهم التكنولوجيا ستنخفض. فبالنسبة إلى موردي الشرائح والمعدات، قد يؤثر انخفاض مشتريات العملاء الجديدة في نمو الطلبات المستقبلية. ولكن بالنسبة إلى شركات الحوسبة السحابية الكبرى، قد يؤدي تباطؤ نمو النفقات الرأسمالية أيضاً إلى تحسين التدفق النقدي الحر.
فعلى سبيل المثال، إذا أكملت شركة إنشاء مراكز بيانات واسعة النطاق وتمكنت من خدمة مزيد من العملاء باستخدام موارد الحوسبة الحالية مع خفض مشتريات المعدات الجديدة، فقد يتحسن تدفقها النقدي وعائد رأس المال لديها.
لذلك، يمكن أن يكون لتباطؤ النفقات الرأسمالية تأثيران مختلفان في الوقت نفسه: فقد يواجه الموردون في المراحل الأولية من سلسلة التوريد ضغطاً على نمو الطلبات، في حين قد تتاح للمشترين في المراحل اللاحقة فرص لتحسين التدفق النقدي. وتعتمد كيفية تسعير السوق لهذه النتائج في النهاية على نمو الإيرادات وتغيرات التكاليف وتوقعات التقييم السابقة.
وفي نوفمبر 2026، رفعت Wells Fargo نظرتها إلى أسهم أشباه الموصلات المرتبطة بالذكاء الاصطناعي بعد تراجع كبير، مما يعكس أن بعض المخاوف بشأن تباطؤ النمو المستقبلي قد تكون انعكست بالفعل في التقييمات. ومع ذلك، حذرت الشركة من أن ضغط الأرباح المحتمل في عام 2028 قد لا يكون قد انعكس بالكامل في الأسعار بعد.
وهذا يوضح أن مخاطر أرباح الشركات ومخاطر الاستثمار في الأسهم ليستا متطابقتين تماماً. فحتى إذا تباطأ نمو أرباح الشركة في المستقبل، قد يظل تقييمها جذاباً إذا كان سعر سهمها قد انخفض بالفعل بدرجة كبيرة. وعلى العكس، حتى إذا استمرت الشركة في النمو، فقد تواجه انكماشاً في التقييم إذا كان سعر سهمها يعكس توقعات مرتفعة للغاية للأرباح. ولذلك، يحتاج المستثمرون إلى تقييم كل من إمكانات أرباح الشركة المستقبلية وسعرها السوقي الحالي، بدلاً من الحكم على أداء السهم استناداً فقط إلى التغيرات في النفقات الرأسمالية.
كيف يمكن للمستثمرين تقييم ما إذا كانت مراكز بيانات الذكاء الاصطناعي تقترب من نقطة تحول في الأرباح؟
يتطلب تقييم ما إذا كانت دورة الاستثمار في مراكز بيانات الذكاء الاصطناعي تتغير مراجعة شاملة للنفقات الرأسمالية والإيرادات والتدفق النقدي وكفاءة استخدام الأصول.
-
يمكن للمستثمرين متابعة توجيهات النفقات الرأسمالية الصادرة عن شركات التكنولوجيا الكبرى. فإذا واصلت الشركات رفع ميزانيات الاستثمار في حين لا تتحسن إيرادات الأعمال السحابية وتوقعات الأرباح بالوتيرة نفسها، فقد يزداد قلق السوق بشأن عوائد الاستثمار.
-
يحتاج المستثمرون إلى متابعة العلاقة بين مصروفات الإهلاك والأرباح التشغيلية. فإذا استمر الإهلاك في الارتفاع بينما لا تستطيع إيرادات خدمات الذكاء الاصطناعي الإضافية تغطية التكاليف ذات الصلة، فقد تتعرض هوامش الربح للضغط.
-
يمكن للمستثمرين مراقبة التغيرات في التدفق النقدي الحر. وبالنسبة إلى الشركات التي تواصل التوسع، لا يُعد الانخفاض قصير الأجل في التدفق النقدي الحر بالضرورة إشارة سلبية. لكن إذا لم يتمكن التدفق النقدي التشغيلي من تغطية الاستثمارات الضرورية على المدى الطويل، فقد يزداد الاعتماد على التمويل.
-
يحتاج المستثمرون إلى متابعة استخدام مراكز البيانات وعقود العملاء. إذ يمكن أن تؤثر قدرة معدات الحوسبة على الحفاظ على استخدام مرتفع بعد بدء التشغيل، واستمرار العملاء في دفع الرسوم، وقدرة شروط العقود على تغطية فترة استرداد استثمار المعدات، جميعها في العوائد طويلة الأجل.
-
يمكن للمستثمرين تقييم توقعات السوق إلى جانب تقييمات الأسهم. فإذا جرى خفض توقعات أرباح الشركة المستقبلية بينما لا يزال سعر سهمها يعكس توقعات نمو مرتفعة، فقد توجد مخاطر لمزيد من التعديل.
ويجب تحليل هذه المؤشرات في سياق موقع الشركة ضمن سلسلة التوريد. فبالنسبة إلى موردي الشرائح، تكون الطلبات وخطط مشتريات العملاء أكثر أهمية. وبالنسبة إلى شركات الحوسبة السحابية، تكون إيرادات الذكاء الاصطناعي والتدفق النقدي الحر أكثر أهمية. أما بالنسبة إلى شركات تأجير قدرة الحوسبة، فقد يؤثر أداء العقود واستخدام المعدات والقدرة التمويلية مباشرةً في الاستقرار التشغيلي.
كيف يمكنك متابعة سلسلة توريد مراكز بيانات الذكاء الاصطناعي من خلال تداول الأسهم على Gate؟
تمتد دورة الاستثمار في مراكز بيانات الذكاء الاصطناعي عبر قطاعات متعددة، تشمل تصنيع الشرائح والحوسبة السحابية وتأجير قدرة الحوسبة والبنية التحتية. ويمكن للمستثمرين الراغبين في متابعة الأسواق ذات الصلة استخدام الخيارات ذات الصلة المتاحة عبر تداول الأسهم على Gate للاطلاع على أدوات الأسهم الأمريكية التي تدعمها المنصة فعلياً، وتحليل تغيرات السوق إلى جانب التقارير المالية والتقييمات ومعلومات القطاع.
فعلى سبيل المثال، يمكن للمستثمرين متابعة نمو الإيرادات وطلبات العملاء لشركات الشرائح مثل NVIDIA وAMD؛ ومراقبة النفقات الرأسمالية وأداء الأعمال السحابية لدى Microsoft وAmazon وAlphabet؛ ومراجعة تكاليف التمويل وعقود العملاء وظروف التدفق النقدي لدى مزودي خدمات الحوسبة مثل CoreWeave.
وعلى الرغم من ارتباط الشركات المختلفة جميعها بإنشاء مراكز بيانات الذكاء الاصطناعي، فإن نماذج أرباحها ومصادر مخاطرها تختلف. ولا ينبغي للمستثمرين افتراض أن سعر سهم الشركة سيتحرك بالتوازي مع القطاع بأكمله لمجرد أنها جزء من سلسلة توريد الذكاء الاصطناعي.
وفي التداول الفعلي، يحتاج المستثمرون أيضاً إلى تأكيد أدوات التداول التي تدعمها المنصة وساعات التداول وقواعد الرسوم وطبيعة حقوق الأصول. وقد تشهد الأسهم فجوات سعرية كبيرة وتغيرات في السيولة، لا سيما خلال إصدارات الأرباح وفترات ارتفاع تقلبات السوق.
يوفر تداول الأسهم على Gate للمستخدمين وسيلة لمتابعة الأسواق ذات الصلة والمشاركة فيها، لكنه لا يمكن أن يحل محل الحكم الاستثماري المستقل. ولا يزال ينبغي للمستثمرين اتخاذ القرارات بناءً على أساسيات الشركات ومستويات التقييم ومدى تحملهم للمخاطر. وتخضع قواعد المنتجات المحددة للعرض الفعلي على المنصة.
الملخص
يعكس استمرار الاستثمار في مراكز بيانات الذكاء الاصطناعي الطلب طويل الأجل على موارد الحوسبة في قطاع الذكاء الاصطناعي. ومع ذلك، لا توجد علاقة مباشرة حتمية بين توسع النفقات الرأسمالية وتحسن ربحية الشركات.
ويعود سبب تحول عام 2028 إلى نقطة تحول محتملة لاهتمام السوق إلى أن مصروفات الإهلاك الناتجة عن الاستثمارات الواسعة النطاق السابقة قد تستمر في الارتفاع، بينما قد يضعف تدريجياً إسهام النفقات الرأسمالية الجديدة في نمو أرباح سلسلة التوريد. وإذا لم تتحسن إيرادات خدمات الذكاء الاصطناعي واستخدام قدرة الحوسبة في الوقت نفسه، فقد تواجه بعض الشركات انخفاضاً في هوامش الربح وضغطاً على التدفق النقدي الحر.
ومع ذلك، لا يمثل عام 2028 نقطة تراجع مؤكدة لقطاع الذكاء الاصطناعي. فبالنسبة إلى الشركات التي تتمتع بطلب مستقر من العملاء واستخدام مرتفع للمعدات وتدفق نقدي كافٍ، قد يشير تباطؤ نمو النفقات الرأسمالية أيضاً إلى أن عوائد الاستثمار بدأت تتحسن.
وبالنسبة إلى المستثمرين، لا تتمثل المسألة الأساسية في عدد مراكز بيانات الذكاء الاصطناعي الإضافية التي سيتم بناؤها، بل في ما إذا كانت هذه الأصول قادرة على توليد إيرادات وأرباح وتدفق نقدي كافٍ خلال أعمارها الإنتاجية. ولا تزال آفاق التطور طويل الأجل لتكنولوجيا الذكاء الاصطناعي وعوائد الاستثمار من الأسهم ذات الصلة بحاجة إلى تقييم منفصل.
الأسئلة الشائعة
لماذا قد يصبح عام 2028 نقطة تحول لضغوط أرباح مراكز بيانات الذكاء الاصطناعي؟
قد تستمر مصروفات الإهلاك الناتجة عن الاستثمارات واسعة النطاق السابقة في الارتفاع، بينما قد يضعف إسهام نمو النفقات الرأسمالية في أرباح سلسلة التوريد. ومع ذلك، فإن هذا مجرد سيناريو محتمل للمخاطر، وليس توقعاً مؤكداً.
هل يؤدي بناء المزيد من مراكز بيانات الذكاء الاصطناعي دائماً إلى أرباح أعلى للشركات؟
ليس بالضرورة. إذ تعتمد الأرباح أيضاً على طلب العملاء واستخدام قدرة الحوسبة وتسعير الخدمات والتكاليف التشغيلية وإهلاك المعدات.
لماذا يؤثر إهلاك وحدات GPU في أرباح شركات التكنولوجيا؟
تُسجل تكاليف شراء معدات مثل وحدات GPU عادةً تدريجياً في قائمة الدخل على مدى أعمارها الإنتاجية المتوقعة. وإذا زادت مصروفات الإهلاك بوتيرة أسرع من الإيرادات ذات الصلة، فقد تنخفض أرباح الشركات.
هل يعد تباطؤ نمو النفقات الرأسمالية للذكاء الاصطناعي أمراً سلبياً بالنسبة إلى NVIDIA؟
قد يؤثر في الطلب على مشتريات وحدات GPU الجديدة، لكن الأثر المحدد يعتمد على طلبات العملاء ودورات تحديث المنتجات والحصة السوقية وتوقعات الأرباح. ولا يعني تباطؤ نمو النفقات الرأسمالية بالضرورة انخفاض كميات المشتريات.
لماذا تحتاج شركات مراكز بيانات الذكاء الاصطناعي إلى التركيز على التدفق النقدي الحر؟
يتطلب إنشاء مراكز البيانات وتحديث المعدات رأس مال كبيراً. وحتى إذا زادت الشركة إيراداتها، فإن بقاء النفقات الرأسمالية أعلى من التدفق النقدي التشغيلي قد يزيد الحاجة إلى التمويل الخارجي.
هل ستنخفض أسهم تكنولوجيا الذكاء الاصطناعي بالتأكيد في عام 2028؟
ليس بالضرورة. إذ تعتمد أسعار الأسهم على أرباح الشركات والتقييمات وتوقعات السوق. وإذا كانت المخاطر ذات الصلة قد انعكست بالفعل في أسعار الأسهم، أو إذا تقدم تسويق الذكاء الاصطناعي بوتيرة تفوق التوقعات، فقد يختلف أداء السوق.