مع استمرار نمو الطلب على الذكاء الاصطناعي التوليدي والحوسبة السحابية، تواصل شركات التكنولوجيا مثل Microsoft وAlphabet وAmazon وMeta توسيع استثماراتها في البنية التحتية، مما يدفع إلى تطور سريع عبر سلاسل توريد الرقائق والخوادم والحوسبة السحابية للذكاء الاصطناعي. ومع ذلك، مع دخول النصف الثاني من عام 2026، بدأ السوق يركز بصورة أكبر على سؤال واحد: بعد أن وصل الاستثمار في الذكاء الاصطناعي إلى مستوى مرتفع نسبياً، هل يمكن أن تستمر النفقات الرأسمالية في النمو بالوتيرة نفسها، وهل تستطيع هذه الاستثمارات توليد إيرادات وتدفقات نقدية كافية؟
لا يعني هذا القلق أن الاستثمار في الذكاء الاصطناعي قد انكمش على نطاق واسع. ففي يوليو 2026، كانت توقعات النفقات الرأسمالية السنوية لشركات Microsoft وAlphabet وAmazon وMeta وOracle لا تزال تُراجع بالزيادة، ليصل التقدير المجمع إلى نحو $730 مليار. وفي الوقت نفسه، أصبح الضغط الذي تفرضه الاستثمارات الضخمة على التدفق النقدي الحر أكثر وضوحاً. فحتى مع نمو الإيرادات القوي نسبياً، يتعين على بعض الشركات استيعاب ارتفاع تكاليف المعدات والإنشاءات والتمويل.
بالنسبة إلى شركات الحوسبة بالذكاء الاصطناعي مثل CoreWeave وIREN، يحتاج المستثمرون إلى التمييز بين حجم النفقات الرأسمالية، والتسليم الفعلي لقدرات الحوسبة، وجودة الأرباح على المدى الطويل. تشرح هذه المقالة كيفية تقييم المخاطر المحتملة لأسهم البنية التحتية للذكاء الاصطناعي من خلال دراسة النفقات الرأسمالية والإهلاك والتدفق النقدي ومقاييس التقييم.
النقاط الرئيسية
-
لا يعني تباطؤ نمو النفقات الرأسمالية للذكاء الاصطناعي أن إجمالي الاستثمار يتراجع، ولا يعني بالضرورة انكماش الطلب على قدرات الحوسبة بالذكاء الاصطناعي.
-
قد يدعم نمو النفقات الرأسمالية الإيرادات المستقبلية، لكن يجب أن تمر المعدات الجديدة بمراحل الإنشاء والنشر والتسليم للعملاء قبل أن تتمكن من تحقيق عوائد فعلية.
-
يؤثر إهلاك وحدات GPU وتكاليف التمويل ودورات استبدال المعدات في الربحية طويلة الأجل لشركات الحوسبة السحابية للذكاء الاصطناعي.
-
بالنسبة إلى الشركات كثيفة رأس المال مثل CoreWeave وIREN، لا يكفي النظر إلى نمو الإيرادات أو قيمة العقود وحدها لتحديد مدى معقولية تقييماتها.
-
يحتاج المستثمرون إلى إجراء تحليل شامل يستند إلى التدفق النقدي الحر والعائد على رأس المال المستثمر ومعدل استخدام قدرات الحوسبة وتركيز العملاء وهيكل الديون.
1. ماذا يعني تباطؤ نمو النفقات الرأسمالية للذكاء الاصطناعي؟
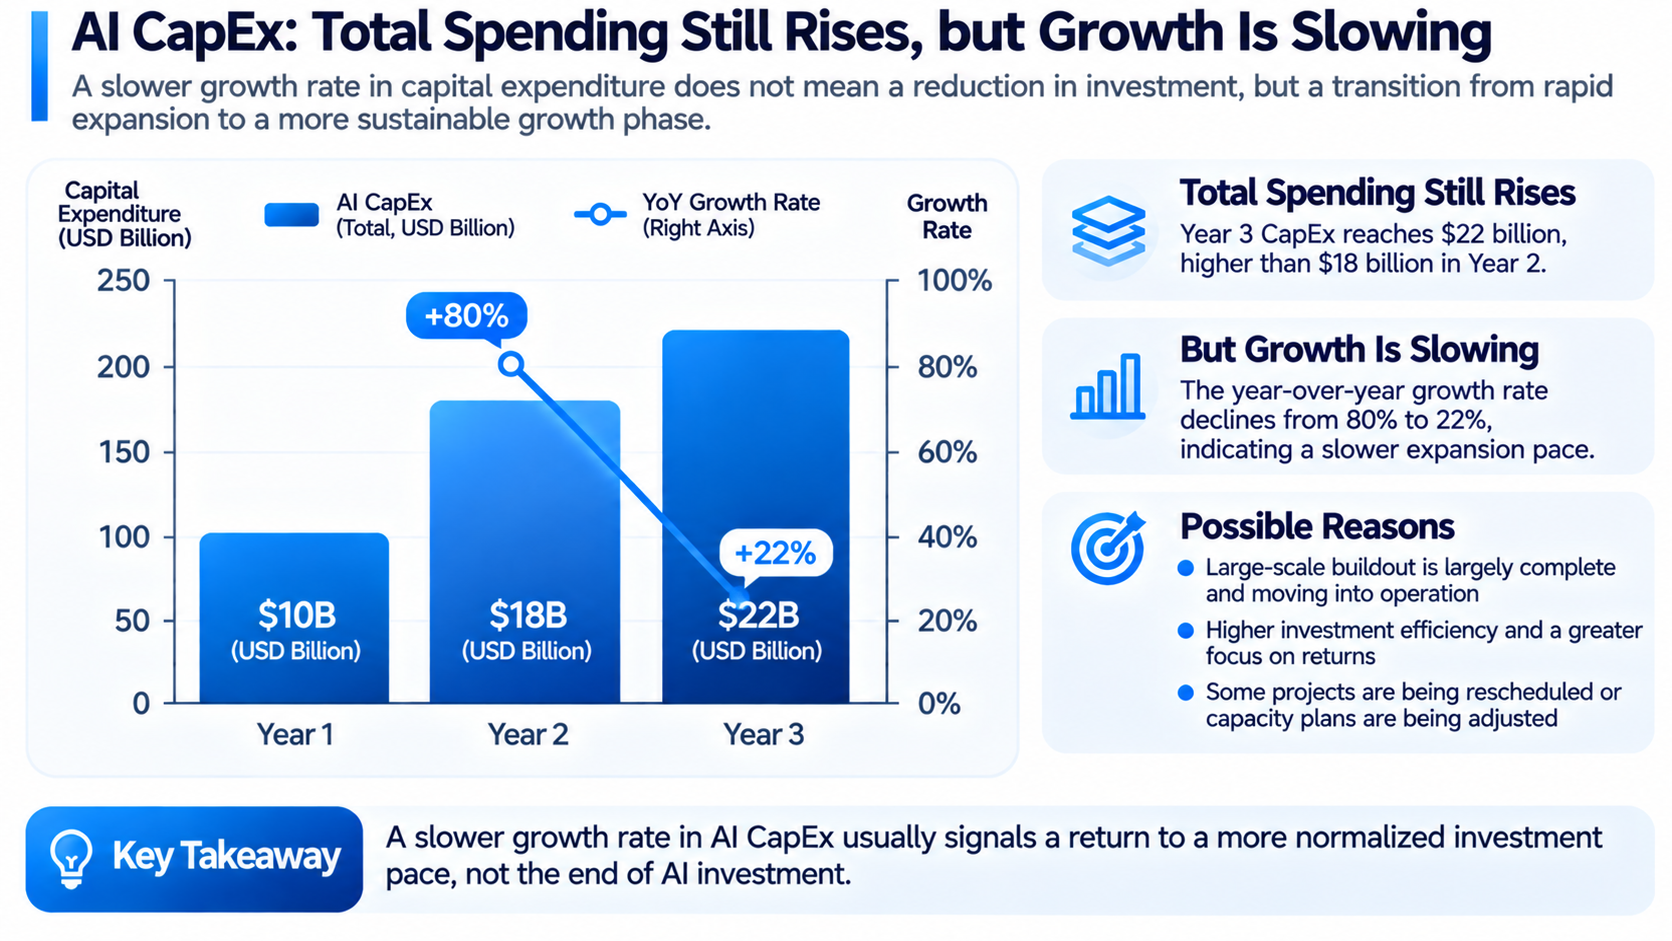
النفقات الرأسمالية (CapEx) هي الأموال التي تستثمرها الشركة لشراء الأصول طويلة الأجل أو بنائها أو تحديثها. وفي قطاع البنية التحتية للذكاء الاصطناعي، تشمل هذه الأصول أساساً وحدات GPU والخوادم ومباني مراكز البيانات ومرافق إمداد وتوزيع الطاقة ومعدات الشبكات وأنظمة التبريد.
عند تقييم اتجاهات الاستثمار في الذكاء الاصطناعي، من المهم التمييز بين إجمالي النفقات الرأسمالية ومعدل نمو النفقات الرأسمالية. افترض أن شركة تستثمر $10 مليارات في السنة الأولى، و$18 ملياراً في السنة الثانية، و$22 ملياراً في السنة الثالثة. ورغم أن الاستثمار يسجل مستوى جديداً مرتفعاً في السنة الثالثة، فإن معدل النمو السنوي انخفض بالفعل من %80 إلى نحو %22. وهذا يعني أن الاستثمار لا يزال يتوسع، ولكن بوتيرة أبطأ.
لذلك، لا ينبغي تفسير تباطؤ نمو CapEx للذكاء الاصطناعي مباشرةً على أنه خفض للاستثمار في الذكاء الاصطناعي. بالنسبة إلى الشركات التي أكملت بالفعل جزءاً من بناء بنيتها التحتية، قد يعني تباطؤ نمو الاستثمار ببساطة أن أعمال الإنشاء واسعة النطاق في المراحل المبكرة تنتقل تدريجياً إلى مرحلة التشغيل. من ناحية أخرى، إذا خفضت الشركة الاستثمارات الجديدة بسبب عدم كفاية طلب العملاء أو ارتفاع تكاليف التمويل أو انخفاض عوائد المشاريع عن التوقعات، فقد يعكس ذلك ضغوطاً تشغيلية أعمق.
تتسم النفقات الرأسمالية أيضاً بطابع دوري واضح. فقد تركز الشركة أعمال إنشاء مراكز البيانات في سنة واحدة، ثم تركز بشكل أساسي على نشر المعدات وتحسين العمليات في السنوات التالية. ولذلك، قد لا تعكس التغيرات في النفقات الرأسمالية خلال ربع واحد بدقة الطلب طويل الأجل في قطاع الذكاء الاصطناعي.
ينبغي للمستثمرين التركيز بدرجة أكبر على ما إذا كانت الشركة قد خفضت توجيهاتها الاستثمارية للعام بأكمله، أو أخرت المشاريع المخطط لها، أو قلصت التزامات شراء المعدات مستقبلاً، بدلاً من إصدار حكم استناداً فقط إلى النمو السنوي في ربع معين.
2. لماذا قد يضغط نمو النفقات الرأسمالية للذكاء الاصطناعي على تقييمات أسهم التكنولوجيا؟
خلال المراحل المبكرة من الاستثمار في البنية التحتية للذكاء الاصطناعي، يركز السوق عادةً بدرجة أكبر على ما إذا كانت الشركة تستطيع الحصول على وحدات GPU وبناء مراكز البيانات وتأمين عقود العملاء. وبمجرد دخول القطاع مرحلة توسع واسع النطاق، قد يحول المستثمرون تركيزهم نحو العوائد على رأس المال.
والسبب هو أن النفقات الرأسمالية لا تساوي أرباح الفترة الحالية. فعندما تشتري الشركة وحدات GPU وتبني مراكز البيانات، يتعين عليها أولاً إنفاق مبالغ كبيرة. وتُثبت هذه الأصول عموماً كمصروفات تدريجياً من خلال الإهلاك على مدى عدة فترات محاسبية مستقبلية. ولا يمكن للاستثمار الأولي أن يحقق عائداً اقتصادياً محتملاً إلا عندما تصبح المعدات المشتراة حديثاً جاهزة للتشغيل، وتجذب طلبات العملاء، وتولد إيرادات كافية.
يعكس الأداء المالي لشركات التكنولوجيا في عام 2026 هذا التوتر بالفعل. فعلى سبيل المثال، حققت Meta نمواً في الإيرادات بنحو %28 خلال الربع الثاني، لكن تدفقها النقدي الحر انخفض بنحو %91 على أساس سنوي إلى $784 مليون. وخلال الفترة نفسها، عدلت Meta توقعاتها للنفقات الرأسمالية للعام بأكمله إلى نطاق يتراوح بين $130 ملياراً و$145 ملياراً.
يوضح ذلك أن نمو الإيرادات وأداء التدفق النقدي قد يتباعدان بدرجة كبيرة خلال فترات الاستثمار المرتفع. وبالنسبة إلى تقييمات الأسهم، غالباً ما تتضمن أسعار السوق توقعات نمو الأرباح المستقبلية. وإذا واصلت الشركة زيادة النفقات الرأسمالية، لكن نمو الإيرادات الجديدة وهوامش الربح والتدفق النقدي جاء دون التوقعات، فقد يخفض المستثمرون توقعاتهم للأرباح المستقبلية، وبالتالي يقللون مضاعف التقييم الذي يرغبون في دفعه.
وعلى العكس، إذا استطاعت الشركة إثبات أن استثماراتها في الذكاء الاصطناعي تزيد الإيرادات والاحتفاظ بالعملاء وهوامش الربح طويلة الأجل، فقد يستمر السوق في منحها تقييماً مرتفعاً نسبياً حتى لو كان التدفق النقدي الحر تحت الضغط على المدى القصير.
لذلك، فإن العامل الأساسي المؤثر في أسعار أسهم التكنولوجيا ليس مجرد ارتفاع النفقات الرأسمالية، بل ما إذا كانت توقعات المستثمرين لعوائد تلك النفقات قد تغيرت.
3. كيف يمكن استخدام التدفق النقدي الحر لتقييم ضغط الاستثمار على شركات الحوسبة بالذكاء الاصطناعي؟
يُستخدم التدفق النقدي الحر (FCF) عادةً لقياس مقدار النقد الذي يمكن للشركة الاحتفاظ به بعد الحفاظ على العمليات وإجراء الاستثمارات الرأسمالية الضرورية. وبالنسبة إلى شركات الذكاء الاصطناعي كثيفة رأس المال، يساعد التدفق النقدي الحر المستثمرين في تقييم ما إذا كان نمو الأعمال يتطلب الاعتماد المستمر على التمويل الخارجي.
قد تحقق الشركة إيرادات تشغيلية وأرباحاً محاسبية مرتفعة، لكن إذا اضطرت إلى شراء وحدات GPU باستمرار وبناء مراكز بيانات وتحديث مرافق الشبكات، فقد يظل النقد المتاح لها محدوداً.
على سبيل المثال، افترض أن شركة للحوسبة السحابية بالذكاء الاصطناعي تولد $5 مليارات من التدفق النقدي التشغيلي في سنة واحدة، وتنفق $7 مليارات على شراء المعدات وبناء مراكز البيانات. ومن دون احتساب تعديلات أخرى، سيكون تدفقها النقدي الحر سالباً بنحو $2 مليار. ولا يعني ذلك بالضرورة أن الشركة تعمل بصورة غير ناجحة، لأن المعدات الجديدة قد تولد إيرادات في المستقبل. لكنه يعني أن التوسع الحالي لا يزال بحاجة إلى دعم من الاحتياطيات النقدية أو الديون أو تمويل الأسهم.
عند مراجعة التدفق النقدي الحر، يحتاج المستثمرون أيضاً إلى التمييز بين استثمارات النمو واستثمارات الصيانة. تُستخدم استثمارات النمو لتوسيع القدرة الخدمية المستقبلية، مثل بناء مجموعات GPU جديدة. أما استثمارات الصيانة فتُستخدم لاستبدال المعدات المتقادمة والحفاظ على سير العمليات الحالية بصورة طبيعية.
ويكتسب هذا التمييز أهمية خاصة للشركات التي تعتمد بكثافة على وحدات GPU. فإذا كانت الشركة مضطرة إلى استبدال الأجهزة باستمرار للحفاظ على قدرتها التنافسية، فقد تكون بعض الاستثمارات التي تبدو مخصصة للتوسع في الواقع مصروفات تشغيلية ضرورية على المدى الطويل.
بالإضافة إلى ذلك، قد تحصل الشركات على أصول الحوسبة من خلال عقود الإيجار التمويلي أو الإيجار التشغيلي أو تمويل المعدات. وقد تظهر ترتيبات التمويل المختلفة بصورة مختلفة في أرقام النفقات الرأسمالية وبيانات التدفق النقدي. لذلك، لا يمكن تقييم عبء الاستثمار الفعلي للشركة استناداً إلى مقياس مالي واحد فقط.
يمكن للمستثمرين الجمع بين التدفق النقدي التشغيلي والنفقات الرأسمالية النقدية والتزامات الإيجار والتزامات شراء المعدات المستقبلية لتحليل متطلبات التمويل ضمن سيناريوهات نمو مختلفة.
4. لماذا يؤثر إهلاك وحدات GPU في تقييمات شركات الحوسبة السحابية للذكاء الاصطناعي؟
تُعد وحدات GPU أصولاً تشغيلية مهمة لشركات الحوسبة السحابية للذكاء الاصطناعي. إلا أنها، بخلاف الأراضي أو بعض مرافق المباني، تواجه تحديثات تقنية وتحسينات سريعة في الأداء. وقد تحسن الرقائق من الجيل الجديد كفاءة الحوسبة واستهلاك الطاقة وتكلفة الحوسبة لكل وحدة، مما قد يغير القدرة التنافسية التجارية للمعدات من الجيل السابق.
بعد شراء وحدات GPU، لا تسجل الشركة عادةً التكلفة الكاملة كمصروف في قائمة الدخل دفعة واحدة. بل تُهلك التكلفة على مدى العمر الإنتاجي المتوقع للمعدات. وبافتراض ثبات جميع العوامل الأخرى، تؤدي فترة الإهلاك الأطول عموماً إلى انخفاض مصروف الإهلاك السنوي، في حين تؤدي فترة الإهلاك الأقصر إلى ارتفاع مصروف الإهلاك السنوي.
على سبيل المثال، افترض أن مجموعة من خوادم GPU تكلف $60 مليوناً وليس لها قيمة متبقية. وفقاً للإهلاك بطريقة القسط الثابت على مدى ست سنوات، سيبلغ مصروف الإهلاك السنوي $10 ملايين. وإذا كان العمر الاقتصادي الفعلي أربع سنوات فقط، فسيبلغ مصروف الإهلاك السنوي وفق جدول إهلاك لأربع سنوات $15 مليوناً.
يؤثر هذا الاختلاف في الربح المحاسبي، لكنه لا يغير تكلفة الشراء التي دفعتها الشركة بالفعل. لذلك، عند تحليل إهلاك وحدات GPU، يحتاج المستثمرون إلى أخذ كل من العمر الإنتاجي المحاسبي والعمر الاقتصادي الفعلي في الاعتبار.
من المهم ملاحظة أن العمر الاقتصادي للأصل لا يساوي بالضرورة دورة المنتج للمنتجات من الجيل الجديد. فقد تستمر وحدات GPU من الجيل السابق في الاستخدام للاستدلال أو الحوسبة المؤسسية أو أحمال العمل الحساسة للتكلفة. وتعتمد قيمتها الفعلية على الأداء واستهلاك الطاقة وطلب العملاء وأسعار التأجير.
في عرض أرباحها للربع الرابع من السنة المالية 2026، أفصحت Microsoft عن أن النفقات الرأسمالية الفصلية بلغت $41 ملياراً، خُصص نحو ثلثيها لأصول أقصر عمراً، ولا سيما وحدات CPU وGPU. وعدلت الشركة أيضاً الأعمار الإنتاجية المقدرة للأصول طويلة الأجل مثل مباني مراكز البيانات، لكن هذا ليس المفهوم نفسه لفترة إهلاك وحدات GPU.
بالنسبة إلى شركات الحوسبة السحابية للذكاء الاصطناعي مثل CoreWeave، ينبغي للمستثمرين مراقبة سياسات إهلاك أصول GPU وخطط استبدال المعدات وما إذا كانت المعدات القديمة يمكنها الاستمرار في توليد إيرادات تأجير كافية.
إذا كان العمر الاقتصادي الفعلي أقصر بشكل ملحوظ من فترة الإهلاك المستخدمة في القوائم المالية، فقد تواجه الشركة مخاطر أعلى لانخفاض قيمة الأصول مستقبلاً. وإذا استطاعت المعدات الحفاظ على معدل استخدام مرتفع خلال فترة ممتدة، فقد تولد تدفقات نقدية أكبر خلال عمرها الإنتاجي.
5. كيف يمكن للمستثمرين تحديد ما إذا كان معدل استخدام قدرات الحوسبة بالذكاء الاصطناعي كافياً لدعم الإيرادات؟
يُعد معدل استخدام قدرات الحوسبة مؤشراً مهماً على كفاءة الاستثمار في البنية التحتية للذكاء الاصطناعي. وبالنسبة إلى شركات الحوسبة السحابية للذكاء الاصطناعي، فإن شراء وحدات GPU ليس سوى الخطوة الأولى لإنشاء قدرة خدمية. إذ يجب أيضاً تركيب المعدات وربطها بالشبكة واختبارها وتسليمها للعملاء قبل أن تبدأ في توليد الإيرادات.
حتى لو كانت الشركة تمتلك عدداً كبيراً من وحدات GPU، فقد يمنعها انخفاض الاستخدام الفعلي من تغطية إهلاك المعدات والكهرباء والتشغيل والصيانة وتكاليف التمويل. على سبيل المثال، افترض أن مجموعة GPU تستطيع نظرياً توفير 100,000 ساعة من خدمات الحوسبة شهرياً، بمتوسط سعر $3 للساعة. وإذا أمكن بيع جميع قدرات الحوسبة في ظروف مثالية، فستصل الإيرادات الشهرية إلى $300,000. وإذا كان الاستخدام الفعلي القابل للفوترة %50 فقط وظلت الأسعار دون تغيير، فستنخفض الإيرادات الشهرية إلى $150,000.
وهذا يعني أن الربحية تتأثر في الوقت نفسه بقدرة الحوسبة والاستخدام الفعلي والإيرادات لكل وحدة من قدرة الحوسبة. وحتى إذا زاد عدد وحدات GPU، فقد تقلل المعدات الجديدة العائد الإجمالي على رأس المال إذا نما طلب العملاء بوتيرة أبطأ من المتوقع.
ومع ذلك، لا ينبغي فهم استخدام قدرات الحوسبة على أنه تشغيل وحدات GPU بكامل طاقتها في جميع الأوقات. تستخدم بعض الشركات عقود حجز السعة طويلة الأجل. وحتى إذا لم يستخدم العملاء مواردهم المحجوزة بالكامل، فقد يستمر مقدمو الخدمات في تحصيل الرسوم بموجب العقود. وتفرض شركات أخرى رسوماً بالساعة أو وفقاً للاستخدام، مما يجعل إيراداتها أكثر ارتباطاً بالاستخدام الفعلي. لذلك، يحتاج المستثمرون إلى مراعاة نموذج أعمال الشركة ومراقبة عدد وحدات GPU المنشورة، والقدرة القابلة للفوترة، وتغطية العقود، والإيرادات لكل وحدة من قدرة الحوسبة، وتقدم تسليم العملاء.
إذا كانت قدرة الحوسبة لدى الشركة تنمو بسرعة، لكن نمو إيراداتها أبطأ بشكل ملحوظ، فيحتاج المستثمرون إلى تحديد ما إذا كانت المعدات الجديدة لم تصبح جاهزة للتشغيل بعد، أو أن عقود العملاء لم تبدأ بعد في توليد إيرادات قابلة للفوترة، أو أن الطلب الفعلي في السوق غير كافٍ.
6. كيف تختلف مخاطر تقييم CoreWeave وIREN؟
تشارك كل من CoreWeave (CRWV) وIREN (IREN) في سوق البنية التحتية للحوسبة بالذكاء الاصطناعي، لكن أسس أعمالهما ومسارات توسعهما تختلف. ولذلك، لا يمكن تطبيق افتراضات التقييم نفسها مباشرةً على الشركتين.
تقدم CoreWeave بصورة أساسية خدمات الحوسبة السحابية لأحمال عمل الذكاء الاصطناعي. ويعتمد نموذج أعمالها على نشر مجموعات GPU وطلب العملاء على قدرات الحوسبة وعقود الخدمات طويلة الأجل. ويحتاج المستثمرون إلى التركيز على ما إذا كانت الشركة تستطيع تحويل الطلبات المتعاقد عليها إلى إيرادات فعلية، وما إذا كان بناء قدرات حوسبة جديدة يتطلب منها تحمل تكاليف تمويل مرتفعة.
بالنسبة إلى CoreWeave، يمكن لتراكم الإيرادات المتعاقد عليها أن يساعد في الإشارة إلى وضوح الإيرادات المستقبلية، لكنه لا يمكن اعتباره مباشرةً تدفقاً نقدياً محققاً. فعادةً ما يعتمد تنفيذ العقود على نشر المعدات وتوافر الخدمات وقبول العملاء. وقد تُثبت الإيرادات ذات الصلة أيضاً على مدى عدة فترات محاسبية مستقبلية.
أما IREN، فلديها خلفية أعمال تشمل التوسع من تعدين Bitcoin إلى الحوسبة السحابية للذكاء الاصطناعي. وقد توفر خبرتها الحالية في تطوير مراكز البيانات وموارد الطاقة لديها أساساً لأعمال الذكاء الاصطناعي، إلا أن البنية التحتية للتعدين ومرافق الحوسبة السحابية عالية الأداء للذكاء الاصطناعي ليست متطابقة.
يتطلب تحليل تقييم IREN التمييز بين أعمال تعدين Bitcoin وأعمال الحوسبة السحابية للذكاء الاصطناعي. وينبغي للمستثمرين إيلاء اهتمام خاص لتكلفة نشر وحدات GPU الجديدة، وتقدم تحديث مراكز البيانات، وما إذا كانت إيرادات الحوسبة السحابية للذكاء الاصطناعي تستطيع تحقيق أرباح وتدفقات نقدية مستدامة.
| بُعد التقييم |
CoreWeave (CRWV) |
IREN (IREN) |
| التركيز الأساسي |
حجم الحوسبة السحابية للذكاء الاصطناعي وقدرات التسليم |
التوسع في الحوسبة السحابية للذكاء الاصطناعي والتحول في نموذج الأعمال |
| مخاطر الإيرادات |
تنفيذ عقود العملاء وتسليم قدرات الحوسبة |
نمو أعمال الذكاء الاصطناعي وتقلب أعمال التعدين |
| مخاطر النفقات الرأسمالية |
شراء وحدات GPU وتوسيع مراكز البيانات |
نشر وحدات GPU وتحديث البنية التحتية |
| المخاطر المالية |
الديون وعقود الإيجار وتكاليف التمويل |
تمويل التوسع والعائد على رأس المال والتدفق النقدي |
| اعتبارات التقييم الرئيسية |
معدل تحويل العقود وهامش الربح والتدفق النقدي |
حصة إيرادات الذكاء الاصطناعي وتقدم النشر وكفاءة رأس المال |
قد تستفيد الشركتان من نمو الطلب على قدرات الحوسبة بالذكاء الاصطناعي، لكن توقعات النمو المرتفع للأعمال لا تعني بالضرورة أن مخاطر تقييم أسهمهما منخفضة.
على سبيل المثال، إذا كان السوق قد سعّر الشركة بالفعل استناداً إلى سيناريو نمو مرتفع للسنوات القليلة المقبلة، فقد يظل سهمها معرضاً لتصحيح حتى لو استمرت الإيرادات الفعلية في النمو، ما دام معدل النمو أقل من توقعات السوق.
لذلك، عند مقارنة شركات الحوسبة بالذكاء الاصطناعي، يحتاج المستثمرون إلى النظر في الأداء التشغيلي مع توقعات السوق، بدلاً من تحديد الشركة الأكثر جاذبية استناداً فقط إلى نمو الإيرادات.
7. ما مقاييس التقييم التي ينبغي للمستثمرين مراقبتها لأسهم الحوسبة بالذكاء الاصطناعي؟
غالباً ما يستخدم التحليل التقليدي للأسهم نسبة السعر إلى الأرباح (P/E) لتقييم الشركات. ومع ذلك، بالنسبة إلى شركات الحوسبة السحابية للذكاء الاصطناعي التي لا تزال في مرحلة الاستثمار الرأسمالي المرتفع وتمتلك أرباحاً متقلبة، فقد لا تعكس نسبة P/E واحدة ظروفها التشغيلية بالكامل.
يمكن للمستثمرين الجمع بين المقاييس الخمسة التالية في تحليلهم.
| مقياس التقييم |
الاستخدام الأساسي |
اعتبارات رئيسية |
| نسبة السعر إلى المبيعات (P/S) |
تقيس العلاقة بين القيمة السوقية والإيرادات |
نمو الإيرادات لا يساوي نمو الأرباح |
| قيمة المنشأة إلى EBITDA (EV/EBITDA) |
تقارن قيمة المنشأة بالربحية التشغيلية |
لا يعكس EBITDA بالكامل أعباء النفقات الرأسمالية والإهلاك |
| عائد التدفق النقدي الحر |
يقيّم التقييم مقارنةً بتوليد النقد |
قد يظل FCF سالباً لفترة ممتدة خلال التوسع |
| العائد على رأس المال المستثمر (ROIC) |
يقيّم كفاءة رأس المال المستثمر |
قد لا تكون المشاريع المنشأة حديثاً قد بدأت في توليد عوائد |
| نسبة صافي الدين إلى EBITDA |
تقيّم عبء الدين وقدرة سداد الديون |
يجب أيضاً مراعاة الفوائد وعقود الإيجار وجداول استحقاق الديون |
يتطلب استخدام EV/EBITDA حذراً خاصاً عند تطبيقه على شركات البنية التحتية للذكاء الاصطناعي. ونظراً إلى أن EBITDA يستبعد الإهلاك والإطفاء، فقد تحقق الشركة التي تشتري كميات كبيرة من وحدات GPU قيمة EBITDA مرتفعة، بينما تواجه في الوقت نفسه نفقات كبيرة لاستبدال المعدات.
على سبيل المثال، قد يكون لدى شركتين للحوسبة السحابية للذكاء الاصطناعي EBITDA بقيمة $1 مليار لكل منهما، لكن قد تحتاج إحداهما إلى استثمار $200 مليون فقط سنوياً للحفاظ على معداتها الحالية، بينما تحتاج الأخرى إلى استثمار $800 مليون. وإذا تساوت جميع الظروف الأخرى، فقد تختلف قدرة الشركتين على توليد النقد على المدى الطويل بدرجة كبيرة.
بالإضافة إلى ذلك، تأخذ قيمة المنشأة (EV) عموماً في الاعتبار عوامل مثل الديون والنقد. وبالنسبة إلى الشركات التي تعتمد بدرجة كبيرة على الإيجارات التمويلية والتمويل الخارجي للتوسع، فقد تقلل المقارنات القائمة فقط على القيمة السوقية لحقوق الملكية من تقدير عبء رأس المال الإجمالي لديها.
لذلك، يتمثل النهج الأكثر معقولية في تحليل نمو الإيرادات وهوامش الربح أولاً، ثم فحص التدفق النقدي الحر وهيكل الديون والنفقات الرأسمالية المستقبلية، وأخيراً تحديد ما إذا كان التقييم الحالي يعكس هذه المخاطر بالفعل.
8. كيف يمكن للمستثمرين تحديد ما إذا كان تباطؤ نمو النفقات الرأسمالية للذكاء الاصطناعي سيؤدي إلى تعديل في التقييم؟
لا يؤدي تباطؤ نمو النفقات الرأسمالية للذكاء الاصطناعي بالضرورة إلى انخفاض أسهم الحوسبة بالذكاء الاصطناعي. وتتمثل العوامل الرئيسية في سبب التباطؤ وتوقعات النمو التي كان السوق قد سعّرها سابقاً في الشركة.
إذا تباطأ نمو النفقات الرأسمالية بشكل أساسي لأن أعمال الإنشاء السابقة اكتملت وبدأت الشركة في زيادة استخدام المعدات وتوسيع إيرادات العملاء وتحسين التدفق النقدي الحر، فقد يشير تباطؤ نمو الاستثمار بدلاً من ذلك إلى أن نموذج الأعمال ينضج تدريجياً.
وعلى النقيض، إذا أخرت الشركة الاستثمار بسبب عدم كفاية طلب العملاء أو زيادة ضغوط التمويل أو تراجع الجدوى الاقتصادية للمشاريع، فقد يعيد السوق تقييم إمكانات نموها على المدى الطويل.
يمكن للمستثمرين تقييم الوضع في ثلاث خطوات.
-
مراقبة ما إذا كانت النفقات الرأسمالية تتماشى مع نمو الإيرادات. فإذا استمرت النفقات الرأسمالية للشركة في الارتفاع بينما تباطأ نمو الإيرادات الجديدة بشكل ملحوظ، يحتاج المستثمرون إلى تحليل ما إذا كانت المرافق الجديدة لم تصبح جاهزة للتشغيل بعد ومتى قد تبدأ الاستثمارات ذات الصلة في توليد العوائد.
-
مراقبة التغيرات في هوامش الربح والتدفق النقدي. فإذا استمرت الإيرادات في النمو، لكن هامش الربح الإجمالي والتدفق النقدي التشغيلي والتدفق النقدي الحر تواصلت في التدهور، فقد يكون توسع الأعمال مصحوباً بضغوط تكلفة متزايدة. ومع ذلك، يحتاج المستثمرون أيضاً إلى التمييز بين الاستثمار المؤقت في الإنشاء وتراجع الربحية طويلة الأجل.
-
مراقبة ما إذا كان التقييم يعتمد بشكل مفرط على افتراضات النمو المرتفع. فإذا كان التقييم الحالي للشركة يستند إلى توقعات نمو مرتفع مستمر خلال السنوات القليلة المقبلة، فقد يؤدي حتى خفض محدود في توقعات النمو إلى انكماش مضاعف التقييم، حتى لو لم تتدهور ظروف التشغيل بشكل ملموس.
على سبيل المثال، افترض أن شركة كانت تتوقع في الأصل نمو الإيرادات بنسبة %60 سنوياً خلال السنوات الثلاث المقبلة، لكنها عدلت توقعها لاحقاً إلى %35. لا يزال معدل النمو البالغ %35 مرتفعاً نسبياً، لكن إذا كان السوق قد سعّر السهم سابقاً استناداً إلى مسار نمو بنسبة %60، فقد يظل السهم معرضاً لتقلبات كبيرة.
لذلك، يحتاج المستثمرون إلى التمييز بين تدهور الأساسيات وتعديلات توقعات السوق. ولا يعني انخفاض سعر السهم بالضرورة أن الطلب على قطاع الذكاء الاصطناعي قد اختفى. فقد يعني ببساطة أن المستثمرين بدأوا يطالبون بأدلة أوضح على الربحية والتدفق النقدي.
9. كيف يمكن للمستثمرين الأفراد بناء إطار لتقييم مخاطر أسهم الحوسبة بالذكاء الاصطناعي؟
يمكن للمستثمرين الأفراد الراغبين في التعرض للبنية التحتية للذكاء الاصطناعي بناء إطار لتقييم المخاطر حول أربعة مجالات: نمو الأعمال، والاستثمار الرأسمالي، والتدفق النقدي، والتقييم.
-
تحديد المصادر الرئيسية لإيرادات الشركة. فقد تنتمي شركات تصنيع الرقائق ومقدمو خدمات الحوسبة السحابية ومشغلو مراكز البيانات وشركات البنية التحتية للطاقة جميعاً إلى سلسلة توريد الذكاء الاصطناعي، لكن نماذج أرباحها وهياكل مخاطرها تختلف.
-
تحليل خطط النفقات الرأسمالية للشركة خلال السنة إلى السنتين المقبلتين وتقييم ما إذا كانت الأصول العاملة بالفعل قادرة على توليد إيرادات كافية. وبالنسبة إلى مشاريع مراكز البيانات الكبيرة، ينبغي للمستثمرين إيلاء اهتمام خاص بربط الطاقة وتصاريح البناء ونشر وحدات GPU وتقدم تسليم العملاء.
-
تقييم مصادر تمويل الشركة. فعادةً ما تمتلك شركات التكنولوجيا الكبيرة ذات التدفق النقدي التشغيلي المستقر قدرة أقوى على استيعاب الاستثمار مقارنةً بشركات النمو التي تعتمد بشكل كبير على التمويل الخارجي. ومع ذلك، حتى بالنسبة إلى شركات التكنولوجيا الكبيرة، قد تؤثر النفقات الرأسمالية المفرطة في إعادة شراء الأسهم وتوزيعات الأرباح وخطط تخصيص رأس المال الأخرى.
-
إجراء تحليل للسيناريوهات استناداً إلى تقييم السهم الحالي. يمكن للمستثمرين النظر في سيناريوهات مختلفة، بما في ذلك استمرار نمو الإيرادات المرتفع، والتطبيع التدريجي للنمو، وتأخر تسليم المشاريع، وتقييم كيفية تغير ربحية الشركة واحتياجاتها التمويلية وتقييمها.
لا يهدف هذا الإطار إلى التنبؤ بدقة بالتعديل التالي في سعر السهم. بل يهدف إلى تقييم ما إذا كان سعر السوق الحالي يتطلب من الشركة نمواً مستقبلياً مفرطاً في التفاؤل، وما إذا كانت الشركة قادرة على تلبية تلك التوقعات.
الملخص
لا يعني تباطؤ نمو النفقات الرأسمالية للذكاء الاصطناعي أن دورة الاستثمار في البنية التحتية للذكاء الاصطناعي قد انتهت. وبالنسبة إلى شركات مراكز البيانات والحوسبة السحابية التي لا تزال تتوسع، قد يكون انخفاض معدل نمو النفقات الرأسمالية مؤشراً طبيعياً على دخول دورة الاستثمار مرحلة جديدة. وقد يشير أيضاً إلى تغيرات في الطلب أو التكاليف أو بيئة التمويل.
مع توسع الاستثمار في البنية التحتية للذكاء الاصطناعي، تتحول معايير تقييم السوق تدريجياً إلى ما يتجاوز أعداد وحدات GPU وسعة مراكز البيانات وقيمة العقود، لتشمل الإيرادات الفعلية واستخدام المعدات والتدفق النقدي الحر والعوائد على رأس المال.
بالنسبة إلى شركات الحوسبة بالذكاء الاصطناعي مثل CoreWeave وIREN، يجب تقييم إمكانات نمو الإيرادات المرتفع إلى جانب إهلاك وحدات GPU وتكاليف التمويل ومخاطر تسليم المشاريع. وبالنسبة إلى الموردين في المراحل الأولية مثل NVIDIA، يحتاج المستثمرون إلى مراقبة ما إذا كانت التغيرات في خطط النفقات الرأسمالية للعملاء تؤثر في وتيرة شراء المعدات.
على المدى الطويل، لا تعتمد القيمة الاستثمارية لأسهم الحوسبة بالذكاء الاصطناعي فقط على مقدار رأس المال الذي تستطيع الشركة استثماره، بل أيضاً على ما إذا كان هذا الرأس المال يستطيع توليد عوائد اقتصادية باستمرار تتجاوز تكلفة رأس المال.
الأسئلة الشائعة
ماذا يعني AI CapEx؟
يشير AI CapEx إلى النفقات الرأسمالية على الذكاء الاصطناعي. ويشمل بصورة أساسية الاستثمارات طويلة الأجل في مراكز بيانات الذكاء الاصطناعي وشراء وحدات GPU وتوسيع البنية التحتية للخوادم والشبكات.
هل يعني تباطؤ نمو النفقات الرأسمالية للذكاء الاصطناعي أن فقاعة الذكاء الاصطناعي قد انفجرت؟
ليس بالضرورة. فقد ينتج تباطؤ نمو النفقات الرأسمالية عن قاعدة استثمارية أعلى، أو دخول المشاريع مرحلة التشغيل، أو تحسن كفاءة الاستثمار. وقد يعكس أيضاً ضغوط الطلب والتمويل. ويحتاج المستثمرون إلى تقييم الوضع بناءً على بيانات تشغيلية محددة.
لماذا يمكن لشركات الحوسبة السحابية للذكاء الاصطناعي أن تنمو إيراداتها بسرعة ومع ذلك تسجل خسائر؟
قد تكون تكاليف شراء وحدات GPU وبناء مراكز البيانات وإهلاك المعدات والتمويل مرتفعة. وحتى إذا نمت الإيرادات بسرعة، قد تظل الشركة تسجل خسائر محاسبية أو تدفقاً نقدياً حراً سالباً بسبب حجم استثماراتها السابقة.
هل ينبغي استخدام طريقة التقييم نفسها لشركتي CoreWeave وIREN؟
ليس بالكامل. تختلف الشركتان في هيكل الأعمال وقاعدة الأصول ومصادر الإيرادات. ويجب تحليل مخاطر تسليم العقود والنفقات الرأسمالية والتدفق النقدي والتحول في الأعمال لكل منهما على حدة.
هل يعد EV/EBITDA مناسباً لتقييم أسهم الحوسبة بالذكاء الاصطناعي؟
يمكن استخدامه كمرجع، لكن لا ينبغي استخدامه بمفرده. ونظراً إلى أن EBITDA لا يعكس بالكامل إهلاك وحدات GPU ونفقات استبدال المعدات، يحتاج المستثمرون أيضاً إلى مراقبة النفقات الرأسمالية والتدفق النقدي الحر وأعباء الديون.
ما العلامات الشائعة على أن سهم الحوسبة بالذكاء الاصطناعي مقيم بأعلى من قيمته؟
تشمل المخاطر الشائعة تقييماً يعتمد بدرجة كبيرة على نمو مستقبلي مرتفع، ونفقات رأسمالية تبقى أعلى من القدرة على توليد النقد، وتركيزاً مرتفعاً للعملاء، وعدم كفاية استخدام المعدات، واحتياجات تمويل بالدين أو الأسهم تزداد باستمرار. وينبغي تقييم هذه الإشارات بصورة شاملة في سياق مرحلة تطور الشركة.