الخلاصات الرئيسية
-
يتمثل الفرق بين وكيل AI وCopilot في أن الوكيل بدأ ينتقل من مجرد مساعدة المستخدمين في أداء المهام إلى إنجازها بصورة مستقلة
-
تتركز المقاييس الأساسية لخدمات SaaS التقليدية في عدد مقاعد المستخدمين، لكن عصر الوكلاء قد يعيد توجيه الاهتمام نحو حجم المهام، وحجم الاستخدام، ونتائج الأعمال
-
تكون خدمات SaaS البسيطة القائمة على الأدوات أكثر عرضة للتغيير، بينما قد تمتلك البرمجيات التي تدير بيانات المؤسسات وأذوناتها وسير عملها وسجلات أنظمتها حواجز تنافسية أقوى
-
تكشف انتعاشة قطاع البرمجيات الأخيرة أن السوق يعيد النظر في الاعتقاد بأن AI سيدمر SaaS حتمًا
-
لا يكمن السؤال الأهم في ما إذا كان AI سيحل محل البرمجيات، بل في ما إذا كانت البرمجيات قادرة على التحول إلى البنية التحتية التي يعتمد عليها الوكلاء
لماذا يعيد وكلاء AI موضوع SaaS إلى دائرة التداول؟
خلال العامين الماضيين، عُرض AI وSaaS في كثير من الأحيان باعتبارهما خيارين متعارضين، إذ كان المتوقع أن يحل AI محل البرمجيات. فإذا كانت نماذج اللغة الكبيرة تستطيع إنشاء التقارير، وتحليل البيانات، وكتابة التعليمات البرمجية، والتعامل مباشرةً مع خدمة العملاء، فهل ستظل المؤسسات بحاجة إلى شراء كميات كبيرة من البرمجيات؟ ألقى هذا القلق بثقله على تقييمات البرمجيات، لأن نموذج SaaS التقليدي يعتمد على مقاعد المستخدمين، ومعدلات التجديد، وتنامي ميزانيات برمجيات المؤسسات.
لكن السوق بدأ في عام 2026 يتبنى قراءة مختلفة. فبعد الصدمة التي أصابت التقييمات نتيجة الاعتقاد بأن AI سيدمر SaaS، تعافى قطاع البرمجيات. كما دفعت نتائج الأرباح والتطورات التي شهدتها منتجات AI لدى شركات مثل Salesforce المستثمرين إلى إعادة تقييم هذه الفرضية: فقد لا يؤدي AI إلى خفض استخدام البرمجيات، بل قد يحولها إلى بنية تحتية خلفية تشغّل الوكلاء. وسيقضي البشر وقتًا أقل في تشغيل البرمجيات، في حين قد تزيد الآلات من استدعاءاتها لها.
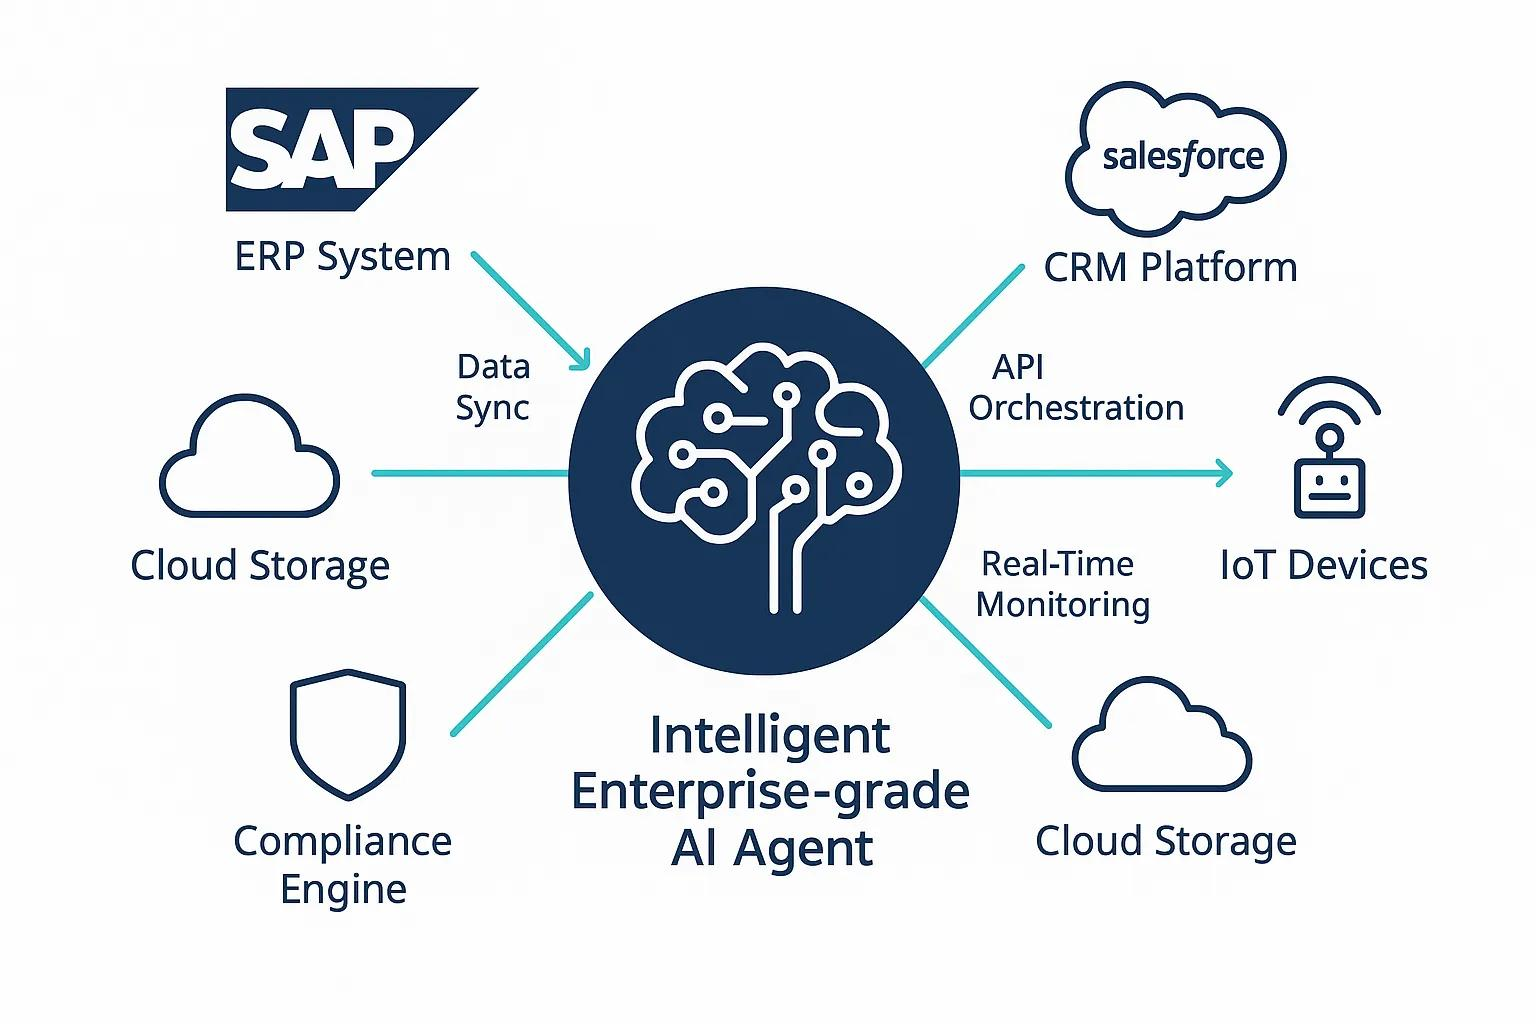
يضيف Copilot في الأساس مساعدًا ذكيًا إلى واجهة برمجية قائمة. أما الوكيل فيتصرف، على نحو مختلف، كمنفّذ رقمي قادر على تخطيط المهام، واستدعاء الأدوات، وقراءة البيانات، وإتمام سير العمل. وقد لا يسجّل الدخول إلى نظام CRM كل يوم، لكنه قد يستدعي باستمرار أنظمة CRM وقواعد البيانات والبريد الإلكتروني والمستندات والأذونات. وهكذا تنتقل البرمجيات من أداة يديرها البشر إلى بنية تحتية تديرها الآلات.
التغيير الأكبر في SaaS ليس اختفاء البرمجيات، بل تغيّر «المستخدم»
يقوم نموذج نمو SaaS التقليدي على منطق واضح: تضيف المؤسسات موظفين، ويحتاج الموظفون إلى حسابات، ويقود نمو الحسابات إلى زيادة إيرادات الاشتراكات. ولهذا ظل عدد المقاعد، ومتوسط الإيرادات لكل مستخدم، وصافي الاحتفاظ بالإيرادات، من أهم مقاييس قطاع البرمجيات.
وقد يعيد عصر الوكلاء تشكيل هذا الهيكل جذريًا. فقد تخفّض مؤسسة ما عددًا من المقاعد المخصصة للتشغيل اليدوي، بينما تزيد بشكل كبير حجم المهام المؤتمتة التي تنفذها. ويمكن لوكيل مبيعات تنظيم بيانات العملاء وتحديث نظام CRM، كما يستطيع وكيل مالي قراءة الفواتير واستدعاء نظام ERP، بينما يمكن لوكيل خدمة العملاء البحث في قاعدة معرفية ومعالجة عمليات رد الأموال. وبذلك، تنتقل قيمة البرمجيات من عدد مستخدميها إلى حجم العمل الذي تنجزه.
ومن ثم، قد تتطور نماذج التسعير إلى ما يتجاوز الفوترة القائمة على المقاعد وحدها، لتشمل مزيجًا من المقاعد والاستخدام، أو التسعير لكل مهمة، أو التسعير القائم على النتائج. فإذا زاد الوكلاء من استدعاءات البرمجيات، فلن يعني انخفاض عدد المستخدمين بالضرورة انخفاض الإيرادات. لكن إذا تجاوز أحد الوكلاء منتجًا برمجيًا وأعاد تجميع وظائفه مباشرةً، فقد تتعرض المنتجات التي كانت تحقق إيراداتها من واجهاتها لضغوط متزايدة.
لماذا تكون خدمات SaaS البسيطة أكثر عرضة للتغيير، بينما قد تزداد قوة برمجيات الأنظمة؟
تكون المنتجات الأكثر تعرضًا للاستبدال عادةً أدوات بسيطة ذات حواجز منخفضة أمام البيانات وتكاليف تبديل محدودة. فمن السهل على وكيل عام الغرض استيعاب تطبيق ينشئ الملخصات، أو ينظم النصوص، أو ينتج التقارير الأساسية.
أما البرمجيات الأعلى قيمة، فهي غالبًا تلك التي تملك البيانات المتراكمة للمؤسسة وقواعد أعمالها. إذ لا تكتفي أنظمة CRM وERP وقواعد البيانات والأمن وإدارة الهوية بتوفير الوظائف، بل تحتفظ أيضًا بالسجلات الواقعية التي توضح كيفية عمل المؤسسة. وقد يحل الوكيل محل الإجراءات البشرية، لكنه لا يستطيع بسهولة استبدال هذه الأنظمة بوصفها مصدر الحقيقة أو مركز إدارة الأذونات.
وقد تقود هذه الديناميكية إلى نتيجة غير بديهية: ففي عصر وكلاء AI، قد تتراجع أهمية الواجهة الأمامية، بينما تزداد أهمية الواجهة الخلفية. فقد تنافست شركات البرمجيات تاريخيًا على عدد مرات فتح المستخدمين لتطبيقاتها. أما في المستقبل، فقد يصبح السؤال الأهم هو: ما الأنظمة التي يتعين على الوكيل الوصول إليها لإتمام مهمة تجارية؟
اقتصاد الوكلاء يجبر SaaS على إعادة كتابة نموذج التسعير
عندما ينفذ الوكيل آلاف المهام يوميًا، لا يعود النموذج التقليدي القائم على تحصيل مبلغ ثابت من كل شخص شهريًا كافيًا. فقد تحتاج المؤسسات إلى آلاف المهام المؤتمتة، دون أن تحتاج إلى عدد مماثل من المقاعد البشرية.
وقد يتخذ تسعير البرمجيات ثلاثة مسارات: الجمع بين التسعير القائم على المقاعد والتسعير القائم على الاستخدام؛ وفرض الرسوم حسب المهمة أو نتيجة الأعمال؛ وتقديم البرمجيات باعتبارها منصة الحوكمة والأذونات والبيانات لوكلاء المؤسسات. ويفرض ذلك مخاطر جديدة، لكنه يفتح فرصًا أيضًا أمام شركات البرمجيات.
كما يتعين على المستثمرين إعادة النظر في المقاييس التي يعتمدون عليها. فإلى جانب الإيرادات والأرباح، ينبغي متابعة استخدام الوكلاء، وحجم المهام المؤتمتة، ومساهمة منتجات AI في الإيرادات، وما إذا كانت الإيرادات الإضافية تغطي تكاليف استدلال AI.
قد لا تكون نافذة الدردشة نقطة الدخول الحقيقية لوكلاء AI، بل بيانات المؤسسات وأذوناتها
لكي ينفذ الوكيل المهام نيابةً عن مؤسسة، يجب أن يفهم ما يجري داخلها وما يُسمح له بتنفيذه. ولهذا تمثل البيانات وأذونات الهوية بنية تحتية أساسية. وقد تتولى النماذج فهم اللغة الطبيعية، لكن قوائم العملاء والعقود والسجلات المالية والمخزون وبيانات الموظفين ستظل مستمدة من أنظمة المؤسسات.
ويمثل ذلك حاجزًا تنافسيًا كبيرًا لخدمات SaaS التقليدية. فقد يطور نموذج جديد قدرات عامة قوية خلال أشهر، لكن إعادة بناء علاقات البيانات التي راكمتها مؤسسة على مدى سنوات، إلى جانب قواعد الموافقة وهياكل الأذونات لديها، أصعب بكثير. وستتمتع الشركات القادرة على منح الوكلاء وصولًا آمنًا إلى هذه الموارد بموقع أفضل لتصبح طبقة البنية التحتية طويلة الأجل للذكاء الاصطناعي المؤسسي.
وعليه، قد ينتقل التنافس في برمجيات المؤسسات من تقديم أفضل واجهة إلى توفير أكثر وسائل اتصال البيانات موثوقية وأقوى عناصر التحكم في الأذونات. ومن شأن ذلك أن يرفع أهمية تقنيات تعمل خلف الكواليس، مثل قواعد البيانات، وإدارة الهوية، والأمن السيبراني، وإدارة API.
يجب أن يثبت مسار النمو الثاني لـSaaS أمرًا واحدًا: تجاوز الإيرادات الناتجة عن AI لتكاليفه
لا تحقق منتجات AI إيرادات من دون تكلفة. فكل عملية استدلال للنموذج تستهلك موارد حوسبة، وقد تستدعي مهام الوكلاء المعقدة نماذج وأنظمة مؤسسات متعددة بصورة متكررة. وإذا اقتصرت شركة برمجيات على إضافة ميزات AI دون زيادة إنفاق العملاء أو توسيع نطاق الاستخدام، فقد يؤدي AI إلى ضغط هوامش الربح الحالية بدلًا من توسيعها.
وعند تقييم ما إذا كان AI ينشئ مسار نمو ثانيًا، ينبغي للمستثمرين ألا يركزوا فقط على عدد ميزات AI التي أُطلقت. بل عليهم تقييم ارتفاع الإيرادات لكل عميل، واتساع نطاق استخدام العملاء، وتحسن هوامش الربح الإجمالية من AI مع انخفاض تكاليف النماذج وبدء ظهور وفورات الحجم.
ويمثل ذلك تحولًا حاسمًا في قطاع البرمجيات، من سرد قصة عن AI إلى إثبات أثره المالي. ولن يصبح الوكلاء نموذج أعمال جديدًا حقيقيًا لشركات البرمجيات إلا عندما يقدمون قيمة أكبر للعملاء، ويحققون في الوقت نفسه اقتصاديات وحدة قابلة للاستدامة.
المجالات الرئيسية التي تجدر متابعتها
| نوع البرمجيات |
تأثير وكلاء AI |
المقاييس الرئيسية التي تجدر متابعتها |
| خدمات SaaS بسيطة قائمة على الأدوات |
يسهل على النماذج والوكلاء ذوي الأغراض العامة استيعابها |
التمايز الوظيفي، وتكاليف التبديل، والاحتفاظ بالمستخدمين |
| برمجيات الأنظمة |
قد تصبح بنية البيانات والأذونات التي يعتمد عليها الوكلاء |
حاجز البيانات التنافسي، وتغطية سير العمل، وحجم استدعاءات API |
| SaaS القائم على المنصات |
قد تصبح منصة الحوكمة والتنفيذ لوكلاء المؤسسات |
إيرادات AI، واستخدام الوكلاء، وحجم المنظومة |
| برمجيات القطاعات المتخصصة |
يعتمد ذلك على المعرفة بالقطاع والحواجز المرتبطة بعمليات الأعمال |
بيانات القطاع، وقدرات الامتثال، ومعدل الأتمتة |
الأسئلة الشائعة
ما الفرق بين وكيل AI وCopilot؟
يساعد Copilot المستخدمين أساسًا داخل البرمجيات الحالية، بينما يركز الوكيل على التخطيط المستقل، واستدعاء الأدوات، وتنفيذ المهام متعددة الخطوات.
هل سيؤدي وكلاء AI إلى اختفاء SaaS؟
من المرجح أن ينقسم SaaS إلى فئات متميزة. فمن السهل استيعاب البرمجيات ذات الوظائف البسيطة، بينما قد تشهد برمجيات الأنظمة التي تتحكم في البيانات والأذونات وسير العمل الحيوي استخدامًا أكبر تقوده الآلات.
لماذا قد ينتقل SaaS من التسعير القائم على المقاعد إلى التسعير القائم على الاستخدام؟
لأن الوكيل لا يقابل بالضرورة حسابًا بشريًا، ولذلك فإن حجم المهام، وحجم الاستدعاءات، ونتائج الأعمال، تمثل وحدات فوترة أكثر ملاءمة.
ما الذي ينبغي أن يركز عليه المستثمرون أكثر عند تقييم أسهم برمجيات AI؟
ينبغي لهم التركيز على المساهمة الفعلية لمنتجات AI في الإيرادات، وتوسع العملاء، واستخدام الوكلاء، وحواجز البيانات وسير العمل، وما إذا كان من الممكن تغطية تكاليف الاستدلال من خلال الإيرادات الإضافية.
ما أكبر مخاطر وكلاء AI على القطاع؟
إذا استحوذ مزودو النماذج أو منصات الوكلاء الجديدة على القيمة، فقد تتحول البرمجيات التقليدية من نقطة الدخول الرئيسية إلى مورد خلفي، مما يضعف قدرتها على التفاوض.