يشهد هذا الازدهار في الاكتتابات العامة الأولية خصائص هيكلية واضحة. فمن ناحية، حققت Anthropic وSpaceX أرقامًا قياسية جديدة في تمويل أسواق رأس المال عبر عروضهما الضخمة، ما جعل الذكاء الاصطناعي والفضاء الجوي وأشباه الموصلات والبنية التحتية للطاقة مجالات رئيسية تحظى باهتمام السوق. ومن ناحية أخرى، اختلف أداء الأسهم الجديدة بعد الإدراج بشكل كبير؛ إذ استقطبت بعض الشركات طلبًا قويًا في أول يوم تداول لها، لكنها واجهت لاحقًا تعديلات في التقييم.
لا تمثل الاكتتابات العامة الأولية قناة مهمة لتمويل الشركات فحسب، بل تعكس أيضًا تقييم سوق رأس المال لنمو القطاع ونماذج الأعمال والربحية المستقبلية. تستعرض هذه المقالة حالات اكتتاب عامة أولي ممثلة من عام 2026، وتراجع منطق التمويل وخصائص التقييم وأداء السوق في مختلف القطاعات، وتحلل كيفية فهم المستثمرين للفرص والمخاطر الكامنة وراء الاكتتابات العامة الأولية الشائعة.
النقاط الرئيسية
-
بلغ تمويل الاكتتابات العامة الأولية في الولايات المتحدة مستوى قياسيًا في عام 2026، لكن الأموال تركزت بدرجة كبيرة في عدد محدود من الشركات الضخمة، بما فيها Anthropic وSpaceX.
-
تمثل Anthropic وSpaceX قطاعي الذكاء الاصطناعي التوليدي والفضاء الجوي التجاري على التوالي. وتبرز إدراجاتهما احتياجات التمويل لدى شركات التكنولوجيا كثيفة رأس المال.
-
توضح Cerebras وQuantinuum اتجاه دخول شركات رقائق الذكاء الاصطناعي والحوسبة الكمومية إلى الأسواق العامة، لكن مراحل التسويق التجاري ومنطق التقييم لديهما يختلفان.
-
تمثل BitGo وPayPay البنية التحتية للأصول الرقمية والمدفوعات الرقمية على التوالي، بما يعكس التنوع المتزايد في نماذج أعمال الاكتتابات العامة الأولية في قطاع التكنولوجيا المالية.
-
استقطبت شركات الطاقة مثل Fervo Energy الاهتمام، مما يسلط الضوء على الصلة بين توسع مراكز بيانات الذكاء الاصطناعي والاستثمار في البنية التحتية للطاقة.
-
تختلف أحجام الطروحات ومكاسب اليوم الأول وعوائد الاستثمار طويلة الأجل للاكتتابات العامة الأولية الشائعة. ويتعين على المستثمرين تحليل الربحية والتقييم وسيولة الأسهم معًا.
لماذا شهد سوق الاكتتابات العامة الأولية العالمي تمويلات ضخمة في عام 2026؟
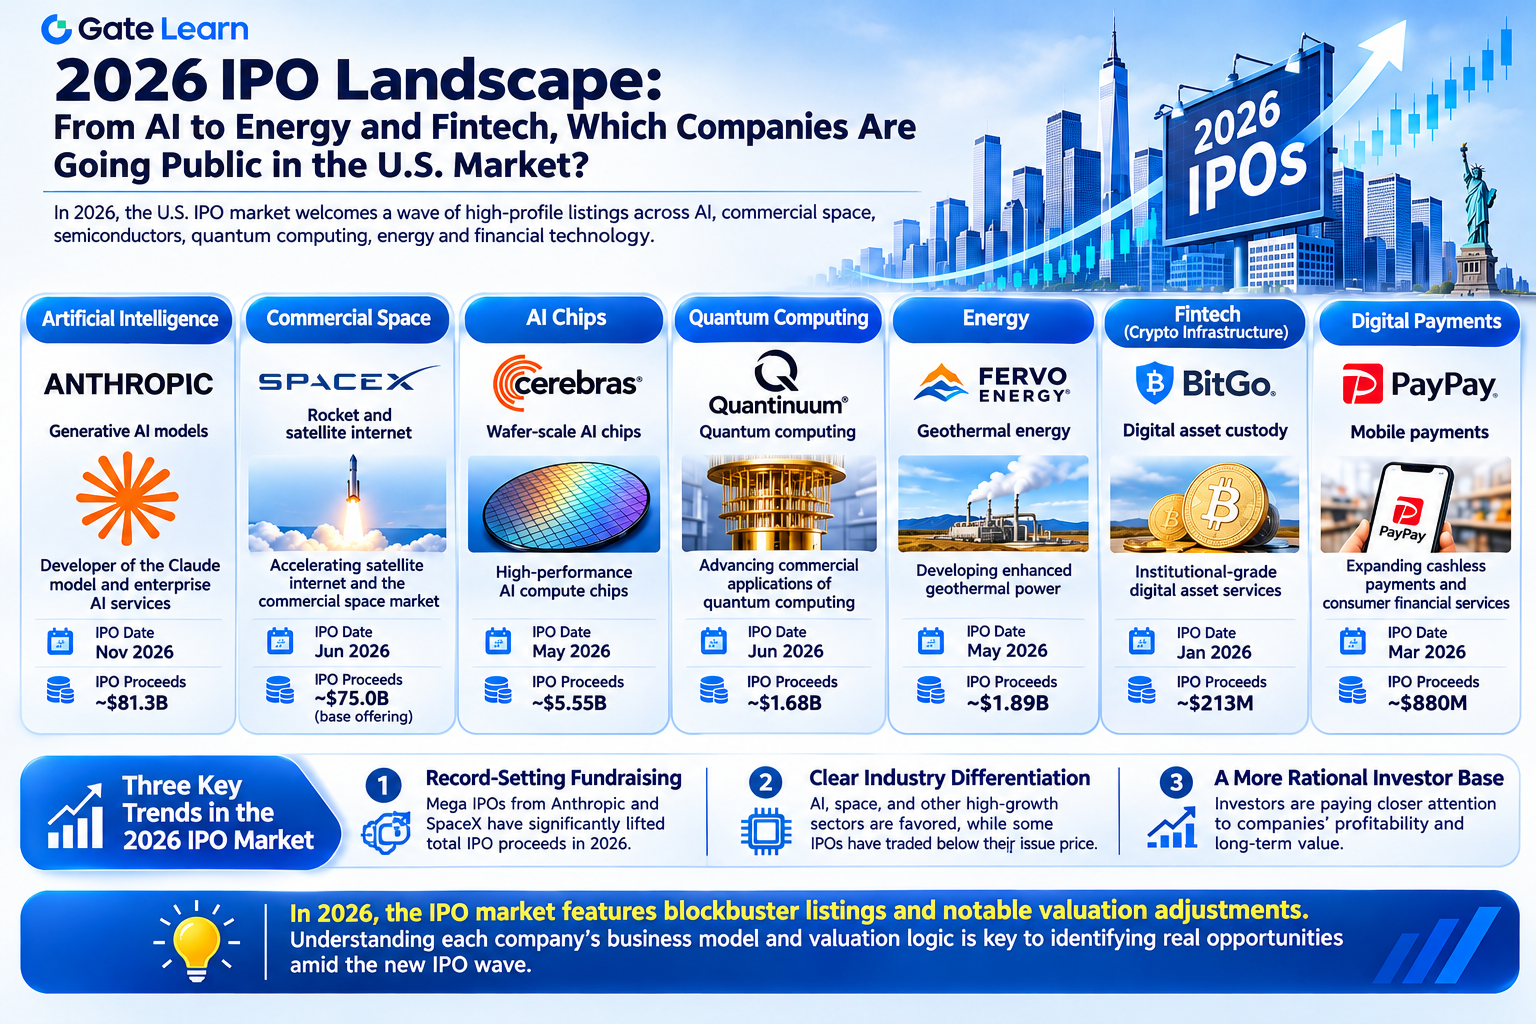
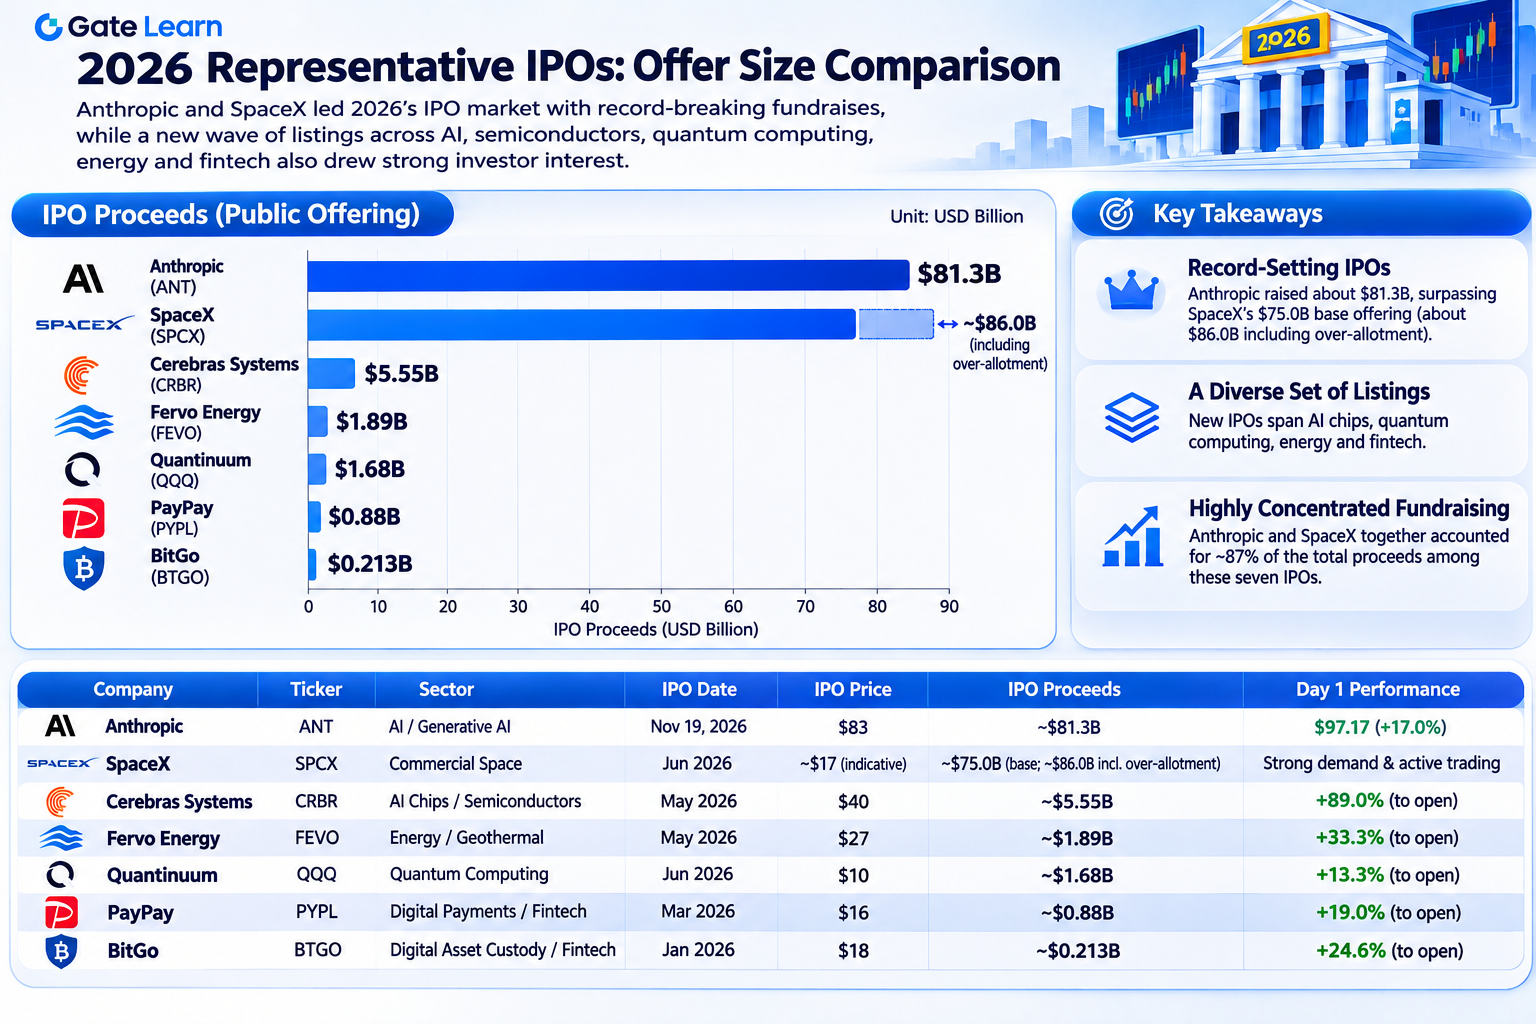
كان أبرز تغير في سوق الاكتتابات العامة الأولية لعام 2026 هو أن عددًا محدودًا من شركات التكنولوجيا الكبيرة رفع حجم التمويل الإجمالي بشكل ملحوظ. ففي نوفمبر، جمعت Anthropic نحو $81.3 مليار من خلال طرح عام، متجاوزة طرح SpaceX الأساسي البالغ نحو $75 مليار في يونيو، لتصبح صاحبة الرقم القياسي الجديد لأكبر تمويل من اكتتاب عام أولي في العالم.
يرتبط ظهور الاكتتابات العامة الأولية الضخمة بتزايد متطلبات رأس المال لدى شركات التكنولوجيا. إذ تحتاج شركات الذكاء الاصطناعي التوليدي إلى استثمارات مستمرة في تدريب النماذج والبنية التحتية للاستدلال والبحث والتطوير، فيما تحتاج شركات الفضاء الجوي التجاري إلى بناء أنظمة الإطلاق وشبكات الأقمار الصناعية والبنية التحتية ذات الصلة. وبالنسبة إلى هذه الشركات، لا توفر الأسواق العامة قناة تمويل فحسب، بل توفر أيضًا فرص سيولة جديدة للمستثمرين الأوائل.
وفي الوقت نفسه، لا يعني نمو تمويل الاكتتابات العامة الأولية أن نشاط الإدراج كان قويًا على نطاق واسع. ففي عام 2026، تركزت الإصدارات في السوق الأمريكية بدرجة كبيرة في عدد محدود من الشركات، بينما ظلت بيئة الإدراج للشركات في القطاعات الأخرى وللشركات الصغيرة والمتوسطة متأثرة بأسعار الفائدة والتقييمات وشهية المستثمرين للمخاطر.
لذلك، عند دراسة سوق الاكتتابات العامة الأولية السنوي، من الضروري التمييز بين إجمالي التمويل وعدد الشركات المدرجة وأداء الأسهم بعد الإدراج. فعندما تسجل قلة من الشركات أرقامًا قياسية في التمويل، فإن ذلك يعكس اعتراف سوق رأس المال بنماذج أعمال وآفاق قطاعات محددة. ولا يعني أن جميع الأسهم الجديدة تمتلك القدرة التمويلية نفسها.
لماذا أصبحت Anthropic وSpaceX محور اهتمام الاكتتابات العامة الأولية خلال العام؟
تمثل Anthropic وSpaceX موضوعين رئيسيين في قطاع التكنولوجيا استقطبا اهتمام سوق رأس المال في عام 2026، وهما الذكاء الاصطناعي والفضاء الجوي التجاري.
Anthropic هي شركة للذكاء الاصطناعي التوليدي، وتستهدف نماذج Claude والخدمات المرتبطة بها أسواق الشركات والمطورين. ومع دخول تطبيقات الذكاء الاصطناعي بشكل متزايد إلى برمجيات الشركات والبرمجة وأتمتة الأعمال، يزداد اهتمام السوق بمدى قدرة إمكانات النماذج على التحول إلى إيرادات متكررة، وبمدى الجدوى الاقتصادية طويلة الأجل لتكاليف الحوسبة واستثمارات البحث والتطوير.
أُدرجت Anthropic في Nasdaq يوم 19 نوفمبر تحت الرمز ANT. وبلغ سعر الطرح $83 للسهم، وجمعت نحو $81.3 مليار من خلال الطرح العام. وأغلق سهمها عند $97.17 في أول يوم تداول، بارتفاع يقارب %17 عن سعر الطرح. وعكس هذا الأداء طلب السوق على شركات الذكاء الاصطناعي الكبيرة، لكن التقييم اللاحق لا يزال بحاجة إلى دعم من البيانات التشغيلية.
تدير SpaceX أعمالًا تشمل إطلاق الصواريخ والإنترنت عبر الأقمار الصناعية. وينطوي نموذج أعمالها على استثمار طويل الأجل في البحث والتطوير والتصنيع والبنية التحتية. وأكملت الشركة طرحًا أساسيًا بقيمة تقارب $75 مليار في يونيو. وبما يشمل التخصيصات الإضافية المُمارسة، بلغ إجمالي التمويل نحو $86 مليار.
ورغم أن الشركتين تعملان في قطاعين مختلفين، فإنهما تتشاركان خصائص تشمل متطلبات رأسمالية كبيرة وحواجز دخول تقنية مرتفعة وتقييمات تتضمن توقعات نمو طويلة الأجل كبيرة. ومع ذلك، ترتبط المؤشرات الأساسية لتحليل Anthropic بدرجة أكبر بإيرادات خدمات الذكاء الاصطناعي وطلب العملاء وتكاليف الحوسبة، بينما يجب تقييم SpaceX بناءً على خدمات الإطلاق وشبكات الأقمار الصناعية والإنفاق الرأسمالي والتدفقات النقدية التشغيلية طويلة الأجل.
كيف تمثل Cerebras وQuantinuum اتجاه الإدراج بين شركات التكنولوجيا المتقدمة؟
إلى جانب شركات نماذج الذكاء الاصطناعي الكبيرة، دخلت عدة شركات في مجالات التكنولوجيا المتقدمة إلى الأسواق العامة في عام 2026. وتعد Cerebras Systems وQuantinuum من الأمثلة الممثلة بشكل خاص.
Cerebras هي شركة لرقائق الحوسبة بالذكاء الاصطناعي استقطبت الاهتمام بفضل بنية الحوسبة على مستوى الرقاقة. وبالمقارنة مع نموذج الحوسبة باستخدام وحدات معالجة الرسومات GPU المعتمد على نطاق واسع، يحاول نهجها التقني تلبية احتياجات الحوسبة عالية الأداء للذكاء الاصطناعي عبر بنية مختلفة للرقائق وتصميم مختلف للأنظمة.
أكملت Cerebras اكتتابًا عامًا أوليًا بقيمة تقارب $5.55 مليار في مايو، وافتتح سهمها التداول عند مستوى أعلى بنحو %89 من سعر الطرح في أول يوم تداول. ويُظهر هذا الأداء السوقي أن المستثمرين لا يركزون فقط على شركات رقائق الذكاء الاصطناعي الراسخة مثل NVIDIA، بل يبحثون أيضًا عن الشركات المدرجة حديثًا التي قد توفر حلول حوسبة متمايزة.
ومع ذلك، لا يمكن تحديد القدرة التنافسية طويلة الأجل لشركات رقائق الذكاء الاصطناعي بالاعتماد على بنيتها التقنية وحدها. ويحتاج المستثمرون أيضًا إلى تحليل النظم البيئية للبرمجيات وتركيز العملاء وقدرات تسليم المنتجات واستثمارات البحث والتطوير المستمرة. وحتى إذا كانت الرقاقة تتمتع بمزايا تقنية، فهذا لا يعني أنها تستطيع اكتساب حصة سوقية مستقرة فورًا.
تمثل Quantinuum قطاع الحوسبة الكمومية. وقد جمعت الشركة نحو $1.68 مليار من خلال اكتتابها العام الأولي في يونيو، وافتتح سهمها التداول عند مستوى أعلى بنحو %13.3 من سعر الطرح في أول يوم تداول.
وبالمقارنة مع شركات التكنولوجيا الناضجة التي حققت بالفعل إيرادات تجارية كبيرة، تعتمد قيمة شركات الحوسبة الكمومية بدرجة أكبر على التقدم التقني ومسارات التسويق التجاري وطلب السوق طويل الأجل. لذلك، عند دراسة Quantinuum، ينبغي أن يركز المستثمرون على الاستثمار في البحث والتطوير وعقود العملاء الفعلية وحالات الاستخدام التقني ومعدل استهلاك النقد.
تُظهر إدراجات Cerebras وQuantinuum أن الأسواق العامة توفر قنوات تمويل للشركات التي تقع في مستويات مختلفة من النضج التقني. لكن لا تزال هناك عملية تحقق طويلة بين الآفاق التقنية وعوائد الاستثمار.
ما فرص الاكتتابات العامة الأولية في التكنولوجيا المالية التي تمثلها BitGo وPayPay؟
شملت حالات الاكتتابات العامة الأولية الممثلة في التكنولوجيا المالية خلال عام 2026 منصة حفظ الأصول الرقمية BitGo وشركة المدفوعات الرقمية اليابانية PayPay. وتمثل الشركتان خدمات الأصول الرقمية المؤسسية ومدفوعات المستهلكين على التوالي، بما يوضح تنوع نماذج إيرادات شركات التكنولوجيا المالية.
أكملت BitGo اكتتابًا عامًا أوليًا بقيمة تقارب $213 مليون في يناير. وبلغ سعر طرحها $18 للسهم، وافتتح سهمها التداول عند مستوى أعلى بنحو %24.6 من سعر الطرح في أول يوم تداول. وتشمل أعمالها حفظ الأصول الرقمية والخدمات المؤسسية المرتبطة بها.
وعلى عكس الأعمال التي تعتمد أساسًا على ارتفاع أسعار الأصول المشفرة لتوليد الإيرادات، يعتمد التطور طويل الأجل لخدمات الحفظ المؤسسي بدرجة أكبر على نمو العملاء والطلب على حفظ الأصول ورسوم الخدمات وتكاليف التشغيل المتعلقة بالامتثال. وبالنسبة إلى BitGo، قد يخلق نمو سوق الأصول الرقمية فرصًا تجارية، لكن الشركة لا تزال بحاجة إلى إثبات أن هذا الطلب يمكن أن يتحول إلى إيرادات مستقرة.
تعد PayPay من المشاركين الرئيسيين في سوق المدفوعات الرقمية في اليابان. وأُدرجت في الولايات المتحدة في مارس بسعر طرح بلغ $16 للسهم، وجمعت نحو $880 مليون من خلال اكتتابها العام الأولي، وافتتح سهمها التداول عند مستوى أعلى بنحو %19 من سعر الطرح في أول يوم تداول.
يختلف منطق تقييم شركات المدفوعات الرقمية بشكل كبير عن منطق تقييم شركات حفظ الأصول الرقمية. وبالنسبة إلى PayPay، تشمل مجالات التحليل الرئيسية حجم المستخدمين ونشاط المعاملات وإيرادات المدفوعات وتطوير الخدمات المالية.
تُظهر إدراجات هاتين الشركتين أن الاكتتابات العامة الأولية في التكنولوجيا المالية تغطي حاليًا مجموعة من المجالات، بما فيها شبكات المدفوعات وحفظ الأصول الرقمية والخدمات المالية المؤسسية. ولا ينبغي للمستثمرين مقارنة التقييمات بالاعتماد فقط على تصنيف قطاع التكنولوجيا المالية. بل ينبغي لهم تحليل مصادر الإيرادات الفعلية لكل شركة وهوامش الأرباح والتكاليف التنظيمية.
لماذا استقطبت شركات الطاقة مثل Fervo Energy اهتمام سوق رأس المال؟
يزيد توسع مراكز بيانات الذكاء الاصطناعي الطلب ليس فقط على وحدات معالجة الرسومات GPU والخوادم، بل أيضًا على إمدادات الطاقة ومعدات التبريد والبنية التحتية للطاقة. ومع نمو مجموعات الحوسبة، يصبح توفير الطاقة الموثوق عاملًا أكثر أهمية يؤثر في وتيرة إنشاء مراكز البيانات.
Fervo Energy هي شركة لتطوير الطاقة الحرارية الجوفية المحسنة. وأكملت اكتتابًا عامًا أوليًا بقيمة تقارب $1.89 مليار في مايو بسعر طرح بلغ $27 للسهم، وافتتح سهمها التداول عند مستوى أعلى بنحو %33.3 من سعر الطرح في أول يوم تداول.
يختلف منطق الاستثمار في توليد الطاقة الحرارية الجوفية عن منطق الاستثمار في رقائق الذكاء الاصطناعي. إذ تحقق شركات الرقائق إيراداتها أساسًا من خلال مبيعات المنتجات والمنافسة التقنية، بينما تحتاج شركات تطوير الطاقة إلى إتمام تقييمات الموارد وبناء المشاريع والتمويل وبيع الكهرباء. كما أنها عادة ما تواجه فترات أطول لاسترداد رأس المال.
وشملت الاكتتابات العامة الأولية الأخرى المرتبطة بالطاقة والبنية التحتية في عام 2026 شركة محركات الغاز Innio وشركة تكنولوجيا الطاقة النووية X-Energy. وتنطوي هذه الشركات على تقنيات طاقة ونماذج أعمال مختلفة، لكن كلاهما يعكس اهتمام السوق بإمدادات الطاقة والمعدات ذات الصلة.
ومع ذلك، فإن نمو الطلب على طاقة مراكز البيانات لا يعني أن جميع مشاريع الطاقة ستحقق العوائد نفسها. فلا تزال قدرة المشروع على توليد تدفقات نقدية مستقرة تعتمد على تكاليف البناء وأسعار بيع الكهرباء والعقود طويلة الأجل والظروف التنظيمية والكفاءة التشغيلية الفعلية.
وبالنسبة إلى المستثمرين، لا يتمثل السؤال الأساسي في الاكتتابات العامة الأولية لشركات الطاقة في ما إذا كانت الشركة جزءًا من سلسلة قيمة الذكاء الاصطناعي، بل في ما إذا كانت تستطيع تحويل الطلب على البنية التحتية إلى مشاريع قابلة للتنفيذ وربحية مستدامة.
لماذا قد يختلف أداء الاكتتاب العام الأولي في اليوم الأول عن أداء السهم اللاحق؟
يُحدد سعر طرح الاكتتاب العام الأولي عادةً من قبل الجهة المصدرة ومديري الاكتتاب بناءً على طلب المستثمرين وتقييم الشركة وظروف السوق، بينما يتكون سعر السهم بعد الإدراج من خلال التداول المستمر.
تلقت عدة اكتتابات عامة أولية شائعة في عام 2026 ردود فعل قوية من السوق في أيام تداولها الأولى. فعلى سبيل المثال، كانت أسعار افتتاح Cerebras وFervo Energy وQuantinuum وBitGo وPayPay جميعها أعلى من أسعار الطرح الخاصة بكل منها.
ومع ذلك، لا يعني الارتفاع في اليوم الأول أن سعر السهم سيحافظ على الاتجاه نفسه. ففي الفترة المبكرة بعد الإدراج، قد تخضع الأسهم التي يحتفظ بها بعض المؤسسين والموظفين والمستثمرين الأوائل لقيود فترة الحظر، ما يترك عددًا محدودًا نسبيًا من الأسهم المتاحة للتداول. وعندما يتركز طلب الشراء، قد يشهد سعر السهم تقلبات كبيرة.
ومع إصدار الشركات المدرجة لمزيد من البيانات المالية، يعيد السوق تقييم نمو الإيرادات والربحية ومتطلبات رأس المال المستقبلية. وإذا كان الأداء الفعلي للشركة أقل من التوقعات السابقة، فقد ينخفض مضاعف تقييمها حتى لو استمر نمو أعمالها.
إضافة إلى ذلك، يختلف سعر الطرح عن سعر التداول في أول يوم من الإدراج. وقد يكون ملف العائد للمستثمرين الذين يحصلون على أسهم بسعر الطرح مختلفًا تمامًا عن ملف العائد للمستثمرين الذين يشترون بسعر أعلى بعد الإدراج.
لذلك، عند تقييم اكتتاب عام أولي شائع، يحتاج المستثمرون إلى توضيح ما إذا كان سعر الطرح أو سعر الافتتاح في اليوم الأول أو سعر السوق اللاحق هو المستخدم كمعيار للمقارنة. ويساعد ذلك على تجنب تفسير مكسب اليوم الأول مباشرةً على أنه عائد استثماري طويل الأجل.
لماذا لا يعني التمويل القياسي للاكتتابات العامة الأولية أن جميع الأسهم الجديدة أدت أداءً جيدًا في عام 2026؟
أظهر سوق الاكتتابات العامة الأولية في عام 2026 تركّزًا واضحًا في حجم التمويل. فقد رفعت الطروحات الضخمة من Anthropic وSpaceX إجمالي التمويل السنوي، لكن أداء الأسهم الجديدة الأخرى لم يتحسن بالتوازي.
وحتى 16 نوفمبر، من بين 52 شركة أمريكية أُدرجت خلال ذلك العام بقيم تقييم عند الطرح تبلغ $1 مليار أو أكثر، كان لدى 37 شركة أسعار إغلاق أقل من أسعار طرحها، وهو ما يمثل نحو %71 من العينة. ويستثني هذا الإحصاء Anthropic، التي أُدرجت لاحقًا، ولا يمثل الأداء الإجمالي لجميع الاكتتابات العامة الأولية في الولايات المتحدة.
يوضح هذا التباين أن سوق رأس المال يمنح علاوات مخاطر مختلفة بدرجة كبيرة للشركات المختلفة. وقد تجد الشركات التي تحظى باعتراف قوي في السوق أو تمتلك قواعد عملاء راسخة أو مراكز تقنية مهمة، سهولة أكبر في جذب رأس المال المؤسسي. أما الشركات ذات الإيرادات غير المستقرة أو مسارات الربحية غير الواضحة أو السيولة الأضعف، فقد تواجه متطلبات تقييم أكثر صرامة.
تعد بيئة الاقتصاد الكلي مهمة أيضًا. فعندما تكون عوائد السندات مرتفعة وتنخفض شهية المستثمرين للمخاطر، قد تتأثر شركات النمو التي لم تحقق بعد ربحية مستقرة بشكل أكبر. وحتى إذا كان القطاع يمتلك إمكانات نمو قوية على المدى الطويل، فقد يتعدل تقييم سهمه مع تغير تكلفة رأس المال.
لذلك، لا يتعارض التمويل القياسي مع تباين أداء الأسهم الجديدة. فالأول يعكس قدرة التمويل لدى عدد محدود من الشركات الكبيرة، بينما يعكس الثاني استمرار السوق العامة في فرز نماذج الأعمال المختلفة ومستويات التقييم والمخاطر التشغيلية.
كيف ينبغي للمستثمرين تحليل تقييم الشركات المدرجة حديثًا وأسهمها المتاحة للتداول وربحيتها؟
عند تحليل شركات الاكتتاب العام الأولي، يحتاج المستثمرون أولًا إلى توضيح أساس التقييم. فتمويل الاكتتاب العام الأولي هو رأس المال المُجمع عبر إصدار الشركة للأسهم أو بيع مساهميها للأسهم، بينما تعكس القيمة السوقية عند الإصدار قيمة حقوق ملكية الشركة بسعر الطرح. ولا ينبغي الخلط بينهما.
ينبغي اختيار المقاييس المالية بناءً على نموذج الأعمال. فبالنسبة إلى شركات خدمات الذكاء الاصطناعي مثل Anthropic، يمكن للمستثمرين التركيز على نمو الإيرادات وتكاليف الحوسبة والتدفقات النقدية المستقبلية. وبالنسبة إلى شركات الرقائق مثل Cerebras، تشمل المجالات الرئيسية طلبات العملاء وهامش الربح الإجمالي والاستثمار في البحث والتطوير. أما بالنسبة إلى شركات الطاقة مثل Fervo Energy، فيحتاج المستثمرون إلى تقييم الإنفاق الرأسمالي للمشاريع والجداول الزمنية للبناء وإيرادات مبيعات الكهرباء طويلة الأجل.
ينبغي للمستثمرين أيضًا دراسة هيكل الأسهم المتاحة للتداول. إذ يمكن أن يؤثر عدد الأسهم المصدرة في الاكتتاب العام الأولي وفترات الحظر وحوافز أسهم الموظفين والطروحات اللاحقة المحتملة جميعها في عرض السهم وطلبه بعد الإدراج. وقد يؤدي العدد المحدود من الأسهم المتاحة للتداول إلى تضخيم تقلبات الأسعار قصيرة الأجل، لكنه لا يعني بالضرورة أن الشركة تتمتع بتقييم أعلى على المدى الطويل.
ومن الضروري أيضًا مقارنة الأداء التشغيلي الفعلي للشركة بتوقعات السوق وقت الإدراج. وعادةً ما يعني التقييم المرتفع أن المستثمرين لديهم توقعات عالية للنمو المستقبلي. وإذا تطورت الإيرادات أو الربحية بوتيرة أبطأ من المتوقع، فقد يتعدل سعر السهم حتى إذا واصلت الشركة التوسع.
لذلك، لا ينبغي أن يركز البحث في الاكتتابات العامة الأولية على أداء اليوم الأول فقط. بل ينبغي للمستثمرين وضع إطار تحليلي شامل يغطي نموذج الأعمال وهيكل رأس المال والتقييم والتدفقات النقدية.
كيف يمكنك متابعة الشركات الشائعة المدرجة من خلال تداول الأسهم على Gate؟
قدمت الاكتتابات العامة الأولية الشائعة في عام 2026 للمستثمرين أمثلة جديدة على شركات مدرجة في مجالات الذكاء الاصطناعي وأشباه الموصلات والفضاء الجوي التجاري والتكنولوجيا المالية والبنية التحتية للطاقة. وتتأثر أسعار أسهم هذه الشركات بتوقعات نمو القطاع، فضلًا عن الأداء المالي وسيولة السوق وتغيرات التقييم.
توفر خدمات تداول الأسهم على Gate للمستخدمين قناة لمتابعة سوق الأسهم الأمريكية. ويمكن للمستثمرين زيارة قسم أسهم TradFi على Gate للاطلاع على الأسهم المدعومة وبيانات السوق وقواعد التداول، وإجراء الأبحاث باستخدام نشرات الإصدار والتقارير المالية الفصلية ومعلومات السوق.
وفي الوقت نفسه، تختلف التداولات الفورية للأسهم والعقود الدائمة للأسهم ومشتقات الأسهم الأخرى من حيث حقوق الأصول وهياكل الرسوم والمخاطر. وبالنسبة إلى المنتجات ذات الرافعة المالية، يحتاج المستخدمون أيضًا إلى الانتباه إلى متطلبات الهامش ورسوم التمويل ومخاطر التصفية.
قد يؤدي اهتمام السوق المحيط بالاكتتابات العامة الأولية الشائعة إلى تقلبات كبيرة على المدى القصير، لكن القيمة الاستثمارية طويلة الأجل لا تزال تعتمد على قدرة الشركة على تحويل نمو القطاع إلى إيرادات وربحية وتدفقات نقدية مستدامة.
الخلاصة
أظهر سوق الاكتتابات العامة الأولية في عام 2026 خصائص قطاعية مميزة. فقد سجلت Anthropic وSpaceX أرقامًا قياسية جديدة في التمويل عبر طروحات ضخمة، وأظهرت Cerebras وQuantinuum اتجاه الإدراج بين شركات تكنولوجيا الحوسبة المتقدمة، وعكست BitGo وPayPay تنوع نماذج أعمال التكنولوجيا المالية، وسلطت شركات مثل Fervo Energy الضوء على تأثير توسع البنية التحتية للذكاء الاصطناعي في قطاع الطاقة.
ورغم أن هذه الشركات تأتي من مجالات مختلفة، فإنها جميعًا تواجه تقييم السوق العامة لجودة النمو والاستثمار الرأسمالي والربحية. ويمكن للاكتتاب العام الأولي أن يوفر رأس مال للتطوير للشركة وأن يتيح للمستثمرين المشاركة في القطاعات الناشئة، لكن حجم الطرح ومكاسب اليوم الأول لا يساويان عوائد الاستثمار طويلة الأجل.
وبالنسبة إلى المستثمرين، لا تقتصر قيمة الاكتتابات العامة الأولية الشائعة لعام 2026 على التعرف إلى الشركات المدرجة حديثًا، بل تشمل أيضًا فهم كيفية تقييم سوق رأس المال للقطاعات المختلفة. ومع إصدار الشركات لمزيد من البيانات التشغيلية بعد الإدراج، سيصبح نمو الإيرادات والتدفقات النقدية ومستويات التقييم والقدرة التنافسية في السوق عوامل مهمة لتقييم القيمة طويلة الأجل.
الأسئلة الشائعة
أي شركة حققت أكبر تمويل من اكتتاب عام أولي في عام 2026؟
حتى 20 نوفمبر 2026، تجاوزت Anthropic شركة SpaceX بعائدات طرح عام تقارب $81.3 مليار، لتصبح الاكتتاب العام الأولي صاحب أكبر حجم تمويل في العالم. وعند مقارنة الأرقام، من الضروري التمييز بين الطروحات الأساسية والتخصيصات الإضافية والطروحات الخاصة المتزامنة.
لماذا استقطبت الاكتتابات العامة الأولية لشركتي Anthropic وSpaceX الاهتمام؟
تمثل الشركتان قطاعي الذكاء الاصطناعي التوليدي والفضاء الجوي التجاري على التوالي. وتتميزان بحواجز دخول تقنية مرتفعة ومتطلبات رأسمالية كبيرة وتوقعات نمو طويلة الأجل.
ما الاكتتابات العامة الأولية لرقائق الذكاء الاصطناعي التي كانت جديرة بالمتابعة في عام 2026؟
كانت Cerebras Systems إحدى الشركات الممثلة. إذ تقدم بنية الحوسبة على مستوى الرقاقة لديها نهجًا تقنيًا مختلفًا عن وحدات معالجة الرسومات GPU التقليدية، لكن قدرتها التنافسية التجارية لا تزال تحتاج إلى تقييم بناءً على الطلبات والبيانات التشغيلية.
هل تنتمي BitGo وPayPay إلى النوع نفسه من شركات التكنولوجيا المالية؟
تعمل كلتاهما في قطاع التكنولوجيا المالية، لكن BitGo تركز أساسًا على حفظ الأصول الرقمية والخدمات المؤسسية، بينما تركز PayPay على المدفوعات الرقمية والخدمات المالية المرتبطة بها. وتختلف نماذج الإيرادات وطرق التقييم لديهما.
لماذا أصبحت شركات الطاقة محورًا للاكتتابات العامة الأولية في عام 2026؟
أدى إنشاء مراكز بيانات الذكاء الاصطناعي إلى زيادة اهتمام السوق بإمدادات الطاقة والبنية التحتية للطاقة. ومع ذلك، فإن قدرة شركة محددة على الاستفادة لا تزال تعتمد على بناء المشاريع وتنفيذ العقود والربحية.
هل يعني ارتفاع الاكتتاب العام الأولي في اليوم الأول أن السهم استثمار جيد على المدى الطويل؟
ليس بالضرورة. فقد تتأثر الأسعار المبكرة بعد الإدراج بالأسهم المتاحة للتداول ومعنويات السوق قصيرة الأجل. ولا يزال الأداء طويل الأجل يتطلب دعمًا من الإيرادات والأرباح والتدفقات النقدية.