为什么投资者会一再犯下相同的错误?
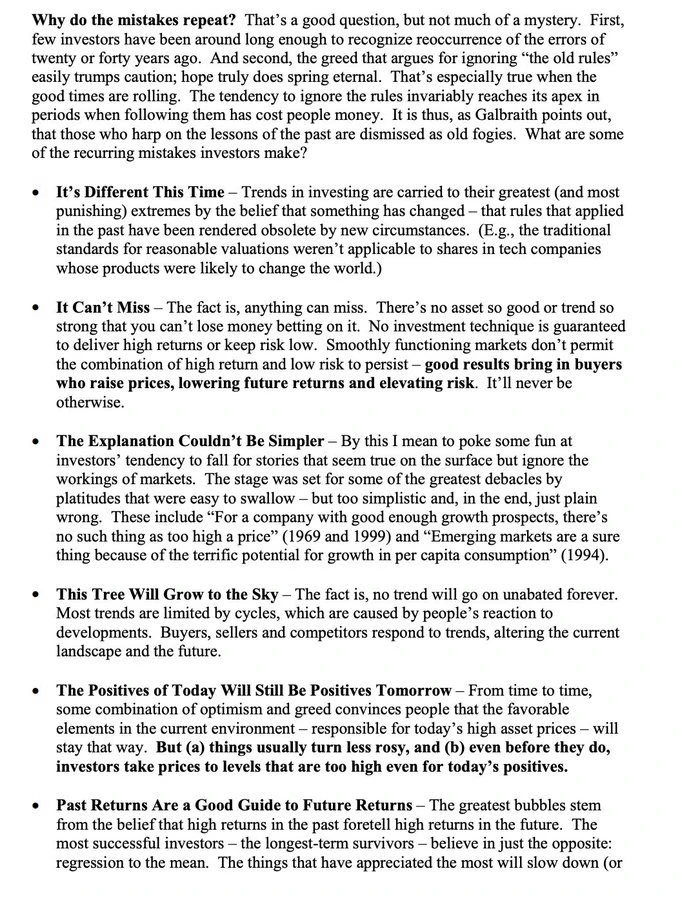
这是一个好问题,但答案并不神秘。
首先,真正经历过足够长投资周期、能够识别二三十年前那些错误再次重演的投资者并不多。
其次,贪婪往往轻易压倒谨慎,让人们忽视那些“古老的规则”;而希望似乎永远不会消失。
尤其是在市场繁荣时期,这种现象更加明显。讽刺的是,人们忽视规则的倾向,往往恰恰在遵守这些规则让他们付出代价的时候达到顶峰。正如加尔布雷思(Galbraith)所指出的,那些不断强调历史教训的人,反而会被视为思想过时、跟不上时代的老古董。
那么,投资者反复犯下的错误有哪些呢?
1. “这一次不一样”(It’s Different This Time)
投资趋势往往被推向极端,而这种极端化的过程,通常建立在一个信念之上:某些事情已经发生了根本性变化,因此过去适用的规则,在新的环境下已经失效。
例如,传统的合理估值标准,被认为不再适用于那些产品可能改变世界的科技公司股票。
2. “这项投资绝对不会失败”(It Can’t Miss)
事实是,任何投资都有可能失败。
不存在好到让你不可能亏钱的资产,也不存在强劲到可以完全消除风险的市场趋势。
任何投资策略都无法保证在低风险的同时持续获得高回报。
运转正常的市场,不可能让高收益与低风险的组合长期存在。
良好的投资回报会吸引更多买家,他们不断推高价格,从而压低未来的预期收益率,同时抬高投资风险。
市场不可能永远按照相反的逻辑运行。
3. “道理再简单不过了”(The Explanation Couldn’t Be Simpler)
我想借此调侃一下投资者的一种倾向:他们很容易相信那些表面上听起来合理、实际上却忽视市场运行机制的叙事。
历史上一些最严重的投资灾难,正是由这些看似简单、容易接受,却过度简化甚至完全错误的陈词滥调所酿成的。
例如:
“对于一家增长前景足够好的公司来说,根本不存在股价过高的问题。”(1969年和1999年)
“新兴市场拥有巨大的增长潜力,因为其人均消费水平有极大的提升空间,所以投资新兴市场一定是稳赚不赔的。”(1994年)
4. “这棵树会一直长到天上”(This Tree Will Grow to the Sky)
事实是,没有任何趋势能够永无止境地持续下去。
绝大多数趋势都会受到周期的制约,而周期的形成,恰恰源于人们对市场变化作出的反应。
买家、卖家和竞争者都会根据趋势调整自己的行为,从而改变当前的市场格局,并进一步改变未来的发展方向。
5. “今天的利好因素,明天依然会是利好”(The Positives of Today Will Still Be Positives Tomorrow)
时不时地,乐观情绪与贪婪心理会共同作用,让投资者相信:
当前环境中那些推动资产价格上涨的有利因素,将会永远持续下去。
然而,事实是:
(a)有利的市场环境通常会逐渐恶化,风险也会随之上升。
(b)即使这些利好因素尚未消失,投资者也往往已经将资产价格推高到一个极端水平——高到即使按照当前最乐观的基本面,也难以合理解释。
6. “过去的高回报预示着未来的高回报”(Past Returns Are a Good Guide to Future Returns)
历史上最严重的资产泡沫,往往源于这样一种信念:
过去获得高回报的资产,未来也必然能够继续创造高回报。
然而,最成功、能够在市场中长期生存下来的投资者,恰恰相信相反的道理:
均值回归(Regression to the Mean)。
那些过去涨幅最大的资产,未来的上涨速度将会放缓,甚至下跌
这是一个好问题,但答案并不神秘。
首先,真正经历过足够长投资周期、能够识别二三十年前那些错误再次重演的投资者并不多。
其次,贪婪往往轻易压倒谨慎,让人们忽视那些“古老的规则”;而希望似乎永远不会消失。
尤其是在市场繁荣时期,这种现象更加明显。讽刺的是,人们忽视规则的倾向,往往恰恰在遵守这些规则让他们付出代价的时候达到顶峰。正如加尔布雷思(Galbraith)所指出的,那些不断强调历史教训的人,反而会被视为思想过时、跟不上时代的老古董。
那么,投资者反复犯下的错误有哪些呢?
1. “这一次不一样”(It’s Different This Time)
投资趋势往往被推向极端,而这种极端化的过程,通常建立在一个信念之上:某些事情已经发生了根本性变化,因此过去适用的规则,在新的环境下已经失效。
例如,传统的合理估值标准,被认为不再适用于那些产品可能改变世界的科技公司股票。
2. “这项投资绝对不会失败”(It Can’t Miss)
事实是,任何投资都有可能失败。
不存在好到让你不可能亏钱的资产,也不存在强劲到可以完全消除风险的市场趋势。
任何投资策略都无法保证在低风险的同时持续获得高回报。
运转正常的市场,不可能让高收益与低风险的组合长期存在。
良好的投资回报会吸引更多买家,他们不断推高价格,从而压低未来的预期收益率,同时抬高投资风险。
市场不可能永远按照相反的逻辑运行。
3. “道理再简单不过了”(The Explanation Couldn’t Be Simpler)
我想借此调侃一下投资者的一种倾向:他们很容易相信那些表面上听起来合理、实际上却忽视市场运行机制的叙事。
历史上一些最严重的投资灾难,正是由这些看似简单、容易接受,却过度简化甚至完全错误的陈词滥调所酿成的。
例如:
“对于一家增长前景足够好的公司来说,根本不存在股价过高的问题。”(1969年和1999年)
“新兴市场拥有巨大的增长潜力,因为其人均消费水平有极大的提升空间,所以投资新兴市场一定是稳赚不赔的。”(1994年)
4. “这棵树会一直长到天上”(This Tree Will Grow to the Sky)
事实是,没有任何趋势能够永无止境地持续下去。
绝大多数趋势都会受到周期的制约,而周期的形成,恰恰源于人们对市场变化作出的反应。
买家、卖家和竞争者都会根据趋势调整自己的行为,从而改变当前的市场格局,并进一步改变未来的发展方向。
5. “今天的利好因素,明天依然会是利好”(The Positives of Today Will Still Be Positives Tomorrow)
时不时地,乐观情绪与贪婪心理会共同作用,让投资者相信:
当前环境中那些推动资产价格上涨的有利因素,将会永远持续下去。
然而,事实是:
(a)有利的市场环境通常会逐渐恶化,风险也会随之上升。
(b)即使这些利好因素尚未消失,投资者也往往已经将资产价格推高到一个极端水平——高到即使按照当前最乐观的基本面,也难以合理解释。
6. “过去的高回报预示着未来的高回报”(Past Returns Are a Good Guide to Future Returns)
历史上最严重的资产泡沫,往往源于这样一种信念:
过去获得高回报的资产,未来也必然能够继续创造高回报。
然而,最成功、能够在市场中长期生存下来的投资者,恰恰相信相反的道理:
均值回归(Regression to the Mean)。
那些过去涨幅最大的资产,未来的上涨速度将会放缓,甚至下跌