


GateUser-1a2ed0b9

最高 VIP 等级 5
币龄 6.6年
同时存在于挖矿和不挖矿的状态,当电费单来时才坍缩为亏损状态。每天研究各种算法和硬件,把挖矿当作既赚钱又取暖的生活必需品。
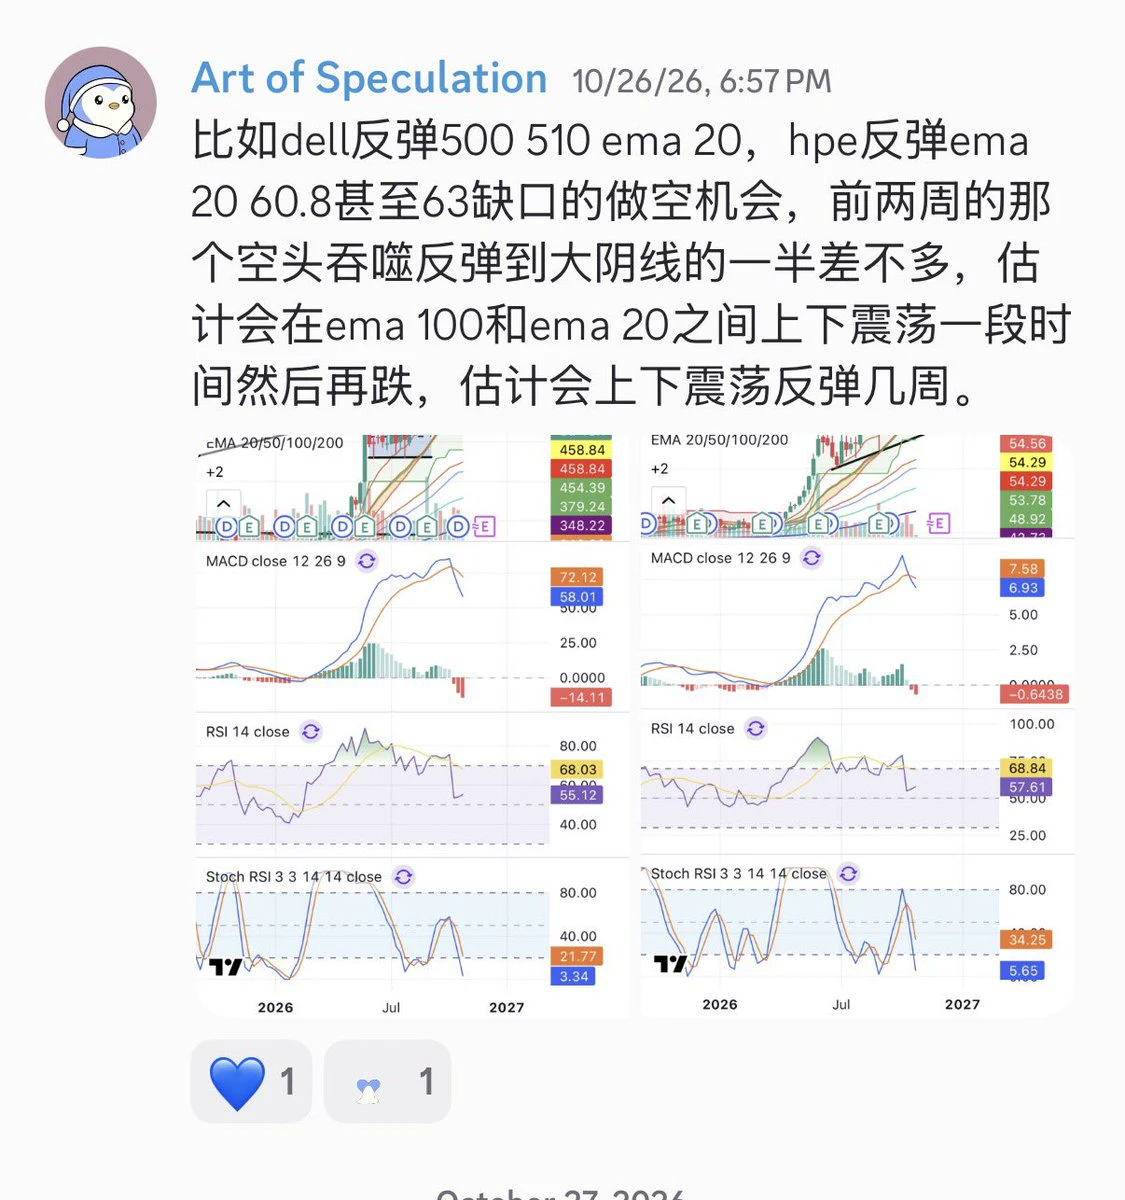
PLTR 财报炸裂:营收暴增96%,但盘后下跌4%。
Palantir(PLTR)这次第三季度财报毋庸置疑超过华尔街预期,营收达到 23.1 亿美元,同比增长 96%,远高于市场预期的 21.8 亿美元,调整后 EPS 达到 0.44 美元,同样超过预期的 0.41 美元。 其中最亮眼的是美国商业业务,营收达到 9.84 亿美元,同比增长 148%。美国政府业务营收达到 9.53 亿美元,同比增长 96%,同样大幅超出预期。PLTR 本季度调整后营业利润达到 14.3 亿美元,调整后营业利润率高达 62%。管理层也再次大幅上调全年指引,2026 年营收预期提高至 85.3 亿美元左右,高于市场预期的 82 亿美元,全年调整后自由现金流指引达到 48 亿至 50 亿美元。第四季度营收指引达到 26.5 亿美元,同样超过市场预期的 24.6 亿美元。
但是,有个细节就是营收增长与新增合同增长之间出现了背离。 PLTR 本季度营收同比暴增 96%,但总合同价值(TCV)只有 29.2 亿美元,同比增长仅 6%,美国商业业务 TCV 达到 14.6 亿美元,同比增长 11%。虽然美国商业剩余交易价值(RDV)达到 65.2 亿美元,同比增长 79%,说明公司未来还是拥有较为充足的合同收入储备,但新增合同金额的增速没有跟上当前营收的爆发速度。本季度公司签下了 212 笔超过 100 万美元的
Palantir(PLTR)这次第三季度财报毋庸置疑超过华尔街预期,营收达到 23.1 亿美元,同比增长 96%,远高于市场预期的 21.8 亿美元,调整后 EPS 达到 0.44 美元,同样超过预期的 0.41 美元。 其中最亮眼的是美国商业业务,营收达到 9.84 亿美元,同比增长 148%。美国政府业务营收达到 9.53 亿美元,同比增长 96%,同样大幅超出预期。PLTR 本季度调整后营业利润达到 14.3 亿美元,调整后营业利润率高达 62%。管理层也再次大幅上调全年指引,2026 年营收预期提高至 85.3 亿美元左右,高于市场预期的 82 亿美元,全年调整后自由现金流指引达到 48 亿至 50 亿美元。第四季度营收指引达到 26.5 亿美元,同样超过市场预期的 24.6 亿美元。
但是,有个细节就是营收增长与新增合同增长之间出现了背离。 PLTR 本季度营收同比暴增 96%,但总合同价值(TCV)只有 29.2 亿美元,同比增长仅 6%,美国商业业务 TCV 达到 14.6 亿美元,同比增长 11%。虽然美国商业剩余交易价值(RDV)达到 65.2 亿美元,同比增长 79%,说明公司未来还是拥有较为充足的合同收入储备,但新增合同金额的增速没有跟上当前营收的爆发速度。本季度公司签下了 212 笔超过 100 万美元的
PLTR-1.79%
苹果利好出尽,目前下跌3%
苹果(AAPL)2026 财年第四季度财报整体表现强劲,这个double beat基本是能预测到的,主要是beat多少。营收达到 1145 亿美元,同比增长 12%,高于市场预期的 1133.9 亿美元。EPS 达到 2.10 美元,同样超过市场预期的 1.99 美元。毛利率达到 47.9%,高于预期的 47.5%。其中 iPhone 营收 575.8 亿美元,同比增长 17%,Mac 营收 107.9 亿美元,同比增长 24%,服务业务营收 315.7 亿美元,同比增长 10%,再创历史新高。大中华区营收同比增长 21%,但仍低于市场预期。iPad 营收同比下降 10%,可穿戴设备下降 8%。管理层还预计,12 月季度营收将同比增长 7%–10%,有机会创下公司历史最高单季度营收纪录。问题在于,这些利好已经被市场提前交易了很长时间,财报虽然优秀,但是支撑不了现在的这个估值。
这次财报要看苹果利润率背后的结构性压力。 表面上看,47.9% 的毛利率非常漂亮,但其中有 1 个百分点来自关税退款,对 EPS 的贡献约为 0.05 美元。也就是说,剔除这部分一次性收益,苹果的实际毛利率只有46.9%,而调整后的 EPS 为 2.05 美元。虽然还是超过市场预期,但超预期幅度已经缩小。CFO 明确表示,绝大部分关税退款已经收到,未来能够继续释放的利润率利好非常有
苹果(AAPL)2026 财年第四季度财报整体表现强劲,这个double beat基本是能预测到的,主要是beat多少。营收达到 1145 亿美元,同比增长 12%,高于市场预期的 1133.9 亿美元。EPS 达到 2.10 美元,同样超过市场预期的 1.99 美元。毛利率达到 47.9%,高于预期的 47.5%。其中 iPhone 营收 575.8 亿美元,同比增长 17%,Mac 营收 107.9 亿美元,同比增长 24%,服务业务营收 315.7 亿美元,同比增长 10%,再创历史新高。大中华区营收同比增长 21%,但仍低于市场预期。iPad 营收同比下降 10%,可穿戴设备下降 8%。管理层还预计,12 月季度营收将同比增长 7%–10%,有机会创下公司历史最高单季度营收纪录。问题在于,这些利好已经被市场提前交易了很长时间,财报虽然优秀,但是支撑不了现在的这个估值。
这次财报要看苹果利润率背后的结构性压力。 表面上看,47.9% 的毛利率非常漂亮,但其中有 1 个百分点来自关税退款,对 EPS 的贡献约为 0.05 美元。也就是说,剔除这部分一次性收益,苹果的实际毛利率只有46.9%,而调整后的 EPS 为 2.05 美元。虽然还是超过市场预期,但超预期幅度已经缩小。CFO 明确表示,绝大部分关税退款已经收到,未来能够继续释放的利润率利好非常有
AAPL-2.17%
刚看完All-In Podcast最新一期,Anthropic提交S-1招股书冲刺史上最大IPO、谷歌财报后蒸发5000亿市值、还有中期选举前瞻
Anthropic提交S-1招股书,冲刺史上最大规模IPO
这期讲了Anthropic正式提交了S-1招股书。计划募资约1000亿美元,股票代码拟定为ANT,由高盛和摩根士丹利牵头承销,打算在感恩节前的11月16日挂牌,如果顺利,会超越SpaceX成为历史上规模最大的IPO。Polymarket上对它估值区间的预测在1.5万亿到2万亿美元之间,大概率会落在1.75万亿到2万亿美元附近。
增长数字,2026年上半年营收达到163亿美元,同比增长14倍。Q2单季营收116亿美元,5个季度里暴增了30倍。年底ARR目标直指1000亿美元。账上现金和等价物高达1120亿美元,7位联合创始人通过特殊的F类股份持有50.1%的超级投票权,公司控制权还是牢牢掌握在创始团队手里。
Sacks对S-1里的财务细节做了一番澄清。之前媒体热炒的800亿美元巨额亏损,这不是真实的现金流出,是之前向亚马逊等公司发行的可转债,因为公司估值飙升需要按公允价值重新估价,产生的会计记账亏损,不代表真金白银烧掉了。真实的资本效率很不错,公司累计融资约1100亿美元,实际净烧钱只有90到100亿美元,毛利率已经攀升到85%左右。公司模型的能力每年都能轻松实现10倍的成本下降,
Anthropic提交S-1招股书,冲刺史上最大规模IPO
这期讲了Anthropic正式提交了S-1招股书。计划募资约1000亿美元,股票代码拟定为ANT,由高盛和摩根士丹利牵头承销,打算在感恩节前的11月16日挂牌,如果顺利,会超越SpaceX成为历史上规模最大的IPO。Polymarket上对它估值区间的预测在1.5万亿到2万亿美元之间,大概率会落在1.75万亿到2万亿美元附近。
增长数字,2026年上半年营收达到163亿美元,同比增长14倍。Q2单季营收116亿美元,5个季度里暴增了30倍。年底ARR目标直指1000亿美元。账上现金和等价物高达1120亿美元,7位联合创始人通过特殊的F类股份持有50.1%的超级投票权,公司控制权还是牢牢掌握在创始团队手里。
Sacks对S-1里的财务细节做了一番澄清。之前媒体热炒的800亿美元巨额亏损,这不是真实的现金流出,是之前向亚马逊等公司发行的可转债,因为公司估值飙升需要按公允价值重新估价,产生的会计记账亏损,不代表真金白银烧掉了。真实的资本效率很不错,公司累计融资约1100亿美元,实际净烧钱只有90到100亿美元,毛利率已经攀升到85%左右。公司模型的能力每年都能轻松实现10倍的成本下降,
纳指月线今天收线
周线三周下跌,月线假突破6月份高点,阴线包住上个月的阳线,确认了macd和rsi双重顶背离,看是会回调完再上涨形成一个更大的背离还是说走个lower high。目前来说不知道,但是有lower high打算把现货清了。来个lower high(不确定反弹到哪,可能是月线的一半)。周线有派发迹象,高位横盘震荡,假突破后迅速回落,正在测试箱体下沿,会不断有假突破,假跌破。
第二张图观察之前2018年,2021年的月线顶背离走势,后面迎来不同程度的回调。
短期日线跌到ema 200附近,做短线的会有个反弹,止损放ema 200下方,上方看700-710,估计会有个二次回踩,然后再涨。短线支撑ema 200 685,2026年7月份低点661,还有把2025年4月份,2026年3月底连起来的低点看到650。
周线三周下跌,月线假突破6月份高点,阴线包住上个月的阳线,确认了macd和rsi双重顶背离,看是会回调完再上涨形成一个更大的背离还是说走个lower high。目前来说不知道,但是有lower high打算把现货清了。来个lower high(不确定反弹到哪,可能是月线的一半)。周线有派发迹象,高位横盘震荡,假突破后迅速回落,正在测试箱体下沿,会不断有假突破,假跌破。
第二张图观察之前2018年,2021年的月线顶背离走势,后面迎来不同程度的回调。
短期日线跌到ema 200附近,做短线的会有个反弹,止损放ema 200下方,上方看700-710,估计会有个二次回踩,然后再涨。短线支撑ema 200 685,2026年7月份低点661,还有把2025年4月份,2026年3月底连起来的低点看到650。
NAS100-0.07%
看完AMZN和GOOG财报,复盘下大周期七大科技的技术面(长期持有的有NVDA和TSLA)
NVDA:月线走了个大的rising wedge(看跌图形),rising wedge的下沿在210左右,如果跌破会有大的回调,跌到关键支撑反抽趋势线接着跌。如果210或者说ema 200守住,来个lower high,现货就要减仓了。两种走势,要么跌破rising wedge走,要么来个lower high走。月线三重顶背离,reminds me of btc last year。
TSLA:TSLA so far so good. 突破了周线级别大的bull flag,只要还在400以上接着看430 450。5年的大的盘整区间,挺好。
AMZN:月线跟nvda类似,rising wedge加三重顶背离。220是最终防守点,一定不能跌破的位置。
APPL:下周财报,日线也是走了个rising wedge,TTM pe 40倍,forward pe 37倍,太贵了,下周财报sell the news?下方趋势线支撑在320左右,这里一定不能跌破。
MSFT财报不错,但在前高附近550遇到阻力。GOOG跌破ema 200后,跌到3月30号低点附近(可能走出msft 2026年上半年的走势,然后后面跟meta一样宣布ai agent估值修复?)。META(突破大级别的下跌趋势线后又跌回震荡盘整区
NVDA:月线走了个大的rising wedge(看跌图形),rising wedge的下沿在210左右,如果跌破会有大的回调,跌到关键支撑反抽趋势线接着跌。如果210或者说ema 200守住,来个lower high,现货就要减仓了。两种走势,要么跌破rising wedge走,要么来个lower high走。月线三重顶背离,reminds me of btc last year。
TSLA:TSLA so far so good. 突破了周线级别大的bull flag,只要还在400以上接着看430 450。5年的大的盘整区间,挺好。
AMZN:月线跟nvda类似,rising wedge加三重顶背离。220是最终防守点,一定不能跌破的位置。
APPL:下周财报,日线也是走了个rising wedge,TTM pe 40倍,forward pe 37倍,太贵了,下周财报sell the news?下方趋势线支撑在320左右,这里一定不能跌破。
MSFT财报不错,但在前高附近550遇到阻力。GOOG跌破ema 200后,跌到3月30号低点附近(可能走出msft 2026年上半年的走势,然后后面跟meta一样宣布ai agent估值修复?)。META(突破大级别的下跌趋势线后又跌回震荡盘整区
TWLO 这次财报几乎全面超预期,但盘后股价还是暴跌约 14%,核心问题是市场担心未来增长放缓,之前股价已经提前反映了过多乐观预期。 第三季度营收达到 15.6 亿美元,同比增长 20%,高于市场预期的 15.1 亿美元。调整后 EPS 为 $1.65,超出预期的 $1.47。营业利润同比增长 39%,自由现金流同比增长 49%,公司还上调了全年营收、营业利润和自由现金流指引。
从财务表现来看,这是一份非常强劲的成绩单。但问题出在第四季度,公司预计营收增长从第三季度的 16%放缓到 11%–12%。TWLO 今年股价累计上涨约 70%,市场已经提前计入 AI Agent 通信需求爆发、利润率持续扩张等乐观预期,所以超预期已经不足以推动股价继续上涨。这次下跌是高预期下的估值压缩。
从财务表现来看,这是一份非常强劲的成绩单。但问题出在第四季度,公司预计营收增长从第三季度的 16%放缓到 11%–12%。TWLO 今年股价累计上涨约 70%,市场已经提前计入 AI Agent 通信需求爆发、利润率持续扩张等乐观预期,所以超预期已经不足以推动股价继续上涨。这次下跌是高预期下的估值压缩。
TWLO+3.00%
AMZN 这次财报后下跌,原因是市场对未来盈利能力和现金流的担忧开始超过对 AI 高增长的乐观预期。虽然 AWS 第三季度营收同比增长 39%,创近五年最快增速,但第四季度营收和营业利润指引中值低于市场预期,广告业务也不及预期。本季度资本开支773 亿美元,比预期多出近 200 亿美元,过去 12 个月自由现金流降到负 424 亿美元。亚马逊正在全力投入 AI 基础设施,但短期现金流承压。即使管理层预计 AWS 在 2027 和 2028 年能保持超过 40% 的增长,但市场现在更关心的是这些巨额资本开什么时候才能转化为真正的自由现金流和股东回报?double miss跟goog一样。
SK海力士Q3财报超预期,股价反弹2%
第三季度营收达到104.62万亿韩元(约789亿美元),同比暴增328%,超过市场预期的98.96万亿韩元。营业利润83.33万亿韩元(约628亿美元),同比增长632%,同样高于预期,营业利润率达到创纪录的80%。DRAM平均售价环比上涨约28%,出货量增长约10%。NAND平均售价上涨约25%,尽管出货量略有下降,但还是实现强劲增长。毛利率达到85.7%,EBITDA利润率高达84%。第四季度预计DRAM出货量环比增长约25%,NAND增长约5%。公司预计2027年DRAM需求增长约25%,NAND需求增长约18%,并计划大幅增加资本开支。HBM4预计在第四季度超越HBM3E,成为HBM出货和收入的主要贡献产品。
SK海力士宣布与14家大型客户(包括全球主要云服务商CSP)签订长期供货协议,标准合同期限为5年,覆盖2027和2028年各自超过50%的总产能,并通过预付款等机制保障合同履行。管理层判断存储需求可能持续超过供应到2030年。公司现金达到863亿美元,有息负债下降34%,同时宣布约2万韩元的季度每股股息。
第三季度营收达到104.62万亿韩元(约789亿美元),同比暴增328%,超过市场预期的98.96万亿韩元。营业利润83.33万亿韩元(约628亿美元),同比增长632%,同样高于预期,营业利润率达到创纪录的80%。DRAM平均售价环比上涨约28%,出货量增长约10%。NAND平均售价上涨约25%,尽管出货量略有下降,但还是实现强劲增长。毛利率达到85.7%,EBITDA利润率高达84%。第四季度预计DRAM出货量环比增长约25%,NAND增长约5%。公司预计2027年DRAM需求增长约25%,NAND需求增长约18%,并计划大幅增加资本开支。HBM4预计在第四季度超越HBM3E,成为HBM出货和收入的主要贡献产品。
SK海力士宣布与14家大型客户(包括全球主要云服务商CSP)签订长期供货协议,标准合同期限为5年,覆盖2027和2028年各自超过50%的总产能,并通过预付款等机制保障合同履行。管理层判断存储需求可能持续超过供应到2030年。公司现金达到863亿美元,有息负债下降34%,同时宣布约2万韩元的季度每股股息。
SK海力士-5.02%
- 1
高盛最新欧洲市场周报:全球债务成本持续攀升,资本正在变得越来越昂贵,企业盈利和资产负债表会面临真正的考验
今年以来,美国10年期国债收益率上升约80个基点至5.0%,德国10年期国债收益率上升约50个基点至3.3%,法国与德国国债利差扩大至175个基点。主权债务压力正逐渐向企业部门传导。9月以来,欧洲投资级债券收益率升至4.4%,高收益债券收益率升至7.0%,说明企业融资成本正在全面上升。
高盛认为,AI资本开支超级周期正在进一步加剧全球资本争夺。 美国超大规模云服务商的债务发行规模预计将从2026年的2,500亿美元增至2027年的4,200亿美元,全球AI项目融资规模也将从1,500亿美元翻倍至3,000亿美元。科技行业正在发生结构性变化,过去依赖轻资产模式创造现金流,现在为了建设数据中心和AI基础设施,需要投入越来越多资本。部分云巨头的经营现金流已经无法覆盖资本开支,对外部融资的依赖开始上升。
高利率对企业利润的侵蚀开始出现。 自2022年以来,欧洲企业利息支出占销售收入的比例从1.25%上升至1.85%,仅60个基点的变化,就使企业整体盈利减少超过5%。目前STOXX 600企业平均债务期限约7年,约25%的债务需要在未来两年内再融资,另有25%属于浮动利率债务。这说明即便利率不再继续上升,过去几年积累的高融资成本会逐步反映在企业利润表中。
不过,高盛不认为欧洲即将发生系统
今年以来,美国10年期国债收益率上升约80个基点至5.0%,德国10年期国债收益率上升约50个基点至3.3%,法国与德国国债利差扩大至175个基点。主权债务压力正逐渐向企业部门传导。9月以来,欧洲投资级债券收益率升至4.4%,高收益债券收益率升至7.0%,说明企业融资成本正在全面上升。
高盛认为,AI资本开支超级周期正在进一步加剧全球资本争夺。 美国超大规模云服务商的债务发行规模预计将从2026年的2,500亿美元增至2027年的4,200亿美元,全球AI项目融资规模也将从1,500亿美元翻倍至3,000亿美元。科技行业正在发生结构性变化,过去依赖轻资产模式创造现金流,现在为了建设数据中心和AI基础设施,需要投入越来越多资本。部分云巨头的经营现金流已经无法覆盖资本开支,对外部融资的依赖开始上升。
高利率对企业利润的侵蚀开始出现。 自2022年以来,欧洲企业利息支出占销售收入的比例从1.25%上升至1.85%,仅60个基点的变化,就使企业整体盈利减少超过5%。目前STOXX 600企业平均债务期限约7年,约25%的债务需要在未来两年内再融资,另有25%属于浮动利率债务。这说明即便利率不再继续上升,过去几年积累的高融资成本会逐步反映在企业利润表中。
不过,高盛不认为欧洲即将发生系统
高盛最新美国市场周报:散户交易退一步,家庭股票需求进两步
本周美股经历了剧烈的对冲基金去杠杆。高盛对冲基金VIP多空篮子单日下跌4%,过去十年仅次于2025年1月DeepSeek冲击和2020年3月疫情抛售。虽然对冲基金总杠杆率回落,但还是高于过去五年的90分位,意味着市场拥挤风险释放,但被动平仓压力没完全消失。
散户交易热度下降,但不代表家庭资金正在撤离美股。 散户交易占美股总成交量的比例已从2025年末的15%下降至9%,较夏季减少约20%。不过,部分资金正在转向杠杆ETF、期权和预测市场。近期TQ、SOXL等杠杆ETF出现逢低买入行为,说明散户风险偏好没消失,只是交易方式发生了变化。
支撑美股的是规模更大的家庭部门股票需求。 美国家庭直接持有42%的美国股票,考虑退休账户、基金和ETF后,实际持有比例更高。美联储数据显示2026年上半年美国家庭净买入8,400亿美元股票,远超企业部门1,750亿美元的净股票供给。同时,今年美股基金累计流入约3,500亿美元,资金需求稳健。
但这里有一个重要细节,美国财富前10%的家庭持有87%的家庭股票资产。 所以,决定市场中期方向的还有高净值家庭是否继续增加股票配置。目前股票已占美国家庭金融资产的55%,处于历史最高水平。
高盛认为,2027年美国股票净供给可能出现2000年以来最大规模的增长,家庭需求能否继续吸收新增供给会成为决定美股走势
本周美股经历了剧烈的对冲基金去杠杆。高盛对冲基金VIP多空篮子单日下跌4%,过去十年仅次于2025年1月DeepSeek冲击和2020年3月疫情抛售。虽然对冲基金总杠杆率回落,但还是高于过去五年的90分位,意味着市场拥挤风险释放,但被动平仓压力没完全消失。
散户交易热度下降,但不代表家庭资金正在撤离美股。 散户交易占美股总成交量的比例已从2025年末的15%下降至9%,较夏季减少约20%。不过,部分资金正在转向杠杆ETF、期权和预测市场。近期TQ、SOXL等杠杆ETF出现逢低买入行为,说明散户风险偏好没消失,只是交易方式发生了变化。
支撑美股的是规模更大的家庭部门股票需求。 美国家庭直接持有42%的美国股票,考虑退休账户、基金和ETF后,实际持有比例更高。美联储数据显示2026年上半年美国家庭净买入8,400亿美元股票,远超企业部门1,750亿美元的净股票供给。同时,今年美股基金累计流入约3,500亿美元,资金需求稳健。
但这里有一个重要细节,美国财富前10%的家庭持有87%的家庭股票资产。 所以,决定市场中期方向的还有高净值家庭是否继续增加股票配置。目前股票已占美国家庭金融资产的55%,处于历史最高水平。
高盛认为,2027年美国股票净供给可能出现2000年以来最大规模的增长,家庭需求能否继续吸收新增供给会成为决定美股走势
最近金融科技板块 $V $MA $PYPL $AFRM $CHYM $XYZ $TOST 等表现相对强势,背后可能的催化剂是Agentic Commerce。
摩根大通最新研报指出,随着 Meta 与 Stripe 合作,在 AI 助手 Muse 中推出基于银行卡的智能体支付,市场对 AI 颠覆传统支付体系的担忧正在缓解。Muse 自 9 月上线以来下载量突破 1000 万次,约 25% 的用户将其用于购物,平均交易金额超过 200 美元。AI Agent 不再需要与每个商户进行复杂的系统集成,可以通过 Stripe Link 生成一次性虚拟卡,直接在现有商户网站完成支付。这说明AI 商务没有绕开传统金融体系,在利用原有的银行卡网络、收单机构和支付基础设施。
对于 $V 和 $MA 来说,短期非集成交易可能产生两次网络交易,带来额外交易量。长期随着网络令牌化普及,两大卡组织在反欺诈、拒付管理和支付安全方面的护城河会进一步强化。 $MQ 直接受益于虚拟卡需求增长。传统收单机构 $GPN、 $FI 的竞争环境也较半年前预期有所改善,因为 AI Agent 可以直接使用现有结账系统,降低商户端技术改造需求。 $TOST、 $XYZ 以线下刷卡业务为主,受到的直接冲击有限,未来还有机会借助 AI 平台提高商户曝光度。市场之前也担心 AI 会颠覆支付行业,现在发现,AI 可能成为传统支付网
摩根大通最新研报指出,随着 Meta 与 Stripe 合作,在 AI 助手 Muse 中推出基于银行卡的智能体支付,市场对 AI 颠覆传统支付体系的担忧正在缓解。Muse 自 9 月上线以来下载量突破 1000 万次,约 25% 的用户将其用于购物,平均交易金额超过 200 美元。AI Agent 不再需要与每个商户进行复杂的系统集成,可以通过 Stripe Link 生成一次性虚拟卡,直接在现有商户网站完成支付。这说明AI 商务没有绕开传统金融体系,在利用原有的银行卡网络、收单机构和支付基础设施。
对于 $V 和 $MA 来说,短期非集成交易可能产生两次网络交易,带来额外交易量。长期随着网络令牌化普及,两大卡组织在反欺诈、拒付管理和支付安全方面的护城河会进一步强化。 $MQ 直接受益于虚拟卡需求增长。传统收单机构 $GPN、 $FI 的竞争环境也较半年前预期有所改善,因为 AI Agent 可以直接使用现有结账系统,降低商户端技术改造需求。 $TOST、 $XYZ 以线下刷卡业务为主,受到的直接冲击有限,未来还有机会借助 AI 平台提高商户曝光度。市场之前也担心 AI 会颠覆支付行业,现在发现,AI 可能成为传统支付网
刚看完All-In Podcast最新一期,Ken Griffin警告AI泡沫、PHP惊现9.2分极危漏洞、还有法国骚乱背后的财政困境
Ken Griffin抛出AI泡沫论,Chamath用Ramp的真实数据回应
节目一开始就是一场硬核的辩论。Citadel创始人Ken Griffin提出了一个警告,任何颠覆性的经济技术变革都会伴随泡沫,当前最核心的症结在于大量企业付给OpenAI、Anthropic巨额账单,却很难在真实业务里找到对等的生产力提升。
Chamath披露了一组来自Ramp的数据。全市场仅有1%的头部公司贡献了90%的AI支出(Token消耗和算力),而在这90%的支出里,又有80%来自尚未盈利、依赖风投输血的初创企业。他把这个现象形容成一个闭环内卷的飞轮: VC拿着养老金和LP的钱投给AI初创公司A,A再去采购另一家AI初创公司B的模型服务,用来打造一份看起来很漂亮的高增长数据,B拿着这份亮眼的数据再去找同一批VC抬高估值融资,整个链条绕了一圈,75%的资金本质上只是在初创生态内部左右手互倒,没有真正渗透进传统大企业,这也是他所说的扩散问题。
不过Ramp的底层数据也显示出一个积极的转向,头部消耗者在自建GPU算力(物理服务器、私有集群)上的支出比例在持续抬升,而闭源API调用的占比在放缓。有头部美资银行正在削减AWS/GCP的支出,转而自己重资产搭建了六个独立私有
Ken Griffin抛出AI泡沫论,Chamath用Ramp的真实数据回应
节目一开始就是一场硬核的辩论。Citadel创始人Ken Griffin提出了一个警告,任何颠覆性的经济技术变革都会伴随泡沫,当前最核心的症结在于大量企业付给OpenAI、Anthropic巨额账单,却很难在真实业务里找到对等的生产力提升。
Chamath披露了一组来自Ramp的数据。全市场仅有1%的头部公司贡献了90%的AI支出(Token消耗和算力),而在这90%的支出里,又有80%来自尚未盈利、依赖风投输血的初创企业。他把这个现象形容成一个闭环内卷的飞轮: VC拿着养老金和LP的钱投给AI初创公司A,A再去采购另一家AI初创公司B的模型服务,用来打造一份看起来很漂亮的高增长数据,B拿着这份亮眼的数据再去找同一批VC抬高估值融资,整个链条绕了一圈,75%的资金本质上只是在初创生态内部左右手互倒,没有真正渗透进传统大企业,这也是他所说的扩散问题。
不过Ramp的底层数据也显示出一个积极的转向,头部消耗者在自建GPU算力(物理服务器、私有集群)上的支出比例在持续抬升,而闭源API调用的占比在放缓。有头部美资银行正在削减AWS/GCP的支出,转而自己重资产搭建了六个独立私有
- 1
石油分析
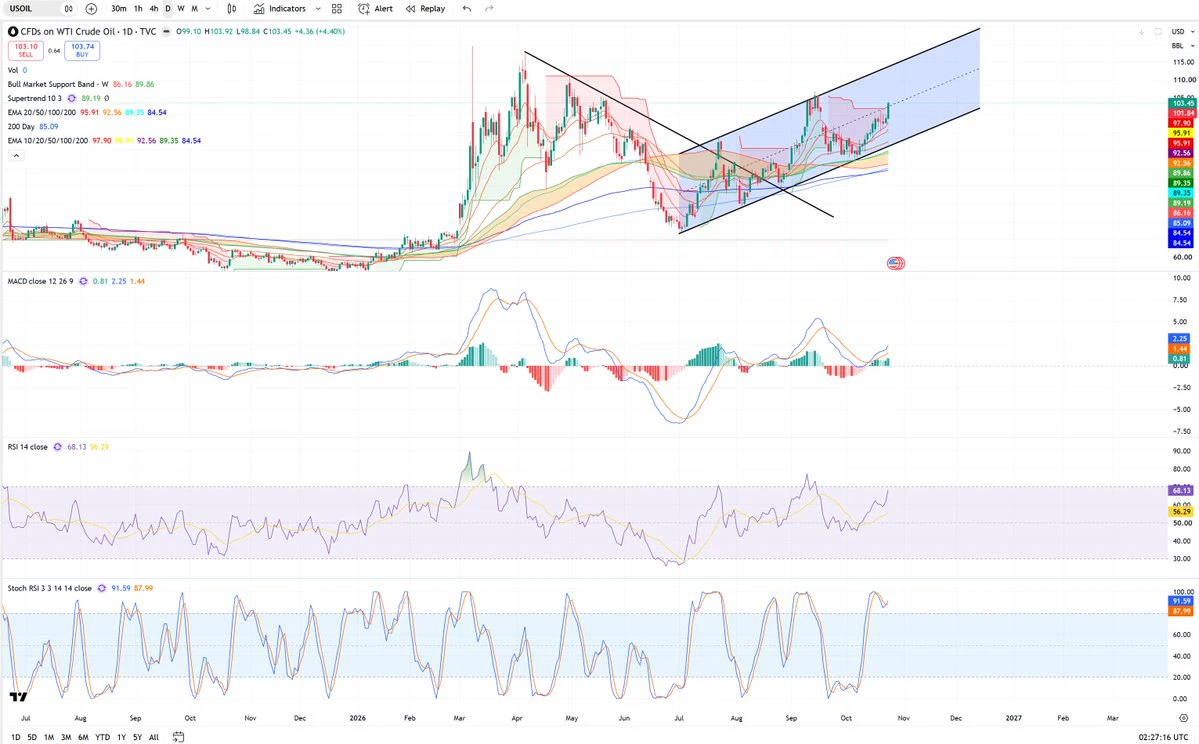
10月6号没有跌破上升通道的低点,目前补了101的缺口和通道中轨,如果接着往上突破会看105,110和通道上轨115。下周10 月 27 日以色列议会选举,11 月 3 日美国中期选举,如果川子知道自己中期选举必输的话,要提前对伊朗动手,很有可能会在 10 月 27 日以色列议会选举之后和11 月 3 日美国中期选举之前这个时间左右。现在美股回调也算是对战争的避险,等下周和下下周的利空一个一个出清。找强势板块标普大盘,软件和币股做。
10月6号没有跌破上升通道的低点,目前补了101的缺口和通道中轨,如果接着往上突破会看105,110和通道上轨115。下周10 月 27 日以色列议会选举,11 月 3 日美国中期选举,如果川子知道自己中期选举必输的话,要提前对伊朗动手,很有可能会在 10 月 27 日以色列议会选举之后和11 月 3 日美国中期选举之前这个时间左右。现在美股回调也算是对战争的避险,等下周和下下周的利空一个一个出清。找强势板块标普大盘,软件和币股做。
SPX+0.33%
这两天分享的一些操作机会,币股走的很不错,软件也很强势。
- 1
加载更多
热门话题
#美国中期选举今日投票
28.75k 浏览量847 人讨论中
#Gate多项排名全球Top2
16.94k 浏览量3.07k 人讨论中
#美股财报季
466.81k 浏览量3.36k 人讨论中
#苹果Q3财报聚焦
16.68k 浏览量717 人讨论中
#Gate社交年度主播与创作者评选
55.01k 浏览量24.46k 人讨论中
#GateUSDT理财最高年化9%
19.2k 浏览量2.61k 人讨论中
#SEC发布加密代币分类FAQ
73.56k 浏览量33.7k 人讨论中
#巴西交易所遭4600万美元盗币
3.71k 浏览量65 人讨论中
#Palantir营收增长96%股价仍跌
69.36k 浏览量404 人讨论中
#ZEC跌约6%
12.4k 浏览量3.15k 人讨论中