


degentrading

币龄 7年
最高 VIP 等级 2
用户暂无简介
盘前观点 - 2026年10月22日
收益率曲线各期限收益率均小幅走高。隔夜美股时段出现反转,新兴云计算股再度开始承压。对于新兴云计算股,我的策略仍与昨天所说相同:获利了结一部分后,我会在下跌时买入,进行中长期交易。NBIS 的价值区间约为 130-140,CRWV 为 40-50 左右。个人而言,我更看好 NBIS 而非 CRWV,不过 CRWV 可能反弹幅度最大。
在其他市场,存储板块随新兴云计算股同步波动。昨日,$SNDK 在 5 分钟内回吐了近 7% 的涨幅。总体而言,现阶段我会将其视为带杠杆的贝塔资产。$SNDK 的财报是下一个催化剂。
加密货币方面,$BTC 的价格表现相较于山寨币一直坚挺。市场对 $BTC 以及加密货币的看涨情绪也有所升温,尤其是相较于股票和半导体板块。我会聚焦山寨币龙头,把握双向行情,而不是过度深入风险曲线。
祝好运!
买入 $CRWG $nebx
Papertrade 分析数据也已上线——分析 Papertrade 上哪些交易者表现最佳
盘前观点 20 Oct 26
整个交易时段收益率约上升 2 个基点。在亚洲交易中,KOSPI 遭到重创,下跌约 4.3%,而 NKY 下跌约 1.3%。这源于昨晚相当平静的美国交易时段。
像 $玮俊生物科技 这样的存储芯片股票遭到重创,下跌 4.8%。$SNDK 在隔夜交易中也遭到抛售,而 $MU 同样承压。$MU 的行权价也可能是该股票承压的另一个因素。
在美国交易时段,昨日一些值得注意的走势包括 $META 回吐了盘前至开盘时的全部涨幅。这可能是财报公布前市场紧张情绪的信号。
Neoclouds 作为一个板块仍然是恐慌的核心。$CRWV 引发的担忧正在被放大,不过一些精明的机构正在煽风点火,并借此卖出 CDS。
总体而言,周一发生的是对周五走势的温和逆转,科技股反弹而防御型股票遭到惩罚。然而,我们在周五看到的走势呈现出跨板块传染及平仓的迹象。从历史来看,这类情况需要几天时间才能充分演变,我预计市场将进一步测试这些仓位。
$CRWV 的 7 月低点已经被跌破,我会关注 $NBIS、$SNDK、$MU 和 $SOXL 跌破这些低点的情况。
在加密领域,$BTC 相较于山寨币仍然尤其坚挺。$ZEC、$VVV 等最初的领涨者的弱势大多已经过去,现在它们的交易表现与各自的贝塔系数一致。相反,弱势已经转向那些被人为推高的闪亮新币。
在 $PAPER 方面,一些变化正在发生。总的来说,将会有“
纸面交易的高级交易工具 - 可下市价限价单,设置自动止盈和止损(这样就不会承担清算费用)- 交易费用仅在获胜时收取。
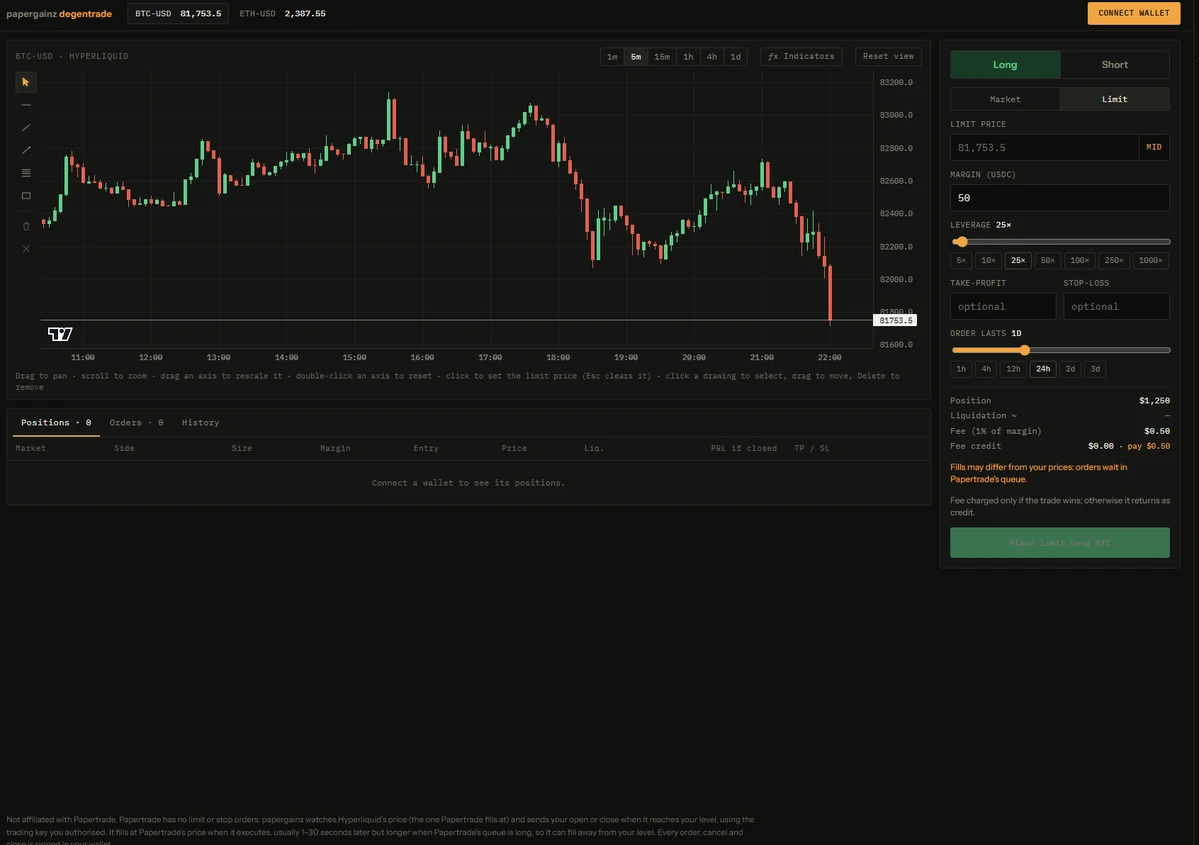
$IGV 下跌 5%,而 $SMH 下跌 2.5%——这可能意味着市场出现了问题
- 1
盘前想法 - 26 年 10 月 15 日
收益率曲线各期限下行 10 个基点。这个信号出现在 CPI 高于预期之后,收益率先出现条件反射式上行,随后又完全回吐涨幅。我认为这是收益率将要下行的非常强烈信号。
Anthropic 的新闻发布就新闻流而言并无实质影响。然而对于一个寻求安慰的市场来说,这简直是震耳欲聋的沉默。这让本已因仓位配置不利而陷入困境的人群更加恐惧和焦虑,并导致进一步减仓。韩国报纸也发布消息称,如果记忆芯片热潮在 2029 年结束,该国需要做好准备——这被解读为韩国认为记忆芯片热潮将在 2029 年结束。当头条新闻被如此扭曲时,你就知道我们正处于某种程度的去风险化过程中,事实已被抛诸脑后。Elon 也出来火上浇油,通过放大恐惧来打压记忆芯片厂商——“中国将在 2028 年生产大量 RAM”——可能是因为他对被迫为内存支付高额利润率感到恼火。
至于我自己的交易,我遵循了计划——在美国交易时段跌破局部低点后,我平掉了所有交易仓位。剩下的只有 TMF 和 TLT。尽管我在 10 月 2 日卖出了大部分杠杆仓位,并且直到 2 天前才重新入场,但这次下跌仍然相当痛苦,并抹去了我的部分 PnL。
$CRWV 昨天遭到彻底重创,并带领其余新兴板块下跌。$NBIS 也未能幸免。我暂时不会急于买入 $CRWV 的回调。
加密货币方面——随着 $BTC 走弱,山寨币受到的冲击更
- 1
- 2
盘前思考 - 15 Oct 26
收益率曲线全线下行 10 个基点。在 CPI 高于预期后,收益率先出现了本能性上行,随后完全回吐涨幅,这就是这一信号的由来。我认为这是收益率将要下行的非常强烈信号。
Anthropic 的新闻稿就新闻流而言并没有产生实质影响。然而,对于一个正在寻求安慰的市场来说,这无异于一片震耳欲聋的沉默。这让一个本已仓位错位的群体更加恐惧和焦虑,并导致进一步去风险。SK 的报纸还报道称,如果内存热潮在 2029 年结束,该国需要做好准备——这被解读为 SK 认为内存热潮将在 2029 年结束。当头条新闻被如此扭曲时,你就知道我们正处于某种程度的去风险之中,事实被抛诸脑后。Elon 也出来火上浇油,通过强化恐惧来打压内存相关参与者——“中国将在 2028 年生产大量 RAM”——可能是因为他对被迫为内存支付高额利润率感到恼火。
至于我自己的交易,我遵循了计划——在美股交易时段开盘后跌破局部低点,我已经平掉了所有交易仓位。现在仅剩 TMF 和 TLT。尽管我在 10 月 2 日卖出了大部分杠杆仓位,并且直到 2 天前才重新入场,但这次下跌仍然相当痛苦,并抹去了我部分的 PnL。
$CRWV 昨天遭到彻底重创,并带动整个新兴板块下跌。$NBIS 也未能幸免。我暂时不会急于抄底$CRWV 。
就加密货币而言,随着$BTC 走弱,山寨币受到的冲击甚至更大。过去一周我一直在
对上周遇到的所有人深表感激,无论是在我的晚宴、1 对 1 会谈,还是我受邀参加的活动中!
- 1
盘前思路 - 2026 年 10 月 12 日
收益率略有下降,而原油因地缘政治担忧而上涨。
SPX vs NDX vs SOXX 的表现也很能说明行业轮动。半导体,尤其是存储芯片,持续受到打压。对我而言——正如我在 10 月 9 日笔记中发布的内容,我会考虑在更大幅度的回调中买入,以重新参与。到目前为止,下行价位很诱人,而且实际上已经相当接近。
在亚洲交易中,KOSPI 大幅向下突破,收盘下跌 3.5%,而 NKY 基本保持不变。
日程方面(我们很快将迎来银行财报。一个有趣的股票代码是 $GS -迄今年初至今下跌 20%。我们即将进入大型科技公司公布财报前的时期,我预计在这一事件前会出现一定程度的去风险。
加密货币方面,主流币迄今一直陷于停滞,而在山寨币方面,$NEAR、$STRK 和 $W 出现了一定程度的价格上涨。这些代币的完全稀释估值很高,但流通盘相当薄。我不会仅仅因为知道退出空间很小,就进行过大规模的参与。它为什么会暴涨?关注度。但关注度来得快,也可能离开得同样快。链上活动持续低迷,等待催化剂。
总体而言,我会对传统金融和加密货币都保持谨慎。
祝好运!
- 1
- 3
开盘前思考 26年10月9日
美国市场大幅下跌,尤其是 AI 个股遭到清洗。$MU 和 $SNDK 回吐了前一日的大部分涨幅,并与市场其他部分一同暴跌至新的局部低点。行业层面上,能源板块表现最好,而信息技术板块遭到最严重的抛售。亚洲市场交易表现低迷,$NKY 持平,而韩国市场休市。
收益率也出现了相当程度的回撤,迄今为止支撑隔夜市场从昨日美股收盘附近创下的低点反弹。
到目前为止,我个人认为,在当前区间内,半导体几乎没有值得参与的机会。与其现在陷入乒乓球式的地狱行情,不如等待更大幅度的回调,或者干脆等整体指数突破后顺势买入。在存储芯片方面,看起来要到 $MU 950 左右、$SNDK 1500 左右的水平才会重新参与。
新型云服务商受到情绪影响而下跌,因为 Firmus 未能以 300 亿美元的估值 IPO,并正在寻求通过私募市场融资。我之前说过,新型云服务商的私募和公开市场估值相差甚远。Firmus 就是一个很好的例子,它只有 900MW 的签约电力,却想以 300 亿美元的估值 IPO?$NBIS 到 2026 年底拥有 50 亿美元的签约电力,估值却为 600 亿美元……新型云服务商的私募估值简直荒谬。$SHAZ 也随之受到冲击,因为它与 Firmus 在同一地理区域运营——然而 $SHAZ 只有 14 亿美元……
加密货币方面,主流币的价格走势仍然乏善可陈。我们持续看到特定山
- 1
开盘前思考 2026年10月8日
今天亚洲交易时段风险规避情绪持续,因为存储板块继续受到打击。除了昨天$MU 和$SNDK出现的喘息行情(我认为这是由一定程度的看涨期权买入触发的)之外,整个存储板块的交易表现都相当疲软。今天$玮俊生物科技也体现了这一点,该股重新测试了160万韩元的支撑位。
即使在指数层面,我们也看到了一定程度的疲软。虽然目前前端没有太多消息,但指数层面也开始出现裂缝。10月3日,我降低了所有SOXL和TQ敞口的风险,并清掉了一半的存储板块敞口——这已经发在终端聊天中(如果你还没加入,欢迎加入,否则别说我没有提醒过你——我基本上都会实时发布自己的交易动作)。
我认为市场形势瞬息万变,在接下来的市场环境中,保持灵活比以往任何时候都更加重要。
在加密货币方面,主流币继续疲软交易,我发现人们实际上持有相当大的多头敞口。在山寨币方面,我看到仓位高度集中于此前的动量赢家,例如ZEC、VVV、HYPE——我认为这些代币已经或很快会承受压力。
过去几天,加密货币的流动性一直在恶化,而不是改善。这是一个需要密切关注的重要信号,因为我认为我们很快会看到一些大幅波动。(下行)
最后,$D05 等新加坡银行——DBS今天下跌约5%。这对我来说尤其有趣,因为:1 - 尽管全球银行因利率因素表现疲软,但新加坡银行受影响要小得多。2- 过去几个月新加坡的流动性一直极其充裕,而且$D05 拥有令人
盘前思考 26年10月7日
随着长端收益率继续小幅上行,收益率并没有缓解。对于不了解我在昨天笔记中所说的英国国债长端的读者,这里简单回顾一下历史——2022年,财政大臣 Kwasi 公布了一项迷你预算,这成为英镑债券市场(英国国债)的最后一根稻草。随后,BOE(英格兰中央银行)不得不出手干预市场,因为长端的平仓威胁到养老金计划在争相清算中的崩溃。在危机最严重时,30Y 英国国债收益率在 3 天内飙升了 160 个基点……日内波动区间达到 120 个基点。对于零息债券而言,这将意味着债券本身的价格变动 30%……
现在我并不是说收益率会暴涨,随后又崩溃——政策干预将决定这一局势的发展路径。相反,从时间维度来看,我确实觉得情况已经有些接近这种程度,尤其是实体经济和单只非 AI 股票正在承受其冲击。
昨天的 SPX 中,公用事业板块推动了回报(——这帮助指数创下新高,而科技股和半导体股则表现低迷。有趣的是,存储芯片股遭受了非常严重的打击,尤其是在收盘前。关于此事目前没有太多消息,所以我不太确定这一走势源自何处。在 MU 到达 950 多美元之前,我不会非常积极地逢低买入存储芯片股。
整体指数比个股本身更容易驾驭。这是我一直反复强调的主题。我认为,随着指数内部持续轮动,这种分化还会继续。
在加密货币领域,我昨天做出了这样的判断:市场可能会在所有人都认为“周期底部已经确立”时突然下跌,从而令
市场观点 26年10月5日
我今天很忙,所以这篇文章比平时晚了很多才发出来。
收益率已经逐步回升至历史新高。鉴于欧元区收益率上周树立了先例,我认为本周可能正处于一场真正的利率恐慌边缘。这将成为我增加风险敞口的触发因素。
在这一背景下,股票指数也逐步接近历史新高。然而,个股整体而言却普遍缺乏吸引力?是什么造成了这种差异?关键词是“分化”。回报率比以往更加分散,彼此之间的相关性也更低。因此,不同板块每天都在轮流“拉升”或表现活跃。持有指数可以让你沿着一条更加平稳的上涨路径前进,而不是在单只股票或单个板块上承担同等程度的风险。这是我早前举办的晚宴上阐述的核心观点。
再过两周,将迎来一场规模庞大的财报季——我认为届时股票估值将出现大量重估。如果盈利增长继续展现出动能,这也将成为 SPX 突破的催化剂。因此,在周五降低风险敞口后,我会很愿意在任何由宏观因素导致的股市回调中重新买入。
加密市场的情况略显模糊。10 月 4 日之后——这一天据称是迷因币底部——我们看到市场参与者重新在主流币上增加风险敞口,认为“底部已经出现,只会上涨”。我的个人看法是,市场喜欢以不友好的方式给人们带来惊喜……除主流币之外,个别山寨币也在盘整,并轮流“拉升”。RH 上的链上市场目前正在经历调整,流动性正在离开这一领域——正如我之前指出的那样。我不确定什么时候才是重新增加那里的风险敞口的合适时机,
- 1
盘前思考 - 26 年 10 月 2 日
收益率曲线各期限下降约 10 个基点。同时,疲软的 NFP 也可能在利率市场引发大规模逼空,因为该市场的空头仓位已经累积到很高水平。在高收益率下,实体资金对票据也有大量需求。
昨日的价格走势表明,记忆芯片是关键。财报发布后重新测试低点不久,$MU v- 反转并在收盘前转绿,$SNDK 也是如此。这推动整个记忆芯片板块走高,并带动 SOXX 上涨。在我之前的笔记中,我谈到 Q 等指数正在贴近高点,SPX 的程度稍弱一些。正如我过去两周一直强调的那样,这是有史以来最受争议的上行突破之一。
根据 Prime 数据,持仓情况非常干净,各基金的总杠杆和净杠杆数据均创历史新低。波动率也处于历史低点,投机性需求不足。
Neoclouds 也已蓄势待发,准备迎接下一轮走势。
总体而言,本周的主题一直是等待。我认为这不会发生显著变化,我会等待重新定价。你可能想要的所有基本面数据都已经公布,现在只是价格追上的问题。毕竟,价格会创造自己的叙事。
就加密货币而言,伴随收益率下跌,风险偏好有所上升,主流币纷纷上涨。然而,山寨币仍显疲软,我目前看不到任何有吸引力的交易机会。有一件事我非常感兴趣,那就是 Paper Trade 将于 10 月 10 日发布,Gambit Terminal 将为此推出一套分析工具,帮助农场主最大化其纸面印钞收益。双关语。
祝好运!
- 2
盘前观点 - 26 年 10 月 1 日
$MU 财报在我看来相当出色,营收为 540 亿美元,高于预期的 510 亿美元,毛利率为 86%……最重要的是,指引显示 2027 年和 2028 年的内存供应将较 2026 年紧张得多……提醒一下,目前内存板块的市盈率定价完全基于其周期性。假如并非如此呢?仅估值扩张就可能带来 2-3 倍的重新定价,因为还要考虑盈利增长。
虽然财报公布后的初始反应非常平淡,但我认为这表明半导体板块的持仓仍然极轻。进入纽约交易时段后,我认为内存板块将迎来上行重估。
在此背景下,高收益率之间存在这种相互作用。再次强调,无风险利率上升对低利润率企业的威胁,呈指数级高于对高利润率企业的威胁。半导体实际上成为市场中资产负债表最干净的板块。半导体估值也处于历史低位。
30 年期收益率距离触及 6% 约还有 30 个基点。届时,我认为政策制定者很可能会开始采取强力行动。ES 的卖方仍然非常活跃,并已大幅削减 ES 期货中的多头仓位。
在指数内部,我们看到科技、半导体和能源板块上涨。其余板块表现相当乏力。这与指数徘徊在高位、而等权基准处于水下的主题相符。
亚洲方面,$NKY 和 KOSPI 今天都表现不错。$0660 已经回升,该标的的波动率也大幅收窄。整体来看,内存板块的隐含波动率已降至历史低位——即便已实现波动率也有所下降。
加密货币方面,主流币似乎正在盘整。我预计
- 3
盘前思考 - 26 年 10 月 1 日
$MU 财报在我看来相当出色,营收为 540 亿,高于预期的 510 亿,毛利率为 86%……最重要的是,指引显示 2027 年和 2028 年的内存供应将较 2026 年紧张得多……提醒一下,目前内存板块的市盈率已经反映了其完全呈周期性这一预期。如果事实并非如此呢?仅凭估值倍数扩张,就可能带来 2-3 倍的重估,因为还要考虑盈利增长。
虽然财报公布后的初始反应非常平淡,但我认为这表明半导体板块整体的仓位仍然极轻。进入纽约时段后,我认为内存板块将迎来上行重估。
在此背景下,我们还面临高收益率的相互作用。再说一次,无风险利率上升对低利润率企业的威胁,呈指数级高于对高利润率企业的威胁。半导体实际上成为市场中资产负债表最干净的板块。半导体的估值也处于历史低位。
30 年期收益率距离触及 6% 约 30 个基点。到那时,我认为政策制定者很可能会开始采取强力行动。ES 的卖方仍然非常活跃,并且已经大幅削减了 ES 期货中的多头仓位。
在指数内部,我们看到科技、半导体和能源板块上涨。其余板块表现相当乏力。这与指数贴近高点、而等权基准却处于水下的主题相吻合。
在亚洲方面,$NKY 和 solana:7Lob7rg43kWwmreuxfSTuohun2atBHCXBUkW6KSfpump 今天的交易表现都不错。$0660 回升,且该名称的波动率已经明显大幅
热门话题
#Gate最新储备金率达118.49%
10.45k 浏览量2.76k 人讨论中
#Meta财报超预期
536 浏览量430 人讨论中
#美股AI和加密概念上涨
4.54k 浏览量8.2k 人讨论中
#SpaceX市值超越台積電
679 浏览量1.69k 人讨论中
#特斯拉Q3利润同比下降43%
16.81k 浏览量285 人讨论中
#Gate广场新人季
15.74k 浏览量6.74k 人讨论中
#GateWCTCS9全球交易赛
241.66k 浏览量7.35k 人讨论中
#Solana上季非投票交易达89.2亿笔
2.26k 浏览量810 人讨论中
#隐私赛道热度升温MASK被看好
16 浏览量99 人讨论中
#PHP严重漏洞引发政府网站下线
71 浏览量174 人讨论中