#NvidiaHitsRecordHigh
NVIDIA 刚刚创下历史新高:价格、成交量、关键价位与全貌
Nvidia 又一次做到了。在 2026 年 10 月的第一周,NVIDIA(NVDA)突破了持续五个月的交易区间并创下新的历史高点,结束了多年来最长的纪录空窗期。这不是随机飙升,而是由真实催化剂、实际营收增长、庞大流动性以及完全掌控局面的买方共同推动的。以下将价格、百分比、成交量、流动性、催化剂、入场与退出价位,以及当前最重要的问题全部汇总在一起:新高能否守住,还是获利回吐会推动价格回落。
1. 精确数字下的历史新高
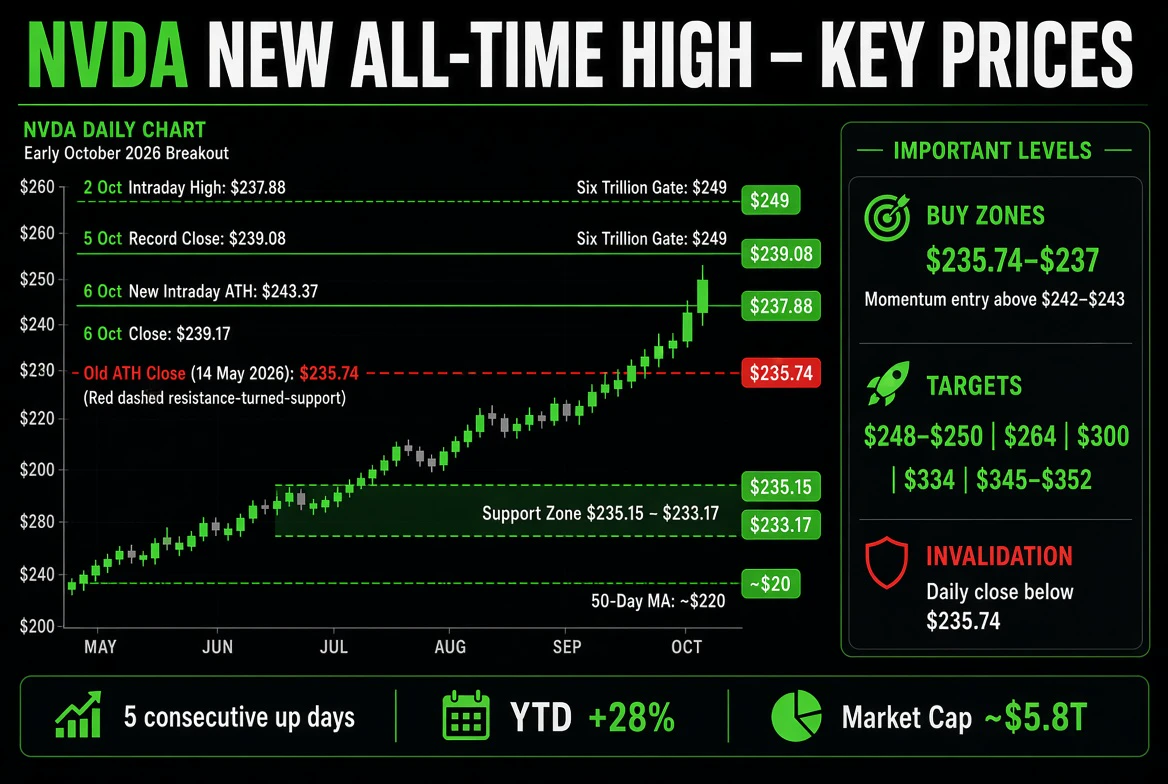
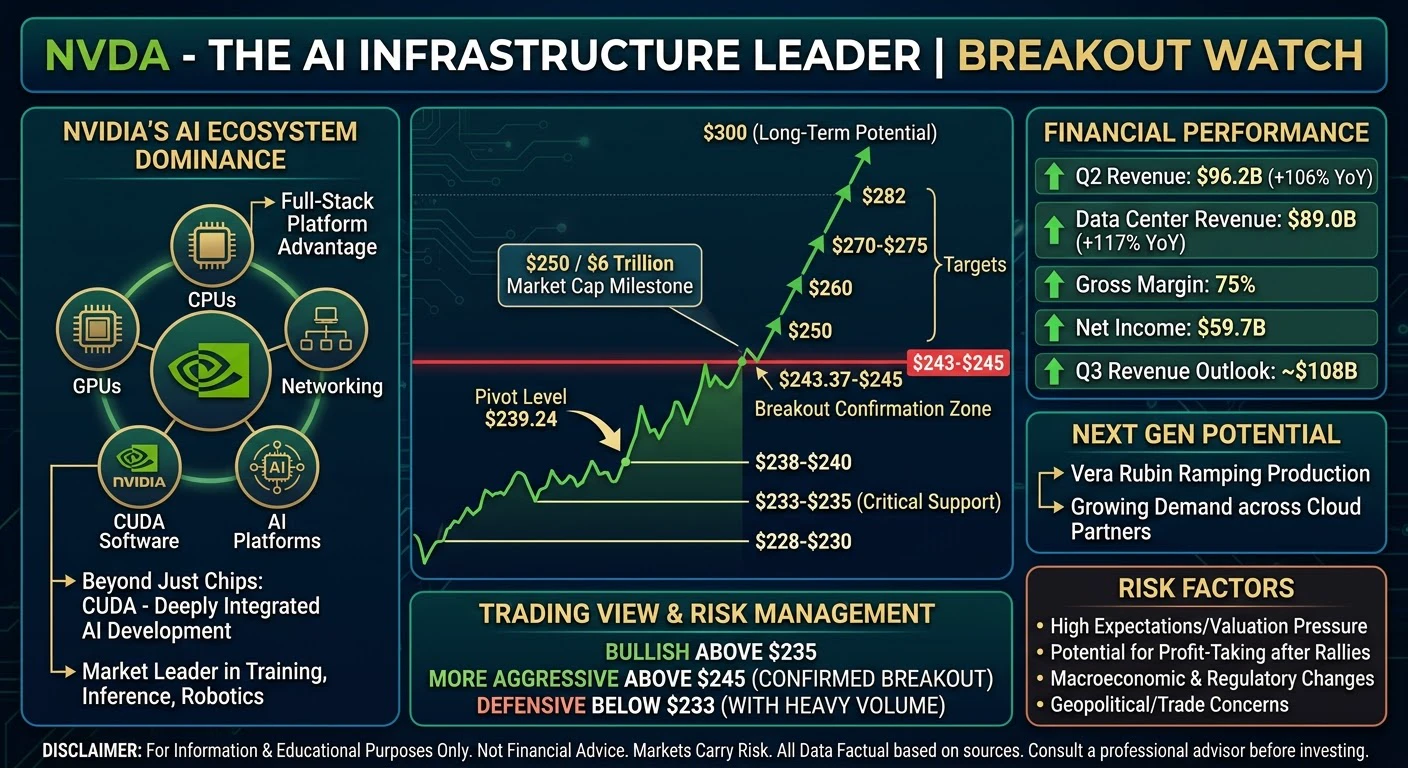
2026 年 10 月 2 日星期五,NVDA 一度上涨 2.5%,盘中最高触及 237.88 美元,这是其自 5 月以来首次创下新的纪录价格,收于 234.00 美元,仍低于旧纪录。10 月 5 日星期一,股价收于 239.08 美元,首次创下新的纪录收盘价,据报道上涨约 2.1%,超过了 2026 年 5 月 14 日创下的 235.74 美元历史最高收盘价。10 月 6 日星期二,股价创下 243.37 美元的盘中历史新高,交投区间为 238.93 美元至 243.37 美元,收于 239.17 美元,基本持平,上涨 0.04%。因此,新的盘中纪录比旧纪录收盘价高出约 3.24%,而 10 月 6 日的收盘价高出约 1.46%。这使 NVDA 从 9 月 30 日 228.29 美元的收盘价起连续五个交易日上涨,年初至今涨幅约 28%,2026 年新增市值约 1.2 万亿美元,自 ChatGPT 于 2022 年 11 月 30 日推出以来涨幅据报超过 1,400%。
2. 成交量、流动性和市值
10 月 2 日,NVDA 成交约 1.091 亿股,成交金额约 257 亿美元。10 月 5 日,成交约 9850 万股,成交金额约 234 亿美元,综合行情成交量接近 1.264 亿股,仅略高于约 1.229 亿股的三个月平均水平。10 月 6 日,成交量约为 7760 万股,成交金额约 187 亿美元。这高于平均水平,但幅度并不大,这说明此次突破建立在价格获得市场认可的基础上,是有序突破而非冲高式飙升,也意味着新增动能较少。NVDA 是全球流动性最深的股票,单个交易日的成交额达到 180 亿至 250 亿美元,占标普 500 指数约 8%,占纳斯达克 100 指数约 13%。根据来源不同,市值介于 5.76 万亿美元和 5.84 万亿美元之间。6 万亿美元关口大致对应每股 249 美元,仅比当前水平高约 4%,目前还没有任何公司突破该关口。期权交易员认为,截至 10 月 30 日达到这一水平的概率约为 50%,截至 12 月 18 日的概率约为 67%。
3. 是什么触发了此次上涨
10 月 2 日,Morgan Stanley 在与管理层会面后恢复将 NVDA 列为其首选半导体股,给予增持评级和 300 美元目标价。10 月 5 日,BNP Paribas 将目标价从 285 美元上调至 345 美元,给予跑赢大盘评级,意味着约 44% 的上涨空间。Bank of America 维持 350 美元目标价,市场共识目标价接近 334.45 美元,意味着约 40% 的上涨空间,卖方目标价区间约为 200 美元至 352 美元。9 月 28 日,董事会将回购计划增加 1500 亿美元,使授权额度提升至约 2350 亿美元,并延续至 2028 财年,这是历史上最大规模的此类增幅。基本面非常惊人。在截至 2026 年 7 月 26 日的季度中,营收为 962.2 亿美元,同比增长 106%,环比增长 18%;数据中心营收为 890 亿美元,同比增长 117%;毛利率为 75.0%,而一年前为 72.5%;净利润为 597 亿美元,摊薄后每股收益为 2.46 美元。下一季度指引约为 1080 亿美元,上下浮动 2%,意味着约 89% 的增长,并且该指引假设来自中国的收入为零。供应承诺接近 2790 亿美元,Blackwell Ultra 正在扩大规模,Vera Rubin 已全面投产。
4. 估值
过去 12 个月市盈率约为 30.2 倍,预期市盈率约为 17.1 倍,即使股价创下纪录,预期估值倍数仍接近十多年来最低水平,这正是利润增速快于股价时会出现的情况。市销率约为 19 倍,市净率约为 25 倍。看涨逻辑是,盈利增长超过估值倍数扩张,因此在上涨过程中,股票基于预期盈利反而变得更便宜。看跌逻辑是,如果 AI 支出令人失望,这些估值将几乎没有容错空间。
5. 市场和行业背景
这次创纪录并非孤立事件。10 月 6 日,标普 500 指数收于 7,818.93 点,上涨 0.58%,这是其自 8 月中旬以来首次创下纪录。纳斯达克综合指数收于 27,599.79 点,上涨 0.45%,连续第二个交易日创纪录。费城半导体指数收于 13,217.82 点,上涨 0.34%。同业表现不一:TSMC 下跌 0.74%,Micron 下跌 1.75%,ASML 下跌 1.42%;AMD 上涨 2.81%,Broadcom 上涨 3.67%,SK Hynix 则在 10 月 6 日下跌 3.7%。这波行情表现强劲,但并不全面。引擎是资本支出:超大规模云服务商的资本支出在 2026 年接近 7800 亿美元,高于 2025 年的 4160 亿美元,并将从 2027 年起超过每年 1 万亿美元。需要更正一点:当前并非降息环境。美联储于 9 月 16 日加息 25 个基点至 3.75% 至 4.00%,10 年期国债收益率约为 5.26%,交易员认为 10 月 28 日维持利率不变的概率约为 78%。即使收益率接近数十年高点,AI 领域的领导者仍在创下纪录。
6. 交易含义及关键价位
突破历史新高意味着一件事:强劲的买入动能,买方推动价格超过此前纪录,并确认该水平下方的每一位卖方都已被吸收。235.74 美元的旧阻力位已经转为支撑位,价格位于短期和长期移动平均线之上,从 7 月低点开始的趋势仍然完整。现在进入下半场,这是大多数帖子会跳过的部分。每次突破纪录后,市场都会提出一个问题:价格能否维持新高,还是获利回吐会造成回调。回测并不代表弱势,而是市场在检验这次走势是否真实。
买入点。第一处是 235.74 美元至 237 美元的回测区域,旧纪录收盘价作为新的支撑位,如果回调在此处守住且成交量配合,这是质量最高的入场点,因为风险较小且明确。第二处是在 242 美元至 243 美元上方果断收盘时进行动量入场,这是盘中纪录区域,理想情况下应伴随高于平均水平的成交量,目标为 248 美元至 249 美元。第三处也是最激进的入场点,是确认收于 249 美元上方,这标志着进入 6 万亿美元市值领域,并可能吸引趋势跟随型资金流入。
支撑位和失效条件。第一支撑位是 235.15 美元,即 10 月 5 日低点;随后是 233.17 美元至 233.37 美元的旧五个月区间顶部;再下方是接近 220 美元的 50 日移动平均线。失效线是日收盘价低于 235.74 美元,尤其是低于 233 美元;如果发生这种情况,突破就已经失败,因此应当离场观望,而不是与行情争辩。
退出价位。在 248 美元至 250 美元、即 6 万亿美元关口附近分批止盈,随后在 264 美元附近、300 美元的 Morgan Stanley 目标价、334 美元的共识目标价,以及 345 美元至 352 美元的最高目标价区域继续分批止盈。需要注意其中的不对称性:相对于 4% 至 44% 的公开目标上涨空间,跌至失效位的下行风险约为 1% 至 3%,这正是动量交易者关注它的原因。哪些因素会确认延续上涨:在 240 美元至 249 美元上方伴随强劲成交量果断收盘、10 月 15 日 TSMC 发布强劲报告,以及 Nvidia 11 月 18 日公布的业绩超过 1080 亿美元的指引。哪些因素会预示获利回吐:日收盘价低于 235.74 美元、成交量上升时出现反转,或出现负面的 AI 资本支出消息。
看涨情形与看跌情形
总体而言,看涨者关注超大规模云服务商、前沿实验室和主权 AI 的需求扩大,约 2790 亿美元的供应承诺,下一季度约 89% 的增长指引以及 2028 财年约 70% 的增长,再加上历史上最大规模的回购增幅。看跌者则关注约 19 倍的市销率、较高的客户集中度、约 990 亿美元的 AI 股权投资所引发的循环融资问题,以及指引中来自中国的收入为零。
关键日期
10 月 8 日,TSMC 9 月销售额和 Samsung 第三季度初步业绩。10 月 14 日,美国 9 月 CPI 和 ASML 业绩。10 月 15 日,TSMC 第三季度财报。10 月 28 日,FOMC 决议。10 月下旬,Microsoft、Alphabet、Meta 和 Amazon 发布业绩。11 月 18 日,Nvidia 第三季度财报。
最后的话
Nvidia 触及新的历史高点不只是价格事件,更是一个信号。经过五个月的盘整,市场再次选择了这位领导者,背后有真实营收、真实利润率、真实订单簿和真实回购支撑。动能和结构都看涨,但未来几周将决定这究竟是迈向 6 万亿美元的发射台,还是高位的经典暂停。关注 235.74 美元的支撑、249 美元的关口以及作为裁判的成交量,并且永远不要让一个精彩故事取代止损。
$NVDA