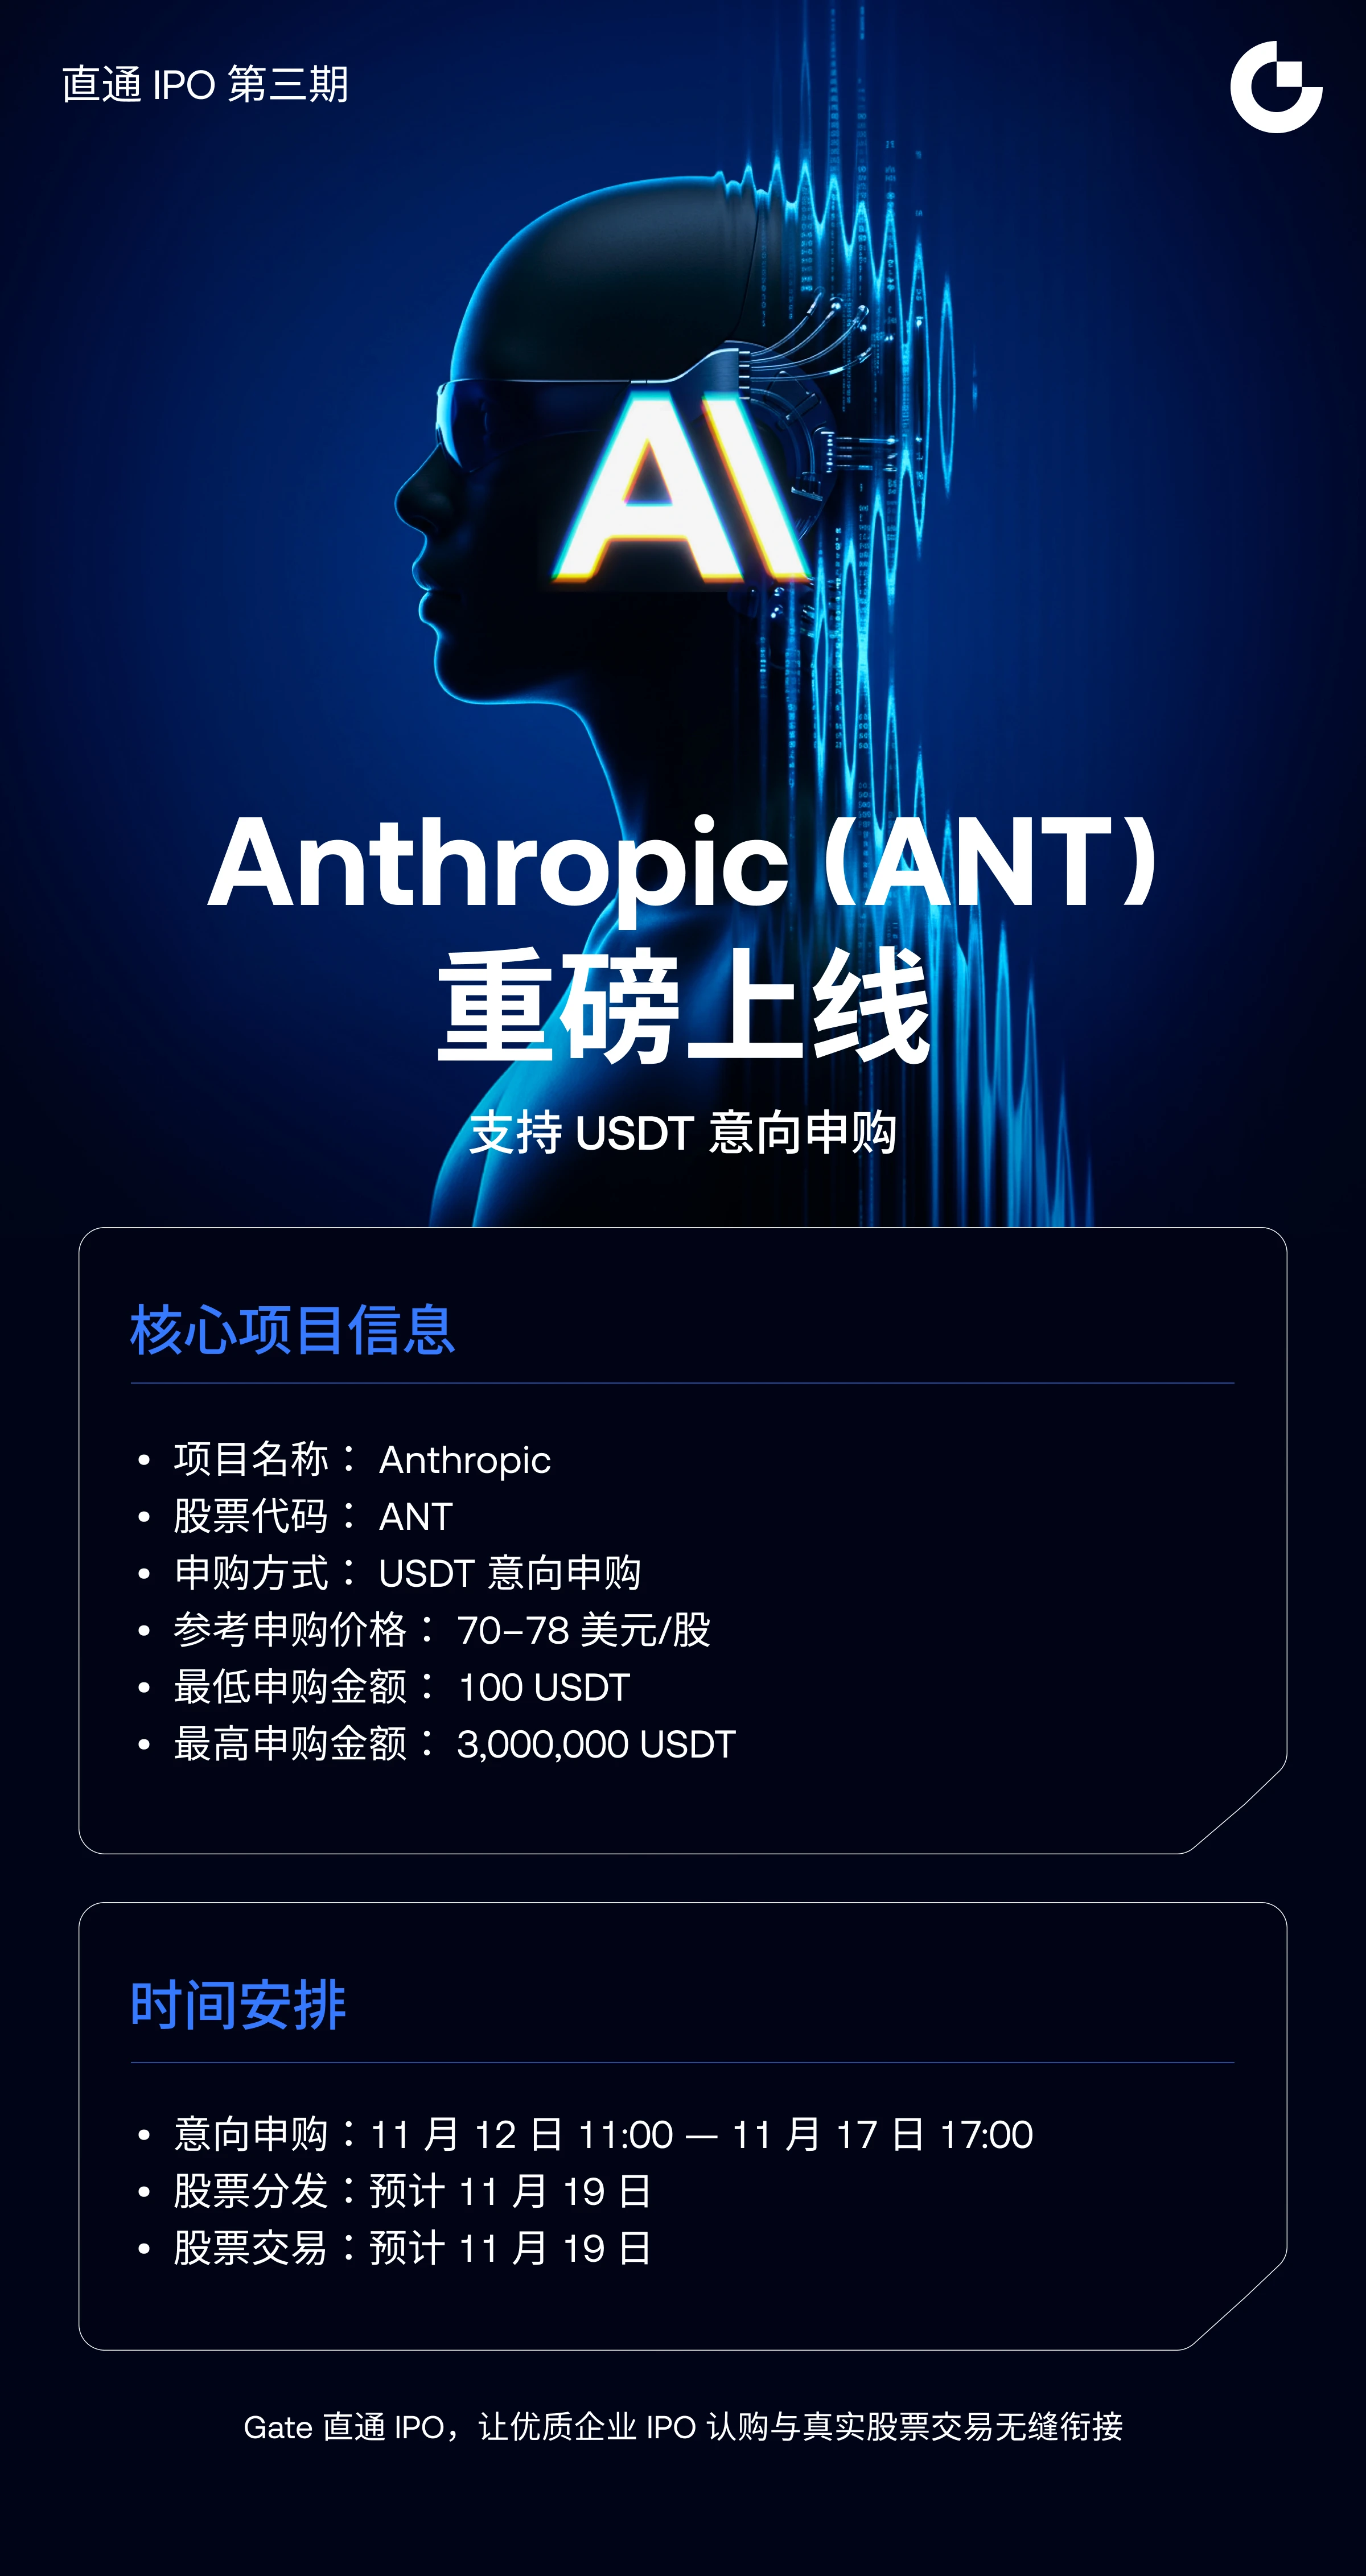
#Gate直通IPO第三期Anthropic #Gate直通IPO第三期Anthropic 70 至 78 美元区间:这个估值高吗,还是股价买的是未来?
对于 Anthropic 来说,问题不再是它会不会上市,而是它会以什么价格开盘。
指导价格区间很明确:每股 70 至 78 美元。按上限计算,发行估值约为 644 亿美元。前一晚,发行方案草案显示的估值仍为 693 亿美元。路演还没开始,估值就缩水了约 50 亿美元。
估值也说明了同样的情况。两周前,市场谈论的是 2 万亿美元。如今已接近 1.4 万亿美元。回落了约 30%。低于 SpaceX IPO 时约 1.77 万亿美元的估值。
那么这个价格高吗?一句话说不清。因为这个价格买的不是今天,而是 2028 年。
数字说明了什么?
我们把表格简化一下。8.25 亿股中,约 8.01 亿股是公司的新股。按每股 74 美元的中间价计算,这部分能为公司带来约 593 亿美元。其余 2364.8 万股是老股,全部由 7 位创始人出售。总计约 17.5 亿美元。每人约 2.5 亿美元。
再加上私募配售。7 家大型科技公司按 IPO 价格认购 260 亿美元。Google 和 Nvidia 各出资 100 亿美元。AMD、Broadcom、Micron、Microsoft 和 TSMC 分摊其余 60 亿美元。IPO 加上私募配售,总额接近 1000 亿美元。
这是史上规模第二大的发行,不是纪录。SpaceX 发行了 750 亿美元的股票,算上额外股份选择权后约为 857 亿美元。即使算上这项选择权,Anthropic 的发行规模也维持在约 740 亿美元。
所以规模很大,但不是纪录。真正的争论不在规模,而在估值。
为什么估值看起来很高?
看高估值的理由很充分。公司预计 2028 年营收将达到 1900 亿至 2000 亿美元。截至 10 月底,年化营收运行率约为 810 亿美元。因此,要让今天的价格站得住脚,营收必须在两年内增长一倍以上。
增长也在放缓。Q2 环比增长 144%,Q3 则为 47%。Q2 实现 9.74 亿美元的营业利润,这是有史以来第一次。Q3 则转为亏损 5.67 亿美元。算力成本占营收的比例从 48% 升至 58%。公司不得不以高价购买约 50 亿美元的短期算力。降价和折扣使 Q3 营收减少了约 6 亿美元。
此外还有近 9000 亿美元的算力交易。公司与 Google、Amazon、Broadcom 等签订了长期购买和租赁协议。即使营收停滞,付款仍会继续。公司持有约 1320 亿美元现金和短期投资。这个缺口说明了 IPO 为何现在举行。
业务集中风险也加剧了这一问题。前九个月,前五大买家贡献了约四分之一的营收。Q3 超过 80% 的营收来自过去六个月推出的模型。因此,公司必须持续跑赢所有竞争对手。模型之间只要出现一次差距,就可能迅速失去买家。
从这个角度看,即使是 1.4 万亿美元也显得很高。因为这个价格假设未来一帆风顺。
为什么估值看起来可能很低?
看低估值的理由也很充分。
营收是真实的。2024 年为 3.86 亿美元,2025 年为 45.85 亿美元,单是 Q3 就约有 170 亿美元。截至 10 月底,年化营收运行率约为 810 亿美元。同一个买家一年后每年花费约为原来的 9 倍。净收入留存率约为 900%。上半年经营现金流约为 39 亿美元。
这不是一次性的增长。买家的支出变成了持续消费模式。买家不会只用一次就离开,而是会用得更多。
产品也支持这一点。Fable 5.2 在路演前一天发布。它的运行速度比上一代快至 30%。全新的快速模式则还要快 2.5 倍。输入 token 的价格为每百万个 8 美元,输出 token 的价格为每百万个 40 美元,比上一代便宜约 20%。它在 Artificial Analysis 智能指数中得分 65,排名第一,领先于得分 60 的 Google Gemini 4 Carbon。在 FrontierCode 2.0 中,它得分 49.1%,高于之前的 32.4%,也领先于 OpenAI GPT-6 Astra。
此外还有先发优势之争。在大型模型公司中,Anthropic 是第一家上市的公司。全球有大量资金在等待纯 AI 股票。这三家公司合计估值超过 4 万亿美元,但市场上的资金有限。谁先上市,谁就先拿到资金。
从这个角度看,1.4 万亿美元相较于 2 万亿美元是个折扣。因为公司在营收、产品和时机上都处于领先地位。
创始人出售股份说明了什么?
这场争论中最受关注的部分是创始人出售股份。
出售股份本身不是罪。创始人可以出售一部分自己多年打造的事业。但时机引发了市场的疑问。估值被下调的同时,每人出售 2.5 亿美元的股份,削弱了“我们有信心”这一讯息。
我的看法是:把这次出售视为孤立的危险信号,并不恰当。但对此视而不见也不对。这次出售说明价格仍有议价空间。市场会把创始人出售股份视为估值上限的信号。
账目中还有一处令人不安的内容。前九个月营收的 5% 至 7%,约 17 亿至 23 亿美元,来自后来被发现违反使用或业务条款的买家。其中大多数是美国境外用户,他们的账户已被关闭。关闭账户且不退款,长期以来一直是惯例。这类收入出现在稳定的收入项目中,引发了对信任问题的疑问。
账面亏损也必须正确解读。九个月内,账面净亏损达到 1040 亿美元。实际营业亏损只有约 12.6 亿美元。其余部分来自与估值上涨有关的会计重估。早期融资采用“现在付款,之后获得股份”的方式。随着估值上升,这些未来股份也随之升值,这部分增值必须记作亏损。这是没有现金流出的会计影响,并非现金消耗。但它让账目变得模糊。
计划:循序渐进,而非一次押上全部
我的看法很明确:不要全仓押注,循序渐进。
这次 IPO 可能大幅波动。需求强劲。认购订单很快就填满了整个发行区间,大型买家表现出的热情超过了对 SpaceX 的热情。但市场情绪疲弱。11 月 5 日,美国股市单日下跌 5.5%。这是 19 个月来最糟糕的一天,AI 芯片股也大幅下跌。
首日抛售也是一种风险。一些董事、高管和员工从首日起就可以出售最多 10% 的股份。许多人持有的股份买入时估值很低,因此出售能锁定巨额收益。如果很多人同时卖出,股价就会下跌。
所以我把计划分成三部分:
第一部分:在 IPO 时少量买入。这部分是“如果这个价格就是底部,我也不会错过”的仓位。保持仓位小。目的不是追逐炒作,而是留在牌桌上。
第二部分:在 30 天保护期结束后买入。为了支撑股价,承销商获得了 30 天的额外股份选择权。如有需要,可以按发行价额外买入最多 1.2375 亿股。保护期结束时的股价才是真正的考验。SpaceX 也有同样的保护期,但其股价仍在 7 月中旬跌破发行价。第二部分等待这段时间结束。
第三部分:回调时买入。如果股价跌破发行价,这就是按计划买入的机会,而不是恐慌性买入。如果公司仍接近其 2028 年目标,就投入第三部分资金。如果增长进一步放缓,则完全不动用第三部分资金。等待也是一种交易。
每部分都遵守一条规则:总风险保持在足够低的水平,确保单笔交易不会动摇账户。买入前就写好止损位。首日上涨不是放宽止损的理由。
结论:估值偏高,但并非毫无道理
我的答案是“估值偏高,但并非毫无道理”。
偏高,是因为这个价格已经计入了未来的大部分价值。营收必须在两年内增长一倍以上。算力成本、循环资金流、买家集中以及 9000 亿美元的交易都让这件事更难实现。
并非毫无道理,是因为这门生意是真实的。营收在增长,买家花费更多,产品表现也有数据支撑。OpenAI 面临更大压力:预计 2026 至 2030 年现金消耗约为 2780 亿美元。OpenAI 在 11 月 6 日以 1.25 万亿美元估值完成了 110 亿美元融资。9 月,它以 AI 安全为由表示 2026 年不会 IPO。顾问给出了两条路:下调估值,现在上市,或者继续等待。它拒绝了下调估值。Anthropic 则选择即使接受估值下调也要上市,因为它的账目看起来已经准备好公开展示。
所以我会有纪律地看待这次 IPO,而不是追逐炒作。仓位保持适度。短期看情绪,长期看业绩。仅凭首日上涨并不能证明成功。
Anthropic 可能是百年一遇的 IPO。但这并不意味着任何价格都是好交易。好的交易需要合适的价格、合适的仓位和合适的持有期限。缺少这三点,再好的故事也无法保护买家。
#WCTCS9 #ShareWeekly