


Tuna KAYA

用户暂无简介
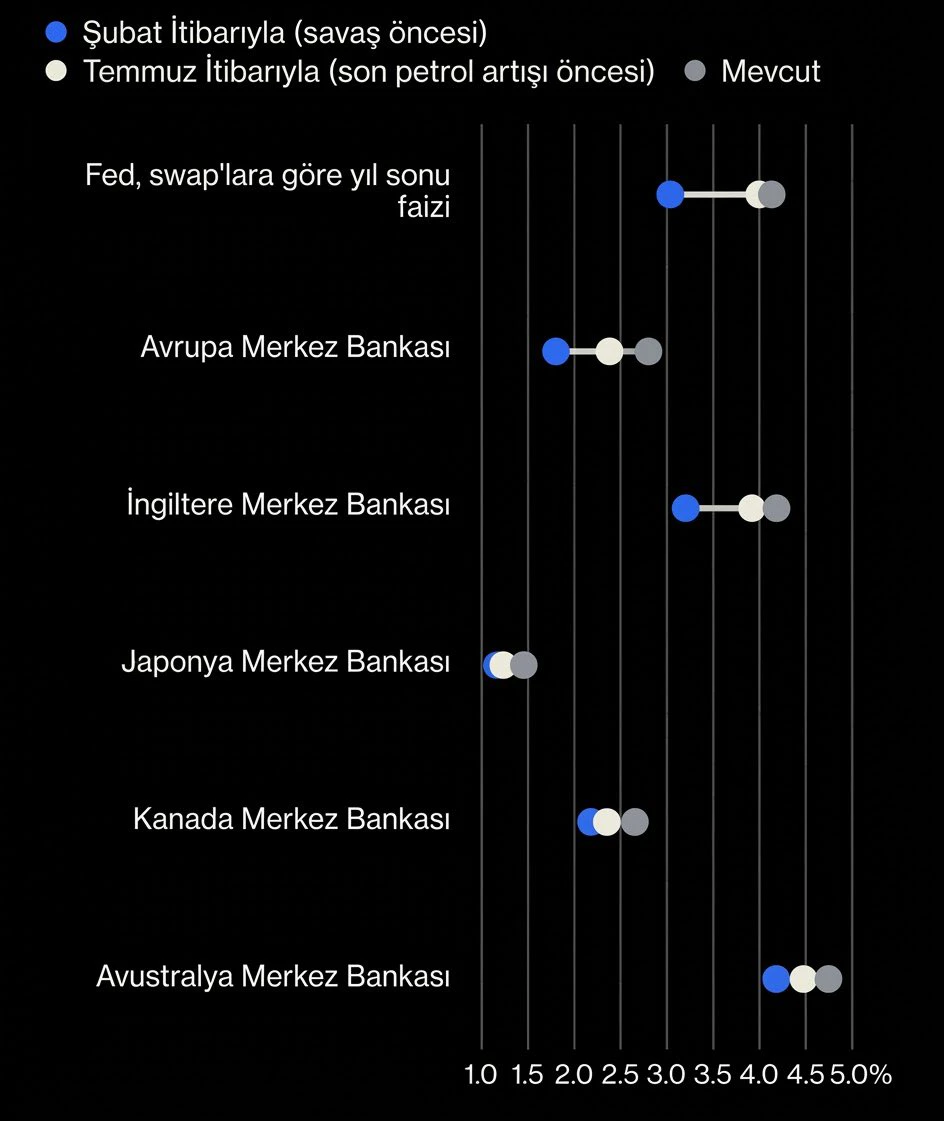
图表比较了六大央行(或市场定价的利率预期)在三个不同阶段——2月(战争前)、7月(石油冲击前)和当前——的年末利率变化。
主要发现
- 全球紧缩趋势:图表中的所有机构和市场的利率预期自2月以来一直稳步上升。地缘政治危机(伊朗-美国战争)和能源成本上升(石油冲击)促使各国央行采取更激进的加息措施,以遏制通胀。
- 处于峰值的央行:澳大利亚储备银行(RBA)以4.8%的利率达到最高水平,英国央行(BoE)(4.2%)和美联储(4.1%)紧随其后。
- 最低水平:日本央行(BoJ)的利率预期为1.5%,处于最低水平;但相较于传统的宽松货币政策,仍呈现出上行趋势。
- 欧洲和加拿大:欧洲央行(ECB)从1.8%升至2.8%,录得相对最显著的百分比增幅之一。
图表所示的全球加息进程将对所有资产类别和宏观经济平衡产生连锁影响。
🔹对市场的主要影响
🔸股票市场(股市):
资本成本:利率上升会提高企业的借贷成本和资本成本,从而压低其盈利能力。
🔸成长型/科技公司:尤其是依赖未来现金流估值的成长型和科技股,在高利率环境下会经历更严重的价值损失(折现)。
🔸市盈率:由于无风险收益率(债券利率)上升,股票的吸引力下降,市盈率也会回落。
🔸债券市场:
价格-利率关系:利率上升时,现有债券在二级市场的价格会下跌。
收益率曲线:短期利率高于长期利率(收益率曲线倒挂)历来会强
主要发现
- 全球紧缩趋势:图表中的所有机构和市场的利率预期自2月以来一直稳步上升。地缘政治危机(伊朗-美国战争)和能源成本上升(石油冲击)促使各国央行采取更激进的加息措施,以遏制通胀。
- 处于峰值的央行:澳大利亚储备银行(RBA)以4.8%的利率达到最高水平,英国央行(BoE)(4.2%)和美联储(4.1%)紧随其后。
- 最低水平:日本央行(BoJ)的利率预期为1.5%,处于最低水平;但相较于传统的宽松货币政策,仍呈现出上行趋势。
- 欧洲和加拿大:欧洲央行(ECB)从1.8%升至2.8%,录得相对最显著的百分比增幅之一。
图表所示的全球加息进程将对所有资产类别和宏观经济平衡产生连锁影响。
🔹对市场的主要影响
🔸股票市场(股市):
资本成本:利率上升会提高企业的借贷成本和资本成本,从而压低其盈利能力。
🔸成长型/科技公司:尤其是依赖未来现金流估值的成长型和科技股,在高利率环境下会经历更严重的价值损失(折现)。
🔸市盈率:由于无风险收益率(债券利率)上升,股票的吸引力下降,市盈率也会回落。
🔸债券市场:
价格-利率关系:利率上升时,现有债券在二级市场的价格会下跌。
收益率曲线:短期利率高于长期利率(收益率曲线倒挂)历来会强
- 2
🚨 加密货币的关键日!!
Clarity Act 倒计时开始。
2026年9月15日,星期二——美国参议院将进行终止辩论程序投票。
时间:21:15 土耳其时间(14:15 ET)
📌 大局上发生了什么?
1. 多年来备受期待的加密货币市场结构法案已摆上议程。
2. 如果数字商品/证券的不确定性得到澄清,机构资金的大门将会开启。
3. CFTC–SEC 的监管边界将得到明确。稳定币和交易所注册也包含在法案文本中。
4. 道德条款已收紧:高层人士将无法轻易持有加密货币相关利益。
5. 需要60票。共和党单独行动还不够,民主党支持不可或缺。
📉 市场现在的判断是“如果通过,就会暴涨”。
朋友们……该法案并不意味着会在9月15日确定签署。
当天只是打开了一扇门。如果通过,进程将继续;如果未通过,2026年的窗口可能会关闭。
请记住:
市场先定价,然后才消化消息。
明确性 = 信任。信任 = 流动性。
做好准备的人才能获胜。
#ClarityAct #15Eylül #Bitcoin #Ethereum #Kripto #TunaKaya #FED #Dolar #Altın
Clarity Act 倒计时开始。
2026年9月15日,星期二——美国参议院将进行终止辩论程序投票。
时间:21:15 土耳其时间(14:15 ET)
📌 大局上发生了什么?
1. 多年来备受期待的加密货币市场结构法案已摆上议程。
2. 如果数字商品/证券的不确定性得到澄清,机构资金的大门将会开启。
3. CFTC–SEC 的监管边界将得到明确。稳定币和交易所注册也包含在法案文本中。
4. 道德条款已收紧:高层人士将无法轻易持有加密货币相关利益。
5. 需要60票。共和党单独行动还不够,民主党支持不可或缺。
📉 市场现在的判断是“如果通过,就会暴涨”。
朋友们……该法案并不意味着会在9月15日确定签署。
当天只是打开了一扇门。如果通过,进程将继续;如果未通过,2026年的窗口可能会关闭。
请记住:
市场先定价,然后才消化消息。
明确性 = 信任。信任 = 流动性。
做好准备的人才能获胜。
#ClarityAct #15Eylül #Bitcoin #Ethereum #Kripto #TunaKaya #FED #Dolar #Altın
- 1
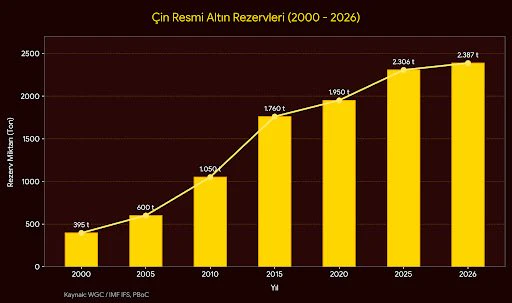
🇨🇳中国官方#黄金储备(2000 - 2026)
2000: 395 吨
2005: 600 吨(+51.9%)
2010: 1.050 吨(+75.0%)
2015: 1.760 吨(+67.6%)
2020: 1.950 吨(+10.8%)
2025: 2.306 吨(+18.3%)
2026: 2.387 吨(+3.5%)
中国正在为某些事情做准备...
来源:WGC / IMF IFS,PBoC
2000: 395 吨
2005: 600 吨(+51.9%)
2010: 1.050 吨(+75.0%)
2015: 1.760 吨(+67.6%)
2020: 1.950 吨(+10.8%)
2025: 2.306 吨(+18.3%)
2026: 2.387 吨(+3.5%)
中国正在为某些事情做准备...
来源:WGC / IMF IFS,PBoC
- 2
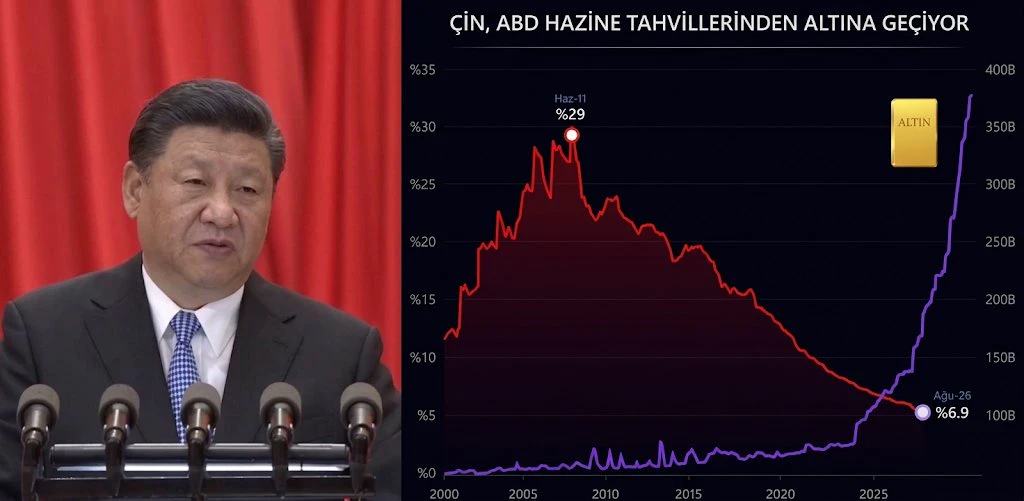
朋友们,中国和 BRICS 阵营正在发生将重新洗牌全球金融体系的极其关键的发展。整体局势表明,美元霸权正受到明确针对。
实物黄金囤积:中国已连续 22 个月不间断囤积黄金;并通过上海和香港建立了将人民币与实物黄金挂钩的基础设施。
BRICS Pay 行动:作为 SWIFT 和美元的替代方案,黄金支持的 BRICS Pay 支付系统正在投入运行。
历史性债券出售:中国采取了自 2008 年以来最大规模的行动,出售了价值 700 亿美元的美国国债。黄金如今已在全球储备中超过美国国债。
总而言之;他们并不是在一天之内告别美元,而是在充实金库、完成基础设施建设,并逐步启用黄金支持的新体系。
#Altın #BRICS #Dolar #KüreselEkonomi #BRICSPay #Yuan
实物黄金囤积:中国已连续 22 个月不间断囤积黄金;并通过上海和香港建立了将人民币与实物黄金挂钩的基础设施。
BRICS Pay 行动:作为 SWIFT 和美元的替代方案,黄金支持的 BRICS Pay 支付系统正在投入运行。
历史性债券出售:中国采取了自 2008 年以来最大规模的行动,出售了价值 700 亿美元的美国国债。黄金如今已在全球储备中超过美国国债。
总而言之;他们并不是在一天之内告别美元,而是在充实金库、完成基础设施建设,并逐步启用黄金支持的新体系。
#Altın #BRICS #Dolar #KüreselEkonomi #BRICSPay #Yuan
- 4
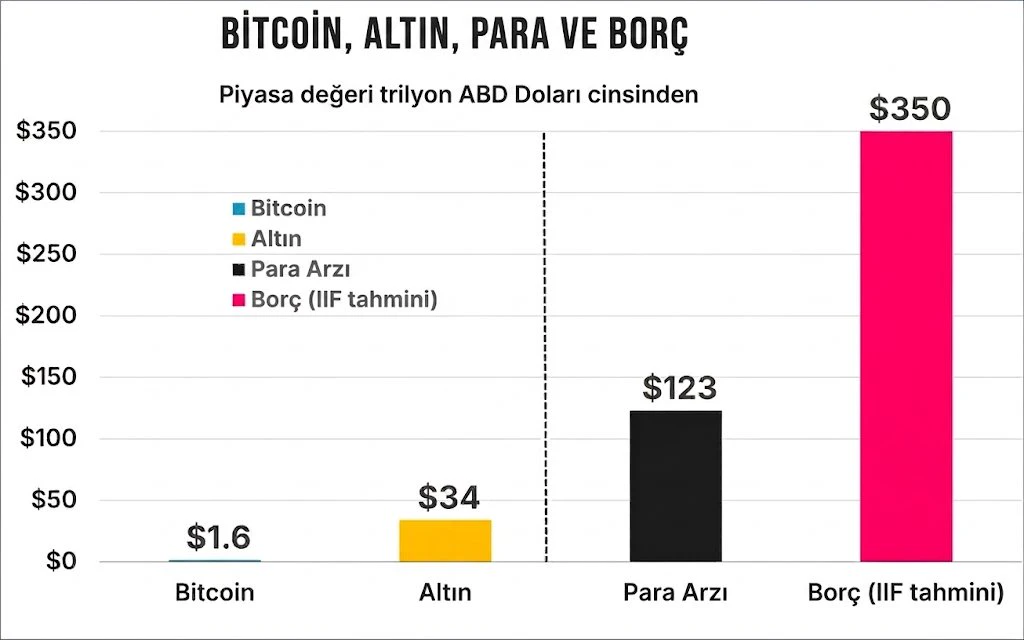
图表在我们面前大声疾呼,数据非常清晰。当你查看比特币、黄金、货币供应量和全球债务的数字时,实际上可以清楚地看到世界金融体系是如何陷入困境的,以及我们正坐在一个巨大的泡沫之上。
全球债务(350 万亿美元)和货币供应量(123 万亿美元)
系统已经堵塞:全球总债务已经达到 350 万亿美元。与之对应的货币供应量(M2)则为 123 万亿美元。
无担保货币发行:凭空印刷的数万亿美元正在引发通货膨胀,并让纸币(法定货币)的购买力日益消失。各国央行正试图以债还债,但这是不可持续的。
黄金(34 万亿美元)
传统避风港:黄金拥有 34 万亿美元的市值,已经证明了自身的价值,数百年来一直是保护投资者免受通货膨胀影响的主要避风港。
上涨潜力:只要货币供应量和债务的这场爆炸持续下去,黄金方面的上涨趋势就是不可避免的。
比特币(1.6 万亿美元)
巨大的机会之门:现在请仔细看;比特币的市值仅为 1.6 万亿美元。
大海中的一滴水:面对 350 万亿美元的债务和 123 万亿美元的货币供应量,比特币还远未走完自己的道路。即使全球资本和机构资金仅有 %2、%3 的一部分流入数字黄金,也将为比特币带来惊人的价格跃升。
总结一下,朋友们:
系统深陷债务泥潭,纸币正在贬值。在接下来的进程中,黄金,尤其是目前在这块蛋糕中仅占很小份额的比特币,将继续成为希望抵御通货膨胀的资本的主要去处。不要忘记进行资产配置、分散
全球债务(350 万亿美元)和货币供应量(123 万亿美元)
系统已经堵塞:全球总债务已经达到 350 万亿美元。与之对应的货币供应量(M2)则为 123 万亿美元。
无担保货币发行:凭空印刷的数万亿美元正在引发通货膨胀,并让纸币(法定货币)的购买力日益消失。各国央行正试图以债还债,但这是不可持续的。
黄金(34 万亿美元)
传统避风港:黄金拥有 34 万亿美元的市值,已经证明了自身的价值,数百年来一直是保护投资者免受通货膨胀影响的主要避风港。
上涨潜力:只要货币供应量和债务的这场爆炸持续下去,黄金方面的上涨趋势就是不可避免的。
比特币(1.6 万亿美元)
巨大的机会之门:现在请仔细看;比特币的市值仅为 1.6 万亿美元。
大海中的一滴水:面对 350 万亿美元的债务和 123 万亿美元的货币供应量,比特币还远未走完自己的道路。即使全球资本和机构资金仅有 %2、%3 的一部分流入数字黄金,也将为比特币带来惊人的价格跃升。
总结一下,朋友们:
系统深陷债务泥潭,纸币正在贬值。在接下来的进程中,黄金,尤其是目前在这块蛋糕中仅占很小份额的比特币,将继续成为希望抵御通货膨胀的资本的主要去处。不要忘记进行资产配置、分散
BTC-1.20%
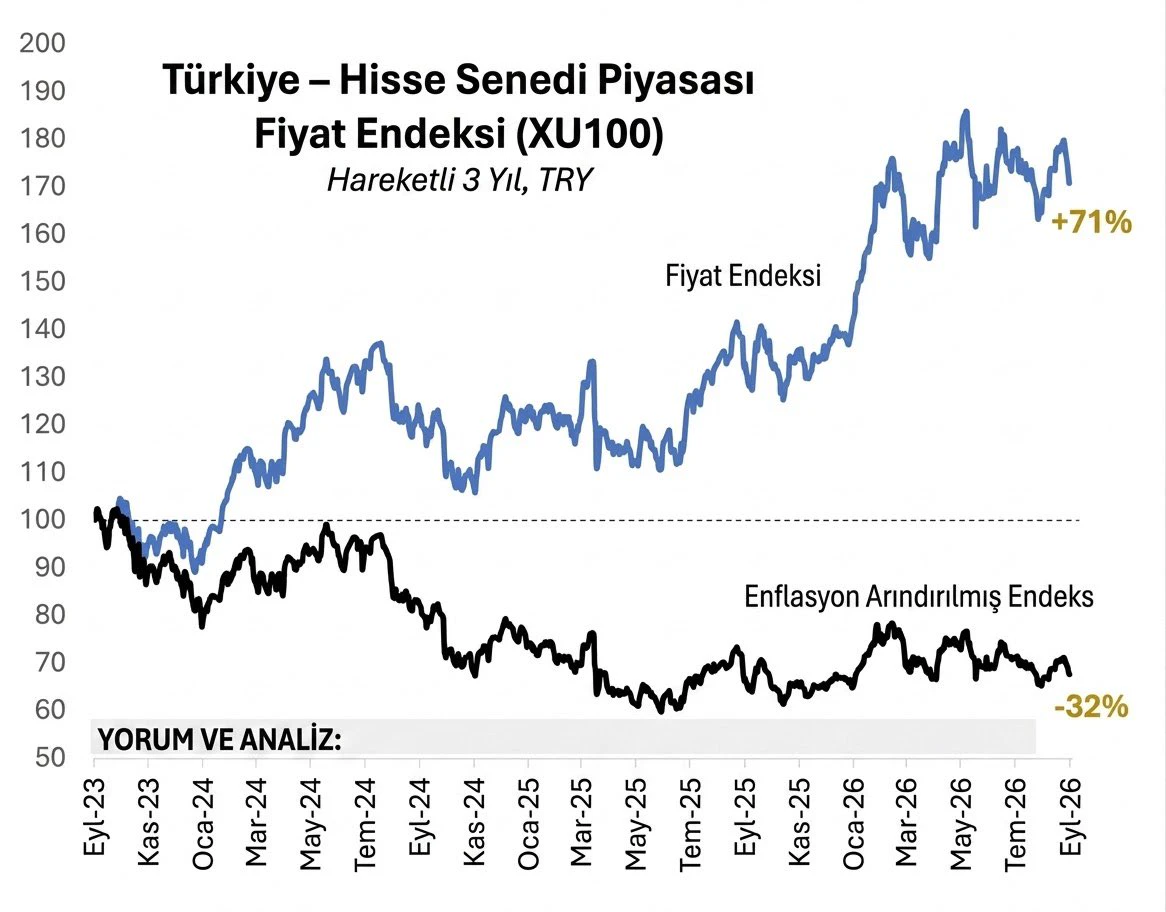
💥该图表展示了 BIST 100 指数(#XU100)的名义表现与经通胀调整后的实际表现之间的显著差异。
名义“价格指数”(蓝线)在过去 3 年中实现了令人印象深刻的 71% 增长,而“经通胀调整指数”(黑线)则录得 32% 的跌幅。
这清楚地表明,土耳其的高通胀环境侵蚀了股票市场的收益。投资者虽然在账面上获利,但由于通胀,这些利润的购买力已经下降。实际收益率为负。这凸显了在通胀环境下评估投资时,关注实际收益而不仅仅是名义收益的重要性。
#BIST100 #XU100 #BorsaIstanbul #土耳其经济 #Finans #股市 #Yatırım #经济 #TunaKaya #价格指数 #Enflasyon #实际收益 #NominalKazanç #抗击通胀 #VeriAnalizi #经济指标 #指数分析
名义“价格指数”(蓝线)在过去 3 年中实现了令人印象深刻的 71% 增长,而“经通胀调整指数”(黑线)则录得 32% 的跌幅。
这清楚地表明,土耳其的高通胀环境侵蚀了股票市场的收益。投资者虽然在账面上获利,但由于通胀,这些利润的购买力已经下降。实际收益率为负。这凸显了在通胀环境下评估投资时,关注实际收益而不仅仅是名义收益的重要性。
#BIST100 #XU100 #BorsaIstanbul #土耳其经济 #Finans #股市 #Yatırım #经济 #TunaKaya #价格指数 #Enflasyon #实际收益 #NominalKazanç #抗击通胀 #VeriAnalizi #经济指标 #指数分析
热门话题
#Gate增速全球第一
23.36k 浏览量844 人讨论中
#美联储即将公布利率决定
30.59k 浏览量984 人讨论中
#GateUS全美合规牌照增至37张
23.05k 浏览量569 人讨论中
#淡马锡投资SK海力士并推进日本新厂
54.34k 浏览量7.79k 人讨论中
#金价逼近4400美元创七周高点
19.36k 浏览量5.26k 人讨论中
#Robinhood生态回暖PONS涨23.6%
23.46k 浏览量1.73k 人讨论中
#GateMeme狂欢季
15 浏览量3.05k 人讨论中
#CLARITY法案关键投票在即
146.65k 浏览量6.26k 人讨论中
#Gate广场中秋团圆局
1.99k 浏览量1.06k 人讨论中
#以太坊与Base账户抽象合作破裂
37.6k 浏览量1.41k 人讨论中