


TVBee

最高 VIP 等级 5
币龄 7.6年
用户暂无简介
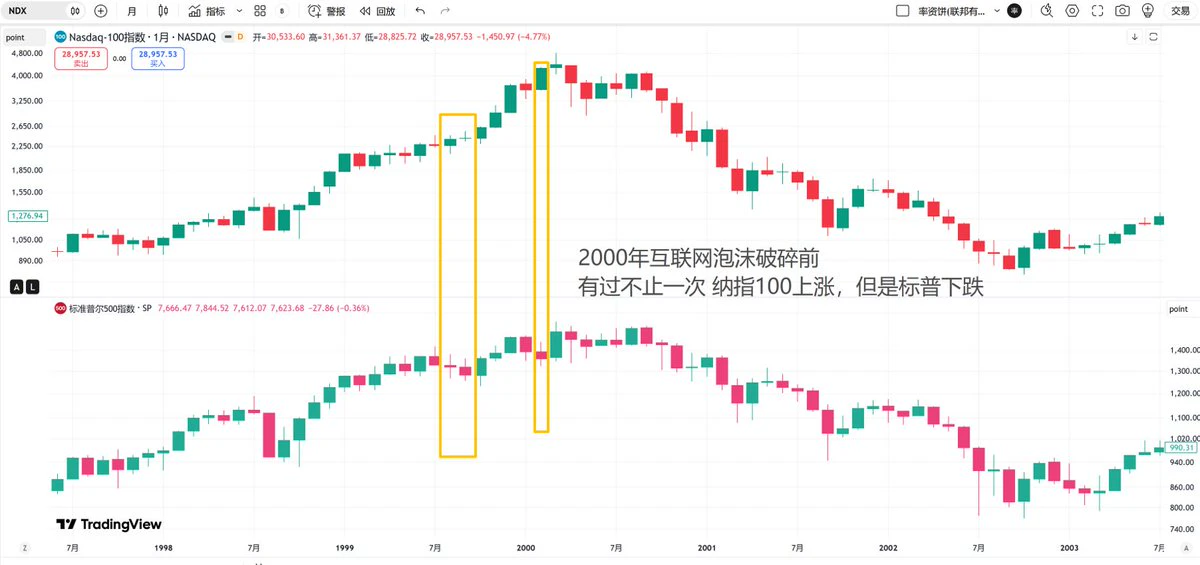
2000年互联网泡沫破碎前,有过不止一次:
纳指100在上涨,但是标普在下跌。分别是1999年8~9月,以及2000年2月。
应该是互联网科技股龙头在吸血美股。
最近一次同样的现象在2024年12月,而2025年2~5月美股确实出现回调。虽然这有可能是巧合,因为当时是川普在加关税。
但是2025年至今,都没有出现这样的月线组合。NDX和SPX月线高度同步。
反而2026年7月,纳指100在回调、标普在上涨。
蜂兄不止一次分析过,市场在刻意回避曾经的历史重演。
纳指100在上涨,但是标普在下跌。分别是1999年8~9月,以及2000年2月。
应该是互联网科技股龙头在吸血美股。
最近一次同样的现象在2024年12月,而2025年2~5月美股确实出现回调。虽然这有可能是巧合,因为当时是川普在加关税。
但是2025年至今,都没有出现这样的月线组合。NDX和SPX月线高度同步。
反而2026年7月,纳指100在回调、标普在上涨。
蜂兄不止一次分析过,市场在刻意回避曾经的历史重演。
SPX+0.33%
伊朗与川普互怼,市场对于这类资讯已经渐渐脱敏了,猜测年底行情可能会有较大波动
川普说伊朗是一个失败的国家,而伊朗说川普的言论透露出绝望。川普今晚还说"可能会很快结束伊朗战争"。
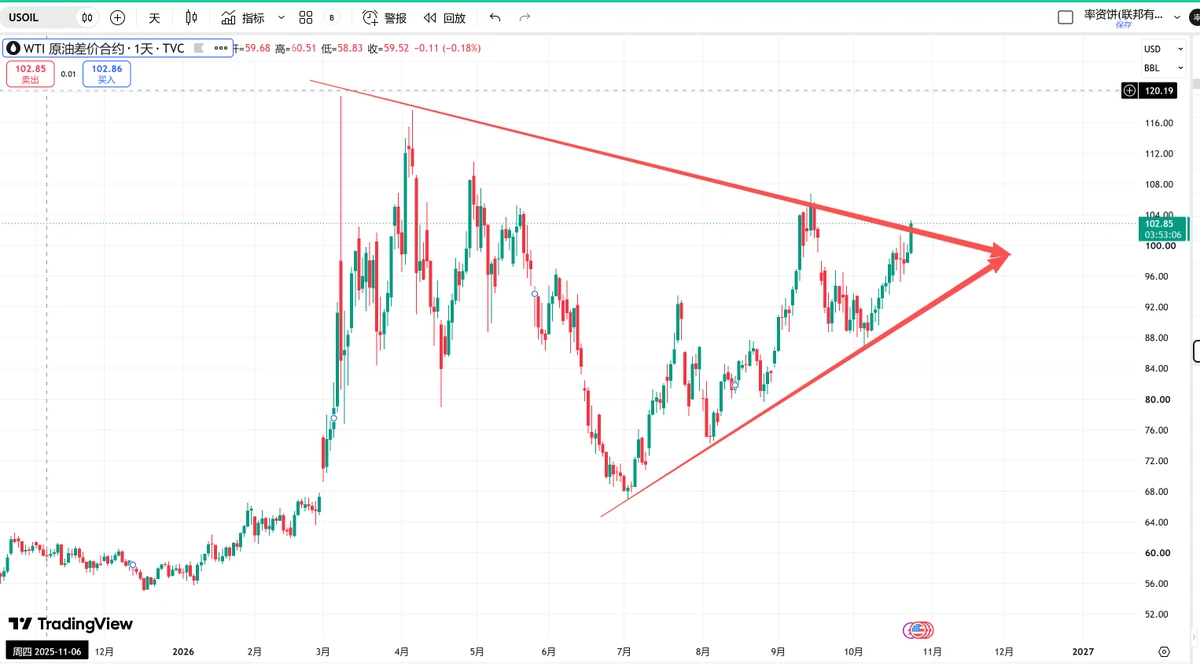
但油价没有什么明显的反应,市场对这类信息渐渐脱敏。WTI油价的最高点出现在3月,后续的高点在下降。
但是7月以后,油价的低点在抬升。
第一,油价总体呈现收敛趋势,而这个收敛顶点大约在年底,年底赶上圣诞,行情可能会有波动。
第二,估计中期大选,川普的共和党至少要失去众议院,政策上主导党派变化,年底前可能会给市场带来波动。
第三,加上临时财政预期年底到期,两党又要对预算进行新一轮投票,如果投票不能有最终结果,有可能政府又要停摆。
第四点,美联储12月较大概率再加息一次,点阵图如果鹰派或偏鹰,就又是一个利空。
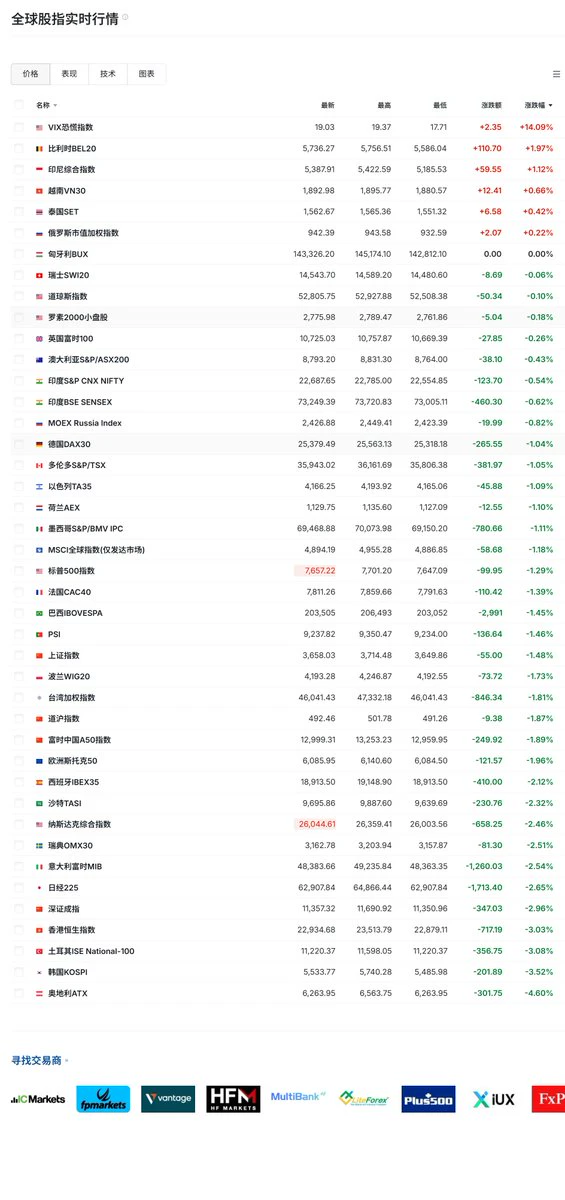
全球股指集体下跌,仅5个国家股指小幅上涨。
看第一眼,吓我一跳,还以为哪个国家的股票涨幅14.09%呢……仔细一看……恐慌指数。
看第一眼,吓我一跳,还以为哪个国家的股票涨幅14.09%呢……仔细一看……恐慌指数。
AI究竟到没到泡沫破碎那一步?
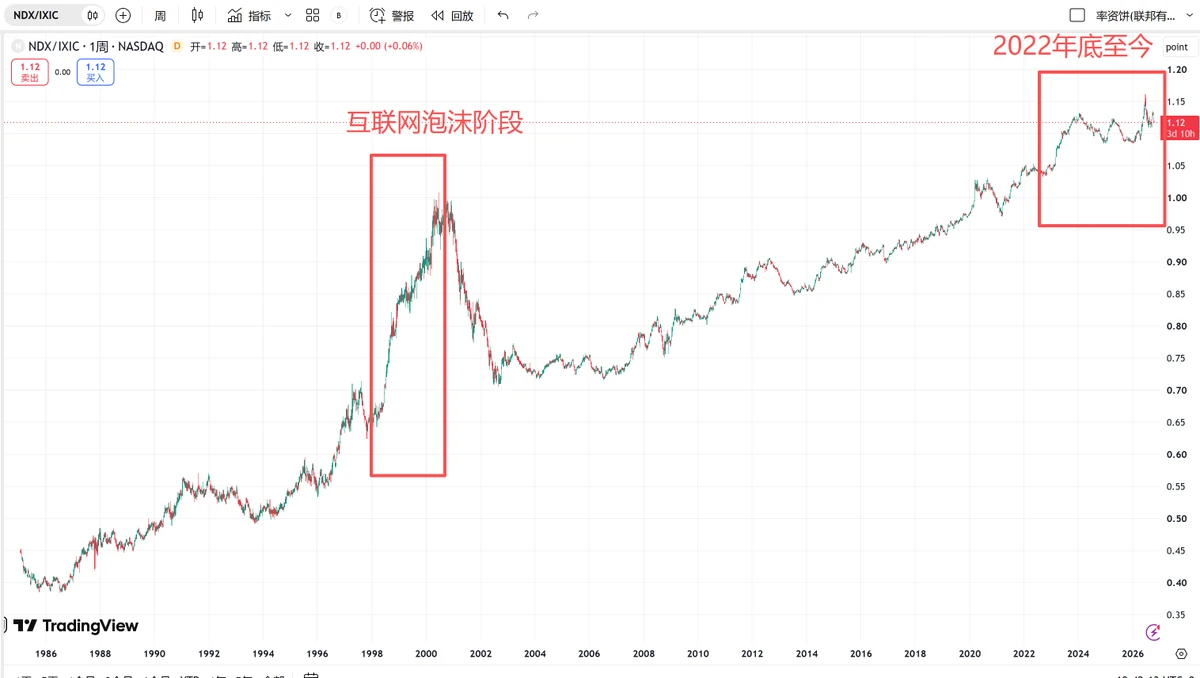
可以看一个指标——纳指100除以纳指综合指数。
互联网或AI爆发,从来都是由少数龙头领导的。
所以在大约1998~2000年,我们看见NDX/IXIC出现了爆发式的增长,这种增长可能来源于互联网龙头股票的泡沫。
但是从2022年底至今,NDX/IXIC的涨势根本和互联网泡沫阶段没有可比性。
可能要感谢川普,一会儿加关税,一会儿政府停摆,一会儿打伊朗,让所谓的AI泡沫没能吹起来多大就回调了。
所以现在,可能也是中期选举,加上美伊引发的高油价形成的一次回调。
可以看一个指标——纳指100除以纳指综合指数。
互联网或AI爆发,从来都是由少数龙头领导的。
所以在大约1998~2000年,我们看见NDX/IXIC出现了爆发式的增长,这种增长可能来源于互联网龙头股票的泡沫。
但是从2022年底至今,NDX/IXIC的涨势根本和互联网泡沫阶段没有可比性。
可能要感谢川普,一会儿加关税,一会儿政府停摆,一会儿打伊朗,让所谓的AI泡沫没能吹起来多大就回调了。
所以现在,可能也是中期选举,加上美伊引发的高油价形成的一次回调。
NAS100-0.07%
- 2
- 1
AI泡沫到底到没到破碎那一步?
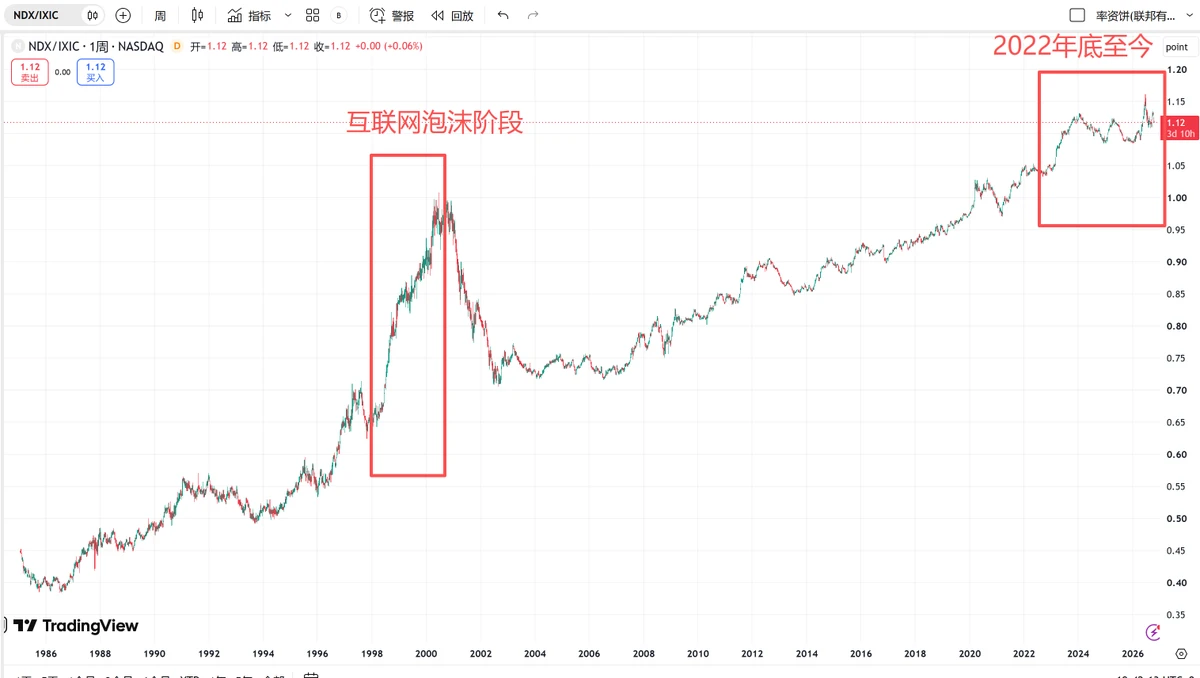
可以看一个指标——纳指100除以纳指综合指数。
互联网或AI爆发,从来都是由少数龙头领导的。
所以在大约1998~2000年,我们看见NDX/IXIC出现了爆发式的增长,这种增长可能来源于互联网龙头股票的泡沫。
但是从2022年底至今,NDX/IXIC的涨势根本和互联网泡沫阶段没有可比性。
可能要感谢川普,一会儿加关税,一会儿政府停摆,一会儿打伊朗,让所谓的AI泡沫没能吹起来多大就回调了。
所以现在,可能也是中期选举,加上美伊引发的高油价形成的一次回调。
可以看一个指标——纳指100除以纳指综合指数。
互联网或AI爆发,从来都是由少数龙头领导的。
所以在大约1998~2000年,我们看见NDX/IXIC出现了爆发式的增长,这种增长可能来源于互联网龙头股票的泡沫。
但是从2022年底至今,NDX/IXIC的涨势根本和互联网泡沫阶段没有可比性。
可能要感谢川普,一会儿加关税,一会儿政府停摆,一会儿打伊朗,让所谓的AI泡沫没能吹起来多大就回调了。
所以现在,可能也是中期选举,加上美伊引发的高油价形成的一次回调。
NAS100-0.07%
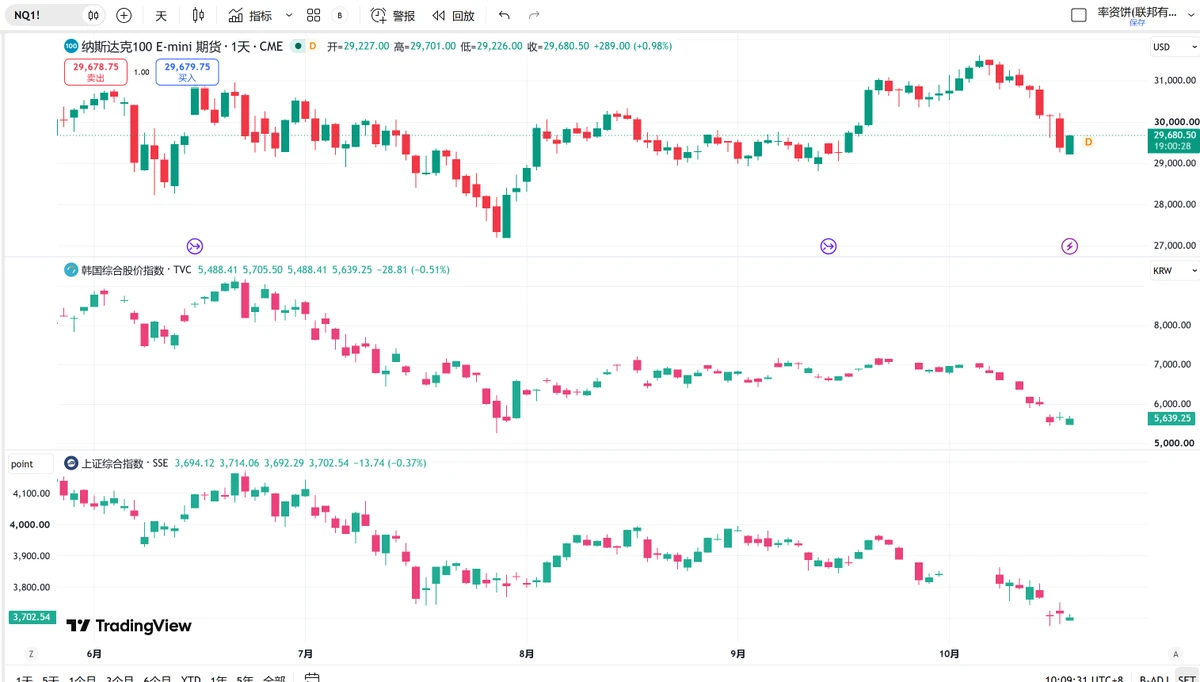
美股纳指100期货、韩股KOSPI指数、A股上证指数,周一集体低开。
但是纳指100期货反弹高于周五收盘价,而韩股KOSPI指数、A股上证指数还没有。
当然,纳指100期货只是一只期货,盘子太小,具体还得看晚上开盘。
但是纳指100期货反弹高于周五收盘价,而韩股KOSPI指数、A股上证指数还没有。
当然,纳指100期货只是一只期货,盘子太小,具体还得看晚上开盘。
为什么CPI这么高,美联储10月不加息?
美国财政部发布了2026财年报告,美债全年仅利息支出高达1.36万亿美元,较上一财年增长了12%。
如果继续加息,美债的利率也会随之上涨,美国政府的利息压力会更大。
美联储虽然是独立,但也不可能完全不顾忌美债风险。
要知道,美债风险不止是美国政府面对的风险,它关系到美国全国甚至全球性的系统性风险。
其实, @Wangduanniao 鸟哥之前在space,关于美联储和美国联邦政府,他说过一句话,蜂兄觉得非常有道理。他当时说"别看他们这样,他们之间没有那么深的矛盾"。
疫情期间,拜登政府直接给公民发钱。美联储也很配合,降息有利于降低美债利息支出,QE则是直接接盘美债。
所以,其实美债利息支出如此高的环境,美联储很难会连续加息,9月毕竟刚加息,所以10月是不会加息的,甚至12月都不一定。
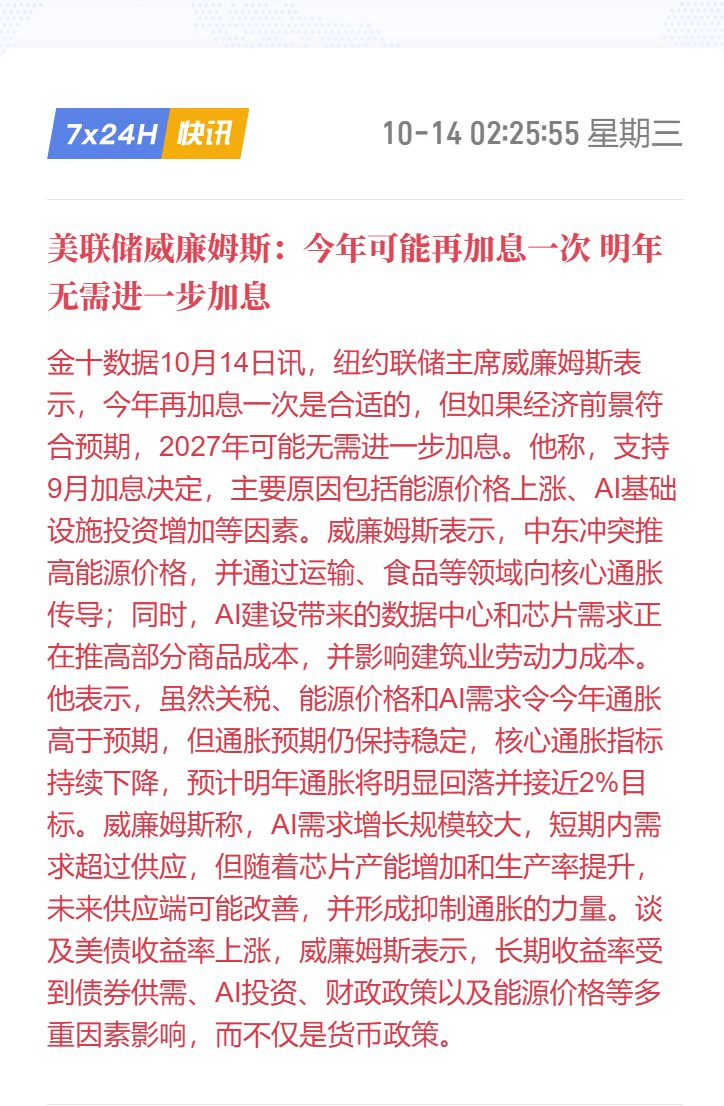
所以之前纽约联储主席威廉姆斯才会发言说"今年可能加息一次,明年无需加息"。
如果明年停止加息的话,对于美股和加密来说应该不是坏消息。降息的话,除非美股大崩,蜂兄认为最快也是明年下半年。
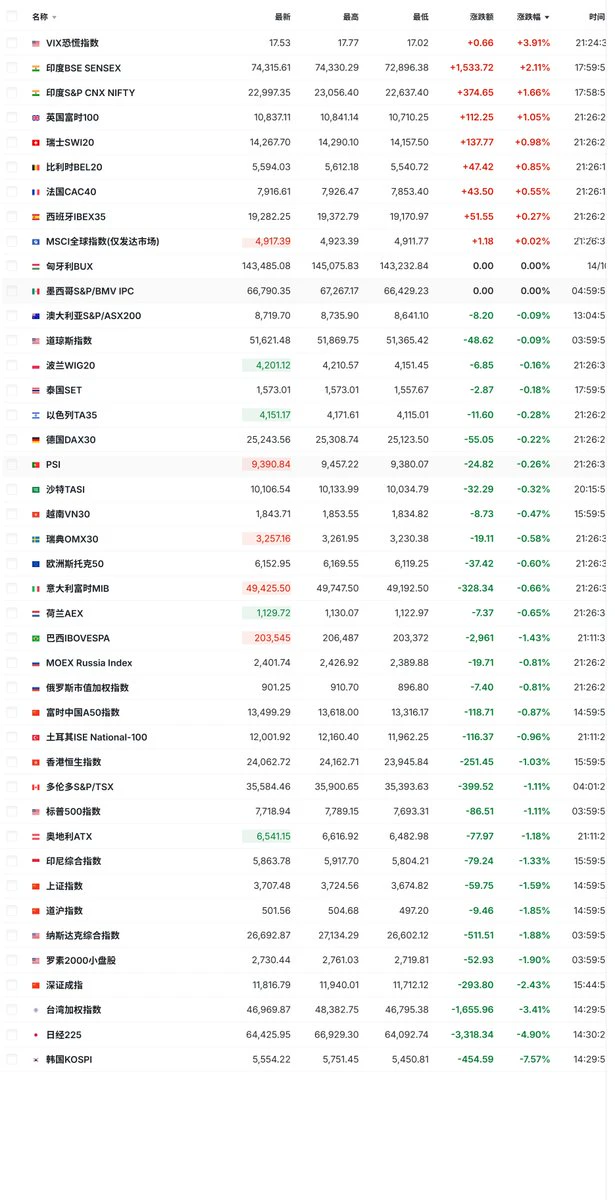
美国CPI超预期,全球股市都在下跌,只有不到4分之1的国家股市在上涨。
韩国下跌最多,跌幅7.57%,今天直接熔断了。其次是日经-4.90%。
大A也未能幸免,上证-1.59%,深证-2.43%。
美国的影响力还是太大了。看看今晚美股开盘什么表现。
韩国下跌最多,跌幅7.57%,今天直接熔断了。其次是日经-4.90%。
大A也未能幸免,上证-1.59%,深证-2.43%。
美国的影响力还是太大了。看看今晚美股开盘什么表现。
- 1
坏消息都知道了,CPI超预期了。
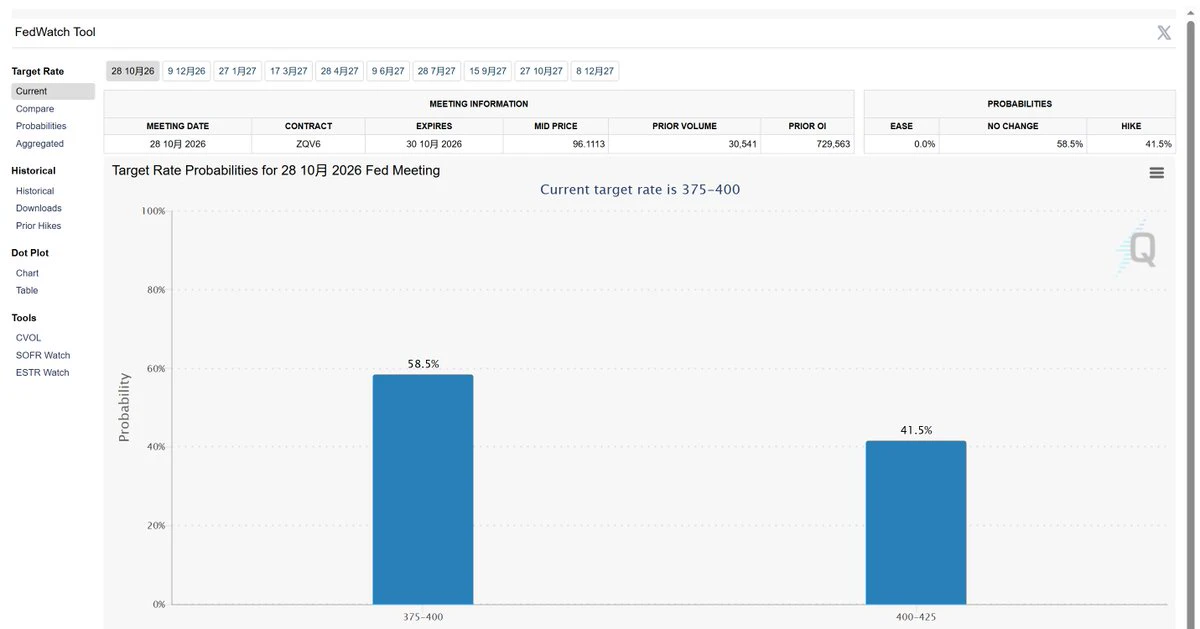
值得安慰的是,10月仍然是不加息的预期虽然从82降到了58.5%,但仍然是大于加息的概率。
好消息是 $STRC 没跌,现价$99.9。这意味着属于微策略、BTC和加密的恐慌时期真正的结束了。
大牛需要宏观流动性(例如2020~2021年的降息和QE),现在显然不满足。
小牛需要一些消息面的利好(例如2019年CN称要发展区块链、facebook要做稳定币Libra)、至少不应该有风险悬着,现在显然也不满足。
结论就是,熊结束了,牛没来。可能是猴市,虽然传统金融领域没有"猴市"这个词。但是加密本身就不传统、甚至很妖……
蜂兄的策略仍然是美股LP,自己看好的山寨做币本们波段。行情不好的话, 适合学,打算好好学一下网格,因为震荡行情可能更适合网格。
美股的话,现在进入财报季,等财报出来再看。
- 1
纽约联储主席威廉姆斯鸽派发言
威廉姆斯的角色比较特殊,威廉姆斯具有一定的相对独立性。
他是唯一名FOMC(联邦公开市场委员会)成员、但不是美联储理事会成员。
是地区联储主席,但是唯一常驻的美联储决策投票者。
威廉姆斯认为今年可能还会加一息一次,明年无需进一步加息。
已经是非常鸽了,加息的措词是——"可能",但不加息的措施用的是——"无需"。
尤其周三晚上的CPI数据,蜂兄之前预测不会超预期,尤其综合CPI月率预期值0.6%,可能会低于预期。
威廉姆斯鸽派发言,加上CPI数据可能低于预期,可能有个小反弹。
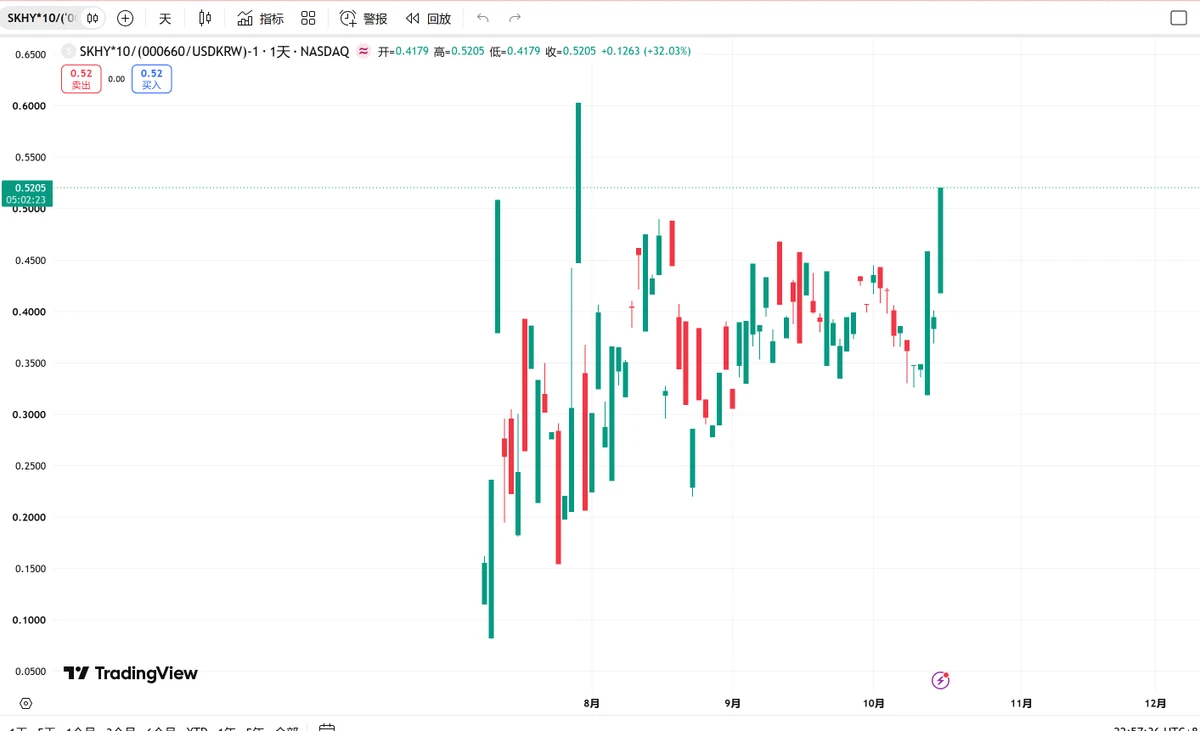
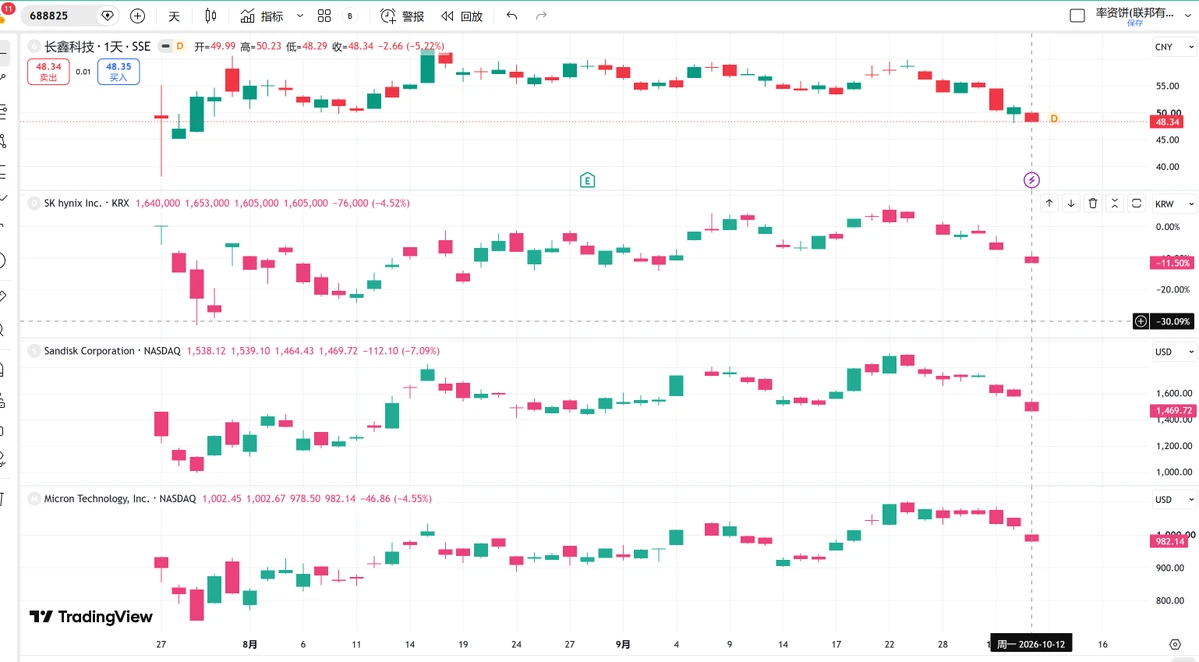
但蜂兄不会开多,不赌了累了。加仓了点山寨币和 $SKHY 现货。
威廉姆斯的角色比较特殊,威廉姆斯具有一定的相对独立性。
他是唯一名FOMC(联邦公开市场委员会)成员、但不是美联储理事会成员。
是地区联储主席,但是唯一常驻的美联储决策投票者。
威廉姆斯认为今年可能还会加一息一次,明年无需进一步加息。
已经是非常鸽了,加息的措词是——"可能",但不加息的措施用的是——"无需"。
尤其周三晚上的CPI数据,蜂兄之前预测不会超预期,尤其综合CPI月率预期值0.6%,可能会低于预期。
威廉姆斯鸽派发言,加上CPI数据可能低于预期,可能有个小反弹。
但蜂兄不会开多,不赌了累了。加仓了点山寨币和 $SKHY 现货。
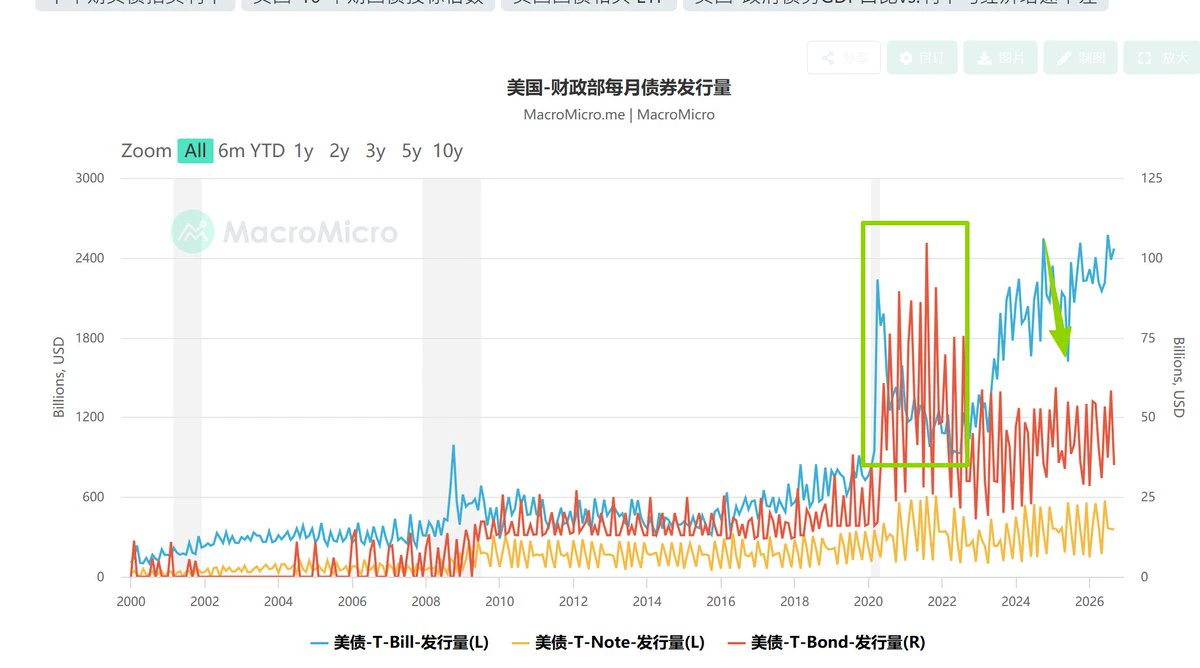
川普把长债收益率上涨的问题推到了拜登身上,可能不是耍赖皮
疫情期间,美国政府数次向美国公民直接发钱,资金来源应该是以增发美债带来的收入为主。
┈➤短期美债
图上T-Bill是1年以下(含1年)的短期美债,大约2020年4~12月曾经大量增发,随后以后恢复正常水平。这是美联储降息过程,短期美债收益率也随之下降。
大约2023年8月,美联储停止加息,财政部再次开始了大量增发短期美债,这个趋势一直持续到现在。因为要借新债还旧债,加上高利率带来的高成本,所以短债保持着增发趋势。
┈➤中期美债
T-Note是1~10年(不含1年、含10年)的中期美债,大约在2020年11月~2021年11月,有过略多增发。
因为此前大量增发的短期美债先后到期,那么财政部的还贷压力增加。利息成本增加了财政部的支出,所以增发中期美债用于弥补一部分短期美债成本。
┈➤长期美债
T-Bill是10年以上(不含10年)的长期美债。大约在2020年6月~2022年8月,大量的增发了。
所以我们看见长期美债快速上涨的原因,是拜登时间就埋下的隐患。
长债问题的根本原因并不是川普,甚至2025年上半年,DOGE的节源加上关税的开源,美债发行趋势是下降的。
DOGE-0.22%
- 1
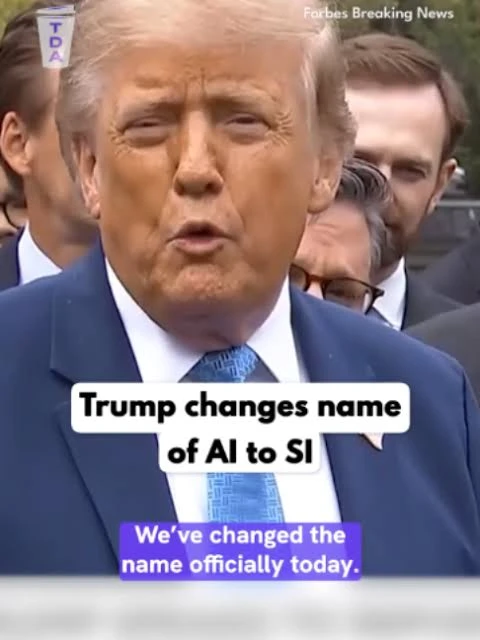
川普把AI改名为SI,绝对不是一时兴起
这个产业,可能关乎美国的国运。美国现在临着一个问题就是美债。
美债收益率的升高,背后是两个原因:
原因一是通胀预期,尤其长期美债收益率,和通胀预期有关。未来美元贬值,美债自然同样贬值。
原因二是美债规模扩张过快,而国内外对美债的需求并不能同样幅度的增长,这就导致美债供过于求,价格下跌。
所以,川普才会鼓励AI/SI产业,一方面是保持美国在该产业的领导地位,增强全球对美国乃至的信心,从而增加国际上对美债的需求。
另一方面,从AI/SI产业的繁荣中,美国财政部可以直接获得更多的税收。对于联邦财政而言,是一种"开源"。税收增多、有利于减少美债的供给。
从川普个人的角度而言,作为一名富人,或者说资本家,也会更热爱AI/SI。因为富人可以将资本转换为智力和体力。这会逐渐取代高福利支出的劳动力。要知道AI/SI可没有工会维权……
反而普通人,一边要面临AI/SI和其他自然人的竞争,未来的收入可能会越来越困难。
另一边,AI/SI不是零成本,有钱人用资本换来的AI/SI、再去创造各种产品和服务,又凭什么给普通人免费消费呢?
川普把AI改名为SI,这回好了!本来是"癌",现在直接改成了"死"。
- 1
- 1
摆在川普面前的矛盾
虽然国防部的主要势力是支持川普的,但是军事支出的资金预算,需要两院投票。
2026财年的财政预算是$1.64万亿,其中,国防预算$9030亿。
而川普2027年财年申请的财政总预算是$1.814万亿。其中国防预算$1.5万亿、比上年增加了大约50%。
目前已经进入了2027年财年,因为之前两院没有大比重投票通过,为防止政府停摆,现在是按2026财年的预算规模实行的临时预算,到今年年底。
矛盾的逻辑是:
→如果川普想要在未来持续对伊朗的军事打击,需要两院大比重支持财政预算。
→然而如果中期选举民主常赢得两院,川普的财政预算法案可能比较难通过。(之前共和党是两院的优势党派,预算法案尚且未通过)
→川普想要共和党赢得两院,就需要在中期选举前,在美伊问题上获得一定胜利。
→然而如果美伊问题上获得胜利,后续可能未必需要大额军事预算了。
对于川普来说,中期选举还是非常非常重要的,而美伊问题上,1个月时间彻底解决的可能性非常低。川普想要的应该是一个阶段性的结果。
所以这个月可能是一个比较敏感的月份。
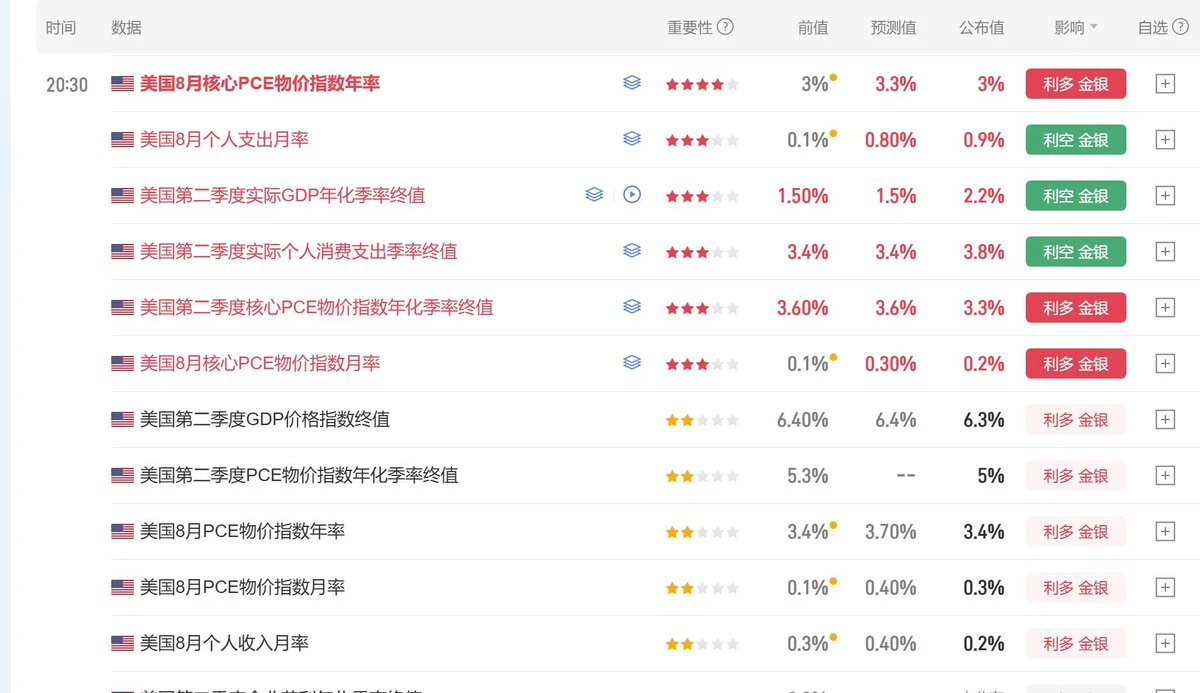
PCE数据全面低于预期,先利好一波再说
┈➤PCE全面低于预期
◆8月核心PCE年率3%,低于预期(3.3%),和前值一样;
◆8月核心PCE月率0.2%,低于预期(0.3%),但比前值(0.1%)高;
◆Q2的核心PCE数据3.3%,低于预期和前值(3.6%)。GDP价格指数终值6.3%,同样是低于预期和前值(6.4%)。两个口径计算的结论一致,Q2的物价比预期和Q1的要低。这2个指标是终值,不会再调整了,所以准确率比较高。
┈➤个人消费支出更强劲
◆8月的个人支出月率0.9%,超过预期0.8%,并明显超过前值(0.1%)
◆Q2的个人实际消费支出季率3.8%,超过预期和前值3.4%。
◆8月个人收入月率0.2%,低于预期(0.4%),低于前值(0.3%)。
也就是说8月的个人收入增长放慢,但是个人消费支出比较强劲。
┈➤GDP增长明显
Q2的实际GDP年化季率2.2%,明显超过了预期和前值(1.5%)。
┈➤写在最后
数据里有一组矛盾:就是消费强劲,但是CPI怎么还下降了?
Q2的话,可能是油价低于Q1的,毕竟实体中成交的油价和金融市场的并不完全一致。
但是8月的油价平均来看是高于7月的,所以不确定是否统计误差,这就是为什么蜂兄说"先利好一波再说",后续不确定数据如何调整。
何况9月的油价又涨上去了,加上GDP涨势好,也是减少了加息的阻力。
总体上,先利好一波,后续看其他数据
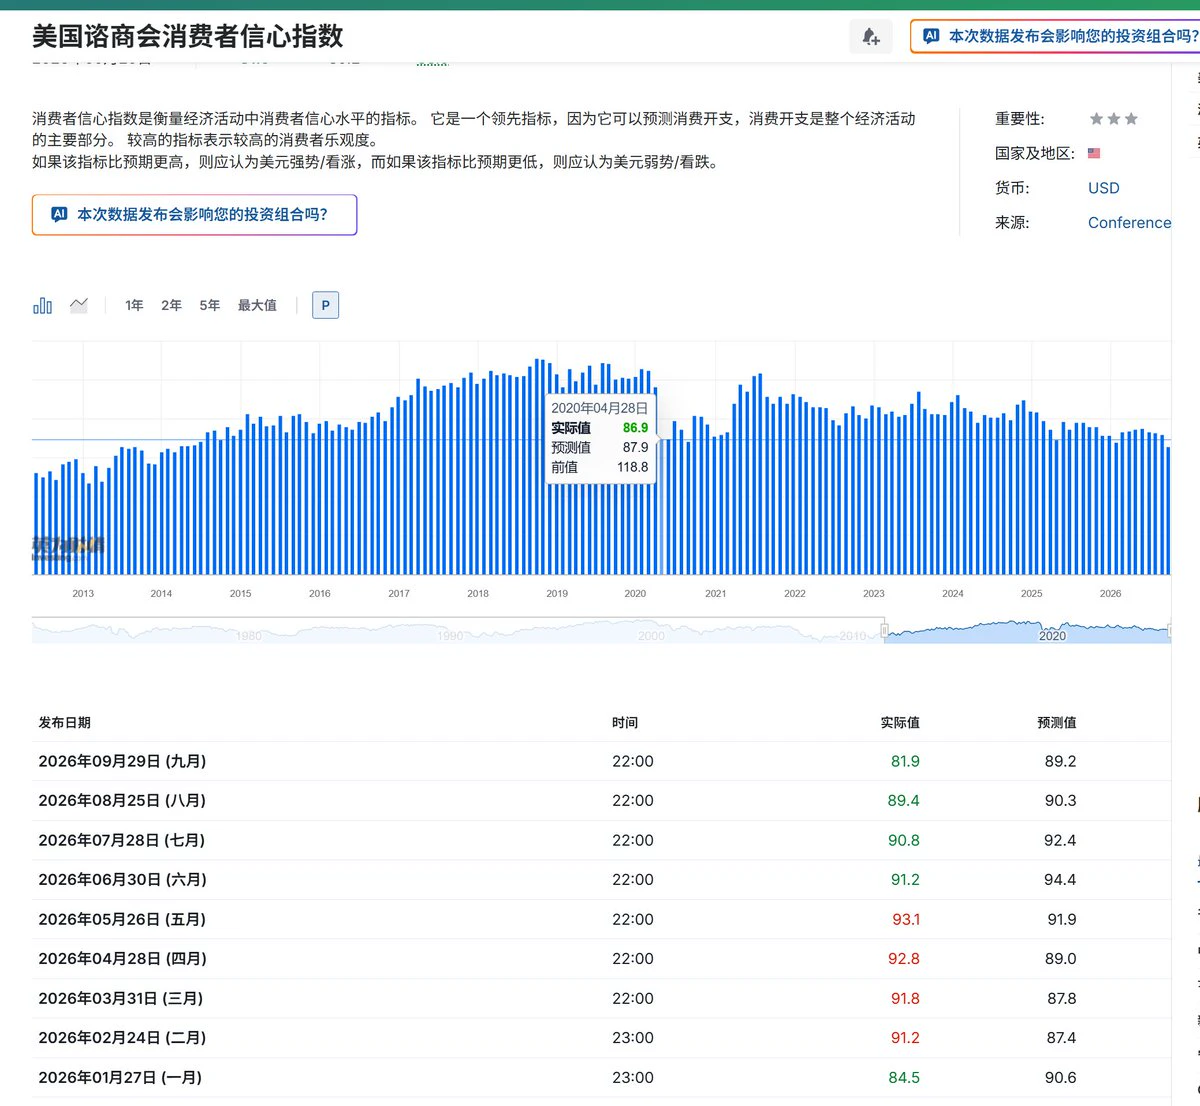
这应该算是利好吧?9月消费者信心指数创12年最低。
谘商会消费者信心指数发布,81.9远低于89.2,这是2014年3月以来消费者信心最低值。
即使2020年疫情期间也比现在要高一些。
前值也从89.4修正为88.6。
这意味着需求减弱,可以部分抵消油价上涨对物价的影响。9月的CPI也许比想象中的强一点,具体还要再观察非农数据公布当天的工资数据。
谘商会消费者信心指数发布,81.9远低于89.2,这是2014年3月以来消费者信心最低值。
即使2020年疫情期间也比现在要高一些。
前值也从89.4修正为88.6。
这意味着需求减弱,可以部分抵消油价上涨对物价的影响。9月的CPI也许比想象中的强一点,具体还要再观察非农数据公布当天的工资数据。
加载更多
热门话题
#BTC大跌
522.54k 浏览量39.92k 人讨论中
#英特尔财报超预期股价却暴跌
49.29k 浏览量1.09k 人讨论中
#Strategy优先股回归100美元面值
57.8k 浏览量4.22k 人讨论中
#ETH回落
336.04k 浏览量28.54k 人讨论中
#Gate24小时净流入Top2
38.42k 浏览量1.21k 人讨论中
#美股财报季
400.18k 浏览量3.03k 人讨论中
#美联储继续按兵不动
125.13k 浏览量1.89k 人讨论中
#HYPE逆市大涨
60.04k 浏览量3.46k 人讨论中
#Gate广场万圣节
658.92k 浏览量1.61k 人讨论中
#谷歌云增长103%股价却跌近10%
42.43k 浏览量934 人讨论中