$JPN225 日本30年期国债收益率周一升至创纪录的4.235%,为该国自1999年首次发行30年期债券以来的最高水平。该收益率于5月首次突破4%,此后便一路走高。10年期收益率徘徊在2.8%左右,这是1996年以来的最高水平。这不是渐进式的重新定价,而是全球最大债权国为自身融资方式发生的结构性转变,而且这一转变发生之际,日本央行在官方层面仍坚持仅为1%的政策利率。
周一市场走势的直接触发因素是预期。首相高市早苗原定向国会发表政策演讲,市场正等待她说明如何协调两项相互竞争的优先事项:她标志性的“负责任、积极主动的财政政策”,以及维持财政可持续性的需要。创纪录的收益率是债券市场在表明,它尚未被说服。高市周一下午发表演讲,重申将推动通过消费税减税以应对物价上涨,同时坚称不会推迟必要的改革。市场清楚地听到了第一部分,而第二部分仍有待观察其能否兑现。
这一时刻不同于日本债券此前承压阶段的原因在于,日本央行已明确将长期收益率上升与全球人工智能热潮联系起来。副行长内田真一周一表示,尽管人工智能推高了股价并令金融状况更加宽松,但人工智能相关企业大规模发行债券,已对长期利率形成上行压力。这是一项重大承认。日本央行承认,一股不受其控制的力量正在推高国内借贷成本。内田还警告称,如果人工智能利润未能实现,市场可能面临回调。他暗示,强劲的人工智能需求可能改变日本的自然利率,即经济在不加速通胀的情况下稳定增长时的理论利率。
货币是货币政策与财政现实之间紧张关系最明显的体现。USD/JPY目前报157.86,即使日本当局在7月底对外汇市场进行干预后,仍保持在157上方。干预旨在支持日元,但并未扭转趋势。原因在于收益率差。日本政策利率为1%,而美国联邦基金利率处于3.75%至4%之间,利差约为275个基点。这一利差是日元走弱的主要驱动因素,干预无法弥合这一差距。GBP/JPY报208.85,EUR/JPY报176.94,二者都反映了同样的动态。当收益率差如此之大时,资本会流向收益率更高的货币,无论官方采取何种措施,日元仍会承压。
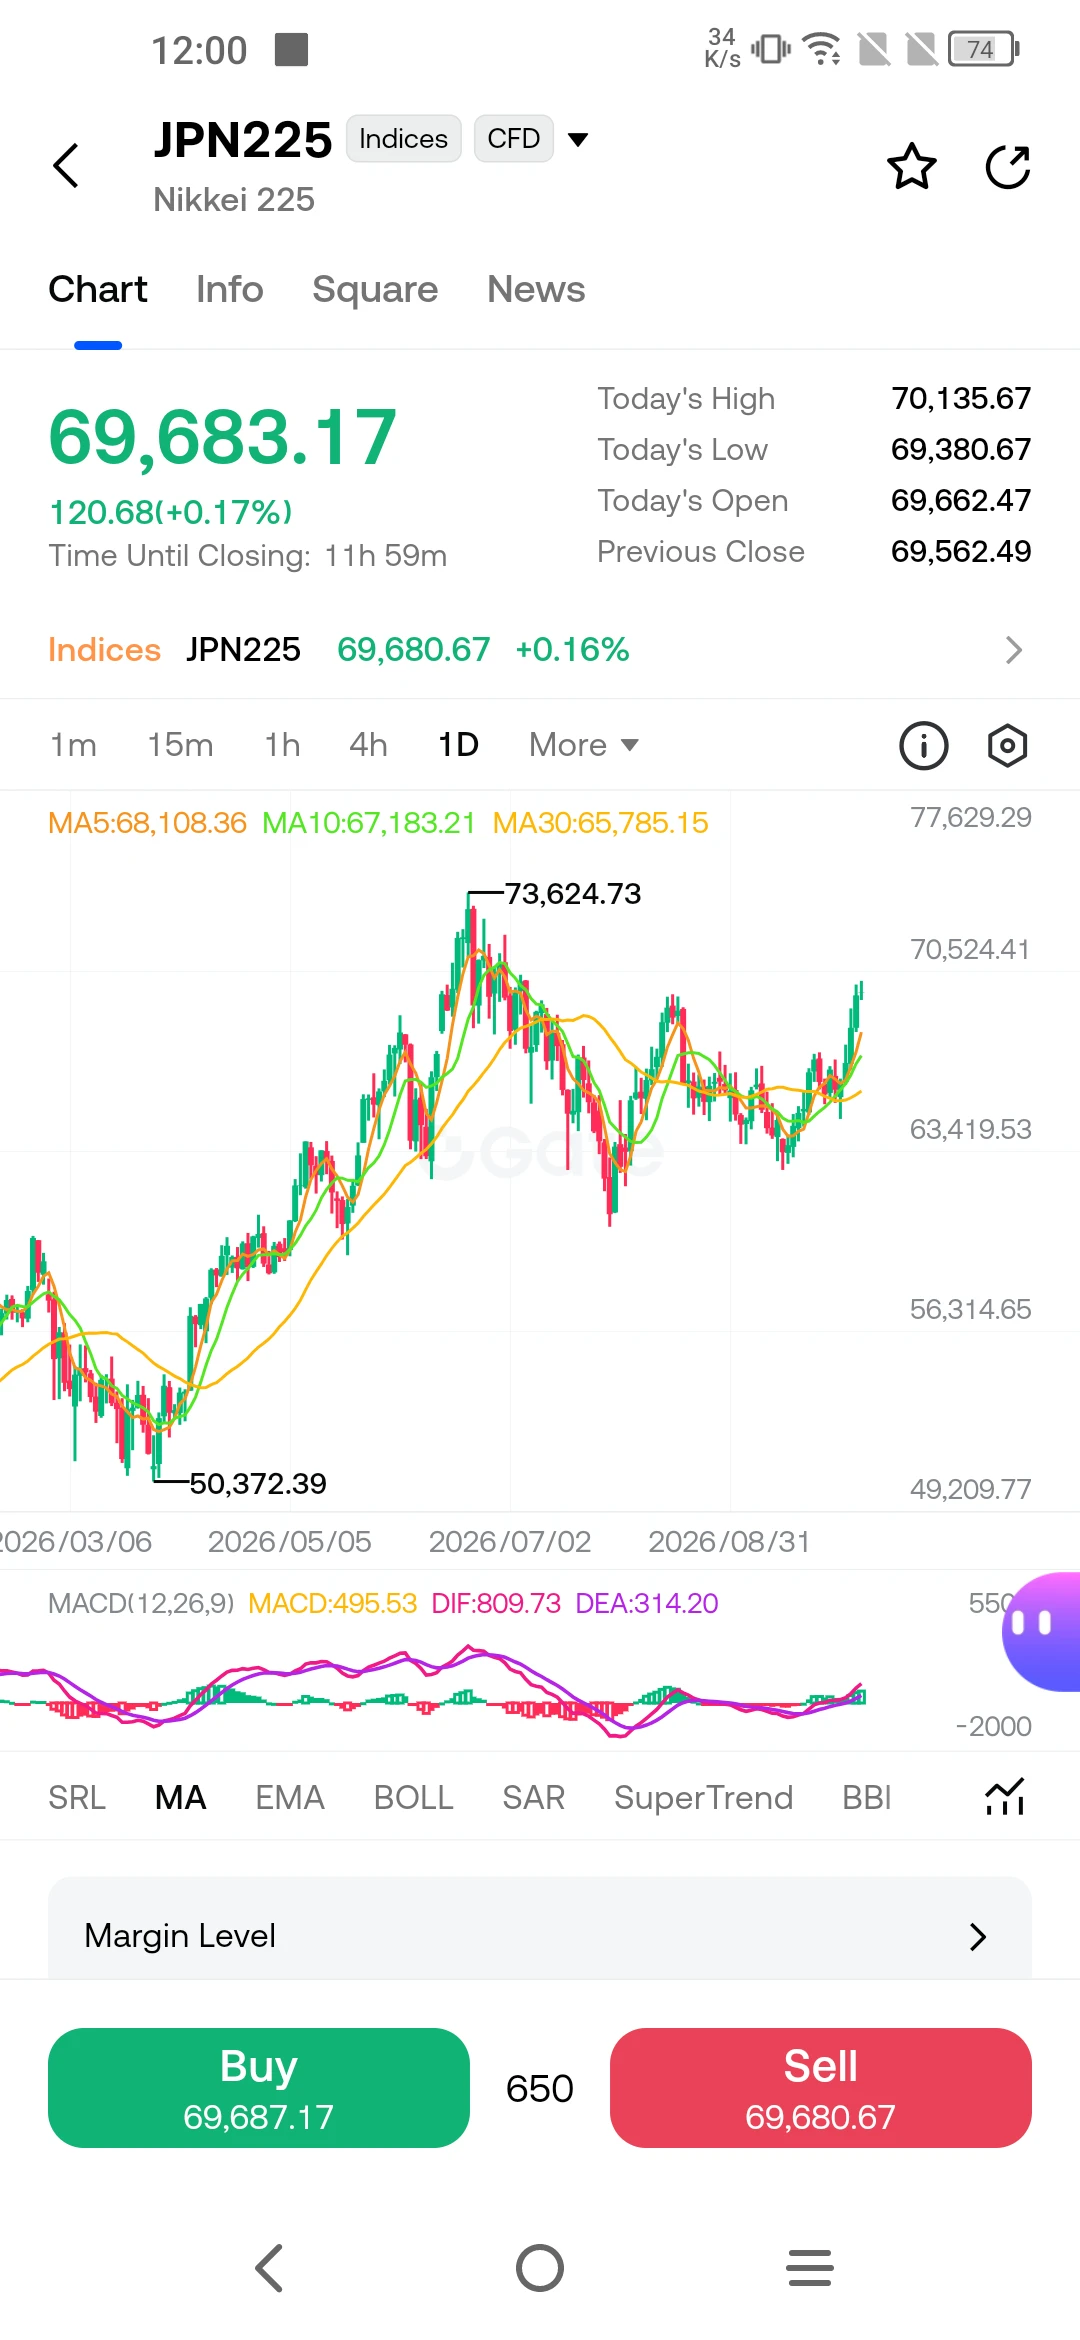
日经225指数报69,683点,保持在关键移动平均线之上,后者位于65,785至68,108之间。尽管债券遭到抛售,该指数仍表现坚韧,部分原因在于推动全球股市的人工智能相关股票也存在于日本市场。但股市的乐观与债市的谨慎之间的背离值得注意。股市正在计入人工智能驱动增长的延续,债市则在计入为这种增长融资的成本。当两者出现如此明显的背离时,其中一方必然需要调整。
日本央行自身的预测说明了前路的艰难。在4月展望中,央行将2026财年核心CPI预测从1.9%大幅上调至2.8%,同时将实际GDP增长预测从1.0%下调至0.5%。这种更高通胀与更低增长的组合,正是滞胀的定义。日本央行新的通胀指标剔除了教育和能源补贴等一次性因素,该指标4月达到2.8%,远高于2%的目标,也快于政府的基准指标。央行陷入两难:既需要实现政策正常化以控制通胀,又担心进一步加息会扼杀本已疲弱的复苏。
接下来应该关注什么?第一个变量是高市的预算。如果她在减税的同时提出可信的财政整顿计划,收益率曲线长端可能会企稳。如果市场认为财政路径不可持续,30年期收益率可能升向4.5%或更高。第二个变量是人工智能债券发行周期。内田关于回调的警告并非理论推演。如果人工智能相关企业继续向债券市场大量发行新债,无论日本央行采取何种措施,长期收益率都将持续承压。第三个变量是日元。若持续突破160,将加大日本央行再次加息的压力,但每次加息都可能进一步扰乱债券市场。央行正处于艰难境地,市场对此心知肚明。未来几周将显示,高市的财政承诺能否说服投资者相信日本可以通过增长摆脱债务负担,还是债券市场会先迫使这一问题浮出水面。
本文不构成投资建议。分析基于公开可用信息,不保证未来结果。
$EURJPY $USDJPY #ShareWeekly #PlanYourTradesThisWeek