广场
关注
热门
资讯
我的主页

OGKush

vip
币龄 1.2年
最高 VIP 等级 0
用户暂无简介
394
关注
1
粉丝
24
点赞
分享加密内容,通过内容挖矿赚取最高 60% 的佣金。
$META $SPCX $META 的使用效果更好,我觉得不是这样吗?
BlackoutCryptoBoy
[已结束] 市场更新
09-30 03:422,460次观看
META-0.61%
SPCX+1.32%
🔥 Gate × CNPY CandyDrop 和 BTC 预测活动现已开启!
通过简单任务 👉:https://www.gate.com/candy-drop/detail/CNPY-362?pid=allPort&ch=lY0ok6yr,赢取 851,200 CNPY 奖池奖励
此外,只需发布你对 9 月 18 日 12 UTC 的 BTC 预测,最接近的 200 名用户可赢取额外奖励!
我的预测:78,910
CNPY-4.19%
BTC-0.22%
🔥 Gate × CNPY CandyDrop 和 BTC 预测活动已上线!
完成简单任务即可赢取 851,200 CNPY 奖池奖励 👉:https://www.gate.com/candy-drop/detail/CNPY-362?pid=allPort&ch=lY0ok6yr
另外,只需发布你对 9 月 18 日 12 UTC 时 BTC 价格的预测,最接近的 200 名用户可赢得额外奖励!
我的预测:78,910
CNPY-4.19%
BTC-0.22%
$MU ,我会想一想,过一会儿再看看还能找到些什么,以便获得一个
CRYPTO GLADIATOR
#NVIDIAEarnings
NVIDIA 财报后:AI 引擎仍在运转,但市场提高了门槛
NVIDIA 又交出了一份让人难以忽视 AI 基础设施周期规模的季度业绩。FY2027 第二季度营收达到 962.2 亿美元,同比增长 106%,调整后每股收益为 2.22 美元。数据中心营收表现突出,达到 890 亿美元,同比增长 117%,环比增长 18%。这些数字证实,AI 基础设施需求仍在以非同寻常的速度扩张。
前瞻性指引的重要性可能甚至超过刚刚结束的这个季度。NVIDIA 预计第三季度营收约为 1080 亿美元,正负 2%,毛利率约为 74%。因此,公司预计营收将再次大幅环比增长,同时随着业务规模扩大而接受一定的利润率压力。
下一轮争论将从利润率表现开始。NVIDIA 第二季度实现了 75%的毛利率,但管理层预计第三季度约为 74%。供应限制和零部件成本上升意味着,投资者现在关注的不仅是 NVIDIA 能销售多少 AI 基础设施,还关注这些需求能多么高效地转化为利润。当营收以如此快的速度增长时,小幅利润率下降未必是问题,但市场预期极高。
需求信号仍然是这一投资逻辑中最强的部分。NVIDIA 表示,其 AI 基础设施建设仍在全速推进,需求来自前沿 AI 实验室、初创企业、企业、主权客户以及生态系统的其他部分。Reuters 还报道称,管理层预计 FY2028 营收增长约 70%,显著高于许多投资者此前预期的增长率。
Vera Rubin 为这一故事增添了另一层含义。NVIDIA 表示,Vera Rubin 平台已经开始全面量产爬坡,相关系统正在 CoreWeave、Google Cloud、Microsoft Azure、Oracle Cloud Infrastructure 和 Nebius 等合作伙伴处运行。这一点很重要,因为增长逻辑正日益演变为多代平台周期,而不再完全依赖 Blackwell。
AWS 的公告进一步强化了这一解读。NVIDIA 和 Amazon Web Services 宣布计划在 AWS 的全球基础设施中部署额外 200 万块 NVIDIA GPU,同时扩大在 AI 工厂、网络、CPU、开放模型和物理 AI 方面的合作。这是一个长期需求信号,而不仅仅是又一笔季度订单。
中国仍然是一个重要的不确定因素。NVIDIA 的第三季度营收展望假设不包含来自中国的数据中心计算营收,这意味着未来中国市场的任何改善都将代表当前展望之外的潜在上行空间,而不是已经包含在指引中的因素。与此同时,出口限制使中国成为投资者无法简单忽视的真正地缘政治风险。
现在来看股价反应。最新可用的市场数据显示,截至最新报价更新时,NVDA 在 8 月 27 日交易时段约为 225.51 美元,上涨约 7.56%。该股开盘约为 222.79 美元,盘中最高触及 227.30 美元,而前一交易日收于 209.66 美元。这是在极短时间内发生的重大重新定价,也证实投资者正积极回应前瞻性增长展望。
因此,技术面已经从财报前所提到的 219 美元区域发生变化。$227–$228 目前是第一个即时阻力区,因为它与当前时段高点以及前一个接近 227.92 美元的 8 月高点重叠。持续突破该区域将强化突破结构。下一个心理关口是 230 美元,随后是更宽的 235–$236 美元区域。
下行方面,第一个重要参考区域约为 $220–$222,目前该区域已接近当前突破区。如果买方能在任何财报后的回调期间守住该区域,市场将显示这次财报反应正在被消化,而不是完全逆转。在此下方,$213–$215 将成为下一个重要支撑区域,随后是此前的 $209–$210 区域。
成交量在这里尤其重要。NVDA 在最新报价所对应的 8 月 27 日交易时段成交量超过 1.43 亿股,相比之下,8 月 26 日约为 1.8 亿股,8 月 25 日为 1.22 亿股。这表明财报后的反应是在大量市场参与下发生的,而不是在异常稀薄的流动性中出现。
更广泛的市场正在提供另一重助力。Reuters 报道称,NVIDIA 的财报后走势帮助提振了 AI 相关市场,纳斯达克也有所上涨。不过,宏观背景并非完全没有风险:7 月 PCE 通胀仍处于高位,市场正准备迎接美联储主席 Kevin Warsh 在杰克逊霍尔的讲话。这意味着利率预期仍可能影响 AI 反弹能够延续多远。
我的看涨情景是持续守住 $220–$222,随后在强劲成交量的推动下果断突破 $227–$228。如果发生这种情况,230 美元将成为下一个心理测试位,随后是 235–$236 美元。最强的确认信号将是突破后成功回踩 $227 区域并将其转化为支撑。
看跌情景则有所不同。如果财报后的上涨失败,且 NVDA 跌破 220 美元,市场可能开始更加激进地消化这轮巨大涨幅。跌破 $213–$215 将削弱短期结构,而回到 $209–$210 附近则表明投资者正在质疑,新的增长预期是否足以支撑当前估值。
因此,基本面表现强劲,但技术形态正进入一个预期更高的区域。
NVIDIA 已经回答了一个问题:AI 需求仍然极其庞大。
下一个问题更难:NVIDIA 能否在保护利润率、管理供应、推出新平台并应对地缘政治限制的同时,继续实现非凡的营收增长?
在约 225.51 美元的位置,我会关注三个数字:228 美元代表突破确认,$220–$222 代表短期支撑,$209–$210 代表更深层的结构性风险。
AI 故事并未减弱。若有变化,最新业绩反而延长了发展空间。
但在如此大幅的上涨之后,市场要求的将不只是又一个令人印象深刻的季度。市场将要求看到证据,证明 AI 基础设施支出的下一阶段能够继续转化为可持续的盈利增长。
#GateSquare
$NVDA
MU+3.03%
#CandyDrop1BTCForOldUsers 而男孩们将成为 3欢迎使用 Gboard 剪贴板,你复制的任何文本都会保存在这里。
  • 5
#CandyDrop1BTCForOldUsers MGI88ONEMGI88ONEMGI88ONEMGI88ONEMGI88ONE
  • 3
#CandyDrop1BTCForOldUsers MGI88ONEMGI88ONEMGI88ONEMGI88ONEMGI88ONEMGI88ONE
GateUser-9c22a72f
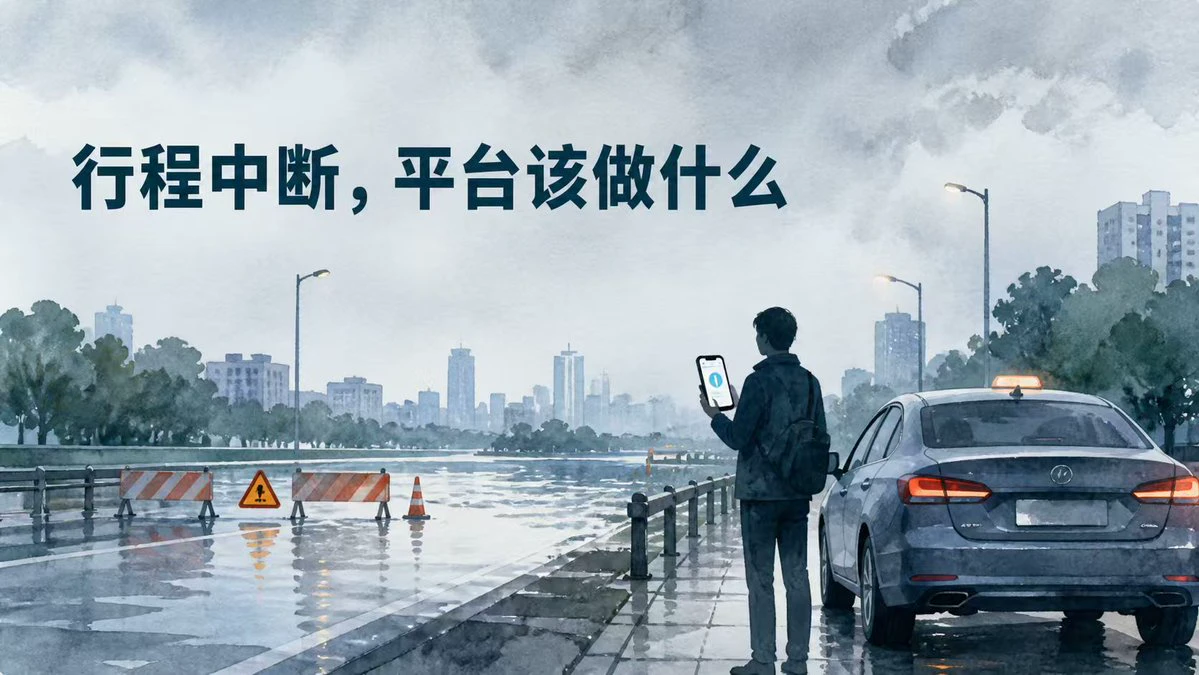
看到一段网约车经历,乘客因为前方积水,被司机中途要求下车。
乘客提出投诉,司机让他随便投诉。行程就在路边结束了。
这类争议很容易吵成司机和乘客谁更有理。司机担心车辆进水,需要承担维修风险。乘客已经下单付费,半路下车会损失时间,也可能很难马上叫到下一辆车。
双方都在避免自己的损失,平台却没有给出一个能继续执行的方案。
更合理的机制,是在接单前标出积水等风险路段,让司机及时判断。行程中断以后,平台应立即重派车辆,并把费用与责任说明清楚。
平台平时负责撮合订单。行程突然中断后能不能马上重派车辆,更能看出它有没有处理意外的能力。
这件事你站司机还是乘客?
repost-content-media
#CandyDrop1BTCForOldUsers 目前正在使用这种药物
#五大联赛赛前预测
本周备受瞩目的英超比赛
将迎来曼彻斯特联坐镇老特拉福德迎战死敌利物浦。这场历史悠久的对决总是预示着一场激烈且高风险的较量,双方都会全力以赴。
对于这场万众期待的比赛,我预测曼彻斯特联将以 2-1 的最终比分取胜。
我主要的理由是曼彻斯特联巨大的主场优势以及近期的战术进步。他们的中场一直在有效控制比赛节奏,而锋线球员最近几场比赛展现出了出色的临门一脚。相比之下,利物浦近期客场表现较为脆弱,他们的高位防线经常暴露在快速反击之下。我相信主队将利用这些防守漏洞,成功险胜并拿下关键的三分。
..
discovery
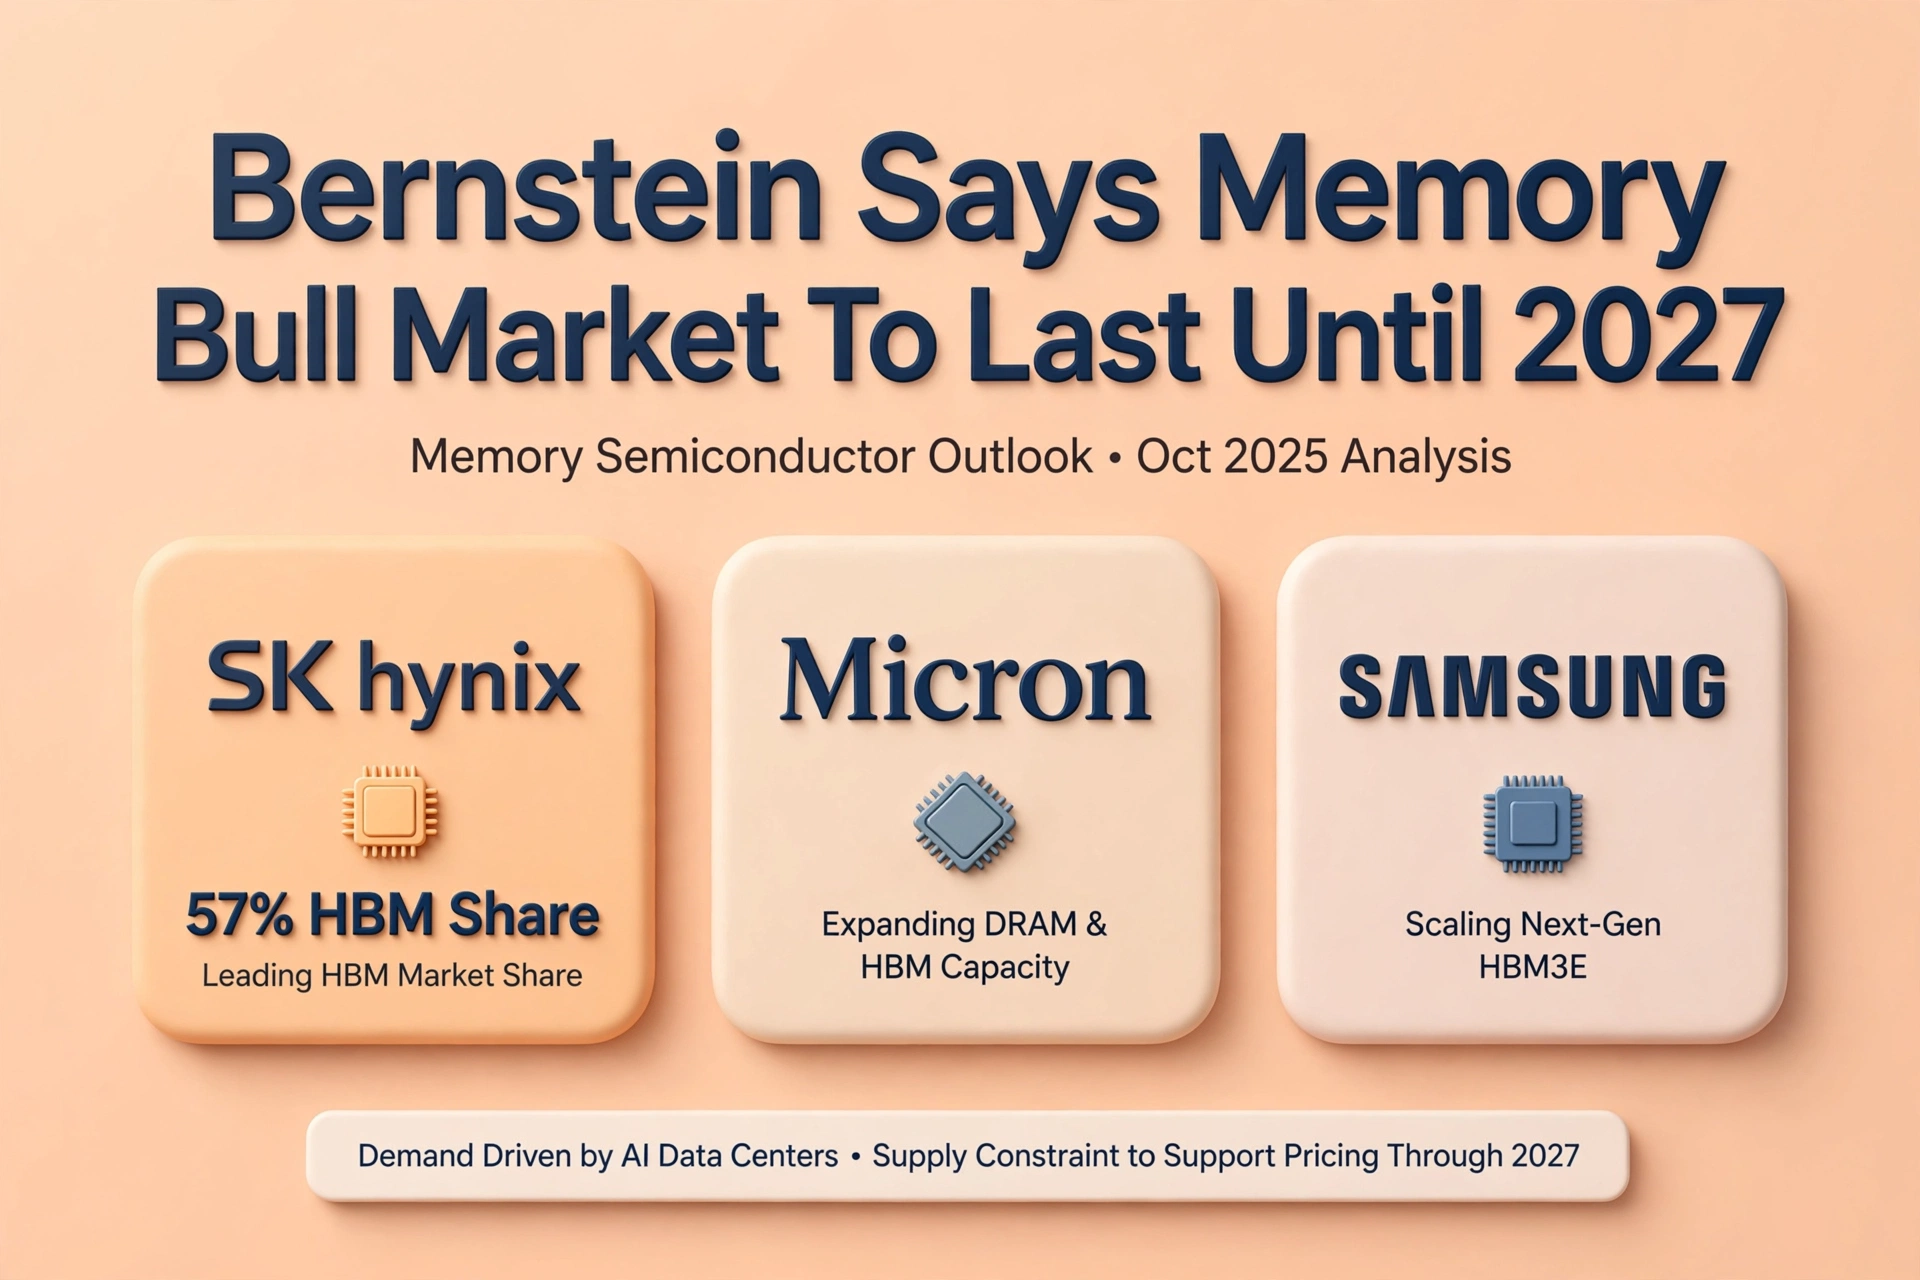
#BernsteinSaysMemoryBullMarketToLastUntil2027
伯恩斯坦称,记忆体牛市将持续至 2027 年,因为 AI 需求重写了周期
伯恩斯坦刚刚重新拨动了记忆体市场的时钟。分析师 Gautam Chhugani 和 Mahika Sapra 认为,当前 DRAM 和 HBM 的牛市行情不会在 2027 年前见顶,打破了传统的四年周期。这个判断并非出于炒作,而是由结构性供给、长期协议以及一种会让内存消耗速度快于晶圆厂交付速度的 AI 建设所驱动。
为什么 2027 看起来不同
从历史上看,记忆体每 18 到 24 个月就会翻转。过剩的供给压垮了定价与利润率,股价也随之重置。本轮却有三股力量在改变计算逻辑:
1. HBM 稀缺性:用于 AI GPU 的高带宽内存已通过 2026 年基本售罄。伯恩斯坦预计,进入 2027 年时,HBM 平均销售价格(ASP)同比增长将达到 2 到 2.5 倍,覆盖 HBM3、HBM3E 以及即将到来的 HBM4。Jefferies 的模型显示,仅在 2026 年三季度就可能出现环比上涨 40% 到 50% 的涨幅,且 ASP 峰值在 2027 年接近 2.23 美元/GB。
2. 长期协议:FY27-29 的总位元(bits)中,约 35% 已通过长期供货协议(LTAs)签订,合同价为 0.26 美元/GB,仅比现货预测低 10%。这相当于将价格底线抬到当前水平之上,并削弱了过去那种“繁荣-崩塌”的旧模式。超大规模云厂商正在签署数年期协议以确保供给,从而让 SK Hynix、三星和美光获得了此前从未拥有过的可见度。
3. Capex 现实:晶圆厂需要数年时间。美光的 2000 亿美元扩建、SK Hynix 的 Yongin 集群,以及三星在 Pyeongtaek 的扩张,都不会在 2027 年下半年之前显著增加位元供给。与此同时,AI 训练集群每 6 到 9 个月就实现翻倍。需求正在“长进一堵墙”。
谁将受益
伯恩斯坦上调了整个行业的目标。SK Hynix 持有 62% 的 HBM 市占率,并已取消 2027 年合约的价格上限,将定价权更多转移给供应商。美光的 HBM3E 供应已在 2026 年前售罄,并刚刚指引利润率进一步走高。三星正在追赶 HBM3E 的认证进度,同时仍然主导通用型 DRAM;在经历两年的痛苦之后,现货价格目前开始上升。像 ASML 这样的设备类公司看到订单簿延伸至 2027 年,因为每个 HBM 堆叠所需的 EUV 层数仍在持续攀升。英飞凌(Infineon)等电源与散热供应商也将受益,因为 AI 机架每台 GPU 需要更多瓦数。
什么可能打破论点
风险并不在于需求消失,而在于供给到来的速度可能快于预期,或 AI 预算暂停。中国的国产 HBM 努力、潜在的出口转向以及宏观放缓都可能令订单降温。然而伯恩斯坦的观点是:即便在周期高点,价格底线也高于此前任何一次顶部。即便下行周期到来,它的起点也将是 0.26 美元/GB,而不是 0.08。
市场要点
记忆体股票已经有所行动。SK Hynix 在 2026 年实现了八倍涨幅,美光也创下新高,ETF 的资金流正在将投资范围从比特币扩展到半导体与基础设施。伯恩斯坦预计交易量将在 2027 年达到峰值,且盈利增长将延续至 2026 年;同时随着投资者将“记忆体”从周期品重新定价为“长周期/长期趋势品”,估值也可能出现多重扩张。
就投资组合配置而言,这条信息很明确:AI 不只是关于 GPU。GPU 背后的内存已被预订、被重定价,并且锁定了数年的供货周期。如果伯恩斯坦判断正确,那么比特(bits)领域的牛市将延续至 2027 年,而控制这些比特的公司也将继续掌握定价权。
本文仅为市场评论,出于信息目的,不构成财务建议。在交易前请务必查看最新研究与风险披露。
repost-content-media
Square 中每日发布的帖子至少要有 50 个字符
谷歌
原文已不可见
GOOG+0.98%
这是翻译内容:og
live-cover
0次观看07-08 16:14
已结束,无回放