


Kinnacheung

币龄 0.1年
最高 VIP 等级 3
见天地,见自己。永远保持客观中立。
今天值得盯的,不是 BTC 又摸到 8 万美元。
而是传统金融正在悄悄“换轨”。
印度准备发行首只代币化企业债,把 CBDC + Tokenized Bond 放进同一套结算系统;另一边,BTC + ETH ETF 上周合计净流入约 26 亿美元,机构资金正在重新进入 Crypto。
更重要的是,RWA 的竞争已经变了。
第一阶段是:把资产做成 Token。
第二阶段是:让 Token 真正进入抵押、借贷、保证金和结算。
这意味着未来真正值钱的,可能不是“谁上链的资产最多”,而是谁控制了:
现金 → 资产 → 信用 → 流动性 → 结算
所以我现在越来越少看“又有多少 RWA TVL”,反而更关注资产到底有没有被真正使用。
链上金融真正的终局,不是万物都有一个 Token。
而是有一天,钱、债券、股票和信用,可以在同一套数字轨道里流动。
到那时候,区块链才真正从“投资品”,变成金融基础设施。
- 1
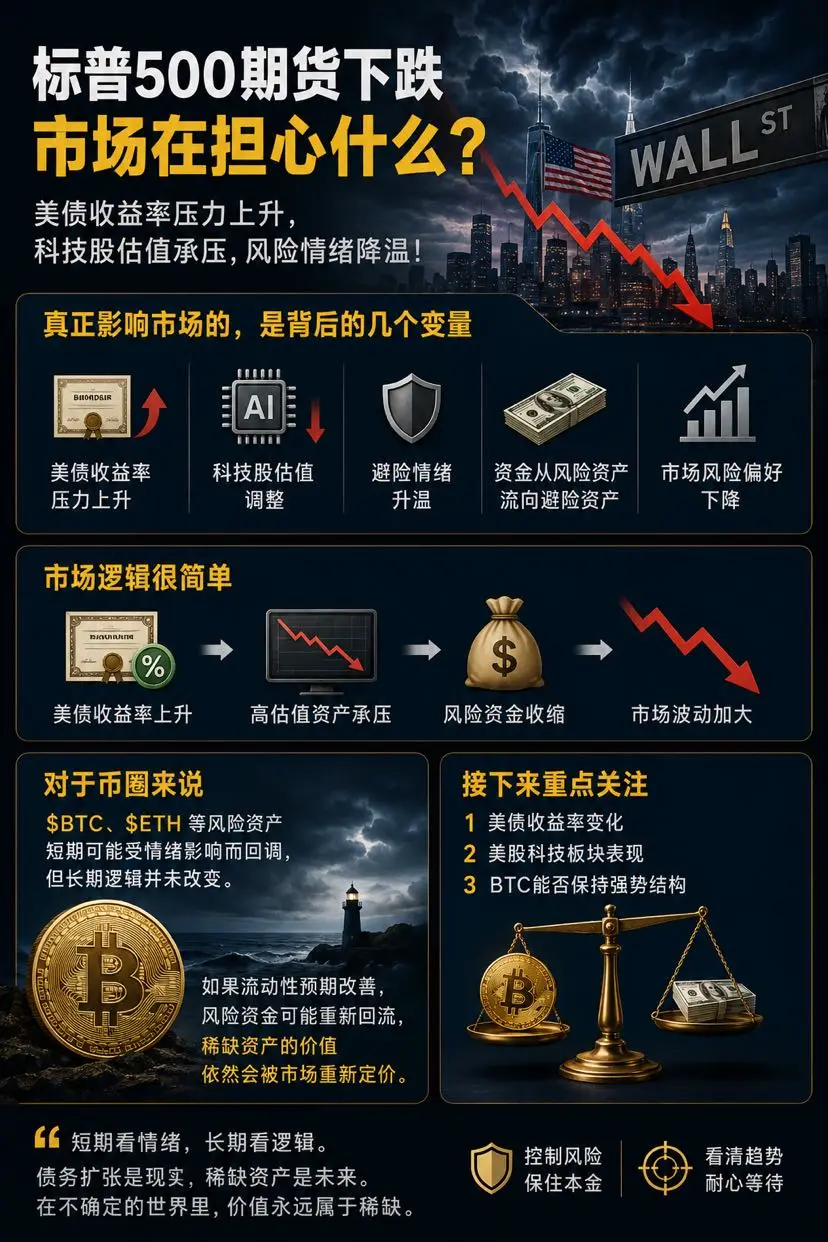
1. 美股期货下跌只是表象,真正要看利率和流动性。
市场担忧的链条是:美债收益率压力 ↑ → 高估值科技股折现率 ↑ → 风险偏好下降 → 资金开始降低风险敞口。
2. AI/科技越贵,对利率越敏感。
AI长期逻辑没有因为一天的期货下跌而改变,但估值越高,市场对利率变化越敏感。所以以后看到“AI利好 + 科技股反跌”,不能只看公司基本面,要看债券市场是不是在抽走估值的氧气。
3. 美股可以成为 Crypto 的风险情绪风向标。
短期内 BTC、ETH 仍具有明显风险资产属性。一旦纳指、高估值科技股遭遇去风险,杠杆资金往往会同时收缩 Crypto 仓位。
4. 但这里存在一个很有意思的长期矛盾。
短期:收益率 ↑ → 流动性收紧 → BTC承压。
长期:债务 ↑ → 财政压力 ↑ → 如果最终迫使货币政策重新宽松 → 法币稀释担忧 ↑ → BTC稀缺性叙事增强。
所以,同一个“债务问题”,短期可能利空BTC,长期反而可能强化BTC的投资逻辑。
5. 这是最值得你以后写原创帖的地方。
不要简单写成“美股跌 → BTC跌”。
可以升级成一条更大的资金链:
美国债务扩张
↓
债券供应/财政压力
↓
美债收益率变化
↓
科技股估值重新定价
↓
全球风险偏好变化
↓
BTC/ETH资金流变化
↓
如果政策重新转向宽松
↓
稀缺资产重新获得资金
这
- 2
- 1
- 1
债务越滚越大,真正稀缺的东西就会越来越贵。
很多人看比特币,只盯着减半、ETF资金流和牛熊周期。
但我觉得还有一条更大的线正在形成:
政府债务持续扩张 → 债券供给增加 → 市场需要更高收益率才能接住这些债 → 传统“无风险资产”的吸引力开始发生变化。
如果与此同时,央行又通过降息、流动性工具甚至债券购买去稳定市场,那么资金最终会重新寻找一个出口。
黄金是一个出口。
股票是一个出口。
BTC也正在成为一个出口。
这也是为什么现货ETF很重要。
它改变的不只是“怎么买比特币”,而是第一次让大量传统资金可以把BTC放进原本属于黄金、债券、股票的资产配置框架里。
所以未来BTC最大的叙事,可能慢慢不再是:
“加密货币会不会取代法币?”
而是:
当全球债务越来越多时,投资者愿意拿多少资产,去对冲货币和主权信用本身的稀释?
如果这个逻辑成立,BTC真正要争夺的就不只是币圈里的资金。
它争夺的是全球资产配置表上的一个位置。
当然,这条路不会直线上涨。
收益率快速上升、美元走强、ETF资金流逆转,都可能让BTC出现剧烈回撤。
但长期来看,我会越来越关注一个指标:
不是市场上有多少BTC,而是全球有多少资金开始觉得自己需要BTC。
风险:仅代表个人观点,不参与投资建议。
热门话题
#GateWCTCS9全球交易赛
35.41k 浏览量5.44k 人讨论中
#GateX红牛F1新加坡站夺冠
174.25k 浏览量6.48k 人讨论中
#韩股大跌你会抄底吗
61.68k 浏览量1.78k 人讨论中
#BTC涨1.17%
39.66k 浏览量36.36k 人讨论中
#STRK24小时涨超55%
25.03k 浏览量206 人讨论中
#余币宝USDT享11%年化
53.83k 浏览量303 人讨论中
#USELESS交易量接近DOGE
69.06k 浏览量1.08k 人讨论中
#Gate亮相TOKEN2049
42.68k 浏览量22.14k 人讨论中
#Ledger攻击均指向CryptoBilis
40.17k 浏览量361 人讨论中
#阿斯麦与台积电即将发布Q3财报
11.99k 浏览量157 人讨论中