


Kaff

用户暂无简介
Arc 主网已上线
大家都在寻找谁会成为 Arc 的 Pons?谁真正拥有第一市场层?
我已经分享过几个 Arc 上的启动平台,但不知为何漏掉了 @peachlfg
Peach 是 Arc 的官方启动合作伙伴,于第 1 天上线,提供启动平台 + AMM 流动性 + 跨链桥 + 资产数据。
费用分配接近 Pons 的设计:
> 创建者在代币完整生命周期内保留 70% 的基础费用
> 可选 0–10% 的额外创建者费用,或使用创建者份额的一半为回购提供资金
> 在 TGE 之前,启动平台协议净收入的 80% 进入激励金库
不过,只有在真实资金流出现时,回购和金库活动才算数。我还没看到订单簿,所以不会评判谁是赢家。
但我认为,激励分配图比 Arc 上大多数第 1 天启动平台都更清晰。这足以让我把它列入名单。
大家都在寻找谁会成为 Arc 的 Pons?谁真正拥有第一市场层?
我已经分享过几个 Arc 上的启动平台,但不知为何漏掉了 @peachlfg
Peach 是 Arc 的官方启动合作伙伴,于第 1 天上线,提供启动平台 + AMM 流动性 + 跨链桥 + 资产数据。
费用分配接近 Pons 的设计:
> 创建者在代币完整生命周期内保留 70% 的基础费用
> 可选 0–10% 的额外创建者费用,或使用创建者份额的一半为回购提供资金
> 在 TGE 之前,启动平台协议净收入的 80% 进入激励金库
不过,只有在真实资金流出现时,回购和金库活动才算数。我还没看到订单簿,所以不会评判谁是赢家。
但我认为,激励分配图比 Arc 上大多数第 1 天启动平台都更清晰。这足以让我把它列入名单。
- 1
除了代币化股票之外,许多迹象都表明,私有推理可能会成为加密领域下一个重要的 AI 叙事。
并不是因为每个人突然都变成了隐私极致主义者,而是因为 AI 数据正在逐渐转化为资本。
在互联网时代的大部分时间里,我们把数据交给平台,是因为换回来的产品价值超过了我们认为数据本身的价值。
AI 让这笔交易变得更加令人不适。而且,信息的价值取决于接收它的机器究竟能用它做什么。
一个能够达到专家级水平进行推理、搜索、编程、使用 API、操作浏览器、记住一切并连续数日执行工作的代理,能够从完全相同的上下文中提取更多价值。
代理越有用,就越需要更多上下文。
它需要的上下文越多,把所有这些上下文永久交给一家智能服务提供商就越愚蠢。
代理将获取我所有的电子邮件 + 文档 + 日历 + 代码 + 浏览器 + 联系人 + 支付信息 + 过往对话 + 持久记忆 + 凭证 + 企业系统。
Gartner 认为,到 2026 年底,特定任务代理可能存在于多达 40% 的企业应用中,而 2025 年这一比例还不到 5%。
OpenAI/Buckmaster 的情况引起了我的注意,尽管 OpenAI 后来表示,他的私有 Codex 提示词不可能影响其结果,包括通过训练产生影响。
这意味着隐私问题从保护单条提示词转变为保护你的整个运行上下文。
这一叙事已经开始体现在基础设施支出中。
– 今年面向 AI 优化的 IaaS
并不是因为每个人突然都变成了隐私极致主义者,而是因为 AI 数据正在逐渐转化为资本。
在互联网时代的大部分时间里,我们把数据交给平台,是因为换回来的产品价值超过了我们认为数据本身的价值。
AI 让这笔交易变得更加令人不适。而且,信息的价值取决于接收它的机器究竟能用它做什么。
一个能够达到专家级水平进行推理、搜索、编程、使用 API、操作浏览器、记住一切并连续数日执行工作的代理,能够从完全相同的上下文中提取更多价值。
代理越有用,就越需要更多上下文。
它需要的上下文越多,把所有这些上下文永久交给一家智能服务提供商就越愚蠢。
代理将获取我所有的电子邮件 + 文档 + 日历 + 代码 + 浏览器 + 联系人 + 支付信息 + 过往对话 + 持久记忆 + 凭证 + 企业系统。
Gartner 认为,到 2026 年底,特定任务代理可能存在于多达 40% 的企业应用中,而 2025 年这一比例还不到 5%。
OpenAI/Buckmaster 的情况引起了我的注意,尽管 OpenAI 后来表示,他的私有 Codex 提示词不可能影响其结果,包括通过训练产生影响。
这意味着隐私问题从保护单条提示词转变为保护你的整个运行上下文。
这一叙事已经开始体现在基础设施支出中。
– 今年面向 AI 优化的 IaaS
- 1
Arc 第 1 天链上快照:
- 平均费用:0.02 USDC
- 交易笔数:+910 万
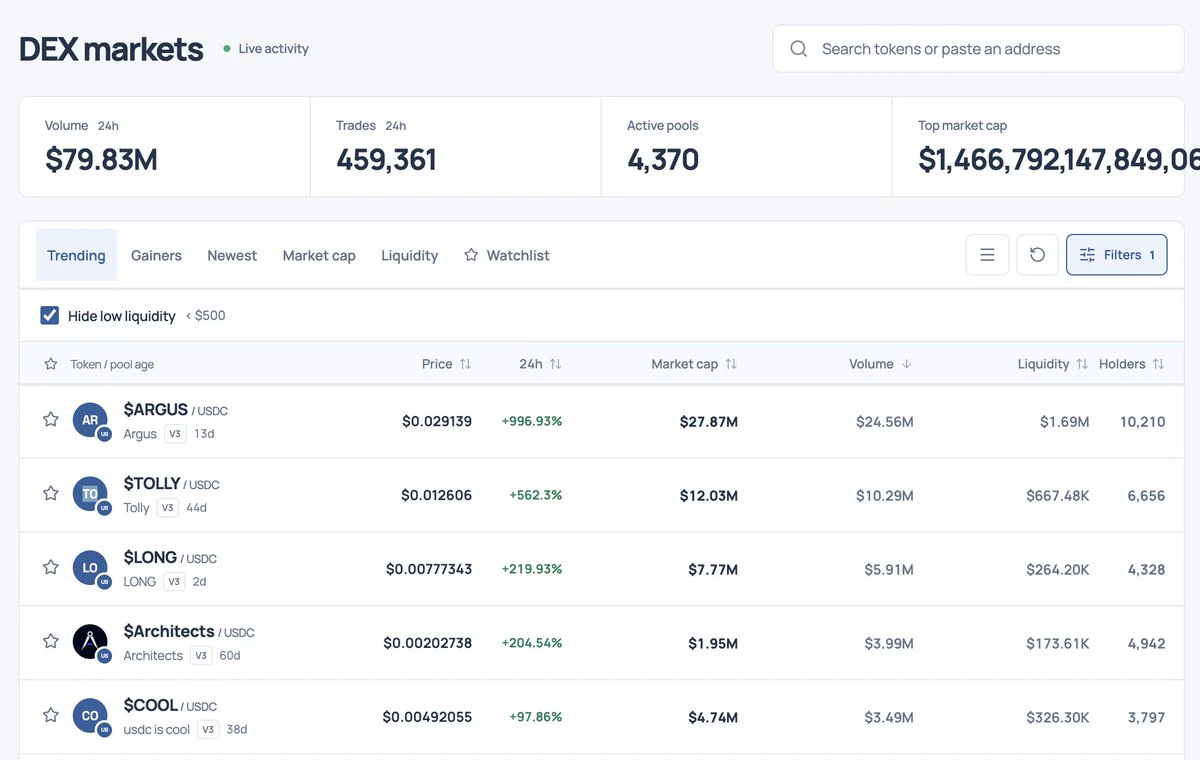
- DEX 交易量:7980 万美元
交易量排名前 5 的代币:
> $Argus:2430 万美元交易量 - 启动平台
> $Tolly:1020 万美元交易量 - 启动平台
> $Long:580 万美元交易量 - 启动平台
> $Architects:390 万美元交易量 - meme
> $COOL:340 万美元交易量 - meme
3 个启动平台 + 2 个 meme 币占据了大部分资金流。
很多人都把 @arc 当作一次短期趋势反转。
可以理解,但我仍然会关注实际指标,而不是叙事:
费用是否维持在一美分、交易量是否集中在少数几个启动平台,以及初始抛售后这些交易量能否持续。
- 平均费用:0.02 USDC
- 交易笔数:+910 万
- DEX 交易量:7980 万美元
交易量排名前 5 的代币:
> $Argus:2430 万美元交易量 - 启动平台
> $Tolly:1020 万美元交易量 - 启动平台
> $Long:580 万美元交易量 - 启动平台
> $Architects:390 万美元交易量 - meme
> $COOL:340 万美元交易量 - meme
3 个启动平台 + 2 个 meme 币占据了大部分资金流。
很多人都把 @arc 当作一次短期趋势反转。
可以理解,但我仍然会关注实际指标,而不是叙事:
费用是否维持在一美分、交易量是否集中在少数几个启动平台,以及初始抛售后这些交易量能否持续。
- 1
如果你只追逐信息流上最高的 APR,通常都会晚一步进入错误的池子。
当一个 2,000% APR 的股票 LP 池被引用转发时,流动性已经很薄,池龄为 1–6 天,而且其中大部分 APR 只是一个小池子偶尔产生大量交易量的结果。
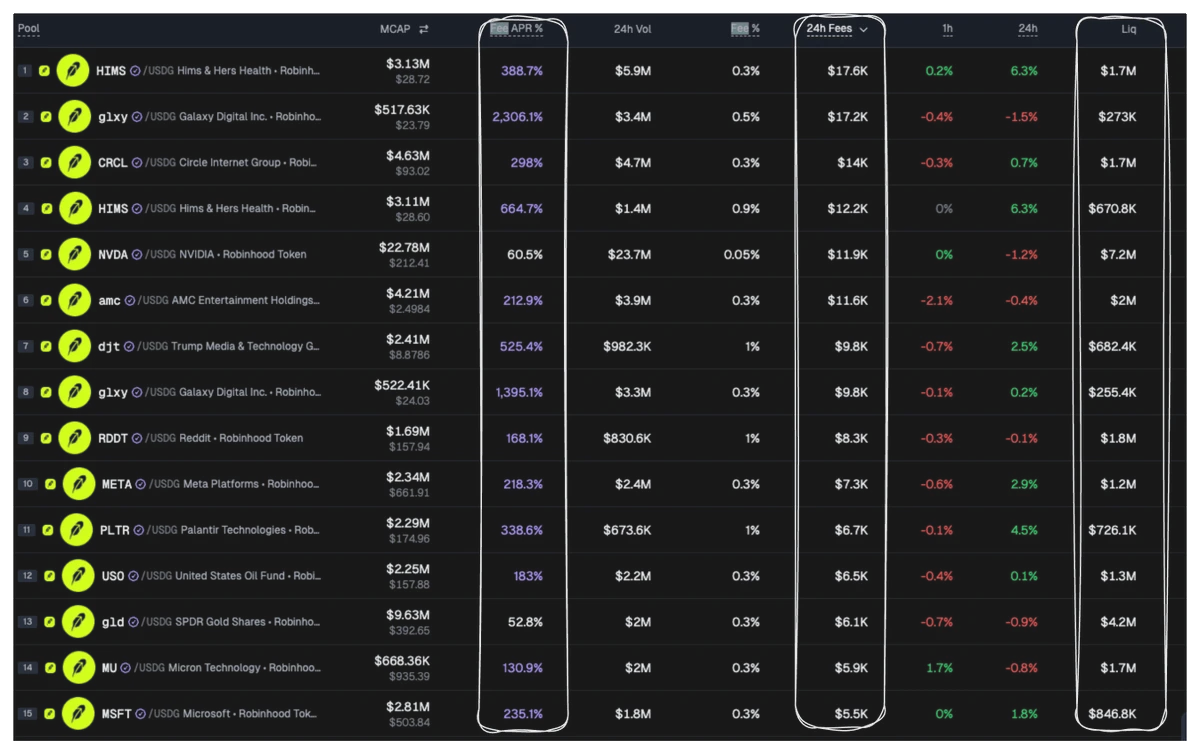
我现在首先看的是,过去 24 小时内到底是谁向 LP 支付了真实美元(可在 @GeckoTerminal 上查看)
按手续费而不是 APR 排序:
HIMS/USDG 以 590 万美元交易量产生了约 1.77 万美元手续费;CRCL 约为 1.47 万美元。
NVDA 的 APR 只有约 60%,但仍以 2360 万美元交易量产生了 1.18 万美元手续费,同时流动性超过 700 万美元
然后你会看到 g1xy 位于它们旁边,手续费相近,但可能是一个陷阱,APR 达到 1,400–2,300%……因为池子很小,而且只有几天历史。
代币化股票目前正在链上快速增长,而我相信在这些资产上进行 LP 挖矿才刚刚开始。
说实话,我很喜欢 GT 上的这个功能
当一个 2,000% APR 的股票 LP 池被引用转发时,流动性已经很薄,池龄为 1–6 天,而且其中大部分 APR 只是一个小池子偶尔产生大量交易量的结果。
我现在首先看的是,过去 24 小时内到底是谁向 LP 支付了真实美元(可在 @GeckoTerminal 上查看)
按手续费而不是 APR 排序:
HIMS/USDG 以 590 万美元交易量产生了约 1.77 万美元手续费;CRCL 约为 1.47 万美元。
NVDA 的 APR 只有约 60%,但仍以 2360 万美元交易量产生了 1.18 万美元手续费,同时流动性超过 700 万美元
然后你会看到 g1xy 位于它们旁边,手续费相近,但可能是一个陷阱,APR 达到 1,400–2,300%……因为池子很小,而且只有几天历史。
代币化股票目前正在链上快速增长,而我相信在这些资产上进行 LP 挖矿才刚刚开始。
说实话,我很喜欢 GT 上的这个功能
- 1
我上一轮周期的大部分利润都来自持有 $SOL ,因为我对此有很强的信念。
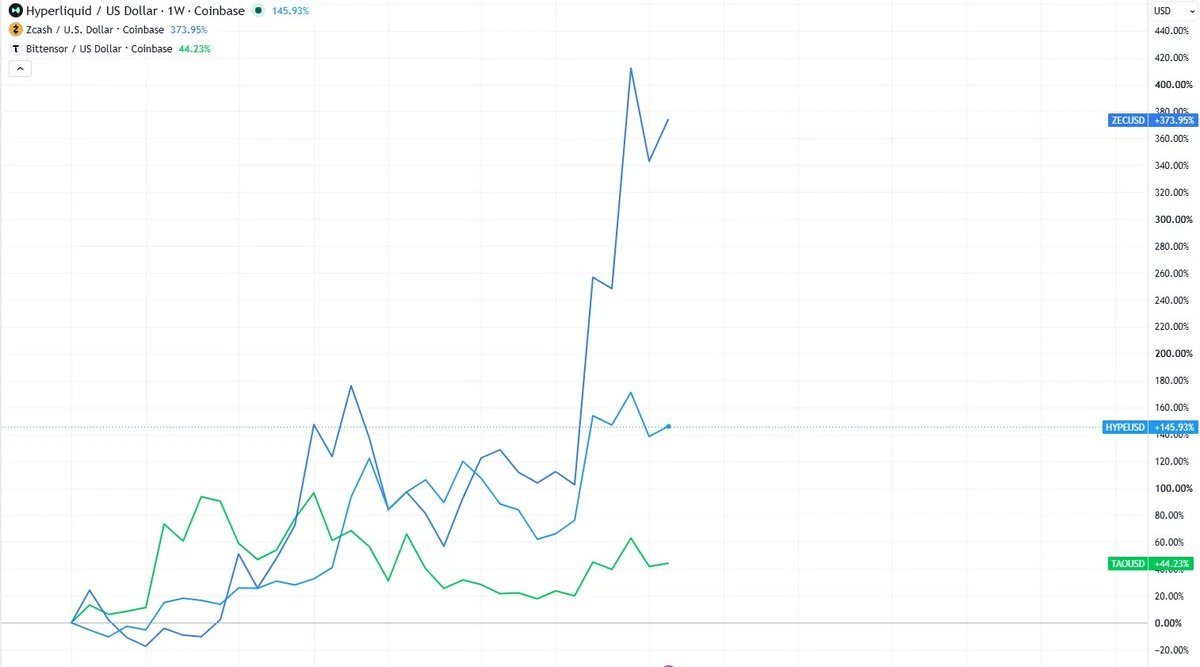
如果从现在开始只能积累 3 种代币并持有到牛市,我可能会选 $HYPE 、$ZEC 和 $TAO 。
它们让我能够接触链上金融市场、私人货币和开放机器智能。
更重要的是,每一种代币都有实际机制,能够在市场叙事转向下一个新热点后继续创造需求。
1/ $HYPE
它们已经是最大的永续合约 DEX,OI 达到 142 亿美元,且拥有 $216B 30 天永续合约交易量。
过去 30 天产生 7590 万美元手续费和 5930 万美元持有者收入 = 流向持有者的约 $700M 年化收入。
这个全能交易所本身正随着 HIP-3 + HIP-4 + AQAv2 变得更加广泛。
基本上,交易手续费今天买入 $HYPE ,而闲置抵押品明天可能开始买入 $HYPE 。
这是链上交易所首次被按照一家企业进行估值,而这家企业本身仍处于变革中期。
下一个重大催化剂是特朗普表示 CFTC 正在推动将 Hyperliquid 纳入美国境内监管。如果这一架构真的落地,TAM 将发生变化。
当风险偏好回归时,资金绝对可以流入 $HYPE ,届时订单簿、回购、ETF 股票代码以及能够发行股票进行买入的 DAT 都已经存在。
2/ $ZEC
过去一年已经重估约 20 倍,$ZEC 找到了 $XMR 始终未能真正找到的中间地带。
隐蔽资金 + 选择性披
如果从现在开始只能积累 3 种代币并持有到牛市,我可能会选 $HYPE 、$ZEC 和 $TAO 。
它们让我能够接触链上金融市场、私人货币和开放机器智能。
更重要的是,每一种代币都有实际机制,能够在市场叙事转向下一个新热点后继续创造需求。
1/ $HYPE
它们已经是最大的永续合约 DEX,OI 达到 142 亿美元,且拥有 $216B 30 天永续合约交易量。
过去 30 天产生 7590 万美元手续费和 5930 万美元持有者收入 = 流向持有者的约 $700M 年化收入。
这个全能交易所本身正随着 HIP-3 + HIP-4 + AQAv2 变得更加广泛。
基本上,交易手续费今天买入 $HYPE ,而闲置抵押品明天可能开始买入 $HYPE 。
这是链上交易所首次被按照一家企业进行估值,而这家企业本身仍处于变革中期。
下一个重大催化剂是特朗普表示 CFTC 正在推动将 Hyperliquid 纳入美国境内监管。如果这一架构真的落地,TAM 将发生变化。
当风险偏好回归时,资金绝对可以流入 $HYPE ,届时订单簿、回购、ETF 股票代码以及能够发行股票进行买入的 DAT 都已经存在。
2/ $ZEC
过去一年已经重估约 20 倍,$ZEC 找到了 $XMR 始终未能真正找到的中间地带。
隐蔽资金 + 选择性披
- 2
新的庞氏经济模型刚刚上线,我听说有人每天能赚取 200–300 美元的 $STANDARD。
即使它还能大幅上涨,我也不会在这个价格买入该代币,因为 $34M 市值对我来说并不安全。
但我仍然想了解其机制,以及估值为何如此之高。
>> 如果你没时间,快速总结如下:
NFT 持有者在每个 3 天周期中获得发行量的一部分。
发行量取决于流入池子的 ETH 净流量。
发行量:目前每天约 70 万 $STANDARD
- 正向流量 = 铸造 $STANDARD + 费用用于买入黄金/加深 LP
-负向流量 = 减少发行量 + 费用用于回购和销毁
持有者可以通过销毁 $STANDARD 来开启更多分支,从而增加自己的份额。
目前已销毁约 120 万枚代币。
发行量累积至 NFT。
退出 = 关闭一个分支,或在没有额外分支时销毁 NFT。
退出 = 失去该发行量份额,外加基于 7 天退出压力的结算费(目前为 2%)
→ 一半被销毁,另一半支付给留下的人。
即使它还能大幅上涨,我也不会在这个价格买入该代币,因为 $34M 市值对我来说并不安全。
但我仍然想了解其机制,以及估值为何如此之高。
>> 如果你没时间,快速总结如下:
NFT 持有者在每个 3 天周期中获得发行量的一部分。
发行量取决于流入池子的 ETH 净流量。
发行量:目前每天约 70 万 $STANDARD
- 正向流量 = 铸造 $STANDARD + 费用用于买入黄金/加深 LP
-负向流量 = 减少发行量 + 费用用于回购和销毁
持有者可以通过销毁 $STANDARD 来开启更多分支,从而增加自己的份额。
目前已销毁约 120 万枚代币。
发行量累积至 NFT。
退出 = 关闭一个分支,或在没有额外分支时销毁 NFT。
退出 = 失去该发行量份额,外加基于 7 天退出压力的结算费(目前为 2%)
→ 一半被销毁,另一半支付给留下的人。
- 2
我以前会直接刷过每条量子帖子,因为其中 99% 都只是诱导互动。
然后 NIST、Google、Cloudflare、EF 和 Bitcoin 开发者都开始表现得像是继续等待才是愚蠢的交易。
现在我认为,相比加密货币 FUD,量子技术作为资本开支 + 基础设施 + 协议升级主题要有用得多。
它正在演变为一个从约 2026 年到 2029 年的真正资本开支 + 基础设施 + 协议升级周期。
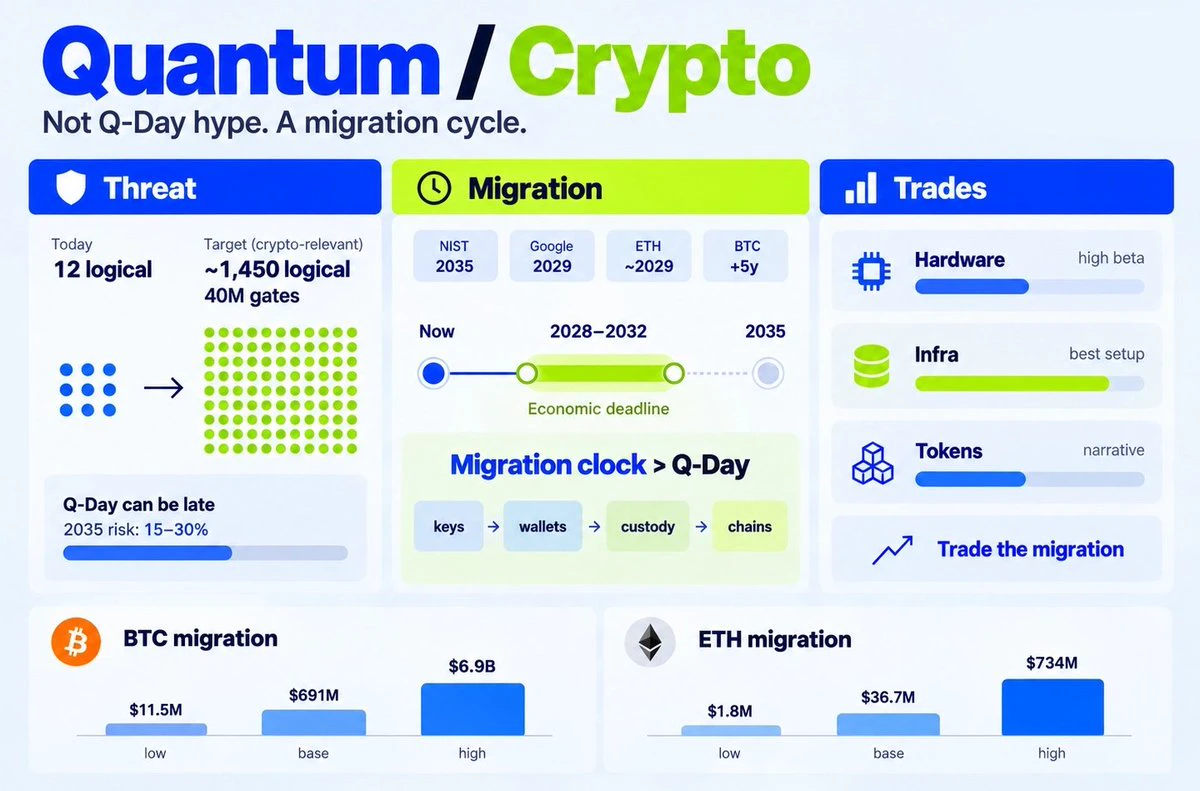
如今约 12 个逻辑量子的容错演示,与能够针对 secp256k1 执行约 4000 万次非 Clifford 操作的系统之间,仍存在令人作呕的巨大差距。
Q-Day 本身仍可能晚些到来。但迁移时钟无法暂停。
如果一台具备密码学相关能力的机器在 2035 年前后出现的概率哪怕只有 15–30%,而迁移密钥、钱包、HSM、托管、证书和链需要 3–5 年……
我们的经济截止期限突然变成了 2028–2032 年,而且所有人都开始得出这个结论。
– NIST 希望在 2035 年前逐步淘汰易受量子攻击的标准。
– Google Cloud 的目标是在 2029 年实现后量子准备就绪。
– IBM 的目标是在 2029 年通过 Starling 实现 200 个逻辑量子比特 + 1 亿个门。
– Ethereum 的目标是在 2029 年前后完成核心后量子基础设
然后 NIST、Google、Cloudflare、EF 和 Bitcoin 开发者都开始表现得像是继续等待才是愚蠢的交易。
现在我认为,相比加密货币 FUD,量子技术作为资本开支 + 基础设施 + 协议升级主题要有用得多。
它正在演变为一个从约 2026 年到 2029 年的真正资本开支 + 基础设施 + 协议升级周期。
如今约 12 个逻辑量子的容错演示,与能够针对 secp256k1 执行约 4000 万次非 Clifford 操作的系统之间,仍存在令人作呕的巨大差距。
Q-Day 本身仍可能晚些到来。但迁移时钟无法暂停。
如果一台具备密码学相关能力的机器在 2035 年前后出现的概率哪怕只有 15–30%,而迁移密钥、钱包、HSM、托管、证书和链需要 3–5 年……
我们的经济截止期限突然变成了 2028–2032 年,而且所有人都开始得出这个结论。
– NIST 希望在 2035 年前逐步淘汰易受量子攻击的标准。
– Google Cloud 的目标是在 2029 年实现后量子准备就绪。
– IBM 的目标是在 2029 年通过 Starling 实现 200 个逻辑量子比特 + 1 亿个门。
– Ethereum 的目标是在 2029 年前后完成核心后量子基础设
- 2
这不是 Launchpad 季,而是 Launchpad 和销毁季,说实话
> @ponsdotfamily | $Pons ~$1B ATH → 29.73% 的供应量已销毁
> @LaunchOnSF | solana:6GmAFSYs4gk3FDao5FzzySQpPZaWsa4rUJHacpMpUNgx ~$180M ATH → 12% 的供应量已销毁
> @Stonks_Exchange | $Stonkex $32M ATH → 8.22% 的供应量已销毁
> @brewdotfamily | $Brew $30M ATH → ~4% 的供应量已销毁
> @Stockereum | $Stocker 420万美元 ATH → 0.83% 的供应量已销毁
> @ponsdotfamily | $Pons ~$1B ATH → 29.73% 的供应量已销毁
> @LaunchOnSF | solana:6GmAFSYs4gk3FDao5FzzySQpPZaWsa4rUJHacpMpUNgx ~$180M ATH → 12% 的供应量已销毁
> @Stonks_Exchange | $Stonkex $32M ATH → 8.22% 的供应量已销毁
> @brewdotfamily | $Brew $30M ATH → ~4% 的供应量已销毁
> @Stockereum | $Stocker 420万美元 ATH → 0.83% 的供应量已销毁
接下来是埃弗顿对阵曼联,我肯定会选曼联
是的,这不是一场没有压力的比赛,但我仍然认为比赛一旦打开放开,他们的实力更强。
埃弗顿会试图把比赛拖入缠斗,这很明显,但如果曼联保持控球并保持耐心,他们应该能找到突破的办法
在此加入:
是的,这不是一场没有压力的比赛,但我仍然认为比赛一旦打开放开,他们的实力更强。
埃弗顿会试图把比赛拖入缠斗,这很明显,但如果曼联保持控球并保持耐心,他们应该能找到突破的办法
在此加入:
► Robinhood - 启动平台层
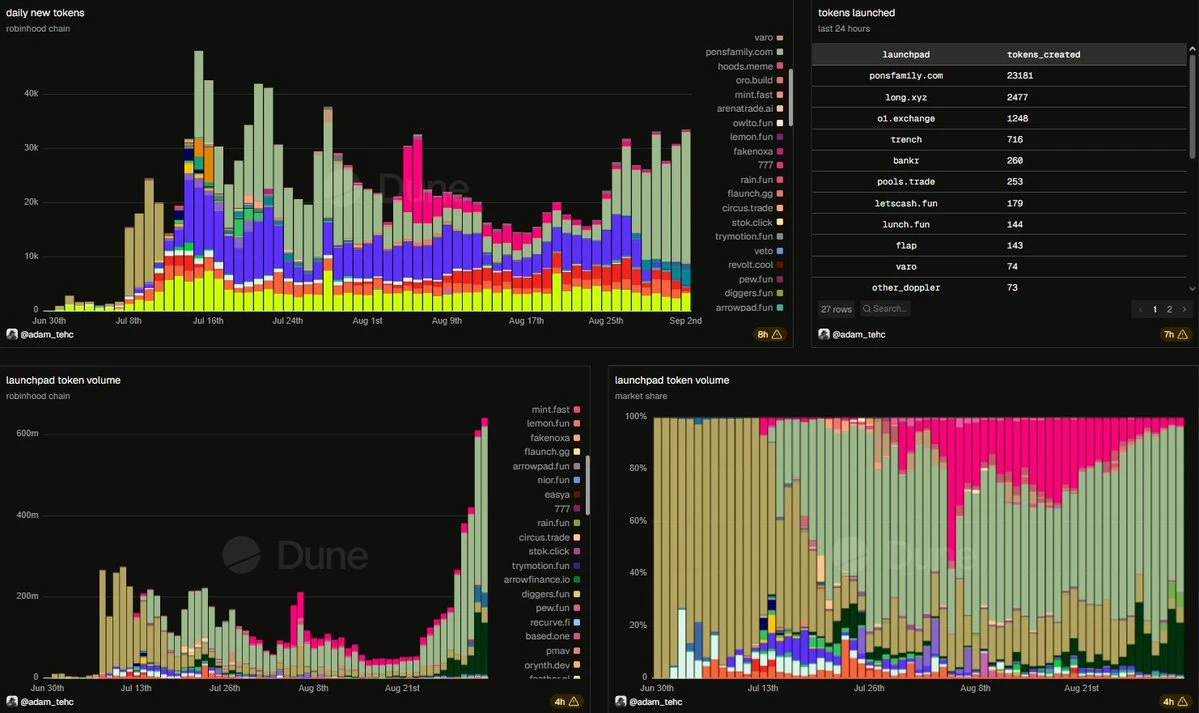
RH 生态的各项指标日复一日地创下新高。
– 18.8 亿美元 DEX 交易量
– 12 万 DAU
– 每日 3 万多个代币发行
@Uniswap掌控着流动性层,因此目前绿链上真正的 PvP 正发生在各个启动平台之间。
仅 9 月 2 日一天,Pons 的 $406M 启动平台交易量,而 LONG 达到约 1.28 亿美元。
$534M 在一天内的两个发行平台之间,而不知为何它们几乎并不在销售同一种产品。
1/ @ponsdotfamily赢得了通用赌场。
Pons V2 将全部代币供应量纳入恒定乘积联合曲线,但不同于普通的仅支持 ETH 的发行平台,其报价资产可以是 ETH、USDG、cbBTC 或代币化股票/ETF。
Noxa 停止运营后,Pons 吸收了 RH 大部分的发行数量和启动平台交易量,并一直保持至今。
一旦交易者、机器人、索引器、扫描器和前端都了解同一个工厂合约及钩子事件,成为人们默认的发行场所本身就会形成护城河。
– 已发行 45.1 万个代币,每日超过 2 万个
– $544M 每日交易量(历史最高)
– 55 亿美元累计交易量
– 510 万美元协议收入
– 3260 万美元创作者收益
– ethereum:0x07f5b6823751c2e2cd4560f28af75ff887102241 供应量的 29.3% 已被
RH 生态的各项指标日复一日地创下新高。
– 18.8 亿美元 DEX 交易量
– 12 万 DAU
– 每日 3 万多个代币发行
@Uniswap掌控着流动性层,因此目前绿链上真正的 PvP 正发生在各个启动平台之间。
仅 9 月 2 日一天,Pons 的 $406M 启动平台交易量,而 LONG 达到约 1.28 亿美元。
$534M 在一天内的两个发行平台之间,而不知为何它们几乎并不在销售同一种产品。
1/ @ponsdotfamily赢得了通用赌场。
Pons V2 将全部代币供应量纳入恒定乘积联合曲线,但不同于普通的仅支持 ETH 的发行平台,其报价资产可以是 ETH、USDG、cbBTC 或代币化股票/ETF。
Noxa 停止运营后,Pons 吸收了 RH 大部分的发行数量和启动平台交易量,并一直保持至今。
一旦交易者、机器人、索引器、扫描器和前端都了解同一个工厂合约及钩子事件,成为人们默认的发行场所本身就会形成护城河。
– 已发行 45.1 万个代币,每日超过 2 万个
– $544M 每日交易量(历史最高)
– 55 亿美元累计交易量
– 510 万美元协议收入
– 3260 万美元创作者收益
– ethereum:0x07f5b6823751c2e2cd4560f28af75ff887102241 供应量的 29.3% 已被
一些值得关注的 @longdotxyz 代币(这一叙事目前正火爆):
> $AI / NVDA:旗舰配对。LongX 的费用回流至此。链上 NVDA 供应量中已有超过 23% 在为 $AI 提供支持。
> $AP / AAPL:在 @longdotxyz 上铸造的首个代币,由与推出 LONG 代币合约的同一钱包部署
> $BONER / HIMS:基于真实散户股票的医疗保健 meme。是快速上涨者之一。
> $MOO / MU:内存 / AI 资本支出周期。将一头牛与 Micron 配对是故意为之的愚蠢操作。OG 配对 LONG 已回购。
> $SPACEHOOD / SPCX:在 RH 上最接近 GME 能量的标的。Nate 确实在这里撰写了这一论点。
> $SAYLORMOON / MSTR:作为股票配对的比特币金库自我安慰叙事。
> $OPTIMUS / TSLA:埃隆概念板块。原创背景最少,最明显的买盘。
> $AI / NVDA:旗舰配对。LongX 的费用回流至此。链上 NVDA 供应量中已有超过 23% 在为 $AI 提供支持。
> $AP / AAPL:在 @longdotxyz 上铸造的首个代币,由与推出 LONG 代币合约的同一钱包部署
> $BONER / HIMS:基于真实散户股票的医疗保健 meme。是快速上涨者之一。
> $MOO / MU:内存 / AI 资本支出周期。将一头牛与 Micron 配对是故意为之的愚蠢操作。OG 配对 LONG 已回购。
> $SPACEHOOD / SPCX:在 RH 上最接近 GME 能量的标的。Nate 确实在这里撰写了这一论点。
> $SAYLORMOON / MSTR:作为股票配对的比特币金库自我安慰叙事。
> $OPTIMUS / TSLA:埃隆概念板块。原创背景最少,最明显的买盘。
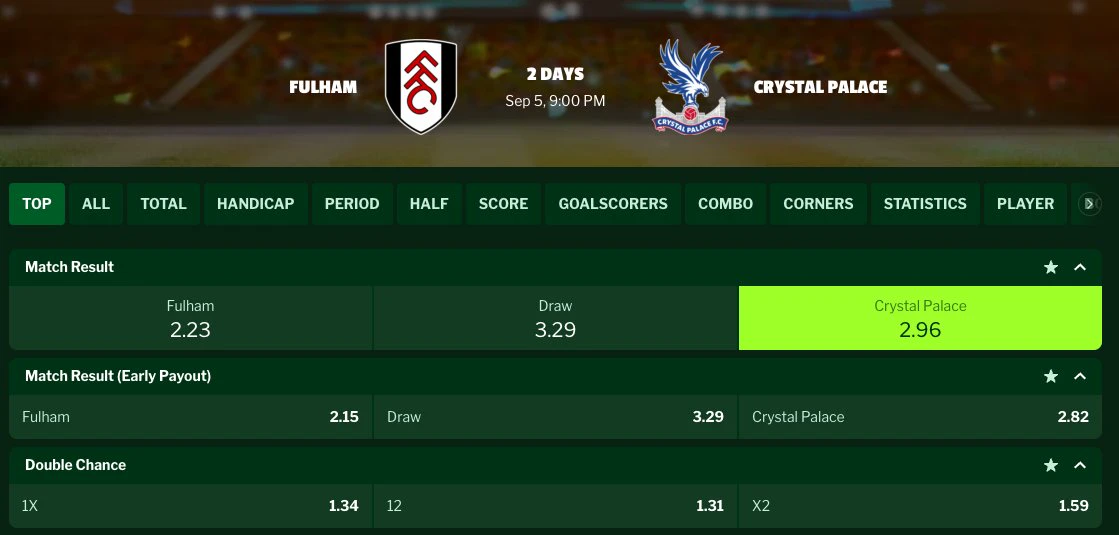
周末再来一场:富勒姆对水晶宫。
这次跳过主场热门,以 2.96 的赔率选择水晶宫。
富勒姆在克拉文农场球场应该会更强,2.23 才是公允赔率,但我就是不相信他们能掌控比赛。
小注水晶宫险胜。
这次跳过主场热门,以 2.96 的赔率选择水晶宫。
富勒姆在克拉文农场球场应该会更强,2.23 才是公允赔率,但我就是不相信他们能掌控比赛。
小注水晶宫险胜。
热门话题
#日股地产电力半导体板块走强
58.15k 浏览量3.4k 人讨论中
#美股AI概念股全线反弹
33.24k 浏览量372 人讨论中
#Gate股票永续合约覆盖数量行业第一
37.35k 浏览量2.27k 人讨论中
#日本央行加息至1.25%创31年新高
80.89k 浏览量710 人讨论中
#ZEC持续拉升突破1500美元
13.02k 浏览量4.09k 人讨论中
#美国众院推动比特币储备立法
65.89k 浏览量1.35k 人讨论中
#Gate广场中秋团圆局
3.35k 浏览量5.3k 人讨论中
#NEAR大涨超21%突破3美元
15.82k 浏览量1.14k 人讨论中
#Gate打金狗独家ARC链支持0Gas交易
46.98k 浏览量1.05k 人讨论中
#SEC批准代币化股票有限链上交易
162.97k 浏览量4.59k 人讨论中