


Fermsy

用户暂无简介
我那个婴儿潮一代的老爸告诉我,只要少喝几杯拿铁,我很快就能攒够首付。
我年薪58,000美元。
这里的房价中位数:395,000美元。20%的首付:79,000美元。
在一切顺利的情况下,我每月大约能存350美元。
这意味着需要连续19年每个月都完美无缺。不出车祸,不做牙科治疗,不涨房租,也不发生任何生活变故。
他26岁时买了第一套房,只用了4个月的工资就攒够了首付。
然后他告诉我,我只是想要得还不够。
我年薪58,000美元。
这里的房价中位数:395,000美元。20%的首付:79,000美元。
在一切顺利的情况下,我每月大约能存350美元。
这意味着需要连续19年每个月都完美无缺。不出车祸,不做牙科治疗,不涨房租,也不发生任何生活变故。
他26岁时买了第一套房,只用了4个月的工资就攒够了首付。
然后他告诉我,我只是想要得还不够。
工人过去常常在同一家公司工作 20 年、30 年,甚至 40 年。
后来,公司改变了这份约定。
高管获得了数百万美元的加薪。
股东通过股票回购获得了数十亿美元。
与此同时,工人得到的是:
• 停滞不前的工资
• 更高的医疗保健成本
• 更少的福利
• 裁员
• 更长的工作时间
然后,公司却疑惑:
“为什么工人不再忠诚了?”
因为忠诚是相互的。
你不能不断削减员工的福利,压低他们的工资,用“任意雇佣制”取代他们的工作保障……
然后还指望他们把你的公司当成家。
工人并不是突然变得不在乎了。
改变的是这份约定。
后来,公司改变了这份约定。
高管获得了数百万美元的加薪。
股东通过股票回购获得了数十亿美元。
与此同时,工人得到的是:
• 停滞不前的工资
• 更高的医疗保健成本
• 更少的福利
• 裁员
• 更长的工作时间
然后,公司却疑惑:
“为什么工人不再忠诚了?”
因为忠诚是相互的。
你不能不断削减员工的福利,压低他们的工资,用“任意雇佣制”取代他们的工作保障……
然后还指望他们把你的公司当成家。
工人并不是突然变得不在乎了。
改变的是这份约定。
没有人真正会为父母变老后发生的一切做好准备。
不是情感上的部分,而是经济上的部分。
养老院每个月可能要花费数千美元。
Medicare 可能无法覆盖家人实际需要的长期护理。
所以总得有人来支付这笔钱。
也许来自你父母的储蓄。
也许来自他们的退休账户。
也许来自你原本希望继承的钱。
如果这些钱用完了呢?
那就成了你的问题。
你开始帮忙支付账单。然后是日常食品开销。接着是医疗费用。再后来,是他们已经无力承担的护理费用。
突然之间,你一边要为自己的退休生活储蓄,一边还要为另一个人的生活提供资金。
这就是没人谈论的部分。
你在财务上可以做到“正确”的一切,却仍然可能陷入一种从未计划过的处境。
衰老的代价影响的不只是那个逐渐老去的人。
它可能从财务上重塑整个家庭。
不是情感上的部分,而是经济上的部分。
养老院每个月可能要花费数千美元。
Medicare 可能无法覆盖家人实际需要的长期护理。
所以总得有人来支付这笔钱。
也许来自你父母的储蓄。
也许来自他们的退休账户。
也许来自你原本希望继承的钱。
如果这些钱用完了呢?
那就成了你的问题。
你开始帮忙支付账单。然后是日常食品开销。接着是医疗费用。再后来,是他们已经无力承担的护理费用。
突然之间,你一边要为自己的退休生活储蓄,一边还要为另一个人的生活提供资金。
这就是没人谈论的部分。
你在财务上可以做到“正确”的一切,却仍然可能陷入一种从未计划过的处境。
衰老的代价影响的不只是那个逐渐老去的人。
它可能从财务上重塑整个家庭。
你每周工作40小时,每天都上班,避免外出就餐,取消订阅,买打折商品,却依然觉得手头拮据。
时薪18美元,你的月税前收入约为3,100美元。
现在再扣除税款。
然后支付1,500多美元的房租。
再加上车贷、保险、汽油、食品杂货、水电费、电话费,以及维持基本生活所需的一切其他开支。
而我们甚至还没谈到托儿费、医疗账单、学生贷款、信用卡账单,或为退休储蓄。
然后有人会说:
“你只是需要更好地做预算。”
预算很重要。量入为出也很重要。
但预算能压缩的空间是有限的。
你无法靠一味削减开支来解决收入问题。
如果你的税后收入是2,600美元,而基本开支是3,200美元,问题并不是你买了太多星巴克。
这些数字根本无法对上。
时薪18美元,你的月税前收入约为3,100美元。
现在再扣除税款。
然后支付1,500多美元的房租。
再加上车贷、保险、汽油、食品杂货、水电费、电话费,以及维持基本生活所需的一切其他开支。
而我们甚至还没谈到托儿费、医疗账单、学生贷款、信用卡账单,或为退休储蓄。
然后有人会说:
“你只是需要更好地做预算。”
预算很重要。量入为出也很重要。
但预算能压缩的空间是有限的。
你无法靠一味削减开支来解决收入问题。
如果你的税后收入是2,600美元,而基本开支是3,200美元,问题并不是你买了太多星巴克。
这些数字根本无法对上。
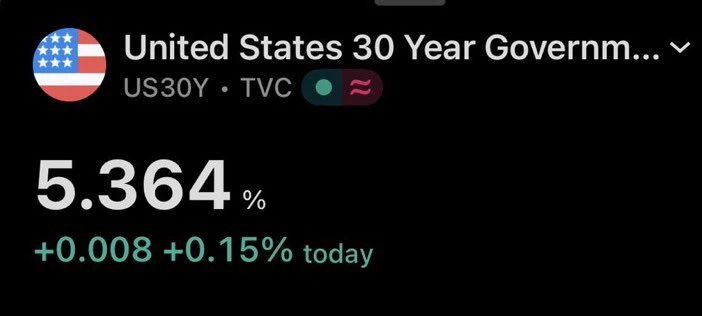
刚意识到,如果你手头闲置着$11m ,光是30年期国债就能保证在未来30年里每年给你带来约$600k 的收益。
不用工作。没有压力。不需要择时。
有那么多钱的人为什么还要做其他任何事?
(另外,为什么“只要有 $11 million”就能成为其他人根本无法采用的理财建议的起点?)
不用工作。没有压力。不需要择时。
有那么多钱的人为什么还要做其他任何事?
(另外,为什么“只要有 $11 million”就能成为其他人根本无法采用的理财建议的起点?)
我健身房里有个熟人,几个月前突然不来了。上周碰到他时,他说他的女儿患有一种罕见的自身免疫性疾病。
7个月。耗尽他15年积蓄,就是用了7个月。此生从未负债。他白手起家创办的企业。女儿出生后就一直未动用、为她准备的大学基金。
全没了。不是因为手术。也不是因为什么实验性治疗。只是为了支付那种让她保持病情稳定的唯一药物的月费——在保险报销之后,在申诉之后,在被拒绝两次、不得不为获得书面批准而抗争之后。
他把企业卖了。不是为了退休。而是为了筹出足够的现金,让他的孩子活下去。
他告诉我,他过去总以为那些因医疗账单而破产的人只是规划不周。
现在他成了他们中的一员,而他的规划能力胜过我认识的几乎所有人。
这不是保险。这是一项订阅服务,它决定谁能让自己的孩子活下去。
7个月。耗尽他15年积蓄,就是用了7个月。此生从未负债。他白手起家创办的企业。女儿出生后就一直未动用、为她准备的大学基金。
全没了。不是因为手术。也不是因为什么实验性治疗。只是为了支付那种让她保持病情稳定的唯一药物的月费——在保险报销之后,在申诉之后,在被拒绝两次、不得不为获得书面批准而抗争之后。
他把企业卖了。不是为了退休。而是为了筹出足够的现金,让他的孩子活下去。
他告诉我,他过去总以为那些因医疗账单而破产的人只是规划不周。
现在他成了他们中的一员,而他的规划能力胜过我认识的几乎所有人。
这不是保险。这是一项订阅服务,它决定谁能让自己的孩子活下去。
我表亲担任$110k 营销经理。晚餐时抱怨说自己“勉强维持生计”。
他实际上的每月开销:
• 每天早上一杯 6 美元的燕麦奶拿铁
• 一辆$58k SUV,每月租赁费 780 美元
• 每月 2,400 美元的市中心公寓,虽有景观但他从没在家看过
• 到处坐 Uber,因为“停车太麻烦”
他直视着我的眼睛说:“$110k 已经什么都买不起了。中产阶级完了。”
我当时没有在餐桌上说出来,但我会在这里说:
你没有收入问题。你是把生活方式问题伪装成了危机。
是我说错了吗?
他实际上的每月开销:
• 每天早上一杯 6 美元的燕麦奶拿铁
• 一辆$58k SUV,每月租赁费 780 美元
• 每月 2,400 美元的市中心公寓,虽有景观但他从没在家看过
• 到处坐 Uber,因为“停车太麻烦”
他直视着我的眼睛说:“$110k 已经什么都买不起了。中产阶级完了。”
我当时没有在餐桌上说出来,但我会在这里说:
你没有收入问题。你是把生活方式问题伪装成了危机。
是我说错了吗?
我不明白养老金有什么吸引力。
你为一家公司奉献30年的忠诚和无偿加班
只为寄希望于他们不会在你兑现之前破产或削减养老金
我的指数基金不需要我在同一份工作上坚持那么久,也会继续支付收益 🙂
你为一家公司奉献30年的忠诚和无偿加班
只为寄希望于他们不会在你兑现之前破产或削减养老金
我的指数基金不需要我在同一份工作上坚持那么久,也会继续支付收益 🙂
我的邻居这周来了一趟。
“嘿,你的保险费也涨了吗?我的保险公司寄来一封信,说屋顶‘太旧了’,尽管它从来没漏过雨。新的报价是 $4,800,而去年还是 $2,100。感觉他们就是故意把我们逼得负担不起。”
他 71 岁,靠 Social Security 生活。自 1989 年起就一直住在那栋房子里。房贷已经还清十多年了。
现在,他陷入了两难:要继续为一栋已经完全属于自己的房子投保,就得在一笔无法跳过的 $4,800 账单和一项负担不起的屋顶更换费用之间做选择。
这就是他们设计好的结果。
“嘿,你的保险费也涨了吗?我的保险公司寄来一封信,说屋顶‘太旧了’,尽管它从来没漏过雨。新的报价是 $4,800,而去年还是 $2,100。感觉他们就是故意把我们逼得负担不起。”
他 71 岁,靠 Social Security 生活。自 1989 年起就一直住在那栋房子里。房贷已经还清十多年了。
现在,他陷入了两难:要继续为一栋已经完全属于自己的房子投保,就得在一笔无法跳过的 $4,800 账单和一项负担不起的屋顶更换费用之间做选择。
这就是他们设计好的结果。
我叔叔把每一笔多余的钱都存了下来,坚持了30年。一直开着同一辆卡车,直到车门都锈穿了。每次度假都不去。总说等“事情稳定下来”之后再去旅行。
58岁时被诊断出患有肌萎缩侧索硬化症。两年后,他去世了。
那些积蓄先支付了他生命最后阶段所需的居家护理费用,接着支付了葬礼费用,剩下的又分给了四个几乎不记得他健康时模样的孩子。
他穷尽一生,为一个从未出现、也从未等他去迎接的未来做准备。
58岁时被诊断出患有肌萎缩侧索硬化症。两年后,他去世了。
那些积蓄先支付了他生命最后阶段所需的居家护理费用,接着支付了葬礼费用,剩下的又分给了四个几乎不记得他健康时模样的孩子。
他穷尽一生,为一个从未出现、也从未等他去迎接的未来做准备。
如今,95%的美国成年人表示,美国正面临一场负担能力危机。
不是某个政党的95%,也不是某个收入阶层的95%。
而是所有人的95%。
这已经不再只是一个谈资,而基本上已成为共识。
上一次有这么多美国人对某件事达成一致时,当时也不是什么好消息。
不是某个政党的95%,也不是某个收入阶层的95%。
而是所有人的95%。
这已经不再只是一个谈资,而基本上已成为共识。
上一次有这么多美国人对某件事达成一致时,当时也不是什么好消息。
特朗普刚刚承诺,向每位美国成年公民发放5,000美元的“分红”,但前提是共和党在11月的中期选举中获胜。
代价:向2.7亿成年人发放这笔钱,大约需要1.35万亿美元。
资金来源:关税收入,以及最高法院今年早些时候大部分裁定无效的那些关税。
预计今年的联邦财政赤字已经达到2.1万亿美元。
所以,这项承诺就是:用尚未完全到位的钱向你支付5,000美元,以选举结果为前提,而且目前连法案都还没有起草。
这是真正的经济政策,还是一则价值1.35万亿美元的竞选广告?
代价:向2.7亿成年人发放这笔钱,大约需要1.35万亿美元。
资金来源:关税收入,以及最高法院今年早些时候大部分裁定无效的那些关税。
预计今年的联邦财政赤字已经达到2.1万亿美元。
所以,这项承诺就是:用尚未完全到位的钱向你支付5,000美元,以选举结果为前提,而且目前连法案都还没有起草。
这是真正的经济政策,还是一则价值1.35万亿美元的竞选广告?
今年工资上涨了 6%。
只不过不是你的。
如果你属于收入最高的一半人群,工资上涨了 6%。如果你属于收入最低的一半人群,工资只上涨了 1.5%。
同一年。同样的通胀。同一个国家。
经济学家现在给这种现象起了个名字:K 型经济。一条线向上。一条线向下。他们只是 აღარ假装这是同一个经济体了。
只不过不是你的。
如果你属于收入最高的一半人群,工资上涨了 6%。如果你属于收入最低的一半人群,工资只上涨了 1.5%。
同一年。同样的通胀。同一个国家。
经济学家现在给这种现象起了个名字:K 型经济。一条线向上。一条线向下。他们只是 აღარ假装这是同一个经济体了。
房主们不再出售房屋了。他们意外地变成了房东。
他们持有一笔利率为3%的房贷。卖掉房子,就意味着要在下一套房子上承担7%的房贷利率。
所以,他们不再出售,而是把房子出租,也不再购买其他房产。
每一套没有进入市场的房子,都意味着首次购房者少了一次机会。
他们并不是故意囤积房产。
只是从经济账来看,留下来比搬走更划算。
他们持有一笔利率为3%的房贷。卖掉房子,就意味着要在下一套房子上承担7%的房贷利率。
所以,他们不再出售,而是把房子出租,也不再购买其他房产。
每一套没有进入市场的房子,都意味着首次购房者少了一次机会。
他们并不是故意囤积房产。
只是从经济账来看,留下来比搬走更划算。
我那位婴儿潮一代的父亲告诉我,领取社会保障金就等到67岁,“要么拿全额福利,要么什么都别拿。”
但他最终还是在62岁退休了,靠着一份能支付房贷的养老金,加上提前领取的社会保障金,还有一套已经还清贷款的房子。
我算了一下要等到67岁才能拿到的金额。
67岁的平均月福利:$2,000。
仅我居住地的房租:$1,850。
他工作了38年,换来的福利却勉强只能支付房租;而他还告诉我,在这个制度下不用担心,因为“它永远都会存在”。
他说得没错。它会一直存在。
只是不够维持生活。
但他最终还是在62岁退休了,靠着一份能支付房贷的养老金,加上提前领取的社会保障金,还有一套已经还清贷款的房子。
我算了一下要等到67岁才能拿到的金额。
67岁的平均月福利:$2,000。
仅我居住地的房租:$1,850。
他工作了38年,换来的福利却勉强只能支付房租;而他还告诉我,在这个制度下不用担心,因为“它永远都会存在”。
他说得没错。它会一直存在。
只是不够维持生活。
新月开始了!🥳
怎么了??
耶!周末到了 🎉
早安,ded Saratoga,你有 t
热门话题
#Gate增速全球第一
23.29k 浏览量705 人讨论中
#美联储即将公布利率决定
30.52k 浏览量947 人讨论中
#GateUS全美合规牌照增至37张
23.01k 浏览量476 人讨论中
#淡马锡投资SK海力士并推进日本新厂
54.09k 浏览量7.66k 人讨论中
#金价逼近4400美元创七周高点
19.03k 浏览量5.15k 人讨论中
#Robinhood生态回暖PONS涨23.6%
23.35k 浏览量1.69k 人讨论中
#CLARITY法案关键投票在即
146.41k 浏览量6.16k 人讨论中
#Gate广场中秋团圆局
1.86k 浏览量955 人讨论中
#以太坊与Base账户抽象合作破裂
37.22k 浏览量1.37k 人讨论中
#布伦特和WTI站上100美元
74.97k 浏览量994 人讨论中