


Daniel Romero

最高 VIP 等级 5
币龄 5.8年
用户暂无简介
在我们获得更多数据、确认 2026 年是否是 $ANT/OAI 收入增长的峰值且 2027 年将大幅放缓之前,我不确定股市能否重现强势
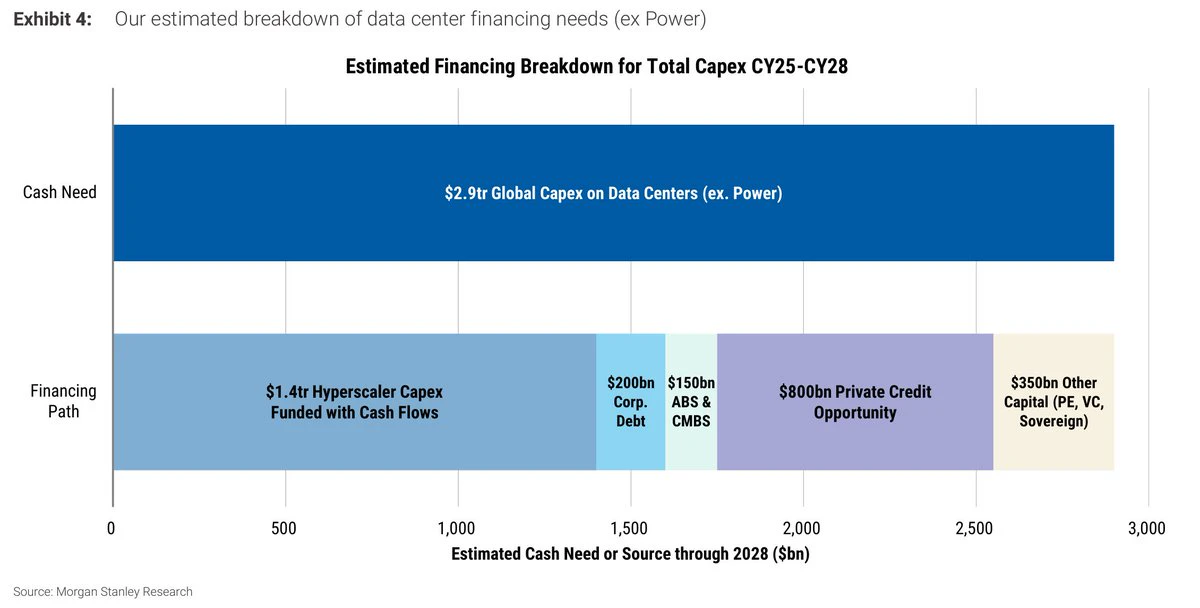
即使伊朗问题得到解决,只要 AI 能否在 2030 年前真正将年收入扩大至数万亿美元仍不明确,对资本支出融资的疑虑就会持续存在
即使伊朗问题得到解决,只要 AI 能否在 2030 年前真正将年收入扩大至数万亿美元仍不明确,对资本支出融资的疑虑就会持续存在
- 1
不确定股市是否会恢复强势,除非我们获得更多数据,确认 2026 年是否是 $ANT/OAI 收入增长的峰值,且 2027 年会大幅放缓
即使伊朗问题得到解决,只要 AI 能否在 2030 年前真正实现年收入达到数万亿美元仍不明确,对资本开支融资的疑虑就会持续存在
即使伊朗问题得到解决,只要 AI 能否在 2030 年前真正实现年收入达到数万亿美元仍不明确,对资本开支融资的疑虑就会持续存在
是的,接下来两个季度可能会非常动荡
是的,这甚至可能演变成一场全面的科技熊市
但我毫不怀疑,对于那些避开显而易见的垃圾公司的投资者来说,这段疲软期终将成为一个巨大的买入机会
是的,这甚至可能演变成一场全面的科技熊市
但我毫不怀疑,对于那些避开显而易见的垃圾公司的投资者来说,这段疲软期终将成为一个巨大的买入机会
$NVDA 从 Ibiden、SEMCO 和 Unimicron 锁定先进基板产能,AI 需求恐导致 2027 年前出现严重短缺
未来三年,分配给 Nvidia 的产能预计将增长 2.5 倍,而 Ibiden 计划将相关产能提升至三倍
根据 Prismark 的数据,全球封装基板市场将从 2025 年的 149 亿美元增长至 2030 年的 402 亿美元,其中高端倒装芯片基板规模将达到 273 亿美元,复合年增长率为 28.5%
先进 AI 基板材料的需求预计每年增长超过 45%,供给可能从 2027 年起无法满足需求
主要瓶颈包括 ABF 薄膜、低 CTE 玻璃纤维和芯材覆铜板,这将使 Ajinomoto、Nitto Boseki、Resonac 和 Mitsubishi Gas Chemical 等供应商受益
未来三年,分配给 Nvidia 的产能预计将增长 2.5 倍,而 Ibiden 计划将相关产能提升至三倍
根据 Prismark 的数据,全球封装基板市场将从 2025 年的 149 亿美元增长至 2030 年的 402 亿美元,其中高端倒装芯片基板规模将达到 273 亿美元,复合年增长率为 28.5%
先进 AI 基板材料的需求预计每年增长超过 45%,供给可能从 2027 年起无法满足需求
主要瓶颈包括 ABF 薄膜、低 CTE 玻璃纤维和芯材覆铜板,这将使 Ajinomoto、Nitto Boseki、Resonac 和 Mitsubishi Gas Chemical 等供应商受益
- 1
- 1
- 1
$LPK 首席执行官谈玻璃基板的应用推广:
“首批参与者正在布局并下达产能爬坡订单。与我们最初对 2026 年的预期相比,时间表有所推迟,但我们说的是几个月的延误,而不是一年。”
“首批参与者正在布局并下达产能爬坡订单。与我们最初对 2026 年的预期相比,时间表有所推迟,但我们说的是几个月的延误,而不是一年。”
到目前为止,我只是很庆幸今年收益为正
我在社交媒体上看到一些令人毛骨悚然的故事
我在社交媒体上看到一些令人毛骨悚然的故事
9 月真是个牛市陷阱月
经历了糟糕的 7 月后,AI 交易似乎又有了起色
许多人在亏损离场或直接被清算后,又带着杠杆跳了回来
结果到了 10 月,又迎来了一场类似 7 月的暴跌
市场真残酷。
经历了糟糕的 7 月后,AI 交易似乎又有了起色
许多人在亏损离场或直接被清算后,又带着杠杆跳了回来
结果到了 10 月,又迎来了一场类似 7 月的暴跌
市场真残酷。
是不是只有我觉得 AI 的进步明显放缓了?
几个月前,几乎每周都有能撼动市场的突破
现在一切都让人觉得乏味
也许我们已经触及了 Blackwell 训练模型的极限,只能等待 Rubin
几个月前,几乎每周都有能撼动市场的突破
现在一切都让人觉得乏味
也许我们已经触及了 Blackwell 训练模型的极限,只能等待 Rubin

当前市场中有太多相互矛盾的信号
🟢 AWS 的算力已售罄至 2027 年,2028 年也已有相当一部分容量签约
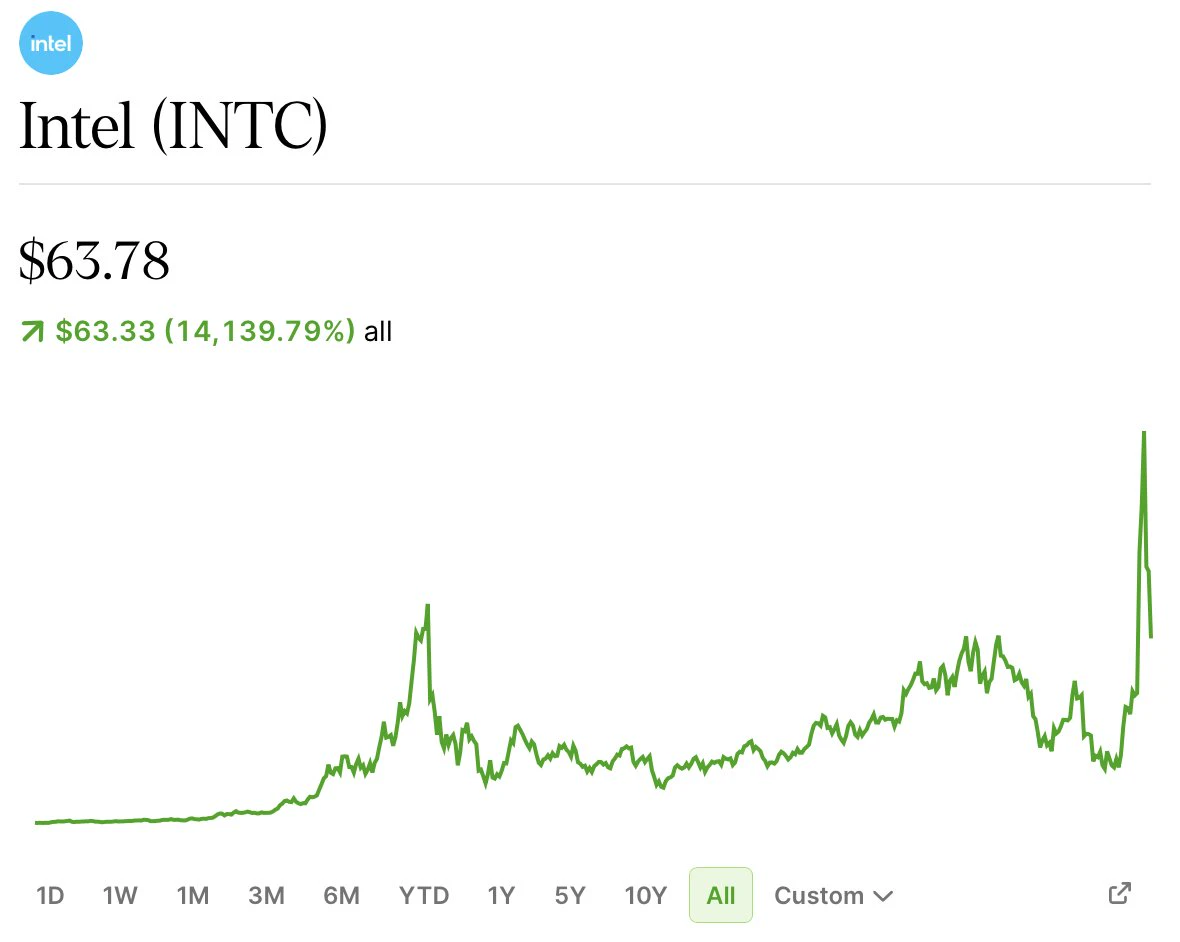
🟡 $INTC 报告数据中心收入增长 78%,却给出了简直糟糕透顶的业绩指引
🔴 Kioxia 指引 NAND 超级周期中营收环比仅增长 1%
🟡 Samsung 和 SK Hynix 公布了惊人的业绩,但 LTA 条款的不确定性引发了太多对定价韧性的疑虑
🟢 Anthropic 正面临算力限制
🟢 SemiAnalysis 预测 2027 年将新增 50 GW 数据中心容量,算力需求仍超过供应
🟡 Google Cloud 同比增长 103%,Azure 增长 48%,AWS 增长 39%,但负自由现金流重创市场情绪
🔴 内存价格重创消费电子需求
🟡 新型云服务商面临日益严峻的融资环境,尽管对其容量的需求仍在持续增长
市场不相信 AI 需求能够持续下去

还记得加密圈的人在瓶颈交易最火热时转投半导体股吗?
惨烈。
惨烈。
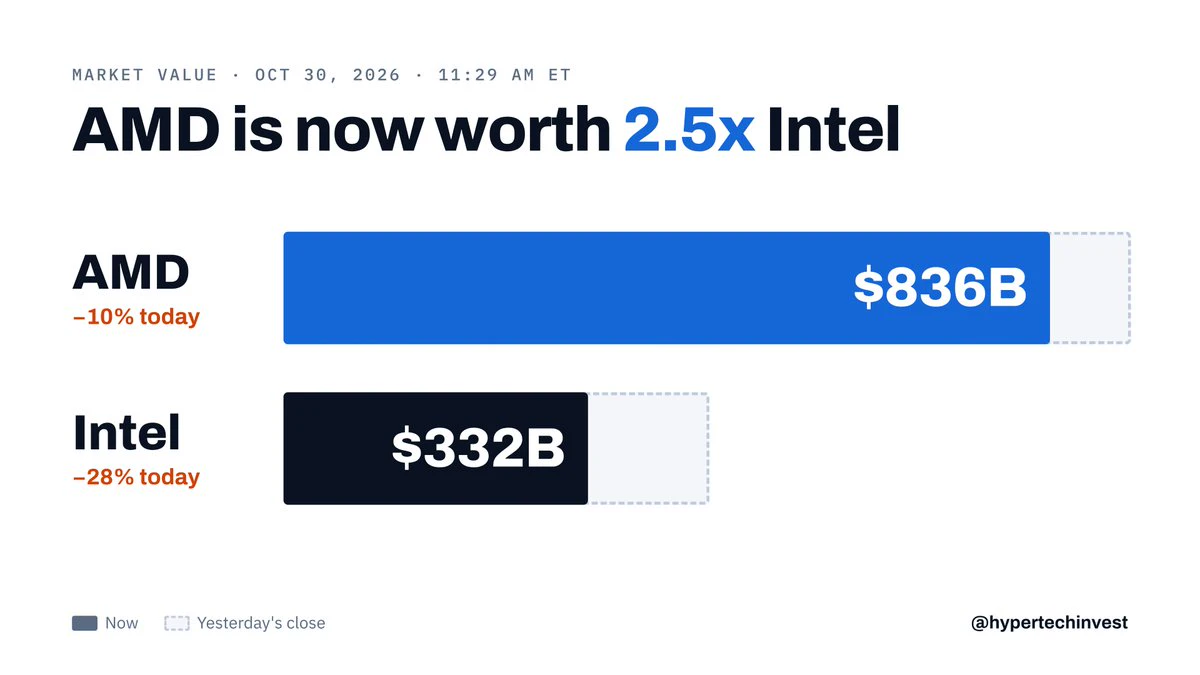
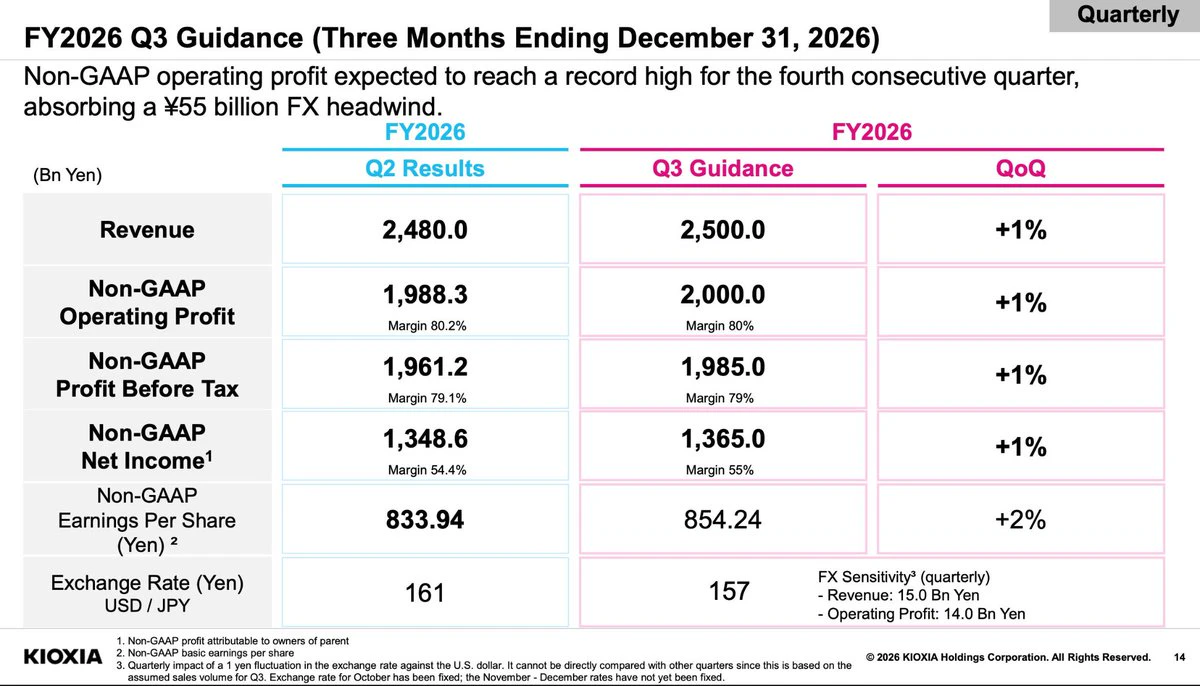
Kioxia 刚刚给出指引,预计在 NAND 超级周期中期环比增长 1%
情况没听起来那么糟
原因如下:
1. 汇率逆风:剔除汇率影响后,环比增长 3%
2. 有意克制定价:CEO Ota 指示销售团队不要对数据中心客户大幅提价,担心 NAND 价格上涨可能限制 AI 支出。BofA 预计 ASP 仅增长 4%,总体与指引一致
3. 不利的产品组合:高容量 QLC 企业级 SSD 的占比提高,拉低了每 GB 平均售价,尽管同类 NAND 价格有所上涨
4. 出货量增长有限:产能已售罄,Kioxia 不会提高下半年生产计划。预计出货量基本持平。增长全靠 ASP
5. 上一季度基数较高:Q2 受益于 Q1 延迟的出货以及智能手机的季节性需求,因此环比增长难度更大
6. 与 Sandisk 的增长时点不同:Kioxia 在 Q2 已增长 40%,而 Sandisk 增长 23%。Q1–Q3 累计增长则接近得多:分别为 44% 和 39%。出货时点是一个重要因素
如果我们能更清楚地了解这些 LTA 的定价条款,存储股可能会在单日上涨 30%
它们就是这么便宜,前提是这些公司没有临阵退缩并同意过于保守的价格上限
它们就是这么便宜,前提是这些公司没有临阵退缩并同意过于保守的价格上限
- 1
社交媒体上有太多仇恨
太多人只是为了博取关注而试图嘲讽别人,强行批评、夸大分歧来获取互动
我真心希望你们所有人都好
即使我过去也犯过错,那也绝非出于恶意
太多人只是为了博取关注而试图嘲讽别人,强行批评、夸大分歧来获取互动
我真心希望你们所有人都好
即使我过去也犯过错,那也绝非出于恶意
在伊朗问题得到解决之前,别相信这波缓解性反弹
否则你可能会心碎】【。
否则你可能会心碎】【。
加载更多
热门话题
#BTC大跌
500.89k 浏览量39.89k 人讨论中
#英特尔财报超预期股价却暴跌
46.75k 浏览量1.07k 人讨论中
#Strategy优先股回归100美元面值
54.99k 浏览量4.22k 人讨论中
#ETH回落
321.47k 浏览量28.53k 人讨论中
#Gate24小时净流入Top2
36.56k 浏览量1.2k 人讨论中
#美股财报季
395.68k 浏览量3.02k 人讨论中
#美联储继续按兵不动
122.99k 浏览量1.89k 人讨论中
#HYPE逆市大涨
57.45k 浏览量3.44k 人讨论中
#Gate广场万圣节
646.03k 浏览量803 人讨论中
#谷歌云增长103%股价却跌近10%
40.3k 浏览量923 人讨论中