广场
关注
热门
资讯
通知
我的主页

BlackRiderCryptoLord

vip
用户暂无简介
最高等级 VIP-01.2 年
151
关注
122
粉丝
3.5k
点赞
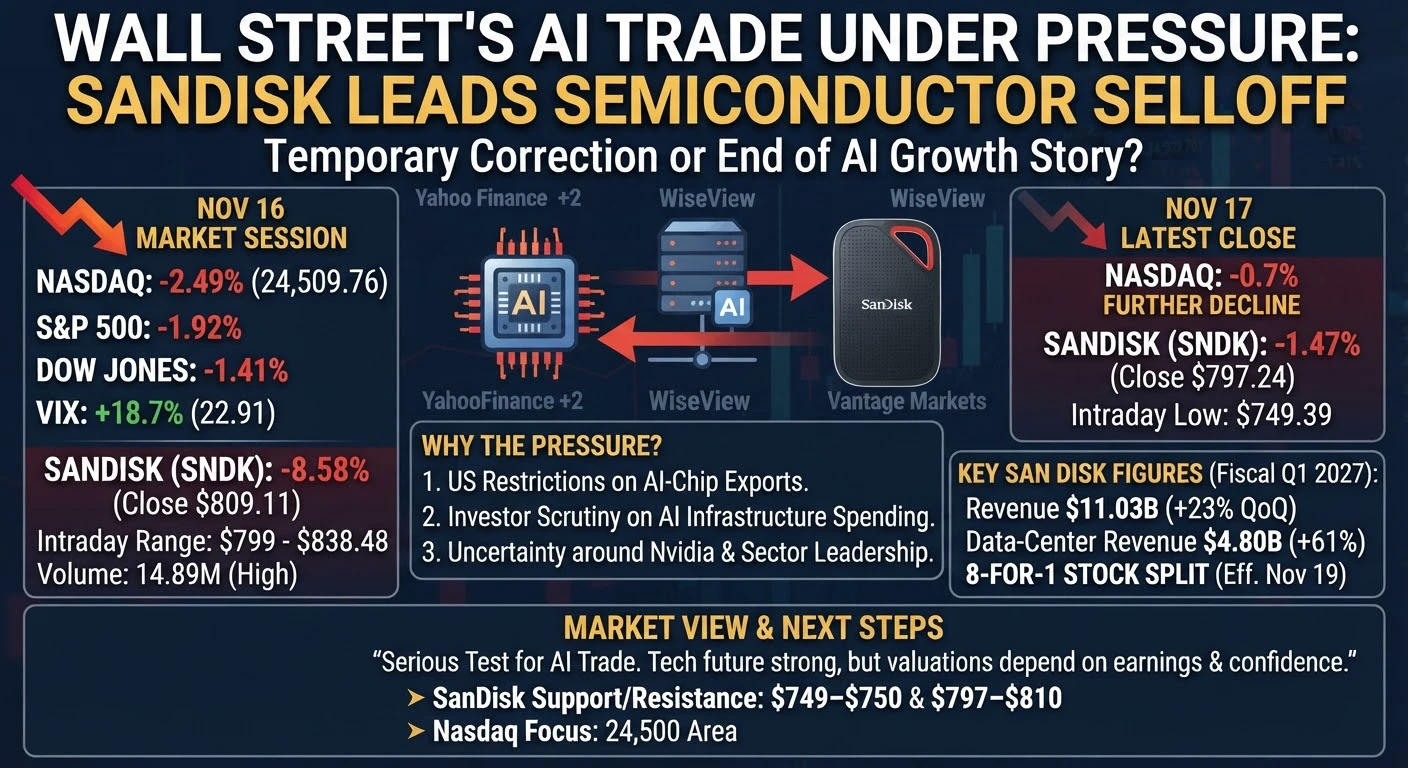
#NasdaqDrops2.5%SanDiskFalls8%
华尔街的 AI 交易再次承压——SanDisk 大幅下跌,向整个半导体行业发出了警告。但这是暂时的回调,还是投资者开始质疑整个 AI 增长故事?

11月16日的抛售难以忽视。纳斯达克综合指数下跌 2.49%,至 24,509.76 点,单个交易日下跌约 626 点。标普 500 指数下跌 1.92%,至 7,416.45 点,道琼斯指数下跌 1.41%,至 51,608.17 点。罗素 2000 指数也下跌 1.70%,至 2,742.94 点。这并非仅仅是一家公司的问题;抛售压力蔓延至科技、半导体以及市场其他对风险敏感的领域。

但半导体板块遭遇了最猛烈的抛售之一。SanDisk (SNDK) 在11月16日暴跌 8.58%,收于 809.11 美元,盘中交易区间为 799 至 838.48 美元。11月17日,抛压持续:股价收于 797.24 美元,再跌 1.47%,盘中一度跌至 749.39 美元。成交量约为 1489 万股,高于报告的约 1060 万股平均成交量。成交放大而价格下跌的组合值得关注。

SanDisk 为何承受如此大的压力?

在我看来,有三项进展尤为重要。

首先,美国对先进 AI 芯片出口的限制存在不确定性,这加剧了人们对国际半导体需求前景的担忧。当投资者不确定先进计算设备可以销往何处时,他
HighAmbition
#NasdaqDrops2.5%SanDiskFalls8%
华尔街的 AI 交易再次承压,而 SanDisk 的大幅下跌正向整个半导体行业发出警讯。但这是暂时的修正,还是投资者开始质疑整个 AI 增长故事?
11 月 16 日的抛售难以忽视。纳斯达克综合指数下跌 2.49%,至 24,509.76 点,单日约下跌 626 点。S&P 500 下跌 1.92%,至 7,416.45 点,而 Dow Jones 下跌 1.41%,至 51,608.17 点。Russell 2000 也下跌 1.70%,至 2,742.94 点。这并非仅仅是一家公司的问题;抛售压力蔓延至科技、半导体以及市场上其他对风险敏感的领域。
但半导体板块遭遇了最猛烈的抛售之一。SanDisk (SNDK) 于 11 月 16 日暴跌 8.58%,收于 809.11 美元,盘中交易区间为 799 美元至 838.48 美元。11 月 17 日,压力持续:股价收于 797.24 美元,再跌 1.47%,盘中一度触及 749.39 美元的低点。成交量约为 1489 万股,高于报告的约 1060 万股平均成交量。如此巨大的成交量与下跌的股价值得关注。
SanDisk 为何承受如此大的压力?
我认为,有三项进展尤其重要。
首先,围绕美国限制先进 AI 芯片出口的不确定性加剧了人们对未来国际半导体需求的担忧。当投资者不确定先进计算设备可以销往何处时,他们会重新评估与 AI 供应链相关公司的增长预期。即使不生产相同产品的公司也可能面临抛售压力,因为它们的估值与对同一行业前景的判断息息相关。
其次,投资者对 AI 基础设施支出的敏感度正在提高。市场一直奖励那些涉足数据中心、处理器、内存和存储的公司,因为人工智能需要庞大的计算能力。然而,长期需求强劲并不意味着所有股票都必须持续上涨。投资者现在正在追问,预期增长、未来利润率和当前估值是否已经反映在股价中。
第三,围绕 Nvidia 的领导地位以及更广泛 AI 投资环境的不确定性,又增添了一层不安情绪。Nvidia 股价在 11 月 16 日交易时段下跌约 4%,其他半导体公司也遭受冲击。SanDisk、Micron、Arm 和 Ciena 都面临压力。当主要 AI 相关股票一同下跌时,投资者往往会减少整个板块的敞口,而不是单独看待每家公司。
更广泛的市场信号也很重要。VIX 波动率指数在 11 月 16 日交易时段上涨约 18.7%,至 22.91。美国 10 年期国债收益率约为 5.12%。波动率指数上升表明,对冲市场波动的需求正在增加。较高的国债收益率也可能促使投资者更加挑剔地看待估值高昂的成长股,因为以更高利率折现时,未来收益的吸引力会下降。
不过,我不会把这次抛售解读为 AI 行业已经走到尽头的证明。人工智能仍需要先进处理器、高带宽内存、NAND 闪存存储、服务器和数据中心基础设施。SanDisk 从事 NAND 闪存存储业务,该业务在企业存储和数据中心系统中发挥着重要作用。真正的问题不是存储技术是否仍然重要,而是未来需求、定价和盈利能力是否能够支撑目前已经计入股票估值的预期。
SanDisk 自身的财务表现值得关注。该公司报告称,2027 财年第一季度营收约为 110.3 亿美元,环比增长 23%,报告毛利率为 85%。数据中心营收达到约 48 亿美元,增长 61%。该公司对 2027 财年第二季度营收的指引为 122 亿美元至 126 亿美元。这些数据表明业务活动相当活跃,但投资者可能担心近期增长有多少能够持续,以及内存定价能否保持上涨势头。
另一个重要细节是 SanDisk 宣布进行 8 拆 1 股票拆分。拆分计划于 11 月 19 日收盘后生效,拆分调整后的交易预计将于 11 月 20 日开始。这将增加股份数量,并按比例降低每股报价。它不会增加公司的价值,也不会自动让股票在估值层面变得更便宜。投资者应避免把拆分后较低的股价误认为真正的折价。
接下来我关注什么?
对于 SanDisk 而言,749–750 美元区间是一个重要的近期盘中参考位,因为在 11 月 17 日交易时段,买方曾在该价位附近出现。最新收盘后,797–810 美元区间也是值得关注的区域。如果股价持续回升至 810 美元上方,且买入成交量增强,可能表明短期市场情绪正在改善。不过,若跌破 749 美元,再度下跌的风险将会增加。这些是观察价位,并非有保证的支撑位或阻力位。
对于纳斯达克而言,24,500 点附近是一个重要的近期收盘参考位。如果指数企稳且半导体股开始回升,更广泛的科技市场可能会有所缓解。但如果抛售持续、波动进一步加剧,投资者可能仍会保持防御姿态。与其根据单日价格波动做决定,我会关注接下来几个交易日的市场广度、国债收益率、半导体表现以及 Nvidia 财报后的市场反应。
我的总体看法是,这是对 AI 交易的一次严峻考验。这项技术可能拥有光明的长期前景,但股价仍取决于盈利、估值、需求、利润率和投资者信心。一个强大的行业可以孕育出优秀的企业,同时也仍可能经历股价的痛苦修正。
#GateStockTalkSeason #ShareWeekly
repost-content-media
SPX500+0.19%
US2000+0.18%
SNDK-2.70%
NVDA-2.97%
MU-1.11%
#NvidiaQ3RevenueHits115.8B
英伟达业绩超越华尔街预期:营收 1158 亿美元,增长 103%,并预计营收达 1300 亿美元——AI 热潮是否正在升温?

英伟达 11 月 17 日发布的业绩报告表现强劲,但更重要的是,它揭示了人工智能、半导体需求、美国科技股和投资者风险偏好的未来走向。该公司公布了创纪录的季度营收,超出华尔街预期,并给出了高于市场共识的第四季度业绩展望。然而,强劲的业绩报告并不必然保证股价持续上涨。投资者还必须考虑估值、利润率、竞争、领导层不确定性以及 AI 支出的可持续性。

财报:实际业绩与预期对比

英伟达公布,截至 10 月 25 日的 2027 财年第三季度营收为 1158 亿美元。营收较上年同期的 570 亿美元增长 103%,较上一季度的 962 亿美元增长 20%。这一业绩超过了分析师提及的华尔街约 1095 亿美元营收预期,高出市场共识约 63 亿美元,即 5.8%。营收也超过了该公司此前约 1080 亿美元的业绩展望。

净利润达到 653 亿美元,而上年同期为 319 亿美元,增长约 105%。分析师此前预期约为 609.5 亿美元,因此净利润高出该预期约 43.5 亿美元,即 7.1%。GAAP 摊薄后每股收益为 2.70 美元,较上年同期的 1.30 美元增长 108%。非 GAAP 摊薄后每股收益为 2.68
HighAmbition
#NvidiaQ3RevenueHits115.8B
Nvidia 超越华尔街预期:营收 1158 亿美元,增长 103%,并预测营收达 1300 亿美元——AI 热潮是否正在升温?
Nvidia 11 月 17 日发布的财报成绩亮眼,但更重要的是,这份财报揭示了人工智能、半导体需求、美国科技股以及投资者风险偏好未来的发展方向。公司公布了创纪录的季度营收,超过华尔街预期,并给出了高于市场普遍预期的第四季度业绩展望。然而,强劲的财报并不一定能保证股价持续上涨。投资者还必须权衡估值、利润率、竞争、领导层不确定性以及 AI 支出的可持续性。
财报:实际业绩与预期对比
Nvidia 报告称,截至 10 月 25 日的季度,即 2027 财年第三季度,营收为 1158 亿美元。营收较上年同期的 570 亿美元增长 103%,较上一季度的 962 亿美元增长 20%。这一业绩超过分析师提及的华尔街约 1095 亿美元营收预期,高出市场普遍预期约 63 亿美元,即 5.8%。营收也超过了公司此前约 1080 亿美元的业绩展望。
净利润达到 653 亿美元,而上年同期为 319 亿美元,增长约 105%。分析师此前预期约为 609.5 亿美元,因此净利润比预期高出约 43.5 亿美元,即 7.1%。GAAP 摊薄后每股收益为 2.70 美元,较上年同期的 1.30 美元增长 108%。非 GAAP 摊薄后每股收益为 2.68 美元,而上年同期为 1.27 美元,增长 111%。分析师此前预期调整后每股收益接近 2.49 美元,因此 2.68 美元的实际业绩比预期高出约 7.6%。
公司报告称,GAAP 毛利率为 74.8%,而去年同期为 73.4%,上一季度为 75.0%。非 GAAP 毛利率为 74.9%,而去年同期为 73.5%,上一季度为 75.0%。这是一个重要细节:毛利率仍处于高位,且同比有所提升,但环比略有回落。投资者应关注产品转换、制造成本和系统组合是否会影响未来几个季度的盈利能力。
营业利润达到 775 亿美元,同比增长 115%;运营费用为 92 亿美元,增长 57%。现金创造能力同样强劲:经营现金流达到 483 亿美元。Nvidia 在本季度通过股票回购和派息向股东返还了 281 亿美元。这些数据表明,公司不仅在扩大销售额,也在创造可观的利润和现金。
数据中心、AI 芯片与下一季度展望
数据中心业务是 Nvidia 增长故事的核心。该业务季度营收达到 1076 亿美元,同比增长 110%,环比增长 21%。这约占公司总营收的 93%。这一规模表明,Nvidia 与全球 AI 计算基础设施建设的联系有多么紧密。
公司表示,Vera Rubin NVL72 平台已提升产量并开始出货。公司列出的合作伙伴和云服务运营商包括 CoreWeave、Google Cloud、Microsoft Azure、Oracle Cloud Infrastructure 和 Nebius。这一点很重要,因为 AI 竞争的下一阶段不仅关乎销售独立芯片,更关乎完整系统以及大规模部署能力。
Nvidia 预计 2027 财年第四季度营收为 1300 亿美元,上下浮动 3%。这意味着营收区间约为 1261 亿至 1339 亿美元。该展望高于华尔街平均预期的约 1248 亿美元至略高于 1250 亿美元。与第三季度 1158 亿美元的营收相比,指引中值意味着环比增长约 12.3%。公司还预计 GAAP 和非 GAAP 毛利率将在 71% 至 72% 之间,低于最近一个季度的 74.8% 和 74.9%。
半导体公司与美国股市
Nvidia 的财报可能影响更广泛的半导体行业,因为 AI 基础设施依赖紧密相连的供应链。Micron (MU) 很重要,因为先进 AI 服务器需要高带宽内存和大容量内存。加速器的持续部署可能支撑内存需求,但 Micron 的业绩也将取决于定价、供应纪律、生产成本和竞争。
AMD 是 AI 加速器领域的重要竞争对手。强劲的计算能力需求可以扩大潜在市场规模,但 Nvidia 的软件生态系统、网络和系统级集成仍是重要的竞争优势。Taiwan Semiconductor Manufacturing Company (TSM) 对先进芯片生产至关重要,而 Broadcom (AVGO) 则与定制芯片和网络相关。这些公司可能受益于行业投资,但其股价也会受到各自业绩、估值和指引的影响。
比特币、以太坊与加密市场的关联
Nvidia 的财报不会直接决定 Bitcoin 或 Ethereum 的价格。这种关联是间接的,主要通过流动性、投资者信心和风险偏好体现。如果科技公司强劲的业绩提升了市场对增长和创新的信心,一些投资者可能更愿意持有对风险敏感的资产。这可能为加密市场创造有利环境,但并非必然的传导机制。
Bitcoin 仍是市场的关键基准。交易者应关注 BTC 是否守住重要支撑区间、现货成交量是否确认任何突破,以及 ETF 资金流和整体流动性是否改善。如果上涨主要由杠杆期货头寸推动,那么当未平仓合约增长快于真实现货需求时,这种涨势可能较为脆弱。
盘后反应:为何最初的走势并非全部
Nvidia 股价在财报发布后上涨。Reuters 报道称,该股在盘后交易中上涨约 1.7%,而在常规交易时段下跌约 0.5%。其他市场报道则称,盘后股价最初涨幅超过 4%。这些数字对应市场反应的不同时间点,不应被视为一个固定的收盘涨幅。关键在于,市场最初反应积极,但随着投资者评估具体细节和管理层评论,涨幅有所变化。
应结合下一常规交易时段、成交量以及买方是否守住财报发布后的跳空缺口来评估盘后走势。短暂上涨可能会回落;若涨势持续、成交量强劲且市场广度稳定,则更能说明投资者正在上调对该股的估值。
技术框架与交易情景
如果没有经过核实的实时图表,我不会编造当前的入场位、支撑位、阻力位、止损位或目标位。交易者可以采用严谨的分析框架。标出前一交易日的高点和低点、财报发布后反应的高点和低点,以及最近的主要日线支撑位和阻力位。关注价格接近这些水平时的成交量。当突破在回测时仍能站稳,并得到广泛参与的支撑,而非仅仅出现短暂飙升时,这样的突破更可信。
看涨情景:NVDA 守住财报发布后的涨幅,买方守住突破区域,半导体同行也确认这一走势。在这种情况下,交易者可以寻找稳健回调,或等待突破并回测得到确认的形态,而不是追逐急剧拉升的 K 线。
看跌情景:股价跌破财报发布后的支撑区域、抛售量扩大,或投资者开始关注利润率压力、竞争、出口限制或领导层不确定性。突破失败可能引发获利了结和更深幅度的回调。
盘整情景:市场认可强劲业绩,但等待未来支出、利润率和管理层执行方面的更多证据。投资者消化财报期间,股价可能横盘交易。
## 7. 投资者接下来应关注什么
对于半导体行业,应将 Nvidia 的业绩展望与 Micron 的内存定价和需求、AMD 的加速器进展、TSMC 的制造产能,以及 Broadcom 的网络或定制芯片需求进行比较。对于美国股票,应关注 Nasdaq 市场广度、美国国债收益率,以及其他大型科技公司是否确认 AI 支出强劲。对于加密市场,应跟踪 BTC 和 ETH 的现货资金流、成交量、资金费率、未平仓合约和强制平仓,而不要想当然地认为 AI 股票上涨会自动带动数字资产走高。
## 我的结论
Nvidia 交出了一份强劲的季度成绩:营收 1158 亿美元,年增长 103%,数据中心营收 1076 亿美元,净利润 653 亿美元,GAAP 摊薄后每股收益为 2.70 美元。营收和净利润均超过所提及的华尔街预期,而第四季度 1300 亿美元的业绩指引也高于分析师平均预测。市场最初的盘后反应积极,不过随着投资者消化消息,股价涨幅有所变化。
我认为,这份财报支持了 AI 基础设施需求依然强劲的观点。它利好半导体生态系统的前景,但并未消除估值、利润率、竞争、出口限制或领导层方面的风险。未来阶段的评判标准将是执行能力和 AI 投资回报,而不仅仅是市场热情。
#GateStockTalkSeason
repost-content-media
#ANTApprovedForListingPreMarketFuturesLive
Gate 上线 ANT 盘前期货:全新的交易机会及交易者需要了解的事项

Gate 宣布 ANT 盘前期货已上线,这是希望在传统现货市场上线前参与价格波动的交易者需要关注的一项重要进展。关键在于,这是一种衍生品,而不是购买并持有标的资产。通过 ANTUSDT 盘前期货合约,符合条件的 Gate 用户可以使用 USDT 作为结算货币,根据合约规则和可用杠杆建立多头或空头头寸。在我看来,这项公告值得关注,因为它提供了一种表达市场观点的新方式,但交易者也需要清楚了解定价、流动性、杠杆和强平风险。期货合约上线意味着出现了交易机会,并不保证盈利,也不能证明标的资产一定会上涨。

“ANT 获准上线并开启盘前期货交易”意味着什么?

这项公告意味着 Gate 已开放 ANT 盘前期货合约,供符合条件的用户交易。“获准上线”是指平台决定在其盘前期货框架下推出该合约。“期货上线”意味着该合约已进入交易阶段,符合平台要求的用户可以下单。

这并不自动意味着传统现货市场已经上线,也不意味着用户通过建立期货头寸就拥有了 ANT,或保证未来会推出现货交易。期货是价值随合约价格变化的协议。交易者应阅读产品信息,了解参考价格、结算方式、交易时间、合约规格以及任何特殊的盘前规则。

这种区别很重要。在现货市场购买代币通常意
HighAmbition
#ANTApprovedForListingPreMarketFuturesLive
Gate 上线 ANT 盘前期货:新的交易机会及交易者需要了解的事项
Gate 宣布 ANT 盘前期货已上线,这对希望在常规现货市场上线前参与价格波动的交易者来说是一项重要进展。关键在于,这是一种衍生品,并不等同于购买和持有标的资产。通过 ANTUSDT 盘前期货合约,符合资格的 Gate 用户可以使用 USDT 作为结算货币开立多头或空头头寸,但须遵守合约规则,并受可用杠杆限制。在我看来,这项公告值得关注,因为它提供了一种表达市场观点的新方式;但交易者也必须清楚了解定价、流动性、杠杆和强平风险。期货合约上线意味着有了交易机会,并不保证盈利,也不能证明标的资产会上涨。
“ANT 获准上市且盘前期货已上线”意味着什么?
这项公告意味着 Gate 已开放 ANT 盘前期货合约,供符合资格的用户交易。“获准上市”指平台决定按照其盘前期货框架推出该合约。“期货已上线”意味着该合约已进入交易阶段,满足平台要求的用户可以下单。
这并不自动意味着常规现货市场已经上线,也不意味着用户开立期货头寸就拥有 ANT,或未来一定会推出 ANT 现货交易。期货是一种价值随合约价格变化的协议。交易者应阅读产品信息,了解参考价格、结算方式、交易时间、合约规格以及任何特殊的盘前规则。
这一区别很重要。在现货市场购买代币,通常意味着获得资产本身。开立期货头寸则是通过衍生品获得价格波动敞口。这两种产品的表现可能不同,尤其是在盘前合约流动性有限,或缺乏成熟现货市场参考价格的情况下。
什么是 ANT?
ANT 是 Gate 在这项公告中用于该盘前期货市场的代码。在此语境下,ANT 与人工智能公司 Anthropic 相关,而不能仅仅因为它出现在加密货币交易所的期货界面中,就被视为普通的区块链加密货币。
这一区别对用户很重要。期货代码并不一定意味着某家公司发行了可转让的加密货币代币,也不意味着交易者会获得该公司的股份,或该合约会赋予股东权利。衍生品合约根据其条款提供价格敞口,但不会赋予持有人所有权、投票权、股息,或对相关企业的直接权益。
交易前,用户应确认 Gate 上显示的确切合约名称、参考资产、指数或定价方法以及结算条款。不要仅凭代码作判断。相似的代码在不同市场可能指代不同资产;要了解交易标的,应以官方合约详情为准。
了解盘前期货
盘前期货是在相关资产或市场尚未在平台上形成成熟的常规现货交易历史之前推出的衍生品。它们让参与者可以在市场发现价格的早期阶段交易对价格走势的预期。
这可能很有用,因为市场兴趣可能在常规现货市场开放前形成。买卖双方可以表达不同观点,其订单也有助于形成可交易价格。不过,盘前价格由合约本身的供需、市场预期、可用流动性以及平台的定价和风险控制机制共同驱动。
盘前期货价格不应被视为未来现货价格。它可能存在溢价或折价,而且差异可能迅速变化。可能没有深度充足的现货订单簿为市场预期提供参考。因此,交易者尤其需要谨慎对待市价单、较大的买卖价差、突然的价格跳空,以及无法按预期价格平仓的可能性。
“期货已上线”允许用户做什么?
期货合约上线后,符合资格的交易者通常可以按照合约规则下单开仓、减仓或平仓。Gate 的 ANTUSDT 盘前合约采用 USDT 保证金,意味着根据产品条款,保证金和结算均使用 USDT。公告中的杠杆范围为 1x 至 10x。
交易者可以在预期合约价格上涨时开立多头头寸,或在预期价格下跌时开立空头头寸。交易结果取决于入场价格、退出价格、头寸规模、费用、适用时的资金费,以及合约的结算规则。
用户应查看实时交易界面,了解当前最大杠杆、保证金要求、维持保证金、资金费信息、价格限制和任何其他限制。产品设置可能会变更,而且并非所有账户或地区都一定拥有相同的访问权限。
多头头寸:交易预期价格上涨
交易者预期合约价格上涨时会开立多头头寸。如果入场后价格上涨,头寸可能产生收益;如果价格下跌,头寸则可能产生亏损。
例如,交易者以 100 的合约价格开立多头头寸,之后以 110 平仓,那么每合约单位的有利价格变动为 10 个单位,尚未计入费用和其他调整。如果合约价格反而跌至 90,则价格变动不利,幅度为 10 个单位。这只是一个简化示例,并非对 ANT 价格的预测,也不代表当前市场价格。
严谨的多头交易计划应明确入场理由、使交易思路失效的价格水平、可接受的最大亏损以及预期退出点。交易者应避免仅仅因为新合约在社交媒体上受到热议就入场。醒目的新闻标题可能吸引关注,但并不能证明上涨趋势可持续。
空头头寸:交易预期价格下跌
交易者预期期货价格下跌时会开立空头头寸。如果入场后价格下跌,头寸可能获利;如果价格上涨,头寸价值则会下降。
做空有助于表达看跌观点或管理敞口,但并非无风险的买入替代方案。价格急剧上涨可能造成迅速亏损,尤其是在使用杠杆时。在盘前订单簿较薄的情况下,突然上涨时空头头寸也可能难以平仓,或平仓成本高昂。
负责任的空头策略应考虑阻力位、市场动能、订单簿深度、资金费成本以及发生轧空的可能性。交易者不应仅仅因为价格走势与自己预期相反就扩大头寸规模。预先设定退出点和亏损限额,比试图证明预测正确更重要。
杠杆如何运作,以及为何会增加风险
杠杆允许交易者控制规模超过其投入保证金的头寸。Gate 公布的 ANT 盘前期货杠杆范围为 1x 至 10x,具体取决于平台的合约设置及账户资格。
举例来说,10x 杠杆意味着 100 USDT 的初始保证金可提供约 1,000 USDT 的敞口,尚未计入费用和其他调整。这会放大收益和亏损。对于 1,000 USDT 的头寸,1% 的有利变动在扣除成本前约对应 10 USDT;1% 的不利变动则约造成 10 USDT 的亏损。实际结果取决于头寸、保证金模式、费用和风险计算方式。
杠杆并不会让交易判断更准确。它只会改变保证金与敞口之间的关系。微小的不利价格变动就可能消耗相当一部分保证金,而且强平可能在交易者来得及反应之前发生。较低的杠杆和较小的头寸规模可以降低敞口,但无法消除风险。
什么是强平?
当支撑杠杆头寸的保证金不再满足交易所的维持保证金要求时,就会发生强平。平台随后可能部分或全部平掉该头寸以控制风险。
强平价格并不是有保证的止损价位。它可能受到入场价格、头寸规模、杠杆、维持保证金、费用、资金费,以及保证金模式下其他头寸或余额的影响。在波动剧烈的市场中,实际成交价格也可能与交易者预期的价格不同。
流动性、价差、未平仓合约量和资金费
流动性反映了在不显著影响价格的情况下开仓或平仓的难易程度。价差是最佳买入价与最佳卖出价之间的差距;未平仓合约量则衡量尚未平仓的合约数量。订单簿较薄或价差较大可能增加滑点,尤其是在新的盘前合约中。
永续期货可能通过资金费支付,使合约价格与其参考价格保持一致。根据费率,多头交易者可能向空头交易者支付资金费,也可能由空头交易者向多头交易者支付。资金费会发生变化,因此持仓前请查看显示的费率、支付时间表和费用。
我的总体看法
Gate 推出 ANT 期货,为交易者提供了另一种表达市场观点的方式。不过,期货合约并不代表拥有股份或代币,其价格也可能与之后任何现货市场的价格不同。交易前,请核实合约详情、参考价格、保证金要求、杠杆、强平估算、流动性、价差、未平仓合约量和资金费率。
repost-content-media
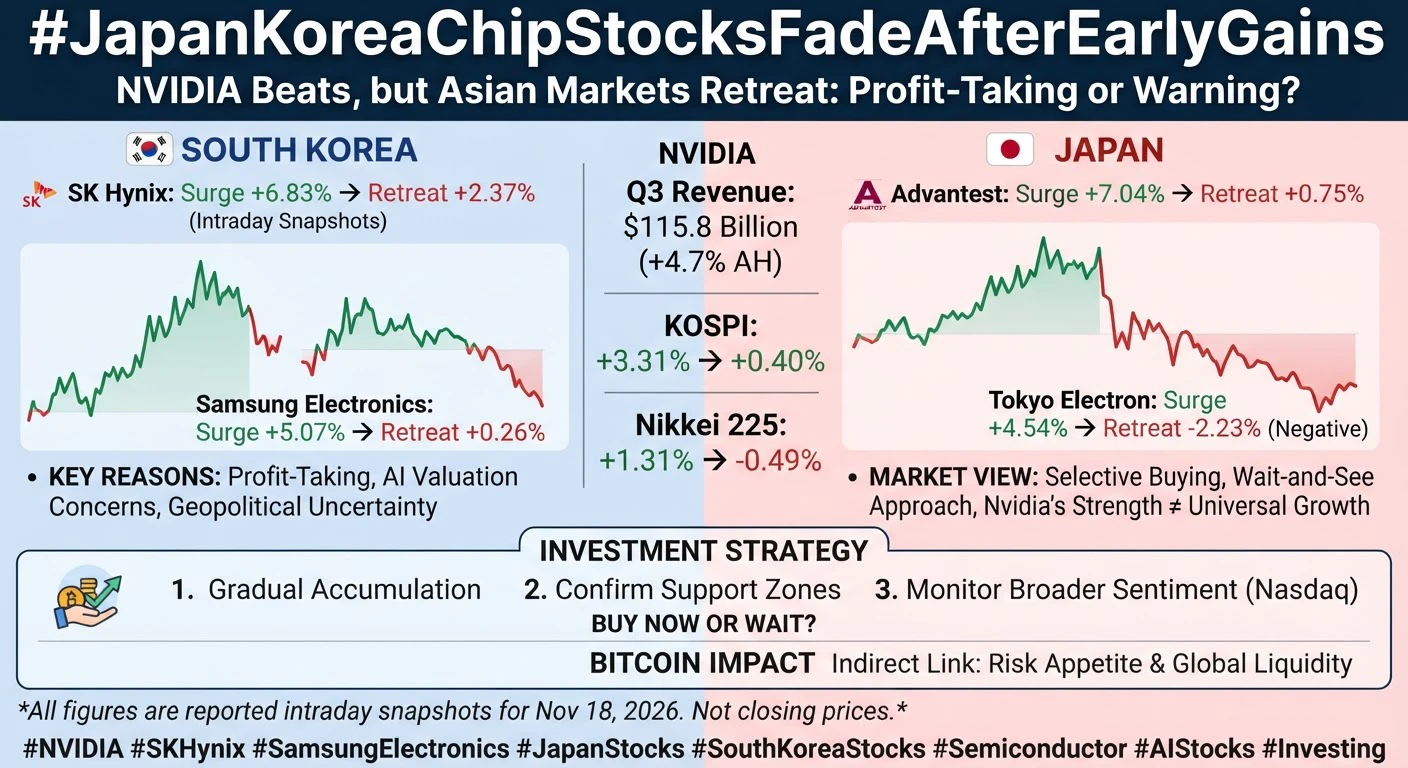
#JapanKoreaChipStocksFadeAfterEarlyGains
NVIDIA营收达到1158亿美元且超出预期,日本和韩国的芯片股为何回吐涨幅?这是买入机会,还是对AI投资者的又一次警告?

今天,半导体市场向投资者发出了一个非常重要的信号。NVIDIA公布强劲的季度业绩后,日本和韩国的芯片相关股票最初纷纷上涨,但几家大型企业很快就回吐了大部分早盘涨幅。

我认为,这不仅仅是一次普通的市场波动。它反映了强劲的AI需求、偏高的半导体估值、获利了结、地缘政治不确定性,以及市场对AI投资热潮能否维持当前步伐日益加剧的担忧之间的冲突。

让我们来分析一下正在发生什么、投资者为何抛售,以及下一波机会可能出现在哪里。

日本和韩国发生了什么?

韩国KOSPI指数最初飙升3.31%,达到5,133.14点,而前一交易日收于4,968.48点。不过,随后该指数回落至4,988.52点。按报道所示的盘中时点计算,涨幅仅剩0.40%。

这意味着该指数回吐了约88%的初始涨幅。

日本日经225指数盘中一度达到59,630.95点,涨幅为1.31%,随后跌至58,572.06点。按报道所示的时点计算,该指数下跌0.49%。

这一反转告诉我们,仅有利好的业绩消息,并不足以保证买盘动能持续。

半导体股为何先涨后跌?

原因有几个。

首先是获利了结。半导体股此前已经历了显著波动和抛
HighAmbition
#JapanKoreaChipStocksFadeAfterEarlyGains
NVIDIA营收达到1158亿美元并超出预期,那么为什么日本和韩国的芯片股正在回吐涨幅?这是买入机会,还是对AI投资者的又一次警示?
今天,半导体市场向投资者发出了一个非常重要的信号。NVIDIA公布强劲的季度业绩后,日本和韩国的芯片相关股票最初大幅上涨,但几家大型公司很快就回吐了大部分早盘涨幅。
在我看来,这并非只是一次正常的市场波动。它反映了强劲的AI需求、高企的半导体估值、获利了结、地缘政治不确定性,以及人们日益担忧AI投资热潮能否保持当前势头。
我们来分析一下正在发生什么、投资者为何卖出,以及接下来可能出现哪些机会。
日本和韩国发生了什么?
韩国KOSPI指数最初飙升3.31%,达到5,133.14,而前一交易日收盘价为4,968.48。不过,随后该指数回落至4,988.52,根据报告所示的盘中时点仅上涨0.40%。
这意味着该指数回吐了约88%的初始涨幅。
日本日经225指数升至59,630.95,盘中高点上涨1.31%,随后跌至58,572.06,根据报告所示的盘中时点下跌0.49%。
这一反转告诉我们,仅有利的业绩消息并不足以保证买盘动能持续。
半导体股票上涨后为何下跌?
原因有几个。
首先是获利了结。半导体股此前已经经历了大幅波动和抛售压力。NVIDIA公布超出预期的业绩后,投资者纷纷买入折价股票。然而,短线交易者借反弹之机锁定利润。
其次是AI估值方面的担忧。投资者正在质疑,对AI基础设施的巨额投入能否带来足够的回报,从而证明当前股票估值的合理性。
第三是地缘政治不确定性。美国进一步限制中国获取先进AI芯片,可能会使半导体供应链更加复杂,并给亚洲制造商带来不确定性。
第四是宏观经济压力。美国国债收益率上升、通胀担忧以及对美联储政策的不确定性,都可能降低市场对高估值成长股的需求。
最后,投资者正在等待观察AI相关需求能否转化为可持续的盈利增长,而非仅仅带来短暂的市场热情。
**3. 韩国:SK Hynix和Samsung Electronics**
SK Hynix是全球高带宽内存市场中最重要的公司之一。其产品对先进AI加速器和数据中心基础设施至关重要。
其股价最初跳涨6.83%,达到1,173,000韩元,但随后回落至1,124,000韩元,仍上涨2.37%。
Samsung Electronics股价触及199,950韩元,上涨5.07%,之后回落至190,800韩元,涨幅为0.26%。
这些数字表明买家仍有兴趣,但目前还没有展现出足够的力量来维持最初的涨势。
我的看法:SK Hynix值得密切关注,因为HBM需求仍是一个重要的结构性增长机会。不过,投资者不应把强劲的业务前景与短期股价必然反弹混为一谈。
日本:Advantest和Tokyo Electron
日本在半导体制造设备、芯片测试、晶圆加工和先进材料领域发挥着关键作用。
Advantest最初上涨7.04%,随后回落至26,205日元,仍保住0.75%的涨幅。
Tokyo Electron升至9,050日元,上涨4.54%,但随后跌至8,464日元,下跌2.23%。
这一差异很重要。Advantest保住了小幅涨幅,而Tokyo Electron则转为下跌。
这表明投资者正变得更加挑剔,而不是不加区分地买入所有半导体相关公司。
NVIDIA的情况如何?
NVIDIA季度营收达到1158亿美元,再次表明市场对AI计算基础设施的需求极其庞大。
据市场报道,NVIDIA公布业绩后,其股价盘后上涨约4.7%。
然而,NVIDIA表现强劲,并不意味着每家半导体供应商的股价都必须上涨。
市场正在根据各家公司的盈利敞口、未来订单、利润率、估值和竞争地位进行评估。
Micron Technology (MU):内存需求仍然强劲吗?
Micron是另一家值得关注的重要公司,因为高带宽内存和先进DRAM是AI基础设施的关键组成部分。
如果超大规模云服务商继续扩建数据中心,先进内存需求可能会持续获得支撑。
不过,投资者必须关注内存价格、产能、资本支出以及供需平衡。
半导体股暂时下跌,并不意味着长期内存机遇已经消失。
纳斯达克可能会如何表现?
纳斯达克对科技股和半导体市场情绪尤为敏感。
如果投资者继续在AI相关股票上获利了结,半导体股走弱可能会蔓延至其他科技公司。
然而,如果NVIDIA强劲的业绩促使机构投资者重新买入成长股,纳斯达克可能会反弹。
关键问题在于,尽管存在宏观经济不确定性,买家是否愿意捍卫科技股估值。
比特币也会受到影响吗?
比特币不是半导体股票,但它可能会受到与科技股相关的同一股全球流动性和风险偏好的影响。
如果投资者减少对风险资产的敞口,比特币和以太坊可能会面临更大的抛售压力。
另一方面,风险偏好增强、流动性改善以及积极的机构资金流入,都可能支撑加密货币价格。
我不会把日本或韩国芯片股下跌视为比特币必然卖出的信号。这种关联是间接的,并非必然。
半导体股票何时可能企稳?*
没有可靠的日期可以确定这些股票何时会企稳。我会关注三个条件。
首先,SK Hynix和Samsung能否守住盘中反弹水平,并吸引持续的机构买盘。
其次,Advantest和Tokyo Electron是否停止创出更低的盘中低点。
第三,纳斯达克和费城半导体指数(SOX)是否确认反弹。
如果这些条件同时改善,更持久反弹的可能性可能会增加。
如果半导体股在业绩消息利好的情况下仍持续回吐涨幅,投资者就应保持谨慎。
投资者现在应该买入吗?
我的做法会是逐步建仓,而不是一次性投入全部资金。
对于长期投资者而言,资产负债表稳健、技术具有竞争力且盈利增长可持续的成熟半导体公司值得关注。
SK Hynix和Samsung提供了对内存和AI基础设施的投资敞口。Advantest提供了对半导体测试领域的投资敞口,而Tokyo Electron则涉足制造设备领域。
不过,这些股票都不能保证会立即反弹。
我会把潜在投资分成三个阶段:
首次买入:确定支撑区域并发现抛售压力减弱的迹象后,建立小仓位。
第二次买入:只有在股价确认反弹且买入成交量改善后,才增加投资敞口。
第三次买入:只有在更广泛的半导体板块确认上升趋势后,才考虑加仓。
避免追涨突然出现的绿色阳线。市场波动剧烈时,也要避免过度使用杠杆。
我正在关注的三种情景
复苏情景:NVIDIA的强劲业绩推动市场重新投资于AI基础设施。半导体盈利预期保持强劲,机构买家回归,亚洲芯片股收复失地。
盘整情景:投资者继续获利了结,但强劲的公司基本面阻止市场进一步大幅下跌。股价横盘波动,市场等待新的业绩和需求数据。
回调情景:收益率走高、科技股情绪转弱、地缘政治限制或AI投资回报令人失望,引发新一轮抛售。
目前,我会关注确认信号,而不是预测哪种情景一定会发生。
我的最终市场看法
今天交易中最重要的启示是,强劲的业绩和股价上涨并不总是一回事。
KOSPI指数从盘中上涨3.31%回落至约0.40%。日经225指数从上涨1.31%转为下跌0.49%。SK Hynix保住了2.37%的涨幅,而Tokyo Electron则转为下跌2.23%。
这些数字揭示了这样一个市场:投资者愿意买入利好消息,但同样愿意趁涨势卖出。
我仍然认为AI基础设施、先进内存和半导体测试是重要的长期投资主题。不过,在做出投资决定前,必须考虑估值、盈利预期、利率和地缘政治发展。#GateStockTalkSeason
repost-content-media
#GateMoneyExpandsGBPandEURPayments
#GateMoney强化英镑欧元支付能力
Gate Money 正在成为不止是一个加密货币账户:这项升级能让数百万用户的跨境金融变得更简单吗?

在我看来,这是 Gate 一项重要的战略举措。数字金融的未来不会仅仅由加密货币的买卖来定义。真实用户也需要接收海外收入、在不同国家之间转移资金、管理多种货币、兑换资金、支付账单,并满足日常开销的资金需求。能够连接这些活动的平台,可以解决比单纯交易账户大得多的问题。

Gate 正在深化与 OpenPayd 的合作,扩大 GBP 账户的可用范围,并在更广泛的业务中拓展 EUR SEPA 支付能力。Gate Money 支持通过 SWIFT 使用 USD、EUR、GBP 和 AED 进行跨境存款和取款。符合条件的用户还可以开设一个以本人法定姓名开户的 USD 银行账户,且无需支付开户费。这是连接数字资产与传统金融服务的务实一步。

具体有哪些变化?

这项更新包含三个重要部分。首先,Gate 和 OpenPayd 正在拓展双方自 2022 年开始的基础设施合作。其次,GBP 账户功能和 EUR SEPA 支付服务的覆盖范围正在扩大。第三,Gate Money 支持使用四种法币进行国际 SWIFT 转账:美元、欧元、英镑和阿联酋迪拉姆。

这些都是重要的金融通道。USD
HighAmbition
#GateMoneyExpandsGBPandEURPayments
#GateMoney强化英镑欧元支付能力
Gate Money 不再只是一个加密货币账户:这次升级能否让数百万用户更轻松地进行跨境金融?
在我看来,这是 Gate 一项重要的战略举措。数字金融的未来不会仅由加密货币的买卖定义。现实中的用户还需要接收海外收入、在不同国家之间转移资金、管理多种货币、兑换资金、支付账单,以及获取日常消费所需的资金。能够连接这些活动的平台,可以解决远比单纯交易账户更大的问题。
Gate 正在深化与 OpenPayd 的合作,在更广泛的业务范围内扩展英镑账户的可用性和欧元 SEPA 支付功能。Gate Money 支持通过 SWIFT 以美元、欧元、英镑和阿联酋迪拉姆进行跨境存款和取款。符合条件的用户还可以开设一个以本人法定姓名登记的美元银行账户,且无需支付开户费。这是连接数字资产与传统金融服务的务实一步。
究竟有哪些变化?
此次更新有三个重要方面。首先,Gate 与 OpenPayd 正在拓展始于 2022 年的基础设施合作关系。其次,英镑账户功能和欧元 SEPA 支付服务正在扩展。第三,Gate Money 支持以四种法币进行 SWIFT 国际转账:美元、欧元、英镑和阿联酋迪拉姆。
这些都是重要的金融通道。美元广泛用于国际贸易和服务。欧元是欧洲大部分地区支付体系的核心。英镑对英国和全球商业都很重要。阿联酋迪拉姆则与阿联酋息息相关;阿联酋是区域贸易、就业和金融的重要枢纽。支持这些货币,为用户提供了更多围绕实际金融需求安排资金的方式。
SWIFT 与 SEPA:为何两者的区别很重要
SWIFT 是金融机构用于协调跨境转账的国际信息网络。SEPA 是参与国之间进行欧元转账的支付框架。两者不能互换使用。Gate 列出的 SWIFT 支持范围包括美元、欧元、英镑和阿联酋迪拉姆,而 OpenPayd 的公告则分别强调了扩展欧元 SEPA 功能和英镑账户。
这一区别很重要,因为转账路径会影响处理时间、费用、资格要求和结算。用户应在汇款前查看 Gate App 中显示的具体选项。支持某种货币并不意味着所有银行、国家或账户都能以相同方式使用该服务,支持某种支付通道也不代表转账一定即时到账或免费。
为什么与 OpenPayd 的合作很重要?
金融应用或许拥有精美的界面,但可靠的资金流转离不开屏幕背后的基础设施:账户连接、支付处理、对账、合规审查和结算关系。OpenPayd 提供金融基础设施,帮助企业连接银行和支付服务。
Gate 自 2022 年起便与 OpenPayd 合作。深化这一合作关系表明,Gate 正在投资底层支付体系,而不是将法币转账视为一项小型附加功能。在我看来,这在战略上很重要。更坚实的基础有助于未来逐步引入更多货币、本地支付方式以及更多地区的服务。
以本人名义开设的美元账户
最实用的功能之一,是符合条件的用户可以选择开设一个以本人法定姓名登记的美元银行账户。根据 Gate 当前的信息,开户免费。账户持有人姓名旨在与用户的身份验证信息一致。
这为什么重要?在某些支付安排中,收款人可能显示为平台,而不是个人。使用本人名下的账户时,收款账户将以用户的法定姓名登记。这能让汇款银行更清楚地确认收款人身份,并有助于减少账户持有人与支付信息不一致所造成的问题。
这对自由职业者、远程工作者、顾问、网店卖家,以及从海外客户处收取合法款项的人来说可能很有用。这并不能保证银行绝不会提出问题或进行合规审查,但它可以解决一个本可避免的混淆来源:收款人姓名不匹配。
开户免费不代表所有转账都免费
用户应了解完整的费用结构。Gate 当前帮助中心的信息列出,以本人名义开设的美元账户每月管理费为 2 USDT,VIP5 及以上用户免收月费。根据转账路径和涉及的机构,银行和中介机构也可能收取费用。转账前务必查看应用中显示的最新费用以及官方条款。
例如,假设转账金额为 1,000 个单位,总成本为 1% 时,费用相当于 10 个单位;若为 2%,则相当于 20 个单位。对于 5,000 个单位,同样的费率分别意味着 50 或 100 个单位。这些仅为示例,并非 Gate 的费用报价。它们说明了为何透明定价和清楚显示最终到账金额对建立信任至关重要。
多币种管理为何有价值
在国际上工作的人常常会陷入令人沮丧的循环:以一种货币收款,通过银行转账,等待结算,支付兑换费用,将资金转到另一项服务,然后再用单独的应用进行消费。每增加一个步骤,都可能带来延误、费用、文书工作和不确定性。
如果一个互联账户能将法币余额、数字资产、兑换工具、支付和消费服务更紧密地整合起来,就能简化这一流程。用户或许能够持有所需货币,在适当的时候进行兑换,并管理更广泛的投资组合,而不必不断在互不相关的应用之间切换。价值不仅在于支持的货币种类多,更在于能够更清晰地掌握资金流动情况。
信任、安全与合规必须放在首位
跨境支付不仅仅是在一个界面上将数字从一个地方转到另一个地方。银行和支付服务提供商必须识别汇款人和收款人,并在要求的情况下了解交易目的,同时遵守适用法规。用户需要提供准确的账户信息,并保留清晰的转账记录。
以本人名义开设的账户可以让收款人信息更加明确,但这并不是绕过银行审查、制裁筛查、纳税义务或资金来源要求的途径。用户应提供准确信息,仅将账户用于合法交易,在适当情况下保留发票或证明文件,并确保收款人信息完全匹配。
我个人的功能建议:解决最大的日常问题
如果我可以为 Gate Money 提出一项功能建议,我希望它能推出一个透明、低成本的全球支付中心,提供清晰的到账预估和实时追踪,从发起转账直到款项到达收款人手中,全程掌握进度。
我会优先解决这个问题,因为用户不只是想汇款,他们还想要确定性。他们希望知道确切费用、汇率、收款人将收到的金额、预计到账时间,以及转账延误的原因。
我希望这项功能能够将这些需求整合到一个体验中:配备预先总费用计算器和更广泛本地收款覆盖范围的智能跨境转账追踪器。确认转账前,用户应能看到汇款金额、兑换汇率、平台费用、可查询时的预计中介扣费、收款人预计到账金额和预计到账时间。确认后,用户应能查看支付状态,而无需猜测或反复联系支持团队。
这将解决自由职业者、企业、远程工作者、家庭和国际交易者共同面临的实际问题。它还会通过透明度提升 Gate 的声誉。当一个平台让资金流转变得易懂、可预测且便捷时,就能赢得用户的长期忠诚。
我的最终看法
我认为 Gate 深化与 OpenPayd 的合作是积极的一步,因为这加强了数字资产与传统金融基础设施之间的联系。扩大英镑账户和欧元 SEPA 功能,同时支持美元、欧元、英镑和阿联酋迪拉姆的 SWIFT 转账,为 Gate Money 奠定了更广泛的跨境金融基础。符合条件的用户可以选择开设本人名下的美元账户,这也让收款方身份更加明确,增添了实用价值。
但下一阶段必须着眼于执行:扩大区域覆盖范围、实现可预测的结算、提供有竞争力的费用、明确汇率、强化安全保障并提供及时响应的支持。只有当用户能够使用一项功能、了解其费用并在需要时依赖它,这项功能才有价值。
对我而言,Gate Money 最大的机遇,是成为连接加密货币、法币银行业务和日常消费的可信桥梁。如果 Gate 继续改善这一体验,它服务的就不仅是活跃交易者,也包括只需要一种可靠方式来管理跨境资金的人们。
repost-content-media
#每周来晒
#英伟达Q3营收1158亿美元超预期
NVIDIA 第三季度营收达 1158 亿美元,证明 AI 需求爆发式增长——但仅凭营收无法保证股价无限上涨。下一阶段取决于盈利的可持续性、基础设施支出、竞争、估值和全球流动性。

NVIDIA 刚刚交出创纪录的业绩。以下是截至 2026 年 11 月 18 日的完整 15 点深度分析,包含最新数据。

NVIDIA 第三季度业绩
营收创纪录,达到 1158 亿美元,较去年同期的 570 亿美元增长 103%,较上一季度的 962 亿美元增长 20%。这一数字远超市场普遍预期的 1091 亿美元,超出约 67 亿至 78 亿美元。GAAP 每股收益为 2.70 美元,同比增长 108%;非 GAAP 每股收益为 2.68 美元,同比增长 111%,均远高于约 2.48–2.50 美元的预期。毛利率保持强劲,GAAP 为 74.8%,非 GAAP 为 74.9%。营业利润飙升 115%,达到 775 亿美元。第四季度营收指引约为 1300 亿美元(同比增长约 90%)。这不是小幅超预期,而是需求力量的纯粹体现。

数据中心营收
数据中心业务营收达 1076 亿美元,同比增长 110%,环比增长 21%。目前该业务占总营收约 93%。Vera Rubin 平台的爬坡速度创公司历史最快,带来近 200 亿美元的环比增长。超大规模
HighAmbition
#每周来晒
#英伟达Q3营收1158亿美元超预期
NVIDIA 第三季度营收达 1158 亿美元,证明 AI 需求爆发式增长——但仅凭营收无法保证股价无限上涨。下一阶段取决于盈利的可持续性、基础设施支出、竞争、估值和全球流动性。
NVIDIA 刚刚交出历史性业绩。以下是截至 2026 年 11 月 18 日,包含实时数据的完整 15 点深度分析。
NVIDIA 第三季度业绩
营收创纪录地达到 1158 亿美元,较去年同期的 570 亿美元增长 103%,较上一季度的 962 亿美元增长 20%。这一数字比市场一致预期的 1091 亿美元高出约 67 亿至 78 亿美元。GAAP 每股收益为 2.70 美元(同比增长 108%),非 GAAP 每股收益为 2.68 美元(同比增长 111%),均远超约 2.48–2.50 美元的预期。毛利率保持强劲,GAAP 为 74.8% / 非 GAAP 为 74.9%。营业收入飙升 115%,达到 775 亿美元。第四季度营收指引约为 1300 亿美元(同比增长约 90%)。这不是小幅超预期——而是需求力量的全面体现。
数据中心营收
数据中心业务营收达到 1076 亿美元,同比增长 110%,环比增长 21%。目前该业务占总营收约 93%。Vera Rubin 平台的爬坡速度创公司历史之最,带来近 200 亿美元的环比增长。超大规模云服务和 AI 云、工业与企业部门均大幅扩张。Blackwell Ultra 和独立 Vera CPU 持续推动产品组合变化。这是迄今最明确的证据,表明 AI 训练和推理需求仍未受到限制。
NVIDIA 股价
股价于 11 月 17 日收于 155.46 美元,当日下跌 0.44%,成交量约为 4.07 亿股,十分活跃(接近平均水平的 2 倍)。盘后交易一度将股价推高至约 162.94–163.29 美元(上涨 4.8%)。市值约为 3.75 万亿美元。52 周区间:148.80–243.37 美元。股价仍较 10 月高点低约 36%,过去一个月回调约 27–28%。
公司估值
滚动市盈率约为 19.7×。预期市盈率约为 12.8×。PEG 比率低至 0.26。以当前水平来看,市场已计入持续强劲的盈利增长预期,但估值倍数已较峰值显著收缩。目前估值是否合理,取决于 2027–2028 年能否维持 50% 以上的增长以及利润率的持久性。单靠营收增长已无法保证估值倍数扩张。
AI 热潮展望
Gartner 预计,全球 AI 支出将在 2027 年达到 4.05 万亿美元,较 2026 年增长 47.5%。仅 AI 基础设施支出预计就将达到 2.4 万亿美元(占 AI 总支出的 59%),AI 优化服务器支出将从 5280 亿美元增至 9570 亿美元。高盛预计,到 2027 年底,美国企业 AI 相关投资将升至 1.4 万亿美元左右。这场热潮真实存在且仍在加速,但这些资本的回报质量将决定其持续时间。
超大规模云服务商投资
Microsoft、Amazon、Google(Alphabet)和 Meta 在最近一个已公布财报的季度中,数据中心相关资本支出约为 2070 亿美元,接近去年同期的两倍。各家公司 2026 年全年资本支出指引合计预计约为 7300 亿美元,2027 年预计还会更高。Amazon 仍是支出最高的公司。这些公司仍表示需求超过可用产能。它们多年期采购承诺和剩余履约义务合计达数万亿美元。
半导体公司所受影响
Micron、SK Hynix、Samsung Electronics、TSMC 和 Broadcom 是直接受益者。高带宽内存(HBM)需求十分旺盛;NVIDIA 正在推动定制 NVHBM 设计,并要求内存制造商使用 TSMC 3 nm 基础裸片。TSMC 的封装产能仍是瓶颈。内存定价能力处于高位。Broadcom 受益于网络设备和定制 ASIC。NVIDIA 的增长正带动整个先进半导体供应链,但产能竞争十分激烈。
AI 竞争
AMD 正在缩小差距。其数据中心营收增速在百分比上更快(最近几个季度接近翻倍),OpenAI 和 Meta 等主要客户已签署数吉瓦的合作协议。软件改进和成本优势正帮助 AMD 赢得推理及第二供应商业务。Google(TPU)和 Amazon(Trainium)的定制 ASIC 也在扩大市场份额。NVIDIA 仍拥有明确的技术和生态系统领先优势(CUDA + 全栈平台),但竞争日趋激烈,定价能力最终将面临压力。
纳斯达克和标普 500 指数
NVIDIA 在纳斯达克 100 指数和标普 500 指数中仍占据重要权重。强劲的业绩为科技指数提供支撑,但该股近期 25–30% 的回调拖累了大盘。AI 基础设施支出的持续增长支撑着整个板块,但较高的绝对估值和对利率的敏感性意味着,任何增长可持续性方面的失望都可能引发指数剧烈波动。NVIDIA 的业绩仍是最重要的科技股财报催化剂。
比特币和以太坊
比特币交易价格约为 64,400–64,900 美元,以太坊约为 1,800–1,820 美元。受避险情绪、ETF 资金流出和收益率走高影响,两者过去一周均回调约 12–13%。AI 驱动的机构流动性和风险偏好是加密货币的长期利好因素,但短期内与科技股的相关性仍然较高。AI 资本支出持续以及流动性环境最终转向宽松,将利好 BTC、ETH 和高贝塔山寨币。目前市场情绪仍由极度恐惧主导。
全球经济
联邦基金利率处于 3.75–4.00% 区间。市场认为 12 月加息 25 个基点的概率很高。10 年期美国国债收益率约为 5.11–5.12%,2 年期收益率约为 4.80–4.83%。通胀顽固且劳动力市场坚韧,使美元相对坚挺。利率在更长时间内维持高位,会抬高长期增长型资产的贴现率,并增加数据中心建设的资本成本。科技股仍对利率路径或美元强弱的任何变化十分敏感。
技术分析
NVIDIA 已严重超卖。RSI(14)约为 22–23。股价远低于 50 日(约 213 美元)和 200 日(约 204 美元)移动均线。关键支撑位:151–148.80 美元(近期低点),随后是 147 美元。阻力位:158–162 美元(盘后高点区域),随后是 165–178 美元。下跌时成交量一直偏高。短期趋势仍然看跌,但历史上,极度超卖往往会在抛售力量耗尽后引发反弹。
投资策略
以当前价位来看,逐步买入比激进买入或等待更深幅度的暴跌更合理。建议策略:股价回落至 148–152 美元附近时分批买入,并在 140–145 美元下方设定硬性止损。短期目标区间为反弹至 180–200 美元;若增长保持稳健,中期目标为 240–265 美元。鉴于波动性高企和领导层交接风险,仓位应保持适度。未来 1–2 个季度分批定投,优于一次性大额买入。
未来情景
- 看涨:超大规模云服务商持续支出 + Vera Rubin 顺利爬坡 + 利率下降 → 12 个月内股价重回 220–250 美元以上。
- 盘整:增长放缓至 40–60%,但利润率保持稳定 → 连续几个季度在 150–190 美元区间震荡。
- 看跌:资本支出削减、竞争加剧或利率大幅上调 → 再度测试 130–140 美元或更低水平。
关键触发因素:第四季度指引质量、12 月美联储决议、内存与封装产能瓶颈的解决情况,以及超大规模云服务商评论的任何变化。
我的个人分析
AI 热潮真实存在,NVIDIA 仍是最明确的纯粹受益者。单季度营收 1158 亿美元,表现非凡。然而,营收增长本身无法永远支撑股市无限上涨。下一阶段需要有盈利能力的 AI 应用、价格合理的推理服务,以及企业客户可衡量的投资回报——而不只是性能更强的芯片。领导层交接增加了执行风险。投资者应重视需求周期的力量,同时审慎看待估值、竞争和宏观流动性。需关注的风险:利润率收缩、环比增长放缓,以及超大规模云服务商资本支出出现任何实质性放缓。
AI 涨势还会有多大空间,又会如何影响加密货币?
基础设施建设仍有数年增长空间(Gartner 和高盛的数据支持这一判断),但从当前水平看,股票的上涨空间将更具选择性,也更取决于盈利兑现,而非单纯依靠叙事。机构风险偏好和流动性改善时,加密货币将受益;持续的 AI 投资周期从中期来看利好比特币和以太坊,但短期价格走势仍与科技股情绪和实际利率紧密相关。
NVIDIA 1158 亿美元的营收有力证明了 AI 需求。下一篇章将由可持续性、资本回报、竞争和全球流动性书写——而非仅凭营收数据。#GateStockTalkSeason
repost-content-media
#StockTalkSeason #MU #WCTCS9
#MUStockWatch | Micron Technology:重大回调后的机会?

当前参考价格:687 USDT
Micron Technology(NASDAQ: MU)在经历大幅回调后,正进入一个关键阶段。该公司仍是全球存储行业的重要参与者,尤其是在 DRAM、NAND 和高带宽内存(HBM)领域,这些技术对于 AI 基础设施和先进计算至关重要。

但真正的问题是,MU 是否正在为强劲复苏做准备,还是即将迎来又一次回调。

在 687 USDT 的价位,我认为买卖双方正展开一场重要较量。

交易者不应追涨,而应关注接下来的突破和支撑位反应。

市场动能:正在发生什么?

近期市场数据显示,MU 于 11月6日收于约 $690,当日上涨 5.12%,成交量约为 4480 万股。

然而,该股此前一周下跌约 22%。

日 RSI 约为 31,显示动能疲弱,且接近超卖区域。

这带来了两种可能:技术性反弹,或卖压持续。

1 日和 7 日展望
1 日展望:眼下的挑战是重新站上 $690–$700。

如果买方建立起动能,$713–$730 可能成为下一个反弹区间。若无法守住当前区域,价格可能下探更低的支撑位。

7 日展望:若成功反弹至 $713 上方,市场情绪可能改善并吸引更多买家。若进一步强势突破 $746,价
HighAmbition
#StockTalkSeason #​MU #WCTCS9
#MUStockWatch | Micron Technology:大幅回调后的机会?
当前参考价格:687 USDT
Micron Technology (NASDAQ: MU) 在经历大幅回调后,正进入关键阶段。该公司仍是全球存储器行业的重要参与者,尤其是在 DRAM、NAND 和高带宽存储器(HBM)领域,这些技术对于 AI 基础设施和先进计算至关重要。
但真正的问题是,MU 是否正准备强劲复苏,还是即将迎来又一次回调。
在 687 USDT 价位,我认为买卖双方正展开一场重要较量。
交易者不应追涨杀跌,而应关注接下来的突破以及支撑位反应。
市场动能:正在发生什么?
近期市场数据显示,MU 于 11 月 6 日收于约 690 美元,当日上涨 5.12%,成交量约为 4480 万股。
然而,该股周跌幅约为 22%。
日 RSI 约为 31,显示动能疲弱,且接近超卖区域。
这带来了两种可能:技术性反弹,或卖压持续。
一日和七日展望
1 日展望:眼下的挑战是重新站上 690–700 美元。
如果买方建立起动能,713–730 美元可能成为下一个复苏区间。若无法守住当前区域,则可能下探更低的支撑位。
7 日展望:若成功反弹至 713 美元上方,市场情绪可能改善,并吸引更多买方。若进一步强势突破 746 美元,可能打开通往 766–800 美元的空间。
然而,科技股持续走弱可能引发又一波下跌。
重要支撑区
支撑位 1:685 美元
支撑位 2:669 美元
支撑位 3:648 美元
主要支撑位:620 美元
这些价位对于观察买盘兴趣至关重要。如果 MU 守住 685 美元,短期复苏仍有可能。若跌破 669 美元,卖压可能加大,并下探 648 美元。
阻力区
阻力位 1:690 美元
阻力位 2:714 美元
阻力位 3:746 美元。
主要阻力位:767–801 美元
若持续升至 714 美元上方,将是一个令人鼓舞的进展。若伴随强劲成交量重新站上 746 美元,可能进一步确认看涨信号。
做多交易策略
我偏好的看涨策略是等待确认复苏,而不是盲目入场。
潜在入场价:突破确认后于 690–700 美元入场。
止损位:
SL1:669 美元
SL2:648 美元
SL3:620 美元
止盈目标:
TP1:714 美元
TP2:746 美元
TP3:767 美元
延伸目标:801 美元
看涨信号:
价格重新站上 690 美元。
买方守住 685 美元。
RSI 开始回升。。
绿色蜡烛出现时成交量增加。
价格收于 714 美元上方。
做空交易策略
如果 MU 未能重新站上 690 美元并跌破 669 美元,卖方可能获得更多控制权。
潜在入场价:确认跌破且反抽失败后于 665–669 美元入场。
止损位:
SL1:690 美元
SL2:714 美元
SL3:746 美元
止盈目标:
TP1:648 美元
TP2:620 美元
TP3:595 美元
等待确认,而不是在跌势已经延续一段时间后才开立空头仓位。
哪些因素可能推动 MU 上涨?
有三个主要因素值得关注。
AI 存储器需求:先进存储器产品需求不断增长,可能为 Micron 的长期业务机会提供支撑。
HBM 发展:高带宽存储器对于 AI 加速器和数据中心正变得日益重要。产能和客户需求仍将是重要催化因素。
DRAM 和 NAND 定价:存储器价格走势会影响营收预期、利润率和投资者信心。
然而,投资者还应关注竞争、资本支出、估值以及全球科技行业情绪。
三种可能的市场情景
看涨情景:MU 重新站上 714 美元并向 746 美元迈进。强劲动能可能推动复苏延伸至 767–801 美元。
盘整情景:价格在 669 至 714 美元之间波动,买卖双方争夺方向主导权。
看跌情景:跌破 669 美元将暴露 648 美元,且可能进一步下探 620 美元。
这些是有条件的情景,并非保证实现的预测。
我的最终交易观点
在 687 USDT 价位,MU 正逼近一个重要决策区。近期反弹显示买方仍然活跃,但整体技术结构依然疲弱。
我会关注 685 美元这一即时支撑位,以及 714 美元这一首个重要复苏确认位。
对于做多交易者,耐心等待并确认突破很重要。对于做空交易者,若确认失守 669 美元,则值得关注。
我的上行目标位是 714、746 和 767 美元,下行价位则是 669、648 和 620 美元。
repost-content-media
MU-1.11%
#StockTalkSeason #MU #WCTCS9
#MUStockWatch | Micron Technology:重大回调后的机会?

当前参考价格:687 USDT
Micron Technology(NASDAQ: MU)在经历大幅回调后,正进入关键阶段。该公司仍是全球存储器行业的重要参与者,尤其是在 DRAM、NAND 和高带宽存储器(HBM)领域,这些都是 AI 基础设施和先进计算不可或缺的组成部分。

但真正的问题是,MU 是否正准备强劲复苏,还是即将迎来又一次回调。

在 687 USDT 的价位,我认为买卖双方正展开一场重要博弈。

交易者不应追涨杀跌,而应关注接下来的突破走势和支撑位反应。

市场动能:正在发生什么?

近期市场数据显示,MU 于 11 月 6 日收于约 690 美元,单日上涨 5.12%,成交量约为 4480 万股。

然而,该股一周内下跌了约 22%。

日线 RSI 约为 31,表明动能疲弱,且接近超卖区域。

这带来了两种可能:技术性反弹,或抛压持续。

一日和七日展望
一日展望:眼下的挑战是重新站上 690–700 美元。

如果买方建立起动能,713–730 美元可能成为下一个反弹区域。若无法守住当前区域,价格可能下探更低的支撑位。

七日展望:若成功反弹并站上 713 美元,市场情绪可能改善,并吸引更多买方。若进一步强势突
HighAmbition
#StockTalkSeason #​MU #WCTCS9
#MUStockWatch | Micron Technology:大幅回调后的机会?
当前参考价格:687 USDT
Micron Technology (NASDAQ: MU) 在经历大幅回调后,正进入关键阶段。该公司仍是全球存储器行业的重要参与者,尤其是在 DRAM、NAND 和高带宽存储器(HBM)领域,这些技术对于 AI 基础设施和先进计算至关重要。
但真正的问题是,MU 是否正准备强劲复苏,还是即将迎来又一次回调。
在 687 USDT 价位,我认为买卖双方正展开一场重要较量。
交易者不应追涨杀跌,而应关注接下来的突破以及支撑位反应。
市场动能:正在发生什么?
近期市场数据显示,MU 于 11 月 6 日收于约 690 美元,当日上涨 5.12%,成交量约为 4480 万股。
然而,该股周跌幅约为 22%。
日 RSI 约为 31,显示动能疲弱,且接近超卖区域。
这带来了两种可能:技术性反弹,或卖压持续。
一日和七日展望
1 日展望:眼下的挑战是重新站上 690–700 美元。
如果买方建立起动能,713–730 美元可能成为下一个复苏区间。若无法守住当前区域,则可能下探更低的支撑位。
7 日展望:若成功反弹至 713 美元上方,市场情绪可能改善,并吸引更多买方。若进一步强势突破 746 美元,可能打开通往 766–800 美元的空间。
然而,科技股持续走弱可能引发又一波下跌。
重要支撑区
支撑位 1:685 美元
支撑位 2:669 美元
支撑位 3:648 美元
主要支撑位:620 美元
这些价位对于观察买盘兴趣至关重要。如果 MU 守住 685 美元,短期复苏仍有可能。若跌破 669 美元,卖压可能加大,并下探 648 美元。
阻力区
阻力位 1:690 美元
阻力位 2:714 美元
阻力位 3:746 美元。
主要阻力位:767–801 美元
若持续升至 714 美元上方,将是一个令人鼓舞的进展。若伴随强劲成交量重新站上 746 美元,可能进一步确认看涨信号。
做多交易策略
我偏好的看涨策略是等待确认复苏,而不是盲目入场。
潜在入场价:突破确认后于 690–700 美元入场。
止损位:
SL1:669 美元
SL2:648 美元
SL3:620 美元
止盈目标:
TP1:714 美元
TP2:746 美元
TP3:767 美元
延伸目标:801 美元
看涨信号:
价格重新站上 690 美元。
买方守住 685 美元。
RSI 开始回升。。
绿色蜡烛出现时成交量增加。
价格收于 714 美元上方。
做空交易策略
如果 MU 未能重新站上 690 美元并跌破 669 美元,卖方可能获得更多控制权。
潜在入场价:确认跌破且反抽失败后于 665–669 美元入场。
止损位:
SL1:690 美元
SL2:714 美元
SL3:746 美元
止盈目标:
TP1:648 美元
TP2:620 美元
TP3:595 美元
等待确认,而不是在跌势已经延续一段时间后才开立空头仓位。
哪些因素可能推动 MU 上涨?
有三个主要因素值得关注。
AI 存储器需求:先进存储器产品需求不断增长,可能为 Micron 的长期业务机会提供支撑。
HBM 发展:高带宽存储器对于 AI 加速器和数据中心正变得日益重要。产能和客户需求仍将是重要催化因素。
DRAM 和 NAND 定价:存储器价格走势会影响营收预期、利润率和投资者信心。
然而,投资者还应关注竞争、资本支出、估值以及全球科技行业情绪。
三种可能的市场情景
看涨情景:MU 重新站上 714 美元并向 746 美元迈进。强劲动能可能推动复苏延伸至 767–801 美元。
盘整情景:价格在 669 至 714 美元之间波动,买卖双方争夺方向主导权。
看跌情景:跌破 669 美元将暴露 648 美元,且可能进一步下探 620 美元。
这些是有条件的情景,并非保证实现的预测。
我的最终交易观点
在 687 USDT 价位,MU 正逼近一个重要决策区。近期反弹显示买方仍然活跃,但整体技术结构依然疲弱。
我会关注 685 美元这一即时支撑位,以及 714 美元这一首个重要复苏确认位。
对于做多交易者,耐心等待并确认突破很重要。对于做空交易者,若确认失守 669 美元,则值得关注。
我的上行目标位是 714、746 和 767 美元,下行价位则是 669、648 和 620 美元。
repost-content-media
MU-1.11%
#StockTalkSeason #MU #WCTCS9
#MUStockWatch | Micron Technology:大幅回调后的机会?

当前参考价格:687 USDT
Micron Technology(NASDAQ: MU)在经历大幅回调后,正进入关键阶段。该公司仍是全球存储器行业的重要参与者,尤其是在 DRAM、NAND 和高带宽存储器(HBM)领域,这些技术对 AI 基础设施和先进计算至关重要。

但真正的问题是,MU 是否正在为强劲复苏做准备,还是即将迎来又一次回调。

在 687 USDT,我认为买卖双方正面临一场重要较量。

交易者不应追逐市场,而应关注接下来的突破和支撑位反应。

市场动能:正在发生什么?

近期市场数据显示,MU 于 11月6日收于约 690美元,日涨幅为 5.12%,成交量约为 4480 万股。

然而,该股此前一周下跌约 22%。

日线 RSI 约为 31,显示动能疲弱,且接近超卖区域。

这带来了两种可能:技术性反弹,或抛售压力持续。

一日和七日展望
一日展望:眼下的挑战是重新站上 690–700美元。

如果买方建立起动能,713–730美元可能成为下一个反弹区间。若无法守住当前区域,价格可能下探更低的支撑位。

七日展望:若成功反弹至 713美元上方,市场情绪可能改善并吸引更多买方。若强势突破 746美元,价格可能进一步迈
HighAmbition
#StockTalkSeason #​MU #WCTCS9
#MUStockWatch | Micron Technology:大幅回调后的机会?
当前参考价格:687 USDT
Micron Technology (NASDAQ: MU) 在经历大幅回调后,正进入关键阶段。该公司仍是全球存储器行业的重要参与者,尤其是在 DRAM、NAND 和高带宽存储器(HBM)领域,这些技术对于 AI 基础设施和先进计算至关重要。
但真正的问题是,MU 是否正准备强劲复苏,还是即将迎来又一次回调。
在 687 USDT 价位,我认为买卖双方正展开一场重要较量。
交易者不应追涨杀跌,而应关注接下来的突破以及支撑位反应。
市场动能:正在发生什么?
近期市场数据显示,MU 于 11 月 6 日收于约 690 美元,当日上涨 5.12%,成交量约为 4480 万股。
然而,该股周跌幅约为 22%。
日 RSI 约为 31,显示动能疲弱,且接近超卖区域。
这带来了两种可能:技术性反弹,或卖压持续。
一日和七日展望
1 日展望:眼下的挑战是重新站上 690–700 美元。
如果买方建立起动能,713–730 美元可能成为下一个复苏区间。若无法守住当前区域,则可能下探更低的支撑位。
7 日展望:若成功反弹至 713 美元上方,市场情绪可能改善,并吸引更多买方。若进一步强势突破 746 美元,可能打开通往 766–800 美元的空间。
然而,科技股持续走弱可能引发又一波下跌。
重要支撑区
支撑位 1:685 美元
支撑位 2:669 美元
支撑位 3:648 美元
主要支撑位:620 美元
这些价位对于观察买盘兴趣至关重要。如果 MU 守住 685 美元,短期复苏仍有可能。若跌破 669 美元,卖压可能加大,并下探 648 美元。
阻力区
阻力位 1:690 美元
阻力位 2:714 美元
阻力位 3:746 美元。
主要阻力位:767–801 美元
若持续升至 714 美元上方,将是一个令人鼓舞的进展。若伴随强劲成交量重新站上 746 美元,可能进一步确认看涨信号。
做多交易策略
我偏好的看涨策略是等待确认复苏,而不是盲目入场。
潜在入场价:突破确认后于 690–700 美元入场。
止损位:
SL1:669 美元
SL2:648 美元
SL3:620 美元
止盈目标:
TP1:714 美元
TP2:746 美元
TP3:767 美元
延伸目标:801 美元
看涨信号:
价格重新站上 690 美元。
买方守住 685 美元。
RSI 开始回升。。
绿色蜡烛出现时成交量增加。
价格收于 714 美元上方。
做空交易策略
如果 MU 未能重新站上 690 美元并跌破 669 美元,卖方可能获得更多控制权。
潜在入场价:确认跌破且反抽失败后于 665–669 美元入场。
止损位:
SL1:690 美元
SL2:714 美元
SL3:746 美元
止盈目标:
TP1:648 美元
TP2:620 美元
TP3:595 美元
等待确认,而不是在跌势已经延续一段时间后才开立空头仓位。
哪些因素可能推动 MU 上涨?
有三个主要因素值得关注。
AI 存储器需求:先进存储器产品需求不断增长,可能为 Micron 的长期业务机会提供支撑。
HBM 发展:高带宽存储器对于 AI 加速器和数据中心正变得日益重要。产能和客户需求仍将是重要催化因素。
DRAM 和 NAND 定价:存储器价格走势会影响营收预期、利润率和投资者信心。
然而,投资者还应关注竞争、资本支出、估值以及全球科技行业情绪。
三种可能的市场情景
看涨情景:MU 重新站上 714 美元并向 746 美元迈进。强劲动能可能推动复苏延伸至 767–801 美元。
盘整情景:价格在 669 至 714 美元之间波动,买卖双方争夺方向主导权。
看跌情景:跌破 669 美元将暴露 648 美元,且可能进一步下探 620 美元。
这些是有条件的情景,并非保证实现的预测。
我的最终交易观点
在 687 USDT 价位,MU 正逼近一个重要决策区。近期反弹显示买方仍然活跃,但整体技术结构依然疲弱。
我会关注 685 美元这一即时支撑位,以及 714 美元这一首个重要复苏确认位。
对于做多交易者,耐心等待并确认突破很重要。对于做空交易者,若确认失守 669 美元,则值得关注。
我的上行目标位是 714、746 和 767 美元,下行价位则是 669、648 和 620 美元。
repost-content-media
MU-1.11%
#StockTalkSeason #MU #WCTCS9
#MUStockWatch | Micron Technology:大幅回调后的机会?

当前参考价格:687 USDT
Micron Technology(NASDAQ: MU)在经历大幅回调后,正进入关键阶段。该公司仍是全球存储器行业的重要参与者,尤其是在 DRAM、NAND 和高带宽存储器(HBM)领域,这些产品对 AI 基础设施和先进计算至关重要。

但真正的问题是,MU 是否正准备强劲复苏,还是又一轮回调即将到来。

在 687 USDT 这个价位,我认为买方和卖方之间正展开一场重要较量。

交易者不应盲目追涨,而应关注接下来的突破走势和支撑位反应。

市场动能:目前情况如何?

近期市场数据显示,MU 于 11 月 6 日收于约 690 美元,单日上涨 5.12%,成交量约为 4480 万股。

然而,该股此前一周累计下跌约 22%。

日 RSI 约为 31,显示动能疲弱,且接近超卖区域。

这带来两种可能:技术性反弹,或抛售压力持续。

一日和七日展望
一日展望:眼下的挑战是重新站上 690–700 美元。

如果买方建立起动能,713–730 美元可能成为下一个反弹区间。若未能守住当前区域,价格可能下探更低的支撑位。

七日展望:若成功反弹并站上 713 美元,市场情绪可能改善,并吸引更多买家。若进一步强
HighAmbition
#StockTalkSeason #​MU #WCTCS9
#MUStockWatch | Micron Technology:大幅回调后的机会?
当前参考价格:687 USDT
Micron Technology (NASDAQ: MU) 在经历大幅回调后,正进入关键阶段。该公司仍是全球存储器行业的重要参与者,尤其是在 DRAM、NAND 和高带宽存储器(HBM)领域,这些技术对于 AI 基础设施和先进计算至关重要。
但真正的问题是,MU 是否正准备强劲复苏,还是即将迎来又一次回调。
在 687 USDT 价位,我认为买卖双方正展开一场重要较量。
交易者不应追涨杀跌,而应关注接下来的突破以及支撑位反应。
市场动能:正在发生什么?
近期市场数据显示,MU 于 11 月 6 日收于约 690 美元,当日上涨 5.12%,成交量约为 4480 万股。
然而,该股周跌幅约为 22%。
日 RSI 约为 31,显示动能疲弱,且接近超卖区域。
这带来了两种可能:技术性反弹,或卖压持续。
一日和七日展望
1 日展望:眼下的挑战是重新站上 690–700 美元。
如果买方建立起动能,713–730 美元可能成为下一个复苏区间。若无法守住当前区域,则可能下探更低的支撑位。
7 日展望:若成功反弹至 713 美元上方,市场情绪可能改善,并吸引更多买方。若进一步强势突破 746 美元,可能打开通往 766–800 美元的空间。
然而,科技股持续走弱可能引发又一波下跌。
重要支撑区
支撑位 1:685 美元
支撑位 2:669 美元
支撑位 3:648 美元
主要支撑位:620 美元
这些价位对于观察买盘兴趣至关重要。如果 MU 守住 685 美元,短期复苏仍有可能。若跌破 669 美元,卖压可能加大,并下探 648 美元。
阻力区
阻力位 1:690 美元
阻力位 2:714 美元
阻力位 3:746 美元。
主要阻力位:767–801 美元
若持续升至 714 美元上方,将是一个令人鼓舞的进展。若伴随强劲成交量重新站上 746 美元,可能进一步确认看涨信号。
做多交易策略
我偏好的看涨策略是等待确认复苏,而不是盲目入场。
潜在入场价:突破确认后于 690–700 美元入场。
止损位:
SL1:669 美元
SL2:648 美元
SL3:620 美元
止盈目标:
TP1:714 美元
TP2:746 美元
TP3:767 美元
延伸目标:801 美元
看涨信号:
价格重新站上 690 美元。
买方守住 685 美元。
RSI 开始回升。。
绿色蜡烛出现时成交量增加。
价格收于 714 美元上方。
做空交易策略
如果 MU 未能重新站上 690 美元并跌破 669 美元,卖方可能获得更多控制权。
潜在入场价:确认跌破且反抽失败后于 665–669 美元入场。
止损位:
SL1:690 美元
SL2:714 美元
SL3:746 美元
止盈目标:
TP1:648 美元
TP2:620 美元
TP3:595 美元
等待确认,而不是在跌势已经延续一段时间后才开立空头仓位。
哪些因素可能推动 MU 上涨?
有三个主要因素值得关注。
AI 存储器需求:先进存储器产品需求不断增长,可能为 Micron 的长期业务机会提供支撑。
HBM 发展:高带宽存储器对于 AI 加速器和数据中心正变得日益重要。产能和客户需求仍将是重要催化因素。
DRAM 和 NAND 定价:存储器价格走势会影响营收预期、利润率和投资者信心。
然而,投资者还应关注竞争、资本支出、估值以及全球科技行业情绪。
三种可能的市场情景
看涨情景:MU 重新站上 714 美元并向 746 美元迈进。强劲动能可能推动复苏延伸至 767–801 美元。
盘整情景:价格在 669 至 714 美元之间波动,买卖双方争夺方向主导权。
看跌情景:跌破 669 美元将暴露 648 美元,且可能进一步下探 620 美元。
这些是有条件的情景,并非保证实现的预测。
我的最终交易观点
在 687 USDT 价位,MU 正逼近一个重要决策区。近期反弹显示买方仍然活跃,但整体技术结构依然疲弱。
我会关注 685 美元这一即时支撑位,以及 714 美元这一首个重要复苏确认位。
对于做多交易者,耐心等待并确认突破很重要。对于做空交易者,若确认失守 669 美元,则值得关注。
我的上行目标位是 714、746 和 767 美元,下行价位则是 669、648 和 620 美元。
repost-content-media
MU-1.11%
🏆 倒计时仅剩 1 天!Gate 社区年终盛典报名即将截止!

🎁 面向主播和创作者的两大年度奖项赛道,为华语地区 TOP 20 准备了丰厚奖品!
🥇 TOP 1:DJI Osmo Pocket 4
🥈 TOP 2–3:AirPods Pro 3
🥉 TOP 4–6:HONOR AI Projector
🎁 TOP 7–10:Anker 3-in-1 Power Bank
🏎️ TOP 11–20:LEGO Red Bull Racing Car
🌟 所有 TOP 20 获奖者均可获得年度荣誉奖杯 + 专属 VIP5 徽章!

🎉 粉丝投票也有丰厚奖品!参与投票,即有机会赢取专属奖励!
🥇 粉丝第 1 名:Bialetti Double-Valve Moka Pot
🥈 第 2 名:JBL GO4 Portable Bluetooth Speaker
🥉 第 3 名:Philips Sonicare Electric Toothbrush
🎁 第 4–10 名:ROKR Globe Vision Model
💰 第 11–20 名:每人 1 GT
🎟️ 第 21–100 名:每人 100 USDT 仓位体验券
🔥 为你支持的主播和创作者打榜,并邀请他们参赛!为你最喜爱的年度之星投票,即有机会赢取专属粉丝奖品!
⏰ 报名仅剩 1 天!截止日期:11月1
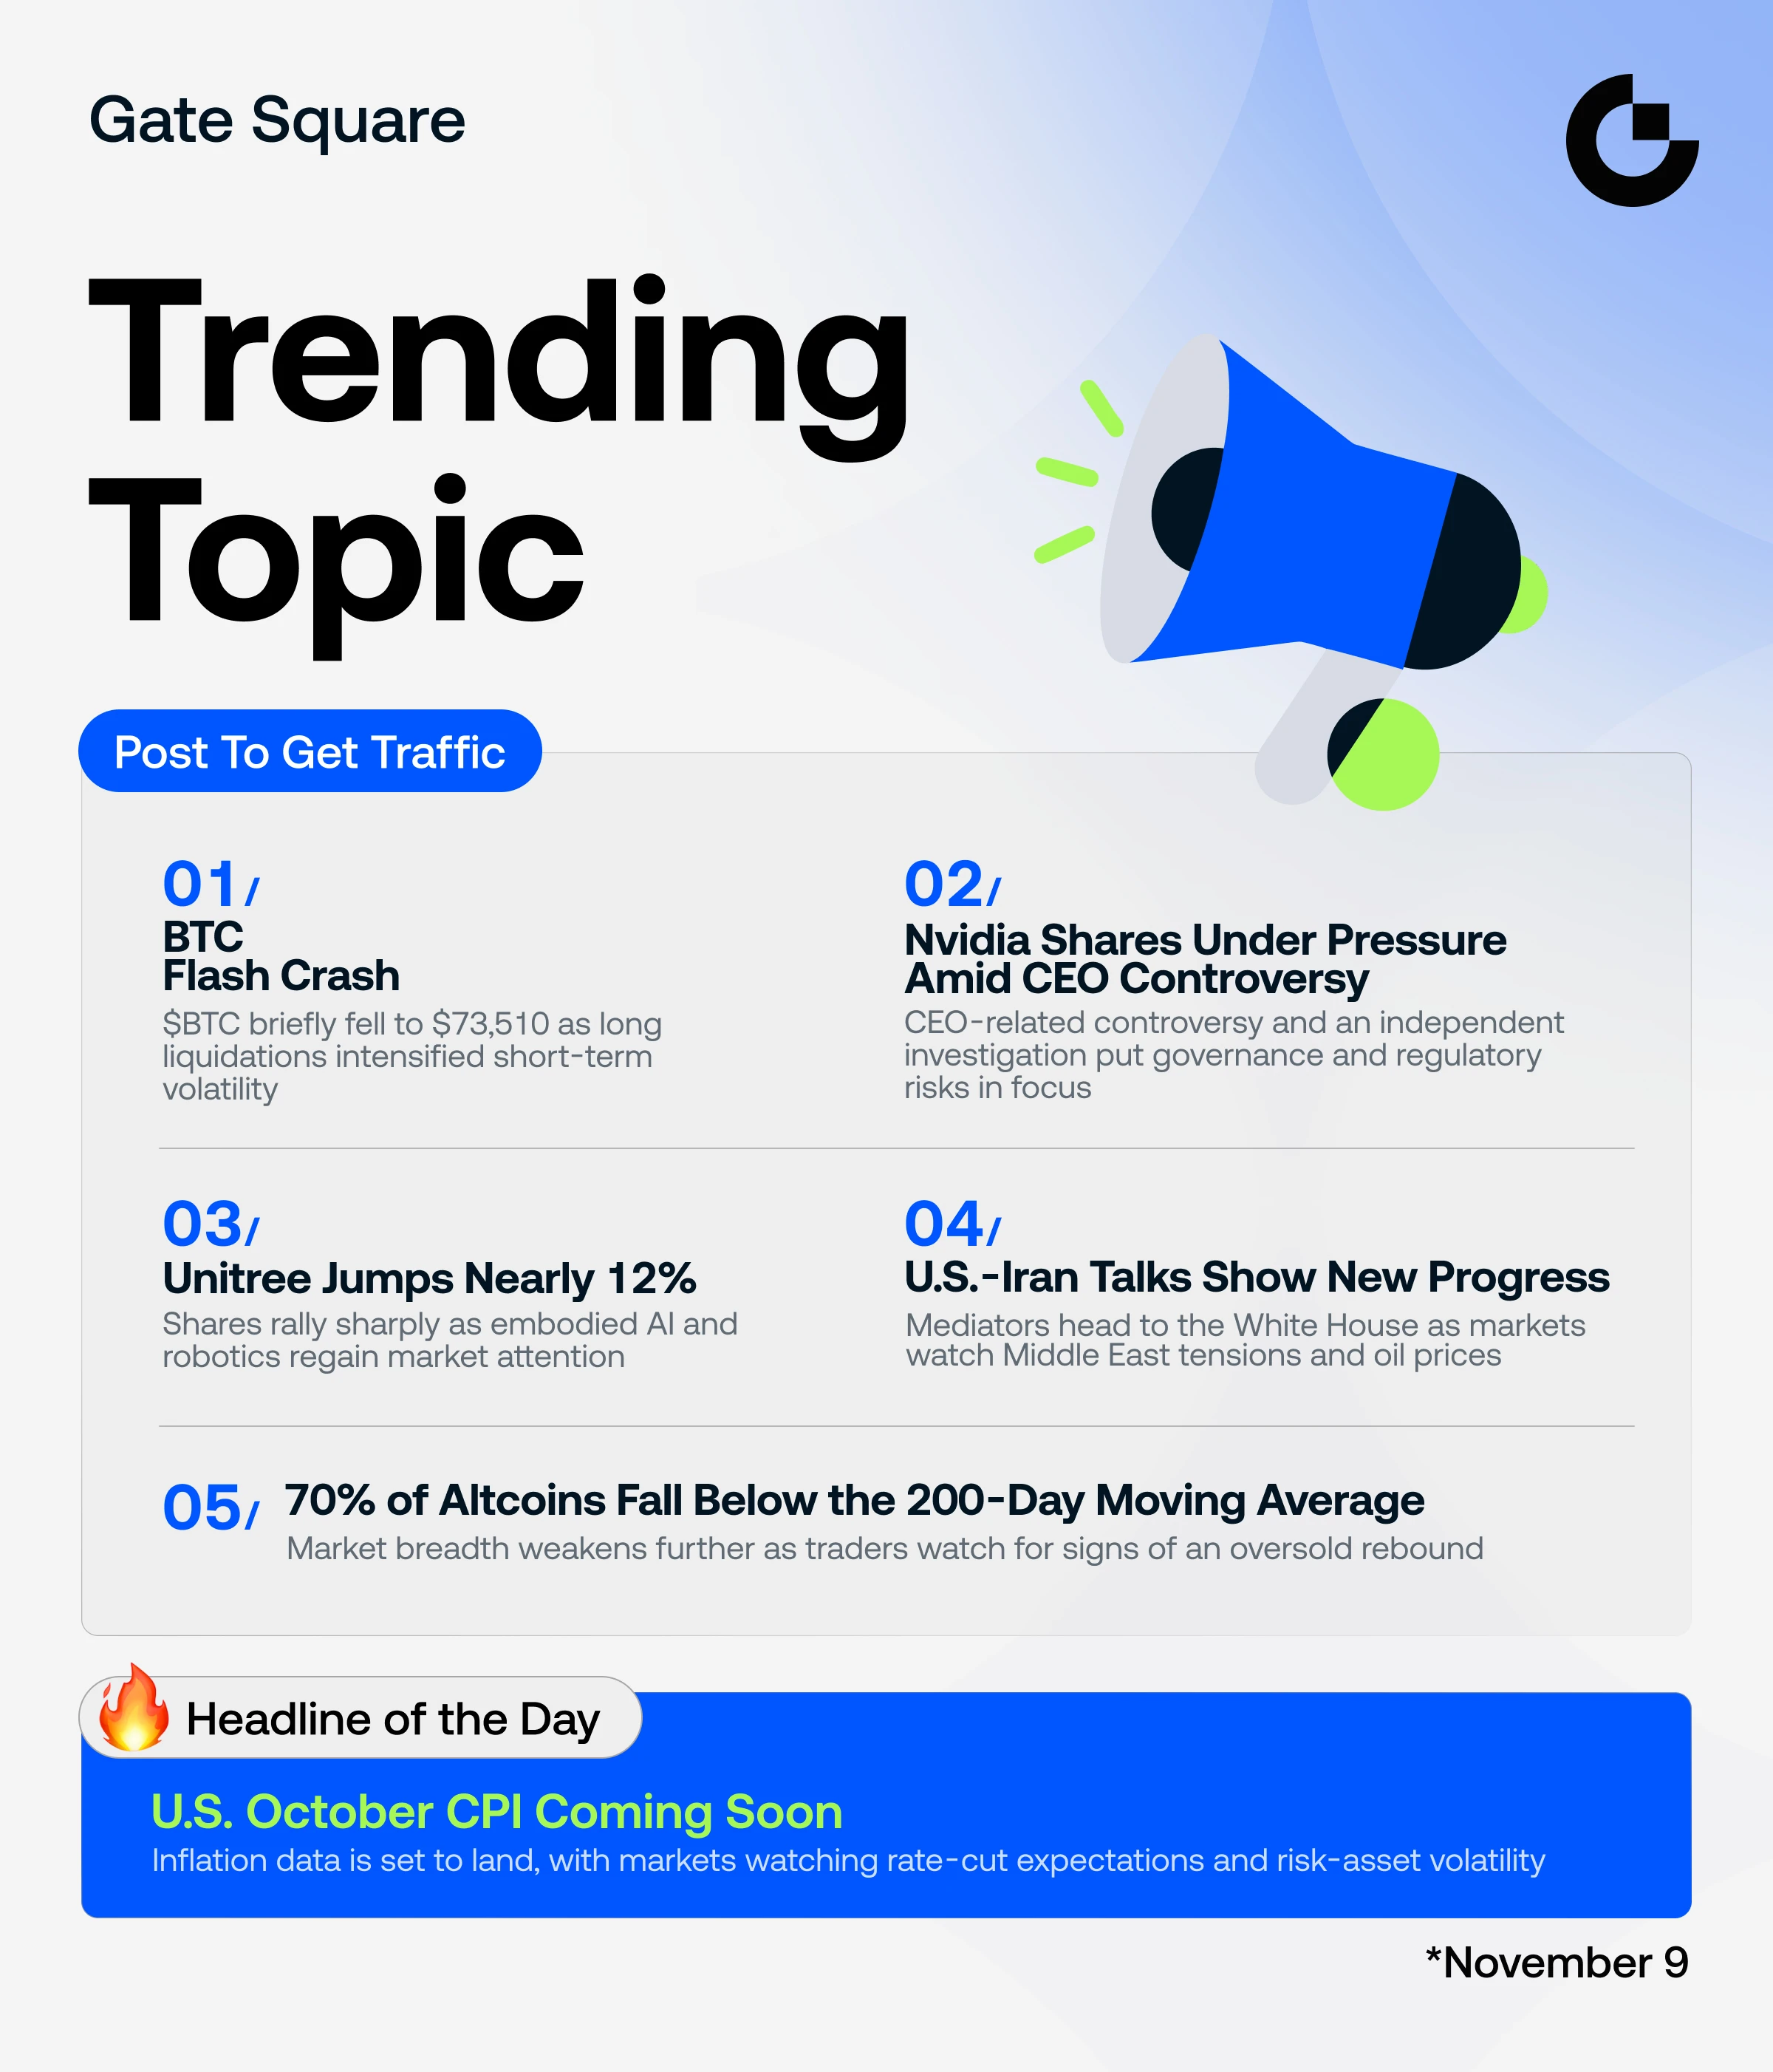
#BTCFlashCrash #ShareWeekly #WCTCS9
比特币闪崩解析:近期大幅下跌后的成因、市场影响及后续走势

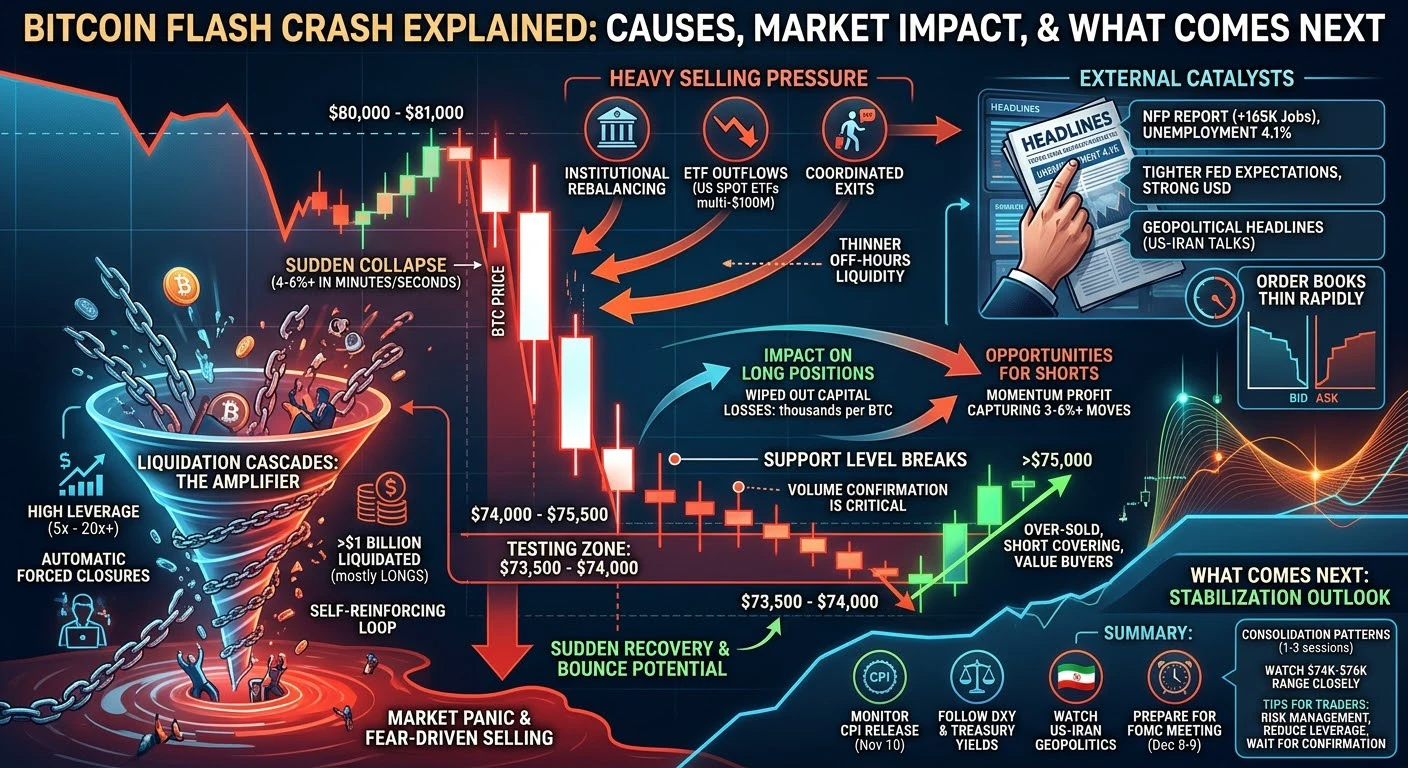
比特币价格可能在几分钟甚至几秒内急剧下跌,在整个市场引发突发恐慌和不确定性。这些事件通常被称为闪崩,近期交易时段中就曾出现此类情况:BTC 从接近 80,000–81,000 美元的价位跌至 74,000–75,500 美元区间,日内低点一度下探至 73,500–74,000 美元区域。近期 24 小时成交量经常超过 130 亿–180 亿美元,而加密货币市场总市值徘徊在 1.5 万亿美元左右。过去 30 天,BTC 大约下跌了 9–10%,年初至今的表现也反映出整体承压。这类快速波动凸显了杠杆、流动性和外部催化因素之间的相互作用。

数分钟或数秒内的价格骤跌
比特币可能在极短时间内下跌几个百分点。近期的一些行情中,价格在数小时内下跌 4–6% 或更多,部分跌势甚至在不到一小时内发生。例如,BTC 曾快速从接近 80,000 美元跌至 75,000–76,000 美元区间,导致数亿美元乃至超过 10 亿美元的杠杆仓位被清算。这种由速度驱动的下跌会加剧不确定性,因为订单簿深度减少、买卖价差扩大,使得平仓成本更高。

比特币闪崩为何发生——抛售压力沉重
当大量卖单同时涌入市场时,闪崩便会开始。这可能源自机构调整资产配置、ETF 资金流出,或交易者协同离场
HighAmbition
#BTCFlashCrash #ShareWeekly #WCTCS9
比特币闪崩解析:成因、市场影响,以及近期大幅下跌后的后续走势
比特币价格可能在几分钟甚至几秒钟内急剧下跌,引发市场突如其来的恐慌和不确定性。这类事件通常称为闪崩,近期交易时段中已有明显表现:BTC 从接近 80,000–81,000 美元的价位跌至 74,000–75,500 美元附近,日内低点曾触及 73,500–74,000 美元区间。近期 24 小时成交量经常超过 130–180 亿美元,而加密货币总市值徘徊在 1.5 万亿美元附近。过去 30 天,BTC 大约下跌了 9–10%,年初至今的表现也反映出更广泛的压力。这类快速波动凸显了杠杆、流动性和外部催化因素之间的相互作用。​
几分钟或几秒钟内的价格骤跌
比特币可能在极短时间内下跌几个百分点。近期的一些事件中,几小时内跌幅达到 4–6% 或更多,有些下跌阶段甚至不到一小时就已发生。例如,BTC 曾迅速从接近 80,000 美元跌至 75,000–76,000 美元附近,导致数亿美元乃至超过 10 亿美元的杠杆头寸被清算。快速下跌会加剧不确定性,因为订单簿变薄、买卖价差扩大,导致退出成本更高。
比特币为何发生闪崩——沉重的抛售压力
闪崩始于大量卖单同时涌入市场。这可能源于机构调仓、ETF 资金流出或交易者协同离场。最近几周,美国现货比特币 ETF 连续多日出现数亿美元资金流出,带来持续的抛售压力。当卖方力量压过可用买单时,价格会迅速跳空下跌。再加上周末或非交易高峰时段流动性较薄,即使适度的卖出量,也可能在短时间内造成 3–8% 的超大幅度波动。
清算连锁反应的放大作用
杠杆是主要的加速因素。许多交易者持有 5x–20x(甚至更高杠杆)的多头头寸。当价格下跌几个百分点时,保证金要求会触发自动强制平仓。这些清算会转化为市价卖单,推动价格进一步下跌并引发下一波清算。近期数据显示,24 小时内的清算额超过 10 亿美元,其中 85–88% 来自多头头寸。仅一轮连锁清算就在几小时内抹去了数亿美元的多头押注,将正常回调变成了急剧的闪崩式下跌。这种自我强化的循环,正是 2–3% 的跌幅可能扩大至 5–7% 甚至更多的原因。​
Ainvest
市场恐慌与恐惧驱动的抛售
清算开始、价格加速下跌后,恐慌情绪随之蔓延。散户和部分机构持有者为避免进一步亏损而卖出,增加了下跌过程中的成交量。社交情绪恶化以及资金费率急剧转负,也会加剧这种心理影响。近期交易时段中,这一恐慌阶段伴随着股市整体避险走势,尤其是科技和 AI 相关股票走弱,从而引发各类风险资产联动抛售。
流动性不足的状况
比特币的订单簿在快速波动期间或交易高峰时段之外可能迅速变薄。当买方深度有限时,大额卖单会扫过多个价位,形成价格跳空并导致跌幅被放大。近期 75,000–78,000 美元区间的流动性尤为敏感,订单簿稀薄使连锁清算进一步扩大。山寨币的跌幅通常更大(有时是比特币跌幅的 1.5–2x),因为其流动性更低。
负面消息与外部催化因素
宏观和地缘政治新闻经常成为导火索。强于预期的经济数据、监管担忧或地缘政治事态发展,都可能迅速改变风险偏好。近期的例子包括强劲的 10 月非农就业报告(NFP),显示新增就业岗位 +165,000 个(远高于市场普遍预期的 60,000–65,000 个),失业率则降至 4.1%。这强化了市场对美联储将采取更紧缩政策的预期,并支撑美元走强,对比特币构成压力。围绕美国与伊朗会谈的地缘政治新闻也造成了间歇性波动,因为能源价格和风险情绪会随着进展或受挫的迹象而变化。​
Politicalriskwire
对多头头寸的影响
持有杠杆多头头寸的交易者面临最大风险。快速下跌 5–8% 可能导致头寸被全部清算,使账面收益变成实际亏损。即便是不使用杠杆的持有者,每枚 BTC 也会面临数千美元的盯市亏损。在近期从 80,000 美元低位区间跌向 70,000 美元中段的连锁下跌中,多头清算占主导,说明一旦支撑位失守,资金可能多快被抹去。
做空交易者的机会
相反,持有空头头寸,或在确认跌破后入场做空的交易者,可以从下跌动能中获利。在这些事件中,空头清算规模小得多(通常不到总清算额的 15%),使空头能够抓住 3–6% 或更大的波动。不过,一旦强制抛售耗尽,空头挤压可能迅速扭转行情,因此风险管理仍至关重要。
支撑位失守与进一步下跌风险
关键支撑位在成交量放大时失守,下方更低的价位就会成为目标。近期价格走势已测试并短暂跌破 75,000 美元和 74,000 美元附近的区间。如果这些位置在成交量放大的情况下持续失守,价格可能进一步下探至 70,000 美元出头或此前的波段低点。成交量确认至关重要——低成交量跌破更容易反弹,而高成交量跌破则会增加持续抛售的可能性。
快速反弹与回升潜力
闪崩往往会在清算完成、被迫卖出的交易者离场后反转。超卖状况、空头回补和价值型买家可能在几小时内推动价格急升 3–7%。近期交易时段中,BTC 曾从 73,500–74,000 美元附近的日内低点回升至 75,000 美元上方。这类反弹同样可能非常剧烈,令追空较晚的交易者被套。交易者会关注下跌过程中成交量萎缩、随后反弹时成交量回升的情况,并将其视为可能企稳的信号。
闪崩的定义——规模示例
如果比特币在几分钟或几小时内从约 80,000 美元跌至 75,000 美元,这就符合典型的闪崩事件。若在压缩的时间范围内跌幅达到 5–8% 或更多,并伴随超过 5亿–10亿美元的清算激增,也符合这一描述。近期价格历史中,单个交易时段或连续数日内出现过多次这种规模的波动。
整体市场动态与企稳展望
比特币闪崩很少是随机发生的;它们是沉重抛售、杠杆清算、流动性稀薄、恐慌心理和外部催化因素相互作用的结果。当前市场状况包括强劲的非农就业数据公布后残留的抛售压力,该数据推高了市场对 12 月加息的预期并支撑美元走强。即将于 11 月 10 日公布的 CPI 将是下一个重要数据点——通胀高于预期可能延续压力,而低于预期则可能支持市场企稳。美国与伊朗的会谈仍在变化中,间歇性进展消息可能影响能源价格和风险情绪。下一次 FOMC 会议定于 12 月 8–9 日举行,因此在此期间,政策预期将继续影响市场持仓。​
通常,在强制清算减少、订单簿重建并出现明确催化因素(数据走软或地缘政治局势出现积极进展)后,市场才会开始企稳。历史走势显示,大规模连锁清算后,市场往往需要 1–3 个交易时段盘整,才会重新形成明确的方向性信心。短期内应密切关注 74,000–76,000 美元区间。如果价格守住近期低点且下行成交量减少,将有利于市场企稳;若在成交量放大的情况下进一步跌破,则进一步测试支撑位的可能性会增加。
交易者须知
风险管理至关重要。在 CPI 等重大数据发布前降低杠杆。设定明确的止损位,并控制仓位规模,将风险限制在资本的一小部分。监控实时清算数据、资金费率、ETF 资金流、DXY 和美国国债收益率,以获取早期信号。闪崩既带来危险,也创造机会,但优势属于等待确认而非追逐初始走势的人。非农就业数据公布后的持仓布局、即将发布的 CPI 数据、持续发展的地缘政治局势,以及 12 月 FOMC 会议窗口,这些因素共同意味着,在更明确的方向性信号出现之前,波动可能仍将居高不下。#USIranTalksShowNewProgress #70%OfAltcoinsFallBelow200DMA
repost-content-media
#USCPIDataIncoming #ShareWeekly
美国10月CPI:比特币、美股还是黄金会率先波动?我的完整市场展望

美国10月CPI报告即将公布,在我看来,这是金融市场最重要的短期催化因素之一。我不会把通胀仅仅视为又一个经济数据。我认为,这份报告可能改变市场对美联储政策的预期,影响美元和美国国债收益率,并引发比特币、科技股和黄金的大幅反应。

报告定于11月10日21:30 UTC+8公布。市场正关注通胀是否会维持在此前公布的同比3.7%左右,还是开始出现明显放缓。
我的做法是为两种结果都做好准备,而不是在数据公布前就选择方向。

12月美联储加息概率与利率展望
我关注的首要问题是,另一次强劲的通胀读数是否会提升市场对12月加息的预期。
我认为,在采取激进的政策调整前,美联储需要令人信服的证据,证明通胀正持续朝着2%的目标回落。单月报告不应决定整个利率前景,但高于预期的结果可能会让决策者更加谨慎。
9月通胀同比读数为3.7%。对于10月,交易员正关注整体CPI、核心CPI、月度通胀、住房成本、服务价格和能源价格。

如果整体CPI达到3.8%左右或更高,同时核心通胀也加速,我预计市场会重新评估对12月的预期。通胀意外走强可能推高美国国债收益率并提振美元。

接近4.86%的10年期美国国债收益率参考水平以及约102.16的DXY都是值得关注的重要水平。如果收益率
HighAmbition
#USCPIDataIncoming #ShareWeekly
美国 10 月 CPI:Bitcoin、美国股市还是黄金会率先变动?我的全面市场展望
美国 10 月 CPI 报告即将公布,在我看来,这是金融市场最重要的短期催化因素之一。我不会把通胀仅仅视为又一个经济数据。我认为,这份报告可能改变市场对美联储政策的预期,影响美元和美国国债收益率,并引发 Bitcoin、科技股和黄金的大幅波动。
报告定于 11 月 10 日 21:30 UTC+8 发布。市场正在关注通胀是否维持在此前公布的同比 3.7% 附近,还是开始显现明显放缓的迹象。
我的做法是为这两种结果都做好准备,而不是在数据公布前就押注某个方向。
12 月美联储加息概率与利率展望
我关注的首要问题是,另一份强劲的通胀数据是否会提高市场对 12 月加息的预期。
我认为,在采取激进的政策调整之前,美联储需要确信通胀正持续向 2% 的目标回落。单月报告不应决定整个利率前景,但高于预期的结果可能会让决策者更加谨慎。
9 月通胀同比为 3.7%。对于 10 月数据,交易员关注整体 CPI、核心 CPI、月度通胀、住房成本、服务价格和能源价格。
如果整体 CPI 达到约 3.8% 或更高,同时核心通胀也加速,我预计市场会重新评估对 12 月的预期。超预期的强劲通胀可能推高美国国债收益率并提振美元。
接近 4.86% 的 10 年期美国国债收益率参考水平以及约 102.16 的 DXY 都是值得关注的重要水平。如果收益率升至 4.95%-5.00%,同时美元走强并突破 102.50,就意味着金融环境对风险资产的支撑减弱。
不过,我不会自动认定加息已成定局。美联储也会考虑就业、经济增长、金融环境以及更广泛的通胀趋势。
我的情景估算并非官方市场概率:
CPI 偏热:达到 3.8% 或以上,可能会提高鹰派预期。
CPI 符合预期:约为 3.7%,可能使美联储保持谨慎。
CPI 偏冷:若明显低于预期,可能改善未来降息的前景。
我的结论是,核心通胀的走势与整体数据同样重要。相比一次暂时性的改善,我更希望看到通胀持续降温。
Bitcoin 和美国股市:看涨还是看跌?
Bitcoin 对流动性、美元走强、美国国债收益率和投资者风险偏好的变化尤其敏感。
11 月 9 日可参考的市场数据显示,BTC 约为 75,150 美元,近期周表现约下跌 3.5%,报告的 24 小时交易量约为 166 亿-181 亿美元。这些是参考数据,并非保证的实时成交价格。
Bitcoin 已经受到来自 80,000-84,000 美元附近高位的压力。在我看来,现在的关键问题是买方能否守住较低的价格区间,还是另一份超预期的通胀数据会引发新一轮抛售。
我的 Bitcoin 技术面展望
我正在关注以下价位区间:
即时支撑位:74,000-75,000 美元。
较强支撑位:72,000-73,000 美元。
更深的下行区间:69,000-70,000 美元。
第一阻力位:76,000-77,000 美元。
主要阻力位:78,000-80,000 美元。
更高的反弹目标:82,000-84,000 美元。
这些是规划价位,并非保证会出现反转的点位。
如果 CPI 高于预期:
我会谨慎考虑开设新的多头仓位。如果 BTC 在卖出量强劲的情况下跌破 74,000 美元,下一个重要考验位可能是 72,000-73,000 美元。
若明确跌破 72,000 美元,价格可能下探 70,000 美元区域。如果抛售加速且更广泛的金融市场走弱,跌势扩大至 68,000-69,000 美元也不能排除。
我倾向于等待价格反弹至已跌破的支撑位失败后,再考虑做空。我不会追着突然出现的红色蜡烛线操作,因为 CPI 公布可能引发剧烈反转。
如果 CPI 低于预期:
局势可能迅速改变。通胀下降可能减轻美国国债收益率和美元面临的压力,改善市场对流动性的预期。
我会首先观察 BTC 是否伴随现货交易量增加而收复 76,000 美元。若确认突破 77,000 美元,价格可能反弹至 78,000-80,000 美元。
如果 80,000 美元上方的买入动能依然强劲,下一个上行目标将是 82,000 美元,甚至 84,000 美元。
我倾向于等待确认突破并成功回测后再做多,而不是仅仅因为第一根蜡烛线转绿就买入。
美国股市展望
我认为科技股可能会有强烈反应,因为借贷成本和贴现率上升会影响成长型公司的估值。
纳斯达克和半导体板块尤其值得关注。当投资者调整对未来盈利和利率的预期时,涉及人工智能、云计算、数据中心和芯片制造的公司可能出现更大的百分比波动。
对于纳斯达克,我会关注前一交易时段的高点和低点、开盘区间,以及买入交易量是否支撑任何反弹。
对于标普 500,重要信号是更广泛的市场是否参与反弹,还是只有少数大型科技公司回升。
CPI 偏热可能令成长股再度承压,而数据偏冷则可能鼓励投资者重新买入科技股及其他对风险敏感的板块。
我认为 BTC 和科技股初期可能同向波动,但它们的反弹力度将取决于流动性和投资者仓位。
黄金:未来走势与 CPI 交易展望
黄金是本次事件中尤其值得关注的一部分,因为有两股相互竞争的力量影响它。
第一是避险需求。不确定性上升时,投资者可能会增加黄金配置。
第二是利率预期。实际收益率上升和美元走强可能降低无息黄金的吸引力,而收益率下降和美元走弱则可能支撑金价。
11 月 9 日可参考的数据显示,黄金接近每盎司 4,127 美元,日涨幅约为 1.75%。这表明即使市场不确定性上升,黄金需求仍可能保持强劲。
我的黄金看涨情景
如果 CPI 低于预期且美国国债收益率下降,利率预期的变化可能为黄金提供支撑。
我会关注 4,150-4,170 美元区域作为首个上行测试位,如果买入动能持续,之后关注 4,200 美元和 4,250 美元。
如果金价伴随强劲交易量持续突破阻力位,我的看涨观点将得到增强。
我的黄金看跌情景
如果通胀高于预期,美元和美国国债收益率可能上升。即便避险需求仍然存在,这也可能给黄金带来压力。
我会关注 4,100 美元这一初步心理关口,其次是 4,050 美元和 4,000 美元。
如果金价在卖出交易量增加的情况下明确跌破支撑位,我会更加谨慎地逢低买入。
我个人认为,如果不确定性上升,黄金可能相对坚挺,但我不会认定每一份偏热的 CPI 报告都会自动利好黄金。实际收益率和美元的反应至关重要。
三种可能的 CPI 结果:我的全面市场情景
情景 A:通胀高于预期
如果整体 CPI 达到 3.8% 或更高,且核心通胀也加速,我预计市场反应会更加鹰派。
可能的影响:
BTC 可能回测 74,000 美元,并可能进一步下探 72,000 美元。
科技股可能再度面临抛售压力。
DXY 可能挑战 102.50。
美国国债收益率可能升至 4.95%-5.00%。
收益率上升可能令黄金承压,不过避险买盘可能限制跌幅。
我的策略是保持耐心。在考虑做空之前,我会等待确认跌破或反弹失败。
情景 B:通胀低于预期
如果整体通胀明显降温,且核心 CPI 也证实有所改善,风险偏好可能回升。
可能的影响:
BTC 可能挑战 76,000-78,000 美元。
若反弹更强劲,市场可能会关注 80,000 美元。
纳斯达克和半导体股可能吸引新一轮买盘。
美元和美国国债收益率可能走弱。
黄金可能获得额外支撑。
我倾向于等待确认突破并成功回测,而不是立即入场。
情景 C:通胀符合预期
如果 CPI 接近市场预测,初步反应可能喜忧参半。
市场可能已经消化了预期结果。交易员可能会更加关注核心通胀、住房、服务价格以及美联储未来的政策前景。
在这种情况下,在重要技术位明确突破之前,我会避免预测重大趋势。
公布数据后我会关注的重要指标
我不会仅凭整体 CPI 判断市场。
我的检查清单包括:
整体 CPI 环比和同比数据。
核心 CPI 环比和同比数据。
住房和服务业通胀。
美元指数以及其在 102.50 附近的反应。
10 年期美国国债收益率在 4.86% 附近的表现。
BTC 现货交易量和衍生品未平仓合约。
资金费率和清算活动。
纳斯达克和半导体板块的市场参与情况。
黄金对实际收益率和美元走势的反应。
对于 Bitcoin,如果价格上涨却没有强劲的现货买盘,我会警惕可能出现的假突破。同样,如果价格急跌但卖出交易量没有持续增加,也可能带来反弹机会。
我还会观察未平仓合约是否随价格一起上升。未平仓合约增加可能表明有新的仓位入场,但并不自动意味着市场看涨。
我的交易计划:多头和空头策略
相比预测每一次市场波动,我更看重保护资金。
Bitcoin 多头计划
考虑入场:确认价格反弹并突破 76,000-77,000 美元。
潜在目标:
TP1:78,000 美元
TP2:80,000 美元
TP3:82,000-84,000 美元
失效条件:价格回落至确认突破位下方。
Bitcoin 空头计划
考虑入场:确认跌破 74,000 美元,或回测已跌破的支撑位失败。
潜在目标:
TP1:73,000 美元
TP2:72,000 美元
TP3:70,000 美元
失效条件:价格强劲反弹并突破此前的跌破位。
黄金多头计划
只有在确认突破 4,150-4,170 美元,且收益率和美元走势有利的情况下,我才会考虑做多。
潜在目标:4,200 美元和 4,250 美元。
黄金空头计划
我会关注是否确认跌破 4,100 美元,并观察美元走强和收益率上升是否提供进一步确认。
潜在目标:4,050 美元和 4,000 美元。
这些价位是有条件的规划区间,并非保证的入场点,也不构成财务建议。
每笔交易我都会设置明确的止损,在公告发布前降低杠杆,并将单笔交易的风险控制在交易资金的 0.5%-1% 以内。
我的最终观点:哪个市场会率先转向?
如果必须选择,我会首先关注 Bitcoin 对流动性变化的反应,其次关注科技股对更广泛风险偏好的确认,最后关注黄金对美元走强、实际收益率和避险需求的反应。
然而,率先出现的价格波动未必会演变成最强劲的趋势。
#WCTCS9
repost-content-media
#NvidiaCEOUnderInvestigation
正值关键转折点:CEO 调查、AI 行业不确定性、股市影响与下一个重大交易机会
Nvidia 正进入一个重要时期,企业信心、地缘政治担忧、投资者心理和财务表现都交织在一起。
在有报道称创始人兼 CEO 黄仁勋可能成为外国情报行动目标后,这家全球领先的 AI 芯片制造商再次受到关注,其董事会宣布将展开独立调查。
这并非普通的企业新闻。Nvidia 已成为全球 AI 经济的核心组成部分,其领导层的不确定性可能影响半导体行业、科技股乃至更广泛金融市场的情绪。
不过,我认为交易者应该把目光放在新闻标题之外。真正的问题是,这一情况会对 Nvidia 的业务造成持久损害,还是只会在下一个重要增长阶段到来之前带来暂时的不确定性。
让我们分析这项调查、财务影响、市场心理、技术走势以及潜在的交易机会。
1. 到底发生了什么?了解这项调查
根据近期媒体报道,这场争议涉及黄仁勋据称与 Alice Huang 的关系。Alice Huang 也被称为 Huang Le,曾是一家总部位于新加坡的数据中心公司 Megaspeed 的高管。
报道称,美国情报官员怀疑 Alice Huang 与中国情报利益相关,并向北京传递信息。
围绕可能向中国转运受限先进 AI 芯片的指控,Megaspeed 也受到关注。
这些指控仍在调查之中,不应被视为针对黄仁勋或
HighAmbition
#NvidiaCEOUnderInvestigation
处于关键转折点:CEO 调查、人工智能行业的不确定性、股市影响与下一个重大交易机会
Nvidia 正进入一个重要时期,企业信心、地缘政治担忧、投资者心理和财务表现正交织在一起。
在有报道称创始人兼 CEO Jensen Huang 可能成为外国情报行动的目标后,这家全球领先的人工智能芯片制造商受到新的关注,其董事会宣布将展开独立调查。
这并非普通的企业新闻。Nvidia 已成为全球人工智能经济的核心组成部分,围绕其领导层的任何不确定性都可能影响半导体行业、科技股和更广泛金融市场的情绪。
不过,我认为交易者应该把目光从新闻标题上移开。真正的问题在于,这种情况会对 Nvidia 的业务造成持久损害,还是只会在下一个重大增长阶段到来前带来暂时的不确定性。
让我们深入分析这项调查、财务影响、市场心理、技术结构和潜在交易机会。
1. 到底发生了什么?了解这项调查
根据近期媒体报道,这场争议涉及 Jensen Huang 与 Alice Huang 的关系,据称 Alice Huang 又名 Huang Le,曾是与总部位于新加坡的数据中心公司 Megaspeed 有关联的前高管。
报道称,美国情报官员怀疑 Alice Huang 与中国情报利益有关联,并向北京传递信息。
围绕 Megaspeed 的指控也引发了关注,相关指控涉及可能将受限的先进人工智能芯片运往中国。
这些指控仍在调查中,不应被视为针对 Jensen Huang 或 Nvidia 的既定调查结论。
11 月 8 日,Nvidia 董事会宣布展开独立调查。一个由独立董事组成的委员会将在外部法律顾问的协助下审查现有信息。
Jensen Huang 承认个人行为失当,向家人和 Nvidia 员工道歉,并承诺配合审查。
对投资者来说,最重要的一点是,Nvidia 董事会表示,目前没有理由认为国家安全或 Nvidia 的机密信息遭到泄露。
在审查进行期间,Huang 将继续担任 CEO。
这一点很重要,因为调查并不会自动证明公司存在不当行为、安全漏洞或领导层变动。
2. 为什么这则消息对 Nvidia 股东很重要
Nvidia 的估值与投资者对其技术、领导层和长期业务战略的信心密切相关。
Jensen Huang 在推动 Nvidia 成为全球人工智能基础设施领导者的过程中发挥了核心作用。
因此,即使公司的工厂、客户、产品和财务运营继续正常进行,围绕其领导层的不确定性仍可能加剧波动。
我认为有三大风险:
公司治理风险:投资者可能要求提高透明度和问责力度。
地缘政治风险:对国际业务关系和先进芯片出口的进一步审查可能带来监管方面的不确定性。
投资者信心风险:短线交易者可能会在等待更多明确信息时减少风险敞口。
不过,还有一个重要的积极因素:董事会已公开表示对 Huang 及其领导团队有信心。
如果审查结束后未发现重大公司或安全问题,不确定性溢价可能会逐渐消退。
3. NVIDIA 股票:价格走势与市场结构
以 11 月 6 日收盘参考价 186.64 美元计算,Nvidia 的股价远低于 10 月高点。
提供的市场数据如下:
参考价格:186.64 美元
日内变动:+5.04 美元或 +2.78%
日内交易区间:185.22–194.90 美元
交易量:约 1.8 亿股
此前 52 周高点:243.37 美元
52 周低点参考:约 164 美元
从 243.37 美元跌至 186.64 美元,跌幅约为 23.31%。
这是一次显著回调。
不过,我不会把全部跌幅归咎于 CEO 调查。人工智能板块获利了结、估值担忧、地缘政治发展以及对未来技术支出的不确定性,也都加剧了下行压力。
值得关注的是,尽管近期卖压持续,Nvidia 在 11 月 6 日的交易时段仍反弹了约 2.78%。
这表明买家仍然活跃,但单日上涨不足以确认看涨反转。
对我来说,最重要的问题是 Nvidia 能否守住 180–185 美元并重新站上 195–200 美元。
4. 完整的支撑位和阻力位图及百分比
以下所有百分比变动均以 186.64 美元参考价计算。
即时支撑位:
185 美元 = -0.88%
180 美元 = -3.56%
这是我会关注的第一个需求区域。若买家守住这一带,可能为反弹奠定基础。
次级支撑位:
175 美元 = -6.23%
170 美元 = -8.91%
如果 180 美元被果断跌破,这些价位可能成为重要的下行目标。
主要支撑位:
164 美元 = -12.13%
这是所提供的 52 周低点参考区域。若股价跌至这一带,说明看跌压力仍然显著。
阻力位:
195 美元 = +4.47%
200 美元 = +7.15%
205 美元 = +9.82%
210 美元 = +12.50%
220 美元 = +17.81%
230 美元 = +23.24%
240 美元 = +28.58%
243.37 美元 = +30.42%
我的技术面解读很直接:
低于 180 美元,市场结构会变得更加脆弱。
在 180 至 200 美元之间,交易者应预期可能出现盘整和波动。
高于 200 美元,反弹前景将更为积极。
高于 220 美元,较强的看涨动能可能推动股价向此前高点区域迈进。
这些只是潜在价格情景,并非保证达到的目标。
5. 人工智能股票市场可能会发生什么?
Nvidia 与全球人工智能供应链深度关联。
其表现会影响投资者对 GPU 需求、先进半导体制造、云计算和数据中心投资的预期。
如果不确定性加剧,其他人工智能相关公司也可能遭遇连带抛售。
随着投资者重新评估半导体估值,AMD 可能承压。
如果市场对人工智能基础设施支出的信心减弱,Broadcom 可能出现波动。
如果对先进芯片生产的预期发生变化,TSMC 相关投资可能作出反应。
云服务提供商和数据中心企业的投资者情绪也可能发生变化。
不过,我不认为一项公司调查就会自动摧毁人工智能增长故事。
更重要的指标仍然是实际客户需求、半导体订单、基础设施投资和未来营收增长。
如果这些基本面保持强劲,暂时的回调最终可能为长期投资者带来另一个机会。
6. 投资者心理:谁在买入,谁在卖出?
市场可能会出现三种不同的应对方式。
长期投资者可能会关注 Nvidia 的竞争地位、人工智能基础设施需求和未来盈利潜力。如果基本面保持完整,他们可能会将大幅回调视为机会。
短线交易者可能更愿意在调查情况明朗之前减少风险敞口。他们优先考虑的是保护资本,而不是预测底部。
机构投资者可能会在增持前关注治理进展、盈利预期、期权波动率和整体半导体风险敞口。
我个人认为,在得到确认之前,无论激进买入还是激进做空都不具吸引力。
股价下跌后可能变得更便宜,但不代表它会立刻被低估。
同样,单日阳线也不能保证下跌趋势已经结束。
7. 看涨情景:NVDA 可能涨到多高?
我的看涨情景取决于三个条件:
董事会调查传来令人安心的进展。
Nvidia 交出强劲业绩和前瞻指引。
更广泛的人工智能和半导体市场重新恢复积极势头。
如果这些条件同时满足,我会关注以下反弹目标:
第一目标:195–200 美元,涨幅约为 +4.47% 至 +7.15%。
第二目标:205–210 美元,涨幅约为 +9.82% 至 +12.50%。
第三目标:220 美元,涨幅约为 +17.81%。
更强劲的反弹目标:230–240 美元,涨幅约为 +23.24% 至 +28.58%。
若重新测试 243.37 美元,涨幅约为 +30.42%。
我不认为所有这些价位会立刻达到。每个阻力区域都可能引发获利了结。
如果股价放量持续突破 200 美元,这将是我认为的第一个有意义的看涨确认信号。
8. 看跌情景:抛售压力可能将股价推向何处?
如果出现更多负面信息、调查引发进一步的公司治理担忧,或 Nvidia 的业绩指引令人失望,看跌情景就会更加明显。
我的下行路线图:
第一个下行目标:180 美元,约 -3.56%。
第二个下行目标:175 美元,约 -6.23%。
第三个下行目标:170 美元,约 -8.91%。
主要下行价位:164 美元,约 -12.13%。
如果确认跌破 180 美元,股价跌向 175–170 美元的可能性可能会上升。
不过,交易者应避免认为每一条负面新闻都会自动带来进一步下跌。
意外的利好进展可能引发剧烈的空头回补反弹。
9. 我的做多交易策略
在市场状况不确定时,我更倾向于谨慎入场,而不是激进买入。
潜在入场区间:183–188 美元,但只有在价格企稳并出现看涨确认信号后才考虑。
止损路线图:
SL1:179 美元
SL2:174 美元
SL3:168 美元
止盈路线图:
TP1:195 美元
TP2:205 美元
TP3:215–220 美元
从 183–188 美元的入场区间计算,潜在涨幅为:
TP1:约 +3.72% 至 +6.56%。
TP2:约 +9.04% 至 +12.02%。
TP3:约 +14.36% 至 +20.22%。
相应的止损风险约为:
SL1:-2.19% 至 -4.79%。
SL2:-4.92% 至 -7.45%。
SL3:-8.20% 至 -10.64%。
这些是可供选择的止损位,并非要求同时使用全部三个止损位。
我更倾向于在买家证明他们能在支撑位附近展现实力后再逐步入场。
10. 我的做空交易策略
对于看跌交易者,我会关注股价在 195–200 美元附近遇阻,或确认跌破 180 美元。
潜在做空入场区间:194–199 美元,需出现看跌确认信号后入场。
止损路线图:
SL1:202 美元
SL2:208 美元
SL3:215 美元
止盈路线图:
TP1:185 美元
TP2:175 美元
TP3:165 美元
从入场区间计算的潜在跌幅:
TP1:做空收益约为 +4.64% 至 +7.04%。
TP2:做空收益约为 +9.79% 至 +12.06%。
TP3:做空收益约为 +14.95% 至 +17.09%。
潜在止损风险:
SL1:约 -1.51% 至 -4.12%。
SL2:约 -4.52% 至 -7.22%。
SL3:约 -8.04% 至 -10.82%。
这些百分比按价格变动计算,未计入交易手续费和其他成本。如果股价大幅上涨,做空头寸会带来额外风险。
11. 最终结论:机会还是警示信号?
我认为,Nvidia 正面临一场重要的信心考验,但其长期人工智能业务应与这项调查分开评估。
董事会已启动独立审查,表示目前没有理由认为公司机密或国家安全遭到泄露,并确认对现有领导层有信心。
这是一个重要的起点,尽管调查的最终结果仍不得而知。
只要 NVDA 仍低于 200 美元,我对短期走势就持谨慎态度。
若有说服力地突破 200 美元,股价可能上探 210–220 美元,相对参考价有约 12.50%–17.81% 的上涨空间。
不过,如果跌破 180 美元,股价可能下探至 170 美元,较参考价低约 8.91%。
#WCTCS9
repost-content-media
#NvidiaCEOUnderInvestigation
正处于关键转折点:首席执行官调查、AI行业不确定性、股市影响与下一个重大交易机会
Nvidia正进入一个重要时期,企业信心、地缘政治担忧、投资者心理和财务表现正交汇于此。
在有报道称创始人兼首席执行官Jensen Huang可能成为外国情报行动目标后,这家全球领先的AI芯片制造商再度受到关注,其董事会宣布将展开独立调查。
这并非普通的企业新闻。Nvidia已成为全球AI经济的核心组成部分,围绕其领导层的任何不确定性都可能影响半导体行业、科技股和更广泛金融市场的市场情绪。
不过,我认为交易者应该看得比新闻标题更远。真正的问题是,这种情况会对Nvidia的业务造成持久损害,还是只会在下一个主要增长阶段到来之前带来暂时的不确定性。
让我们深入分析这项调查、财务影响、市场心理、技术结构和潜在交易机会。
1. 到底发生了什么?了解这项调查
根据近期媒体报道,这场争议涉及Jensen Huang与Alice Huang的关系。据称,Alice Huang也叫Huang Le,曾在总部位于新加坡的数据中心公司Megaspeed任职高管。
报道称,美国情报官员怀疑Alice Huang与中国情报机构存在联系,并向北京传递信息。
Megaspeed还因涉嫌将受限的先进AI芯片转运至中国而受到关注。
这些指控仍在调查中,不应被视为针对Jens
HighAmbition
#NvidiaCEOUnderInvestigation
处于关键转折点:CEO 调查、人工智能行业的不确定性、股市影响与下一个重大交易机会
Nvidia 正进入一个重要时期,企业信心、地缘政治担忧、投资者心理和财务表现正交织在一起。
在有报道称创始人兼 CEO Jensen Huang 可能成为外国情报行动的目标后,这家全球领先的人工智能芯片制造商受到新的关注,其董事会宣布将展开独立调查。
这并非普通的企业新闻。Nvidia 已成为全球人工智能经济的核心组成部分,围绕其领导层的任何不确定性都可能影响半导体行业、科技股和更广泛金融市场的情绪。
不过,我认为交易者应该把目光从新闻标题上移开。真正的问题在于,这种情况会对 Nvidia 的业务造成持久损害,还是只会在下一个重大增长阶段到来前带来暂时的不确定性。
让我们深入分析这项调查、财务影响、市场心理、技术结构和潜在交易机会。
1. 到底发生了什么?了解这项调查
根据近期媒体报道,这场争议涉及 Jensen Huang 与 Alice Huang 的关系,据称 Alice Huang 又名 Huang Le,曾是与总部位于新加坡的数据中心公司 Megaspeed 有关联的前高管。
报道称,美国情报官员怀疑 Alice Huang 与中国情报利益有关联,并向北京传递信息。
围绕 Megaspeed 的指控也引发了关注,相关指控涉及可能将受限的先进人工智能芯片运往中国。
这些指控仍在调查中,不应被视为针对 Jensen Huang 或 Nvidia 的既定调查结论。
11 月 8 日,Nvidia 董事会宣布展开独立调查。一个由独立董事组成的委员会将在外部法律顾问的协助下审查现有信息。
Jensen Huang 承认个人行为失当,向家人和 Nvidia 员工道歉,并承诺配合审查。
对投资者来说,最重要的一点是,Nvidia 董事会表示,目前没有理由认为国家安全或 Nvidia 的机密信息遭到泄露。
在审查进行期间,Huang 将继续担任 CEO。
这一点很重要,因为调查并不会自动证明公司存在不当行为、安全漏洞或领导层变动。
2. 为什么这则消息对 Nvidia 股东很重要
Nvidia 的估值与投资者对其技术、领导层和长期业务战略的信心密切相关。
Jensen Huang 在推动 Nvidia 成为全球人工智能基础设施领导者的过程中发挥了核心作用。
因此,即使公司的工厂、客户、产品和财务运营继续正常进行,围绕其领导层的不确定性仍可能加剧波动。
我认为有三大风险:
公司治理风险:投资者可能要求提高透明度和问责力度。
地缘政治风险:对国际业务关系和先进芯片出口的进一步审查可能带来监管方面的不确定性。
投资者信心风险:短线交易者可能会在等待更多明确信息时减少风险敞口。
不过,还有一个重要的积极因素:董事会已公开表示对 Huang 及其领导团队有信心。
如果审查结束后未发现重大公司或安全问题,不确定性溢价可能会逐渐消退。
3. NVIDIA 股票:价格走势与市场结构
以 11 月 6 日收盘参考价 186.64 美元计算,Nvidia 的股价远低于 10 月高点。
提供的市场数据如下:
参考价格:186.64 美元
日内变动:+5.04 美元或 +2.78%
日内交易区间:185.22–194.90 美元
交易量:约 1.8 亿股
此前 52 周高点:243.37 美元
52 周低点参考:约 164 美元
从 243.37 美元跌至 186.64 美元,跌幅约为 23.31%。
这是一次显著回调。
不过,我不会把全部跌幅归咎于 CEO 调查。人工智能板块获利了结、估值担忧、地缘政治发展以及对未来技术支出的不确定性,也都加剧了下行压力。
值得关注的是,尽管近期卖压持续,Nvidia 在 11 月 6 日的交易时段仍反弹了约 2.78%。
这表明买家仍然活跃,但单日上涨不足以确认看涨反转。
对我来说,最重要的问题是 Nvidia 能否守住 180–185 美元并重新站上 195–200 美元。
4. 完整的支撑位和阻力位图及百分比
以下所有百分比变动均以 186.64 美元参考价计算。
即时支撑位:
185 美元 = -0.88%
180 美元 = -3.56%
这是我会关注的第一个需求区域。若买家守住这一带,可能为反弹奠定基础。
次级支撑位:
175 美元 = -6.23%
170 美元 = -8.91%
如果 180 美元被果断跌破,这些价位可能成为重要的下行目标。
主要支撑位:
164 美元 = -12.13%
这是所提供的 52 周低点参考区域。若股价跌至这一带,说明看跌压力仍然显著。
阻力位:
195 美元 = +4.47%
200 美元 = +7.15%
205 美元 = +9.82%
210 美元 = +12.50%
220 美元 = +17.81%
230 美元 = +23.24%
240 美元 = +28.58%
243.37 美元 = +30.42%
我的技术面解读很直接:
低于 180 美元,市场结构会变得更加脆弱。
在 180 至 200 美元之间,交易者应预期可能出现盘整和波动。
高于 200 美元,反弹前景将更为积极。
高于 220 美元,较强的看涨动能可能推动股价向此前高点区域迈进。
这些只是潜在价格情景,并非保证达到的目标。
5. 人工智能股票市场可能会发生什么?
Nvidia 与全球人工智能供应链深度关联。
其表现会影响投资者对 GPU 需求、先进半导体制造、云计算和数据中心投资的预期。
如果不确定性加剧,其他人工智能相关公司也可能遭遇连带抛售。
随着投资者重新评估半导体估值,AMD 可能承压。
如果市场对人工智能基础设施支出的信心减弱,Broadcom 可能出现波动。
如果对先进芯片生产的预期发生变化,TSMC 相关投资可能作出反应。
云服务提供商和数据中心企业的投资者情绪也可能发生变化。
不过,我不认为一项公司调查就会自动摧毁人工智能增长故事。
更重要的指标仍然是实际客户需求、半导体订单、基础设施投资和未来营收增长。
如果这些基本面保持强劲,暂时的回调最终可能为长期投资者带来另一个机会。
6. 投资者心理:谁在买入,谁在卖出?
市场可能会出现三种不同的应对方式。
长期投资者可能会关注 Nvidia 的竞争地位、人工智能基础设施需求和未来盈利潜力。如果基本面保持完整,他们可能会将大幅回调视为机会。
短线交易者可能更愿意在调查情况明朗之前减少风险敞口。他们优先考虑的是保护资本,而不是预测底部。
机构投资者可能会在增持前关注治理进展、盈利预期、期权波动率和整体半导体风险敞口。
我个人认为,在得到确认之前,无论激进买入还是激进做空都不具吸引力。
股价下跌后可能变得更便宜,但不代表它会立刻被低估。
同样,单日阳线也不能保证下跌趋势已经结束。
7. 看涨情景:NVDA 可能涨到多高?
我的看涨情景取决于三个条件:
董事会调查传来令人安心的进展。
Nvidia 交出强劲业绩和前瞻指引。
更广泛的人工智能和半导体市场重新恢复积极势头。
如果这些条件同时满足,我会关注以下反弹目标:
第一目标:195–200 美元,涨幅约为 +4.47% 至 +7.15%。
第二目标:205–210 美元,涨幅约为 +9.82% 至 +12.50%。
第三目标:220 美元,涨幅约为 +17.81%。
更强劲的反弹目标:230–240 美元,涨幅约为 +23.24% 至 +28.58%。
若重新测试 243.37 美元,涨幅约为 +30.42%。
我不认为所有这些价位会立刻达到。每个阻力区域都可能引发获利了结。
如果股价放量持续突破 200 美元,这将是我认为的第一个有意义的看涨确认信号。
8. 看跌情景:抛售压力可能将股价推向何处?
如果出现更多负面信息、调查引发进一步的公司治理担忧,或 Nvidia 的业绩指引令人失望,看跌情景就会更加明显。
我的下行路线图:
第一个下行目标:180 美元,约 -3.56%。
第二个下行目标:175 美元,约 -6.23%。
第三个下行目标:170 美元,约 -8.91%。
主要下行价位:164 美元,约 -12.13%。
如果确认跌破 180 美元,股价跌向 175–170 美元的可能性可能会上升。
不过,交易者应避免认为每一条负面新闻都会自动带来进一步下跌。
意外的利好进展可能引发剧烈的空头回补反弹。
9. 我的做多交易策略
在市场状况不确定时,我更倾向于谨慎入场,而不是激进买入。
潜在入场区间:183–188 美元,但只有在价格企稳并出现看涨确认信号后才考虑。
止损路线图:
SL1:179 美元
SL2:174 美元
SL3:168 美元
止盈路线图:
TP1:195 美元
TP2:205 美元
TP3:215–220 美元
从 183–188 美元的入场区间计算,潜在涨幅为:
TP1:约 +3.72% 至 +6.56%。
TP2:约 +9.04% 至 +12.02%。
TP3:约 +14.36% 至 +20.22%。
相应的止损风险约为:
SL1:-2.19% 至 -4.79%。
SL2:-4.92% 至 -7.45%。
SL3:-8.20% 至 -10.64%。
这些是可供选择的止损位,并非要求同时使用全部三个止损位。
我更倾向于在买家证明他们能在支撑位附近展现实力后再逐步入场。
10. 我的做空交易策略
对于看跌交易者,我会关注股价在 195–200 美元附近遇阻,或确认跌破 180 美元。
潜在做空入场区间:194–199 美元,需出现看跌确认信号后入场。
止损路线图:
SL1:202 美元
SL2:208 美元
SL3:215 美元
止盈路线图:
TP1:185 美元
TP2:175 美元
TP3:165 美元
从入场区间计算的潜在跌幅:
TP1:做空收益约为 +4.64% 至 +7.04%。
TP2:做空收益约为 +9.79% 至 +12.06%。
TP3:做空收益约为 +14.95% 至 +17.09%。
潜在止损风险:
SL1:约 -1.51% 至 -4.12%。
SL2:约 -4.52% 至 -7.22%。
SL3:约 -8.04% 至 -10.82%。
这些百分比按价格变动计算,未计入交易手续费和其他成本。如果股价大幅上涨,做空头寸会带来额外风险。
11. 最终结论:机会还是警示信号?
我认为,Nvidia 正面临一场重要的信心考验,但其长期人工智能业务应与这项调查分开评估。
董事会已启动独立审查,表示目前没有理由认为公司机密或国家安全遭到泄露,并确认对现有领导层有信心。
这是一个重要的起点,尽管调查的最终结果仍不得而知。
只要 NVDA 仍低于 200 美元,我对短期走势就持谨慎态度。
若有说服力地突破 200 美元,股价可能上探 210–220 美元,相对参考价有约 12.50%–17.81% 的上涨空间。
不过,如果跌破 180 美元,股价可能下探至 170 美元,较参考价低约 8.91%。
#WCTCS9
repost-content-media
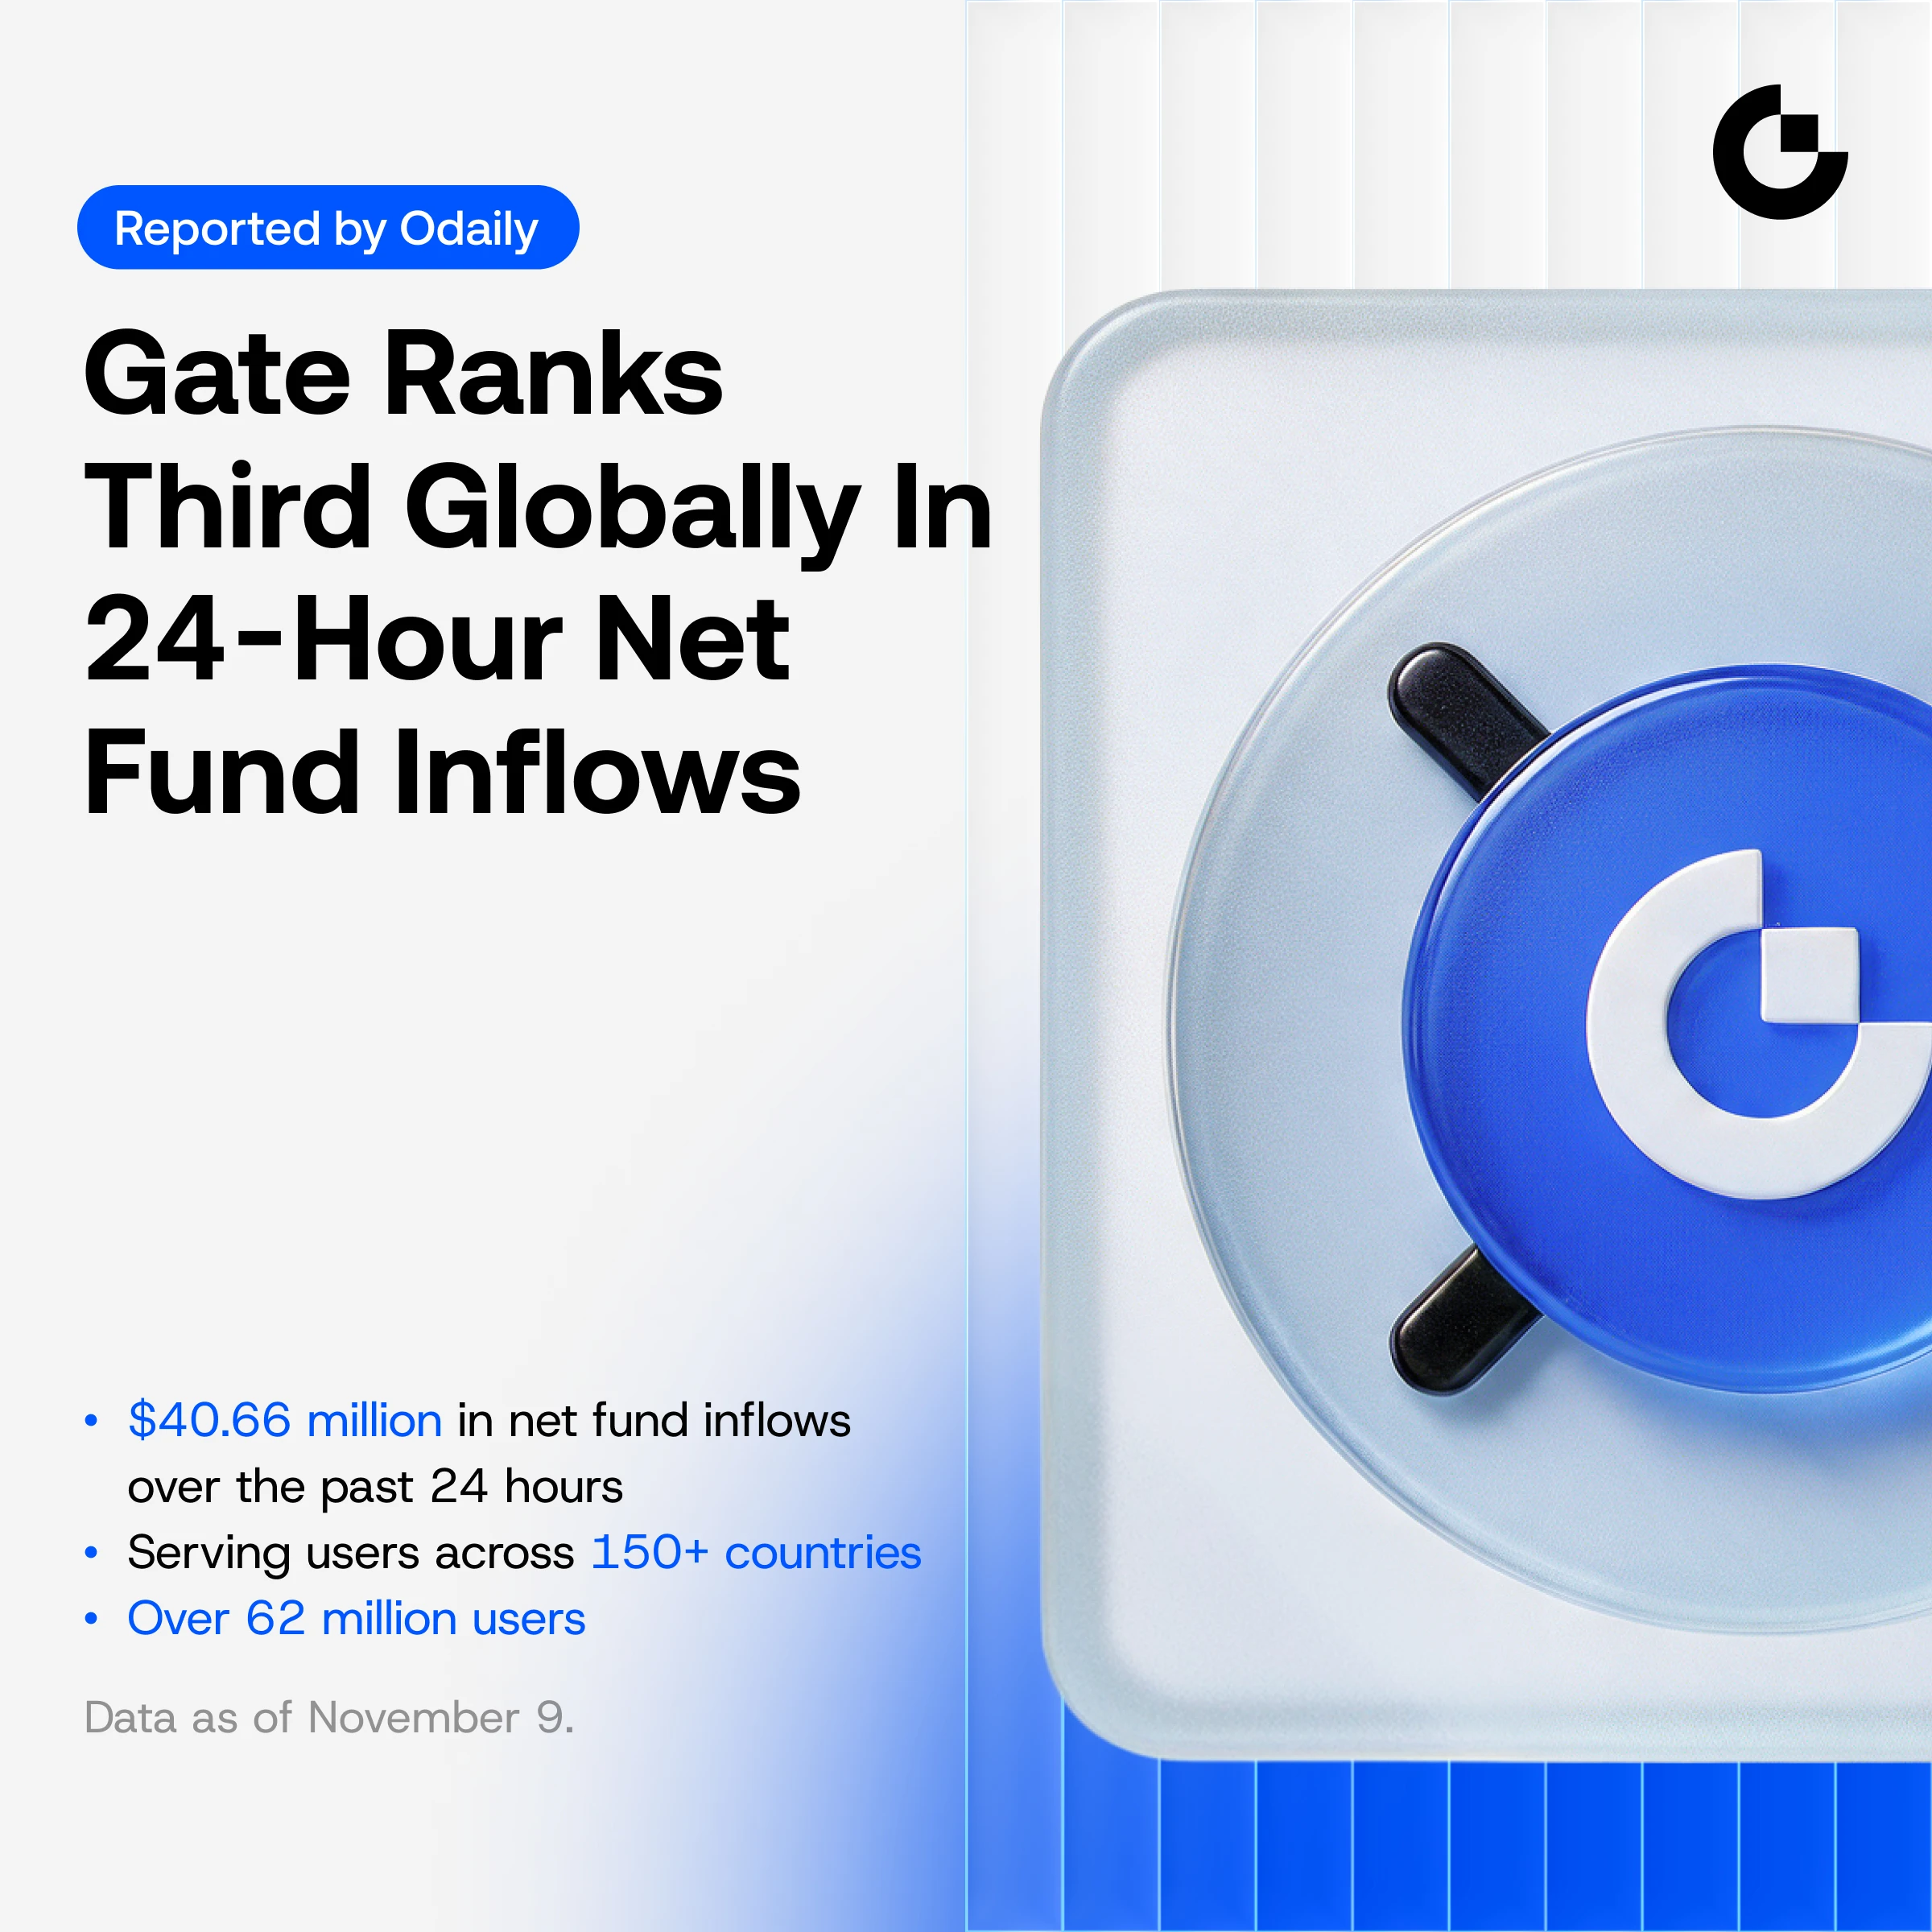
#GateRanksThirdIn24HNetInflows
Gate Exchange 24 小时净流入排名全球第 3,表现卓越
尽管加密货币领域的市场波动持续不断,Gate 再次展现出卓越的实力与韧性,录得约 4066 万美元的 24 小时净流入。根据 DefiLlama 的数据,这一亮眼成绩使 Gate 稳居全球中心化交易所第 3 位。这一成就并非短暂的飙升或孤立的数据指标,而是反映了 Gate 多年来稳步发展、提供可靠服务所积累的日益增长的信任、坚实的基础设施以及用户持续的信心。

资金持续坚定地流向那些提供安全保障、充足流动性、创新产品和专业交易环境的平台。Gate 在净流入方面跻身全球前三,恰恰凸显了这一点。一些市场参与者将这些资金流入解读为交易需求复苏、信心回归的信号;另一些人则认为这是策略性再平衡、为把握未来机会而准备的保证金存入,或是在预期市场变动前进行的资金布局。无论每笔转账背后的具体动机如何,整体结果都很明确:大量资金正在选择 Gate。

资金流入是衡量平台健康状况的重要信号之一。持续的买入需求、稳定的交易量,以及吸引和留住成熟参与者的能力,则是另一类信号。Gate 近期的表现显示出其在多个维度上的实力。在整体市场不确定性加剧之际,平台的净流入排名如此靠前,凸显了其对重视可靠性、有竞争力的费用、广泛的资产覆盖范围和先进交易工具的零售及专业交易者的吸引力。
HighAmbition
#GateRanksThirdIn24HNetInflows
Gate Exchange 24 小时净流入表现亮眼,全球排名第 3
尽管加密货币行业持续面临市场波动,Gate 再次展现出卓越实力与韧性,录得约 4066 万美元的 24 小时净流入。根据 DefiLlama 的数据,这一亮眼成绩使 Gate 稳居全球中心化交易所第 3 名。这一成就并非短暂飙升或孤立指标,而是反映了多年来持续发展与可靠服务所积累的日益增长的信任、稳健的基础设施以及用户始终如一的信心。
资金持续果断地流向那些提供安全保障、充足流动性、创新产品和专业交易环境的平台。Gate 跻身全球净流入前三,正说明了这一点。一些市场参与者将这些资金流入视为交易需求复苏、信心回归的信号,另一些人则认为这是战略性再平衡、为未来机会做准备的保证金存入,或是在预期市场变动前进行的资金布局。无论每笔转账背后的具体动机如何,整体结果都很明确:大量资金正在选择 Gate。
资金流入是反映平台健康状况的重要信号之一。持续的买入需求、稳定的交易量,以及吸引和留住成熟参与者的能力,则是另一类重要指标。Gate 近期的表现显示其在多个维度都具备实力。在整体市场不确定性加剧期间,平台净流入排名如此靠前,凸显了其对注重可靠性、竞争性费用、丰富资产覆盖范围和先进交易工具的散户及专业交易者的吸引力。
长期以来,Gate 一直专注于构建全面的生态系统,以支持多种交易风格和策略。从流动性充足的现货市场,到面向经验更丰富参与者的衍生品;从帮助新用户学习成熟策略的跟单交易功能,到不断扩展的 Web3 和去中心化金融集成,Gate 持续扩充产品,以满足不断变化的用户需求。丰富的产品种类,加上对安全和合规的高度重视,直接增强了推动资金流入的信心。
市场状况仍在不断变化。波动既会带来挑战,也会创造机会。在这样的环境下,能够持续吸引净资金的平台,往往是在基础设施、风险管理、客户支持和产品创新方面投入巨大的平台。Gate 24 小时净流入排名前三,具体体现了这些投入所带来的成效。这表明交易者和投资者正积极选择 Gate,将其作为部署资金的首选平台。
放眼单个 24 小时窗口之外,资金偏好的整体趋势也很重要。反复出现在资金流入排名前列的平台,往往能够受益于网络效应:更深的订单簿吸引更多交易者,更高的交易量改善价格发现,流动性增加则能降低大额参与者的滑点。这些相互强化的动态,有助于解释为何某些交易所在整体市场情绪波动时仍能保持强势地位。Gate 目前的排名使其稳居这类领先平台之列。
评估资金和精力投向的交易者,往往会考虑多项相关指标。现货交易量能够反映实际市场活动和用户参与度。持续数日或数周的资金流入趋势,可以表明资金是为了短期投机而来,还是着眼于长期布局。比特币和主要山寨币的价格走势,仍是判断整体市场方向和风险偏好的关键参考。Gate 强劲的资金流入表现,值得人们进一步关注这些相辅相成的指标在未来几个交易时段和几周内如何演变。
加密货币市场青睐那些兼具卓越技术能力与真正重视用户体验的平台。快速执行、透明的费用结构、面向算法交易者的稳健 API 接入、帮助用户持续积累知识的教育资源,以及响应及时的支持渠道,都有助于营造良好的环境。Gate 能够吸引大量净流入,表明市场上相当一部分参与者认为该平台在这些方面实现了良好平衡。
安全始终是任何交易所维持长期信任的基础要求。
用户存入资金时,需要确信自己的资产受到行业标准做法的保护,包括将大部分资产存放在冷钱包中、多重签名控制、定期审计和主动监控。将安全视为持续优先事项而非一次性勾选事项的平台,即使在谨慎情绪升温期间,也往往能够留住资金。Gate 的资金流入数据表明,目前许多参与者认为该平台达到了这一关键标准。
流动性深度是另一个重要因素。订单簿深度不足可能导致不利成交,尤其是在市场快速波动时。大量净流入往往与流动性改善相关,因为有更多资金准备参与交易。对于做市商、套利者和规模较大的自主交易者而言,平台上存在大量资金本身就可能成为他们集中在此开展活动的理由。Gate 目前的排名使其在这方面占据有利位置。
产品创新同样有助于吸引并留住资金。持续扩充上架资产、推出新合约类型、改进撮合引擎并集成新兴技术的交易所,往往能在市场偏好变化时保持相关性。Gate 持续发展现货、期货、期权相关产品及更广泛的生态功能,体现了这种适应性。近期的资金流入表现,至少部分可以视为市场对这项持续工作的认可。
社区和生态参与也有助于增强平台实力。活跃的用户社区、团队的透明沟通,以及用户提供反馈的机会,都有助于营造共同进步的氛围。当交易者认为平台能够及时响应并持续改进时,他们更有可能继续将资金留在平台,而不是转移到其他地方。Gate 跻身全球净流入领先平台之列,表明目前有大量用户认为整体体验足够出色,愿意投入资金。
展望未来,多项因素将影响强劲的资金流入表现能否延续。宏观经济整体状况、主要司法管辖区的监管发展、比特币和以太坊价格趋势,以及加密货币参与者的整体风险偏好,都将发挥作用。同时,持续的产品开发、流动性增长、安全状况和用户体验优化等平台自身因素,仍在 Gate 的掌控之中。若能在多个时期内维持净流入顶级排名,将进一步巩固该平台在全球中心化交易所中的地位。
对于关注资金流动的交易者和投资者而言,Gate 近期 4066 万美元的净流入以及全球第 3 名的排名,是值得追踪的明确数据点。单看资金流入并不能保证未来表现,但它能帮助了解当前资金选择流向何处。结合现货交易量、订单簿深度、适用情况下的资金费率以及整体市场结构进行观察,有助于参与者形成更全面的判断。
Gate 跻身全球 24 小时净流入前三,是当前市场偏好的有力指标。这反映了多年来平台发展、风险管理投入、产品扩展和以用户为中心的改进所积累的成效。在资金可以迅速转移到不同交易平台的竞争格局中,持续跻身资金流入指标前列是一项重要成就。
随着市场参与者继续评估机会并管理风险,能够展现吸引并留住大量资金能力的平台仍将是重要的参考对象。Gate 最新的表现使其稳居这一讨论之中。大量净流入、较高的全球排名以及成熟的多产品生态系统相结合,使该平台成为当前市场阶段许多交易者积极选择的平台之一。
持续观察交易量趋势、多日资金流入模式以及主要资产的价格走势,将能提供更多背景信息。目前,DefiLlama 突显的 Gate 约 4066 万美元 24 小时净流入及全球第 3 名排名,是平台实力的明确积极信号。资金具有选择性。Gate 目前正吸引着这部分选择性资金中的显著份额。
这一结果值得进一步分析加密货币市场中持续资金偏好的驱动因素。安全、流动性、产品范围、执行质量和整体可靠性仍是核心考量。Gate 在净流入指标上的表现表明,目前有相当一部分市场参与者在这些维度上对平台评价颇高。随着形势变化,能够持续强力吸引资金的平台将继续在更广泛的交易生态系统中发挥核心作用。
Gate 按 24 小时净流入计算跻身全球前三交易所,不只是一个单一数据点,更体现了平台的持续发展、用户信任和竞争地位。在快速变化、竞争激烈的行业中,取得这样的可量化成绩值得关注。对于寻求已展现吸引资金能力的平台的交易者而言,Gate 当前的相关指标对他们持续评估市场机会和风险管理方法尤其有参考价值。
经 DefiLlama 数据验证,约 4066 万美元的净流入为评估提供了明确基准。在市场波动期间,Gate 在中心化交易所中位列全球第 3,进一步凸显了这一成绩的重要性。资金持续流向兼具可靠性与机会的平台,而 Gate 最新的表现表明,它正成功满足大量参与者的这一标准。
随着市场继续发展,人们自然会关注强劲的资金流入趋势能否持续、交易量如何同步变化,以及主要资产价格将如何应对整体市场状况。
Gate 当前的地位为观察这些变化奠定了坚实基础。平台能够在吸引净资金方面名列前茅,体现了其当前市场地位以及全球交易者和投资者目前对它的信心,是一项积极指标。
Gate 持续展现出吸引严肃资金的特质:深度、可靠性和全面的产品组合。近期跻身全球 24 小时净流入前三,与这一特质相符。关注资金流动和平台实力的市场参与者会发现,最新数据既有参考价值,也与他们持续评估领先中心化交易所之间的竞争格局密切相关。
repost-content-media
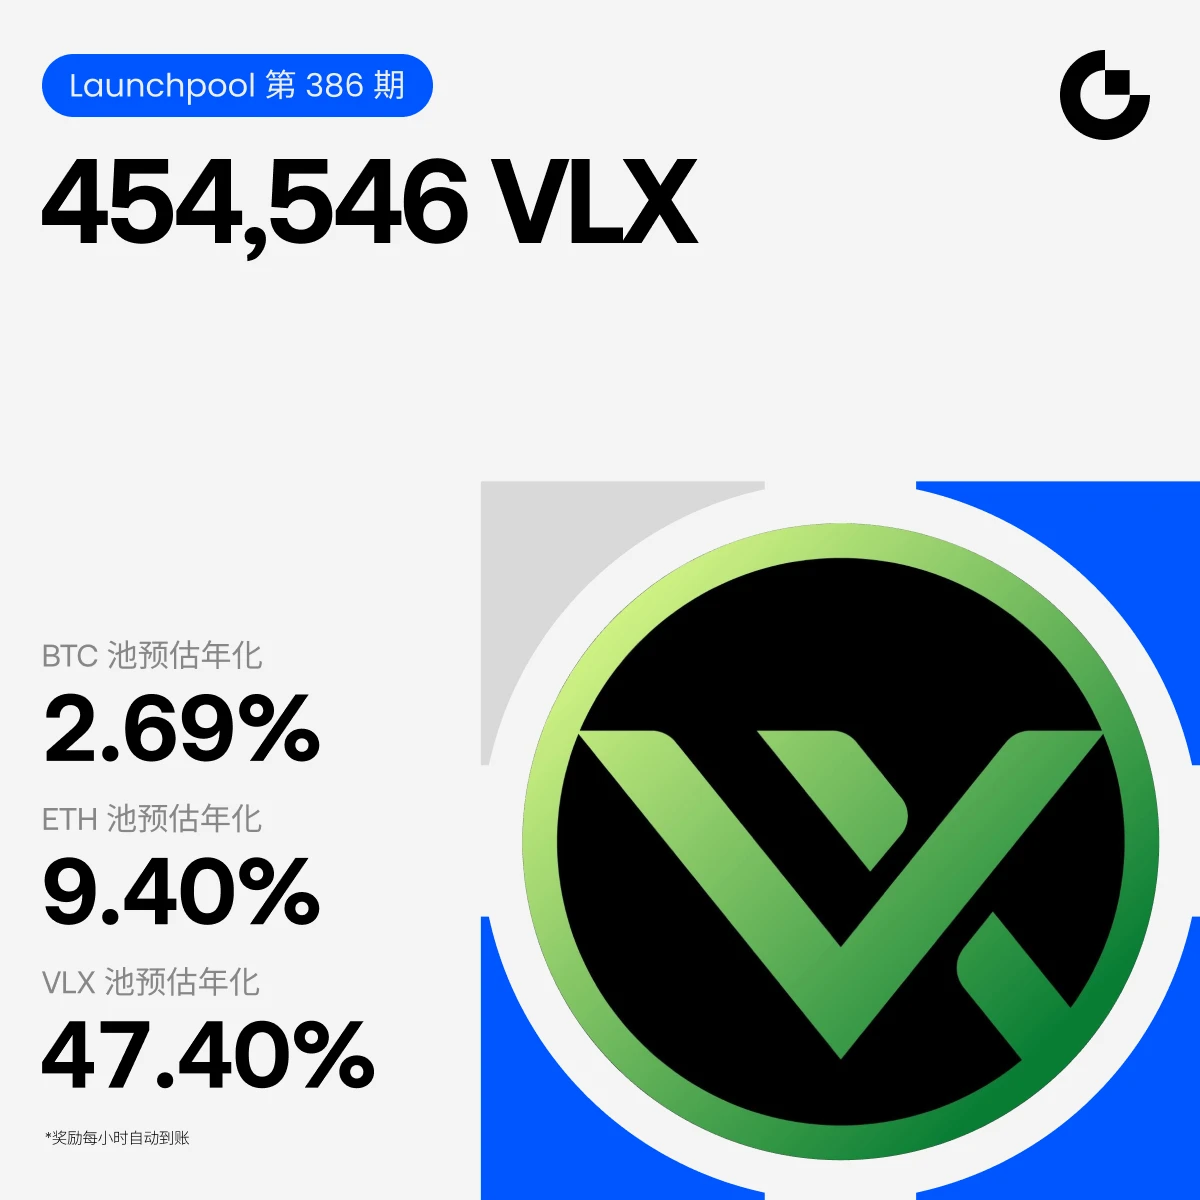
#质押Launchpool瓜分45万VLX
#GateLaunchpool #VLX #Gate
GATE 持续创造赚取收益的机会:通过 BTC、ETH 和 VLX 质押,预估年化收益率最高可达 47.40%
在加密货币市场,机会不只限于低价买入资产、高价卖出。投资者也在寻找方法,让自己持有的数字资产发挥作用,同时保持严谨的投资策略。
这正是 Gate 持续吸引关注的原因。

Gate Launchpool 为符合资格的用户带来又一个参与 VLX 代币分发的机会,用户可通过质押 BTC、ETH 或 VLX 参与。该活动的奖励池总额为 454,546 VLX,宣传的预估年化收益率最高可达 47.40%。
在我看来,这是一个值得关注的发展,因为 Gate 持续为用户提供不同方式参与加密货币生态,而非只专注于传统的现货和期货交易。

为什么这个 Launchpool 机会值得关注
最新的 Launchpool 活动支持三种数字资产:
BTC — Bitcoin
ETH — Ethereum
VLX — Velas
参与者可质押支持的资产以获得领取 VLX 奖励的资格,但须遵守适用的质押条件和资金池限额。
宣传的最高预估年化收益率为 47.40%。
这个数字自然引人关注,尤其是对于已经持有支持的数字资产,并希望探索其他赚取收益机会的投资者而言。
然而,预估年化收益率并非保证回报。实际奖
HighAmbition
#质押Launchpool瓜分45万VLX
#GateLaunchpool #VLX #Gate
Gate 持续创造赚取收益的机会:BTC、ETH 和 VLX 质押,预估年化收益率最高可达 47.40%
在加密货币市场中,机会并不局限于低价买入资产、高价卖出。投资者也会寻找方法,让现有数字资产发挥作用,同时保持严谨的投资策略。
这正是 Gate 持续吸引关注的原因。
Gate Launchpool 为符合条件的用户提供了另一种参与 VLX 代币分发的机会,用户可以质押 BTC、ETH 或 VLX。该活动的总奖励池为 454,546 VLX,宣传的预估年化收益率最高可达 47.40%。
在我看来,这是一个有趣的发展,因为 Gate 持续为用户提供不同方式参与加密货币生态,而非只专注于传统现货和期货交易。
为什么这个 Launchpool 机会值得关注
最新的 Launchpool 活动支持三种数字资产:
BTC — 比特币
ETH — 以太坊
VLX — Velas
参与者可以质押受支持的资产,以符合获得 VLX 奖励的条件,但须遵守适用的质押条件和资金池限额。
宣传的最高预估年化收益率为 47.40%。
这个数字自然会引人关注,尤其是已经持有受支持数字资产、并希望探索额外赚取收益机会的投资者。
不过,预估年化收益率并不代表保证回报。实际奖励取决于符合条件的质押金额、资金池分配、参与人数以及适用的奖励计算方式等因素。
我认为,投资者在投入资产前应了解这些条件。
了解 454,546 VLX 奖励池
奖励总额为 454,546 VLX。
这是根据 Launchpool 规则向符合条件的参与者分配的奖励。
个人实际获得的金额取决于其符合条件的质押份额和奖励计算方式。
例如,如果奖励按比例分配,那么符合条件的资金池份额较大的参与者可能获得更多可用奖励。
不过,最终分配也取决于参与人数和适用的资金池具体规则。
因此,了解奖励池总额与个人潜在收益之间的区别非常重要。
最高可达 47.40% 的预估年化收益率:这意味着什么?
宣传的 47.40% 年化收益率是这个机会最吸引人的特点之一。
年化收益率表示假设为期一年的收益率。它并不意味着参与者会在实际活动期间获得 47.40% 的收益。
为了便于理解,可以假设投资价值为 1,000 美元。
按 47.40% 的年化收益率保持不变计算,简单估算 30 天的收益约为 38.96 美元。
估算 60 天的收益约为 77.92 美元。
估算 90 天的收益约为 116.88 美元。
这些是数学示例,并非承诺的 Launchpool 奖励。实际结果取决于活动持续时间、奖励分配、代币价格和质押条件。
投资者还应记住,VLX 奖励的美元价值可能会随代币市场价格而上升或下降。
每小时自动发放奖励
另一个实用功能是每小时自动发放奖励。
这可以让奖励追踪更加方便,因为参与者不必手动计算每个奖励间隔。
每小时发放奖励也能让参与者更清楚地了解参与期间奖励的累积情况。
对投资者而言,透明度和便捷的奖励追踪是质押体验的重要组成部分。
不过,自动发放并不能消除市场风险,也无法保证累积奖励的价值保持稳定。
新的质押限额机制
一个特别有趣的升级涉及 BTC 和 ETH 的质押限额。
根据提供的活动信息,质押限额会根据净存款按 1:1 的比例动态解锁。
净存款越高,可解锁的质押限额也越高。
我认为这是一种有趣的方式,因为它将可用质押额度与实际净存款活动联系起来。
这也引入了一种更动态的参与结构,而不是完全依赖固定的初始限额。
投资者参与前应仔细查看适用的存款计算方式、资格要求和资金池限额。
提前质押:对参与者实用的功能
提前质押功能是另一项值得关注的进展。
用户可以提前质押,并在 Launchpool 活动开启时开始赚取奖励,但须遵守适用规则。
对于已经持有受支持资产、并希望在奖励开始发放前安排好参与方式的投资者而言,这能让准备过程更加轻松。
我很欣赏 Gate 通过提升可访问性和整体用户体验的功能,让参与过程更加便捷。
为什么我欣赏 Gate 的做法
Gate 通过提供丰富的数字资产、交易市场和额外的参与机会,在加密货币交易所行业建立了强大的影响力。
我尤其欣赏的是,Gate 持续推出不同方式,让用户和投资者参与数字资产生态。
一些投资者偏好现货交易。
另一些投资者会在谨慎管理风险的前提下参与期货市场。
有些人更喜欢持有 BTC 和 ETH 等成熟的加密货币。
还有人会探索质押、Launchpool 分发活动以及新兴数字资产项目。
Gate 的生态系统为不同类型的市场参与者提供了机会,具体取决于他们的个人偏好和风险承受能力。
我认为,这种多样性是一项重要优势。
交易所不应只提供市场准入,还应持续改善用户参与数字经济的方式。
BTC、ETH 和 VLX:了解这三种资产
按市值计算,比特币仍是规模最大、发展最成熟的加密货币。
其市场走势往往会影响更广泛的数字资产市场。
以太坊在去中心化金融、智能合约和区块链基础设施领域占据重要地位。
它仍是加密货币生态中使用最广泛的资产之一。
VLX 是与此次 Launchpool 机会相关的奖励代币。
参与者应了解,以 VLX 形式获得奖励意味着会受到 VLX 价格波动的影响。
如果代币价格上涨,累积奖励的美元价值可能会增加。
如果代币价格下跌,即使收到的代币数量保持不变,其美元价值也可能下降。
因此,奖励百分比不应成为投资决策的唯一依据。
投资者如何看待潜在收益
我会从三个方面来评估这个机会。
第一,正在质押的符合条件资产数量。
第二,适用于所选资金池的实际奖励分配和预估收益率。
第三,收到奖励或最终卖出奖励时 VLX 的市场价值。
例如,收到 100 VLX 并不等同于保证赚取 100 美元。
最终的财务结果取决于代币的市场价格、交易费用以及任何适用的兑换成本。
因此,负责任的投资者应同时评估代币数量和市场价值。
需要考虑的重要风险
每一种加密货币赚取收益的机会都伴随着风险。
VLX 的价格波动会影响奖励价值。
资产参与质押期间,BTC 和 ETH 的价格也可能发生变化。
质押限额、参与资格和奖励计算方式可能会影响最终分配。
宣传的年化收益率可能发生变化,不应视为有保证的收入。
投资者还应了解适用的提款、赎回和资产访问条件。
我建议在阅读官方条款并确认这个机会符合自身投资策略后再参与。
切勿投入基本生活开支所需的资金,也不要为了追逐宣传的收益率而借款。
我的最终看法
我认为,Gate 持续推出机会,让用户探索参与加密货币市场的不同方式,值得肯定。
454,546 VLX 奖励池、对 BTC、ETH 和 VLX 的支持、每小时自动发放奖励、动态质押限额和提前质押功能,让这项 Launchpool 活动颇具吸引力。
宣传的最高预估年化收益率 47.40% 很有吸引力,但投资者应关注实际奖励计算方式以及代币价格相关风险。
对我来说,Gate 做法中最值得肯定的是,它持续努力为不同类型的用户和投资者拓展机会。
良好的投资决策并不只是追逐宣传的最高百分比,而是要了解相关条件、保护本金,并评估潜在回报与相关风险。
Gate 持续创造机会,我希望平台继续致力于创新、提升可访问性和改善用户体验。
给社区的最后一个问题:
如果你已经持有 BTC、ETH 或 VLX,你会考虑参与宣传预估年化收益率最高可达 47.40% 的 Launchpool 活动吗?
就我个人而言,我会先比较质押条件、潜在奖励和代币价格风险,再决定投入多少资金。
repost-content-media
加载更多