


Alexx0

用户暂无简介
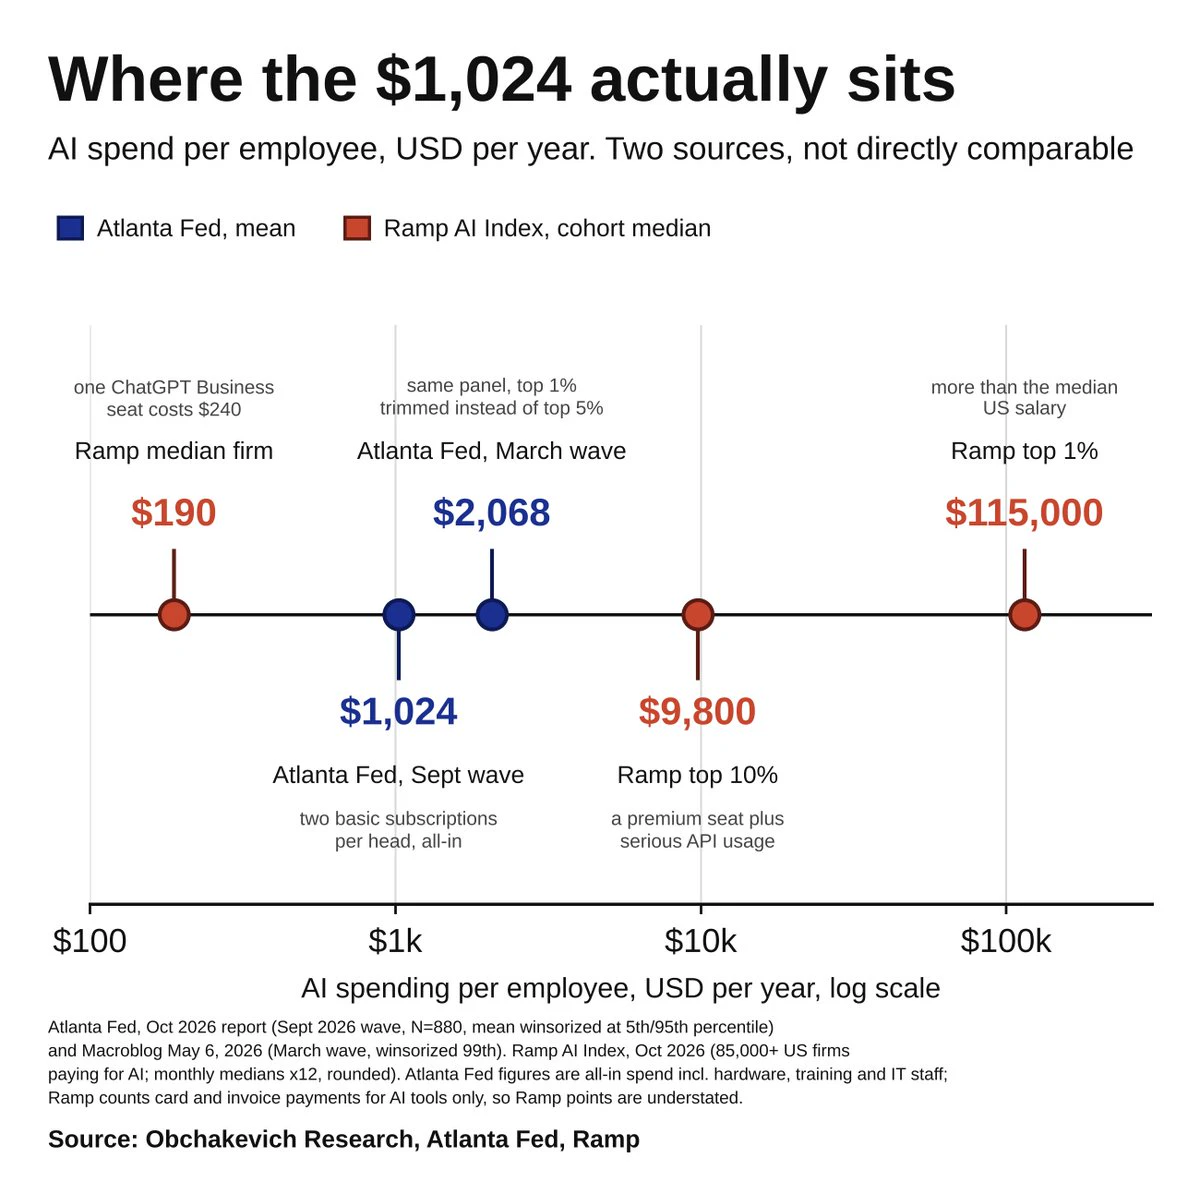
在 2026 年 10 月的报告中,@AtlantaFed 表示,美国公司每年在 AI 上的人均支出约为 1,024 美元。但如果我们看看他们 5 月的帖子,就会发现同一项调查显示的数字是 2,068 美元。
我认为我们可以相当肯定,这两个数字都是对的。唯一的区别在于统计了多少家支出最高的公司。剔除支出最高的 5%,平均值就会减半。少数公司几乎占据了全部支出,而其他公司只买了几个订阅。
每年 1,024 美元,大致相当于一个 ChatGPT 许可证加一个 Copilot,仅此而已。没有智能体,没有 API,也没有高级工具。如果我们看看 @tryramp 的银行卡数据,也会发现同样的情况:公司的年支出中位数是 190 美元,支出最高的 1% 公司则花费 11.5 万美元。
因此,尽管“AI 支出翻倍”这样的标题只是说说而已,但实际上,对大多数公司来说,翻倍后的支出也不过是两份基础订阅的价格。
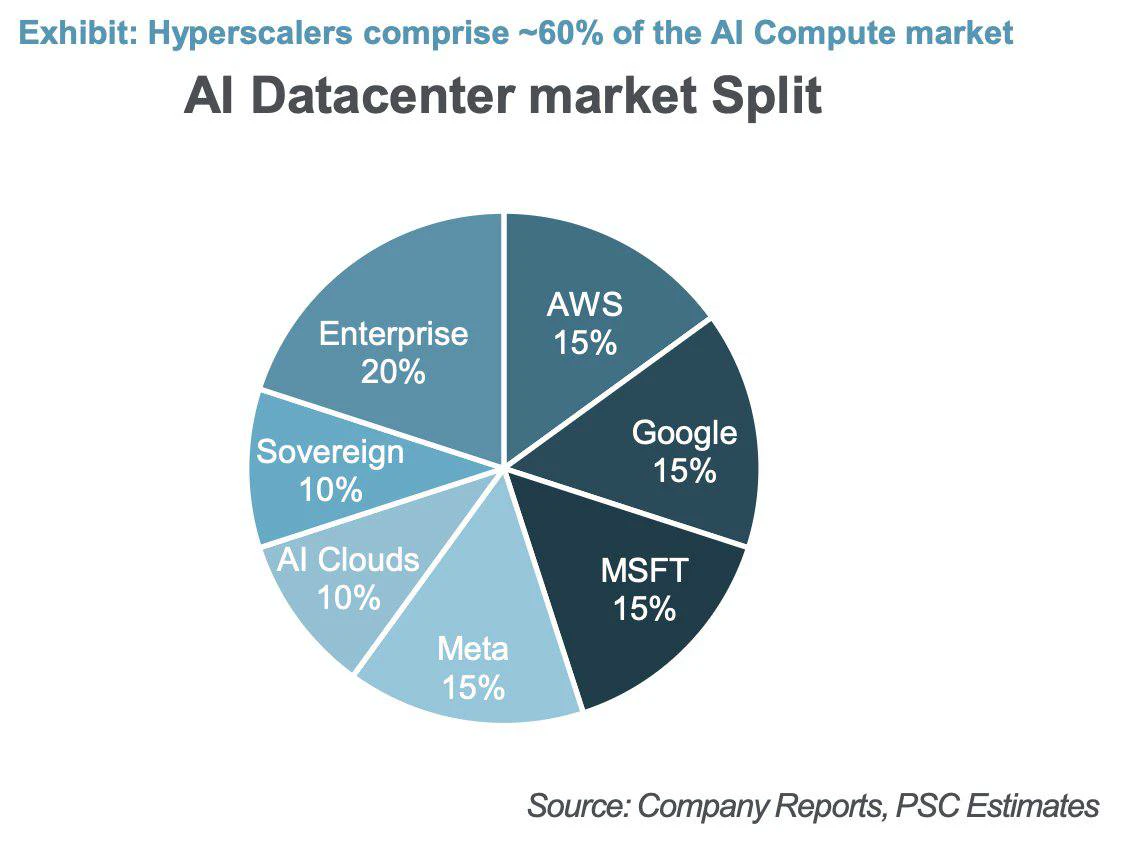
真正为数据中心买单的公司,其支出是中位数公司的 600 倍。
我认为我们可以相当肯定,这两个数字都是对的。唯一的区别在于统计了多少家支出最高的公司。剔除支出最高的 5%,平均值就会减半。少数公司几乎占据了全部支出,而其他公司只买了几个订阅。
每年 1,024 美元,大致相当于一个 ChatGPT 许可证加一个 Copilot,仅此而已。没有智能体,没有 API,也没有高级工具。如果我们看看 @tryramp 的银行卡数据,也会发现同样的情况:公司的年支出中位数是 190 美元,支出最高的 1% 公司则花费 11.5 万美元。
因此,尽管“AI 支出翻倍”这样的标题只是说说而已,但实际上,对大多数公司来说,翻倍后的支出也不过是两份基础订阅的价格。
真正为数据中心买单的公司,其支出是中位数公司的 600 倍。
大家都在为新算法恐慌
我,自 2018 年起就在 Twitter/X 上:
“宝贝,我不在乎”
我,自 2018 年起就在 Twitter/X 上:
“宝贝,我不在乎”
@tradexyz:资金没有离开,而是沉淀了下来
大家都在谈 RWA 永续合约的交易量。交易量并不能告诉你人们如何使用这些合约。要了解这一点,你需要未平仓量,以及一个操作:用前者除以后者。于是我算了一下。结果如下。
@tradexyz的周交易量从2025年11月的$300M 升至7月27日当周的峰值 364 亿美元。11月2日当周为 134 亿美元,是峰值的 37%。只看这里,市场似乎已经降温。
未平仓量的走势则不同:2025年11月$59M ,3月初$1B ,6月底$3B ,11月2日当周达到 43.7 亿美元,创历史新高。一年间,未平仓量增长了 74 倍,而且每个季度都没有下降。
交易量只有峰值的三分之一,未平仓量却创下纪录。这两者放在一起只说明一件事:持仓时间变长了。
冬季,其未平仓量每周周转 9 至 13 次。7月交易量见顶时,周转 10 次。9月为 3.4 次。11月2日当周为 3.1 次,是整个序列中的最低值。
从持仓时间来看:冬季,平均持仓大约维持 9 小时;如今是两天半。八个月内,典型持仓的周期延长了 6 倍。这不是市场降温时的表现,而是市场更换客户群时的表现。
数据没有说明这 44 亿美元由谁持有。但可能的人选不多:对冲库存的代币化股票做市商;持仓数周、赚取基差收益的交易者;以方向性多头仓位取代券商处的保证金账户。也可能有一些资金为了激励而以 Delta 中性方式
大家都在谈 RWA 永续合约的交易量。交易量并不能告诉你人们如何使用这些合约。要了解这一点,你需要未平仓量,以及一个操作:用前者除以后者。于是我算了一下。结果如下。
@tradexyz的周交易量从2025年11月的$300M 升至7月27日当周的峰值 364 亿美元。11月2日当周为 134 亿美元,是峰值的 37%。只看这里,市场似乎已经降温。
未平仓量的走势则不同:2025年11月$59M ,3月初$1B ,6月底$3B ,11月2日当周达到 43.7 亿美元,创历史新高。一年间,未平仓量增长了 74 倍,而且每个季度都没有下降。
交易量只有峰值的三分之一,未平仓量却创下纪录。这两者放在一起只说明一件事:持仓时间变长了。
冬季,其未平仓量每周周转 9 至 13 次。7月交易量见顶时,周转 10 次。9月为 3.4 次。11月2日当周为 3.1 次,是整个序列中的最低值。
从持仓时间来看:冬季,平均持仓大约维持 9 小时;如今是两天半。八个月内,典型持仓的周期延长了 6 倍。这不是市场降温时的表现,而是市场更换客户群时的表现。
数据没有说明这 44 亿美元由谁持有。但可能的人选不多:对冲库存的代币化股票做市商;持仓数周、赚取基差收益的交易者;以方向性多头仓位取代券商处的保证金账户。也可能有一些资金为了激励而以 Delta 中性方式
我正在跟踪的稳定币应用,已推出产品,但没有定价风险投资轮次记录:
(A+) @rio_latam - 在 LATAM 的稳定币年交易量超过 30 亿美元,已在链上确认。由 YC 支持,此后暂无动静。
(A) @subyhq - 支持稳定币结算的 MoR 网关,拥有 800 多家商户,是 Circle 合作伙伴。
(A) @musepay_io - 已在香港、澳大利亚和萨尔瓦多获得许可。未披露任何融资。
(A) @cashi - 稳定币返现卡,自 2026 年 8 月起在香港公开测试。
(A) @UseArtisan - 面向美国租户的 USDC 账单支付服务。处于候补名单阶段。
(A+) @rio_latam - 在 LATAM 的稳定币年交易量超过 30 亿美元,已在链上确认。由 YC 支持,此后暂无动静。
(A) @subyhq - 支持稳定币结算的 MoR 网关,拥有 800 多家商户,是 Circle 合作伙伴。
(A) @musepay_io - 已在香港、澳大利亚和萨尔瓦多获得许可。未披露任何融资。
(A) @cashi - 稳定币返现卡,自 2026 年 8 月起在香港公开测试。
(A) @UseArtisan - 面向美国租户的 USDC 账单支付服务。处于候补名单阶段。
Meta 已停止接受另一家发行方的银行卡。本周,一些使用新型银行 @slashapp 发行的银行卡支付 @Meta 广告的广告主失去了广告账户的访问权限:Meta 停止接受 Slash 部分信用卡 BIN。
Slash 在发给客户的消息中确认了这一事件,并表示 95% 的受影响用户已恢复使用,解决办法是使用借记卡 BIN 或通过 ACH 支付发票。
Meta 尚未说明原因。但其影响规模值得关注:据 Slash 首席执行官称,Meta 所有广告中近 2% 是用 Slash 卡购买的,该公司的信用卡每年处理约 $4B 。
更值得关注的是:Slash 自己表示,这并非个例,而是 Meta 正在逐步推出的政策调整所致,并预计其他服务商也会受到影响(目前尚未发现其他服务商出现问题)。
这与我们在 4 月看到的情况一致,当时 Meta 将大型广告主从银行卡支付转向开具发票和直接借记。
对金融科技行业来说,教训很简单:如果你的银行卡产品依赖单一商户,风险不在你这里,而在于对方的政策。
大型 B2B 账单支付正在离开银行卡通道,转向直接支付渠道——ACH、借记卡,以及接下来的稳定币。
Slash 在发给客户的消息中确认了这一事件,并表示 95% 的受影响用户已恢复使用,解决办法是使用借记卡 BIN 或通过 ACH 支付发票。
Meta 尚未说明原因。但其影响规模值得关注:据 Slash 首席执行官称,Meta 所有广告中近 2% 是用 Slash 卡购买的,该公司的信用卡每年处理约 $4B 。
更值得关注的是:Slash 自己表示,这并非个例,而是 Meta 正在逐步推出的政策调整所致,并预计其他服务商也会受到影响(目前尚未发现其他服务商出现问题)。
这与我们在 4 月看到的情况一致,当时 Meta 将大型广告主从银行卡支付转向开具发票和直接借记。
对金融科技行业来说,教训很简单:如果你的银行卡产品依赖单一商户,风险不在你这里,而在于对方的政策。
大型 B2B 账单支付正在离开银行卡通道,转向直接支付渠道——ACH、借记卡,以及接下来的稳定币。
对于欧洲内部支付,SEPA Instant 几乎能完成 USDC 所能做的一切。
它的优势只有在接口处才会显现:不同司法管辖区之间、不同货币之间、系统不兼容的组织之间,以及银行实力较弱的支付通道中。
换句话说,稳定币并非支付系统的替代品,而是将彼此整合不佳的支付系统连接起来的黏合剂。
它的优势只有在接口处才会显现:不同司法管辖区之间、不同货币之间、系统不兼容的组织之间,以及银行实力较弱的支付通道中。
换句话说,稳定币并非支付系统的替代品,而是将彼此整合不佳的支付系统连接起来的黏合剂。
USDC+0.01%
有多少家稳定币跨境 B2B 公司真正获得了融资?
我审查了 @VerdaVentures Stablescape 名单中的 589 家公司,并逐一核查所有可用来源,确认它们是否完成过融资轮次。
我还剔除了被错误归入该类别的项目,剩下 568 家真正的公司。
结果:568 家中有 193 家(34%)确认完成过融资轮次。375 家(66%)没有公开证据显示获得过外部资本。
在 193 家获得融资的公司中:
- 159 家披露了融资金额——总计 $4b ,每家公司中位数为 $7m
- 34 家筹集了资金,但未披露金额
核查还揭示了其他情况:
1/ 资本集中在头部。64 家处于 A 轮或更后期的公司,占已披露资金总额 $4b 的 76%。约 375 家长尾公司要么依靠自筹资金,要么尚未上线,要么已经倒闭。
2/ 市场图谱夸大了这个领域的规模。“589 家公司正在构建用于跨境支付的稳定币轨道”听起来像是一个竞争激烈的市场。真正值得投资的公司不足 200 家,而具有显著牵引力的公司还要少得多。
3/ 非洲公司数量众多,资本却稀少。共有 90 家公司,其中 51 家在尼日利亚——按数量计算,这是仅次于北美和欧洲的第三大区域,但在主要区域中,获得融资的公司占比最低(30%),融资中位数也最小($3m ,而北美为 950 万美元)。
这对投资者意味着什么
这个类别呈现出早期阶段领域的结构。56
我审查了 @VerdaVentures Stablescape 名单中的 589 家公司,并逐一核查所有可用来源,确认它们是否完成过融资轮次。
我还剔除了被错误归入该类别的项目,剩下 568 家真正的公司。
结果:568 家中有 193 家(34%)确认完成过融资轮次。375 家(66%)没有公开证据显示获得过外部资本。
在 193 家获得融资的公司中:
- 159 家披露了融资金额——总计 $4b ,每家公司中位数为 $7m
- 34 家筹集了资金,但未披露金额
核查还揭示了其他情况:
1/ 资本集中在头部。64 家处于 A 轮或更后期的公司,占已披露资金总额 $4b 的 76%。约 375 家长尾公司要么依靠自筹资金,要么尚未上线,要么已经倒闭。
2/ 市场图谱夸大了这个领域的规模。“589 家公司正在构建用于跨境支付的稳定币轨道”听起来像是一个竞争激烈的市场。真正值得投资的公司不足 200 家,而具有显著牵引力的公司还要少得多。
3/ 非洲公司数量众多,资本却稀少。共有 90 家公司,其中 51 家在尼日利亚——按数量计算,这是仅次于北美和欧洲的第三大区域,但在主要区域中,获得融资的公司占比最低(30%),融资中位数也最小($3m ,而北美为 950 万美元)。
这对投资者意味着什么
这个类别呈现出早期阶段领域的结构。56
- 1
如果你想打造一款支持稳定币支付的产品,你只需要打造一款稳定可靠的产品,提供优质服务、支持和透明的费用。
就这么简单——没必要用数百种新功能来掩盖产品的不足,比如在不需要的地方加入 AI,或者加入本该让生活更轻松、却反而给客户和开发团队带来更多麻烦的机器人。
一切都应该简单易懂,即使是 10 岁的孩子也能理解。
就这么简单——没必要用数百种新功能来掩盖产品的不足,比如在不需要的地方加入 AI,或者加入本该让生活更轻松、却反而给客户和开发团队带来更多麻烦的机器人。
一切都应该简单易懂,即使是 10 岁的孩子也能理解。
STABLE-1.39%
⚠️ 突发:@1inch 正在逐步停止运营 1inch Card。
该项目将于 2026 年 12 月 18 日结束,新用户注册已关闭。
建议持卡人在该日期前消费或提取余额。账户关闭、KYC 和数据请求由发卡方 Crypto Life (CL) 处理。
该项目将于 2026 年 12 月 18 日结束,新用户注册已关闭。
建议持卡人在该日期前消费或提取余额。账户关闭、KYC 和数据请求由发卡方 Crypto Life (CL) 处理。
1INCH-0.84%
目前,大多数稳定币支付产品都是构建在三家持牌法币出金服务商之上的用户界面。
支付并不会在区块链上结束;只有当商户在其账户中收到法币时,支付才算结束。
几乎所有人都会将这最后一步外包给 @Stablecoin、@BVNKFinance、@zerohashx 或一家本地合作银行。换句话说,利润空间、合规和外汇价差并不属于产品,而属于支付通道提供商。
支付并不会在区块链上结束;只有当商户在其账户中收到法币时,支付才算结束。
几乎所有人都会将这最后一步外包给 @Stablecoin、@BVNKFinance、@zerohashx 或一家本地合作银行。换句话说,利润空间、合规和外汇价差并不属于产品,而属于支付通道提供商。
2025年12月,@ARKInvest将我的 Crypto Cards 仪表板纳入其 DAT 市场快照。@ether_fi是该页的首要名称,当月卡片消费额为$56M 。
十个月后,单独看 EtherFi Cash:累计卡片消费额达到$1B ,于10月17日突破。$815M 的消费额是在该页发布后产生的。
第一个$500M 从推出到达成用了18个月。第二个$500M 用了四个半月。月度交易量从12月的$56M 增至9月的$129M ,10月约为1.4亿美元。
自推出以来,已完成1270万笔交易,发行11.76万张卡片。
十个月后,单独看 EtherFi Cash:累计卡片消费额达到$1B ,于10月17日突破。$815M 的消费额是在该页发布后产生的。
第一个$500M 从推出到达成用了18个月。第二个$500M 用了四个半月。月度交易量从12月的$56M 增至9月的$129M ,10月约为1.4亿美元。
自推出以来,已完成1270万笔交易,发行11.76万张卡片。
🔥 大胆观点:稳定币支付本质上是伪装成支付业务的存款业务。
整个经济都围绕资金沉淀运转:无论谁持有余额,都能通过短期国债赚取收益。支付只是将余额吸引到自己这里的一种方式。
这就是为什么发行方和交易所将占据优势,而无法接触资金沉淀的纯支付初创公司,最终只会沦为转售商,利润率年复一年地压缩至零。
整个经济都围绕资金沉淀运转:无论谁持有余额,都能通过短期国债赚取收益。支付只是将余额吸引到自己这里的一种方式。
这就是为什么发行方和交易所将占据优势,而无法接触资金沉淀的纯支付初创公司,最终只会沦为转售商,利润率年复一年地压缩至零。
- 1
在独立运营 Obchakevich Research 三年后——相关工作曾被 Forbes、CoinDesk、The Block 引用,并被 a16z crypto、ARK invest、GSR、Keyrock、Polygon Labs、Avalanche、Flagship Advisory Partners 及其他机构采用——我现开放一个全职或长期顾问聘用职位。
自 2023 年以来,我一直在研究稳定币支付,早于它成为一个类别。我了解这些企业在底层实际上如何运作——链上流转、结算、单位经济学——以及如何将真实支付量与公告区分开来。
我正在寻找的职位:加密基金或稳定币支付公司的投资分析师 / 研究主管。仅限远程,欧洲时区。
如果这符合你正在构建的项目 - 私信我
自 2023 年以来,我一直在研究稳定币支付,早于它成为一个类别。我了解这些企业在底层实际上如何运作——链上流转、结算、单位经济学——以及如何将真实支付量与公告区分开来。
我正在寻找的职位:加密基金或稳定币支付公司的投资分析师 / 研究主管。仅限远程,欧洲时区。
如果这符合你正在构建的项目 - 私信我
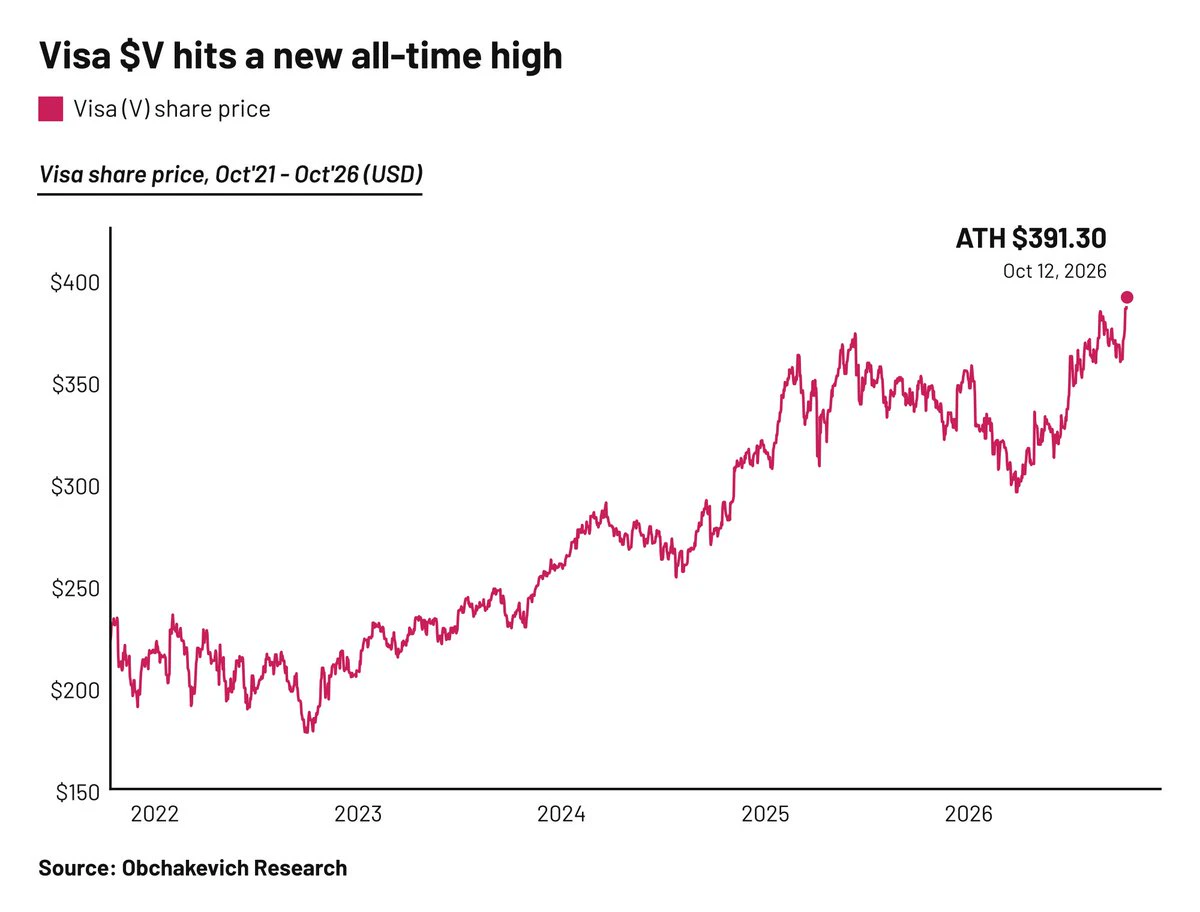
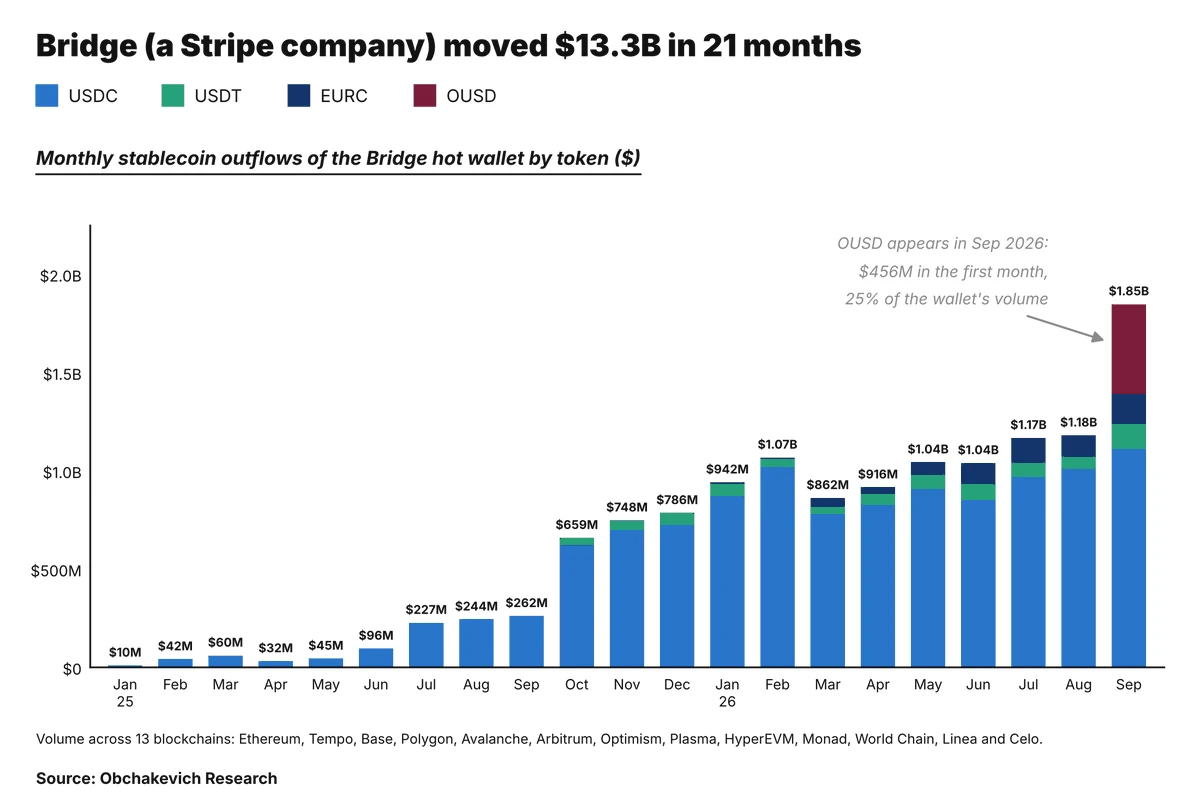
. @stripe 为 Bridge (@Stablecoin) 支付了 11 亿美元。以下是其一个钱包在链上的情况。
一个 Bridge 热钱包在 2025 年 1 月至 2026 年 9 月期间,通过 13 条 EVM 链转移了 133 亿美元的稳定币。月度交易量从 $10M 增长至 18.5 亿美元。
其中大部分时间都是 USDC 的故事:114 亿美元,占该钱包发送总额的 86%。
9 月改变了这一情况。OUSD (@openstandard) 在一个月内从测试转账增长至 $456M ,并占据了 25% 的交易量。其中 99% 运行在 @tempo 上,即由 Stripe 支持的链。
10 月的情况不同。ethereum:0x9f6f3991d525015a6f8caf062c83b62fd3ac4436 已经转移了 3.98 亿美元,但其中仅 54% 在 Tempo 上。Ethereum 和 Base 占 46%,高于 9 月的 1%。
有两点限制。这只是一个 EVM 链上的钱包:缺少 Solana、Tron 和法币通道,因此 Bridge 的真实交易量更大。而且交易量并不等于支付额 - OUSD 的部分流量可能是发行行为。
尽管如此,一个月内占据四分之一交易量的代币,先是在 Stripe 自有链上,随后又扩展到该链之外,值得关注。
一个 Bridge 热钱包在 2025 年 1 月至 2026 年 9 月期间,通过 13 条 EVM 链转移了 133 亿美元的稳定币。月度交易量从 $10M 增长至 18.5 亿美元。
其中大部分时间都是 USDC 的故事:114 亿美元,占该钱包发送总额的 86%。
9 月改变了这一情况。OUSD (@openstandard) 在一个月内从测试转账增长至 $456M ,并占据了 25% 的交易量。其中 99% 运行在 @tempo 上,即由 Stripe 支持的链。
10 月的情况不同。ethereum:0x9f6f3991d525015a6f8caf062c83b62fd3ac4436 已经转移了 3.98 亿美元,但其中仅 54% 在 Tempo 上。Ethereum 和 Base 占 46%,高于 9 月的 1%。
有两点限制。这只是一个 EVM 链上的钱包:缺少 Solana、Tron 和法币通道,因此 Bridge 的真实交易量更大。而且交易量并不等于支付额 - OUSD 的部分流量可能是发行行为。
尽管如此,一个月内占据四分之一交易量的代币,先是在 Stripe 自有链上,随后又扩展到该链之外,值得关注。
- 3
谁在 @RobinhoodCrypto meme 币上赚钱?
我统计了该网络上最受欢迎的九种 meme 币,共有 37.3 万个独立钱包(54 万个仓位,因为部分用户交易了多种 meme 币),以及来自四个发射平台的随机代币中的另外 16 万个仓位。简短答案是:只有少数人在赚钱。
1. 即使在表现最好的项目中,也只有 41% 的钱包处于盈利状态。没有任何单一群体达到这一数字的一半。对于随机代币,这一比例甚至更低:@Noxa_Fi - 36.7%、Doppler - 33.2%、@ponsdotfamily V1 - 14.7%。
2. 成功的代币可以避免重大损失,但不会让买家盈利。知名 meme 代币的典型买家损失了其投资的 1.7%。随机 Pons V1 代币的典型买家损失了 67%。
3. 在吸引了至少 10 名买家的 355 种随机代币中,大多数买家仅在五种代币上获利。这一比例为 1.4%。
4. 代币从联合曲线进入池子并不意味着它会成功:在 Pons V2 上,只有 2% 的发行达到这一阶段,而其中 36% 的仓位处于盈利状态。
5. 最活跃的交易者获得了利润。那些只买入和卖出过一次 meme 代币的人中,三分之一处于盈利状态。在交易次数为 51 – 200 次的仓位中,59% 已经处于盈利状态。交易次数达到 11 次或以上的仓位中,有 14% 贡献了 89% 的已实现利润
我统计了该网络上最受欢迎的九种 meme 币,共有 37.3 万个独立钱包(54 万个仓位,因为部分用户交易了多种 meme 币),以及来自四个发射平台的随机代币中的另外 16 万个仓位。简短答案是:只有少数人在赚钱。
1. 即使在表现最好的项目中,也只有 41% 的钱包处于盈利状态。没有任何单一群体达到这一数字的一半。对于随机代币,这一比例甚至更低:@Noxa_Fi - 36.7%、Doppler - 33.2%、@ponsdotfamily V1 - 14.7%。
2. 成功的代币可以避免重大损失,但不会让买家盈利。知名 meme 代币的典型买家损失了其投资的 1.7%。随机 Pons V1 代币的典型买家损失了 67%。
3. 在吸引了至少 10 名买家的 355 种随机代币中,大多数买家仅在五种代币上获利。这一比例为 1.4%。
4. 代币从联合曲线进入池子并不意味着它会成功:在 Pons V2 上,只有 2% 的发行达到这一阶段,而其中 36% 的仓位处于盈利状态。
5. 最活跃的交易者获得了利润。那些只买入和卖出过一次 meme 代币的人中,三分之一处于盈利状态。在交易次数为 51 – 200 次的仓位中,59% 已经处于盈利状态。交易次数达到 11 次或以上的仓位中,有 14% 贡献了 89% 的已实现利润
稳定币支付将在现有支付基础设施非常缓慢、昂贵或两者皆是的地方占据优势。在 Pix 或 SEPA Instant 等服务可用的地方,用户根本没有理由转用其他方式。
因此,吸引非加密货币用户群体并不只是包装问题。你需要将区块链隐藏在底层,但这还不够:一个看起来像普通金融科技产品的产品,实际上是在与 Revolut 或 Wise 竞争。
赢家将是那些能够隐藏复杂性,同时展现出可衡量优势的产品——更便宜、更快速,或是在没有替代方案的地方可用。
因此,吸引非加密货币用户群体并不只是包装问题。你需要将区块链隐藏在底层,但这还不够:一个看起来像普通金融科技产品的产品,实际上是在与 Revolut 或 Wise 竞争。
赢家将是那些能够隐藏复杂性,同时展现出可衡量优势的产品——更便宜、更快速,或是在没有替代方案的地方可用。
- 1
许多支付项目都存在人为夸大交易量的问题。
当然,他们需要向相关方展示项目正在增长,并证明资金没有白费。
但其中许多项目没有意识到,链上交易量可以被详细拆解,从而揭示出实际上可能根本不存在真实的支付活动。
当然,他们需要向相关方展示项目正在增长,并证明资金没有白费。
但其中许多项目没有意识到,链上交易量可以被详细拆解,从而揭示出实际上可能根本不存在真实的支付活动。
- 1
加载更多
热门话题
#美国10月CPI即将公布
37.47k 浏览量1.98k 人讨论中
#红牛双车登上巴西领奖台
6.43k 浏览量30.57k 人讨论中
#BTC闪崩插针
157.97k 浏览量66.48k 人讨论中
#Gate24小时净流入全球第三
3.75k 浏览量1.02k 人讨论中
#美股AI板块遭遇重挫
39.73k 浏览量4.22k 人讨论中
#英伟达突发风波股价承压
16.66k 浏览量7.26k 人讨论中
#宇树科技涨近12%
1.68k 浏览量384 人讨论中
#美伊谈判出现新进展
3.19k 浏览量1.17k 人讨论中
#70%山寨币跌破200日均线
65.59k 浏览量8.26k 人讨论中
#Ahr999跌入抄底区间
292.83k 浏览量1.81k 人讨论中