

广场
关注
热门
资讯
通知
我的主页
分享您的看法
placeholder
文章
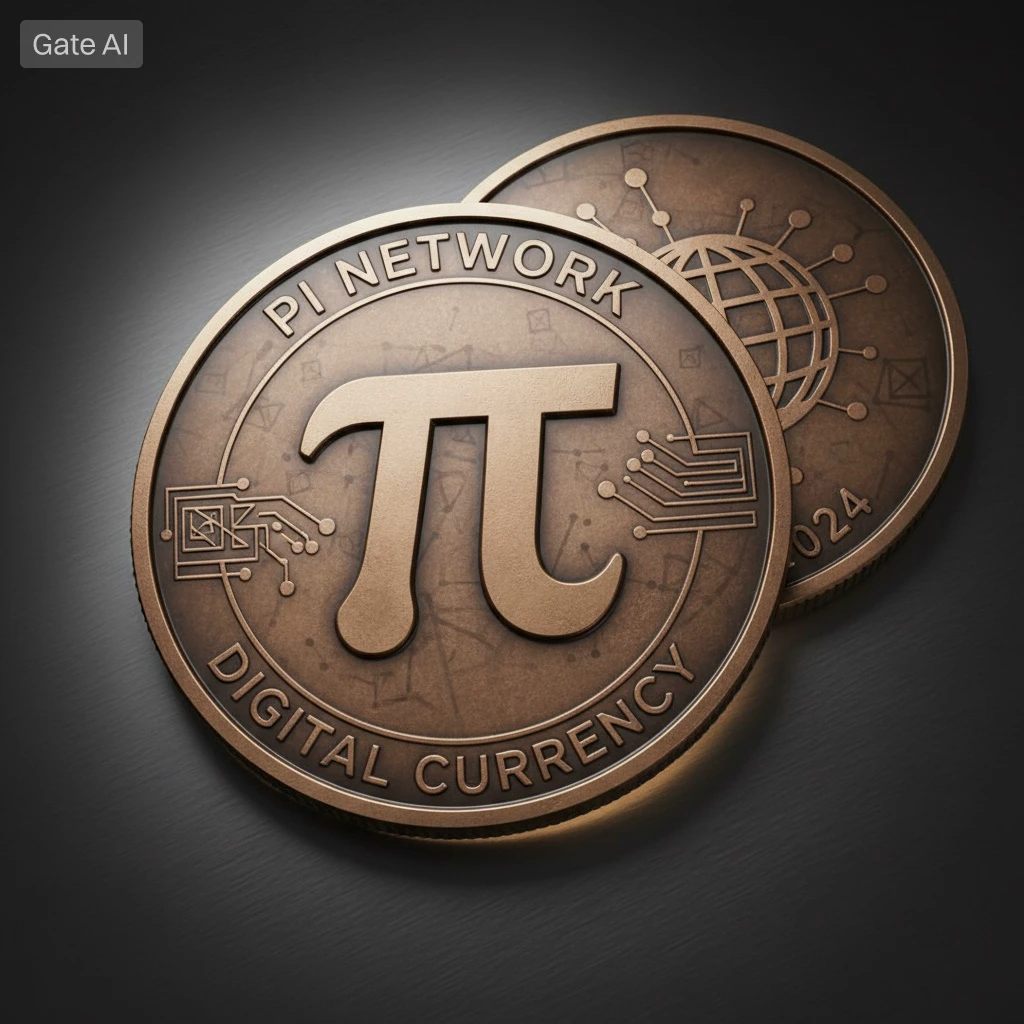
我母亲问我:“Pi 能买面包吗?”我没有争辩。我用 Pi 从一个接受 Pi 的人那里买了面包,然后带回了家。事实胜于雄辩。你用 Pi 买过什么真正的东西吗?是什么?
#PiNetwork
#ShareWeekly
#GateSquare
#WCTCS9
post-image
PI-0.60%
#ShareWeekly #ShareWeekly #WCTCS9

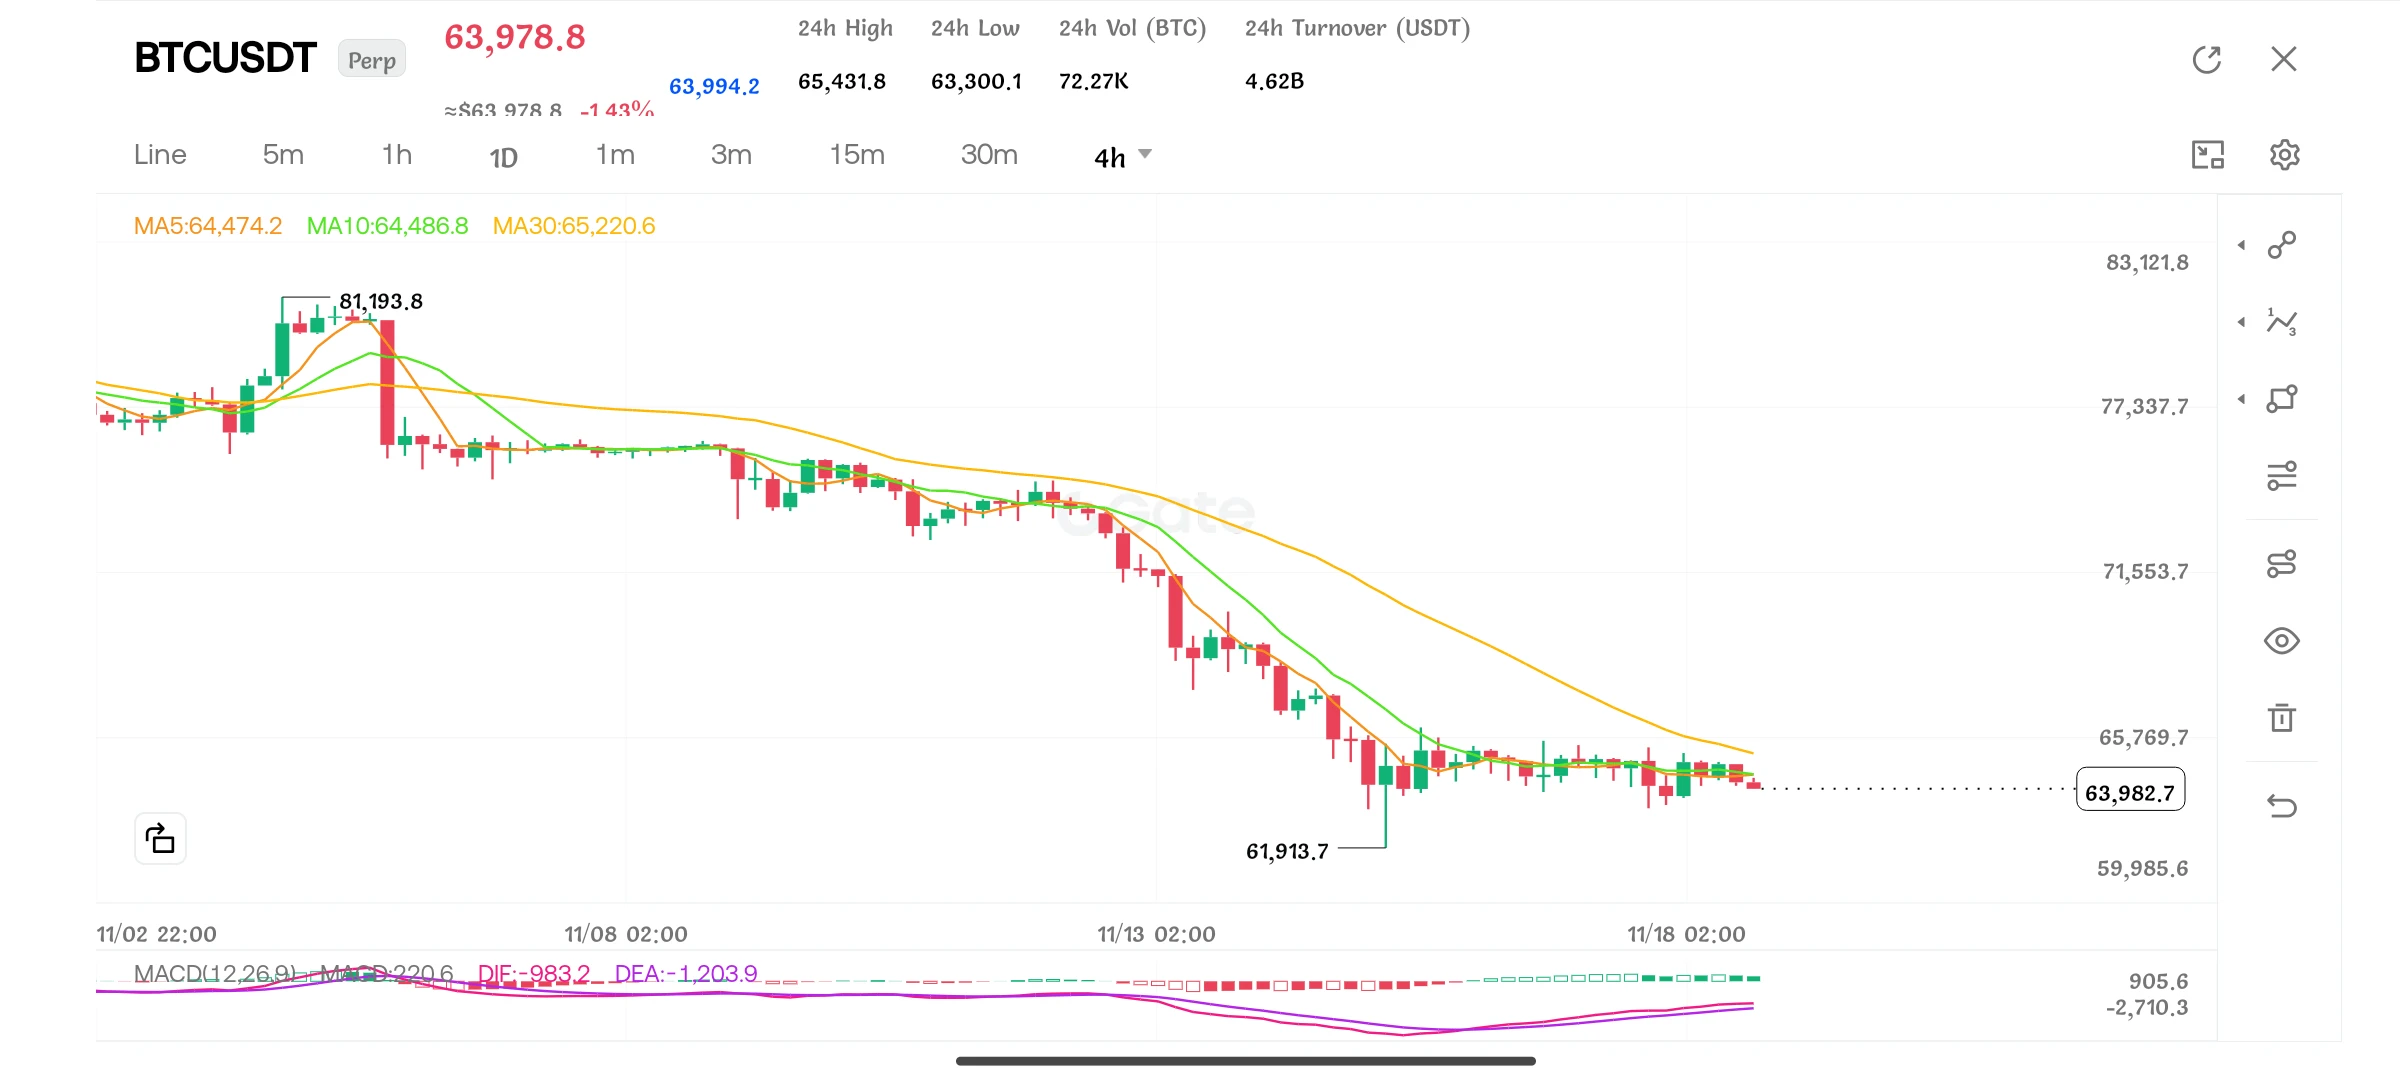
比特币投降式抛售:市场终于接近底部了吗?

比特币近期的回调让一个重大问题重新受到关注:投资者是否正在见证潜在的市场底部,还是仍将迎来另一波抛售?

根据 Glassnode 最新的链上分析,比特币已实现亏损达到历史上与重大市场低点相关的水平,包括 2018 年、2020 年、2022 年和 2023 年初。

这表明许多投资者正在大幅亏损的情况下卖出,可能为市场反转创造条件。然而,投降式抛售并不意味着底部已经得到确认。

1. 比特币抛售压力背后发生了什么?

比特币近期跌至接近 $62,000,导致衍生品市场出现大量清算。

有几个因素正在加剧市场疲软:

- 比特币短期持有者大量抛售。
- 大规模杠杆多头清算。
- 机构需求疲软。
- 比特币现货 ETF 持续资金流出。
- 稳定币供应量下降,表明可用流动性减少。

这些情况表明,市场信心依然脆弱。

2. 6.2 万美元–$66K 支撑区

Glassnode 最重要的发现之一是,在最强劲的抛售时期,买家在 $62,000–$66,000 区间吸收了约 66,000 BTC。

这使该区域对比特币的短期走势尤为重要。

如果买家继续守住该区域,BTC 可能会建立复苏基础。

然而,若日线收盘价跌破 $62,000,下行压力可能会加大。

3. 如果比特币跌
post-image
BTC-0.67%
  • 4
打金狗
GTAVI
G
bade
b
GTAVI
ERiM...pump
市值
$.
涨跌幅
.
24h 成交额
$.
持有人数
.
mihao
m
bade
b
mihao
4Cxj...pump
市值
$.
涨跌幅
.
24h 成交额
$.
持有人数
.
GTA6
G
bade
b
GTA6
4kjr...zDnz
市值
$.
涨跌幅
.
24h 成交额
$.
持有人数
.
PIEVERSE
P
bade
b
PIEVERSE
0x0e...25a9
市值
$.
涨跌幅
.
24h 成交额
$.
持有人数
.
DCI
D
bade
b
DCI
HCNh...pump
市值
$.
涨跌幅
.
24h 成交额
$.
持有人数
,
英伟达这份财报,好看的是数字,难看的也是数字

英伟达2027财年Q3财报出了,时间点很微妙——黄仁勋离职后的第一份财报。

盘后股价先涨了超过5%,市场用最直接的方式投了票。但如果你只看到“营收1158亿、同比翻倍、盘后大涨”就冲进去,可能会漏掉这份财报里真正值得琢磨的东西。‌

营收1158.44亿美元,同比增长103.1%,首次单季突破1000亿;数据中心收入1076亿,同比增长110%,占总营收的93%;非GAAP净利润648.7亿,调整后EPS 2.68美元,同比增长111%。这些数字本身几乎无可挑剔,连续17个季度超出华尔街预期,地球上找不出第二家这个体量的公司能做到这件事。‌‌

但好看的是这些,难看的也是这些。

数据中心占总营收93%,意味着英伟达已经彻底变成了一家“AI基础设施公司”。超大规模云厂商贡献了601亿美元,AI云、工业和企业客户475亿。云厂商是英伟达最大的客户,也是最有能力自研芯片替代英伟达的玩家。这个客户结构集中度越高,英伟达的议价能力在长期反而越脆弱。现在没有人能替代英伟达,所以它还能涨价——Hopper重新签约价格最高达到原价两倍,B300推出以来涨超60%。但“现在不能替代”和“永远不能替代”是两回事。‌‌

另一个被盘后涨幅盖住的细节是毛利率。 Q3非GAAP毛利率74.9%,但Q4指引只有71%到72%,临时CEO明确说Q4是
NVDA-0.42%
iMagicianeer Xposed
post-image
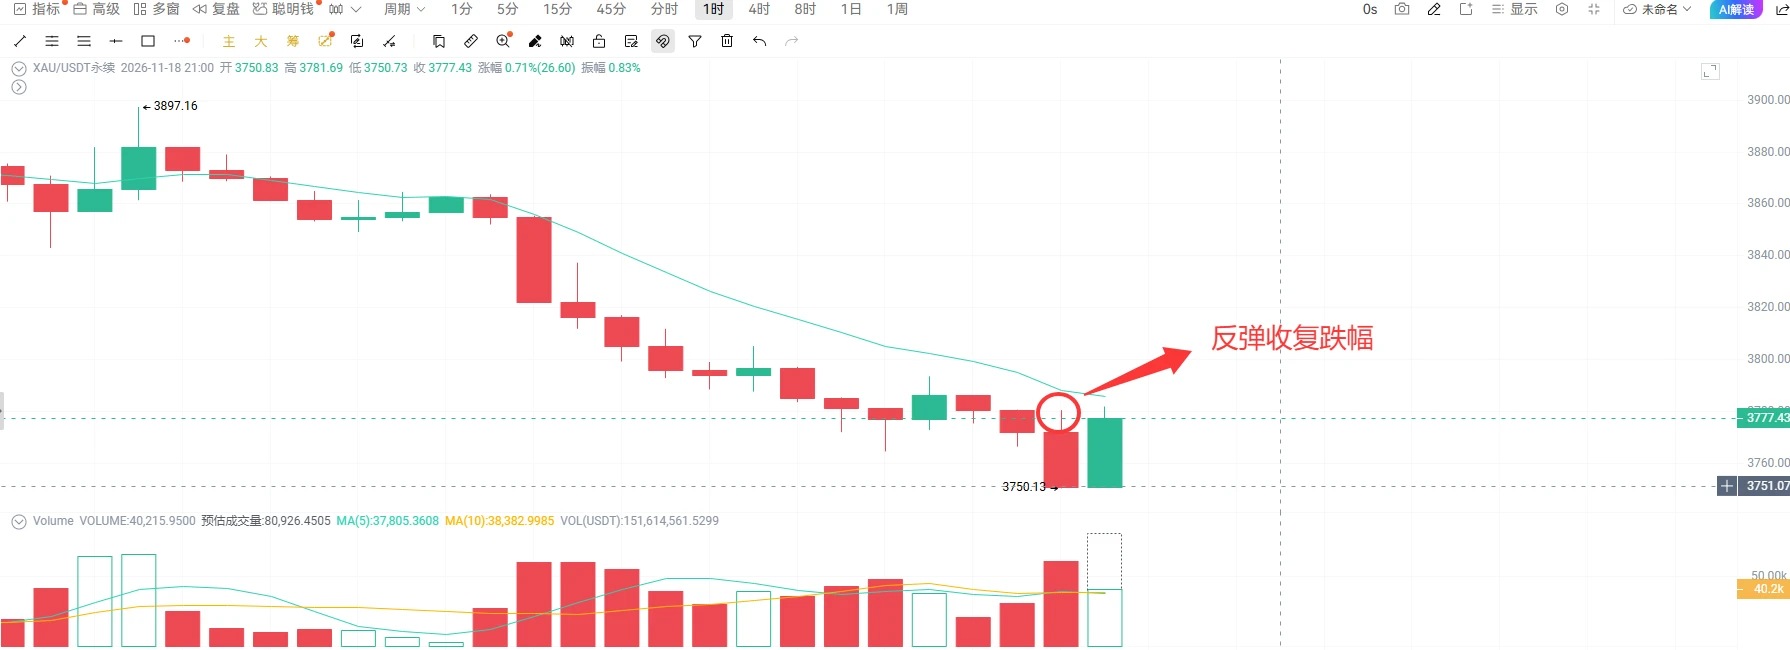
跌跌不休!新的加息周期,全线承压, $XAU 还能看到底吗?

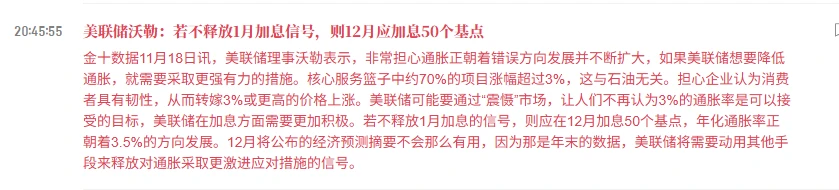
今天再次发布要加息的预期,全线直接大跌,闪迪也到了底部,黄金又跌破新低,熊市真的要来了吗

不过黄金的承接还是很强的,在3750触底及时反弹上来,雯姐觉得修复起来还是很大。现在利空已经消化,黄金作为避险板块之一,利空落地一定会有一波反弹

雯姐觉得现在企稳向上,反弹修复力度还是很大,量也跟着起来了,多单不要这么着急割肉,这波反弹非常给力,还可以顺势做多一波,修复上3850问题不大的#黄金跌至3800美元
post-image
XAU+0.38%
这是一次典型的“预期管理”崩塌。市场原本在博弈降息或停止加息,沃勒的讲话直接将“12月加息50BP”摆上台面。对于美股(尤其是高估值科技股)、黄金、美债而言,这是巨大的流动性抽血预期;对美元指数则是强支撑。在如此鹰派的表态下,短期谨慎抄底风险资产。密切关注本周五的PCE数据以及下一个非农数据,如果数据不降温,12月加息50BP的“黑天鹅”可能真的会落地。#美联储 #加息
post-image
GLDX-0.40%
PAXG+0.37%
XAU+0.38%
  • 1
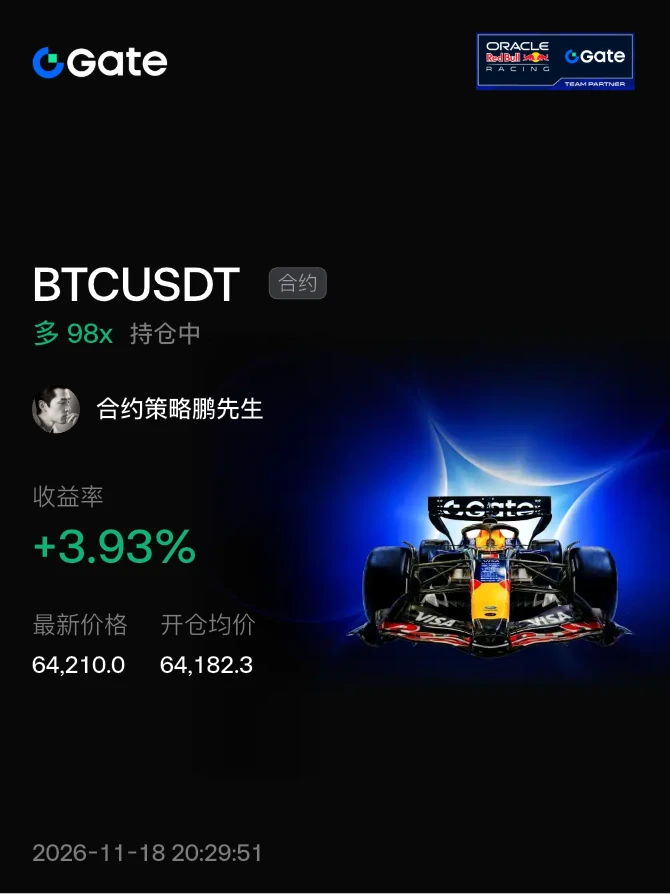
止损63650 止盈65500
#晒出我的持仓收益
post-image
BTC-0.65%
台积电营收创历史新高,股价为什么“不如泡面”?

台积电10月合并营收5868.9亿新台币,月增14.7%,年增59.7%,单月历史新高。前10个月累计营收4.48万亿,年增43.3%。营收面的强势没有任何争议,历史单月营收前四名全部出现在今年。‌

但同期台股大盘从10月初高点一度回落超过24%,台积电股价也跟着承压。有台股投资者用了一句很损的话来形容:“基本面不如泡面”。‌

这句话背后是一个所有股票交易者迟早要面对的算术问题:股价 = 每股盈余 × 市场愿意给的倍数。营收和获利推动的是前面那一项,但倍数那一项每天都在变,而且变动的幅度可以远大于获利的变化。获利增长10%,但市场愿意给的倍数下降30%,股价依然是跌的。‌

台积电当前面对的就是倍数被系统性压缩的局面。压缩倍数的力量来自四个方向,每一个都和台积电卖了多少片晶圆没有直接关系:AI资本开支的回收疑虑,市场开始要求看到投资转化为现金流,而不只是看支出规模;利率路径,10年期美债收益率在5%以上,折现率上升,所有风险资产的合理倍数都在下降;外资在集中市场的卖超规模创下纪录;美国期中选举后的政策方向尚未明朗。‌

但这不代表台积电的基本面可以被忽略。

摩根大通维持增持评级,目标价新台币3300元,当前股价2285元,基于约20倍12个月远期市盈率。核心逻辑是领先制程供需缺口持续,台积电将在2027/28年增加11
台积电+0.23%
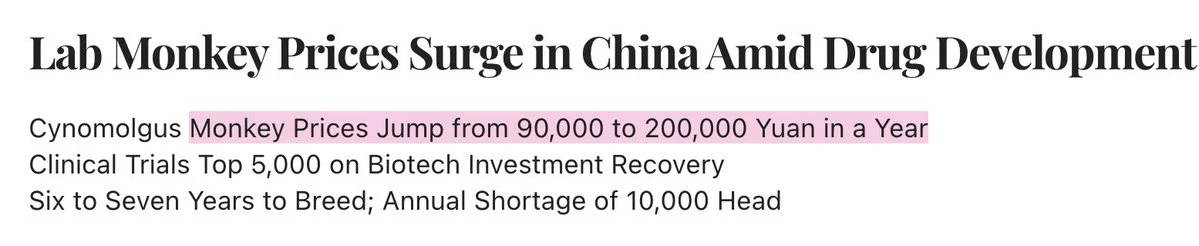
早知道就该直接做多现货研究猴子,而不是盈利的 DRAM 公司,我的错。
猴子产能扩张需要 6-7 年,而价格一年内已经涨了 2 倍以上。
post-image
DRAM-1.02%
天冷了:多赚币抗冻❗️
live-cover
LIVE3,153
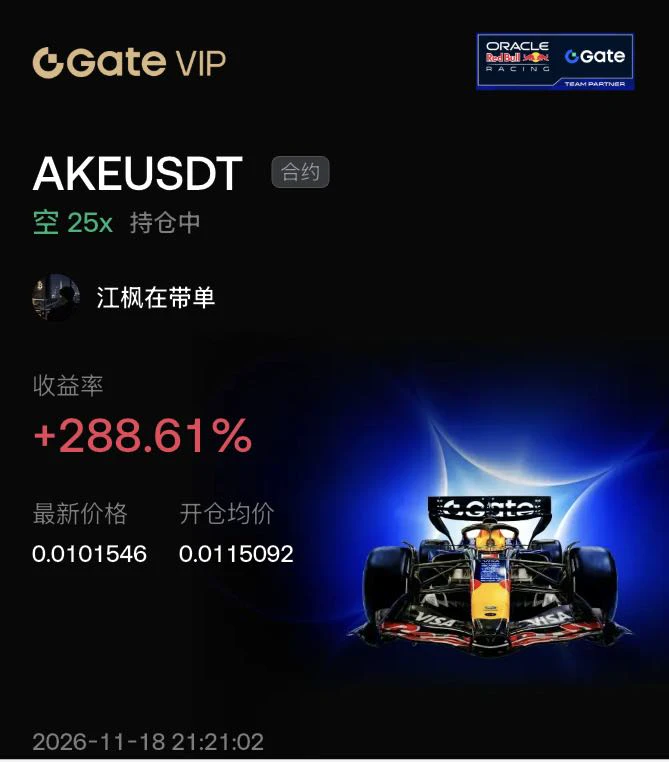
$AKE 这单赚了 288%,我得把风险说全。费率已经转负,空头每 8 小时在付钱;一天振幅接近 19%,25 倍反向走 4% 就爆仓。

上方 0.0117 还堆着空单爆仓盘,真拉上去,挤空会很快。我做空的理由只有一条:暴涨之后多头在撤,不是它基本面变差。AKEDO 本身是个 AI 做游戏的平台,流通量才两成多,后面还有解锁,故事和抛压都还在。

理由会变,仓位就得跟着变。跌破 0.0095 再加,站回 0.0115 就认错。$SNDK #Gate年度荣耀盛典
post-image
AKE+6.39%
SNDK-0.18%
  • 3
下午在直播间让兄弟们挂的3745的多单精准吃了20+个点~
post-image
  • 1
#Gate年度荣耀盛典 #作手分析
🏆 正式开票!作手Trader冲击Gate 2026年度创作者,期待你的助力!

各位交易路上的兄弟们,我是作手Trader!

今天是11月18日,Gate社交2026年终社区盛典正式进入粉丝助力阶段!

这一次,作手Trader正式向年度创作者荣誉发起冲击!🔥

为什么参加这次年度评选?

因为我希望把自己一直坚持的交易理念分享给更多人:

宏观定方向,结构定进场!

过去这一年,我们一起经历了BTC的大幅波动、美股AI板块的疯狂与调整,也见证了宏观政策、经济数据和企业财报对市场的持续影响。

作手Trader的创作主要围绕三个方向:

📊 1. 宏观深度解析
跟踪美联储政策、非农、CPI等重要数据,研究宏观变化如何影响加密货币、美股与黄金。

🌎 2. 跨市场机会挖掘
从BTC、黄金到CFD及美股市场,关注全球核心资产的基本面、资金轮动与潜在交易机会。

📈 3. 右侧交易与实战纪律
不猜顶、不猜底、不追第一根大阳线。
坚持突破、回踩、确认,让市场给出信号,再制定交易计划。

数据是催化剂,价格结构才是交易信号。

🏆 目标:冲击华语赛区TOP 20!

根据Gate官方活动规则:
• 🎁 报名即可获得100助力值,为喜欢的主播和创作者投票。
• 🗳️ 完成指定互动任务,可以获得更多助力值。
• 🎉 每成功投送100助力
BTC-0.67%
GLDX-0.40%
PAXG+0.37%
  • 2
  • 1
#英伟达Q3营收1158亿美元超预期 英伟达这轮高估值大概率还能消化,但已经不算便宜。关键看 2028 财年能不能兑现约 75% 的营收增长。

为什么说还能消化
· 业绩一直在超预期:Q3 营收 1158 亿美元,同比增长 103%,连续 17 个季度超过华尔街预期。
· 数据中心撑着:数据中心营收 1076 亿美元,占总营收九成多,同比增长 110%。
· 指引还在上调:2028 财年营收增长预期从约 70% 上调到约 75%,而且是在更高的基数上。
· 需求没见顶:黄仁勋说真实需求远高于 70%,增长受限于产能,不是没人买。

市场可能透支的地方
· 预期已经很满:Q3 营收比公司自己给的指引中值 1080 亿美元高出 70 多亿,股价却未必马上大涨。
· 高增长要连着做几年:按 75% 算,2028 财年营收大约 4500 亿美元。之后增速只要明显放缓,高估值就可能撑不住。
· AI 投入会不会降温:大客户如果开始担心回报,下单速度放慢,最先受影响的是英伟达。

接下来最值得盯的是两件事:2028 财年的实际营收能不能接近 4500 亿美元,以及数据中心营收的环比增速能不能保持在两位数。这两点都稳住,高估值就有业绩支撑;一旦失速,市场会很快重新定价。#Gate股票畅聊季 $NVDA ‌
post-image
山顶Ryak
#英伟达Q3营收1158亿美元超预期 英伟达这轮高估值大概率还能消化,但已经不算便宜。关键看 2028 财年能不能兑现约 75% 的营收增长。
为什么说还能消化
· 业绩一直在超预期:Q3 营收 1158 亿美元,同比增长 103%,连续 17 个季度超过华尔街预期。
· 数据中心撑着:数据中心营收 1076 亿美元,占总营收九成多,同比涨 110%。
· 指引还在上调:2028 财年营收增长预期从约 70% 上调到约 75%,而且是在更高的基数上。
· 需求没见顶:黄仁勋说真实需求远高于 70%,增长卡在产能,不是没人买。
市场可能透支的地方
· 预期已经很满:Q3 营收比公司自己给的指引中值 1080 亿美元高出 70 多亿,股价却未必马上大涨。
· 高增长要连着做几年:按 75% 算,2028 财年营收大约 4500 亿美元。之后增速只要明显放缓,高估值就可能撑不住。
· AI 投入会不会降温:大客户如果开始担心回报,下单速度放慢,最先受影响的是英伟达。
接下来最值得盯的是两件事:2028 财年的实际营收能不能接近 4500 亿美元,以及数据中心营收的环比增速能不能保持在两位数。这两点都稳住,高估值就有业绩接;一旦失速,市场会很快重新定价。#Gate股票畅聊季 $NVDA ‌
repost-content-media
NVDA-0.42%
  • 2
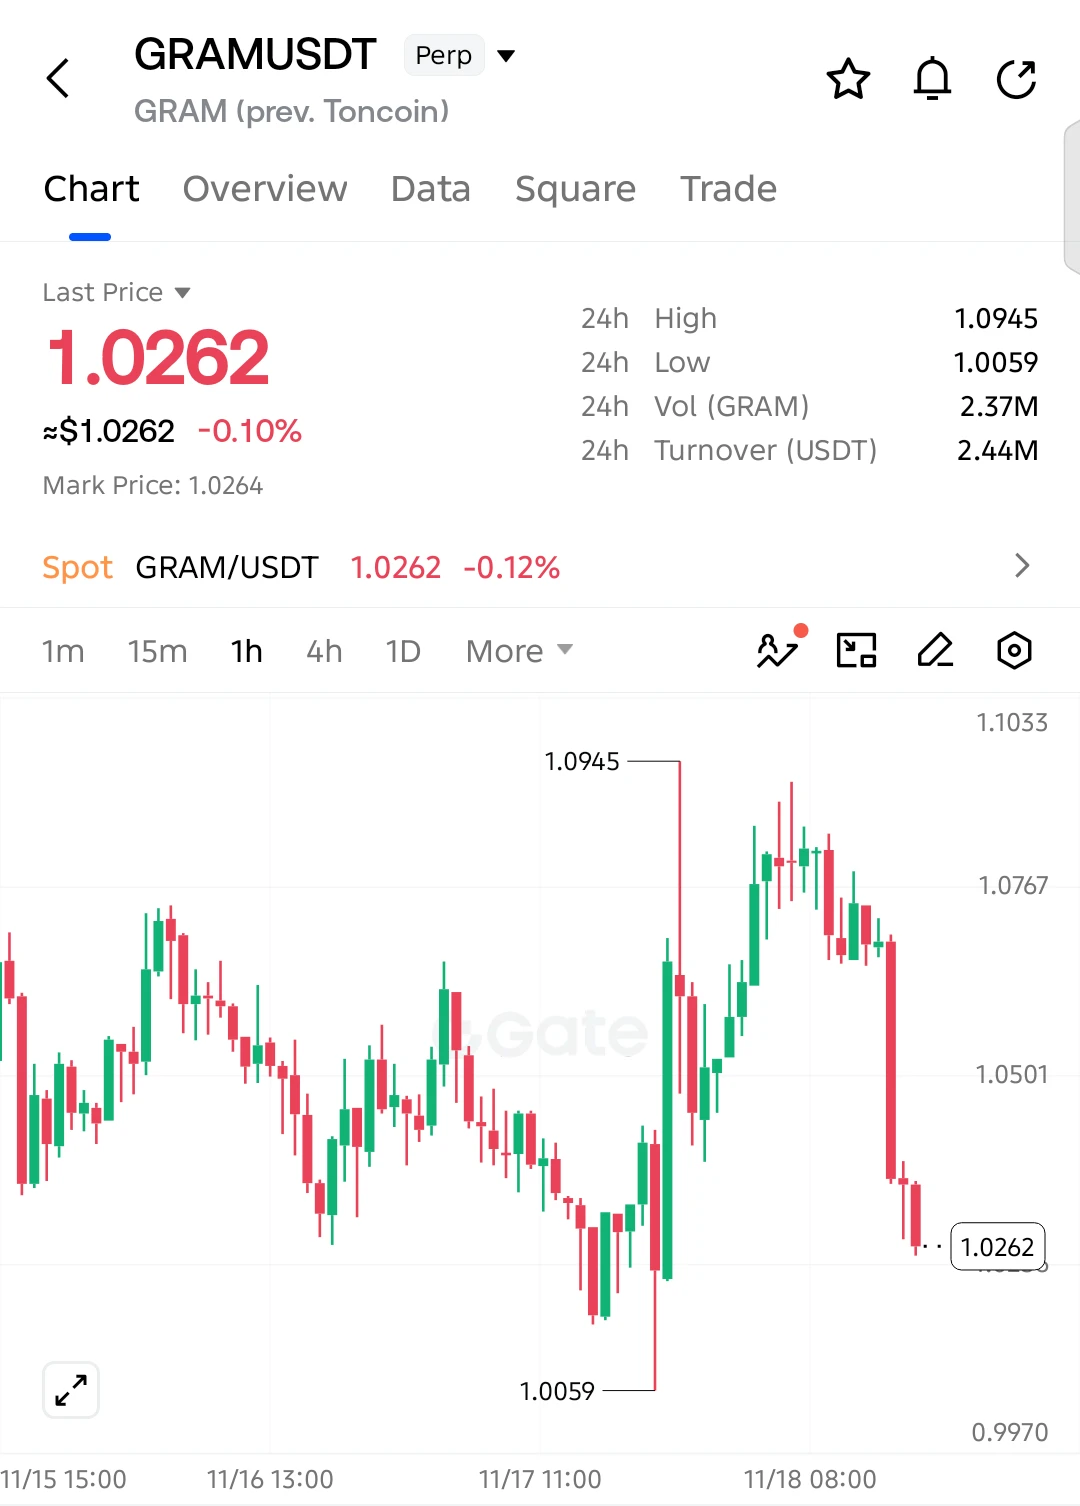
$GRAM 跌破 — 1.0059 美元是下一个目标吗?

$GRAM 在 1.0945 遭遇急剧拒绝后,正面临沉重的抛售压力。最新的看跌蜡烛线表明卖方正在掌控局面。

当前价格:1.0262
关键支撑位:1.0059
下一个目标:0.9970
阻力位:1.0501

若跌破 1.0059,跌势可能加速并逼近 0.9970。多头需要重新收复 1.0501,才能缓解看跌压力。
post-image
GRAM-0.97%
  • 2
  • 2
挑战300u到一万u,重仓猛干,浮赢加仓。
post-image
  • 1
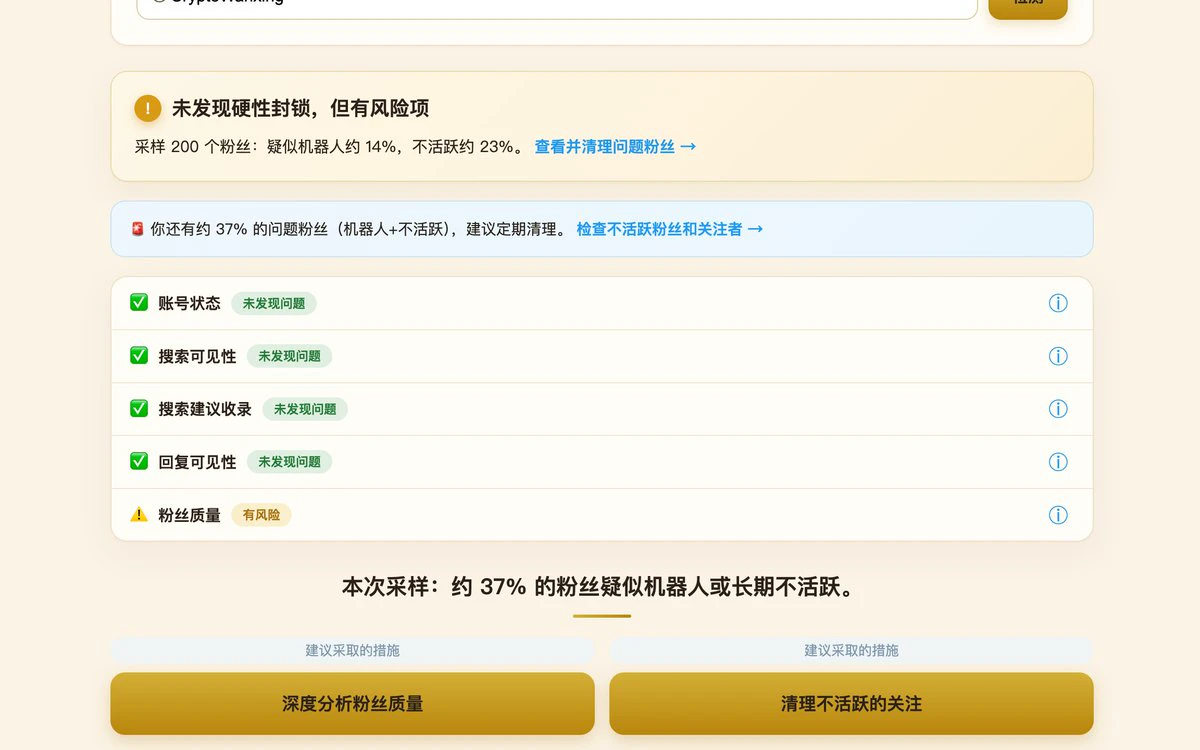
我的粉丝有问题??
post-image
#日本韩国芯片股早盘上涨后回落
📉 日本和韩国芯片股早盘上涨后回落——市场信心是否正在失去动力?

亚洲科技市场显现疲软迹象,日本和韩国的半导体股票回吐早前涨幅。尽管交易时段开盘表现积极,抛售压力再度回归,引发了对投资者信心以及全球芯片行业短期走势的疑问。

半导体行业在全球科技市场中发挥着重要作用,尤其是在人工智能、先进处理器和数据中心基础设施需求不断增长的背景下。然而,即使是强劲的行业,当投资者获利了结或对市场状况持谨慎态度时,也可能出现短期回调。

交易员目前正关注主要芯片公司、全球科技股、市场情绪以及即将到来的经济动向,以判断这波疲软是暂时的,还是更深层次回调的开端。

另一个重要因素是 NVIDIA 的表现以及对 AI 需求的整体展望。任何对 AI 增长预期的变化,都可能影响亚洲及全球市场的半导体股票。

最大的疑问是:日本和韩国的芯片股能否恢复早盘的势头,还是抛售压力将在接下来的交易时段持续?

保持警惕,密切关注市场,并记住,在市场状况不明朗时,耐心和妥善的风险管理至关重要。

#JapanKoreaChipStocksFadeAfterEarlyG
NVDA-0.42%
三角形收敛来回扫,马上就要走出来了!!!
live-cover
LIVE4,691
微软跌到七周新低,问题不在Azure,在“花出去的钱”

微软最近发生了一件很有意思的事。Azure上季度营收增长了48%,放在任何一家云厂商身上都是炸裂的数字。但微软股价跌到了496.51美元,七周新低,单日跌幅把过去一个多月的涨幅全部吐了回去。

问题出在另一组数字上:资本支出452亿美元,自由现金流下降27% 。

Azure在赚钱,而且赚得很快。但微软为了维持这个增速,每个季度要花掉450亿以上的资本开支去建数据中心、买GPU、铺算力。这些钱花出去之后,自由现金流被严重侵蚀。投资者现在问的问题很直接:你花了这么多钱,什么时候能看到对应的现金回报?

这个问题不只是微软的问题。

亚马逊和Alphabet公布业绩的时候,市场最担心的同样是自由现金流转负的可能性。美股七巨头的AI叙事正在进入一个微妙的阶段:从“谁的AI故事更性感”,切换到“谁的AI投入能最快变成利润”。微软是AI商业化最激进的玩家之一,Copilot铺进了Office全家桶,Azure的AI服务在增长,但它也是资本开支最重的玩家之一。当市场开始用“自由现金流”而不是“营收增速”来给AI巨头定价时,微软首当其冲。‌

摩根士丹利维持了微软增持评级,基准目标价650美元,牛市目标800美元,逻辑是企业AI飞轮具备强增长耐久性,自研Maia300芯片有望优化资本开支经济性。这个逻辑本身没有问题。自研芯片如果能替代一
MSFT-2.27%
加载更多

加入 4000 万人汇聚的头部社区

⚡️ 与 4000 万 人一起参与加密货币热潮讨论

💬 与喜爱的头部博主互动

👍 查看感兴趣的内容

热门话题

英伟达Q3营收1158亿美元超预期

222.5K 浏览量7.1K 人讨论中

英伟达 2027 财年 Q3 营收达 1158 亿美元,同比增长 103%;其中数据中心收入 1076 亿美元,同比增长 110%。公司此前还预计,2028 财年营收有望同比增长约 70%。 AI 需求还在高速增长,你觉得 $NVDA 还能继续消化当前高估值,还是市场已经提前透支了未来增长?

Gate年度荣耀盛典

2.5M 浏览量39.3K 人讨论中

GateMoney强化英镑欧元支付能力

322.3K 浏览量1.6K 人讨论中

查看更多