
#BOJHikesTo1.25%31YearHigh
我对日本银行(BOJ)近期加息的分析表明,我们正在见证市场动态的根本性转变。BOJ 将利率上调至 0.25%——这是 15 年来未曾达到的水平——对各类资产都有重大影响。让我们深入探讨在这一新环境下 USD/JPY 货币对与日本股市之间的相互作用。
反馈循环:USD/JPY 与日本股市
你对 USD/JPY 货币对与日本股市(日经 225 / TOPIX)之间紧密耦合的反馈循环的观察至关重要。尽管加息通常预示着货币升值,但市场的即时反应往往取决于加息行动本身与央行前瞻性指引之间的区别。
* USD/JPY 作为领先指标:在一次已被市场定价的加息之后,突发波动往往会出现在外汇市场。这里的关键决定因素是新闻发布会的基调,以及由此导致的利率差变化。
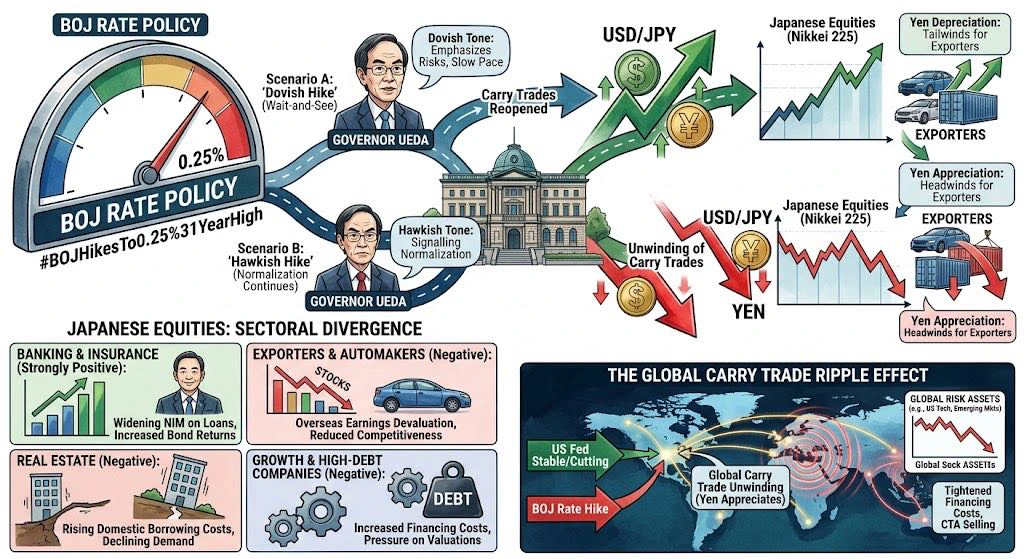
* "鸽派"立场("卖事实"):如果植田行长采取"鸽派"语气——强调风险并暗示未来加息步伐缓慢——市场会将其解读为一次"卖事实"事件。涉及做空日元押注的"套利交易"头寸,可能会因预期更加"鹰派"(收紧)的立场而被平仓,随后迅速重新建立。这将推动 USD/JPY 货币对走高。
* "鹰派"立场:相反,"鹰派"立场——表明正常化进程将继续——可能导致 USD/JPY 货币对向下突破。这一情景会触发"套利交易"头寸迅速平仓,对该货币对施加下行压力。
在"鸽派"情景下,日元贬值会立即成为日本主要出口商的顺风,支撑其股价。然而,在"鹰派"情景下,日元快速升值可能会打击出口企业的股价。
日本股市:行业分化
BOJ 行动的影响并非均匀作用于日本股市的所有行业。我们观察到的一个关键因素是行业分化。
银行与保险。强烈利好 贷款净息差(NIM)扩大以及债券投资组合回报增加,直接支持长期盈利能力。该行业受益于高利率环境。
出口商与汽车制造商 利空 日元升值(USD/JPY 货币对下跌)会导致海外收益兑换成日元时缩水。这会削弱全球价格竞争力,并可能压缩利润率。
房地产与成长型公司 利空 国内借贷成本上升会对这些行业造成压力。房地产公司可能面临需求下降和估值调整,而高负债水平的成长型公司则会面临不断上升的融资成本,从而可能对其估值产生负面影响。
因此,日元与日本股市之间的关系十分复杂,并且在很大程度上取决于具体涉及的行业。
全球套利交易的连锁影响
日本银行(BOJ)的政策转变影响远超日本国界,通过平仓"日元套利交易"头寸影响全球市场。
当 BOJ 加息时,以日元借款的成本会上升。如果这与美联储(Fed)降息或维持利率不变的时期重合,美国与日本短期债务工具之间的收益率差将收窄。
这种融资成本收紧会迫使宏观基金和系统化 CTA 算法平掉其"套利交易"头寸。
这些头寸涉及以低利率借入日元,并投资于美国科技股、新兴市场债券以及其他高收益货币等资产。
日元突然升值会触发这些高风险资产的全球抛售,在金融市场中形成连锁反应。
总而言之,BOJ 迈向政策正常化的行动——虽然是一项国内决策——却彰显了现代市场的相互关联性,并对全球金融稳定产生深远影响。随着 BOJ 继续推进政策正常化……日元、日本股市与全球资产配置之间的相互作用仍将是投资者关注的重点。
我对日本银行(BOJ)近期加息的分析表明,我们正在见证市场动态的根本性转变。BOJ 将利率上调至 0.25%——这是 15 年来未曾达到的水平——对各类资产都有重大影响。让我们深入探讨在这一新环境下 USD/JPY 货币对与日本股市之间的相互作用。
反馈循环:USD/JPY 与日本股市
你对 USD/JPY 货币对与日本股市(日经 225 / TOPIX)之间紧密耦合的反馈循环的观察至关重要。尽管加息通常预示着货币升值,但市场的即时反应往往取决于加息行动本身与央行前瞻性指引之间的区别。
* USD/JPY 作为领先指标:在一次已被市场定价的加息之后,突发波动往往会出现在外汇市场。这里的关键决定因素是新闻发布会的基调,以及由此导致的利率差变化。
* "鸽派"立场("卖事实"):如果植田行长采取"鸽派"语气——强调风险并暗示未来加息步伐缓慢——市场会将其解读为一次"卖事实"事件。涉及做空日元押注的"套利交易"头寸,可能会因预期更加"鹰派"(收紧)的立场而被平仓,随后迅速重新建立。这将推动 USD/JPY 货币对走高。
* "鹰派"立场:相反,"鹰派"立场——表明正常化进程将继续——可能导致 USD/JPY 货币对向下突破。这一情景会触发"套利交易"头寸迅速平仓,对该货币对施加下行压力。
在"鸽派"情景下,日元贬值会立即成为日本主要出口商的顺风,支撑其股价。然而,在"鹰派"情景下,日元快速升值可能会打击出口企业的股价。
日本股市:行业分化
BOJ 行动的影响并非均匀作用于日本股市的所有行业。我们观察到的一个关键因素是行业分化。
银行与保险。强烈利好 贷款净息差(NIM)扩大以及债券投资组合回报增加,直接支持长期盈利能力。该行业受益于高利率环境。
出口商与汽车制造商 利空 日元升值(USD/JPY 货币对下跌)会导致海外收益兑换成日元时缩水。这会削弱全球价格竞争力,并可能压缩利润率。
房地产与成长型公司 利空 国内借贷成本上升会对这些行业造成压力。房地产公司可能面临需求下降和估值调整,而高负债水平的成长型公司则会面临不断上升的融资成本,从而可能对其估值产生负面影响。
因此,日元与日本股市之间的关系十分复杂,并且在很大程度上取决于具体涉及的行业。
全球套利交易的连锁影响
日本银行(BOJ)的政策转变影响远超日本国界,通过平仓"日元套利交易"头寸影响全球市场。
当 BOJ 加息时,以日元借款的成本会上升。如果这与美联储(Fed)降息或维持利率不变的时期重合,美国与日本短期债务工具之间的收益率差将收窄。
这种融资成本收紧会迫使宏观基金和系统化 CTA 算法平掉其"套利交易"头寸。
这些头寸涉及以低利率借入日元,并投资于美国科技股、新兴市场债券以及其他高收益货币等资产。
日元突然升值会触发这些高风险资产的全球抛售,在金融市场中形成连锁反应。
总而言之,BOJ 迈向政策正常化的行动——虽然是一项国内决策——却彰显了现代市场的相互关联性,并对全球金融稳定产生深远影响。随着 BOJ 继续推进政策正常化……日元、日本股市与全球资产配置之间的相互作用仍将是投资者关注的重点。