


分享您的看法
placeholder

🎁 5000 USDT 奖励等你来拿——第 23 期成长值抽奖活动正在进行中!
每次使用 300 成长值抽奖,每日最多 10 次,奖品 100% 有保障! 🤩
💫 每日互动,轻松赚取成长值
🔹 探索广场:发帖、点赞、评论和分享,每日最高可得 +600
🔹 观看直播:观看、预约、点赞、评论和分享,每日最高可得 +300
🔹 加入热门聊天:参与讨论并分享交易卡片,每日最高可得 +90
🔹 创作者奖励:发布包含指定代币/交易卡片的内容,每项任务最高可得 +300
解锁丰富奖励,包括 Gate 笔记本电脑包、ETF 体验金和手续费返现券!
立即抽奖 👉️ https://www.gate.com/activities/pointprize?now_period=23
#BTC #ETH #ZEC
每次使用 300 成长值抽奖,每日最多 10 次,奖品 100% 有保障! 🤩
💫 每日互动,轻松赚取成长值
🔹 探索广场:发帖、点赞、评论和分享,每日最高可得 +600
🔹 观看直播:观看、预约、点赞、评论和分享,每日最高可得 +300
🔹 加入热门聊天:参与讨论并分享交易卡片,每日最高可得 +90
🔹 创作者奖励:发布包含指定代币/交易卡片的内容,每项任务最高可得 +300
解锁丰富奖励,包括 Gate 笔记本电脑包、ETF 体验金和手续费返现券!
立即抽奖 👉️ https://www.gate.com/activities/pointprize?now_period=23
#BTC #ETH #ZEC
- 2
兄弟们现在开仓:在 $SAGA
上进行一笔大额做空交易,30x 杠杆,隔离保证金,在期货里操作...👇👇入场区:$0.0248 – $0.0256TP 1:$0.0240TP 2:$0.0230TP 3:$0.0218TP 4:$0.0205止损(SL):$0.0277点击下方立即开仓交易...👇交易逻辑设置:$0.0248–$0.0256 是这次做空设置的关键拒绝区。如果无法重新站回 $0.0256,卖压仍会保持活跃。干净地跌破 $0.0240,可能会加速下跌至 $0.0230 和 $0.0218。在 $0.0218 下方出现强劲看跌动能,可能会把行情延伸至 $0.0205。风控管理:不要过度加杠杆或冲动“复仇交易”,请保护好资金。市场还会给我们更多机会,别担心。
上进行一笔大额做空交易,30x 杠杆,隔离保证金,在期货里操作...👇👇入场区:$0.0248 – $0.0256TP 1:$0.0240TP 2:$0.0230TP 3:$0.0218TP 4:$0.0205止损(SL):$0.0277点击下方立即开仓交易...👇交易逻辑设置:$0.0248–$0.0256 是这次做空设置的关键拒绝区。如果无法重新站回 $0.0256,卖压仍会保持活跃。干净地跌破 $0.0240,可能会加速下跌至 $0.0230 和 $0.0218。在 $0.0218 下方出现强劲看跌动能,可能会把行情延伸至 $0.0205。风控管理:不要过度加杠杆或冲动“复仇交易”,请保护好资金。市场还会给我们更多机会,别担心。
SAGA-0.39%
- 1
这两天加密货币那边天天狂欢,黄金这边却像

LIVE4,279


- 4
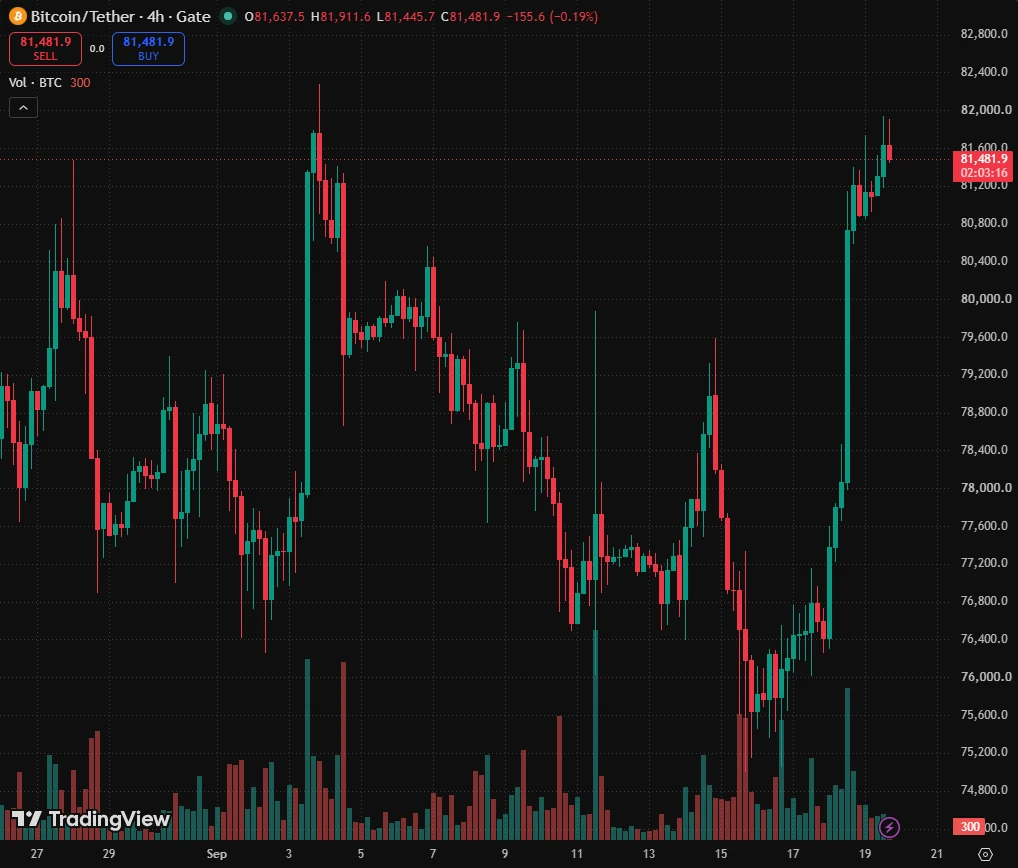
昨天的大饼你就说强不强吧!旱地拔葱5000点!
暴徒一直喊做多,自己也做多!如果你连趋势都看不懂,还做交易?
我重来没有怀疑过自己 眼光,只是大饼拉的太出人意料了!
还记得暴徒什么时候开始力排众议,坚持自己看多思路的吗?
是美联储降息,全世界都是在做空,已经有千里眼看到大饼的65000——68000去了!
回看我们的帖子,大饼只要站在75500的上方就是一个子!干多!破了75000就眼睛一闭!继续干多!
盘面走势是对这个暴徒这一轮思路最好的回答!无需多言$BTC
$ETH #美国众院推动比特币储备立法
暴徒一直喊做多,自己也做多!如果你连趋势都看不懂,还做交易?
我重来没有怀疑过自己 眼光,只是大饼拉的太出人意料了!
还记得暴徒什么时候开始力排众议,坚持自己看多思路的吗?
是美联储降息,全世界都是在做空,已经有千里眼看到大饼的65000——68000去了!
回看我们的帖子,大饼只要站在75500的上方就是一个子!干多!破了75000就眼睛一闭!继续干多!
盘面走势是对这个暴徒这一轮思路最好的回答!无需多言$BTC
$ETH #美国众院推动比特币储备立法
- 1
$SNDK /USDT 正处于区间震荡,但即将向另一方向突破。
$SNDK /USDT - 做空
交易计划:
入场:1777.60 – 1781.92
止损:1806.75
止盈1:1759.52
止盈2:1746.02
止盈3:1725.78
为什么选择这一设置?
为什么是现在?日线趋势处于区间震荡,这意味着市场一直在盘整,没有明确方向,而 1h 价格位于 1779.76,正好处于 1777.60 至 1781.92 入场区间的上沿。15m RSI 为 46.74,表明短期动能既未超买也未超卖,为剧烈波动留下了空间;与此同时,1h ATR 为 8.650406,说明平均每小时波动足以触及 1759.52 的第一目标位,如果动能持续,甚至可能延伸至 1746.02 的第二目标位。计划是在入场区间卖出并顺势跟随下跌,但如果价格突破 1806.75 上方,整个做空设置将失效,必须立即退出交易。一切都取决于 1658.83 这一水平,这是论点完全失效的最后防线。
讨论:
我们会触及 1746.02,还是会在 1806.75 止损?
⚠️ 仅为个人市场分析。NFA — 管理风险并自行研究。
教育内容,不构成投资建议,也不构成买入、卖出、存入或提取任何资产的建议。无付费推广或推荐/联盟链接。
$SNDK /USDT - 做空
交易计划:
入场:1777.60 – 1781.92
止损:1806.75
止盈1:1759.52
止盈2:1746.02
止盈3:1725.78
为什么选择这一设置?
为什么是现在?日线趋势处于区间震荡,这意味着市场一直在盘整,没有明确方向,而 1h 价格位于 1779.76,正好处于 1777.60 至 1781.92 入场区间的上沿。15m RSI 为 46.74,表明短期动能既未超买也未超卖,为剧烈波动留下了空间;与此同时,1h ATR 为 8.650406,说明平均每小时波动足以触及 1759.52 的第一目标位,如果动能持续,甚至可能延伸至 1746.02 的第二目标位。计划是在入场区间卖出并顺势跟随下跌,但如果价格突破 1806.75 上方,整个做空设置将失效,必须立即退出交易。一切都取决于 1658.83 这一水平,这是论点完全失效的最后防线。
讨论:
我们会触及 1746.02,还是会在 1806.75 止损?
⚠️ 仅为个人市场分析。NFA — 管理风险并自行研究。
教育内容,不构成投资建议,也不构成买入、卖出、存入或提取任何资产的建议。无付费推广或推荐/联盟链接。
SNDK+2.03%
- 1
#SECApprovesLimitedOnChainTradingOfTokenizedStocks
美国证券交易委员会(SEC)已朝着连接传统股票市场与区块链技术迈出重要一步。2026 年 9 月 17 日,SEC 宣布了一项临时且有条件的“创新豁免”,旨在推动通过专门的代币化证券交易场所(TSVs)对部分代币化美国股票进行有限的链上交易。
这一发展代表着日益增长的代币化趋势迎来了一个重要时刻。符合条件的股票如今不仅可以通过传统市场基础设施代表所有权,还可以代币化形式呈现,并通过采用自动做市商(AMMs)和流动性池的许可型区块链交易场所进行交易。
不过,这并不是对所有美国股票进行不受限制的全天候交易的全面批准。SEC 已设定具体条件和限制。通过符合资格的 TSV 交易的代币化国家市场系统(NMS)股票,在符合条件的交易品种数量和交易量方面受到限制。该框架旨在允许创新,同时让监管机构有机会监测链上证券市场在实际中的运作方式。
最重要的要求之一涉及投资者权利。SEC 表示,符合条件股票的代币化版本必须向持有人提供与相应传统股票相同的权利和特权,包括适用的经济权利和投票权。这一区别至关重要,因为代表股票敞口的代币并不自动等同于标的证券。
该框架还引入了透明度和技术要求。TSV 使用的智能合约必须可审计且公开,并部署在公共、无需许可的分布式账本上。交易场所还必须公开提供有关其运营和交易
美国证券交易委员会(SEC)已朝着连接传统股票市场与区块链技术迈出重要一步。2026 年 9 月 17 日,SEC 宣布了一项临时且有条件的“创新豁免”,旨在推动通过专门的代币化证券交易场所(TSVs)对部分代币化美国股票进行有限的链上交易。
这一发展代表着日益增长的代币化趋势迎来了一个重要时刻。符合条件的股票如今不仅可以通过传统市场基础设施代表所有权,还可以代币化形式呈现,并通过采用自动做市商(AMMs)和流动性池的许可型区块链交易场所进行交易。
不过,这并不是对所有美国股票进行不受限制的全天候交易的全面批准。SEC 已设定具体条件和限制。通过符合资格的 TSV 交易的代币化国家市场系统(NMS)股票,在符合条件的交易品种数量和交易量方面受到限制。该框架旨在允许创新,同时让监管机构有机会监测链上证券市场在实际中的运作方式。
最重要的要求之一涉及投资者权利。SEC 表示,符合条件股票的代币化版本必须向持有人提供与相应传统股票相同的权利和特权,包括适用的经济权利和投票权。这一区别至关重要,因为代表股票敞口的代币并不自动等同于标的证券。
该框架还引入了透明度和技术要求。TSV 使用的智能合约必须可审计且公开,并部署在公共、无需许可的分布式账本上。交易场所还必须公开提供有关其运营和交易
j几天前给大家的方向 基本止盈了 接下来 拿住空单 目标2472
- 1
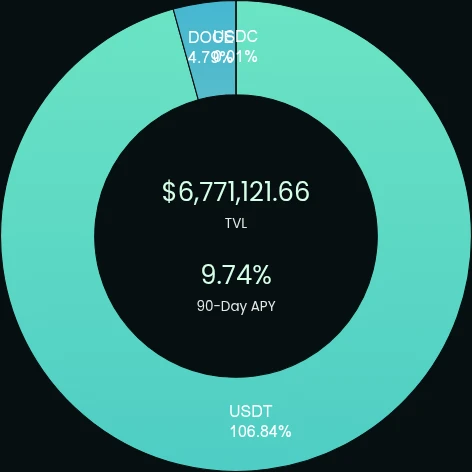
🚀 很高兴与大家分享我们当前的投资组合配置!总锁定价值:677 万美元,预期 APY 为 9.74%。下图显示了配置情况。#Crypto #交易 #Portfolio #DeFi 📊
准备好开始你的旅程了吗?
准备好开始你的旅程了吗?
- 1
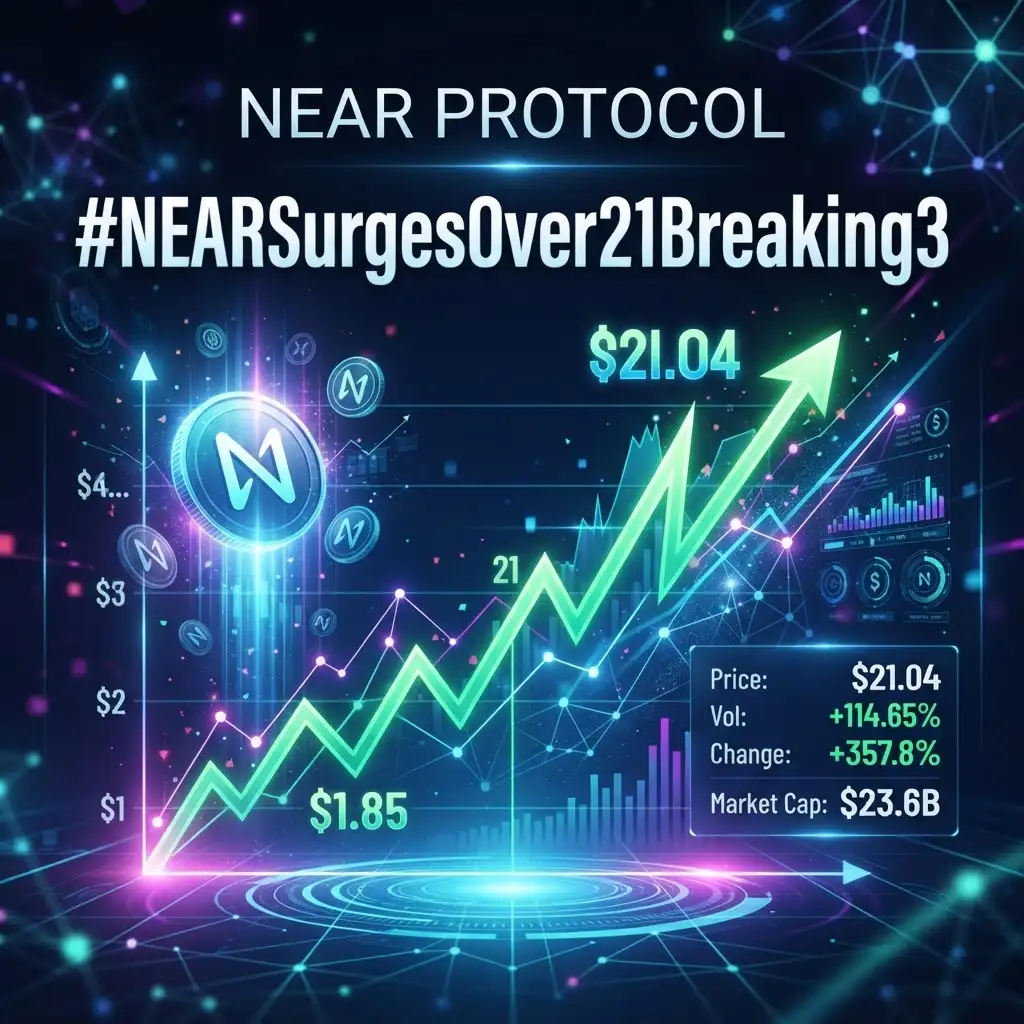
#NEARSurgesOver21Breaking3
#NEARS
NEAR 突破 3 美元正逐渐演变为由活跃度驱动的上涨:24H 成交额达 33.6 亿美元,已追踪未平仓量约为 $804M ,每周 NEAR Intents 成交量达 10.4 亿美元,为此次上涨提供了真实的市场活动支撑。现在更大的问题是,在 RSI 进入超买区域后,3.33 美元的结构性区域能否守住,还是说上涨需要先冷却,才能尝试下一轮上行。
这波动能已不再局限于一个爆发式交易时段。NEAR 七日内上涨约 59%,一个月内上涨超过 116%,表明当前走势已发展为更广泛的趋势,而非单日反应。与此同时,成交额大幅扩大,24 小时内约有 8.78 亿枚 NEAR 易手。价格扩张与高参与度的结合非常重要,因为有不断增加的活跃度支撑的突破,其市场结构不同于由流动性稀薄推动的走势。
衍生品又增加了一个层面。已追踪未平仓量约为 8.04 亿美元,而仅 Hyperliquid 就约占 $264M 的 OI,同时 24H 成交量约为 $225M 。这意味着上涨伴随着大量杠杆仓位,使得下一轮价格盘整尤为重要。不断上升的 OI 可以确认交易者的参与度,但如果价格突然反转,也可能提高对清算的敏感性。对于 NEAR 而言,现货成交量与衍生品仓位如今需要结合起来解读,而不能分开看待。
技术面表现强劲,但也越来越超出正常范围。RSI 约为
#NEARS
NEAR 突破 3 美元正逐渐演变为由活跃度驱动的上涨:24H 成交额达 33.6 亿美元,已追踪未平仓量约为 $804M ,每周 NEAR Intents 成交量达 10.4 亿美元,为此次上涨提供了真实的市场活动支撑。现在更大的问题是,在 RSI 进入超买区域后,3.33 美元的结构性区域能否守住,还是说上涨需要先冷却,才能尝试下一轮上行。
这波动能已不再局限于一个爆发式交易时段。NEAR 七日内上涨约 59%,一个月内上涨超过 116%,表明当前走势已发展为更广泛的趋势,而非单日反应。与此同时,成交额大幅扩大,24 小时内约有 8.78 亿枚 NEAR 易手。价格扩张与高参与度的结合非常重要,因为有不断增加的活跃度支撑的突破,其市场结构不同于由流动性稀薄推动的走势。
衍生品又增加了一个层面。已追踪未平仓量约为 8.04 亿美元,而仅 Hyperliquid 就约占 $264M 的 OI,同时 24H 成交量约为 $225M 。这意味着上涨伴随着大量杠杆仓位,使得下一轮价格盘整尤为重要。不断上升的 OI 可以确认交易者的参与度,但如果价格突然反转,也可能提高对清算的敏感性。对于 NEAR 而言,现货成交量与衍生品仓位如今需要结合起来解读,而不能分开看待。
技术面表现强劲,但也越来越超出正常范围。RSI 约为
HYPE+1.64%
- 1
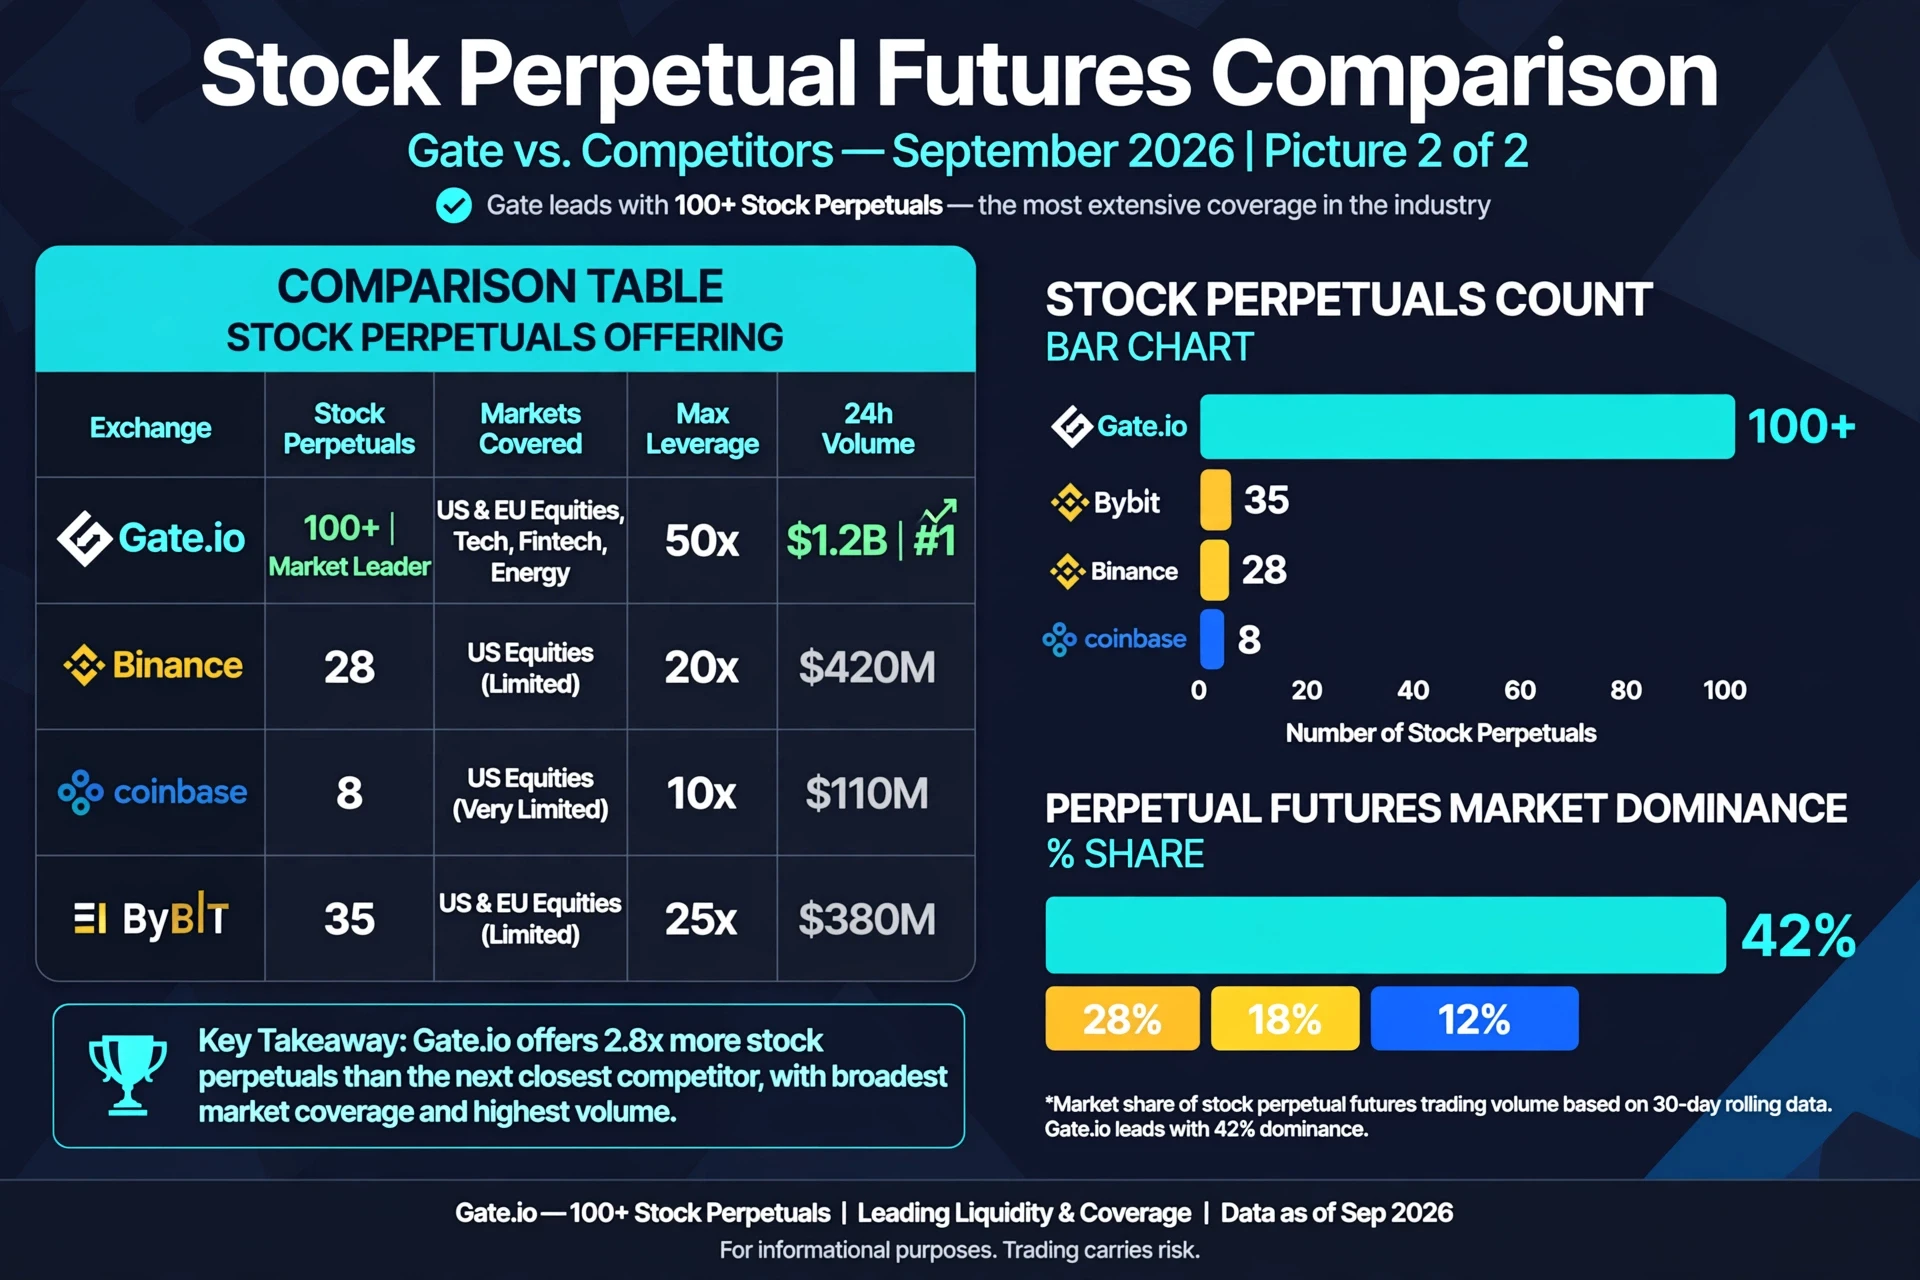
#GateTopsStockPerpetualCoverage
股票相关永续交易的扩展正成为不断发展的数字资产市场中的一项重要进展,让交易者能够通过基于加密货币的交易基础设施,以另一种方式接触传统市场主题。
Gate 继续扩大活跃交易者可用的市场范围,而股票永续合约代表了传统金融市场与加密衍生品灵活性之间一个有趣的桥梁。
股票永续合约可以让交易者接触价格波动,而无需直接持有标的股票。对于已经熟悉永续合约、希望在单一交易环境中探索更多市场板块的交易者而言,这种结构尤其具有意义。
股票永续合约覆盖范围最有趣的方面之一,是它能够将更广泛的资产选择带入交易生态系统。科技、人工智能、半导体、金融、消费以及其他主要市场主题,都可能吸引世界各地交易者的关注。
对于活跃交易者而言,市场准入只是其中一部分。流动性、价差、资金成本、波动性、杠杆、风险控制和合约规格,在评估任何永续产品时都很重要。
股票相关市场的表现也可能不同于加密资产。传统股票会受到企业盈利、经济指标、利率、公司指引、行业表现以及更广泛的投资者情绪影响。这些因素可能带来机会,但也可能造成价格突然波动。
这使得适当的风险管理尤为重要。交易者在建仓前应了解合约规格,包括资金费率机制、保证金要求、强平条件、交易时间以及其他适用规则。
股票永续市场的发展也凸显出金融市场正变得日益互联。加密交易基础设施已不再只关注数字资产。交易者越来越希望接
股票相关永续交易的扩展正成为不断发展的数字资产市场中的一项重要进展,让交易者能够通过基于加密货币的交易基础设施,以另一种方式接触传统市场主题。
Gate 继续扩大活跃交易者可用的市场范围,而股票永续合约代表了传统金融市场与加密衍生品灵活性之间一个有趣的桥梁。
股票永续合约可以让交易者接触价格波动,而无需直接持有标的股票。对于已经熟悉永续合约、希望在单一交易环境中探索更多市场板块的交易者而言,这种结构尤其具有意义。
股票永续合约覆盖范围最有趣的方面之一,是它能够将更广泛的资产选择带入交易生态系统。科技、人工智能、半导体、金融、消费以及其他主要市场主题,都可能吸引世界各地交易者的关注。
对于活跃交易者而言,市场准入只是其中一部分。流动性、价差、资金成本、波动性、杠杆、风险控制和合约规格,在评估任何永续产品时都很重要。
股票相关市场的表现也可能不同于加密资产。传统股票会受到企业盈利、经济指标、利率、公司指引、行业表现以及更广泛的投资者情绪影响。这些因素可能带来机会,但也可能造成价格突然波动。
这使得适当的风险管理尤为重要。交易者在建仓前应了解合约规格,包括资金费率机制、保证金要求、强平条件、交易时间以及其他适用规则。
股票永续市场的发展也凸显出金融市场正变得日益互联。加密交易基础设施已不再只关注数字资产。交易者越来越希望接
- 1
$BTC 更宽的止损让我们的结果看起来更好,也让我们的优势消失了
止损宽度通常被认为是个人偏好问题。喜欢精确的人使用紧止损,喜欢留出呼吸空间的人使用宽止损,而介于两者之间的某个位置则是一种没人能用数字为其辩护的折中方案。
这不是个人偏好问题。止损宽度同时决定两件事,而这两件事朝相反方向变化。
它决定的第一件事是你的账单
如果你的仓位规模来自你的风险,而且本来就应该如此,那么仓位规模就是风险预算除以止损距离。止损减半,仓位就翻倍。仓位翻倍,你为此支付的每笔费用也都会翻倍。
如果将费用表示为你承担风险的比例,那么费用就是往返成本除以止损距离。
在这个样本中,止损以 ATR 衡量,往返成本为 0.0967%,该数据取自 35 笔真实成交:
半个 ATR 的止损费用为 0.070 R,1 个 ATR 的止损费用为 0.035 R,2 个 ATR 的止损费用为 0.018 R,3 个 ATR 的止损费用为 0.012 R
止损变宽并没有让交易变得更好。只是账单变小了,仅此而已。
所以我们进行了扫描,并设置了对照组
5,990 个带时间戳的 4 小时设置,涵盖 73 个交易品种。每个设置都向前重放 12 根 K 线,也就是 48 小时,测试止损宽度和目标距离的每一种组合。如果价格可能同时触及两侧,则按亏损处理,这是更保守的选择。
然后,我们在完全相同的 K 线上对随机入场运行了同一个网格。这才
止损宽度通常被认为是个人偏好问题。喜欢精确的人使用紧止损,喜欢留出呼吸空间的人使用宽止损,而介于两者之间的某个位置则是一种没人能用数字为其辩护的折中方案。
这不是个人偏好问题。止损宽度同时决定两件事,而这两件事朝相反方向变化。
它决定的第一件事是你的账单
如果你的仓位规模来自你的风险,而且本来就应该如此,那么仓位规模就是风险预算除以止损距离。止损减半,仓位就翻倍。仓位翻倍,你为此支付的每笔费用也都会翻倍。
如果将费用表示为你承担风险的比例,那么费用就是往返成本除以止损距离。
在这个样本中,止损以 ATR 衡量,往返成本为 0.0967%,该数据取自 35 笔真实成交:
半个 ATR 的止损费用为 0.070 R,1 个 ATR 的止损费用为 0.035 R,2 个 ATR 的止损费用为 0.018 R,3 个 ATR 的止损费用为 0.012 R
止损变宽并没有让交易变得更好。只是账单变小了,仅此而已。
所以我们进行了扫描,并设置了对照组
5,990 个带时间戳的 4 小时设置,涵盖 73 个交易品种。每个设置都向前重放 12 根 K 线,也就是 48 小时,测试止损宽度和目标距离的每一种组合。如果价格可能同时触及两侧,则按亏损处理,这是更保守的选择。
然后,我们在完全相同的 K 线上对随机入场运行了同一个网格。这才
BTC+0.75%
ETH大行情预测稳健盈利
LIVE2,710
- 1
大家即将了解 1 小时 RSI 此刻对 SYMBOL 的真实含义。
$TRUMP /USDT - 做空
交易计划:
入场:2.140 – 2.154
止损:2.238
止盈1:2.079
止盈2:2.034
止盈3:1.966
为什么是这个设置?
为什么是现在?1 小时价格位于 2.147,处在 2.140 至 2.154 之间的狭窄入场区间内,而 15 分钟 RSI 已升至 71.81,表明动能过度延伸,均值回归走势即将出现。1 小时 ATR 为 0.029016,量化了当前波动率,这意味着如果卖方介入,一次标准差波动就可能覆盖至 2.079 止盈1的距离。由于日线趋势陷于区间内,阻力最小的路径指向 2.034 止盈2,而 2.047 的失效位构成了区分成功做空与设置失效的明确界线。
讨论:
我们会测试 2.034 的止盈2,还是区间即将困住空头?
⚠️ 仅为个人市场分析。NFA——请管理风险并自行研究。
教育内容,不构成投资建议,也不构成买入、卖出、存入或提取任何资产的建议。无付费推广或推荐/联盟链接。
$TRUMP /USDT - 做空
交易计划:
入场:2.140 – 2.154
止损:2.238
止盈1:2.079
止盈2:2.034
止盈3:1.966
为什么是这个设置?
为什么是现在?1 小时价格位于 2.147,处在 2.140 至 2.154 之间的狭窄入场区间内,而 15 分钟 RSI 已升至 71.81,表明动能过度延伸,均值回归走势即将出现。1 小时 ATR 为 0.029016,量化了当前波动率,这意味着如果卖方介入,一次标准差波动就可能覆盖至 2.079 止盈1的距离。由于日线趋势陷于区间内,阻力最小的路径指向 2.034 止盈2,而 2.047 的失效位构成了区分成功做空与设置失效的明确界线。
讨论:
我们会测试 2.034 的止盈2,还是区间即将困住空头?
⚠️ 仅为个人市场分析。NFA——请管理风险并自行研究。
教育内容,不构成投资建议,也不构成买入、卖出、存入或提取任何资产的建议。无付费推广或推荐/联盟链接。
TRUMP+0.95%
- 2
$DOGE
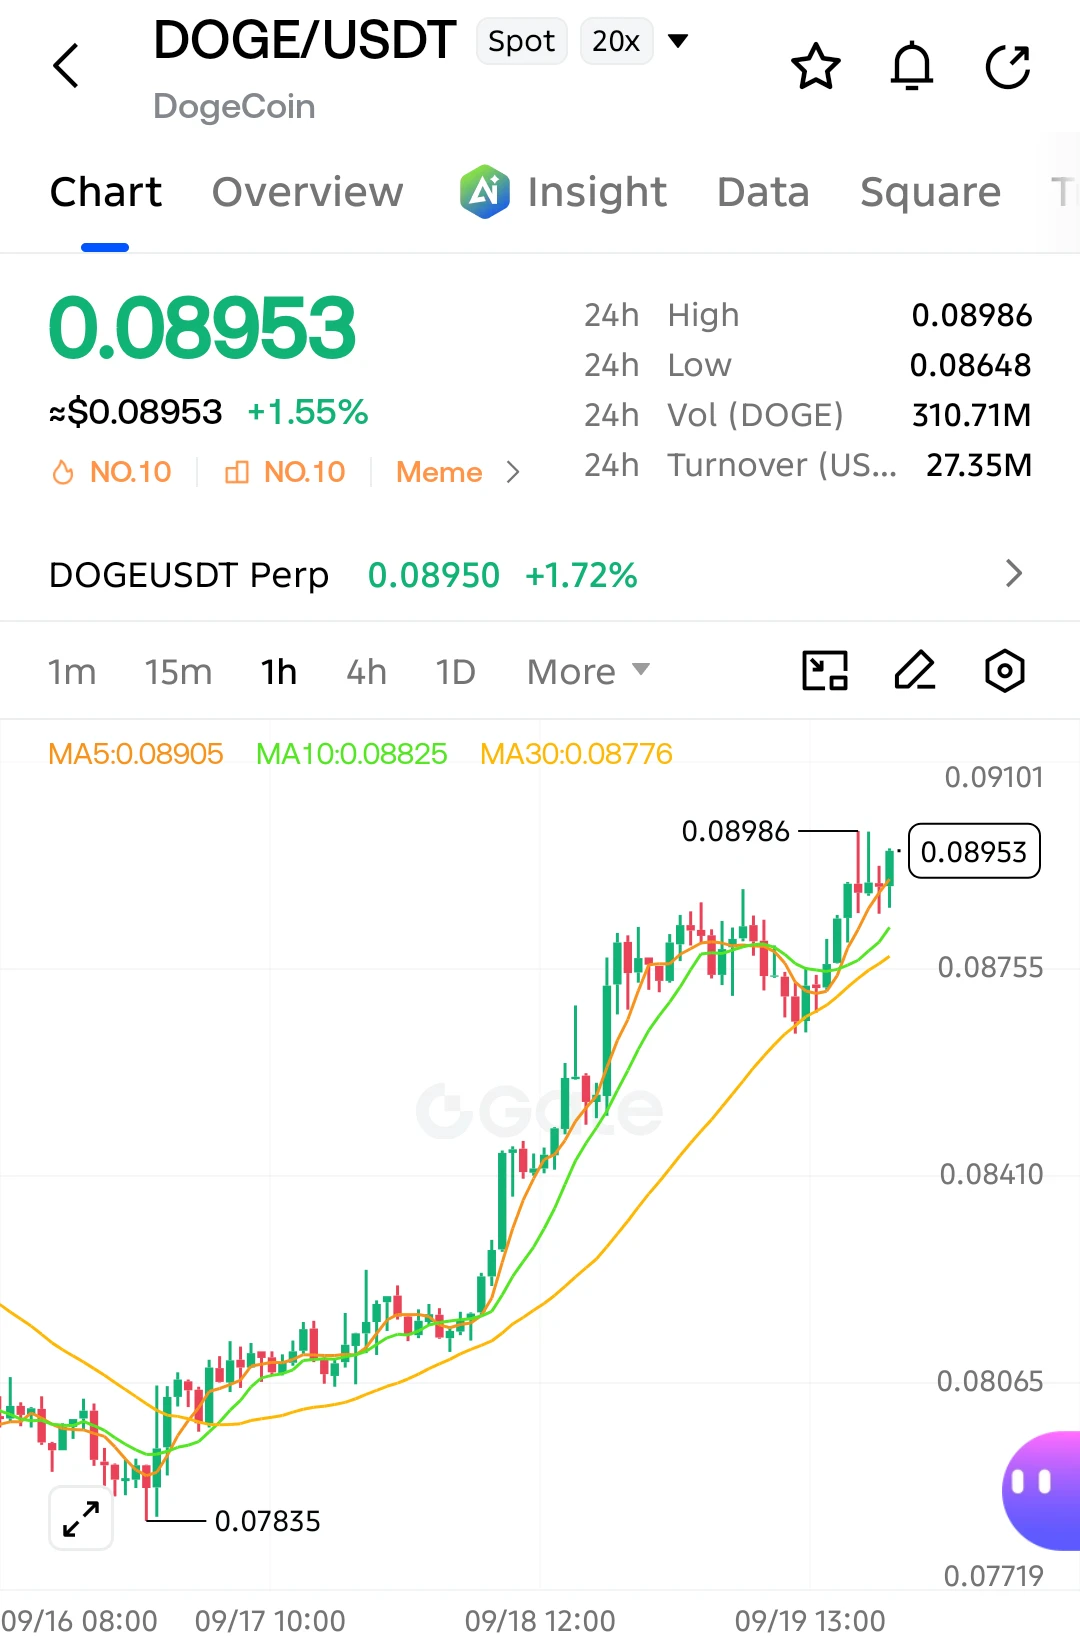
从 0.07835 强势拉升,目前正冲击 0.08986。均线多头排列——价格位于三条均线上方。突破上方将触发延续行情;遭遇拒绝则回测 0.08905。动能强劲——关注收盘价。
入场区间:0.0890 – 0.0895
止盈1:0.0899
止盈2:0.0910
止盈3:0.0930
止损:0.0870
#DOGE #ShareWeekly #JapanRealEstatePowerChipStocksRise #USAIConceptStocksRally #GateTopsStockPerpetualCoverage
从 0.07835 强势拉升,目前正冲击 0.08986。均线多头排列——价格位于三条均线上方。突破上方将触发延续行情;遭遇拒绝则回测 0.08905。动能强劲——关注收盘价。
入场区间:0.0890 – 0.0895
止盈1:0.0899
止盈2:0.0910
止盈3:0.0930
止损:0.0870
#DOGE #ShareWeekly #JapanRealEstatePowerChipStocksRise #USAIConceptStocksRally #GateTopsStockPerpetualCoverage
DOGE+2.66%
- 4
- 1
- 6
为什么 $SKHYNIX /USDT 即将突破其区间,而 1 小时 ATR 却给出相反信号?
$SKHYNIX /USDT - 做空
交易计划:
入场:1334.01 – 1336.53
止损:1347.34
止盈1:1326.22
止盈2:1320.19
止盈3:1311.14
为什么采用这一设置?
为什么是现在?日线趋势处于区间震荡,这意味着方向性突破需要催化剂,而 1 小时价格 1335.29 正好位于 1334.01 至 1336.53 的入场区域内,提供了精准的做空设置。15 分钟 RSI 为 42.8,确认了看跌动能但尚未超卖,因此下行走势并非反弹陷阱,而是延续行情。1 小时 ATR 为 5.027701,定义了波动范围,这意味着止盈1 1326.22 是现实的一倍 ATR 走势,而止盈2 1320.19 则将这一逻辑延伸至两倍 ATR 的衰竭点。如果 1 小时价格反而突破 1318.00,上破失效位将使整个区间突破论点失效,并迫使我们重新评估。这里的每个数字都与置信度为 55.4 的做空偏向一致,使这一已准备好的设置成为对区间能否守住或突破的检验。
讨论:
我们会在 1320.19 达到止盈2,还是会被区间困住?
⚠️ 仅为个人市场分析。非财务建议——请管理风险并自行研究。
教育内容,不构成投资建议,也不构成买入、卖出、存入或提取任何资产的建议。无付费推广或推荐/联盟
$SKHYNIX /USDT - 做空
交易计划:
入场:1334.01 – 1336.53
止损:1347.34
止盈1:1326.22
止盈2:1320.19
止盈3:1311.14
为什么采用这一设置?
为什么是现在?日线趋势处于区间震荡,这意味着方向性突破需要催化剂,而 1 小时价格 1335.29 正好位于 1334.01 至 1336.53 的入场区域内,提供了精准的做空设置。15 分钟 RSI 为 42.8,确认了看跌动能但尚未超卖,因此下行走势并非反弹陷阱,而是延续行情。1 小时 ATR 为 5.027701,定义了波动范围,这意味着止盈1 1326.22 是现实的一倍 ATR 走势,而止盈2 1320.19 则将这一逻辑延伸至两倍 ATR 的衰竭点。如果 1 小时价格反而突破 1318.00,上破失效位将使整个区间突破论点失效,并迫使我们重新评估。这里的每个数字都与置信度为 55.4 的做空偏向一致,使这一已准备好的设置成为对区间能否守住或突破的检验。
讨论:
我们会在 1320.19 达到止盈2,还是会被区间困住?
⚠️ 仅为个人市场分析。非财务建议——请管理风险并自行研究。
教育内容,不构成投资建议,也不构成买入、卖出、存入或提取任何资产的建议。无付费推广或推荐/联盟
SKHYNIX-0.23%
- 2
加载更多
加入 4000 万人汇聚的头部社区
⚡️ 与 4000 万 人一起参与加密货币热潮讨论
💬 与喜爱的头部博主互动
👍 查看感兴趣的内容

热门话题
日股地产电力半导体板块走强
59.61k 浏览量4.46k 人讨论中
9 月 18 日,日经指数续涨,地产、电力与半导体板块同步走强。Gate 已覆盖超 12,800 只全球股票及 ETF,支持 USDT 一站式交易美股、港股、韩股及日股。 [👉 阅读原文](https://www.odaily.news/zh-CN/newsflash/518749)
美股AI概念股全线反弹
34.33k 浏览量986 人讨论中
Gate股票永续合约覆盖数量行业第一
38.57k 浏览量2.58k 人讨论中