





#MetaEarningsBeatExpectations #WCTCS9 我关注的 Meta Q3 细节:26%背后的10%和14%
Meta 于周三收盘后公布了 Q3 业绩,最醒目的数字很简单:营收增长26%,达到646.01亿美元。问题是要挑出一个细节并解释原因,所以我选的是广告业务内部的拆分。下面是我的推理,以及相关数据。
这个细节
广告营收为630.61亿美元,增长26%;广告展示量增长10%,单条广告平均价格上涨14%。按我的计算,1.10乘以1.14约等于25.4%,与报告的26%吻合。这说明增长同时来自两个方面:展示的广告更多了,每条广告的价格也更高了。
为什么这对我来说比头条数字更重要
单看营收增长可能会掩盖增长质量不佳的问题。如果增长完全来自广告展示量增加,可能意味着广告负载加大、定价走低。如果增长完全来自价格上涨,则可能意味着广告主承受着挤压。而在这里,两者都在增长,且价格涨幅高于展示量增幅。这是需求强劲的表现,也是能够支撑巨额投资的增长类型。
相关数据
- 营收:646.0亿美元,预期为633.7亿美元。
- EPS:3.83美元,市场一致预期为3.57美元。
- 调整后 EPS:7.40美元,不包括98.9亿美元的诉讼费用。
- 营业收入:129.88亿美元,下降37%。
- Reality Labs:营收4.43亿美元,因 Quest 头显销量下降而下滑6%,部分被 AI 眼镜业务增长抵消。
我对盈利质量的看法
法律费用是 GAAP 利润看起来疲弱的原因。它使营业利润率大致减半。按我的计算,营业利润率约为20%,而98.9亿美元的费用约相当于季度营收的15%。剔除这笔费用后,EPS 提高了3.57美元。一次性项目会扭曲单个季度的数据,所以我会先看广告数据,再看法律费用。
支出方面
风险就在这里。资本支出达到349亿美元,全年指引从1300亿至1450亿美元调整为1350亿至1450亿美元。分析师此前预期约为1382.7亿美元。按我的计算,Q3 资本支出约占营收的54%。这个比例很高,这也是广告定价如此重要的原因:定价能力是支撑支出的缓冲。
前瞻指引
Meta 预计第四季度营收为730亿至760亿美元。按745亿美元的中点计算,按我的算法,这比 Q3 高出约15%。该指引还假设汇率将带来约1%的不利影响。在产品方面,Zuckerberg 强调推出了 Muse 和 Muse Wonder,这是公司的首个前沿模型。AI 功能能否提升用户参与度和广告表现,是接下来几个季度需要关注的部分。
公司行动
管理层宣布推出一种无投票权的 C 类新股,并计划进行 2 拆 1 的股票拆分,预计于 1 月下旬开始交易。拆股不会改变业务,但可以扩大散户的参与渠道。
市场反应
META 盘后交易价格为733.18美元,上涨5.11%。按我的计算,这意味着常规交易时段收盘价接近697.50美元。市值约为1.77万亿美元,今年以来股价上涨5.67%。一项技术分析曾指出694美元是需要守住的支撑位,略低于周三的收盘价。市场选择关注营收和 AI 业务进展,而不是法律和支出方面的消息。
三者中哪个最重要
营收增长、盈利还是指引?我的排序是:
1. 营收质量,也就是展示量和价格的拆分。
2. 前瞻指引,因为它检验定价能力能否维持。
3. 盈利,因为法律费用降低了本季度 GAAP 数据的参考价值。
我的计划有变化吗
只有一点点变化。广告数据支持 Meta 能够为 AI 支出提供资金这一判断,所以我没有之前那么担心资本支出数字。但股价盘后上涨5%,已经计入了一部分利好消息,因此我不会追高买入。我会关注股价能否守在周三收盘价附近的697至700美元上方,以及694美元附近的首个支撑位能否守住。
跨市场关联
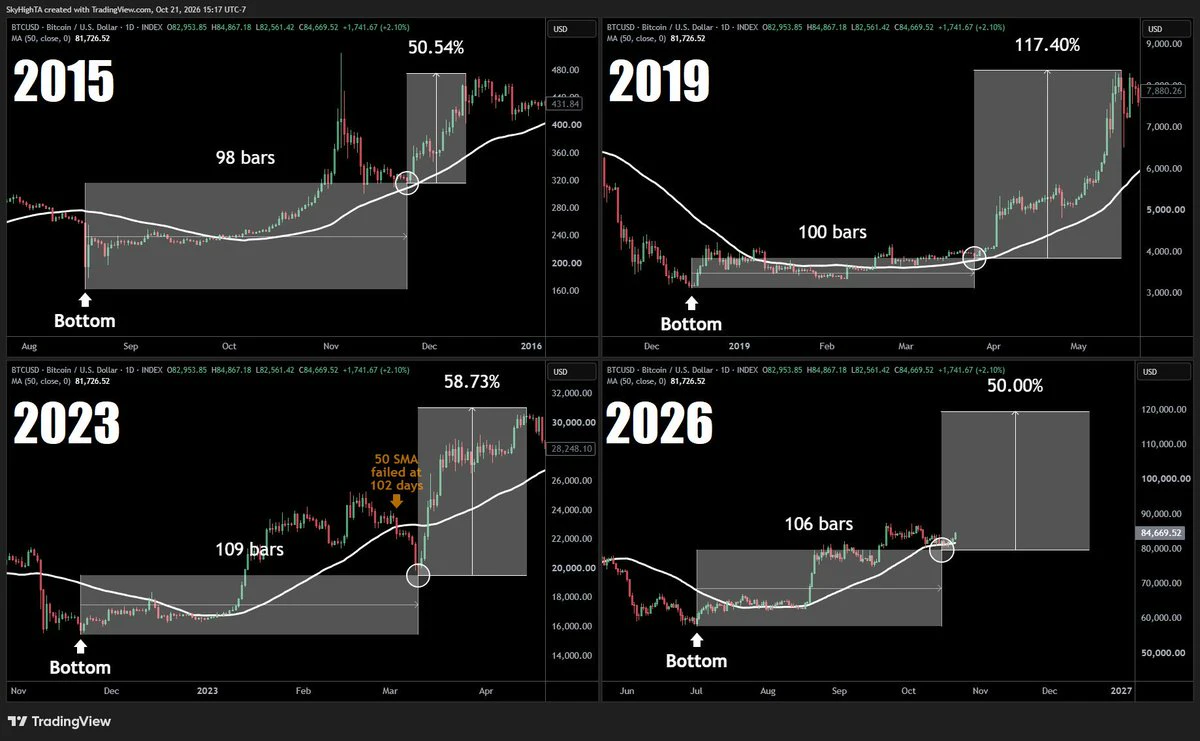
与 AI 相关的股票正在反弹。纳斯达克周三上涨逾1%,费城半导体指数上涨近2%,SpaceX 公布业绩后上涨近8%。BTC 接近82,777美元。当大型科技公司的业绩缓解了市场对 AI 支出的担忧时,包括加密货币在内的各类资产的风险偏好往往也会改善。
#ShareWeekly
@Gate_Square
$BTC