2026 年,先进封装继续成为半导体行业的重要关注方向。台积电在年度技术研讨会上介绍了更大规模的 CoWoS 封装路线图,计划通过扩大封装面积整合更多计算芯粒和 HBM。与此同时,TrendForce 于 9 月指出,随着 AI 加速器尺寸扩大,CoWoS-L 有望在未来数年继续成为高端 AI 芯片的重要封装方案。
对于 NVIDIA、AMD 及其他 AI 芯片供应商而言,即使能够获得足够的先进制程晶圆,如果 HBM 或先进封装产能不足,仍可能无法按照计划完成产品交付。因此,理解 CoWoS 不仅有助于认识 AI 芯片的制造过程,也能够帮助投资者分析半导体供应链中的产能约束、技术竞争和商业机会。
核心要点
-
CoWoS 是台积电的先进封装技术。 它通过高密度互联结构,将 GPU、AI 加速器计算芯粒与高带宽内存(HBM)整合在同一封装内。
-
AI 芯片产量不只取决于 GPU 晶圆。 先进制程晶圆、HBM、CoWoS 封装产能及封装基板都可能影响最终交付数量。
-
CoWoS-S、CoWoS-L 和 CoWoS-R 采用不同的互联结构。 随着 AI 芯片规模扩大,CoWoS-L 正成为大型 AI 加速器的重要封装方案。
-
NVIDIA、AMD 与云服务商都在争夺先进封装资源。 AI GPU 和定制 ASIC 的发展,使 CoWoS 需求不再局限于单一芯片厂商。
-
CoWoS 产能扩张可能影响半导体产业链。 但封装需求增长不代表所有相关企业都能获得相同的盈利增长,仍需关注技术能力、订单和估值。
CoWoS 是什么?它与传统芯片封装有什么区别?
CoWoS 的完整名称为 Chip-on-Wafer-on-Substrate,中文通常称为晶圆级芯片与基板封装技术。它属于先进 2.5D 封装技术,核心作用是将多个芯片或芯粒通过高密度互联结构连接起来,使其能够在同一封装内协同工作。与将所有功能集中在单一大型芯片上的设计不同,CoWoS 可以把计算芯片、内存和其他组件组合成更复杂的系统。
传统芯片封装主要负责保护芯片、连接外部电路以及提供电源和散热通道。在部分传统封装方案中,处理器和内存需要通过封装外部的电路板进行通信。随着 AI 计算对数据传输速度的要求提高,这种连接方式在带宽、延迟和能耗方面可能面临限制。CoWoS 则通过中介层(Interposer)或其他高密度互联结构,缩短不同芯片之间的连接距离,提高数据交换效率。
例如,一颗面向 AI 训练的大型加速器可能需要同时连接多个 HBM 堆栈。CoWoS 可以将计算芯片和 HBM 安装在同一封装结构中,通过密集的金属互联实现高速通信。这种设计不意味着 GPU 和 HBM 被制造成同一颗芯片,而是通过先进封装形成紧密协作的计算系统。台积电将 CoWoS 归入其 3DFabric 技术体系,并持续扩展不同的封装结构,以满足高性能计算和 AI 应用需求。
CoWoS 如何将 GPU、HBM 与中介层整合在一起?
CoWoS 的核心结构通常包括逻辑计算芯片、HBM、高密度互联结构以及封装基板。逻辑芯片负责执行 AI 计算,HBM 负责提供高速数据访问,而中介层或局部互联结构则承担不同芯片之间的信号连接。封装基板进一步将整个模块连接到服务器主板,并参与供电和信号传输。
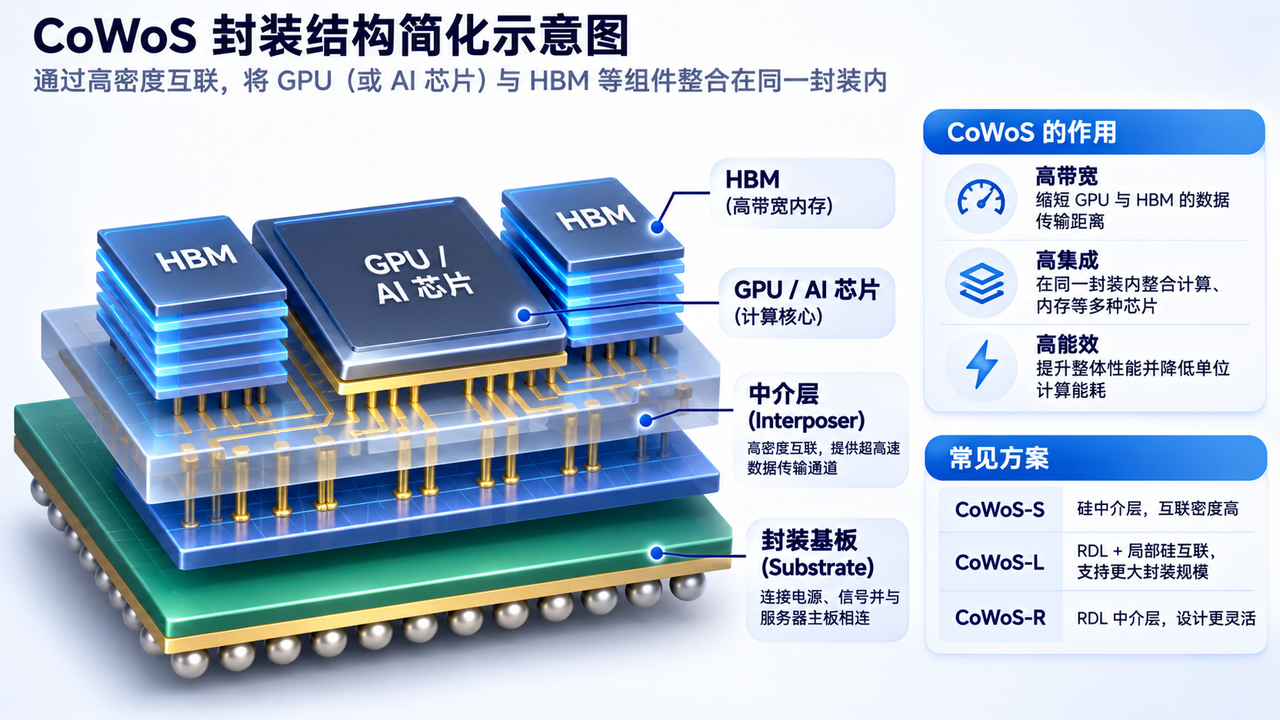
HBM 是这一结构中的关键组件。与普通服务器内存相比,HBM 通过多层 DRAM 芯片堆叠和宽接口设计,在较小的封装空间内提供很高的内存带宽。对于需要频繁读取模型参数的 AI 推理任务,以及需要大量数据交换的训练任务,HBM 能够缓解部分内存访问瓶颈。
但 HBM 的性能只有在计算芯片能够高效访问时才能充分发挥作用。CoWoS 通过密集互联,将计算芯片与多个 HBM 堆栈连接起来,使数据能够在较短距离内传输。这不仅有助于提升带宽,也能够改善部分数据传输环节的能效。
因此,一颗先进 AI 加速器的最终性能取决于计算架构、HBM 配置、封装互联和系统软件等多个因素。即使 GPU 拥有很高的理论计算能力,如果内存带宽不足或数据传输效率较低,实际应用性能仍可能受到限制。
CoWoS-S、CoWoS-L 和 CoWoS-R 有什么区别?
台积电目前提供 CoWoS-S、CoWoS-L 和 CoWoS-R 三类主要技术方案。它们的共同目标是实现高密度芯片集成,但在中介层结构、扩展能力和适用场景方面存在差异。
| 技术类型 | 核心结构 | 主要特点 |
|---|---|---|
| CoWoS-S | 硅中介层 | 高密度互联,适合高性能计算 |
| CoWoS-L | RDL 中介结构 + 局部硅互联(LSI) | 支持更大封装规模与多芯片集成 |
| CoWoS-R | 重布线层(RDL)中介层 | 采用聚合物与铜互联结构,提供设计灵活性 |
CoWoS-S 是较成熟的方案,采用大面积硅中介层连接计算芯片和 HBM,能够提供较高的互联密度。随着 AI 加速器不断增加计算芯粒和 HBM 数量,所需封装面积也持续扩大,而大面积硅中介层的制造难度、成本和尺寸限制逐渐成为需要解决的问题。
CoWoS-L 通过重布线层和局部硅互联结构组合,在需要高速连接的位置提供高密度互联,同时支持更大的封装面积。台积电的 CoWoS-L 已于 2024 年进入量产,并持续向更大尺寸发展。TrendForce 在 2026 年 9 月的研究中认为,CoWoS-L 凭借技术成熟度和良率优势,有望在 2028 年之前保持高端 AI 芯片先进封装的重要地位。
CoWoS-R 则采用以聚合物和铜互联为基础的 RDL 中介层,能够在部分应用中提供更灵活的设计选择。需要注意的是,三种方案并不存在适用于所有产品的绝对性能排名。芯片设计者需要根据互联密度、封装尺寸、制造成本、良率和产品需求选择合适的方案。
为什么 AI 芯片需求不只取决于 GPU 产能?
AI 芯片的制造需要经过多个相互衔接的环节。首先,芯片设计公司完成 GPU 或 AI 加速器的架构设计,再由晶圆代工厂使用先进制程生产计算芯片。与此同时,内存厂商需要提供符合要求的 HBM,封装厂商则负责将计算芯片与内存整合,最后经过测试、基板组装等流程形成能够交付的产品。
这意味着,GPU 晶圆产量只是 AI 芯片供应能力的一部分。假设某家公司计划生产 10 万颗 AI 加速器,已经获得足够的计算芯片,但相应的 HBM 只能支持 8 万颗产品,而先进封装产能只能支持 6 万颗,那么最终可完成的产品数量就可能受到封装环节限制。这个例子仅用于解释供应链约束,并非任何企业的实际生产数据。
2026 年 3 月,Epoch AI 发布的研究估计,2025 年 NVIDIA、Google、AMD 和 Amazon 四家主要 AI 芯片设计与采购方合计消耗了全球超过 90% 的 CoWoS 产能和 HBM 供应,但其先进逻辑芯片晶粒产量占比相对较低。这表明,在特定时期,先进封装与 HBM 可能比一般意义上的先进逻辑晶圆供应更加紧张。需要注意,该研究采用估算模型,其结果不等于所有厂商的实际产能利用率。
因此,分析 AI 芯片供应时,不能只观察台积电的 3nm 或 2nm 晶圆产能,还需要考虑 HBM 交付、封装良率、基板供应和测试能力。不同环节的产能扩张速度并不一致,任何一个关键环节出现延迟,都可能影响最终产品的上市和交付时间。
为什么 NVIDIA、AMD 和云服务商都在争夺 CoWoS 产能?
随着 AI 计算需求增长,NVIDIA 和 AMD 都需要更多先进封装资源支持下一代 GPU 产品。与此同时,Google、Amazon、Microsoft 和 Meta 等大型科技公司也在推进自研 AI 加速器。这些产品虽然采用不同的计算架构,但部分设计同样需要 HBM 与先进封装技术,因此会对相关供应链形成共同需求。
对于 NVIDIA 而言,CoWoS 产能与高端 AI GPU 的出货能力密切相关。GPU 需要与 HBM 共同完成封装,才能进一步集成到服务器和机柜级系统中。即使市场对 AI 加速器的采购需求较强,如果封装产能不足,企业也可能需要调整交付节奏。AMD 面临类似问题,其 Instinct 产品的发展同样需要协调晶圆、HBM、封装和基板等供应资源。
2026 年 9 月,TrendForce 指出,NVIDIA 正持续推进大型 AI 机柜系统,AMD 则积极推广 MI400/MI450 系列产品。与此同时,Google 的 TPU、Amazon 的 Trainium 和其他云服务商自研 ASIC 也在扩大部署。不同产品对封装方案的选择存在差异,但整体趋势是更多 AI 芯片供应商需要高密度封装与高速内存资源。
这种竞争并不意味着所有 AI 芯片都必须采用 CoWoS。Intel 的 EMIB 等替代技术也在发展,部分芯片可以采用不同的封装方案。真正需要关注的是,高端 AI 计算对芯片互联密度、封装面积和内存带宽的需求正在持续提高,使先进封装成为越来越重要的供应链资源。
CoWoS 产能为什么难以快速扩大?
先进封装产能扩张并不只是增加设备数量。CoWoS 涉及高精度制造、芯片贴装、互联结构加工、材料处理和可靠性测试等多个复杂环节。随着封装面积扩大、芯粒数量增加,制造过程中需要控制的工艺变量也会增多,对设备精度、良率和供应链协调能力提出更高要求。
其中,封装良率是重要因素。假设一个大型封装模块包含多个高价值计算芯粒和 HBM 堆栈,如果某个关键制造步骤出现缺陷,就可能影响整个模块的可用性。封装结构越复杂,制造商就越需要优化工艺、检测和返工流程。因此,新增封装生产线从建设到稳定量产通常需要时间,不能简单将规划产能直接等同于实际出货能力。
此外,CoWoS 产能扩张还受到上游设备、封装基板、材料和人力资源影响。TrendForce 在 2026 年 4 月指出,AI 芯片需求已经使供应压力从先进晶圆制造扩展到封装设备、基板和相关材料。即使台积电持续增加封装能力,如果配套供应链扩张速度较慢,仍可能形成新的瓶颈。
对于芯片厂商而言,这也解释了为什么长期产能规划越来越重要。企业需要提前与晶圆代工厂、内存厂商和封装供应商协调,确保不同制造环节能够在相近时间提供所需资源。否则,某一环节的产能增加可能无法立即转化为最终 AI 芯片出货增长。
台积电如何扩大 CoWoS 产能?2026 年有哪些新进展?
台积电正在通过扩大封装规模、优化互联结构和增加生产能力,满足下一代 AI 加速器对计算性能与内存容量的需求。随着单个 AI 加速器集成更多芯粒和 HBM,封装面积不断扩大,传统中介层尺寸限制成为技术发展的重要挑战。
2026 年 5 月,台积电在技术研讨会上介绍了更大尺寸的 CoWoS 技术,表示已开始生产 5.5 倍光罩尺寸(Reticle Size)的 CoWoS 方案。这里的倍数用于描述相对于标准光罩曝光区域的封装规模,并不意味着芯片计算性能直接提高相同倍数。扩大封装尺寸的主要意义,是允许在同一封装内集成更多计算芯片和内存组件。
台积电 CoWoS 技术扩展路线
| 2024 年 | CoWoS-L 3.5 倍光罩尺寸方案进入量产 |
|---|---|
| 2026 年 | 推进 5.5 倍光罩尺寸 CoWoS 生产 |
| 2028 年(计划) | 推出约 14 倍光罩尺寸方案,可整合约 10 个大型计算芯粒与 20 组 HBM |
| 2029 年(规划) | 进一步扩展至超过 14 倍光罩尺寸 |
来源:台积电 CoWoS 技术资料及 2026 年技术研讨会。未来时间节点属于规划,并非已完成量产。
这些进展反映出 AI 芯片的扩展方式正在发生变化。过去,提升计算性能的重要方法是采用更先进的晶体管制造工艺;如今,厂商还可以通过扩大封装规模、增加芯粒和 HBM 数量来提升系统能力。不过,更大的封装也可能带来制造成本、供电、散热和良率挑战,因此技术路线的实际商业价值仍需要结合量产表现判断。
CoWoS 与 HBM、Chiplet 和先进制程有什么关系?
CoWoS、HBM、Chiplet 和先进制程经常同时出现在 AI 芯片产业讨论中,但它们并不是相同的技术概念。先进制程主要影响逻辑芯片的晶体管密度、性能和功耗;Chiplet 是将复杂芯片系统拆分为多个芯粒的设计方法;HBM 提供高带宽内存;CoWoS 则负责将相关组件通过高密度互联整合在同一封装内。
例如,一款 AI 加速器可以采用先进制程制造计算芯粒,再通过 CoWoS 将多个芯粒与 HBM 连接起来。这样的设计能够在一定程度上突破单颗大型芯片在制造尺寸和系统集成方面的限制。但 Chiplet 并不必然需要 CoWoS,HBM 也不是所有 AI 芯片的必需配置。具体架构取决于性能目标、制造成本和产品应用场景。
从产业链角度看,这些技术之间具有较强的互补关系。先进制程决定计算芯片的基础能力,HBM 提供数据带宽,先进封装决定多个组件如何高效协作。因此,AI 芯片产业的发展不能简单归结为制程节点持续缩小,而是需要在芯片设计、制造、内存和封装之间实现协同优化。
CoWoS 需求增长会影响哪些半导体公司?
CoWoS 需求增长首先影响晶圆代工与先进封装企业。台积电不仅承担大量先进逻辑芯片的晶圆制造,也提供 CoWoS 封装服务,因此能够参与 AI 芯片从前端制造到后端集成的多个环节。不过,先进封装产能扩张通常需要较高资本投入,其盈利贡献仍取决于产能利用率、制造良率、客户价格和折旧成本。
其次是 HBM 和半导体材料供应商。SK hynix、Samsung 和 Micron 等企业参与高带宽内存市场,先进封装基板、设备和相关材料供应商也可能受到 AI 计算需求增长影响。但不同公司的产品组合、技术能力和客户结构存在差异,不能将整个产业链视为同一种增长模式。
对于 NVIDIA 和 AMD 而言,CoWoS 产能扩张则可能改善高端 AI 加速器的供应条件。如果封装资源更加充足,芯片厂商可能更容易满足客户订单,但供应改善也可能改变价格和竞争格局。尤其当更多 AI GPU 与定制 ASIC 进入市场时,先进封装资源不再高度紧张,厂商之间的竞争可能更加集中于实际性能、系统成本和软件生态。
因此,投资者不能仅凭一家企业属于 CoWoS 供应链,就推断其收入或股价必然上涨。更重要的是分析该公司在供应链中的具体环节、技术壁垒、产能扩张计划、客户集中度以及未来利润率变化。
投资者如何判断 CoWoS 产能扩张是否真正带来投资机会?
对于关注台积电及 AI 半导体股票的投资者,需要区分市场需求、产能规划和实际交付。市场对 CoWoS 的需求增长,说明客户希望获得更多先进封装资源,但规划中的新产能需要经过设备安装、工艺验证和良率提升,才能逐步转化为可销售产品。
可以关注产能利用率与产品结构。如果先进封装长期保持较高利用率,相关企业可能获得较好的业务增长机会;但如果行业集中扩产,而实际 AI 芯片需求低于预期,也可能出现产能利用率下降的风险。不同 CoWoS 技术方案的制造成本和产品定价也可能存在差异,不能仅根据封装面积或产能数量判断盈利水平。
还需要结合企业估值与市场预期。半导体股票价格往往提前反映未来几个季度甚至更长时间的增长预测。即使 CoWoS 需求持续扩大,如果企业股价已经充分计入乐观预期,实际财务表现仍可能难以推动估值进一步上升。
对于普通投资者而言,CoWoS 更适合作为理解 AI 半导体供应链的分析工具,而不是单独的买卖信号。将先进封装与 HBM、晶圆代工、GPU 出货、客户资本开支和企业利润率结合起来,才能更全面地判断行业变化。
总结
CoWoS 是台积电用于高性能计算和 AI 加速器的重要先进封装技术,通过高密度互联结构,将 GPU、计算芯粒与 HBM 整合在同一封装内。它解决的不只是芯片组装问题,还涉及计算与内存之间的数据传输效率、系统性能和制造扩展能力。
随着 NVIDIA、AMD 和大型云服务商持续发展 AI 加速器,先进封装已经成为影响芯片供应的重要环节。即使先进制程晶圆供应充足,如果 HBM、CoWoS 或封装基板存在瓶颈,最终产品交付仍可能受到限制。
未来,随着 CoWoS-L、大尺寸封装和其他先进封装方案不断发展,AI 芯片竞争将更加依赖制造、内存和系统集成能力的协同。对于半导体投资者而言,理解 CoWoS 有助于从 GPU 之外观察 AI 产业链的真实供需关系,但仍需结合企业盈利、产能利用率和股票估值进行判断。
FAQ
CoWoS 是什么?
CoWoS 是台积电开发的先进封装技术,通过高密度互联结构,将计算芯片与 HBM 等组件整合在同一封装内,主要应用于 AI 和高性能计算。
CoWoS 是 2.5D 还是 3D 封装?
CoWoS 通常被归类为 2.5D 先进封装技术。它能够在同一封装内连接多个芯片,也可以整合内部采用 3D 堆叠结构的 HBM,但不应将 CoWoS 与所有 3D 芯片堆叠技术直接等同。
CoWoS 与 HBM 有什么区别?
HBM 是高带宽内存技术,CoWoS 是先进封装技术。HBM 负责提供高速数据访问能力,CoWoS 则帮助计算芯片与 HBM 实现高密度互联。
为什么 CoWoS 会影响 NVIDIA 和 AMD 的 GPU 供应?
高端 AI GPU 通常需要与 HBM 完成先进封装后才能交付。如果 CoWoS 产能不足,即使已经生产出计算芯片,也可能无法按计划完成最终产品。
CoWoS-L 为什么越来越重要?
CoWoS-L 能够通过 RDL 和局部硅互联结构支持更大规模的芯片集成,适应下一代 AI 加速器对更多计算芯粒和 HBM 的需求。
CoWoS 产能增加是否意味着台积电股价一定上涨?
不一定。产能扩张可能带来业务机会,但股票表现还取决于资本开支、制造成本、产能利用率、盈利能力和市场估值。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章
GateClaw 与 AI Skills:Web3 AI Agent 的能力体系解析
GateClaw 的核心功能:Web3 AI Agent 工作站能力解析
一文盘点 Top 10 AI Agents
什么是 TAO?Bittensor 代币经济学、供应模型与激励机制详解
解读 Vana 的野心:实现数据货币化,构建由用户主导的 AI 开发生态